
Taille et part du marché des chaudières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taux de croissance | 5.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
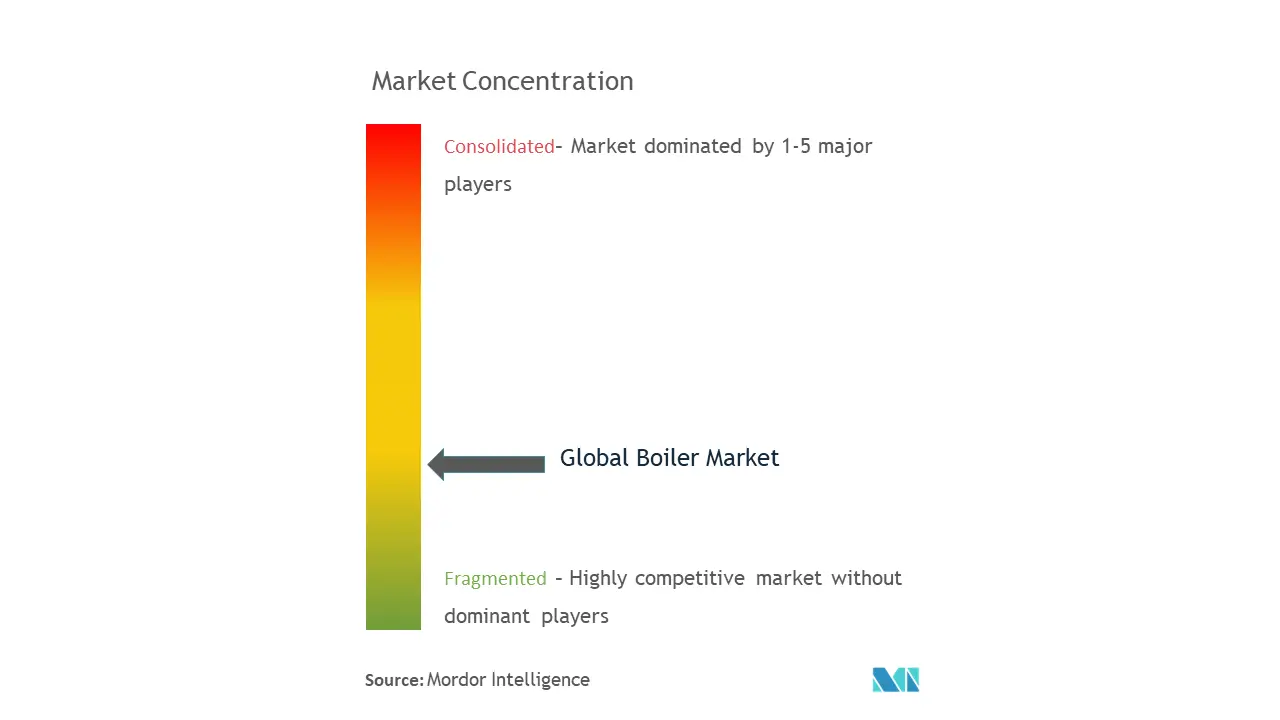
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chaudières par Mordor Intelligence
La taille du marché des chaudières devrait enregistrer un TCAC de 5,03 % au cours de la période de prévision.
- L'expansion du secteur de la transformation alimentaire fait progresser le marché des chaudières. Plusieurs initiatives gouvernementales stimulent également l'expansion du marché dans leurs régions respectives. Par exemple, le gouvernement indien offre des avantages fiscaux aux petites et moyennes entreprises de transformation alimentaire pour les encourager à établir et à développer leurs activités.
- La hausse des investissements dans divers secteurs, tels que la pétrochimie, dans les pays en développement comme la Chine et l'Inde, fait augmenter la demande de chaudières. Selon l'Association des fabricants de produits chimiques et pétrochimiques, le marché devrait se développer davantage en raison de la demande accrue de systèmes à haute efficacité énergétique, ce qui complétera la croissance des entreprises. Le projet pétrochimique d'Indian Oil Corporation Limited à Paradeep, en Odisha, représentait un investissement de près de 2,7 millions USD en 2021.
- L'épidémie de COVID-19 a eu un impact négatif sur le marché mondial des chaudières. Cela est attribué à l'arrêt des activités de fabrication, des activités de construction et de maintenance résidentielles, à l'arrêt des services logistiques et à la diminution des dépenses des consommateurs pour le remplacement des anciens systèmes de chauffage. La forte baisse des activités industrielles et commerciales a un impact négatif sur la croissance du marché mondial des chaudières.
- L'une des raisons qui entravent la croissance du marché des chaudières est la réglementation rigoureuse imposée par les agences gouvernementales sur les limites d'émissions. De plus, la fluctuation des prix des matières premières et le coût élevé d'installation des chaudières semblent constituer un frein au marché. Par exemple, en Inde, selon la Commission pour la gestion de la qualité de l'air (CAQM), les industries ne peuvent pas utiliser de combustible à base de biomasse dépassant 80 mg/Nm3 dans les chaudières, et elles doivent limiter les émissions à 50 mg/Nm3. Une telle réglementation imposée par les agences gouvernementales entravera la croissance du marché.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des chaudières
La demande de chaudières résidentielles devrait détenir une part de marché majeure
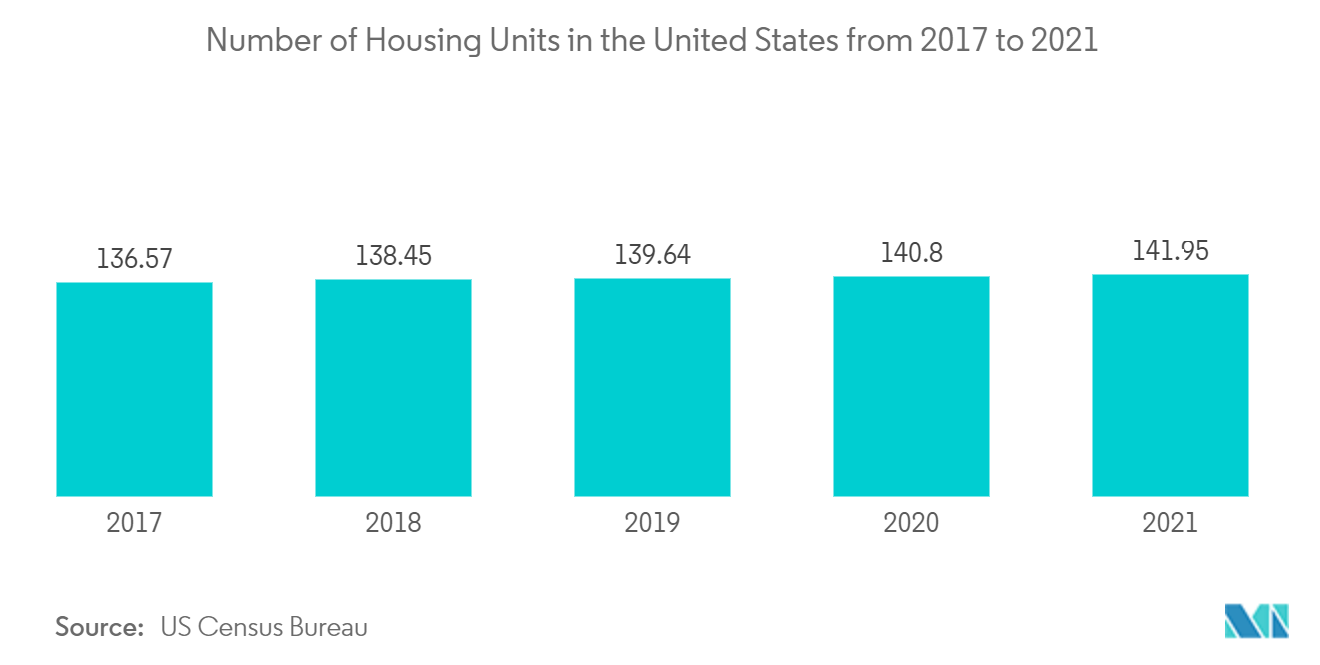
- La forte croissance de la demande du secteur immobilier aux États-Unis, en Allemagne, en Inde et en Chine devrait stimuler la demande de chaudières dans le segment résidentiel, et la hausse de l'urbanisation ainsi que la croissance rapide de la population dans les pays émergents tels que l'Inde, la Chine et le Brésil devraient dynamiser le marché mondial des chaudières. Par exemple, selon le Bureau du recensement des États-Unis, le nombre de logements aux États-Unis est passé de 136,57 millions en 2017 à 141,95 millions en 2021, ce qui devrait stimuler la demande de chaudières.
- Les préoccupations croissantes concernant la chaleur et la pollution produites par les chaudières ont conduit les gouvernements de plusieurs pays à lancer des programmes stricts visant à promouvoir la construction de bâtiments écologiques et l'utilisation de systèmes de chaudières électriques et d'autres chaudières résidentielles respectueuses de l'environnement en tant que technologies de chauffage durables.
- Par exemple, le gouvernement britannique a lancé le programme de mise à niveau des chaudières (Boiler Upgrade Scheme - BUS). Ce plan permet aux propriétaires de se détacher de leur dépendance aux systèmes à combustibles fossiles et de passer à un système de chauffage plus propre et plus efficace de manière rentable. Le BUS offre une réduction de 5 000 GBP sur le coût et l'installation d'une chaudière à biomasse pour les ménages ruraux.
- Pour produire des chaudières à haute efficacité énergétique, les principaux fabricants se concentrent sur le développement de nouvelles technologies de revêtement de chaudières qui apporteront des avantages tels qu'un chauffage rapide et une résistance à la corrosion. A. O. Smith Corporation, fabricant renommé de traitement de l'eau et de chaudières, améliore continuellement sa technique de revêtement en verre diamant bleu pour lutter contre l'accumulation de sédiments, de tartre et de résidus sur la surface du réservoir de la chaudière. Ces raisons alimentent l'expansion du marché mondial des chaudières résidentielles.
- Le Département américain de l'Énergie a pris une excellente initiative en 2020 pour réglementer les règles et réglementations en matière d'économie d'énergie pour les fabricants de chauffe-eau. Selon le DOE, les chaudières résidentielles devraient être normalisées en tant qu'appareils importants d'économie d'énergie. Chaque consommateur devrait pouvoir se permettre d'utiliser ces chaudières, tant sur le plan technologique que financier. Le DOE a fourni une assistance supplémentaire aux fabricants pour développer des chaudières innovantes qui permettront d'économiser de l'énergie et de l'argent.
L'Asie-Pacifique devrait détenir une part de marché majeure
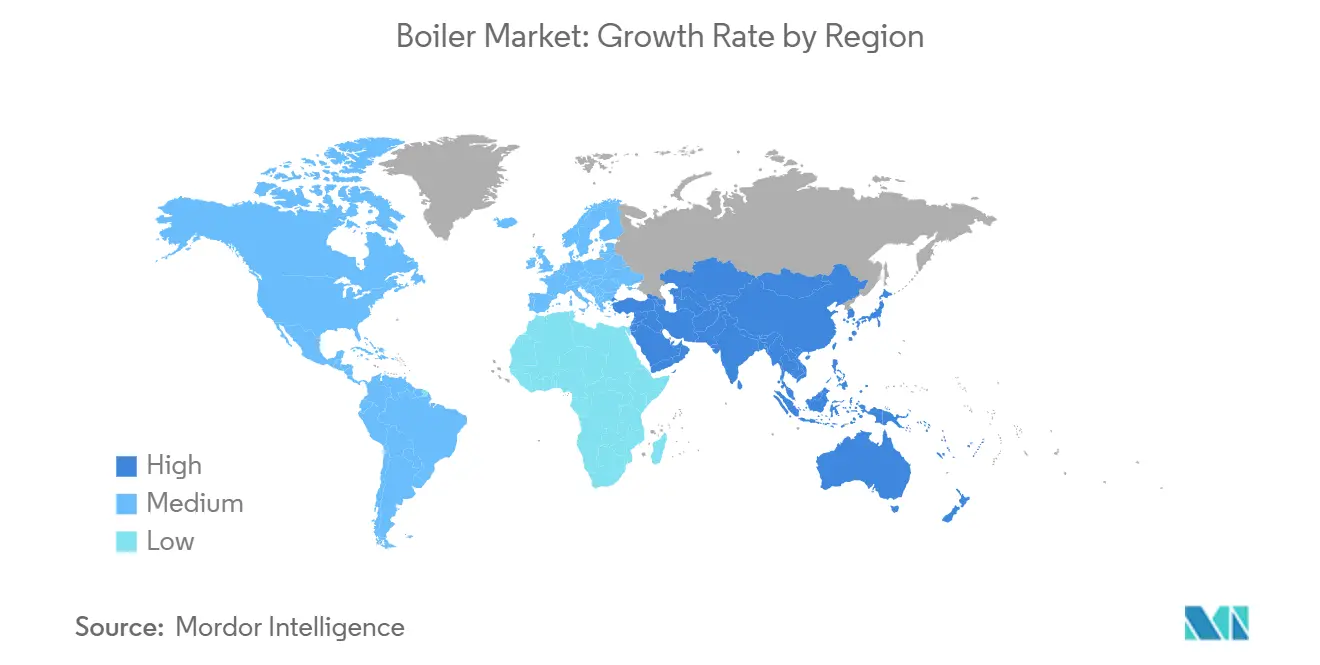
- L'Asie-Pacifique devrait connaître une croissance significative en raison de l'urbanisation croissante et de la hausse des revenus disponibles. La poursuite de l'expansion des projets de construction durable et la réalisation des objectifs de bâtiments à émissions nulles stimuleront le marché des chaudières dans cette région.
- L'Asie-Pacifique dominait le marché avec le plus grand nombre de centrales thermiques et de raffineries en 2021. Avec la croissance démographique et l'urbanisation de la région, la demande d'énergie et d'électricité devrait augmenter au cours de la période de prévision.
- Outre les centrales électriques, selon les statistiques de BP, la région contribue à près de 37,3 % de la capacité mondiale de raffinage et devrait accroître sa capacité de raffinage au cours de la période de prévision. La Chine est le principal pays de la région qui contribuera à 18,3 % de la capacité mondiale de raffinage du pétrole en 2021. De plus, le pays prévoit de représenter 44 % de la capacité de raffinage du pétrole brut dans la région en 2023. Cela devrait stimuler la demande pour le marché étudié.
- Selon le rapport de la Banque mondiale de 2021, l'augmentation de la demande d'électricité et la hausse des prix du gaz, du charbon et du carbone ont entraîné une hausse des prix de l'énergie en Asie, ce qui est la principale raison de l'intérêt croissant pour la gestion de l'énergie. L'ajout de capacités supplémentaires de transmission ou de production d'électricité pourrait contribuer à une gestion efficace de l'énergie. Les chaudières industrielles à haute efficacité énergétique constituent une bonne illustration d'une gestion efficace de l'énergie.
- La raffinerie et le complexe pétrochimique de Pulau Muara Besar, d'une capacité de 14 millions de tonnes par an, devrait être mis en service en 2022. De plus, la raffinerie de Jieyang est une autre raffinerie en cours de construction qui devrait être mise en service au cours de la période de prévision et devrait accroître la demande de chaudières à vapeur. Avec plusieurs projets à venir dans les secteurs de l'énergie, du pétrole et du raffinage du gaz, l'Asie-Pacifique devrait dominer le marché au cours de la période de prévision.
Paysage concurrentiel
Les principaux fabricants dominent le marché mondial des chaudières, qui est très concentré. En raison des améliorations technologiques, les acteurs du secteur cherchent à accroître leur part de marché en développant de nouveaux produits et en améliorant les gammes de produits existantes.
Leaders du secteur des chaudières
-
Mitsubishi Power, Ltd.
-
Valliant Group
-
Thermax Limited
-
A. O. Smith Corporation
-
Weil-McLain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Mitsubishi Power a annoncé un contrat pour fournir des composants de chaudière pour un projet de conversion de combustible dans les centrales électriques de Jeddah South et Shuqaiq en Arabie saoudite. Le périmètre porte principalement sur la modernisation d'actifs thermiques existants, soutenant la demande continue en équipements de chaudière pour rénovation et conversion dans des applications à l'échelle des services publics.
- Mars 2026 : Thermax Limited a annoncé que sa filiale, Thermax Babcock & Wilcox Energy Solutions, a obtenu une commande de package chaudière d'environ 16 milliards INR pour un projet de centrale thermique ultra-supercritique de 1x800 MW au Madhya Pradesh, en Inde. Cette victoire témoigne d'une activité d'approvisionnement continue pour des îlots chaudière à grande capacité et haute pression dans le cadre du développement et de la modernisation du parc thermique indien.
- Février 2025 : Panasonic a annoncé des mesures visant à accélérer son activité de chauffage en Europe, notamment l'expansion de ses solutions de chauffage hydronique pour applications résidentielles. Cela aligne l'attention des fournisseurs sur les portefeuilles de systèmes de chauffage où les chaudières et les composants hydroniques associés se disputent et s'intègrent dans des parcours de rénovation à plus faible émission de carbone sur les principaux marchés européens.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché mondial des chaudières est défini comme les revenus générés par les nouveaux systèmes de chaudières vendus pour la production de vapeur ou d'eau chaude à des fins de chauffage résidentiel, commercial et industriel ainsi que pour les besoins de processus dans les principales régions.
Exclusions du périmètre : Nous excluons les contrats de service après-vente, la plupart des pièces détachées et les coûts d'approvisionnement en combustible, et nous évitons les doubles comptages lorsque les chaudières sont intégrées dans un projet clé en main plus large.
Aperçu de la segmentation
- Par type de chaudière
- Chaudières à eau chaude
- Chaudière à gaz
- Chaudières à vapeur
- Utilisateur final
- Résidentiel
- Commercial
- Industriel
- Géographie
- Amérique du Nord
- Europe
- Asie-Pacifique
- Reste du monde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le cadre du marché, cartographier les moteurs de la demande et maintenir le modèle ancré aux indicateurs publics qui influencent les expéditions et la tarification des chaudières. Nous nous sommes appuyés sur des sources telles que l'Agence internationale de l'énergie pour les tendances liées au combustible et à la chaleur, la Banque mondiale pour les indicateurs macroéconomiques, UN Comtrade pour les flux commerciaux des catégories d'équipements de chaudières, ainsi que les réglementations en matière d'efficacité énergétique ou d'émissions publiées par des agences telles que l'Agence américaine de protection de l'environnement et la Commission européenne.
Nous avons également examiné les rapports annuels des fabricants, les présentations aux investisseurs et des publications sectorielles crédibles afin de comprendre les tendances des commandes, les évolutions du mix produit entre les unités à vapeur et à eau chaude, ainsi que l'effet des mises à niveau en matière d'efficacité. Lorsque des lacunes existaient dans les informations publiques, nous avons utilisé de manière sélective des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des données d'import-export au niveau des expéditions pour vérifier les mouvements d'approvisionnement régionaux. La liste spécifique ci-dessus n'est pas exhaustive, et nous avons consulté de nombreuses autres sources pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens et de courtes enquêtes menés auprès de dirigeants, de responsables produits, de directeurs commerciaux, d'ingénieurs d'usine, de participants à des projets EPC et de partenaires de distribution en Asie-Pacifique, en EMEA et dans les Amériques. Ces échanges ont permis de confirmer les cycles de remplacement, les besoins typiques en capacité de chaudières par utilisation finale, les évolutions de prix régionales, ainsi que la manière dont les réglementations en matière d'émissions et d'efficacité influencent les décisions d'achat à court terme.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 36 % |
| Acteurs de taille plus modeste : 19 % | Managers : 57 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande adressable en chaudières en reliant l'activité des utilisateurs finaux aux besoins de remplacement d'équipements et de nouvelles constructions, puis en appliquant les tendances d'adoption régionales pour les systèmes à vapeur et à eau chaude. Les totaux sont corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des revenus des fournisseurs, les vérifications des canaux sur l'activité des projets et un contrôle de cohérence prix-volume pour les classes de chaudières représentatives, avant que les ajustements finaux ne soient effectués.
Quelques données pratiques font l'essentiel du travail dans le modèle, et nous les avons maintenues traçables afin qu'elles puissent être expliquées lors d'un appel client. Il s'agit notamment de la production industrielle et de l'activité de construction, des ajouts de surface commerciale, des tendances des degrés-jours de chauffage qui influencent l'urgence du remplacement, des signaux de mix énergétique et de prix de l'énergie qui orientent le choix technologique, ainsi que du calendrier de conformité en matière d'efficacité et d'émissions qui peut anticiper les commandes. Lorsque les prix des produits n'étaient pas visibles, nous avons comblé les lacunes à l'aide de fourchettes validées par des entretiens, et nous avons appliqué une conversion de devises régionale cohérente pour l'année de dimensionnement.
Les prévisions utilisent une analyse de scénarios étayée par les avis d'experts sur les cycles d'investissement, le calendrier d'application de la réglementation et les taux attendus de mise à niveau de l'efficacité. Les perspectives à court terme sont ancrées aux pipelines de projets et à la demande de remplacement, et les années plus lointaines sont guidées par des indicateurs macroéconomiques qui ont déjà été testés par rapport à la période historique.
Cycle de validation des données et de mise à jour
La validation est assurée par des recoupements répétés afin que le chiffre final ne repose pas sur un seul flux de données. Notre équipe compare les résultats à des signaux indépendants tels que les flux commerciaux, les principaux indicateurs d'investissement des utilisateurs finaux et les évolutions de prix observées, puis examine tout changement brusque qui ne correspond pas à des événements de marché connus. Si un écart ne peut être expliqué, les répondants sont recontactés et les hypothèses sont réexaminées avant validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique majeurs, des variations importantes des prix des combustibles ou des perturbations de l'approvisionnement qui modifient les commandes. Juste avant la livraison, un analyste effectue une vérification finale pour s'assurer que les dernières publications publiques et les enseignements des entretiens les plus récents sont reflétés dans le modèle.
Estimation du marché mondial des chaudières par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur les chaudières diffèrent souvent même lorsqu'ils semblent couvrir le même sujet, et les écarts proviennent généralement des choix de périmètre et de la manière dont la tarification est traitée selon les régions. Nous observons également des différences lorsqu'un éditeur met à jour ses hypothèses plus fréquemment qu'un autre, notamment lors d'années marquées par des évolutions rapides des coûts énergétiques et des délais de livraison des équipements.
Certaines estimations externes combinent les chaudières avec les générateurs de vapeur ou incluent un ensemble plus large d'quipements thermiques situés à côté des chaudières dans les installations industrielles. Dans le modèle de Mordor Intelligence, seuls les systèmes de chaudières sont comptabilisés, et les équipements adjacents ainsi que les revenus récurrents de services sont exclus, ce qui réduit l'inflation du périmètre et maintient la valeur liée aux ventes d'équipements.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,30 milliards USD (2026) | |
| Portail mondial de recherche A | 71,50 milliards USD (2025) | Utilise une catégorie beaucoup plus large intitulée marché mondial des chaudières, qui inclut probablement des équipements de chauffage supplémentaires et des flux de revenus connexes au-delà des ventes de systèmes de chaudières autonomes, et reflète également une année de référence différente. |
| Éditeur de données sectorielles B | 31,91 milliards USD (2024) | Définit le périmètre comme les chaudières et les générateurs de vapeur, ce qui peut inclure des équipements non liés aux chaudières et faire évoluer le résultat à la hausse, et l'année de référence ainsi que la fenêtre de CAGR diffèrent, ce qui modifie la normalisation des prix et des volumes. |
Le tableau montre que l'écart est principalement dû à ce qui est comptabilisé comme marché des chaudières par rapport à un marché plus large des équipements de production de chaleur, ainsi qu'à l'année utilisée pour la tarification et le calendrier des devises. En limitant le périmètre aux revenus des systèmes de chaudières et en vérifiant les totaux par rapport aux mouvements commerciaux et aux signaux de demande des utilisateurs finaux, nous avons visé un chiffre reproductible et facile à auditer.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des chaudières ?
Le marché mondial des chaudières devrait enregistrer un TCAC de 5,03 % au cours de la période de prévision (2026-2031).
Qui sont les acteurs clés du marché mondial des chaudières ?
Mitsubishi Power, Ltd., Valliant Group, Thermax Limited, A. O. Smith Corporation et Weil-McLain sont les principales entreprises opérant sur le marché mondial des chaudières.
Quelle est la région à la croissance la plus rapide sur le marché mondial des chaudières ?
L'Asie-Pacifique devrait croître au TCAC le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché mondial des chaudières ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché mondial des chaudières.
Quelles années ce rapport sur le marché mondial des chaudières couvre-t-il ?
Le rapport couvre la taille historique du marché mondial des chaudières pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché mondial des chaudières pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.