
Taille et part du marché des mariages de destination dans les pays du GCC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.68 Milliards de dollars |
| Taille du Marché (2026) | 1.97 Milliards de dollars |
| Taille du Marché (2031) | 2.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.98 % |
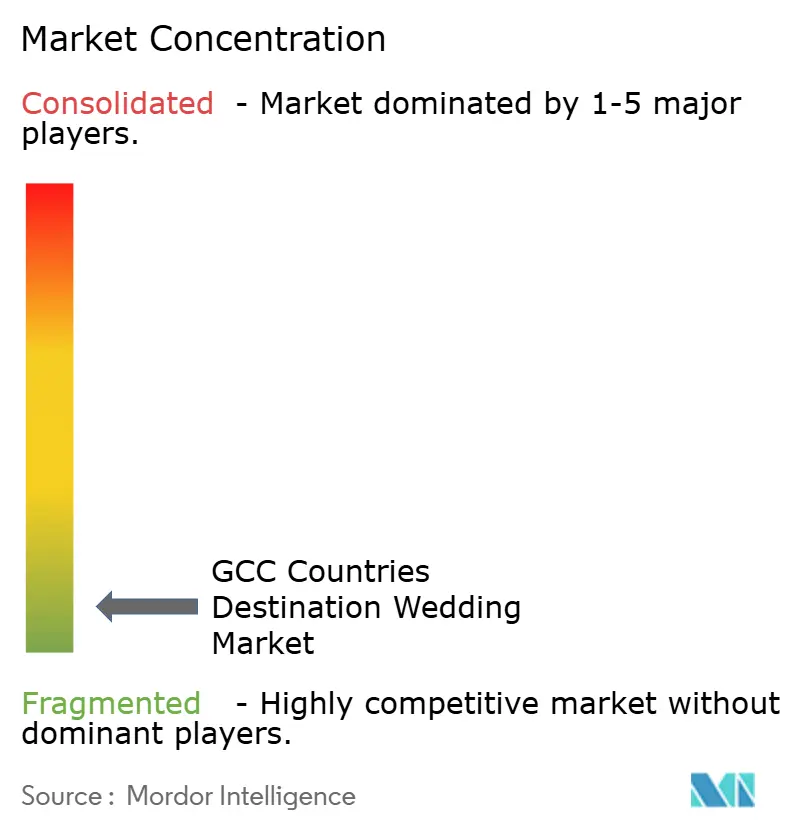
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des mariages de destination dans les pays du GCC par Mordor Intelligence
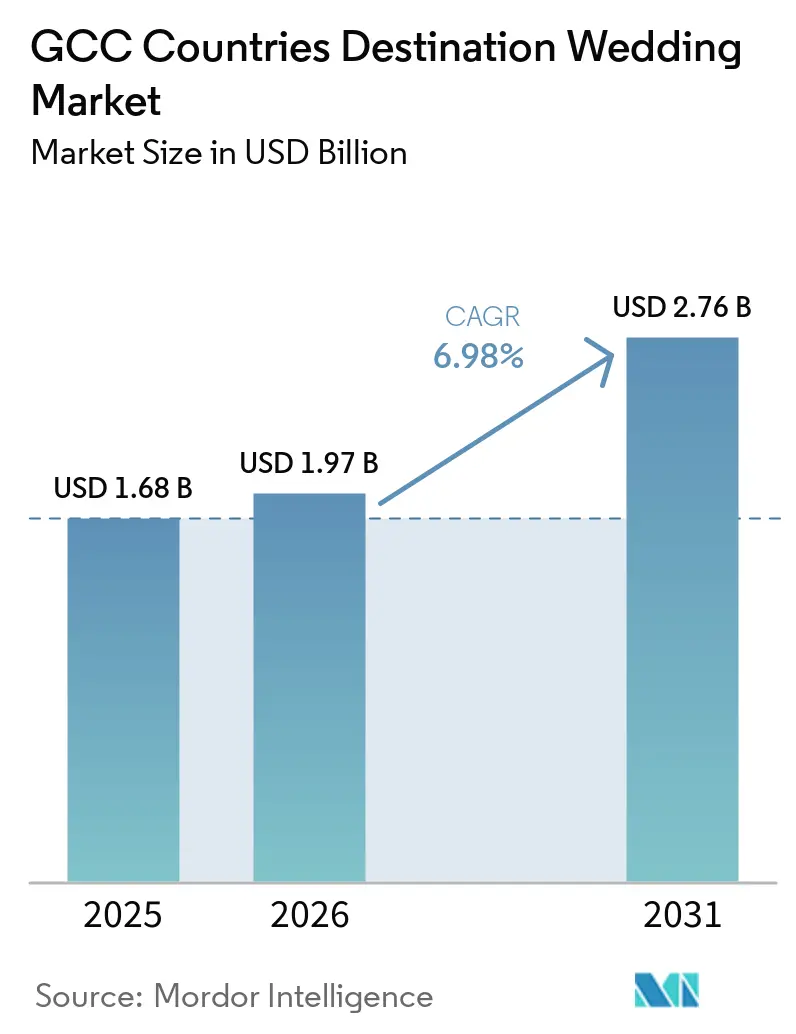
Le marché des mariages de destination dans les pays du GCC devrait croître de 1,68 milliard USD en 2025 à 1,97 milliard USD en 2026 et devrait atteindre 2,76 milliards USD d'ici 2031 à un CAGR de 6,98 % sur la période 2026–2031. La croissance est portée par les investissements dans le tourisme de luxe, une importante population expatriée disposant d'un fort pouvoir d'achat, et un meilleur accès aux voyages pour les couples, les invités et les prestataires. Les Émirats Arabes Unis, en particulier Dubaï, ont enregistré une forte demande en 2025, avec 19,59 millions de visiteurs en séjour et un tarif hôtelier journalier moyen de 579 AED (157,62 USD), soit une hausse de 8 % par rapport à 2024[1]. L'Arabie Saoudite devrait connaître la croissance la plus rapide, à mesure que les destinations axées sur les complexes hôteliers élargissent les options de lieux au-delà des Émirats Arabes Unis, attirant des cérémonies à haute valeur ajoutée. Le marché reste fragmenté, les opérateurs intégrés liés aux hôtels bénéficiant de l'offre groupée d'accès aux lieux, des autorisations d'événements, de l'hébergement et des services de planification. La croissance est confrontée à des défis tels que des saisons de réservation en plein air limitées en raison des chaleurs estivales extrêmes, des restrictions sur l'alcool lors des événements dans certains marchés, et des pressions sur les marges des prestataires causées par la hausse des coûts d'approvisionnement dépassant les prix pratiqués auprès des clients.
Points clés du rapport
- Par type, les mariages de destination nationaux détenaient 55,92 % de la part du marché des mariages de destination dans les pays du GCC en 2025, tandis que les mariages de destination internationaux devraient enregistrer le CAGR le plus rapide de 8,92 % jusqu'en 2031.
- Par taille de mariage, le segment moyen représentait 46,71 % de la part du marché des mariages de destination dans les pays du GCC en 2025, tandis que le segment intime ou micro devrait croître au CAGR le plus rapide de 8,75 % jusqu'en 2031.
- Par dépenses ou budget, les mariages milieu de gamme détenaient 41,84 % de la part du marché des mariages de destination dans les pays du GCC en 2025, tandis que les mariages de luxe devraient enregistrer le CAGR le plus rapide de 9,12 % jusqu'en 2031.
- Par type de service, les lieux et l'hébergement détenaient 30,12 % de la part du marché des mariages de destination dans les pays du GCC en 2025, tandis que la décoration et la thématisation devraient enregistrer le CAGR le plus rapide de 9,84 % jusqu'en 2031.
- Par géographie, les Émirats Arabes Unis représentaient 35,97 % de la part du marché des mariages de destination dans les pays du GCC en 2025, tandis que l'Arabie Saoudite devrait connaître le CAGR le plus rapide de 9,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des mariages de destination dans les pays du GCC
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du revenu disponible et culture des mariages fastueux | +1.8% | Concentré aux Émirats Arabes Unis et en Arabie Saoudite | Court terme (≤ 2 ans) |
| Expansion des visas à l'arrivée et connectivité régionale | +1.0% | Émirats Arabes Unis en tête, retombées vers le Qatar et Oman | Court terme (≤ 2 ans) |
| Impulsion gouvernementale en faveur du tourisme de luxe et du MICE | +1.3% | Arabie Saoudite, Émirats Arabes Unis, Qatar | Moyen terme (2-4 ans) |
| Essor des mariages intimes parmi les expatriés résidents | +0.7% | Émirats Arabes Unis et Qatar | Court terme (≤ 2 ans) |
| Cérémonies hybrides immersives pour les familles de la diaspora | +0.5% | Émirats Arabes Unis, retombées vers Oman et Bahreïn | Moyen terme (2-4 ans) |
| Expansion des lieux de mégaprojets | +0.8% | Arabie Saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du revenu disponible et culture des mariages fastueux
Les habitudes de dépenses dans les pays du GCC soulignent l'importance des mariages à haute valeur ajoutée, qui mettent l'accent sur le statut familial, l'hospitalité et l'expérience des invités. Les budgets restent stables malgré les évolutions entre les réservations nationales et internationales. Sur le marché des mariages de destination, la croissance des revenus repose sur l'augmentation du nombre d'événements et l'amélioration des dépenses par événement grâce aux célébrations sur plusieurs jours, aux divertissements et à la production sur mesure. Les mariages nationaux ont historiquement dominé les revenus, portés par la demande des ressortissants aisés et des résidents de longue durée, même avant de prendre en compte les contributions internationales. Cette tendance explique pourquoi les opérateurs de lieux et les propriétés de luxe recherchent activement les activités liées aux mariages, car des dépenses plus élevées par événement soutiennent la rentabilité et permettent des services groupés tels que la planification, la restauration, la décoration et l'hébergement.
Expansion des visas à l'arrivée et connectivité régionale
Les changements de politique de voyage aux Émirats Arabes Unis ont simplifié la planification pour les couples, les invités, les artistes, les photographes et les spécialistes de l'événementiel. L'introduction de nouvelles catégories de visas de visite en 2025, couvrant les divertissements, les événements, le tourisme maritime et les spécialistes en intelligence artificielle, a accru la flexibilité pour les célébrations de destination. La connectivité de Dubaï, avec un accès direct à de nombreuses villes, renforce sa position sur le marché des mariages de destination dans les pays du GCC. L'intensité des visiteurs a considérablement stimulé les arrivées en séjour cette année-là, soutenant les cérémonies tributaires des arrivées ponctuelles d'invités en provenance d'Inde, d'Europe et d'Asie. Cette connectivité améliore la sélection des lieux et les dépenses annexes, car des cycles de coordination plus courts contribuent à convertir les intentions en réservations confirmées pour les hôtels, les transports, la restauration et les activités de loisirs liées aux célébrations.
Impulsion gouvernementale en faveur du tourisme de luxe et du MICE
Les initiatives soutenues par les gouvernements élargissent le marché des mariages de destination dans les pays du GCC en augmentant l'offre physique de lieux. Aux Émirats Arabes Unis, les solides performances touristiques soutiennent l'ajout de chambres et une tarification plus élevée. L'Arabie Saoudite crée de nouveaux pôles de destination alignés sur la Vision 2030. Le plan Mission 2030 de Jumeirah, incluant la croissance du portefeuille à Dubaï et le futur Jumeirah The Red Sea, illustre comment les opérateurs régionaux tirent parti de ces opportunités. De nombreuses nouvelles propriétés sont à double usage, accueillant des voyageurs de loisirs, des événements d'entreprise et des mariages au sein d'une même infrastructure. Cette approche améliore l'efficacité opérationnelle et diversifie les options de lieux, allant des villas intimes aux grandes plages et salles de bal[2].
Essor des mariages intimes parmi les expatriés résidents
Les expatriés résidents influencent la demande de mariages différemment des grands événements familiaux traditionnels, en particulier dans les centres urbains tels que Dubaï, Abou Dhabi et Doha. Ces couples préfèrent des listes d'invités plus réduites, un meilleur contrôle de la conception et des cérémonies juridiquement simples, évitant les complexités des déplacements familiaux transfrontaliers. Cela s'aligne avec le marché des mariages de destination dans les pays du GCC, qui répond aux besoins des résidents recherchant des cadres de luxe locaux. Les réformes du mariage civil d'Abou Dhabi ont élargi les options pour les couples de nationalités différentes, tandis que Dubaï offre des lieux diversifiés, notamment des plages, des déserts et des sites patrimoniaux, grâce à son vaste parc hôtelier. Les mariages intimes menés par des résidents ne remplacent pas les grands événements, mais contribuent à un flux régulier de réservations à délai court et axées sur le design, réduisant la dépendance aux grandes célébrations de la haute saison.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Chaleur estivale extrême limitant les lieux en plein air | -0.3% | Tous les pays du GCC, plus sévère au Koweït, au Qatar et aux Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Réglementations sur les événements et l'alcool dans certains États du GCC | -0.3% | Arabie Saoudite principalement, restrictions partielles au Koweït | Moyen terme (2-4 ans) |
| Exposition à l'ancrage monétaire face à l'inflation importée | -0.2% | Tous les pays du GCC | Moyen terme (2-4 ans) |
| Pénurie de planificateurs de mariages multiculturels spécialisés | -0.2% | Émirats Arabes Unis et Qatar, densité la plus élevée de mariages multinationaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Chaleur estivale extrême limitant les lieux en plein air
Le marché des mariages de destination dans les pays du GCC est confronté à des défis liés au climat, car les lieux populaires de la région sont souvent en plein air, en bord de mer, dans le désert ou dans des jardins. Les températures estivales élevées limitent la saison des cérémonies en plein air à la période d'octobre à avril. Cette restriction accroît la demande de lieux, fait monter les prix pendant les mois de pointe et allonge les délais de réservation pour les propriétés offrant un attrait en bord de mer ou en plein air. Les hôtels répondent à ce problème en proposant des salles de bal intérieures et des espaces climatisés. Par exemple, Atlantis The Palm propose des lieux de grande capacité pour accueillir un nombre important d'invités. Cependant, la chaleur reste une préoccupation, car les clients privilégient souvent les conditions météorologiques à la qualité des services, à la décoration ou aux normes d'hospitalité lorsqu'ils comparent les pays du GCC avec des destinations insulaires ou méditerranéennes.
Réglementations sur les événements et l'alcool dans certains États du GCC
Les différences réglementaires au sein des pays du GCC créent des conditions inégales sur le marché des mariages de destination. En Arabie Saoudite, l'environnement sans alcool a un impact sur les offres de boissons et influence la façon dont les planificateurs conçoivent les forfaits d'hospitalité, en particulier pour les couples internationaux habitués à des options variées en matière de restauration et de boissons. Les opérateurs s'adaptent à ces conditions. Par exemple, le Four Seasons Resort and Residences Red Sea axe ses offres de mariage sur l'expérience de destination plutôt que sur les célébrations centrées sur l'alcool. Les réglementations n'éliminent pas la demande, mais reconfigurent les préférences des clients, les conceptions d'événements et la répartition des revenus entre les prestataires. Les propriétés et les planificateurs qui intègrent la conformité locale dans leurs offres de services sont susceptibles d'obtenir de meilleurs résultats que ceux qui traitent les réglementations comme des obstacles abordés tardivement dans le processus de planification[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de mariage de destination : les réservations nationales soutiennent les revenus tandis que l'international s'accélère
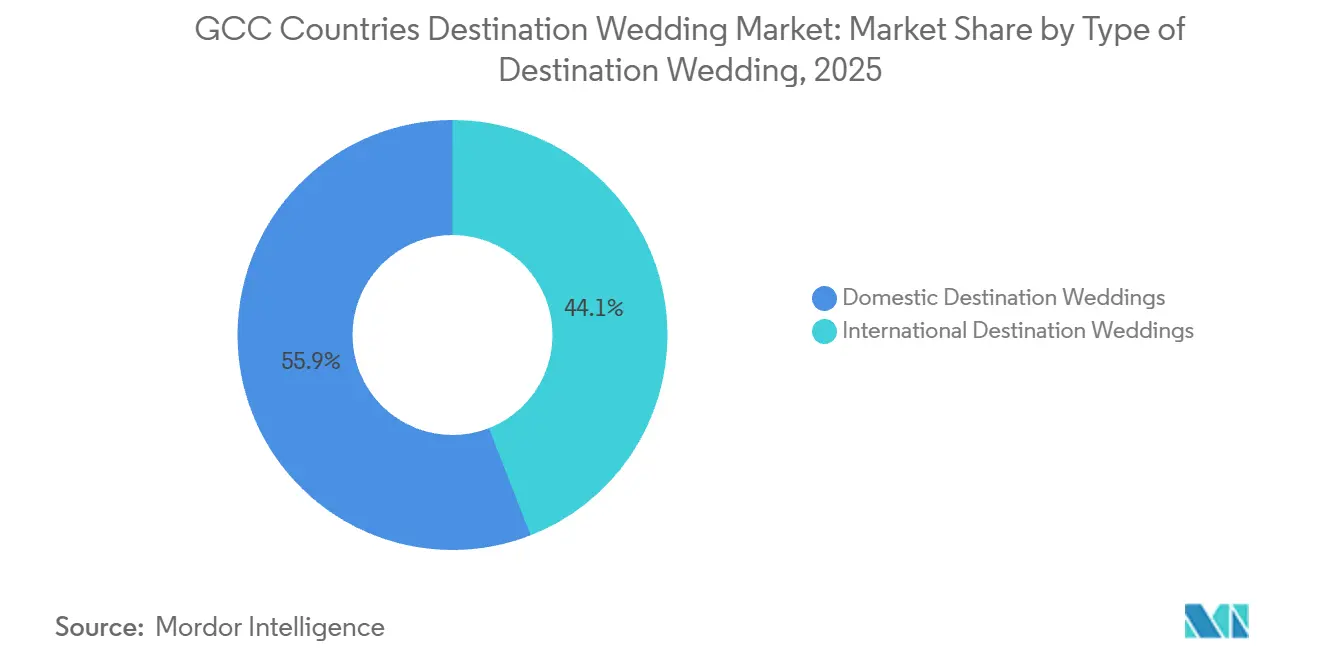
Les mariages de destination nationaux représentaient 55,92 % de la part du marché des mariages de destination dans les pays du GCC en 2025, soulignant l'importance des célébrations menées par les résidents. Ce segment bénéficie des ressortissants aisés du GCC, des expatriés de longue durée et des familles qui préfèrent organiser des événements localement. Les principaux avantages comprennent la familiarité avec les lieux, une logistique simplifiée pour les invités et un meilleur contrôle de la qualité des prestataires. Ces facteurs stimulent les dépenses en divertissement, hébergement et conceptions d'événements sur plusieurs jours, même avec des listes d'invités plus réduites. Les mariages nationaux constituent la base de revenus pour les hôtels, les planificateurs, les décorateurs et les partenaires de restauration tout au long de l'année.
Les mariages de destination internationaux devraient croître à un CAGR de 8,92 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide. La croissance est portée par les couples d'Asie du Sud, d'Europe et d'Asie de l'Est qui considèrent de plus en plus les lieux du GCC comme des alternatives de luxe aux destinations traditionnelles. Vivaah Weddings illustre cette tendance, ayant organisé une célébration de trois jours dans plusieurs lieux, notamment Hilton Al Habtoor City, Delano Dubai, Four Seasons Jumeirah Beach et Atlantis The Royal. Cela démontre comment les événements multi-lieux et les itinéraires prolongés pour les invités stimulent les revenus. Le marché des mariages de destination dans les pays du GCC opère sur deux fronts : les réservations nationales assurent la stabilité et l'échelle, tandis que les réservations internationales stimulent la croissance et la visibilité. Cette double demande nécessite des stratégies de positionnement segmentées, car les exigences de service, les cycles de vente et les priorités en matière de lieux diffèrent entre les clients locaux et internationaux[4].
Par taille de mariage : la taille moyenne domine le marché tandis que les formats micro gagnent en pertinence stratégique
Le segment moyen (50 à 200 invités) représentait 46,71 % de la taille du marché des mariages de destination dans les pays du GCC en 2025, ce qui en fait un axe prioritaire pour les opérateurs de la région. Ce format s'aligne sur les normes sociales des familles du GCC et de la diaspora, offrant une participation significative des invités sans les complexités des événements à grande échelle. Les hôtels bénéficient des mariages de taille moyenne car ils permettent une gestion efficace des inventaires de banquets, des blocs de chambres et de la planification des transports par rapport aux événements plus importants. Cette combinaison de pertinence culturelle, de praticité logistique et de capacité de dépenses rend la catégorie moyenne attractive tant pour les lieux établis que pour les nouveaux entrants sur le marché des mariages de destination dans les pays du GCC.
La catégorie intime ou micro devrait croître à un CAGR de 8,75 % jusqu'en 2031, reflétant l'évolution des préférences des acheteurs. Les jeunes couples résidents et les couples de nationalités différentes réduisent le nombre d'invités tout en augmentant les dépenses en personnalisation, qualité de la restauration, décoration et expériences sur mesure. Ce format bénéficie également des stratégies de tarification en semaine et des réformes juridiques aux Émirats Arabes Unis qui simplifient les célébrations civiles ou mixtes plus modestes. Bien que plus petits que les mariages de taille moyenne, les micro-mariages sont significatifs pour le marché des mariages de destination dans les pays du GCC. Ils utilisent efficacement les inventaires de villas, terrasses, jardins et lieux de charme, diversifiant la demande au-delà des grandes réceptions familiales traditionnelles.
Par dépenses/budget : le milieu de gamme détient un poids structurel tandis que le luxe offre des rendements supérieurs
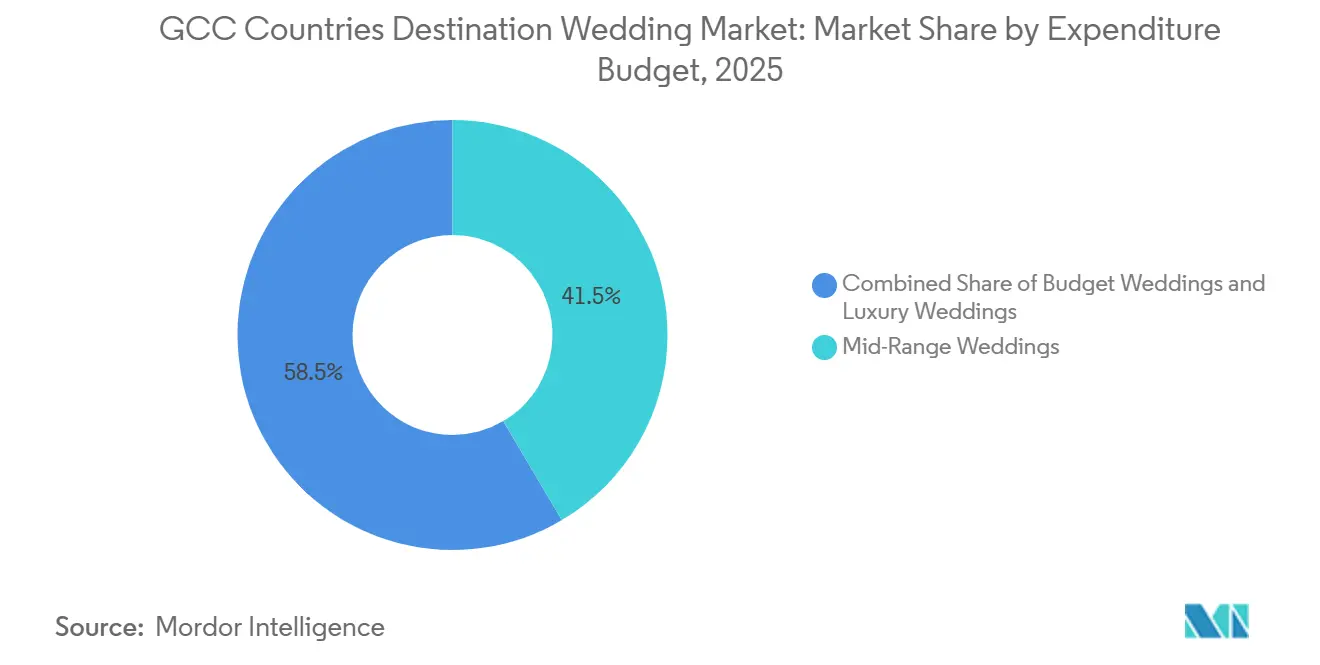
Les mariages milieu de gamme représentaient 41,84 % des revenus en 2025, ce qui en fait un segment clé du marché des mariages de destination dans les pays du GCC. Cette catégorie est portée par les expatriés résidents et les ménages à revenus moyens supérieurs qui répartissent soigneusement leurs budgets entre les lieux, la photographie, l'hospitalité des invités et la décoration. Les Émirats Arabes Unis, le Qatar et Bahreïn, avec leurs importantes populations expatriées, soutiennent une demande régulière pour ce segment. Les clients milieu de gamme privilégient des lieux fiables et le confort des invités plutôt que l'exclusivité, maintenant la compétitivité des hôtels dotés d'une solide infrastructure événementielle. Malgré l'attention que reçoivent les mariages ultra-luxueux, les mariages milieu de gamme revêtent une importance structurelle sur le marché.
Les mariages de luxe devraient croître à un CAGR de 9,12 % jusqu'en 2031, le plus rapide dans cette segmentation. La croissance est soutenue par une offre croissante de lieux haut de gamme, tels que ceux de la mer Rouge et d'AlUla, qui accueillent des budgets d'événements plus élevés. Le programme de mariages et lunes de miel de Kempinski, lancé en septembre 2025, illustre comment les marques hôtelières se concentrent sur les voyages axés sur les célébrations plutôt que sur les ventes d'événements généraux. Le marché des mariages de destination dans les pays du GCC pour les formats de luxe se développe grâce à la création de lieux construits à cet effet ou repositionnés pour répondre aux clients aisés. Les mariages économiques restent présents mais font face à des limites de croissance en raison des coûts de base élevés liés aux lieux agréés et aux composants d'événements importés.

Par type de service/prestataire : les dépenses liées aux lieux dominent tandis que la décoration gagne du terrain
Les lieux et l'hébergement représentaient 30,12 % de la taille du marché des mariages de destination dans les pays du GCC en 2025, soulignant le rôle central du choix du lieu dans la planification budgétaire. Un lieu comprend souvent des chambres pour les invités, des autorisations, des espaces événementiels, des services de restauration, des espaces de préparation pour les mariées et un soutien à la planification. Les opérateurs affiliés aux hôtels conservent un avantage sur les planificateurs indépendants, en particulier pour les événements de grande envergure ou sur plusieurs jours. Une fois que les couples choisissent une propriété, les achats connexes suivent fréquemment au sein du même réseau d'opérateurs, renforçant la nature axée sur les lieux du marché.
La décoration et la thématisation devraient croître à un CAGR de 9,84 % jusqu'en 2031, ce qui en fait le segment de services à la croissance la plus rapide. Les couples préfèrent de plus en plus les transformations immersives des lieux aux configurations florales et d'éclairage standard. Cette tendance oriente les dépenses vers la direction créative, la fabrication sur mesure, l'éclairage avancé et la conception d'expériences, stimulant la spécialisation des fournisseurs. La décoration évolue d'un rôle de soutien à un élément d'identité clé sur le marché des mariages de destination dans les pays du GCC. Dans des villes comme Dubaï et Riyad, la différenciation visuelle est devenue significative. Pour les prestataires, des opportunités existent, mais la gestion des marges nécessite un approvisionnement rigoureux en raison de la dépendance aux chaînes d'approvisionnement importées pour de nombreux composants de décoration.
Analyse géographique
Les Émirats Arabes Unis détenaient 35,97 % de la part du marché des mariages de destination dans les pays du GCC en 2025, maintenant leur position de leader. Cela était dû à la connectivité aérienne mondiale, à une forte densité d'hôtels de luxe, à des formats de cérémonie flexibles et à une reconnaissance internationale. Dubaï a enregistré 19,59 millions de visiteurs internationaux en séjour en 2025, avec 154 264 chambres d'hôtel réparties dans 827 établissements, offrant des options de lieux et d'hébergement inégalées. Le RevPAR hôtelier de Dubaï a atteint 467 AED (127 USD) en 2025, renforçant le rôle central des Émirats Arabes Unis sur le marché des mariages de destination dans les pays du GCC en offrant des options diversifiées avec une commodité logistique.
L'Arabie Saoudite devrait croître à un CAGR de 9,54 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché des mariages de destination dans les pays du GCC. La croissance est portée par de nouveaux quartiers touristiques, des projets côtiers de luxe et des lieux patrimoniaux. Des développements comme Sindalah de NEOM et les projets de la mer Rouge introduisent de nouvelles catégories de destinations, tandis que Banyan Tree AlUla ajoute un cadre désertique et patrimonial. La future propriété de Jumeirah en mer Rouge souligne la demande soutenue pour les lieux de mariage en Arabie Saoudite.
Le Qatar, Oman, le Koweït et Bahreïn contribuent à des parts de revenus plus modestes mais offrent des niches distinctes. Le Qatar bénéficie de complexes hôteliers intégrés et attire les célébrations de la diaspora d'Asie du Sud et du GCC. Oman est connu pour ses grands mariages en complexes hôteliers avec de grandes salles de bal et des lieux en bord de mer comme Al Bustan Palace. Bahreïn se concentre sur le luxe intime et les lieux en bord de mer, soutenu par des projets comme Kempinski Harbour Heights. L'intégration commerciale régionale reste significative, le Gulf Bride Show 2026 à Abou Dhabi favorisant la collaboration transfrontalière entre prestataires et la prestation de services.
Paysage concurrentiel
Le marché des mariages de destination dans les pays du GCC est fragmenté, les principaux acteurs détenant collectivement une faible part du chiffre d'affaires total. Vivaah Weddings, Atlantis The Palm, Jumeirah Group, Four Seasons Hotels and Resorts et QnA International figurent parmi les principaux contributeurs. Cette répartition souligne l'absence d'un acteur dominant, le marché étant partagé entre des hôtels de luxe mondiaux, des groupes hôteliers régionaux, des planificateurs spécialisés et des prestataires indépendants. La structure reflète la demande de personnalisation, d'alignement culturel et de style de lieu aux côtés de la notoriété de la marque.
Les opérateurs liés aux lieux détiennent un avantage concurrentiel sur les planificateurs indépendants, en particulier pour les formats de grande envergure. Atlantis The Palm propose plusieurs espaces événementiels et une capacité d'accueil importante, ce qui rend difficile la tâche des planificateurs externes sans partenariats hôteliers. Jumeirah élargit ses offres liées aux mariages grâce à de nouveaux développements à Dubaï et à sa future propriété en mer Rouge, répondant à des demandes diversifiées. Kempinski a lancé un segment dédié aux mariages et lunes de miel dans ses propriétés, axé sur des solutions événementielles intégrées combinant lieu, hébergement et conception d'expériences.
Les planificateurs indépendants et spécialisés restent pertinents grâce à leur capacité à fournir une direction créative, une coordination multiculturelle et une flexibilité dans l'utilisation de plusieurs lieux. La participation de Vivaah Celebrations à l'EWPC 2025 RAK 2.0 démontre les efforts pour construire des réseaux de prestataires et une pertinence transfrontalière. Le rôle d'Arabia Weddings dans l'étape de Dubaï du WIM Tour 2026 met en évidence l'activité croissante dans les écosystèmes professionnels de planification, d'approvisionnement et de partenariats. Cependant, le marché manque d'une marque de planification basée en Arabie Saoudite avec une expertise culturelle régionale et une envergure suffisante. Ce manque représente des opportunités pour les opérateurs ancrés localement de tirer parti de la technologie, des services multilingues et des partenariats avec des lieux pour répondre efficacement au paysage fragmenté.
Leaders du secteur des mariages de destination dans les pays du GCC
-
Vivaah Weddings
-
Atlantis The Palm (Kerzner)
-
Jumeirah Group
-
Four Seasons Hotels & Resorts
-
QnA International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2025 : L'Autorité fédérale pour l'identité, la citoyenneté, les douanes et la sécurité portuaire (ICP) des Émirats Arabes Unis a introduit quatre catégories de visas de visite pour les spécialistes en intelligence artificielle, les divertissements, les événements et le tourisme de croisière et de bateaux de plaisance. Chaque catégorie nécessite un sponsor ou une entité hôte basé aux Émirats Arabes Unis et agréé dans le secteur concerné.
- Septembre 2025 : Kempinski Hotels a lancé sa collection mondiale de mariages et lunes de miel, proposant des forfaits romantiques sur mesure dans des destinations historiques et de luxe. Le programme comprend un soutien à la planification sur site pour des événements personnalisés et présente un portefeuille de retraites alpines et de complexes tropicaux adaptés aux couples.
- Avril 2025 : Dubai Holding et Jumeirah Group ont annoncé trois projets de luxe, dont le complexe Jumeirah Asora Bay sur La Mer South, dont l'ouverture est prévue en 2029. Dans le cadre de la stratégie « Mission 2030 » visant à doubler le portefeuille de Jumeirah, l'expansion a été dévoilée lors de l'Arabian Travel Market (ATM 2025) pour renforcer le secteur de l'hôtellerie de luxe de Dubaï.
- Février 2025 : Vivaah Celebrations a participé à la 14e Conférence de planification de mariages exotiques (EWPC 2025 RAK 2.0) du 26 au 28 février 2025 à Ras Al Khaimah pour établir des collaborations internationales, élargir son réseau de prestataires dans les pays du GCC et améliorer les standards des mariages de destination de luxe.
Périmètre du rapport sur le marché des mariages de destination dans les pays du GCC
| Mariages de destination nationaux |
| Mariages de destination internationaux |
| Intime / Micro (moins de 50 invités) |
| Moyen (50 - 200 invités) |
| Grand/Fastueux (plus de 200 invités) |
| Mariages économiques |
| Mariages milieu de gamme |
| Mariages de luxe |
| Lieu et hébergement |
| Voyage et transport |
| Organisation et coordination d'événements |
| Restauration et boissons |
| Divertissement et photographie |
| Décoration et thématisation |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Qatar |
| Koweït |
| Oman |
| Bahreïn |
| Par type de mariage de destination | Mariages de destination nationaux |
| Mariages de destination internationaux | |
| Par taille de mariage | Intime / Micro (moins de 50 invités) |
| Moyen (50 - 200 invités) | |
| Grand/Fastueux (plus de 200 invités) | |
| Par dépenses/budget | Mariages économiques |
| Mariages milieu de gamme | |
| Mariages de luxe | |
| Par type de service/prestataire | Lieu et hébergement |
| Voyage et transport | |
| Organisation et coordination d'événements | |
| Restauration et boissons | |
| Divertissement et photographie | |
| Décoration et thématisation | |
| Par géographie | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Koweït | |
| Oman | |
| Bahreïn |
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des mariages de destination dans les pays du GCC en 2026 ?
La taille du marché des mariages de destination dans les pays du GCC est estimée à 1,97 milliard USD en 2026 et devrait atteindre 2,76 milliards USD d'ici 2031 à un CAGR de 6,98 %.
Quel pays mène la demande de mariages dans les pays du GCC ?
Les Émirats Arabes Unis ont dominé la région en 2025 avec une part de revenus de 35,97 %, soutenue par de solides liaisons aériennes internationales, un vaste inventaire hôtelier et des formats de cérémonie flexibles.
Quelle destination connaît la croissance la plus rapide jusqu'en 2031 ?
L'Arabie Saoudite devrait se développer le plus rapidement, avec un CAGR prévu de 9,54 %, porté par de nouveaux complexes hôteliers de luxe, le développement de la mer Rouge et la création d'une infrastructure touristique plus large.
Les cérémonies nationales ou internationales génèrent-elles davantage de revenus aujourd'hui ?
Les mariages de destination nationaux étaient en tête avec 55,92 % des revenus en 2025, bien que les mariages de destination internationaux devraient croître plus rapidement à un CAGR de 8,92 % jusqu'en 2031.
Quelle catégorie de services capte la plus grande part des dépenses ?
Les lieux et l'hébergement détenaient 30,12 % des dépenses en 2025, reflétant l'importance des forfaits groupés d'hôtel, d'espace événementiel et de séjour des invités dans la région.
Quels sont les principaux risques affectant la croissance dans les destinations de mariage du GCC ?
Les principales contraintes sont la chaleur estivale extrême, les réglementations inégales sur les événements et l'alcool selon les marchés, l'inflation des coûts importés et la pénurie de planificateurs dotés d'une solide capacité d'exécution multiculturelle.