
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
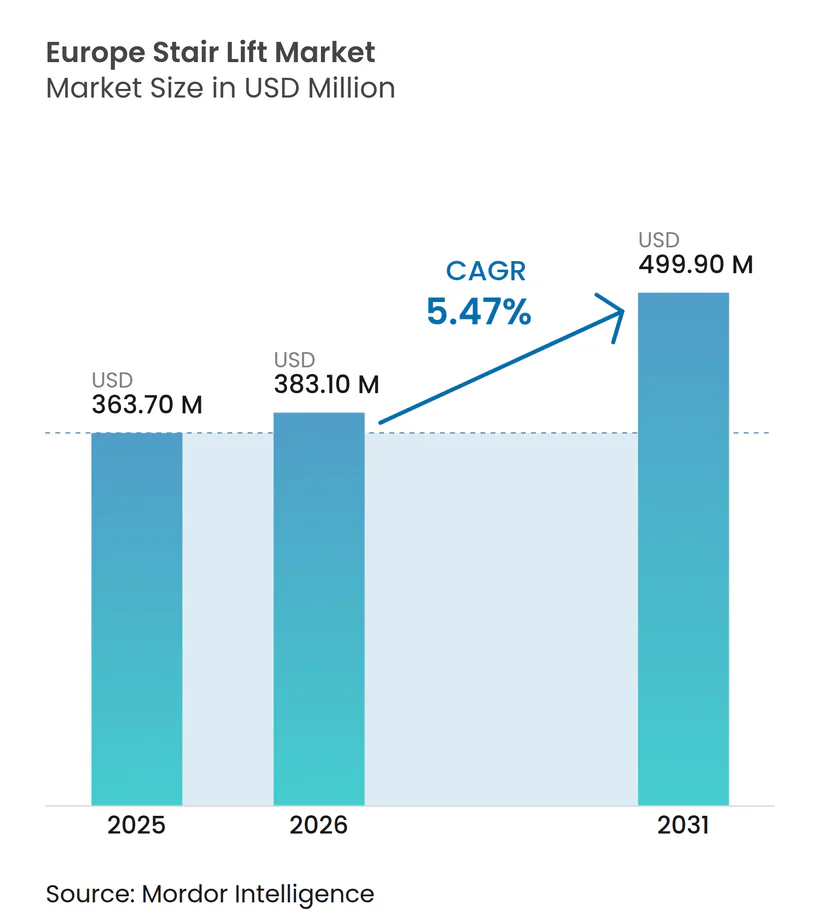
| Taille du marché de l'année de base (2025) | 363.70 Millions de dollars américains |
| Taille du Marché (2026) | 383.10 Millions de dollars américains |
| Taille du Marché (2031) | 499.90 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.47 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des monte-escaliers par Mordor Intelligence
La taille du marché européen des monte-escaliers était évaluée à 363,70 millions USD en 2025 et devrait croître de 383,10 millions USD en 2026 pour atteindre 499,90 millions USD d'ici 2031, à un TCAC de 5,47 % au cours de la période de prévision (2026-2031). Une base de résidents âgés de 65 ans et plus en constante expansion, représentant déjà plus d'un cinquième de la population de la région, élargit régulièrement la demande adressable.[1] La prévalence croissante du handicap, associée à une forte préférence pour le vieillissement à domicile, maintient une activité de conversion soutenue, notamment dans les logements occupés par leurs propriétaires pouvant supporter des dépenses de rénovation. Les incitations fiscales, allant du régime d'exonération de TVA du Royaume-Uni aux subventions de la Pflegekasse allemande, allègent les coûts initiaux et élargissent l'accès. Les fabricants concentrent leur attention sur les systèmes de rails modulaires et les composants standardisés en usine, réduisant les délais d'installation et aidant les modèles courbes à gagner du terrain. L'attention concurrentielle se déplace vers les abonnements de location, l'interopérabilité avec la maison connectée et les diagnostics à distance basés sur l'IoT qui réduisent les temps d'arrêt et renforcent l'économie après-vente, tandis que la loi européenne sur l'accessibilité consolide les normes de conformité technique qui favorisent les prestataires bien capitalisés.
Principaux enseignements du rapport
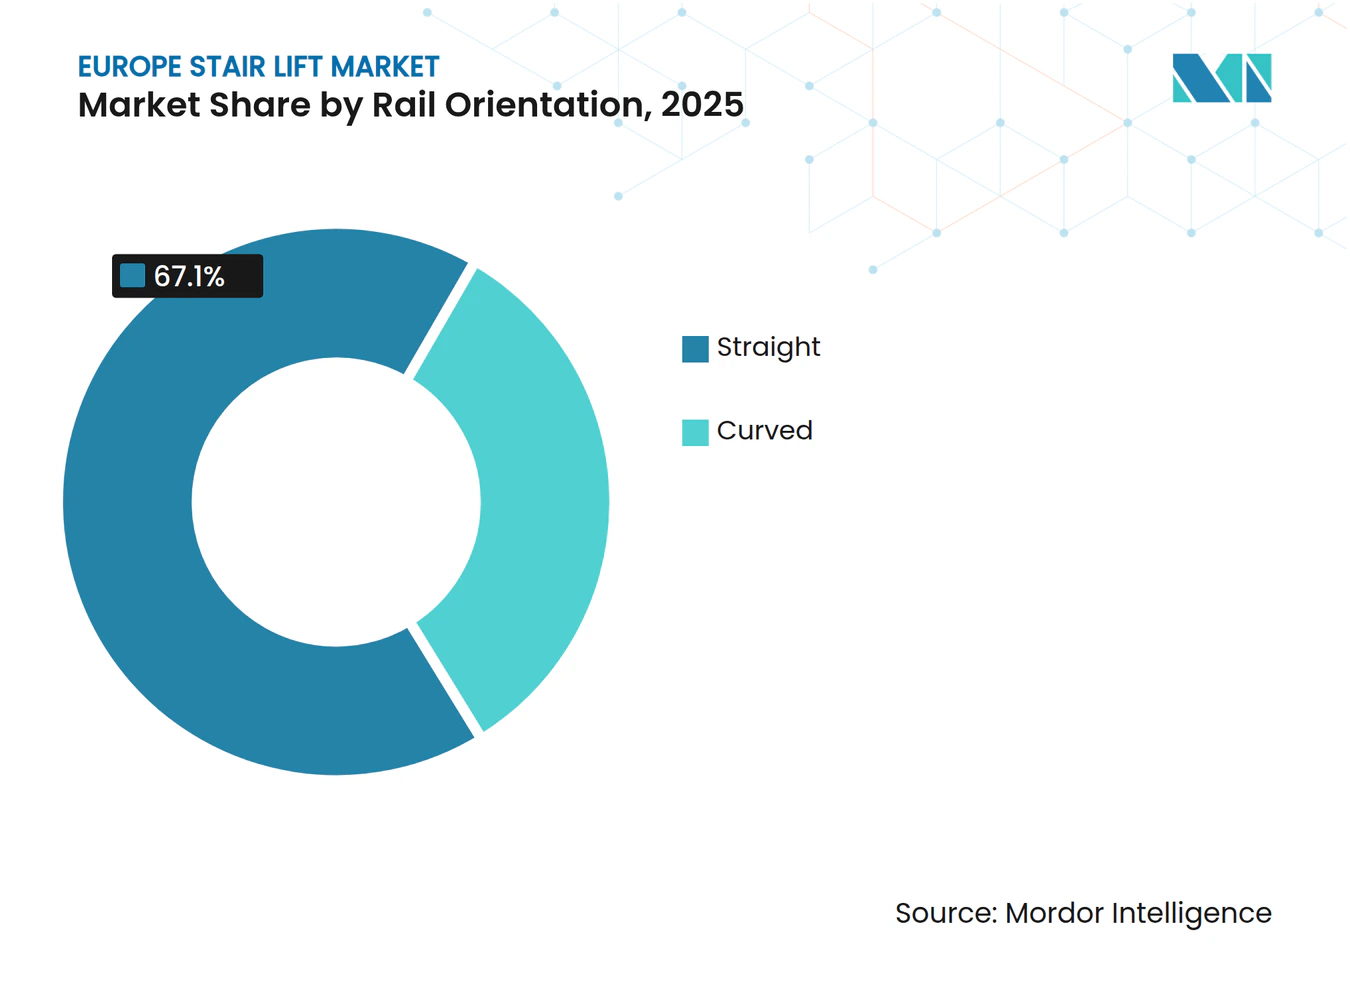
- Par orientation du rail, les modèles droits ont capturé 67,10 % de la part du marché européen des monte-escaliers en 2025, tandis que les variantes courbes devraient croître à un TCAC de 10,72 % jusqu'en 2031.
- Par orientation de l'utilisateur, les configurations assises détenaient 71,80 % de la taille du marché européen des monte-escaliers en 2025, tandis que les unités debout devraient se développer à un TCAC de 9,42 % jusqu'en 2031.
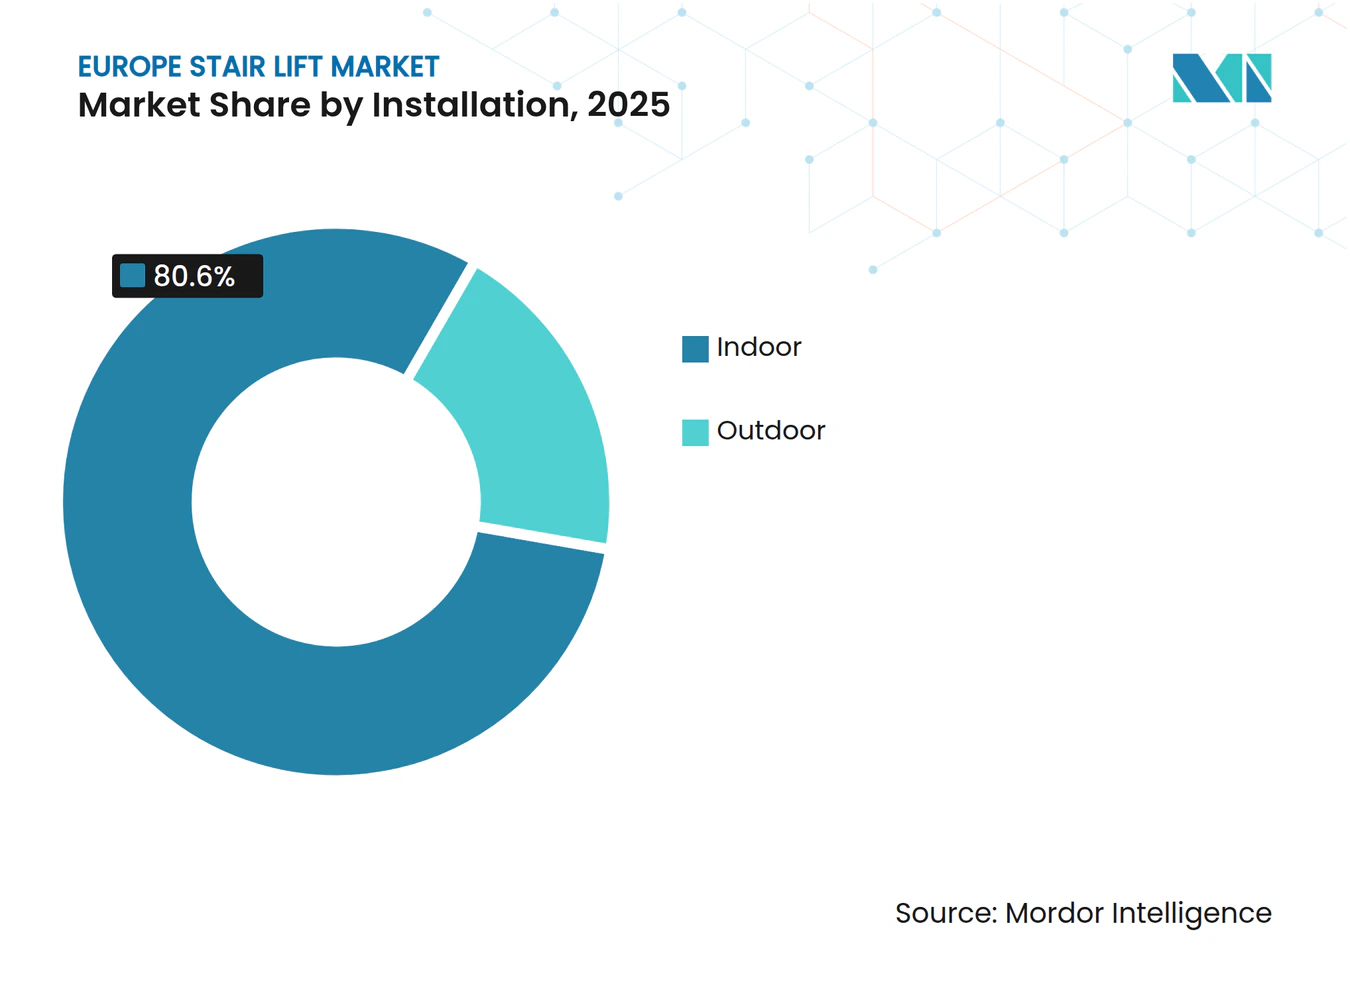
- Par site d'installation, les systèmes intérieurs représentaient 80,60 % de la part du marché européen des monte-escaliers en 2025, les modèles extérieurs étant positionnés pour un TCAC de 10,28 % sur la même période.
- Par application, les environnements résidentiels représentaient 68,05 % de la taille du marché européen des monte-escaliers en 2025, et les établissements de santé devraient enregistrer un TCAC de 9,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs déterminants*
| Facteur déterminant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Proportion croissante de personnes âgées et prévalence du handicap | +2.80% | À l'échelle européenne, plus élevée en Italie, au Portugal et en Bulgarie | Long terme (≥ 4 ans) |
| Préférence croissante pour les soins à domicile afin d'éviter l'institutionnalisation | +2.10% | Royaume-Uni, Allemagne, Pays-Bas, France | Moyen terme (2-4 ans) |
| Avancées dans la fabrication de rails modulaires et les kits de rénovation | +1.50% | Centres de fabrication en Allemagne, au Royaume-Uni et en République tchèque | Court terme (≤ 2 ans) |
| Subventions et régimes d'exonération de TVA pour les aides à la mobilité | +1.20% | Royaume-Uni, Allemagne, Autriche, Pays-Bas | Moyen terme (2-4 ans) |
| Émergence de modèles de location et d'abonnement | +0.90% | Royaume-Uni, Allemagne, France | Court terme (≤ 2 ans) |
| Intégration à la maison connectée et diagnostics à distance basés sur l'IoT | +0.50% | Pays nordiques, Allemagne, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Proportion croissante de personnes âgées et prévalence du handicap
La structure d'âge de l'Europe évolue vers des cohortes plus âgées à mesure que la génération du baby-boom entre dans un âge avancé, élargissant le bassin de clients potentiels pour les produits d'accessibilité. La population âgée de 65 ans et plus est passée de 90,5 millions en 2019 à 97,8 millions en 2024 et devrait dépasser 129,8 millions d'ici 2050. Les limitations de mobilité s'intensifient avec l'âge, créant une demande soutenue pour les monte-escaliers qui permettent un déplacement vertical sécurisé à l'intérieur des maisons à plusieurs étages. Les femmes âgées connaissent des contraintes de mobilité plus importantes que les hommes, une dynamique qui influence le marketing des produits et l'accent mis sur les fonctionnalités. Les régions rurales, où les résidents plus âgés sont plus concentrés et où les logements équipés d'ascenseurs sont rares, représentent un terrain fertile pour les activités de rénovation. Des pays comme l'Italie, le Portugal et la Bulgarie, qui affichent les plus grandes proportions de personnes âgées, présentent un potentiel à long terme particulièrement fort pour le marché européen des monte-escaliers.
Préférence croissante pour les soins à domicile afin d'éviter l'institutionnalisation
Les ménages à travers l'Europe optent de plus en plus pour des soins communautaires ou à domicile plutôt que pour un placement en maison de retraite. Le recours aux services de soins à domicile parmi les personnes âgées de 75 ans et plus a fortement augmenté pendant la pandémie et reste élevé alors que les autorités de santé publique promeuvent la vie autonome. La prudence financière sous-tend ce choix ; les frais journaliers moyens en maison de retraite dépassent souvent le coût d'installation d'un monte-escalier sur deux ans de résidence. Les propriétaires handicapés affichent également une incidence plus élevée de difficultés financières, rendant les rénovations ponctuelles complétées par des subventions ou des exonérations de TVA plus attractives que les frais institutionnels récurrents. Des instruments politiques tels que la subvention pour installations adaptées aux personnes handicapées du Royaume-Uni et les allocations d'adaptation de l'Allemagne renforcent cette préférence en réduisant les dépenses en capital. En conséquence, les taux de conversion dans les logements occupés par leurs propriétaires continuent de progresser, notamment sur les marchés dotés de processus de demande de subvention simplifiés.
Avancées dans la fabrication de rails modulaires et les kits de rénovation
Les fournisseurs repensent les rails en segments modulaires préfabriqués pouvant être coupés, ajustés et assemblés sur site, transformant ainsi l'économie des installations courbes. Les lignes de production en République tchèque et au Royaume-Uni utilisent désormais le soudage guidé par laser et le contrôle qualité automatisé pour raccourcir les délais de livraison, réduire les déchets de matériaux et augmenter le débit.[2] Les installateurs bénéficient de composants plus légers qui s'adaptent aux escaliers étroits ou sinueux sans modifications structurelles, élargissant la demande adressable dans les propriétés patrimoniales courantes à travers l'Europe. Les conceptions modulaires minimisent également les temps d'arrêt entre la prise de mesures et la mise en service, réduisant les cycles de projet de plusieurs semaines à quelques jours dans de nombreux cas. Un coût de fabrication par unité plus faible permet aux revendeurs de défendre leurs marges tout en proposant des prix plus compétitifs, une combinaison qui accélère les cycles de remplacement des équipements vieillissants. Les investissements continus dans la fabrication additive, notamment pour les supports et les boîtiers d'engrenages sur mesure, devraient maintenir cette trajectoire de coûts positive.
Subventions et régimes d'exonération de TVA pour les aides à la mobilité
De nombreux gouvernements reconnaissent l'accessibilité comme un impératif social et déploient des instruments fiscaux qui réduisent les dépenses directes des consommateurs. Le Royaume-Uni exonère les achats de monte-escaliers éligibles de la taxe sur la valeur ajoutée de 20 %, atténuant le choc tarifaire pour les retraités vivant de revenus fixes. L'Allemagne rembourse une partie des dépenses d'adaptation par le biais de l'assurance soins statutaire, tandis que l'Autriche et les Pays-Bas gèrent des programmes de budget mobilité qui complètent les contributions des ménages. Les autorités locales associent souvent des subventions directes en espèces à des prêts à faible taux d'intérêt, élargissant l'éligibilité au-delà des quintiles les plus pauvres. Le soutien du secteur public est particulièrement influent dans les districts périurbains et ruraux où le revenu disponible médian est inférieur aux moyennes nationales. Alors que les décideurs politiques font face aux réalités budgétaires des soins de longue durée, le maintien de l'indépendance des personnes âgées à domicile grâce à des monte-escaliers cofinancés reste une alternative fiscalement efficace aux subventions institutionnelles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'achat et d'installation initial élevé | -1.80% | Europe de l'Est et du Sud, zones rurales | Moyen terme (2-4 ans) |
| Géométries d'escaliers complexes entraînant une hausse des prix de personnalisation | -1.20% | Centres-villes historiques, parc immobilier ancien | Long terme (≥ 4 ans) |
| Stigmate perçu associé aux dispositifs d'assistance | -0.80% | Europe du Sud, communautés traditionnelles | Moyen terme (2-4 ans) |
| Couverture de remboursement limitée en dehors des indications médicales | -0.60% | Europe de l'Est, systèmes de santé privés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'achat et d'installation initial élevé
Malgré les mécanismes de subvention favorables, le prix affiché d'un nouveau monte-escalier reste un obstacle pour les ménages des régions à faibles revenus. Les modèles droits intérieurs commencent généralement aux alentours de 2 500 GBP (3 175 USD) lorsqu'ils sont achetés sans subventions, et le prix augmente fortement pour les unités extérieures nécessitant une protection contre les intempéries. Les mises à niveau électriques, les renforcements structurels et les services d'installation certifiés peuvent ajouter plusieurs centaines de dollars à la facture finale. Les acheteurs en Europe de l'Est et du Sud, où le revenu disponible est inférieur à la moyenne de l'UE, reportent souvent leur achat ou recherchent des unités d'occasion, ralentissant la pénétration dans ces territoires. Les programmes de location et le financement soutenu par les fabricants atténuent la charge mais ne compensent pas entièrement la perception d'un coût élevé, surtout là où la sensibilisation à l'éligibilité aux subventions est limitée. La pression continue sur les budgets publics pourrait tempérer la croissance future des subventions, maintenant l'accessibilité financière au cœur de la stratégie concurrentielle au sein du marché européen des monte-escaliers.
Géométries d'escaliers complexes entraînant une hausse des prix de personnalisation
Le patrimoine architectural de l'Europe offre un charme visuel mais complique souvent les rénovations d'accessibilité. Les escaliers en colimaçon, les marches étroites et les configurations à plusieurs paliers obligent les revendeurs à commander des rails sur mesure qui doublent le temps de fabrication et augmentent l'utilisation des matériaux. Les règles de préservation du patrimoine historique dans les centres-villes restreignent les modifications structurelles, augmentant encore la complexité technique. Les escaliers étroits de moins de 850 mm de large, courants dans les propriétés d'avant 1970, nécessitent des conceptions économisant l'espace ou une dépose partielle des murs, ajoutant des coûts et des frais de services professionnels. La faible valeur de revente des rails courbes sur mesure limite le marché secondaire, privant les acheteurs soucieux de leur budget d'options moins coûteuses. Les fabricants introduisent des chariots plus fins et des systèmes de virage à rayon réduit, mais jusqu'à ce que ces innovations atteignent une échelle suffisante, les défis architecturaux limiteront les volumes d'installation dans les logements les plus difficiles à équiper.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par orientation du rail :
les modèles droits dominent le volume tandis que les modèles courbes progressent rapidementLes unités droites ont maintenu 67,10 % de la part du marché européen des monte-escaliers en 2025, reflétant leur compatibilité avec la plupart des escaliers à une seule volée et leur coût d'installation plus faible. La taille du marché européen des monte-escaliers pour les installations courbes devrait se développer à un TCAC de 10,72 % jusqu'en 2031, la fabrication modulaire réduisant les délais de livraison et le coût par unité. Les modèles droits continuent de bénéficier des achats en gros par les offices de logement public et les grandes chaînes de maisons de retraite, où les empreintes standardisées simplifient la maintenance de la flotte. Les systèmes courbes attirent les propriétaires dans les quartiers historiques et les maisons de ville urbaines qui présentent des paliers étroits ou des virages à 90 degrés. Les fournisseurs développent leur capacité de production en Europe centrale pour répondre à la demande croissante de modèles courbes, combattant la perception que la personnalisation implique des délais d'attente prohibitivement longs. À mesure que la production augmente et que les flottes de location s'accumulent, les différentiels de prix entre les produits droits et courbes devraient se réduire, débloquant des ménages adressables supplémentaires pour le marché européen des monte-escaliers.
Les équipes d'installation rapportent que les segments de rails modulaires permettent désormais de gagner plusieurs heures sur l'assemblage sur site, réduisant les perturbations pour les occupants et diminuant le coût de main-d'œuvre par projet. Les fabricants intègrent également des alliages plus légers et des transmissions modernisées qui améliorent la fluidité de déplacement sur les courbes plus longues ou plus complexes. Le passage à la maintenance prédictive devrait trouver un écho auprès des propriétaires de modèles courbes, qui occupent souvent des propriétés plus anciennes susceptibles à l'humidité et aux variations de température pouvant accélérer l'usure des composants. En conséquence, les revendeurs mettent en avant les offres de diagnostic à distance lorsqu'ils proposent des options courbes premium, renforçant les avantages du coût total de possession sur toute la durée de vie de l'équipement.



Par orientation de l'utilisateur :
les modèles assis en tête, les modèles debout gagnent en dynamismeLes monte-escaliers assis représentaient 71,80 % des expéditions en 2025 et restent le choix par défaut pour les ménages multi-utilisateurs en raison de leur attrait universel et de leur confort accru. Les unités debout devraient enregistrer un TCAC de 9,42 % jusqu'en 2031, séduisant les utilisateurs souffrant de raideur des genoux, d'une capacité de mise en charge partielle ou d'escaliers très contraints en largeur. La taille du marché européen des monte-escaliers pour les variantes debout est également soutenue par les copropriétés et les maisons en rangée où les marches sont peu profondes et la hauteur sous plafond est limitée. Les modèles assis bénéficient d'améliorations telles que des repose-pieds pivotants, des harnais multi-points et des housses de siège antimicrobiennes qui reflètent les enseignements tirés des achats dans les établissements de santé. Les monte-escaliers debout intègrent désormais des perchoirs rabattables, des mains courantes intégrées et des portes verrouillées par capteur qui ajoutent stabilité et confiance lors de la montée, répondant aux préoccupations de sécurité qui limitaient autrefois leur adoption.
L'intégration des deux modes dans des plateformes hybrides offre une protection pour l'avenir aux ménages anticipant un déclin progressif de la mobilité. Les revendeurs recommandent souvent des modèles hybrides aux familles s'attendant à ce que plusieurs générations utilisent une seule installation, favorisant la longévité et la flexibilité à la revente. À mesure que les fonctionnalités logicielles se standardisent selon les orientations, les différences fonctionnelles se réduisent à l'empreinte physique et à la préférence posturale, permettant une marge brute plus élevée sur les ventes debout sans dépenses de R&D supplémentaires majeures. Cette tendance soutient une plus grande diversification de la gamme de produits au sein du marché européen des monte-escaliers, aidant les revendeurs plus petits à répondre aux exigences de niche sans alourdir les stocks.
Par installation :
l'intérieur domine la base, l'extérieur s'accélèreLes installations intérieures représentaient 80,60 % des installations de 2025, reflétant la prédominance en Europe des logements à plusieurs étages dépourvus d'ascenseurs privés. Les unités extérieures devraient afficher un TCAC de 10,28 % jusqu'en 2031, aidées par une meilleure protection contre les infiltrations et des matériaux résistants à la corrosion qui prolongent la durée de vie opérationnelle dans les climats humides. L'installation d'un système extérieur ajoute généralement entre 500 et 1 000 GBP (635 à 1 270 USD) par rapport à un équivalent intérieur en raison du câblage étanche, de l'ancrage des fondations et de la gestion du drainage. Pourtant, le potentiel est significatif pour les bungalows avec des entrées surélevées, des jardins en terrasse et des patios à niveaux décalés, qui peuvent tous isoler les résidents à mobilité réduite. Les fabricants proposent désormais des sièges chauffants, des revêtements stables aux UV et des batteries lithium-ion homologuées pour les environnements sous zéro courants dans les territoires nordiques.
L'adoption intérieure ne montre aucun signe de saturation, car les conversions de combles et les espaces de vie en sous-sol restent répandus dans toute l'Europe occidentale. De nombreux propriétaires programment les installations intérieures en même temps que les rénovations de cuisine ou de salle de bain pour rationaliser le financement et minimiser le temps d'arrêt total de rénovation. Les capacités IoT sont d'abord déployées dans les modèles intérieurs où la couverture Wi-Fi est plus forte, mais les variantes extérieures suivront probablement à mesure que la 5G et les réseaux maillés se développeront. Alors que la résilience face au changement climatique gagne en priorité politique, les codes locaux pourraient bientôt exiger des points d'accès extérieurs sans barrières dans les nouvelles constructions, renforçant l'opportunité extérieure sur le marché européen des monte-escaliers.

Par application :
la base résidentielle se maintient, les établissements de santé connaissent une forte croissanceL'usage résidentiel représentait 68,05 % des placements d'unités en 2025, soulignant la détermination des propriétaires à vieillir dans un environnement familier. Les établissements de santé, des centres ambulatoires aux cliniques de rééducation, devraient enregistrer un TCAC de 9,88 % jusqu'en 2031, stimulés par des normes de sécurité clinique plus strictes et un débit croissant de patients. De nombreuses cliniques privilégient les élévateurs à plateforme pour le transport sur civière, mais les monte-escaliers restent populaires dans les zones réservées au personnel et les voies d'évacuation incendie étroites où les ascenseurs ne s'adaptent pas. Les bâtiments commerciaux, notamment les commerces de détail et les bureaux, intègrent des monte-escaliers pour atteindre les jalons de conformité à la loi européenne sur l'accessibilité, bien que leur part du marché européen des monte-escaliers reste relativement modeste.
La croissance résidentielle reste ancrée dans les subventions de rénovation et la volonté des enfants adultes de cofinancer les installations pour leurs parents vieillissants. Les longues durées d'hypothèque dans plusieurs pays européens permettent d'intégrer les améliorations de monte-escaliers dans les lignes de crédit hypothécaire, échangeant les sorties de trésorerie initiales contre des versements gérables. Les établissements de santé spécifient de plus en plus des finitions antimicrobiennes, des boîtiers de transmission étanches et des batteries à échange rapide pour réduire les temps d'arrêt entre les transferts de patients. Ces exigences se répercutent sur les modèles résidentiels premium, illustrant le transfert de technologie des segments institutionnels vers les segments domestiques et renforçant la convergence fonctionnelle entre les applications sur le marché européen des monte-escaliers.
Analyse géographique
Marché britannique des monte-escaliers
Le Royaume-Uni continue d'occuper la première position nationale, soutenu par une exonération de TVA, des subventions pour les équipements destinés aux personnes handicapées d'une valeur pouvant atteindre 30 000 GBP (38 100 USD), ainsi qu'un réseau dense de revendeurs capables d'intervenir sous 24 heures. La pénétration du marché est également favorisée par des dispositions du code de la construction qui exigent que les nouvelles habitations maintiennent des largeurs d'escalier adaptées aux futures installations de monte-escaliers, garantissant ainsi une visibilité à long terme du pipeline. Les programmes de location, nés ici, ont atteint une échelle significative, élargissant l'accès aux utilisateurs temporaires en attente d'une intervention chirurgicale ou en période de rééducation limitée.
Marché allemand des monte-escaliers
L'Allemagne est le marché majeur à la croissance la plus rapide, portée par l'assurance statutaire de soins de longue durée qui rembourse une partie des adaptations résidentielles. Les réseaux de revendeurs bénéficient d'une culture axée sur l'ingénierie qui valorise la certification de qualité, stimulant la disposition à payer pour la connectivité IoT, la technologie de pivotement automatique et les alertes de maintenance proactive. La fabrication de rails en République tchèque soutient des livraisons en flux tendu vers le sud de l'Allemagne, réduisant les délais malgré une demande soutenue. Les subventions fédérales pour la rénovation énergétique des logements peuvent être combinées aux travaux d'accessibilité, encourageant les propriétaires à associer la mise à niveau de l'enveloppe thermique à l'installation de monte-escaliers.
Marchés européens plus larges
La France, l'Italie et l'Espagne se regroupent dans une tranche de croissance intermédiaire, mais offrent une marge de progression considérable en raison de la forte proportion de logements à plusieurs étages et d'un vieillissement rapide de la population. Les dispositifs de crédit d'impôt et les mécanismes de cofinancement municipal se multiplient, bien que la complexité administrative puisse ralentir leur mise en œuvre. Les climats d'Europe du Sud stimulent également la demande d'unités extérieures pour l'accès aux jardins et aux vérandas. Le segment plus large du reste de l'Europe comprend les pays nordiques, où les taux d'intégration dans les maisons intelligentes sont les plus élevés, ainsi que les marchés émergents d'Europe de l'Est, où l'accessibilité financière demeure le principal obstacle. L'harmonisation des normes d'accessibilité nivelle progressivement les exigences, permettant aux fabricants de reproduire leurs plateformes de produits dans les sous-régions et d'augmenter les volumes sur l'ensemble du marché européen des monte-escaliers.
Paysage concurrentiel
Concentration du Marché
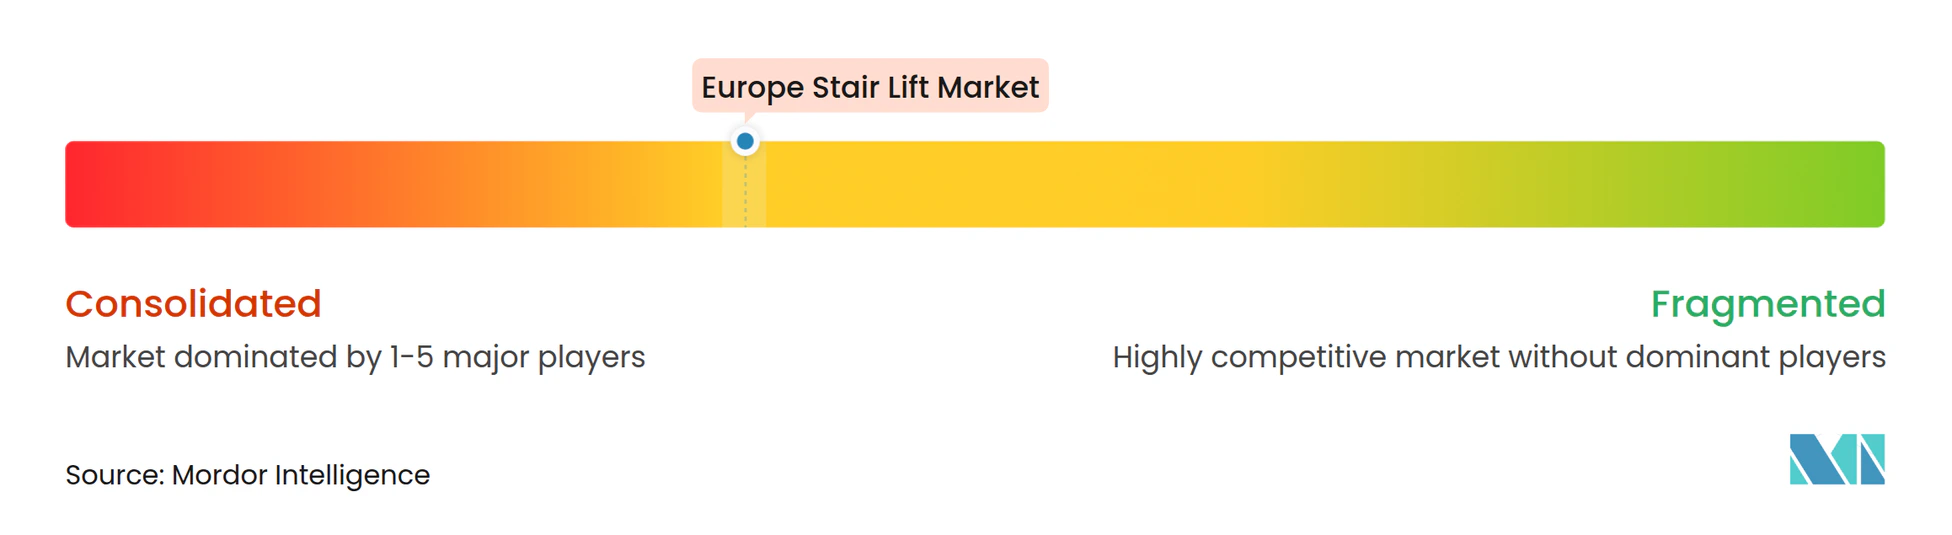
Le marché européen des monte-escaliers affiche une concentration modérée, avec une poignée de fabricants multinationaux contrôlant la majorité des expéditions de marques. Stannah exploite une capacité de production double au Royaume-Uni et en République tchèque pour servir les niches droites et courbes, associant une production rapide à une force de terrain qui maintient plus de 90 000 unités sous contrat de service. Les entreprises intensifient leur R&D dans les groupes motopropulseurs lithium-ion, les stations d'appel sans fil et les micrologiciels d'autodiagnostic pour se différencier au-delà de la fonction de levage de base.
Les programmes de location et d'abonnement développent les flux de revenus récurrents des revendeurs, réduisent les coûts d'entrée et créent des flottes secondaires pouvant être remises à neuf pour les zones géographiques sensibles aux prix. Les fabricants collaborent avec des établissements financiers pour regrouper équipements et services dans des contrats de location opérationnelle pluriannuels, faisant passer les achats des dépenses d'investissement aux charges d'exploitation. Les partenariats entre les entreprises de monte-escaliers et les plateformes de maison connectée visent à intégrer le contrôle vocal, la géolocalisation et les alertes aux aidants, renforçant la pertinence du produit pour les seniors férus de technologie.
La loi européenne sur l'accessibilité relève les seuils de documentation et de test, que les grands acteurs établis satisfont grâce à des laboratoires accrédités et des équipes réglementaires à temps plein, érigeant des barrières pour les assembleurs plus petits. Cependant, les acteurs de niche excellent dans les monte-escaliers portables et sans rail qui répondent aux événements temporaires ou aux propriétés locatives. Des opportunités inexploitées persistent dans les interfaces utilisateur multilingues, les monte-personnes à faible hauteur qui complètent les monte-escaliers et les services de surveillance par abonnement qui partagent des statistiques d'utilisation anonymisées avec les assureurs. La consolidation reste probable alors que les acquéreurs stratégiques poursuivent des compléments géographiques et des acquisitions technologiques pour accroître leur part sur le marché européen des monte-escaliers.[3]
Leaders du secteur européen des monte-escaliers
-
Handicare Group AB
-
Stannah Lifts Holdings Ltd
-
Acorn Mobility Services Ltd
-
Thyssenkrupp Elevator AG
-
Candor Care Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des monte-escaliers Entreprises couvertes dans ce rapport
- Handicare Group AB
- Stannah Lifts Holdings Limited
- Acorn Mobility Services Limited
- TK Elevator GmbH
- Bruno Independent Living Aids, Inc.
- Platinum Stairlifts Limited
- Bespoke Stairlifts Limited
- Mobility Stairlift Limited
- Dolphin Mobility Limited
- Ableworld (UK) Limited
- Weigl Liftsysteme GmbH
- HIRO Lift Hillenkötter und Ronsieck GmbH
- Otolift Trapliften B.V.
- Vimec S.r.l.
- Lehner Lifttechnik GmbH
- Aritco Lift AB
- Extrema S.r.l.
- Access BDD Limited
- Anglian Lifts Limited
Lire l’analyse des entreprises de Marché européen des monte-escaliers
Développements industriels récents dans Marché européen des monte-escaliers
- Juin 2025 : L'applicabilité complète de la loi européenne sur l'accessibilité a imposé des règles harmonisées sur les produits et services dans tous les États membres de l'UE, renforçant les obligations de conformité pour les fournisseurs de monte-escaliers.
- Avril 2025 : Plusieurs revendeurs britanniques ont élargi leurs offres de location avec des conditions mensuelles flexibles regroupant installation, dépose et service, ciblant les clients souffrant d'une perte de mobilité à court terme.
- Mars 2025 : Stannah a lancé Uplifts, une gamme de monte-personnes résidentiels avec déplacement à travers le plancher en deux tailles de cabine, élargissant le portefeuille d'accessibilité de l'entreprise.
- Mars 2025 : Lehner Lifttechnik a rapporté une part d'exportation de 95 % vers 80 pays, soulignant son orientation vers l'expansion internationale et les normes de qualité certifiées TÜV.
Périmètre du rapport sur le marché européen des monte-escaliers
Un monte-escalier est couramment déployé pour aider les personnes à monter et descendre les escaliers ; il s'agit d'un fauteuil, un dispositif de levage mécanique qui glisse le long d'un escalier sur un rail motorisé. Il est généralement utilisé par des personnes à mobilité réduite ou handicapées qui ne peuvent pas naviguer dans les escaliers sans assistance, dans des environnements extérieurs et intérieurs. L'étude prend en compte les revenus générés par la vente de monte-escaliers par divers fournisseurs dans la région.
Le marché européen des monte-escaliers est segmenté par orientation du rail (droit, courbe), orientation de l'utilisateur (assis, debout, intégré), installation (intérieur, extérieur), application (résidentiel, santé) et pays (Royaume-Uni, France, Allemagne, reste de l'Europe).
Les tailles de marché et les prévisions sont fournies en termes de valeur en USD pour tous les segments ci-dessus.
Aperçu de la segmentation
Par orientation du rail
| Droit |
| Courbe |
Par orientation de l'utilisateur
| Assis |
| Debout |
| Intégré |
Par installation
| Intérieur |
| Extérieur |
Par application
| Résidentiel |
| Établissements de santé |
| Commercial |
| Autres applications |
Par pays
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par orientation du rail | Droit |
| Courbe | |
| Par orientation de l'utilisateur | Assis |
| Debout | |
| Intégré | |
| Par installation | Intérieur |
| Extérieur | |
| Par application | Résidentiel |
| Établissements de santé | |
| Commercial | |
| Autres applications | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen des monte-escaliers ?
La taille du marché européen des monte-escaliers s'élève à 383,1 millions USD en 2026 et est en bonne voie pour atteindre 499,9 millions USD d'ici 2031.
À quelle vitesse le marché européen des monte-escaliers devrait-il croître ?
Le marché devrait afficher un TCAC de 5,47 % entre 2026 et 2031, porté par le vieillissement démographique et des cadres de subventions favorables.
Quel type de produit domine les ventes en Europe ?
Les monte-escaliers à rail droit détiennent la plus grande part à 67,10 %, grâce à leur conception plus simple et à leur coût d'installation plus faible.
Quel est le principal domaine de croissance dans les établissements de santé ?
L'adoption par les hôpitaux et les cliniques devrait progresser à un TCAC de 9,88 % alors que les établissements se mettent en conformité avec la loi européenne sur l'accessibilité et font face à un flux croissant de patients.
Comment les modèles de location influencent-ils l'adoption ?
Les formules d'abonnement hebdomadaires ou mensuelles réduisent les coûts initiaux, élargissent l'accès aux utilisateurs à court terme et créent un flux de revenus récurrents rentable.
Quelles tendances technologiques remodèlent les offres de monte-escaliers ?
Les diagnostics à distance basés sur l'IoT, l'intégration du contrôle vocal à la maison connectée et la fabrication modulaire qui raccourcit les délais de livraison deviennent rapidement des fonctionnalités standard.