
Taille et parts du marché européen des onduleurs solaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.98 Milliards de dollars |
| Taille du Marché (2026) | 3.12 Milliards de dollars |
| Taille du Marché (2031) | 4.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.01 % |
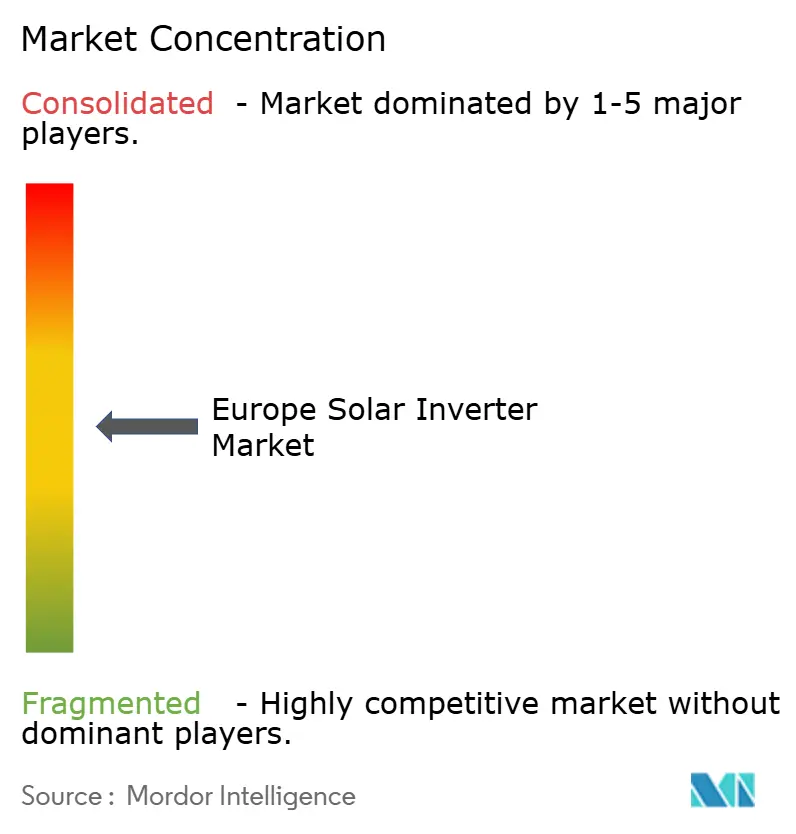
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des onduleurs solaires par Mordor Intelligence
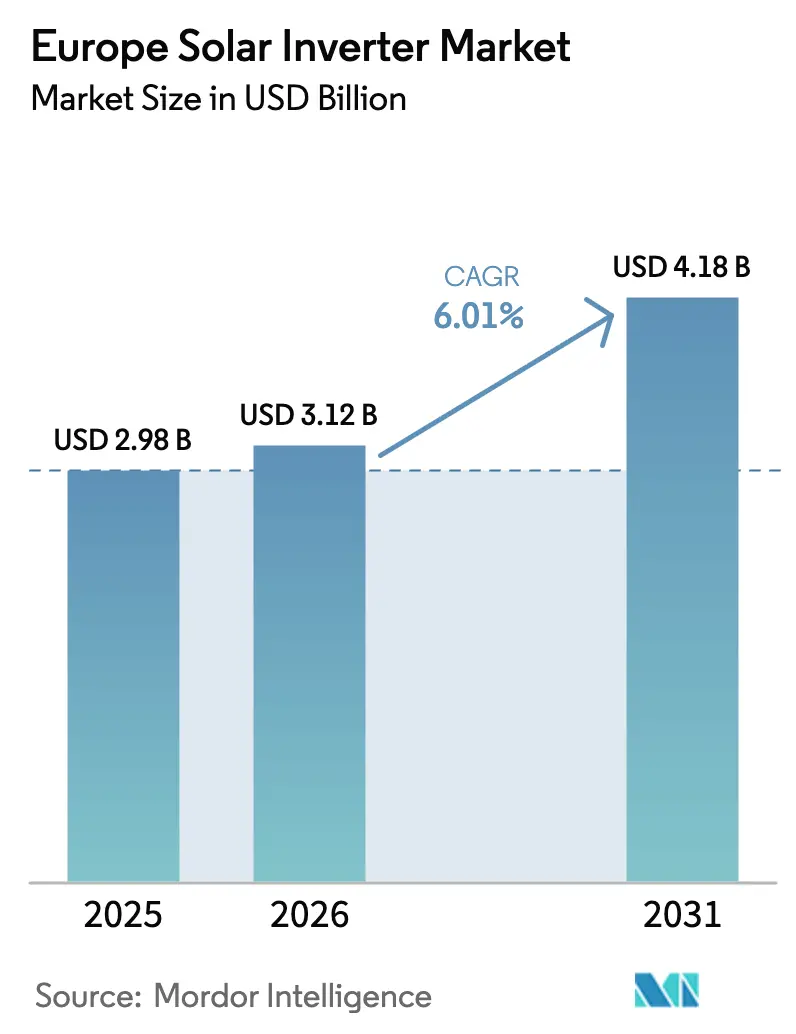
La taille du marché européen des onduleurs solaires devrait passer de 2,98 milliards USD en 2025 à 3,12 milliards USD en 2026 et atteindre 4,18 milliards USD d'ici 2031, avec un CAGR de 6,01 % sur la période 2026-2031.
Cette progression reflète l'accélération du déploiement photovoltaïque dans le cadre de REPowerEU, l'essor continu des installations en toiture alimenté par des prix de l'électricité au détail élevés, ainsi qu'un virage réglementaire vers les fonctionnalités de formation de réseau qui remodèle la conception des produits et les stratégies des fournisseurs. Les onduleurs centraux ont conservé leur dominance grâce aux pipelines de projets à grande échelle en Espagne et au Portugal, tandis que les micro-onduleurs ont gagné en dynamisme sur les toitures nordiques sujettes à l'ombrage. Les contraintes d'approvisionnement en semi-conducteurs ont modéré l'érosion des prix sans pour autant freiner la demande, les fournisseurs ayant reconfiguré les microprogrammes pour se conformer aux mandats de formation de réseau d'ENTSO-E pour 2026. L'intensité concurrentielle est restée modérée ; les cinq premières entreprises ont capturé environ 55 à 60 % du chiffre d'affaires, laissant de la place aux challengers chinois axés sur les coûts et aux spécialistes de niche orientés logiciel.
Points clés du rapport
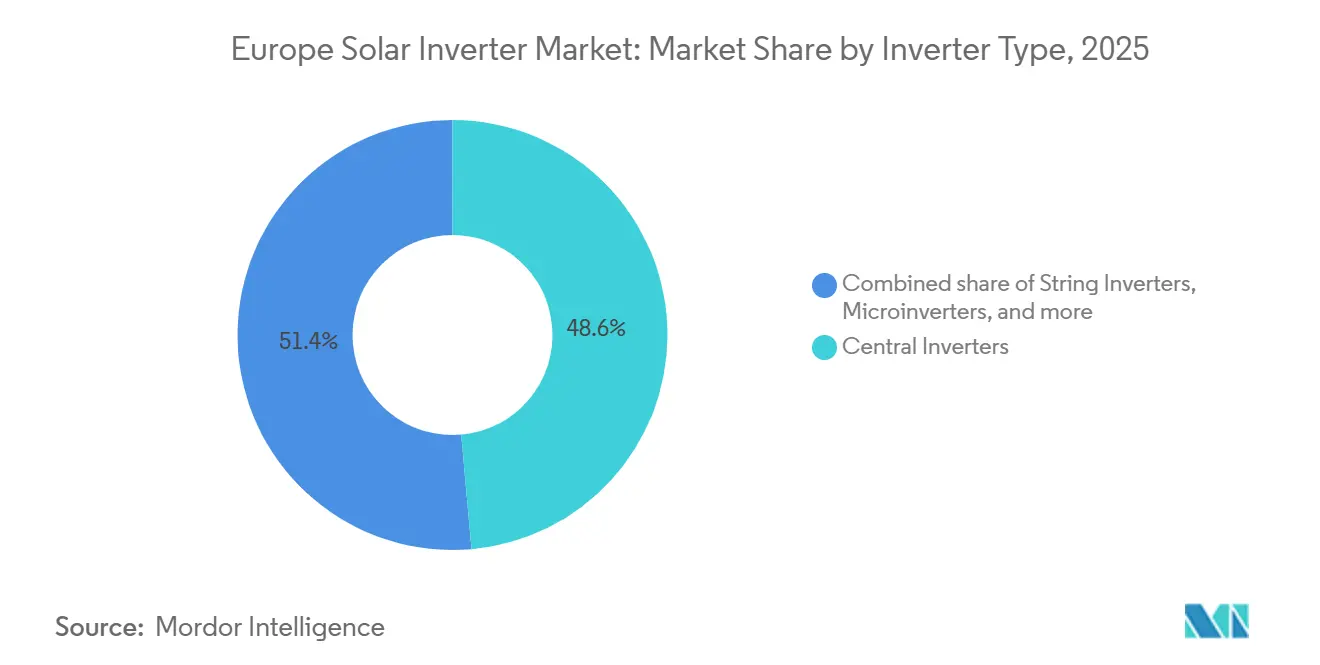
- Par type d'onduleur, les onduleurs centraux ont représenté 48,6 % des parts de revenus en 2025 ; les micro-onduleurs devraient se développer à un CAGR de 7,3 % jusqu'en 2031.
- Par phase, les produits triphasés ont représenté 73,4 % de la demande en 2025 ; les appareils monophasés progresseront à un CAGR de 6,4 %, reflétant l'essor des installations en toiture.
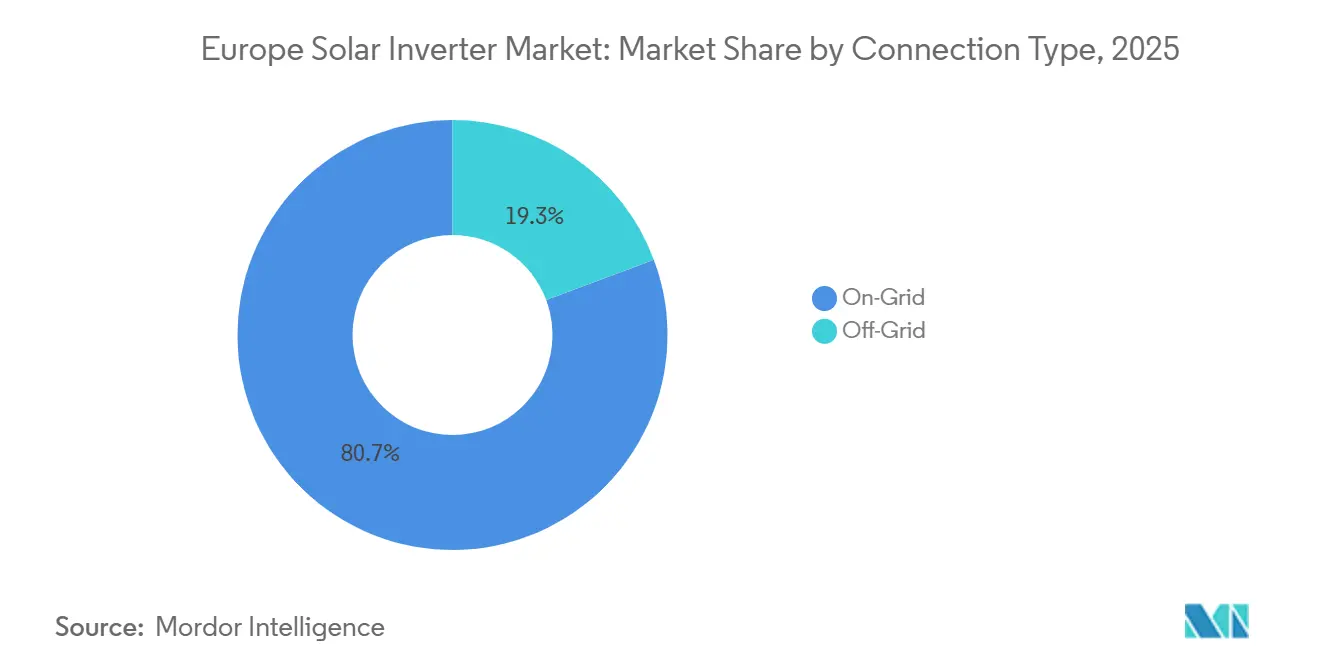
- Par type de connexion, les équipements raccordés au réseau détenaient 80,7 % des parts en 2025, tandis que les onduleurs hors réseau devraient progresser à un CAGR de 7,7 % à mesure que les micro-réseaux en îlotage gagnent du terrain.
- Par application, les systèmes à grande échelle représentaient 59,1 % des parts du marché européen des onduleurs solaires en 2025, tandis que les installations résidentielles devraient croître à un CAGR de 6,8 % au cours de la période de prévision.
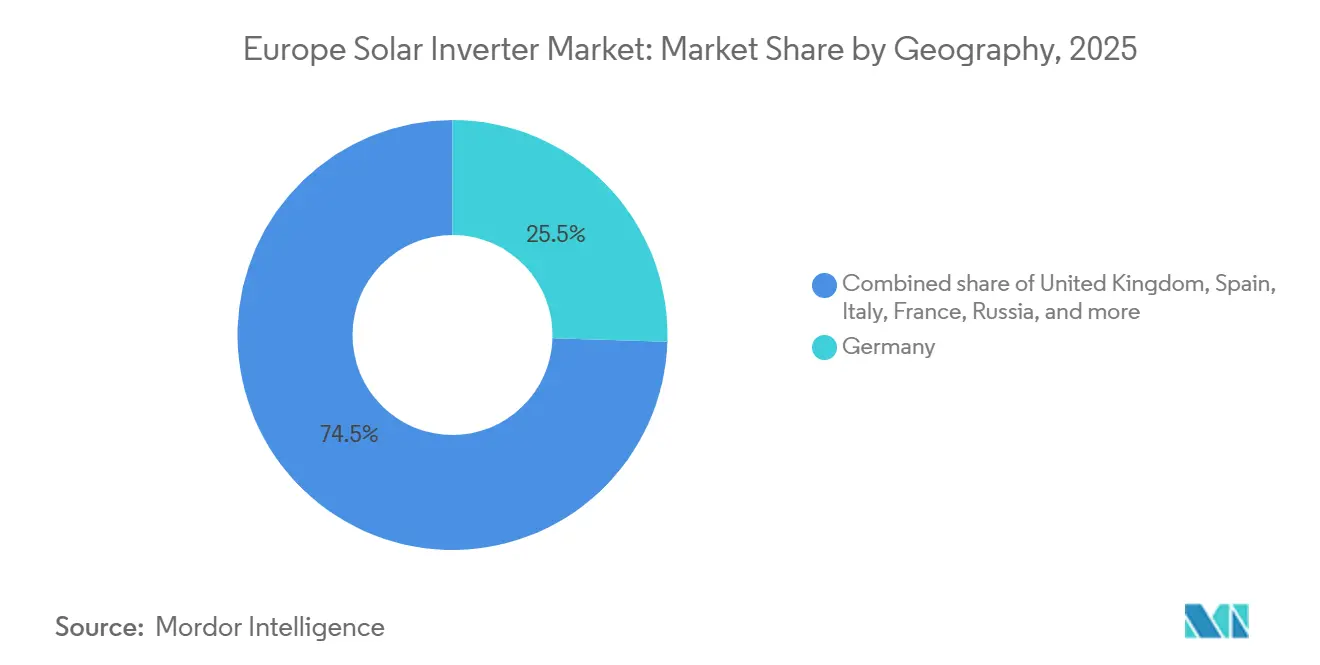
- Par géographie, l'Allemagne a capturé 25,5 % des revenus en 2025 ; l'Italie est positionnée pour afficher le CAGR le plus rapide à 11,1 % grâce à la simplification des procédures d'autorisation et aux ajouts records de 2024.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs de déploiement EU Fit-for-55 et REPowerEU | 1.80% | À l'échelle de l'UE, portés par l'Allemagne, l'Espagne, l'Italie et la France | Moyen terme (2 à 4 ans) |
| Essor de l'autoconsommation en toiture face à la hausse des prix de l'électricité au détail | 1.50% | Allemagne, Pays-Bas, Belgique, Danemark | Court terme (≤ 2 ans) |
| Baisse du coût en USD/W des onduleurs de chaîne et hybrides | 1.20% | Europe du Sud et de l'Est | Moyen terme (2 à 4 ans) |
| Accélération du pipeline de contrats d'achat d'électricité à grande échelle en Espagne, au Portugal et en Grèce | 1.00% | Péninsule ibérique, Grèce | Moyen terme (2 à 4 ans) |
| Codes obligatoires d'onduleurs intelligents à formation de réseau (mise à jour NC RfG 2026) | 0.60% | Allemagne, Pays-Bas, France, Italie | Long terme (≥ 4 ans) |
| Relocalisation de la fabrication européenne d'onduleurs soutenue par l'IPCEI | 0.40% | Allemagne, France, Italie, Espagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Objectifs de déploiement EU Fit-for-55 et REPowerEU
La législation contraignante sur les énergies renouvelables à 42,5 % et la stratégie solaire de l'UE portent les installations annuelles moyennes à 60-70 GW, soit plus du double du rythme de 2019-2023.[1]Commission européenne, "Énergie solaire," energy.ec.europa.eu L'accélération des approbations de toitures dans le cadre du règlement du Conseil 2022/2577 a réduit les délais d'autorisation à trois mois, orientant la demande vers les onduleurs de chaîne et les micro-onduleurs. L'Allemagne a ajouté 14,6 GW et l'Italie 5,3 GW en 2024, soulignant les premiers effets de la politique.[2]Clean Energy Wire, "La consommation d'énergie et le mix électrique de l'Allemagne en graphiques," cleanenergywire.org Le pipeline ibérique illustre la concentration géographique où un fort ensoleillement et les contrats d'achat d'électricité se rejoignent. Collectivement, ces facteurs sous-tendent le CAGR de 6,01 % prévu pour le marché européen des onduleurs solaires.
Essor de l'autoconsommation en toiture face à la hausse des prix de l'électricité au détail
Les tarifs ménagers de l'UE ont atteint en moyenne 0,28 EUR par kWh en 2025, soit environ 40 % au-dessus des niveaux d'avant 2021, maintenant un retour sur investissement inférieur à 7 ans pour le solaire couplé au stockage.[3]Eurostat, "Statistiques sur les prix de l'électricité," ec.europa.eu Le prix de détail de 0,32 EUR par kWh en Allemagne a déclenché une vague d'installations en toiture reposant sur des onduleurs hybrides capables d'arbitrage de batterie. Les Pays-Bas ont accéléré l'adoption des batteries en supprimant progressivement la compensation nette en 2025.[4]Gouvernement néerlandais, "Politique d'énergie solaire et compensation nette," government.nl Les micro-onduleurs ont bénéficié de la mitigation de l'ombrage sur les toitures urbaines denses, tandis que des fonctionnalités logicielles telles que la réponse aux tarifs dynamiques sont devenues des facteurs de différenciation clés. La tendance haussière dans le résidentiel explique pourquoi le marché européen des onduleurs solaires s'oriente vers des produits premium riches en logiciels.
Baisse du coût en USD/W des onduleurs de chaîne et hybrides
Les prix de vente moyens des appareils de chaîne de 10 à 50 kW sont passés de 0,12 à 0,10 USD par watt entre 2023 et 2025, grâce à la montée en puissance chinoise qui a amélioré les rendements du carbure de silicium. Les modèles hybrides ont connu des baisses encore plus marquées, réduisant l'écart de coût par rapport aux appareils de chaîne de base et augmentant les taux d'association pour les batteries résidentielles. L'érosion des prix a élargi l'accès en Europe du Sud et de l'Est, où les taux de rendement interne des projets sont serrés. Les acteurs occidentaux établis ont contré la pression sur les marges en mettant l'accent sur les services réseau et les longues garanties. Il est à noter que les variantes à formation de réseau affichent encore une prime de 8 à 12 %, reflétant une électronique de puissance de meilleure qualité.
Accélération du pipeline de contrats d'achat d'électricité à grande échelle en Espagne, au Portugal et en Grèce
Le pipeline de 62 GW de l'Espagne et les appels d'offres successifs du Portugal créent un carnet de commandes profond jusqu'en 2031. Les onduleurs centraux bénéficient d'un faible coût du bilan de système à grande échelle, mais les développeurs spécifient de plus en plus des appareils de chaîne de 100 à 250 kW pour optimiser les réseaux de suiveurs bifaciaux. Le Plan national énergie-climat de la Grèce porte l'ambition solaire à 7,7 GW d'ici 2030. Les structures de contrats d'achat d'électricité avec une exposition marchande partielle récompensent les commandes avancées d'onduleurs qui améliorent les taux de capture, favorisant les fournisseurs disposant d'un microprogramme de services auxiliaires éprouvé. Le marché européen des onduleurs solaires récompense donc à la fois les architectures centrales à faible coût et les solutions de chaîne premium qui débloquent des revenus de services réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement dans l'approvisionnement en semi-conducteurs pour les IGBT et les MOSFET SiC | -0.9% | À l'échelle de l'UE, avec des effets aigus en Allemagne, en France et en Italie (marchés à fort volume) | Court terme (≤ 2 ans) |
| Retards de raccordement au réseau et risques de limitation en Allemagne, aux Pays-Bas et en Italie | -0.7% | Allemagne, Pays-Bas, Italie (réseaux à forte pénétration) | Moyen terme (2 à 4 ans) |
| Contrôle de la cybersécurité sur les onduleurs importés (lignes directrices de l'ENISA) | -0.4% | À l'échelle de l'UE, affectant particulièrement les fabricants et importateurs non européens | Moyen terme (2 à 4 ans) |
| Suppression des incitations à la compensation nette sur les marchés clés | -0.5% | Pays-Bas, Belgique, Autriche, avec des répercussions potentielles au Danemark et en Suède | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement dans l'approvisionnement en semi-conducteurs pour les IGBT et les MOSFET SiC
Les délais de livraison des dispositifs SiC 1 200 V ont atteint en moyenne 26 à 32 semaines en 2025, soit le double des normes d'avant la pandémie, la demande des véhicules électriques étant en concurrence pour les plaquettes. SMA a signalé des retards d'expédition totalisant 1,5 GW dans ses dépôts de 2024. Le remplacement par des IGBT de spécification inférieure réduit l'efficacité et augmente les pertes thermiques, comprimant les marges des projets. Les nouvelles usines d'Infineon et de Wolfspeed atténueront la pénurie après 2027, mais les frictions à court terme persistent, réduisant la croissance attendue du marché européen des onduleurs solaires.
Retards de raccordement au réseau et risques de limitation en Allemagne, aux Pays-Bas et en Italie
La file d'attente de raccordement de l'Allemagne dépassait 40 GW en 2025, avec des délais d'attente moyens de 18 à 24 mois, tandis que la limitation a atteint 8,2 TWh en 2024. Des goulots d'étranglement similaires affectent les Pays-Bas et l'Italie, où les mises à niveau du réseau de transport accusent un retard par rapport à la croissance de la production. Un taux de limitation de 10 % peut réduire le taux de rendement interne d'un projet de 150 points de base, décourageant les achats à court terme. Les développeurs répondent en co-localisant des batteries, ce qui favorise les onduleurs hybrides, mais l'incertitude de raccordement tempère l'expansion globale du marché européen des onduleurs solaires dans les régions congestionnées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'onduleur :
dominance des onduleurs centraux face à la dynamique des micro-onduleursLes appareils centraux contrôlaient 48,6 % des revenus de 2025, portés par les pipelines de projets à grande échelle en Espagne et au Portugal où des blocs uniques de 1 à 5 MW minimisent les dépenses du bilan de système. Les équipements de chaîne, avec environ 35 % de parts, ont progressé sur les toitures commerciales et les parcs solaires à terrain complexe nécessitant une granularité MPPT plus fine. Les variantes hybrides ont augmenté leur part face à la demande croissante de stockage prosommateur. Les micro-onduleurs détenaient un peu moins de 10 % mais surpasseront tous les autres à un CAGR de 7,3 % jusqu'en 2031, les toitures en Allemagne et aux Pays-Bas favorisant l'optimisation au niveau du module.
La réglementation amplifie la différenciation. Les mandats de formation de réseau au-dessus de 1 MW menacent les équipements centraux hérités dépourvus de capacité synchrone virtuelle, orientant les développeurs vers des produits de chaîne conformes ou des architectures centrales de nouvelle génération. Les micro-onduleurs restent exemptés en raison de leur petite taille unitaire, mais bénéficient de codes de sécurité renforcés exigeant un arrêt rapide et la détection des arcs électriques. Par conséquent, le marché européen des onduleurs solaires récompense les fournisseurs capables de jongler entre des appareils centraux compétitifs en termes de coûts et des gammes micro ou hybrides premium dotées de microprogrammes avancés.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par phase :
suprématie du triphasé avec une montée en puissance du monophaséLes équipements triphasés représentaient 73,4 % des revenus en 2025, omniprésents dans les toitures commerciales et industrielles et les parcs à grande échelle où un flux de charge équilibré est obligatoire. Les chaînes triphasées modulaires de 20 à 100 kW permettent aux usines d'augmenter la production sans surdimensionnement. Les appareils monophasés, liés aux systèmes inférieurs à 10 kW, sont en passe d'afficher un CAGR de 6,4 % en ligne avec la croissance résidentielle. Le bilan de 5,3 GW de toitures en Italie en 2024 souligne la dynamique du monophasé.
La conformité oriente les feuilles de route produits : les codes nationaux tels que VDE-AR-N 4105 exigent des mises à jour de microprogrammes que les fournisseurs plus petits peinent parfois à suivre. Les onduleurs hybrides monophasés avec ports de batterie et protection contre les coupures renforcent la fidélisation des fournisseurs au niveau des ménages, ajoutant de la viscosité au marché européen des onduleurs solaires.
Par type de connexion :
cœur raccordé au réseau, niche hors réseau en expansionLes produits raccordés au réseau couvraient 80,7 % des ventes de 2025, reflétant la maturité des réseaux européens et les modèles de contrats d'achat d'électricité orientés vers l'exportation. Pourtant, les solutions hors réseau progresseront à un CAGR de 7,7 % jusqu'en 2031, catalysées par les communautés insulaires en Italie et en Grèce qui remplacent la production diesel. Victron Energy B.V. et SMA mènent avec des onduleurs-chargeurs capables de gérer les pointes de charge et la synchronisation des générateurs.
Les appareils hybrides brouillent les frontières, permettant aux ménages raccordés au réseau de s'isoler lors des coupures et de maximiser l'autoconsommation lorsque la compensation nette disparaît. La distinction entre raccordé au réseau et hors réseau s'estompe donc, mais les deux modes élargissent la demande globale dans les prévisions de taille du marché européen des onduleurs solaires.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par application :
la grande échelle en tête, le résidentiel en accélérationLes systèmes à grande échelle représentaient 59,1 % de la demande de 2025, soutenus par les contrats d'achat d'électricité ibériques et le calendrier d'appels d'offres de la Grèce. Ces centrales favorisent les blocs triphasés à haute capacité pour leur coût nivelé de l'électricité plus faible. La demande résidentielle devrait toutefois se développer à un CAGR de 6,8 % à mesure que les tarifs au détail restent élevés et que les procédures d'autorisation s'accélèrent dans le cadre du règlement du Conseil 2022/2577. Les onduleurs hybrides monophasés dominent ce segment, stimulant les taux d'association pour les batteries et les chargeurs de véhicules électriques.
Les toitures commerciales et industrielles, avec environ 25 à 30 % de parts, croissent plus lentement car des tarifs professionnels plus bas allongent les périodes de retour sur investissement. Pourtant, la gestion des charges de pointe et les objectifs ESG maintiennent ce segment pertinent, notamment là où les tarifs dynamiques récompensent l'écrêtement des pointes. Dans l'ensemble, le mix d'applications évolue progressivement mais de manière significative, maintenant la diversification du marché européen des onduleurs solaires sur plusieurs bassins de valeur.
Analyse géographique
Marché des onduleurs solaires en Allemagne et en Italie
L'Allemagne a conservé une part de 25,5 % en 2025, portée par 14,6 GW d'ajouts et une capacité cumulée installée de 95 GW, mais elle fait face à 40 GW en attente de raccordement et à un curtailment croissant. La rigueur des normes VDE et le contrôle accru en matière de cybersécurité favorisent les champions nationaux disposant d'un solide soutien technique. L'Italie devrait afficher un CAGR de 11,1 %, le plus élevé du bloc, soutenue par le plafond d'autorisation de six mois instauré par le Decreto Semplificazioni et une enchère FER-X de 3,5 GW en 2024. Les projets en toiture, agrivoltaïques et hybrides diversifient la demande au-delà des centrales à grande échelle, orientant les achats vers des configurations string et hybrides flexibles.
Marchés européens au sens large
L'Espagne et le Portugal représentaient ensemble environ 18 à 20 % en 2025, portés par un pipeline espagnol de 62 GW et les enchères successives du Portugal. Des sites à fort ensoleillement associés à des PPA à dominante marchande maintiennent la discipline sur les coûts au premier plan, ouvrant la voie aux onduleurs centraux chinois à prix compétitifs. La France, le Royaume-Uni et les Pays-Bas représentaient 15 à 17 % ; la PPE française vise 40 GW d'ici 2028, le Royaume-Uni cible 50 GW d'ici 2030, tandis que la suppression progressive du net-metering néerlandais a accéléré les ventes d'équipements prêts pour le stockage par batterie. La Scandinavie et l'Europe de l'Est combinées fournissaient la part restante, offrant des opportunités aux fournisseurs capables d'adapter leurs produits aux climats froids et aux normes émergentes. La fragmentation géographique globale impose des stratégies de mise sur le marché localisées à travers le marché européen des onduleurs solaires.

Paysage réglementaire
Les exigences européennes en matière d'onduleurs solaires sont de plus en plus façonnées par les règles de raccordement au réseau au niveau de l'UE et la conformité en matière de sécurité des produits. Le code de réseau relatif aux exigences applicables aux générateurs (NC RfG, règlement (UE) 2016/631 de la Commission) fournit le cadre technique que les GRT/GRD transposent dans les codes de réseau nationaux. L'ENTSO-E a publié en novembre 2025 les lignes directrices de phase II sur le fonctionnement en formation de réseau (grid-forming), qui appuient l'évolution attendue en 2026 vers cette fonctionnalité pour les installations de plus grande taille. Parallèlement, la conformité des équipements mis sur le marché de l'UE se durcit dans le cadre du règlement (UE) 2026/1189, qui exige la conformité à la norme EN IEC 62109-3:2026 pour les onduleurs importés à compter du 15 juillet 2026.
Les contraintes de politique industrielle et d'approvisionnement liées à la sécurité passent également du stade de recommandations à celui de conditions de financement. En mars 2026, la Commission européenne a proposé des exigences « fabriqué dans l'UE » pour les composants solaires clés, y compris les onduleurs, pour les projets utilisant des fonds publics (dans un horizon de mise en œuvre pluriannuel). Cela renforce les thèmes de localisation déjà reflétés dans les stratégies des fournisseurs. Par ailleurs, des restrictions de financement public visant les onduleurs « à haut risque » ont été introduites en avril 2026 et mises en œuvre en mai 2026 pour les nouveaux projets bénéficiant d'un soutien public, ajoutant des contraintes de filtrage des achats et de documentation pour les développeurs et les importateurs, tout en laissant le parc installé inchangé.
Paysage concurrentiel
Les cinq premiers fournisseurs, SMA Solar Technology AG, Huawei Technologies Co. Ltd., Sungrow Power Supply Co. Ltd., SolarEdge Technologies Inc. et FIMER SpA, contrôlaient environ 55 à 60 % en 2025, reflétant une concentration modérée. SMA a maintenu son leadership grâce à des appareils centraux à formation de réseau et à de solides services d'exploitation et de maintenance. Huawei Technologies Co. Ltd. et Sungrow Power Supply Co. Ltd. ont progressé grâce à une tarification agressive, à la fabrication interne de composants et à des plateformes de surveillance basées sur l'intelligence artificielle. SolarEdge Technologies Inc. a dominé les toitures grâce à des architectures optimisées en courant continu, bien que sa restructuration de 2024 ait laissé entrevoir une pression sur les marges. FIMER SpA est revenu dans la course après sa recapitalisation de 2025.
L'intégration verticale et la différenciation par le logiciel ont émergé comme des stratégies clés. Huawei Technologies Co. Ltd. et Sungrow Power Supply Co. Ltd. ont investi dans des usines de carbure de silicium pour sécuriser les puces, tandis que SMA Solar Technology AG et Fronius International GmbH ont acquis des entreprises de logiciels pour ajouter l'optimisation tarifaire et l'orchestration de la recharge des véhicules électriques. Les niches hors réseau ont vu Victron Energy B.V. et Schneider Electric SE remporter des contrats pour des tours de télécommunications et des micro-réseaux insulaires grâce à leur expertise en onduleurs-chargeurs.
Les perturbateurs émergents incluent Enphase Energy Inc., dont le micro-onduleur IQ8 a obtenu la certification IEC 62109 pour le fonctionnement en formation de réseau, et GoodWe Power Supply Co. Ltd., qui a ouvert un centre de service à Rotterdam pour réduire les délais de garantie. Le marché se bifurque ainsi en un segment à faible coût et un segment premium de services réseau, une division susceptible de s'élargir à mesure que les codes d'ENTSO-E se resserrent. Le marché européen des onduleurs solaires récompense donc autant l'évolution continue des microprogrammes et la profondeur des services locaux que le coût du matériel.
Leaders du secteur européen des onduleurs solaires
FIMER SpA
SMA Solar Technology AG
Huawei Technologies
Sungrow Power Supply
SolarEdge Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des onduleurs solaires
- SMA Solar Technology AG
- Huawei Technologies Co. Ltd.
- Sungrow Power Supply Co. Ltd.
- SolarEdge Technologies Inc.
- FIMER SpA
- Fronius International GmbH
- Schneider Electric SE
- Siemens AG
- Delta Energy Systems Inc.
- GoodWe Power Supply Co. Ltd.
- Growatt New Energy
- Enphase Energy Inc.
- KACO new energy GmbH
- Power Electronics España
- Ingeteam S.A.
- Omron Corporation
- General Electric Company
- Victron Energy B.V.
- Ginlong Technologies (Solis)
- Mitsubishi Electric Corporation

Opportunités de marché et perspectives d'avenir
Les évolutions des achats liées au financement public créent un espace vacant pour les fournisseurs capables de se qualifier et de soutenir des chaînes d'approvisionnement fiables. La proposition de mars 2026 de la Commission européenne sur les exigences « fabriqué dans l'UE » pour les onduleurs solaires (pour les projets utilisant des fonds publics) et la décision d'avril 2026 de mettre en œuvre des restrictions de financement public pour les onduleurs « à haut risque » en mai 2026 obligent déjà les EPC et les développeurs à revoir leurs listes de fournisseurs agréés, leur documentation et leur capacité de maintenance. Pour les fournisseurs, cela indique une valeur concrète dans la présence de fabrication et de service basée en Europe, ainsi que dans la fourniture d'une posture de cybersécurité vérifiable et d'une documentation de conformité aux côtés du matériel.
La transition des codes de réseau vers un comportement en formation de réseau et une conformité de sécurité plus stricte accroît également l'importance des couches de contrôle et de logiciels à plus forte valeur ajoutée par rapport aux offres purement standardisées. Les lignes directrices de phase II sur le grid-forming de l'ENTSO-E (novembre 2025) et l'entrée en vigueur, le 15 juillet 2026, de la norme EN IEC 62109-3:2026 pour les onduleurs importés font entrer les contrôles avancés, la préparation à la certification et le support du cycle de vie dans les décisions d'achat, en particulier pour les projets de plus de 1 MW et pour le solaire couplé au stockage. Les actions des fournisseurs renforcent cette orientation, notamment l'accord-cadre de cinq ans de FIMER avec Esmann Group et sa relation de fournisseur agréé avec Gotion, tous deux formalisés en juin 2026, qui témoignent d'une demande pour des plateformes d'onduleurs finançables s'intégrant au stockage et répondant aux exigences évolutives en matière de services réseau et de conformité à travers l'Europe.
Recent Industry Developments in Marché européen des onduleurs solaires
- Juin 2026 : Huawei Digital Power a fait évoluer sa marque de solution ESS de LUNA vers LUTERRA et a lancé une plateforme ESS Smart String Grid-Forming de nouvelle génération. Cette mise à jour renforce sa proposition onduleur-plus-stockage pour les projets européens de plus en plus spécifiés autour des fonctions de support réseau et des contrôles au niveau du système.
- Février 2026 : Sungrow a annoncé un investissement de fabrication de 230 millions d'EUR dans la zone économique spéciale de Wałbrzych, en Pologne, avec une installation prévue de 65 400 m2 conçue pour une capacité d'onduleurs de 20 GW/an et une capacité ESS de 12,5 GWh/an. La fabrication localisée soutient les délais de livraison, la logistique après-vente et les exigences de localisation des marchés publics, qui deviennent plus importantes dans certaines régions d'Europe.
- Décembre 2025 : Schneider Electric a acquis une participation de 25 % dans Energy Team afin d'ajouter des capacités de réponse tarifaire dynamique à sa plateforme EcoStruxure. Cet accord renforce le passage vers une gestion de l'énergie pilotée par logiciel autour des systèmes photovoltaïques distribués et des onduleurs hybrides, alors que les consommateurs européens et les sites C&I optimisent l'autoconsommation et les signaux de prix.


Marché européen des onduleurs solaires Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus tirés des onduleurs solaires photovoltaïques vendus pour des installations à travers l'Europe, où l'électricité en courant continu produite par les panneaux est convertie en courant alternatif utilisable pour le réseau ou pour les logements, les entreprises et les centrales à l'échelle des services publics.
Exclusions du périmètre : sont exclus les panneaux solaires, les structures de montage, les transformateurs autonomes, ainsi que les services EPC et de O&M plus larges, sauf s'ils sont intégrés dans le prix de vente de l'onduleur.
Aperçu de la segmentation
- Par type d'onduleur
- Onduleurs centraux
- Onduleurs de chaîne
- Micro-onduleurs
- Onduleurs hybrides/prêts pour batterie
- Par phase
- Monophasé
- Triphasé
- Par type de connexion
- Raccordé au réseau
- Hors réseau
- Par application
- Résidentiel
- Commercial et industriel
- À grande échelle
- Géographie
- Allemagne
- Royaume-Uni
- Espagne
- Italie
- France
- Pays nordiques
- Pays-Bas
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre européen, aligner la définition avec la manière dont la chaîne de valeur rapporte les revenus, et ancrer le modèle avec des signaux publics reproductibles. Nous avons référencé des sources telles que les statistiques énergétiques d'Eurostat, la Commission européenne et les agences nationales de l'énergie pour les objectifs en matière d'énergies renouvelables et les régimes de soutien, les publications de l'ENTSO-E sur le réseau, les notes pays de l'IEA PVPS, et les mises à jour de SolarPower Europe sur le contexte de fabrication et de déploiement.
Pour traduire ces signaux en une feuille de dimensionnement exploitable, nous avons examiné les statistiques du commerce d'importation et d'exportation, les notes sur la certification des produits et les normes de sécurité, ainsi que les appels d'offres publics pertinents pour les projets de services publics. Les rapports annuels des entreprises et les présentations aux investisseurs ont été utilisés pour comprendre les évolutions du mix produits (string, central, hybride, micro), les circuits de mise sur le marché et l'orientation des prix. Des abonnements payants sélectionnés suivant les finances des entreprises et les brevets ont été utilisés pour recouper les lancements de produits et réduire les angles morts dans le calendrier des expéditions. Les sources énumérées ci-dessus sont illustratives, et d'autres documents publics et tableaux de données ont également été examinés à des fins de collecte, de validation et de clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes auprès des participants de la chaîne d'approvisionnement des onduleurs et des parties prenantes des projets solaires, y compris les fabricants, les distributeurs, les installateurs et les acheteurs des services publics et C&I. Les données recueillies ont été utilisées pour confirmer les moteurs de la demande au niveau pays, les configurations système typiques (monophasé versus triphasé) et les fourchettes de prix réalistes par classe de puissance, puis pour éprouver les hypothèses issues de la recherche documentaire qui étaient faibles concernant les expéditions et le calendrier des prix.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 35 % | Cadres dirigeants : 18 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 21 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante reliant les ajouts solaires en Europe et l'activité de remplacement à la demande d'onduleurs, puis en répartissant la demande par application et conception système typique. Le marché final étant une mesure en valeur, les besoins en unités ont été convertis en revenus grâce à des fourchettes de prix de vente moyen par pays, et les totaux ont ensuite été agrégés au niveau régional.
Les intrants clés du modèle comprenaient les volumes d'installation photovoltaïque annuels par principaux pays européens, la répartition entre projets résidentiels et commerciaux et industriels et services publics, la part des systèmes monophasés versus triphasés, le taux d'adoption des configurations connectées au réseau versus hors réseau, et l'évolution des prix liée à la direction des coûts de l'électronique de puissance et au conditionnement des garanties et services. Lorsque les données publiées n'étaient pas suffisamment granulaires, nous avons ajouté des vérifications ascendantes sélectives, telles que le calendrier des prix de vente moyens échantillonnés par rapport aux expéditions estimées pour les canaux clés et les retours des distributeurs sur les schémas de commande, afin d'ajuster les totaux. Pour les prévisions, nous avons mené une analyse de scénarios autour du rythme des permis et du raccordement au réseau, de la continuité des incitations, et des cycles de remplacement, et avons aligné la trajectoire finale sur ce que les experts interrogés ont décrit comme le scénario le plus probable.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation sous plusieurs angles, notamment l'alignement avec les trajectoires de déploiement photovoltaïque, les flux commerciaux pour les catégories d'équipements pertinentes, et les signaux de canal issus des entretiens sur les niveaux de stock et les délais de livraison. Lorsque le modèle affichait des sauts marqués, nous avons réexaminé les moteurs pays par pays et revérifié les hypothèses jusqu'à ce que l'écart puisse être expliqué en termes opérationnels.
Avant validation finale, un second analyste a revu les calculs, la cartographie du périmètre et les principales sensibilités afin que les erreurs ne passent pas inaperçues. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements de politique, des perturbations d'approvisionnement, ou des réajustements de prix majeurs. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Estimation du marché européen des onduleurs solaires de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les onduleurs solaires en Europe ne concordent pas toujours, principalement parce que les règles de comptage varient selon la source, et même de petites différences dans ce qui est inclus peuvent modifier le total. Le calendrier des devises, le traitement des unités hybrides, et le fait que la demande de remplacement soit modélisée explicitement ou non sont également des raisons courantes de cet écart.
Le tableau de référence montre que l'écart s'explique en grande partie par le périmètre et la logique de tarification, car dans le modèle de Mordor Intelligence, la valeur est comptabilisée pour le matériel d'onduleurs vendu dans les projets photovoltaïques résidentiels, commerciaux et industriels, et de services publics à travers l'Europe, et les systèmes de stockage par batterie sont exclus du périmètre sauf si le revenu est comptabilisé dans le cadre d'une expédition d'onduleur photovoltaïque.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,98 milliards d'USD (2025) | |
| Revue professionnelle B | 4,80 milliards d'USD (2024) | Semble utiliser une définition plus large pouvant inclure des revenus additionnels de conversion de puissance et d'équilibrage du système, et applique un calendrier de devise différent, ce qui augmente la valeur rapportée par rapport à un comptage limité aux seuls onduleurs. |
| Cabinet de conseil régional A | 4,10 milliards d'USD (2025) | Intègre probablement l'onduleur de batterie et la conversion de puissance compatible avec le stockage rétrofité dans le total, et utilise une couverture pays et une méthode de moyenne des prix de vente moyens différentes selon les classes de puissance, ce qui modifie la somme finale. |
Globalement, la comparaison indique que l'alignement du périmètre et des intrants reproductibles sont les principaux moteurs d'un total exploitable. En reliant la construction de la valeur aux signaux d'installation et de remplacement, puis en vérifiant les fourchettes de prix par des retours de canal, l'estimation reste traçable selon des étapes claires et reproductibles lorsque de nouvelles données pays deviennent disponibles.


Questions clés auxquelles répond le rapport
Quelle sera la taille du marché européen des onduleurs solaires d'ici 2031 ?
Le marché devrait atteindre 4,18 milliards USD d'ici 2031 avec un CAGR de 6,01 %.
Quel type d'onduleur connaît la croissance la plus rapide en Europe ?
Les micro-onduleurs devraient progresser à un CAGR de 7,3 % jusqu'en 2031, portés par les installations en toiture sur les marchés à prix de l'électricité élevés.
Pourquoi les capacités de formation de réseau deviennent-elles obligatoires ?
La mise à jour du code d'ENTSO-E pour 2026 exige que les grands projets fournissent une inertie synthétique et un soutien en tension pour stabiliser la fréquence à mesure que les générateurs fossiles se retirent.
Quel pays offre le plus fort potentiel de croissance jusqu'en 2031 ?
L'Italie affiche les perspectives les plus favorables, avec un CAGR de 11,1 % porté par la simplification des procédures d'autorisation et des appels d'offres FER-X ambitieux.
Comment les pénuries de semi-conducteurs influencent-elles les prix des onduleurs ?
La disponibilité limitée des IGBT et des MOSFET SiC allonge les délais de livraison et maintient une prime de coût de 8 à 12 % pour les modèles à formation de réseau, compensant partiellement les baisses de prix générales.
Quel rôle jouent les onduleurs hybrides dans l'adoption résidentielle ?
Les appareils hybrides permettent l'intégration de batteries et l'autoconsommation lors de la suppression de la compensation nette, en faisant le choix par défaut en Allemagne et aux Pays-Bas.
Dernière mise à jour de la page le:



