
Tamaño y Participación del Mercado Europeo de Inversores Solares
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
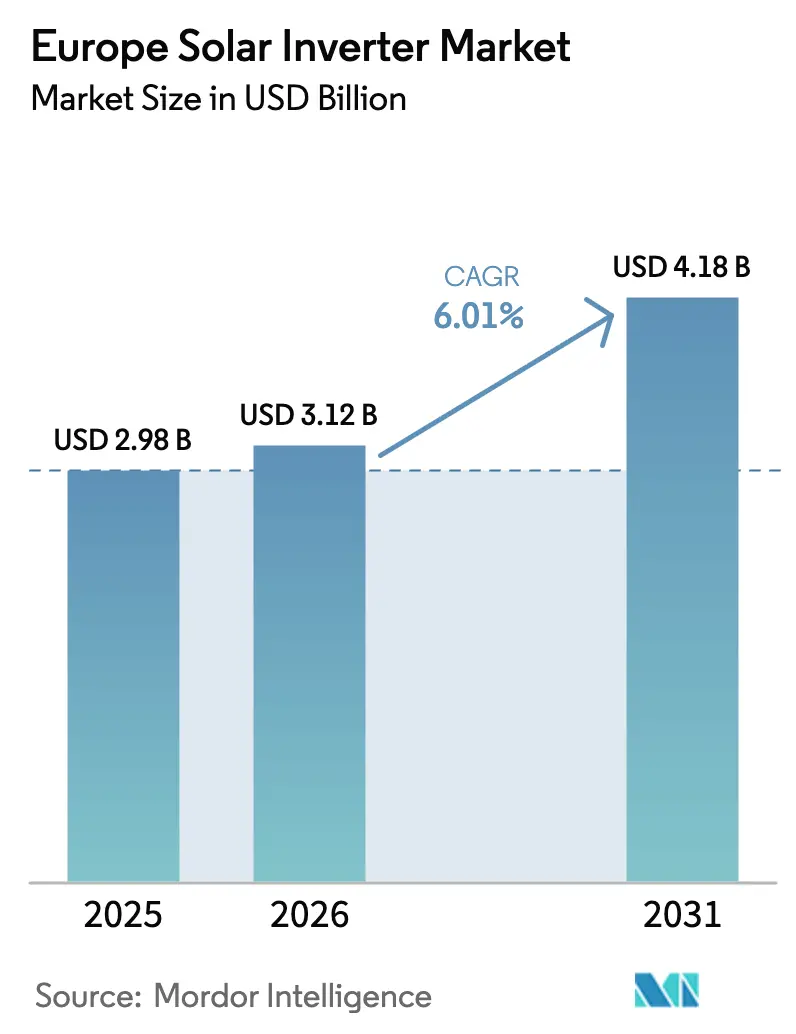
| Tamaño del mercado en el año base (2025) | 2.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.01 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Inversores Solares por Mordor Intelligence
Se espera que el tamaño del Mercado Europeo de Inversores Solares aumente de USD 2,98 mil millones en 2025 a USD 3,12 mil millones en 2026 y alcance USD 4,18 mil millones en 2031, creciendo a una CAGR del 6,01% durante 2026-2031.
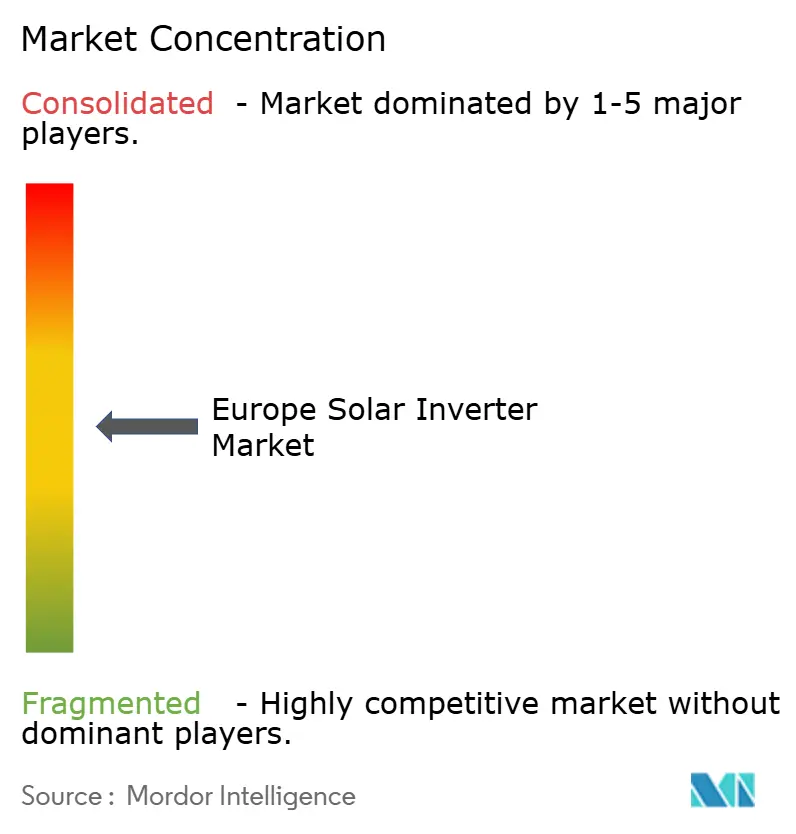
El auge refleja la aceleración del despliegue fotovoltaico en el marco de REPowerEU, el continuo boom de instalaciones en tejados impulsado por los elevados precios minoristas de la electricidad, y un giro regulatorio hacia la funcionalidad de formación de red que está redefiniendo el diseño de productos y las estrategias de los proveedores. Los inversores centrales mantuvieron su dominio gracias a los proyectos a escala de servicios públicos en España y Portugal, mientras que los microinversores ganaron impulso en tejados del norte propensos a la sombra. Las restricciones en el suministro de semiconductores moderaron la erosión de precios, pero no frenaron la demanda, ya que los proveedores actualizaron el firmware para cumplir con los mandatos de formación de red de ENTSO-E para 2026. La intensidad competitiva se mantuvo moderada; las cinco principales empresas captaron aproximadamente el 55-60% de los ingresos, dejando espacio para competidores chinos orientados al coste y especialistas de nicho orientados al software.
Conclusiones Clave del Informe
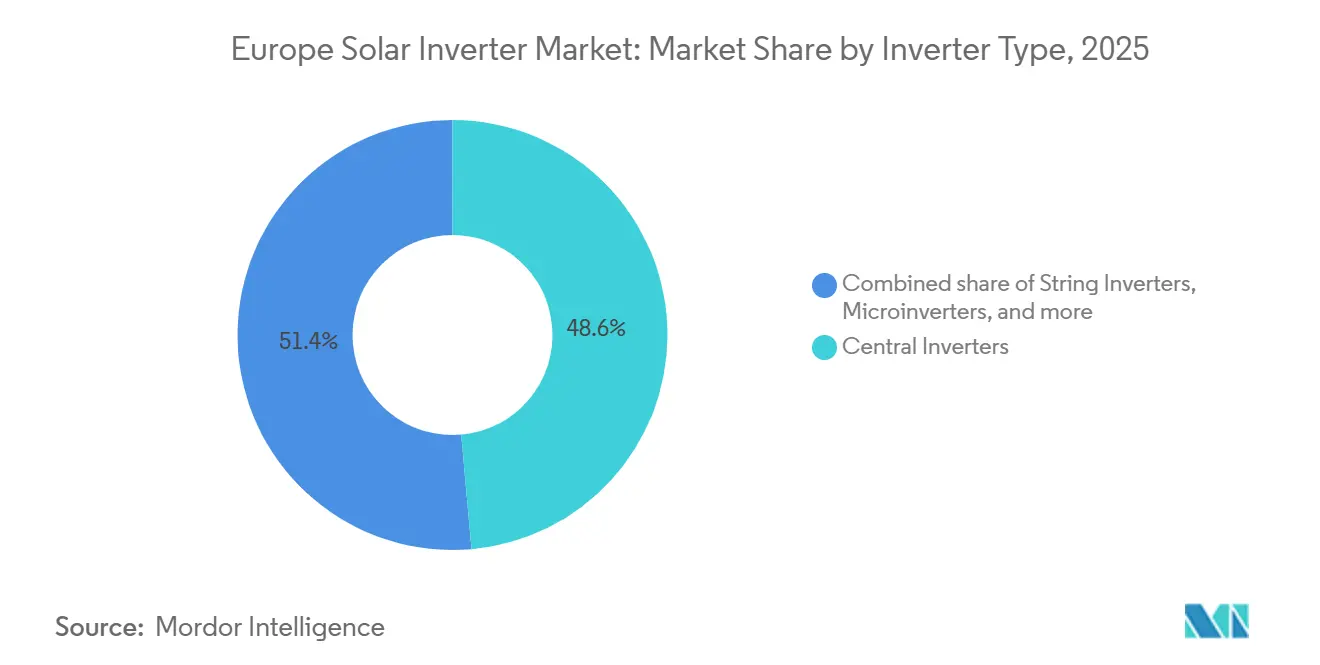
- Por tipo de inversor, los inversores centrales lideraron con una participación de ingresos del 48,6% en 2025; se proyecta que los microinversores se expandan a una CAGR del 7,3% hasta 2031.
- Por fase, los productos trifásicos representaron el 73,4% de la demanda en 2025; las unidades monofásicas crecerán a una CAGR del 6,4%, reflejando el auge de las instalaciones en tejados.
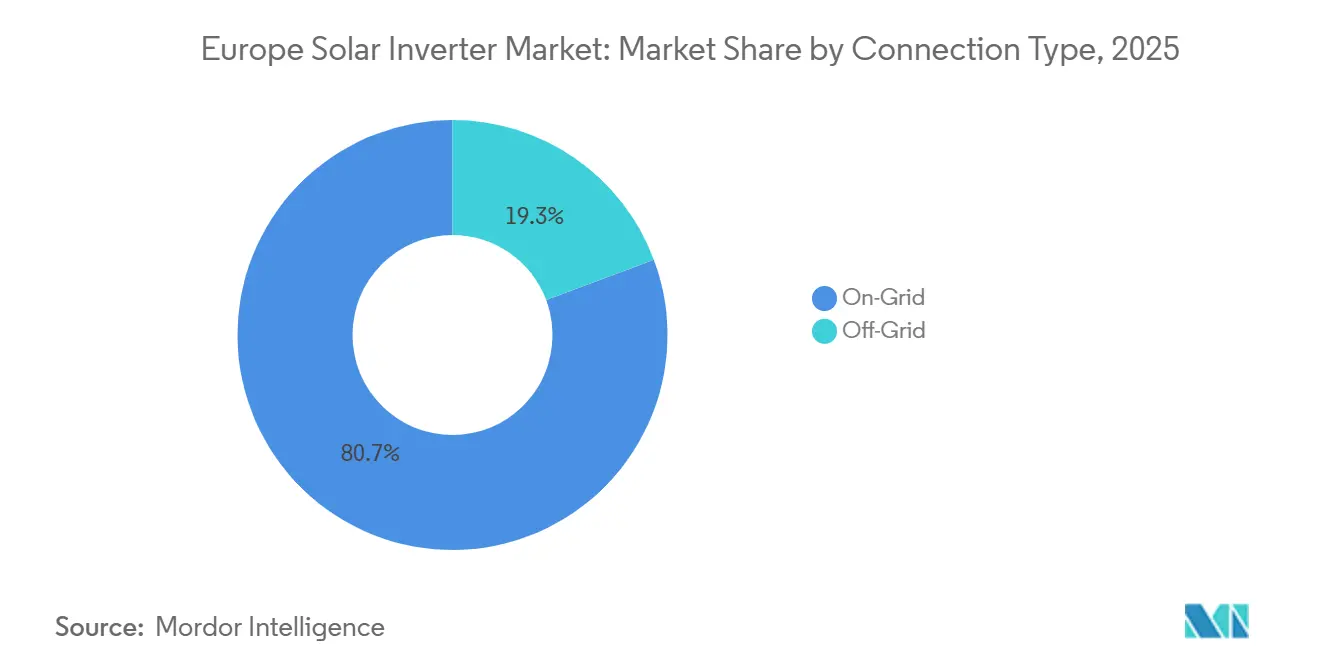
- Por tipo de conexión, los diseños conectados a la red mantuvieron una participación del 80,7% en 2025, mientras que se prevé que los inversores fuera de la red escalen a una CAGR del 7,7% a medida que las microrredes aisladas ganan terreno.
- Por aplicación, los sistemas a escala de servicios públicos representaron el 59,1% de la participación del mercado europeo de inversores solares en 2025, mientras que se espera que las instalaciones residenciales crezcan a una CAGR del 6,8% durante el período de pronóstico.
- Por geografía, Alemania captó el 25,5% de los ingresos en 2025; Italia se perfila para la CAGR más rápida del 11,1% gracias a la simplificación de permisos y a las adiciones récord de 2024.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos de despliegue de la UE Fit-for-55 y REPowerEU | 1.80% | A nivel de la UE, liderado por Alemania, España, Italia y Francia | Mediano plazo (2-4 años) |
| Boom del autoconsumo en tejados ante los elevados precios minoristas de la electricidad | 1.50% | Alemania, Países Bajos, Bélgica, Dinamarca | Corto plazo (≤ 2 años) |
| Descenso del precio en USD/W de inversores de cadena e híbridos | 1.20% | Sur y Este de Europa | Mediano plazo (2-4 años) |
| Aceleración del proceso de contratación de acuerdos de compra de energía a escala de servicios públicos en España, Portugal y Grecia | 1.00% | Península Ibérica, Grecia | Mediano plazo (2-4 años) |
| Códigos obligatorios de "inversor inteligente" de formación de red (actualización NC RfG 2026) | 0.60% | Alemania, Países Bajos, Francia, Italia | Largo plazo (≥ 4 años) |
| Relocalización de la fabricación europea de inversores respaldada por IPCEI | 0.40% | Alemania, Francia, Italia, España | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Objetivos de Despliegue de la UE Fit-for-55 y REPowerEU
La legislación vinculante de energías renovables del 42,5% y la Estrategia Solar de la UE elevan las instalaciones anuales medias a 60-70 GW, más del doble del ritmo de 2019-2023.[1]Comisión Europea, "Energía Solar," energy.ec.europa.eu La agilización de las aprobaciones para tejados en virtud del Reglamento del Consejo 2022/2577 redujo los plazos de tramitación a tres meses, orientando la demanda hacia inversores de cadena y microinversores. Alemania añadió 14,6 GW e Italia 5,3 GW en 2024, lo que subraya el temprano impacto de las políticas.[2]Clean Energy Wire, "El Consumo de Energía y la Combinación Eléctrica de Alemania en Gráficos," cleanenergywire.org El proceso de contratación ibérico ilustra la concentración geográfica donde convergen la alta irradiancia y los acuerdos de compra de energía. En conjunto, estos factores sustentan la CAGR del 6,01% proyectada para el mercado europeo de inversores solares.
Boom del Autoconsumo en Tejados ante los Elevados Precios Minoristas de la Electricidad
Las tarifas domésticas de la UE promediaron EUR 0,28 por kWh en 2025, aproximadamente un 40% por encima de los niveles anteriores a 2021, manteniendo un período de recuperación de la inversión inferior a 7 años para la combinación solar más almacenamiento.[3]Eurostat, "Estadísticas de Precios de la Electricidad," ec.europa.eu El precio minorista de EUR 0,32 por kWh en Alemania impulsó una oleada de instalaciones en tejados que dependía de inversores híbridos capaces de realizar arbitraje de baterías. Los Países Bajos aceleraron la adopción de baterías al eliminar progresivamente la medición neta en 2025.[4]Gobierno de los Países Bajos, "Política de Energía Solar y Medición Neta," government.nl Los microinversores se beneficiaron de la mitigación de sombras en tejados urbanos densos, mientras que funciones de software como la respuesta a tarifas dinámicas se convirtieron en diferenciadores clave. La tendencia al alza en el segmento residencial explica por qué el mercado europeo de inversores solares se inclina hacia productos premium con alto contenido de software.
Descenso del Precio en USD/W de Inversores de Cadena e Híbridos
Los precios de venta medios de las unidades de cadena de 10-50 kW cayeron de USD 0,12 a USD 0,10 por vatio entre 2023 y 2025, a medida que el aumento de escala chino mejoró los rendimientos del carburo de silicio. Los modelos híbridos experimentaron caídas aún más pronunciadas, reduciendo la brecha de coste frente a los dispositivos de cadena básicos y elevando las tasas de adopción de baterías residenciales. La erosión de precios amplió el acceso en el sur y el este de Europa, donde las tasas internas de retorno de los proyectos son ajustadas. Los actores occidentales consolidados contrarrestaron la presión sobre los márgenes haciendo hincapié en los servicios de red y las garantías prolongadas. Cabe destacar que las variantes de formación de red aún mantienen una prima del 8-12%, lo que refleja una electrónica de potencia de mayor especificación.
Aceleración del Proceso de Contratación de Acuerdos de Compra de Energía a Escala de Servicios Públicos en España, Portugal y Grecia
El proceso de contratación de 62 GW en España y las sucesivas subastas de Portugal crean una cartera de pedidos sólida hasta 2031. Los inversores centrales se benefician del bajo coste del balance del sistema a escala, aunque los promotores especifican cada vez más unidades de cadena de 100-250 kW para optimizar los conjuntos de seguidores bifaciales. El Plan Nacional de Energía y Clima de Grecia eleva la ambición solar a 7,7 GW para 2030. Las estructuras de acuerdos de compra de energía con exposición parcial al mercado libre recompensan los controles avanzados de inversores que mejoran las tasas de captura, favoreciendo a los proveedores con firmware de servicios auxiliares probado. El mercado europeo de inversores solares, por tanto, recompensa tanto las arquitecturas centrales de bajo coste como las soluciones de cadena premium que desbloquean ingresos por servicios de red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de botella en el suministro de semiconductores para IGBTs y MOSFETs de SiC | -0.9% | A nivel de la UE, con efectos agudos en Alemania, Francia e Italia (mercados de alto volumen) | Corto plazo (≤ 2 años) |
| Retrasos en la conexión a la red y riesgos de curtailment en DE/NL/IT | -0.7% | Alemania, Países Bajos, Italia (redes de alta penetración) | Mediano plazo (2-4 años) |
| Escrutinio de ciberseguridad sobre inversores importados (directrices de ENISA) | -0.4% | A nivel de la UE, afectando particularmente a fabricantes e importadores no pertenecientes a la UE | Mediano plazo (2-4 años) |
| Eliminación de los incentivos de medición neta en mercados clave | -0.5% | Países Bajos, Bélgica, Austria, con posible efecto de contagio a Dinamarca y Suecia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en el Suministro de Semiconductores para IGBTs y MOSFETs de SiC
Los plazos de entrega de los dispositivos de SiC de 1200 V promediaron entre 26 y 32 semanas en 2025, el doble de las normas previas a la pandemia, ya que la demanda de vehículos eléctricos competía por las obleas. SMA reportó retrasos en envíos que totalizaron 1,5 GW en sus informes de 2024. La sustitución por IGBTs de menor especificación reduce la eficiencia y aumenta las pérdidas térmicas, comprimiendo los márgenes de los proyectos. Las nuevas plantas de Infineon y Wolfspeed aliviarán la escasez después de 2027, pero la fricción a corto plazo persiste, recortando el crecimiento esperado en el mercado europeo de inversores solares.
Retrasos en la Conexión a la Red y Riesgos de Curtailment en DE/NL/IT
La cola de conexión de Alemania superó los 40 GW en 2025, con esperas medias de 18-24 meses, mientras que el curtailment alcanzó 8,2 TWh en 2024. Cuellos de botella similares afectan a los Países Bajos e Italia, donde las mejoras de transmisión van a la zaga del crecimiento de la generación. Una tasa de curtailment del 10% puede reducir la tasa interna de retorno del proyecto en 150 puntos básicos, desincentivando la contratación a corto plazo. Los promotores responden co-ubicando baterías, lo que favorece a los inversores híbridos, aunque la incertidumbre en la conexión modera la expansión general del mercado europeo de inversores solares en las regiones congestionadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Inversor:
Dominio Central frente al Impulso de los MicroinversoresLas unidades centrales controlaron el 48,6% de los ingresos de 2025, impulsadas por los procesos de contratación de servicios públicos en España y Portugal, donde los bloques individuales de 1-5 MW minimizan el gasto en el balance del sistema. Los diseños de cadena, con aproximadamente el 35% de participación, ganaron terreno en tejados comerciales y campos solares con terreno complejo que requieren una mayor granularidad de seguimiento del punto de máxima potencia. Las variantes híbridas aumentaron su cuota ante la creciente demanda de almacenamiento por parte de los prosumidores. Los microinversores mantuvieron algo menos del 10%, pero superarán a todos los demás con una CAGR del 7,3% hasta 2031, ya que los tejados en Alemania y los Países Bajos favorecen la optimización a nivel de módulo.
La regulación amplifica la diferenciación. Los mandatos de formación de red por encima de 1 MW amenazan los diseños centrales heredados que carecen de capacidad de sincronismo virtual, orientando a los promotores hacia productos de cadena conformes o arquitecturas centrales de nueva generación. Los microinversores permanecen exentos debido al pequeño tamaño de la unidad, pero se benefician de los códigos de seguridad reforzados que exigen el apagado rápido y la detección de arcos eléctricos. En consecuencia, el mercado europeo de inversores solares recompensa a los proveedores capaces de combinar unidades centrales competitivas en coste con líneas micro o híbridas premium con firmware avanzado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fase:
Supremacía Trifásica con Repunte MonofásicoLos equipos trifásicos representaron el 73,4% de los ingresos en 2025, omnipresentes en tejados comerciales e industriales y en parques de servicios públicos donde el flujo de carga equilibrado es obligatorio. Las cadenas trifásicas modulares de 20-100 kW permiten a las fábricas escalar la generación sin sobredimensionar. Los dispositivos monofásicos, vinculados a sistemas por debajo de 10 kW, están previstos para una CAGR del 6,4% en línea con el crecimiento residencial. El registro de 5,3 GW en tejados de Italia en 2024 subraya el impulso monofásico.
El cumplimiento normativo impulsa las hojas de ruta de productos: los códigos nacionales como VDE-AR-N 4105 requieren actualizaciones de firmware que los proveedores más pequeños a veces no logran implementar a tiempo. Los inversores híbridos monofásicos con puertos de batería y protección contra apagones refuerzan la fidelización de los proveedores a nivel doméstico, añadiendo estabilidad al mercado europeo de inversores solares.
Por Tipo de Conexión:
Núcleo Conectado a la Red, Nicho Fuera de la Red en ExpansiónLos productos conectados a la red cubrieron el 80,7% de las ventas de 2025, reflejando la madurez de las redes europeas y los modelos de acuerdos de compra de energía orientados a la exportación. Sin embargo, las soluciones fuera de la red crecerán a una CAGR del 7,7% hasta 2031, impulsadas por comunidades insulares en Italia y Grecia que sustituyen la generación diésel. Victron y SMA lideran con inversores-cargadores que gestionan picos de carga y sincronización con generadores.
Las unidades híbridas difuminan los límites, permitiendo a los hogares conectados a la red aislarse durante los cortes y maximizar el autoconsumo cuando la medición neta desaparece. La distinción entre conectado a la red y fuera de la red se suaviza, pero ambos modos amplían la demanda global dentro de las previsiones del tamaño del mercado europeo de inversores solares.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Servicios Públicos Lideran, el Segmento Residencial Avanza RápidamenteLos sistemas a escala de servicios públicos representaron el 59,1% de la demanda de 2025, respaldados por los acuerdos de compra de energía ibéricos y el calendario de licitaciones de Grecia. Estas plantas favorecen los bloques trifásicos de alta capacidad por su menor coste nivelado de la energía. Sin embargo, la demanda residencial está prevista para expandirse a una CAGR del 6,8% a medida que las tarifas minoristas se mantienen elevadas y la tramitación de permisos se acelera en virtud del Reglamento del Consejo 2022/2577. Los inversores híbridos monofásicos dominan este segmento, impulsando las tasas de adopción de baterías y cargadores de vehículos eléctricos.
Los tejados comerciales e industriales, con aproximadamente el 25-30% de participación, crecen más lentamente porque las tarifas empresariales más bajas alargan los períodos de recuperación de la inversión. Sin embargo, la gestión de cargos por demanda y los objetivos de sostenibilidad empresarial mantienen relevante este segmento, especialmente donde las tarifas dinámicas recompensan la reducción de picos. En general, la combinación de aplicaciones se desplaza gradual pero significativamente, manteniendo el mercado europeo de inversores solares diversificado entre distintos grupos de valor.
Análisis Geográfico
Mercado de Inversores Solares de Alemania e Italia
Alemania mantuvo una participación del 25,5% en 2025 gracias a 14,6 GW de adiciones y 95 GW acumulados instalados, aunque enfrenta 40 GW en colas de conexión y un creciente recorte de generación. Los estrictos códigos VDE y el escrutinio en materia de ciberseguridad favorecen a los actores nacionales con un sólido respaldo de ingeniería. Se prevé que Italia registre una CAGR del 11,1%, la más alta del bloque, impulsada por el límite de seis meses para la tramitación de permisos establecido por el Decreto Semplificazioni y una subasta FER-X de 3,5 GW en 2024. Los proyectos de instalación en tejados, agrivoltaicos e híbridos diversifican la demanda más allá de las plantas a escala de servicios públicos, inclinando las decisiones de compra hacia diseños de string e híbridos más flexibles.
Mercados Europeos más Amplios
España y Portugal representaron conjuntamente entre el 18% y el 20% en 2025, impulsados por una cartera española de 62 GW y las sucesivas subastas de Portugal. Los emplazamientos de alta irradiancia combinados con los PPA de carácter predominantemente mercantil mantienen la disciplina de costes en primer plano, abriendo puertas a los inversores centrales chinos de precio competitivo. Francia, el Reino Unido y los Países Bajos representaron entre el 15% y el 17%; el PPE de Francia apunta a 40 GW para 2028, el Reino Unido tiene como objetivo 50 GW para 2030, mientras que la eliminación gradual de la medición neta en los Países Bajos aceleró las ventas de sistemas preparados para baterías. Escandinavia y Europa del Este en conjunto aportaron la cuota restante, con un gran potencial para los proveedores capaces de adaptar sus productos a climas fríos y normativas incipientes. La fragmentación geográfica general exige estrategias de comercialización localizadas en todo el mercado europeo de inversores solares.
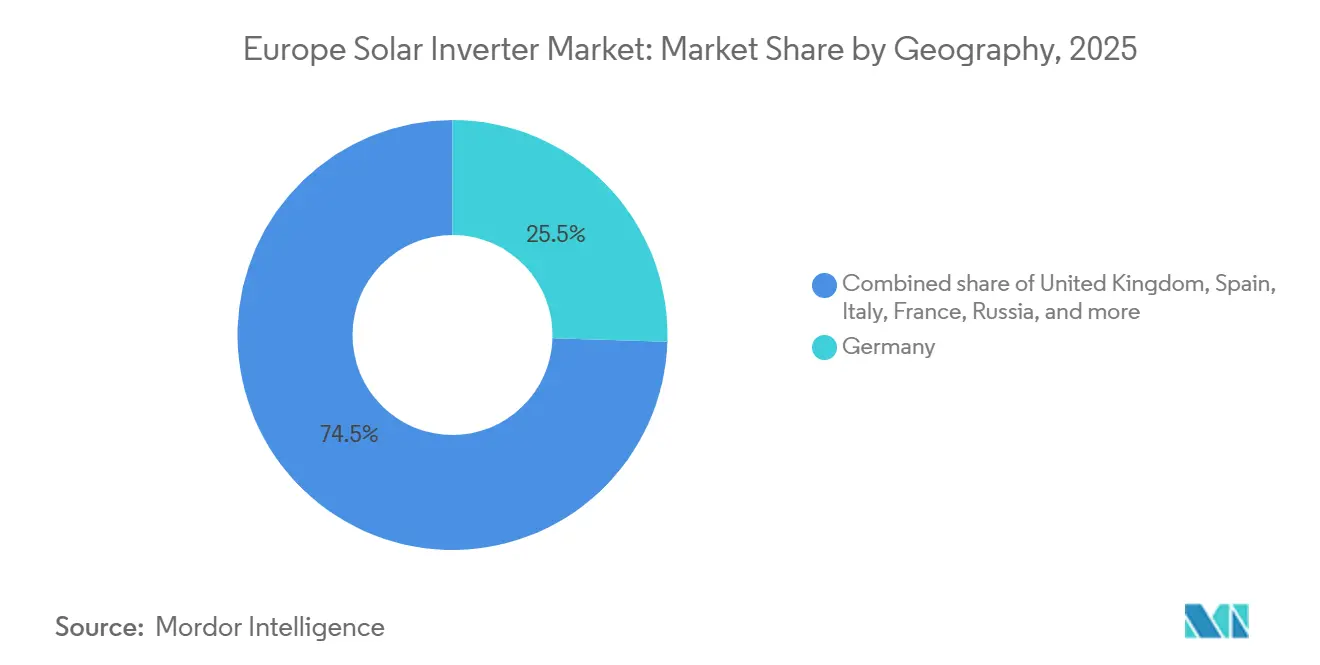
Nota: Las cuotas de cada segmento individual están disponibles con la adquisición del informe
Panorama regulatorio
Los requisitos de los inversores solares en Europa están cada vez más determinados por las normas de conexión a la red a nivel de la UE y el cumplimiento de la seguridad de los productos. El Código de Red sobre Requisitos para Generadores (NC RfG, Reglamento (UE) 2016/631 de la Comisión) proporciona el marco técnico que los TSO/DSO transponen a los códigos de red nacionales. ENTSO-E emitió la guía de Fase II sobre funcionamiento en modo formador de red en noviembre de 2025, lo que respalda el cambio previsto en el informe para 2026 hacia la funcionalidad de formación de red para plantas de mayor tamaño. Al mismo tiempo, el cumplimiento de los productos comercializados en la UE se endurece con el Reglamento (UE) 2026/1189, que exige el cumplimiento de la norma EN IEC 62109-3:2026 para los inversores importados a partir del 15 de julio de 2026.
La política industrial y las restricciones de contratación impulsadas por motivos de seguridad también están pasando de ser directrices a convertirse en condiciones de financiación. En marzo de 2026, la Comisión Europea propuso requisitos de "fabricado en la UE" para componentes solares clave, incluidos los inversores, para proyectos que utilicen fondos públicos (dentro de un horizonte de implementación plurianual). Esto refuerza los temas de localización ya reflejados en las estrategias de los proveedores. Por separado, en abril de 2026 se introdujeron restricciones de financiación pública para inversores de "alto riesgo", que se implementaron en mayo de 2026 para nuevos proyectos con apoyo público, lo que añade cargas de evaluación y documentación en la contratación para desarrolladores e importadores, sin afectar a la base instalada existente.
Panorama Competitivo
Los cinco principales proveedores, SMA Solar, Huawei, Sungrow, SolarEdge y FIMER, controlaron aproximadamente el 55-60% en 2025, lo que refleja una concentración moderada. SMA mantuvo el liderazgo gracias a sus unidades centrales de formación de red y sus sólidos servicios de operación y mantenimiento. Huawei y Sungrow escalaron posiciones con precios agresivos, fabricación propia de dispositivos y plataformas de monitorización habilitadas por inteligencia artificial. SolarEdge dominó los tejados mediante arquitecturas optimizadas en corriente continua, aunque su reestructuración de 2024 apuntó a presión sobre los márgenes. FIMER volvió a la competencia tras su recapitalización de 2025.
La integración vertical y la diferenciación por software emergieron como estrategias clave. Huawei y Sungrow invirtieron en plantas de carburo de silicio para asegurar chips, mientras que SMA y Fronius adquirieron empresas de software para añadir optimización de tarifas y orquestación de carga de vehículos eléctricos. Los nichos fuera de la red vieron a Victron y Schneider Electric ganar contratos en torres de telecomunicaciones y microrredes insulares gracias a su experiencia en inversores-cargadores.
Entre los disruptores emergentes se encuentran Enphase, cuyo microinversor IQ8 obtuvo la certificación IEC 62109 para operación de formación de red, y GoodWe, que abrió un centro de servicio en Róterdam para reducir los plazos de garantía. El mercado se bifurca así en un nivel de bajo coste y un nivel premium de servicios de red, una división que probablemente se amplíe a medida que los códigos de ENTSO-E se endurezcan. El mercado europeo de inversores solares, por tanto, recompensa la evolución continua del firmware y la profundidad del servicio local tanto como el coste del hardware.
Líderes de la Industria Europea de Inversores Solares
FIMER SpA
SMA Solar Technology AG
Huawei Technologies
Sungrow Power Supply
SolarEdge Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Inversores Solares
- SMA Solar Technology AG
- Huawei Technologies Co. Ltd.
- Sungrow Power Supply Co. Ltd.
- SolarEdge Technologies Inc.
- FIMER SpA
- Fronius International GmbH
- Schneider Electric SE
- Siemens AG
- Delta Energy Systems Inc.
- GoodWe Power Supply Co. Ltd.
- Growatt New Energy
- Enphase Energy Inc.
- KACO new energy GmbH
- Power Electronics España
- Ingeteam S.A.
- Omron Corporation
- General Electric Company
- Victron Energy B.V.
- Ginlong Technologies (Solis)
- Mitsubishi Electric Corporation

Oportunidades de mercado y perspectivas futuras
Los cambios en la contratación vinculados a la financiación pública crean espacio de oportunidad para los proveedores que puedan calificarse y respaldar cadenas de suministro de confianza. La propuesta de la Comisión Europea de marzo de 2026 sobre requisitos de "fabricado en la UE" para inversores solares (para proyectos que utilicen fondos públicos) y la decisión de abril de 2026 de implementar restricciones de financiación pública para inversores de "alto riesgo" en mayo de 2026 ya están obligando a las EPC y a los desarrolladores a revisar las listas de proveedores aprobados, la documentación y la capacidad de servicio. Para los proveedores, esto apunta a un valor concreto en la fabricación y la presencia de servicio con base en Europa, así como en la provisión de una postura de ciberseguridad auditable y documentación de cumplimiento junto con el hardware.
La transición del código de red hacia el comportamiento de formación de red y un cumplimiento de seguridad más estricto también aumenta la importancia de los controles de mayor valor y las capas de software frente a las ofertas puramente básicas. La guía de Fase II sobre formación de red de ENTSO-E (noviembre de 2025) y la entrada en vigor el 15 de julio de 2026 de la norma EN IEC 62109-3:2026 para inversores importados incorporan controles avanzados, preparación para la certificación y soporte del ciclo de vida en las decisiones de compra, especialmente para proyectos superiores a 1 MW y para energía solar acoplada a almacenamiento. Las acciones de los proveedores refuerzan ese enfoque, incluido el acuerdo marco de cinco años de FIMER con Esmann Group y su relación como proveedor aprobado con Gotion, ambos formalizados en junio de 2026, que apuntan a una demanda de plataformas de inversores bancables que se integren con el almacenamiento y satisfagan las necesidades cambiantes de servicios de red y cumplimiento en toda Europa.
Recent Industry Developments in Mercado Europeo de Inversores Solares
- Junio de 2026: Huawei Digital Power actualizó la marca de su solución ESS de LUNA a LUTERRA y lanzó una plataforma de próxima generación Smart String Grid-Forming ESS. La actualización refuerza su propuesta de inversor más almacenamiento para proyectos europeos que cada vez más se especifican en función de funciones de apoyo a la red y controles a nivel de sistema.
- Febrero de 2026: Sungrow anunció una inversión de fabricación de 230 millones de EUR en la Zona Económica Especial de Wałbrzych, Polonia, con una instalación planificada de 65,400 m2 diseñada para una capacidad de inversores de 20 GW/año y una capacidad de ESS de 12.5 GWh/año. La fabricación localizada favorece los plazos de entrega, la logística posventa y los requisitos de localización de la contratación pública, cada vez más relevantes en partes de Europa.
- Diciembre de 2025: Schneider Electric adquirió una participación del 25% en Energy Team para añadir capacidades de respuesta a tarifas dinámicas a su plataforma EcoStruxure. El acuerdo refuerza el cambio hacia la gestión energética impulsada por software en torno a la energía solar distribuida y los inversores híbridos, a medida que los consumidores europeos y los sitios C&I optimizan el autoconsumo y las señales de precios.


Mercado Europeo de Inversores Solares Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos obtenidos por los inversores fotovoltaicos solares vendidos para instalaciones en toda Europa, donde la electricidad de corriente continua de los paneles se convierte en energía de corriente alterna adecuada para la red o para uso en hogares, empresas y plantas a escala de servicios públicos.
Exclusiones del alcance: excluye paneles solares, estructuras de montaje, transformadores independientes y servicios más amplios de EPC y O&M, a menos que estén incluidos en el precio de venta del inversor.
Descripción general de la segmentación
- Por Tipo de Inversor
- Inversores Centrales
- Inversores de Cadena
- Microinversores
- Inversores Híbridos/Preparados para Batería
- Por Fase
- Monofásico
- Trifásico
- Por Tipo de Conexión
- Conectado a la Red
- Fuera de la Red
- Por Aplicación
- Residencial
- Comercial e Industrial
- A Escala de Servicios Públicos
- Geografía
- Alemania
- Reino Unido
- España
- Italia
- Francia
- Países Nórdicos
- Países Bajos
- Rusia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el límite geográfico de Europa, alinear la definición con la forma en que la cadena de valor reporta los ingresos, y anclar el modelo con señales públicas repetibles. Se hizo referencia a fuentes como las estadísticas energéticas de Eurostat, la Comisión Europea y las agencias nacionales de energía para objetivos renovables y esquemas de apoyo, publicaciones de red de ENTSO-E, notas de país de IEA PVPS, y actualizaciones de SolarPower Europe sobre el contexto de fabricación y despliegue.
Para traducir esas señales en una hoja de dimensionamiento operativa, se revisaron estadísticas de comercio de importación y exportación, notas sobre certificación de productos y normas de seguridad, y licitaciones públicas cuando resultaban relevantes para proyectos de servicios públicos. Los informes anuales de empresas y las presentaciones a inversores se utilizaron para comprender los cambios en la combinación de productos (string, central, híbrido, micro), las vías de comercialización y la dirección de los precios. Se emplearon suscripciones de pago seleccionadas que hacen seguimiento de las finanzas empresariales y las patentes para verificar los lanzamientos de productos y reducir puntos ciegos en la sincronización de los envíos. Las fuentes indicadas anteriormente son ilustrativas, y también se revisaron otros documentos públicos y tablas de datos para la recopilación, validación y clarificación.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con participantes de la cadena de suministro de inversores y actores de proyectos solares, incluidos fabricantes, distribuidores, instaladores y compradores de servicios públicos y C&I. Las aportaciones se utilizaron para confirmar los impulsores de la demanda a nivel de país, las configuraciones típicas del sistema (monofásico frente a trifásico) y los rangos de precios realistas por clase de potencia, y luego para poner a prueba los supuestos de fuentes documentales que resultaban débiles en cuanto a envíos y sincronización de precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 18% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 21% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que vincula las nuevas instalaciones solares en Europa y la actividad de sustitución con la demanda de inversores, y luego dividió la demanda por aplicación y diseño típico de sistema. Dado que el mercado final es una medida de valor, las necesidades unitarias se tradujeron en ingresos mediante rangos de precio de venta promedio a nivel de país, y los totales se agregaron posteriormente a nivel regional.
Las entradas clave del modelo incluyeron los volúmenes anuales de instalación fotovoltaica de los principales países europeos, la combinación entre proyectos residenciales frente a comerciales e industriales frente a servicios públicos, la proporción de sistemas monofásicos frente a trifásicos, la tasa de adopción de configuraciones conectadas a la red frente a las aisladas, y el movimiento de precios vinculado a la dirección de los costos de la electrónica de potencia y al empaquetado de garantía y servicio. Cuando los datos publicados no eran suficientemente granulares, añadimos verificaciones selectivas de abajo hacia arriba, como la comparación de la sincronización de los ASP muestreados frente a los envíos estimados para los canales clave y la retroalimentación de los distribuidores sobre los patrones de pedidos, para ajustar los totales. Para la previsión, realizamos un análisis de escenarios en torno al ritmo de permisos y conexión a la red, la continuidad de los incentivos y los ciclos de sustitución, y alineamos la trayectoria final con lo que los expertos entrevistados describieron como el caso más probable.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación desde múltiples ángulos, incluida la alineación con las trayectorias de despliegue fotovoltaico, los flujos comerciales de las categorías de equipos relevantes, y las señales de canal basadas en entrevistas sobre niveles de existencias y plazos de entrega. Cuando el modelo mostraba saltos pronunciados, revisamos de nuevo los impulsores país por país y volvimos a comprobar los supuestos hasta que la variación pudiera explicarse en términos operativos.
Antes de la aprobación final, un segundo analista revisó los cálculos, el mapeo del alcance y las principales sensibilidades para que los errores no pasen inadvertidos. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de política, interrupciones del suministro o reajustes de precios significativos. Justo antes de la entrega, se realiza un último análisis para que los clientes reciban la visión más actualizada.
Estimación del mercado europeo de inversores solares de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los inversores solares en Europa no siempre coinciden, principalmente porque las reglas de conteo cambian según la fuente, y hasta pequeñas diferencias en lo que se incluye pueden alterar el total. La sincronización de divisas, el tratamiento de las unidades híbridas y si la demanda de sustitución se modela explícitamente son también razones comunes de la dispersión.
La tabla comparativa muestra que la brecha se explica en gran medida por el alcance y la lógica de precios, ya que en el modelo de Mordor Intelligence el valor se contabiliza para el hardware de inversores vendido a proyectos fotovoltaicos residenciales, comerciales e industriales, y de servicios públicos en toda Europa, y los sistemas de almacenamiento en baterías quedan fuera del alcance a menos que el ingreso se registre como parte de un envío de inversor fotovoltaico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,98 mil millones de USD (2025) | |
| Publicación Sectorial B | 4,80 mil millones de USD (2024) | Parece utilizar una definición más amplia que puede incluir ingresos adicionales de conversión de potencia y de equilibrio del sistema (balance of system), y aplica una sincronización de divisas diferente, lo que eleva el valor reportado en comparación con el conteo exclusivo de inversores. |
| Consultora Regional A | 4,10 mil millones de USD (2025) | Probablemente incorpora al total el inversor de batería y la conversión de potencia lista para retroadaptación de almacenamiento, y utiliza una cobertura de países diferente y un método de promediado distinto para los ASP entre clases de potencia, lo que modifica la suma final. |
En general, la comparación indica que la alineación del alcance y las entradas repetibles son los principales impulsores detrás de un total utilizable. Al vincular la construcción del valor con las señales de instalación y sustitución, y luego verificar los rangos de precios con la retroalimentación de los canales, la estimación se mantiene trazable a pasos claros que pueden repetirse cuando se disponga de nuevos datos por país.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado europeo de inversores solares en 2031?
Se proyecta que el mercado alcance USD 4,18 mil millones en 2031 con una CAGR del 6,01%.
¿Qué tipo de inversor crece más rápido en Europa?
Se espera que los microinversores crezcan a una CAGR del 7,3% hasta 2031, liderados por las instalaciones en tejados en mercados de electricidad de alto precio.
¿Por qué las capacidades de formación de red se están volviendo obligatorias?
La actualización del código de ENTSO-E para 2026 exige que los grandes proyectos suministren inercia sintética y soporte de tensión para estabilizar la frecuencia a medida que los generadores de combustibles fósiles se retiran.
¿Qué país ofrece el mayor potencial de crecimiento hasta 2031?
Italia muestra las perspectivas más rápidas, con una CAGR del 11,1% impulsada por la simplificación de permisos y las agresivas subastas FER-X.
¿Cómo influyen las escaseces de semiconductores en los precios de los inversores?
El suministro limitado de IGBTs y MOSFETs de SiC alarga los plazos de entrega y mantiene una prima de coste del 8-12% para los modelos de formación de red, compensando parcialmente las caídas generales de precios.
¿Qué papel desempeñan los inversores híbridos en la adopción residencial?
Las unidades híbridas permiten la integración de baterías y el autoconsumo durante la eliminación de la medición neta, convirtiéndose en la opción predeterminada en Alemania y los Países Bajos.
Última actualización de la página el:



