
Analyse du Marché Européen des Graines de Quinoa par Mordor Intelligence
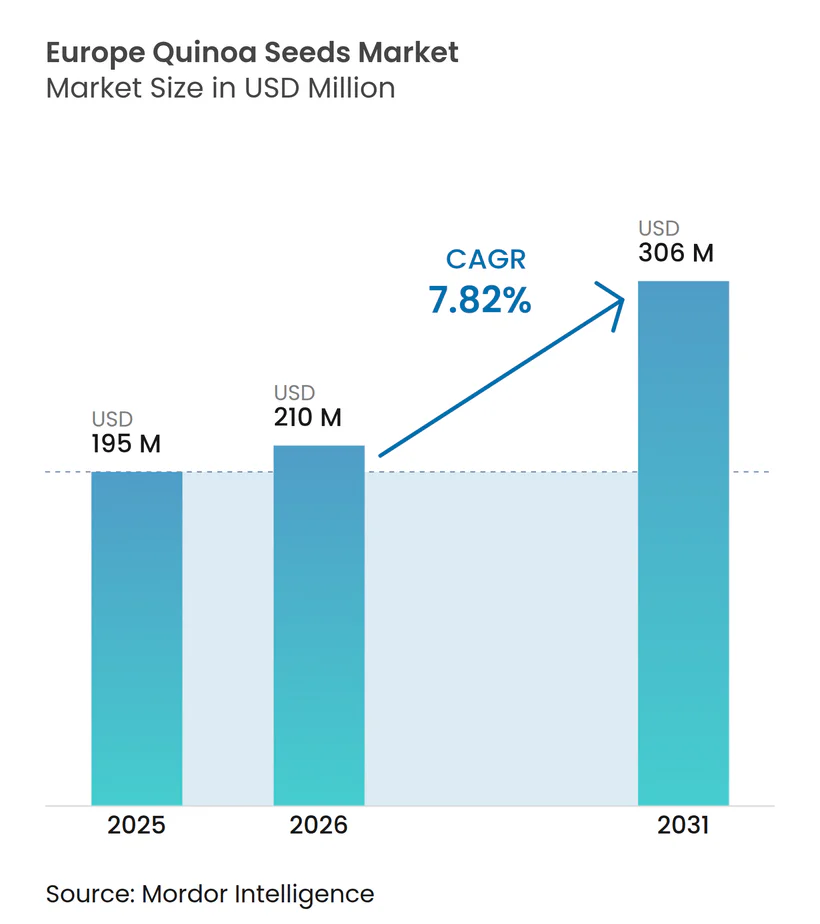
La taille du marché européen des graines de quinoa était évaluée à 195 millions USD en 2025 et devrait croître de 210 millions USD en 2026 pour atteindre 306 millions USD d'ici 2031, à un CAGR de 7,82 % durant la période de prévision (2026-2031). La diversification structurelle au détriment du blé et de l'orge, les incitations politiques en faveur des protéines alternatives et l'adoption rapide des régimes sans gluten déplacent les surfaces cultivées vers le quinoa dans les principales zones de production en France, en Allemagne et au Royaume-Uni. Les primes de prix pour les céréales biologiques certifiées, en moyenne de 35 à 45 %, continuent de compenser les coûts plus élevés des intrants et de la désaponification, soutenant les marges des agriculteurs même lorsque les importations sud-américaines exercent une pression sur les grades conventionnels. Les fabricants de plats préparés ont stimulé la demande en intégrant le quinoa dans des gammes réfrigérées et surgelées vendues dans les enseignes de distribution discount, tandis que les essais d'alimentation en aquaculture en Espagne et en Norvège révèlent un potentiel industriel non alimentaire susceptible de débloquer des volumes supplémentaires. Le marché européen des graines de quinoa bénéficie également des paiements des éco-régimes de la Politique Agricole Commune, qui récompensent la diversité de la rotation des cultures et compensent partiellement les risques liés à la courbe d'apprentissage des producteurs.
Principaux Enseignements du Rapport
Par géographie, la France a capturé 29,4 % de la part du marché européen des graines de quinoa en 2025, tandis que l'Allemagne progresse à un CAGR de 11,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse de la demande des consommateurs en protéines végétales | +1.8% | France, Allemagne, Pays-Bas et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Croissance des secteurs des produits biologiques et sans gluten | +1.5% | Allemagne, France, Royaume-Uni et Scandinavie | Moyen terme (2 à 4 ans) |
| Incitations gouvernementales à la diversification des cultures | +1.2% | France, Allemagne, Espagne et Italie | Court terme (≤ 2 ans) |
| Utilisation croissante dans la fabrication de plats préparés | +1.0% | Allemagne, Royaume-Uni et Pays-Bas | Moyen terme (2 à 4 ans) |
| Intégration du quinoa dans l'alimentation en aquaculture | +0.7% | Espagne, Norvège et Écosse | Long terme (≥ 4 ans) |
| Cultivars tolérants à la chaleur permettant l'agriculture dans le sud de l'Europe | +0.6% | Espagne, Italie et Sud de la France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la Demande des Consommateurs en Protéines Végétales
Les régimes flexitariens font évoluer l'apport en protéines vers les sources végétales, les millennials urbains et la Génération Z recherchant des choix alimentaires à faible empreinte carbone. Le profil complet en acides aminés du quinoa le positionne comme un substitut attrayant à la viande dans les kits repas et les chaînes de restauration rapide, notamment en Allemagne, où la consommation de protéines végétales a augmenté de 18 % en 2025, et le quinoa a capturé 9 % de cette catégorie [1]. Les acheteurs institutionnels renforcent la stabilité des volumes. Le mandat de restauration scolaire en France, exigeant 50 % de protéines végétales, a créé un débouché domestique prévisible. Les fournisseurs qui sécurisent des contrats pluriannuels avec les distributeurs de restauration collective peuvent verrouiller des primes tandis que les cargaisons sud-américaines continuent de se négocier sur des marchés spot volatils.
Croissance des Secteurs des Produits Biologiques et Sans Gluten
Le quinoa biologique bénéficie de primes de 35 à 45 % par rapport aux grades conventionnels, incitant à l'expansion des surfaces en Allemagne à mesure que la production certifiée continue de croître [2]. Les ventes de produits sans gluten dans l'Union européenne ont atteint 3,8 milliards EUR (4,1 milliards USD) en 2025, progressant de 12 % annuellement à mesure que les diagnostics de maladie cœliaque et de sensibilité au gluten non cœliaque augmentent [3]. Le statut sans gluten du quinoa permet aux transformateurs d'éviter les risques de contamination croisée courants avec l'avoine et le blé, et l'étiquetage harmonisé en vertu du Règlement 828/2014 simplifie la conformité dans les États membres.
Incitations Gouvernementales à la Diversification des Cultures
La Politique Agricole Commune 2023-2027 a alloué 387 milliards EUR (418 milliards USD) aux éco-régimes qui récompensent les agriculteurs adoptant des rotations avec des pseudocéréales telles que le quinoa. Le programme Ecophyto III de la France verse 150 EUR (162 USD) par hectare pour le quinoa dans les zones à faibles intrants, tandis que l'Espagne finance des subventions aux semences par l'intermédiaire d'agences régionales. Ces incitations réduisent le déficit protéique de 14 millions de tonnes métriques de l'Europe et confèrent des avantages de premier entrant aux producteurs qui maîtrisent tôt l'agronomie du quinoa.
Utilisation Croissante dans la Fabrication de Plats Préparés
Le chiffre d'affaires des plats préparés en Europe a atteint 28 milliards EUR (30 milliards USD) en 2025, et les transformateurs valorisent désormais le quinoa pour ses temps de cuisson rapides et sa stabilité à la congélation-décongélation. Des entreprises allemandes telles que Frosta et Apetito ont ajouté des bols de quinoa à leurs gammes réfrigérées vendues chez Aldi et Lidl, tandis que le producteur britannique Bakkavor a augmenté sa production de salades de quinoa de 30 % en s'appuyant sur les récoltes locales de British Quinoa Company. L'approvisionnement local comprime non seulement les délais de livraison, mais protège également les transformateurs des hausses de fret telles que celles observées lors de la crise d'expédition El Niño de 2024.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Connaissances agronomiques limitées parmi les agriculteurs | -1.1% | France, Allemagne, Espagne et Italie | Court terme (≤ 2 ans) |
| Concurrence des importations sud-américaines à bas prix | -0.9% | Pays-Bas, Allemagne et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Réglementations strictes de l'Union européenne sur les résidus de pesticides | -0.6% | Tous les États membres | Moyen terme (2 à 4 ans) |
| Préoccupations relatives aux allergènes de saponine dans les aliments pour nourrissons | -0.4% | Allemagne, France et Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Connaissances Agronomiques Limitées parmi les Agriculteurs
Le quinoa est resté en dessous de 5 000 hectares en Europe en 2025, contre 180 000 hectares au Pérou et en Bolivie. La sensibilité à la photopériode exige des fenêtres de plantation précises, et les essais de l'Université de Wageningen ont montré que les rendements diminuent de 30 à 40 % lorsque les semis dérivent de deux semaines par rapport aux dates optimales. Les variétés à haute teneur en saponine dissuadent les oiseaux mais nécessitent une désaponification mécanique, ajoutant 216 à 324 USD par tonne métrique en coûts de transformation, ce qui érode les rendements. La capacité limitée de vulgarisation ralentit la diffusion des meilleures pratiques, freinant les gains de superficie.
Réglementations Strictes de l'Union Européenne sur les Résidus de Pesticides
La politique de l'Union européenne renforcera les limites maximales de résidus pour le chlorpyrifos et le glyphosate en 2025. Les tests de conformité devraient ajouter 35 à 50 USD par tonne métrique aux coûts, représentant une charge significative pour les petits producteurs qui n'ont pas la taille suffisante pour répartir les dépenses de laboratoire. Cette augmentation des coûts de conformité pourrait entraîner une réduction de la compétitivité des acteurs plus petits, forçant potentiellement certains à quitter le marché. Bien que la politique vise à protéger la santé des consommateurs en garantissant des produits agricoles plus sûrs, elle crée par inadvertance une barrière financière plus élevée pour les nouveaux entrants. En revanche, les grandes entreprises intégrées disposant de laboratoires qualité internes sont mieux positionnées pour absorber ces coûts, consolidant davantage leur avantage concurrentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse Géographique
Marché français des graines de quinoa
La France domine avec 29,4 % du marché européen des graines de quinoa en 2025, grâce à son climat maritime, aux subventions de la Politique Agricole Commune (PAC) et aux capacités coopératives de désaponification. Le réseau d'Agricolor Quinoa consolide la production des petits exploitants, réduit les coûts de transformation et approvisionne le réseau de distribution national de Carrefour. Les importations devraient croître significativement jusqu'en 2031, indiquant un déficit d'approvisionnement persistant que les exportateurs andins et les producteurs européens émergents devraient se disputer à combler.
Marché allemand des graines de quinoa
La valeur de consommation en Allemagne progresse à un CAGR de 11,7 % jusqu'en 2031, reflétant le double rôle du pays en tant que producteur à forte croissance et plaque tournante logistique centrale en Europe. La taille du marché européen des graines de quinoa en Allemagne se développe rapidement, les primes biologiques soutenant les revenus des agriculteurs, et le financement fédéral de 54 millions USD sur quatre ans pour les cultures protéagineuses accélérant la recherche sur les variétés insensibles à la photopériode ; les réexportations de flocons et de farines biologiques positionnent les transformateurs allemands comme des fixateurs de prix régionaux, notamment vers la Scandinavie.
Marchés européens plus larges
Les Pays-Bas restent la porte d'entrée de la réexportation, mais leur modèle d'arbitrage fait face à deux pressions : les détaillants exigeant une traçabilité directe et les exportateurs andins forgeant des contrats directs avec les grandes chaînes. Le Royaume-Uni, l'Espagne et l'Italie cultivent des niches régionales. Le cluster quinoa d'Andalousie soutient 30 fermes pilotes, tandis que l'Émilie-Romagne expérimente le quinoa dans des rotations avec des tomates et des légumes. Les autres régions européennes dépendent des importations, le risque climatique et le soutien limité à la vulgarisation retardant la montée en puissance locale.
Paysage réglementaire
Le quinoa commercialisé en Europe relève du cadre général de l'alimentation de l'UE (règlement (CE) 178/2002) et des règles d'information sur les denrées alimentaires (règlement (UE) 1169/2011), la communication « sans gluten » étant encadrée par des dispositions d'étiquetage harmonisées telles que le règlement (UE) 828/2014 cité dans le contexte du rapport. Le rapport indique que le quinoa n'est pas considéré comme un nouvel aliment dans l'UE, ce qui réduit les contraintes d'autorisation préalable à la mise sur le marché pour un usage courant en tant que céréale et ingrédient, bien que les acheteurs exigent toujours des contrôles conformes à la méthode HACCP et une traçabilité documentée pour gérer les rappels et les audits des distributeurs.
Pour les approvisionnements transfrontaliers, les conditions d'entrée phytosanitaires de l'UE s'appliquent aux envois hors UE, y compris la certification phytosanitaire prévue par le règlement (UE) 2019/2072, ainsi que l'application des limites maximales de résidus (LMR) de pesticides dans l'ensemble des États membres. Cet ensemble réglementaire rejoint la charge liée aux coûts des tests de résidus évoquée dans le rapport et relève le niveau d'exigence pour les lots importés, biologiques comme conventionnels, orientant les achats vers des fournisseurs capables de justifier des pratiques agronomiques conformes, des tests en laboratoire et une documentation de chaîne de traçabilité.
Analyse de la chaîne de valeur
La chaîne de valeur européenne des graines de quinoa commence par la sélection et l'approvisionnement en semences, de plus en plus soutenus par des programmes de recherche publics et des essais collaboratifs, avant de passer à la production agricole dans les pôles émergents européens (France, Allemagne, Royaume-Uni, Espagne, et des essais pilotes plus modestes ailleurs). Après la récolte, viennent le nettoyage, la désaponification, le tri et le conditionnement, le traitement post-récolte spécialisé (en particulier l'élimination des saponines et le nettoyage de haute précision) restant plus établi en Amérique du Sud. En conséquence, de nombreux utilisateurs européens continuent de s'approvisionner en grain andin même si la culture locale se développe.
En aval, le quinoa alimente les céréales de détail et les marques de distributeur, ainsi que des filières d'ingrédients à plus forte valeur ajoutée (flocons, farine, isolats) utilisées par les fabricants de plats préparés et les formulateurs de produits à base de plantes. Les plateformes logistiques et les nœuds de réexportation, notamment les Pays-Bas et l'Allemagne dans le contexte du rapport, agrègent les volumes importés, assurent le contrôle qualité et le reconditionnement, et distribuent aux détaillants et fabricants alimentaires. Les efforts continus de R&D et de mise à l'échelle, y compris la filière de fractionnement à sec QUINNOVA financée par l'UE et des initiatives agronomiques régionales (par exemple, les travaux menés par l'ILVO en Flandre et des projets allemands de sélection collaborative), visent des produits à plus forte valeur ajoutée et des variétés mieux adaptées à l'Europe, renforçant le lien entre la génétique en amont, la capacité de transformation et la demande B2B pour des ingrédients fonctionnels standardisés.
Paysage Concurrentiel
La concurrence sur le marché européen des graines de quinoa est modérée et fragmentée. Les exportateurs sud-américains, dont Andean Naturals, dominent les segments des matières premières en vrac, tirant parti de leur échelle et de taux de change favorables. Les producteurs sous contrat européens tels que British Quinoa Company et Quinoa Marchfeld répondent à la demande biologique de niche où les consommateurs paient pour une provenance transparente. Les transformateurs verticalement intégrés, dont Quinola et Ekibio, gèrent la génétique, l'agriculture, la transformation et l'emballage au détail, protégeant les marges des fluctuations des prix à l'importation.
L'investissement technologique différencie les leaders. Le semis à débit variable guidé par satellite de British Quinoa Company a augmenté les rendements de 12 % en adaptant la densité de plantation aux cartes d'humidité du sol. Naturkost Übelhör a installé des trieuses optiques et un rinçage à l'azote en 2025, prolongeant la durée de conservation à 24 mois et soutenant les exportations vers les régions à chaîne du froid limitée. Les dépôts de brevets auprès de l'Office de l'Union Européenne pour la Propriété Intellectuelle (EUIPO) pour la tolérance à la chaleur et l'amélioration des protéines ont atteint 14 en 2025, signalant une tendance vers une génétique défendable.
Les entrants non traditionnels stimulent la croissance de la demande : la société espagnole d'aquaculture Avramar teste la farine de quinoa comme substitut à la farine de poisson, visant à explorer des alternatives durables et rentables dans l'alimentation en aquaculture. De même, la start-up néerlandaise de viande végétale Redefine Meat utilise l'isolat de protéines de quinoa pour améliorer la texture de ses produits, répondant à la demande des consommateurs pour de meilleures alternatives à la viande végétale. Les fournisseurs capables de proposer des spécifications de qualité ingrédient peuvent accéder à des canaux B2B à marges plus élevées, leur permettant de diversifier leurs sources de revenus au-delà des ventes traditionnelles de céréales au détail et de répondre aux besoins évolutifs des industries innovantes.
Opportunités de marché et perspectives d'avenir
Une opportunité majeure en Europe consiste à réorienter une partie de la dépendance aux importations vers des variétés localement adaptées et un traitement répondant aux exigences des distributeurs et fabricants en matière de traçabilité, de résidus et de constance. Les programmes publics et institutionnels déjà visibles sur le marché, notamment le soutien de l'éco-régime de la PAC en faveur de la diversification des cultures (2023-2027) ainsi que les financements et essais nationaux ou régionaux sur les cultures protéiques mentionnés dans le contexte du rapport, offrent une voie d'accès structurée à l'expansion des surfaces et à l'apprentissage agronomique. Ceci est particulièrement pertinent là où les lacunes en matière de vulgarisation et la sensibilité à la photopériode continuent de limiter les rendements.
Les opportunités de valorisation se concentrent aussi dans la transformation de qualité ingrédient et les modèles d'approvisionnement localisés qui réduisent les délais pour les fabricants de plats préparés et de produits à base de plantes. La demande du marché est soutenue par l'orientation des marques et des marques de distributeur vers un approvisionnement régional et un positionnement biologique, ainsi que par les activités de R&D et de mise à l'échelle autour du fractionnement du quinoa (pour les protéines et l'amidon) adaptées aux formulations sans gluten et aux intrants protéiques végétaux. Parallèlement, la charge réglementaire liée aux résidus et à la conformité biologique crée un espace pour les fournisseurs capables de documenter une production à faible teneur en résidus et d'offrir une chaîne de traçabilité vérifiée, favorisant un déplacement des achats vers des programmes audités d'origine européenne et des transformateurs intégrés disposant de capacités internes d'assurance qualité et de nettoyage/désaponification.
Développements industriels récents dans Marché européen des graines de quinoa
- Juillet 2026 : Jumbo Supermarkten a fait basculer son quinoa de marque propre vers un approvisionnement 100 % biologique et cultivé localement aux Pays-Bas, dans le cadre du programme Plant Protein Forward mené avec des agriculteurs locaux. Cela renforce la traçabilité contrôlée par le distributeur et offre aux producteurs nationaux une voie d'accès au marché plus claire pour un quinoa différencié, tout en remettant en question les modèles d'approvisionnement de marque de distributeur fondés sur l'importation aux Pays-Bas.
- Septembre 2025 : Des initiatives de recherche telles que le projet allemand Quinoa for Future Diversified Farming Systems (Q4F) ont fait progresser les efforts visant à développer des variétés de quinoa adaptées aux climats européens. Cela favorise des filières de semences nationales plus performantes et cible directement les contraintes agronomiques qui maintiennent la production européenne en deçà de l'échelle de l'approvisionnement andin.
- Septembre 2024 : Sofiproteol et ESFIN Gestion se sont associés pour financer une nouvelle installation industrielle destinée à la Coopérative Agricole des Pays de Loire (CAPL) à Longué-Jumelles, en France, afin de transformer le quinoa et d'autres légumineuses sous la marque Perles d'Anjou. L'ajout de capacités de transformation locales contribue à réduire les goulets d'étranglement post-récolte (nettoyage et préparation à usage alimentaire) et soutient un débouché plus stable pour les producteurs français approvisionnant les circuits nationaux de distribution et de transformation alimentaire.
Marché européen des graines de quinoa Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur et le volume des graines de quinoa échangées et consommées en Europe, comptabilisées au niveau du produit en USD et en tonnes métriques, et retracées à travers la production, les importations, les exportations et l'évolution des prix.
Exclusions du périmètre : nous excluons les produits alimentaires à base de quinoa en aval, emballés et prêts à consommer, ainsi que les majorations de vente au détail et les marges marketing en magasin, car ils ne reflètent pas la valeur du marché des graines de quinoa.
Aperçu de la segmentation
- Par Géographie
- France
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse des Tendances des Prix de Gros et Prévisions
- Cadre Réglementaire
- Liste des Acteurs Clés
- Logistique et Infrastructures
- Analyse de la Saisonnalité
- Allemagne
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse des Tendances des Prix de Gros et Prévisions
- Cadre Réglementaire
- Liste des Acteurs Clés
- Logistique et Infrastructures
- Analyse de la Saisonnalité
- Royaume-Uni
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse des Tendances des Prix de Gros et Prévisions
- Cadre Réglementaire
- Liste des Acteurs Clés
- Logistique et Infrastructures
- Analyse de la Saisonnalité
- Espagne
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse des Tendances des Prix de Gros et Prévisions
- Cadre Réglementaire
- Liste des Acteurs Clés
- Logistique et Infrastructures
- Analyse de la Saisonnalité
- Italie
- Analyse de la Production (Superficie Récoltée, Rendement et Volume de Production)
- Analyse de la Consommation (Valeur et Volume de Consommation)
- Analyse du Marché des Importations (Valeur des Importations, Volume et Principaux Marchés Fournisseurs)
- Analyse du Marché des Exportations (Valeur des Exportations, Volume et Principaux Marchés de Destination)
- Analyse des Tendances des Prix de Gros et Prévisions
- Cadre Réglementaire
- Liste des Acteurs Clés
- Logistique et Infrastructures
- Analyse de la Saisonnalité
- France
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour constituer un ensemble de données de départ fiable pour l'Europe, notamment concernant les surfaces cultivées, les rendements, les flux commerciaux et les séries de prix de référence pouvant être reproduites chaque année. Nous nous sommes appuyés sur des sources publiques telles que les tables Eurostat sur l'agriculture et le commerce, les statistiques agricoles de la FAOSTAT, les vérifications croisées de données commerciales via UN Comtrade, et les indications sur les codes tarifaires douaniers publiées par la Commission européenne.
Pour ancrer les hypothèses, nous avons également examiné la littérature agronomique sur la culture du quinoa en Europe, les communiqués des ministères nationaux de l'agriculture, ainsi que les mises à jour des associations professionnelles relatives aux céréales et aux cultures spécialisées. Les rapports annuels d'entreprises et les présentations aux investisseurs ont été utilisés pour comprendre les schémas de transformation et d'approvisionnement, et un abonnement payant axé sur le commerce au niveau des expéditions et sur les données financières des entreprises a été utilisé de manière sélective pour vérifier les importateurs atypiques et les points de prix inhabituels. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour collecter les données, les valider et clarifier les points en suspens.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur des entretiens et de courtes enquêtes auprès d'agriculteurs et de groupements de producteurs, d'importateurs et de distributeurs, de transformateurs et d'acheteurs approvisionnant les filières alimentaires et d'ingrédients dans les principaux pays européens. Comme la disponibilité et les prix des graines de quinoa varient selon les récoltes et les saisons commerciales, nous avons utilisé les apports d'experts pour confirmer les facteurs de conversion, le calendrier type des contrats, et à quel niveau de la chaîne de valeur les prix sont fixés.
Les retours ont ensuite été utilisés pour combler les lacunes des ensembles de données publics, tester la robustesse des hypothèses, et confirmer si les tendances commerciales observées correspondaient aux signaux de demande et aux contraintes d'approvisionnement constatés sur le terrain en Europe.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 39 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus modestes : 18 % | Managers : 59 % |
Dimensionnement et prévision du marché
Le dimensionnement a été reconstitué selon une approche descendante où la production, les importations et les exportations ont été utilisées pour construire un bassin de consommation apparente, ensuite valorisé à l'aide d'une série de prix de gros mixtes pour les graines de quinoa en Europe. Une fois le bassin de demande principal constitué, des vérifications ont été ajoutées à l'aide d'approximations ascendantes sélectives telles que des volumes d'importateurs échantillonnés, des fourchettes d'achats des transformateurs, et une validation prix-quantité issue des discussions commerciales et sectorielles.
Les principaux intrants du modèle comprennent les tendances de surface récoltée et de rendement, les évolutions des volumes d'importation par principal pays d'entrée, les mouvements d'exportation depuis les plateformes de réexportation, l'orientation des prix de gros par saison, et la part de l'approvisionnement local par rapport aux importations. Ces signaux ont permis de distinguer les pics de prix ponctuels des changements de demande et de repérer les années où la tension sur l'offre a entraîné une croissance de la valeur sans croissance de volume comparable.
Pour les prévisions, une analyse de scénarios a été utilisée car l'expansion de la production, les conditions météorologiques et les stratégies d'approvisionnement peuvent évoluer rapidement, puis un consensus d'experts a été appliqué aux trajectoires des variables. Lorsque les signaux ascendants étaient incomplets pour les pays plus petits, les lacunes ont été traitées par une allocation proportionnelle basée sur des parts commerciales vérifiées et des indicateurs de consommation, suivie d'un ajustement final après vérification par entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre les statistiques commerciales, les indicateurs de production et les séries de prix, puis comparés à des signaux indépendants tels que le comportement d'achat rapporté et la saisonnalité observée. Si une valeur au niveau national évoluait de manière trop marquée par rapport à ses volumes d'importation ou à l'évolution des prix, les hypothèses étaient revérifiées et, si nécessaire, des entretiens de suivi étaient déclenchés.
Avant validation finale, le modèle passe par des révisions internes en plusieurs étapes axées sur la cohérence des unités, le calage temporel des devises, et la logique reliant volume et valeur. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs se produisent, tels que des perturbations majeures des récoltes, des changements de politique affectant le commerce, ou des variations de prix durables. Une vérification finale avant livraison est réalisée afin que la version publiée reflète les données les plus récentes disponibles.
Estimation du marché européen des graines de quinoa par Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs de marché publiées différentes pour le quinoa en Europe, même lorsque les titres semblent similaires, car le périmètre peut varier entre les graines au départ de la ferme, le grain de gros et les produits alimentaires conditionnés pour la vente au détail. Les écarts proviennent également de la manière dont le commerce est comptabilisé net, de la manière dont les prix sont moyennés sur l'année, et du fait que l'estimation s'appuie sur une logique orientée volume ou sur une approche orientée prix.
Certaines sources adoptent une vision plus large du quinoa, intégrant des prix au niveau consommateur ou incluant le marché plus vaste du quinoa au-delà des seules graines. Chez Mordor Intelligence, le périmètre se limite aux graines de quinoa au niveau du produit en Europe, valorisées à travers les balances de production et de commerce et rattachées aux signaux de prix de gros plutôt qu'aux marges de détail.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 195,00 millions d'USD (2025) | |
| Éditeur de données sectorielles A | 75,00 millions d'USD (2024) | Utilise un concept de valeur du marché du quinoa basé sur des prix de gros nominaux pour une seule année, et peut exclure certaines parties du flux européen de graines si les réexportations et la redistribution transfrontalière ne sont pas entièrement comptabilisées en net dans la consommation apparente. |
| Institut de recherche régional B | 142,80 millions d'USD (2026) | Positionne le marché plus proche d'une vision axée sur la demande des consommateurs et des ingrédients, avec des usages finaux et des circuits tels que les supermarchés et la vente en ligne, ce qui rapproche la tarification des valeurs en aval et modifie la manière dont les graines destinées à la culture et au commerce en gros sont comptabilisées. |
Dans l'ensemble, l'écart s'explique principalement par le point de prix utilisé et la manière dont le flux européen est assemblé, et non par le fait qu'une source de données soit juste ou erronée. En rattachant la valeur à une construction de volume reproductible et à une trajectoire de prix de gros transparente, l'étude reste traçable à des variables claires qui peuvent être revérifiées à mesure que de nouvelles données commerciales et de récolte deviennent disponibles.
Questions Clés Traitées dans le Rapport
Quelle est la taille du Marché Européen des Graines de Quinoa ?
Le marché européen des graines de quinoa devrait atteindre 210 millions USD en 2026 et 306 millions USD d'ici 2031.
Quelle est la taille actuelle du Marché Européen des Graines de Quinoa ?
En 2025, le marché européen des graines de quinoa est estimé à 195 millions USD.
À quelle vitesse la demande de quinoa croît-elle en Europe ?
La valeur de consommation à travers l'Europe progresse à un CAGR de 11,7 % en Allemagne et à des taux élevés à un chiffre ailleurs, portée par les régimes flexitariens et les mandats institutionnels de restauration collective.
Pourquoi le quinoa européen est-il plus cher que les céréales sud-américaines ?
La plus petite échelle des exploitations, les coûts de main-d'œuvre plus élevés, les tests stricts sur les résidus et les dépenses de désaponification font augmenter les coûts de production européens de 20 à 30 % au-dessus des importations andines.