
Taille et part du marché des machines de presse industrielles en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
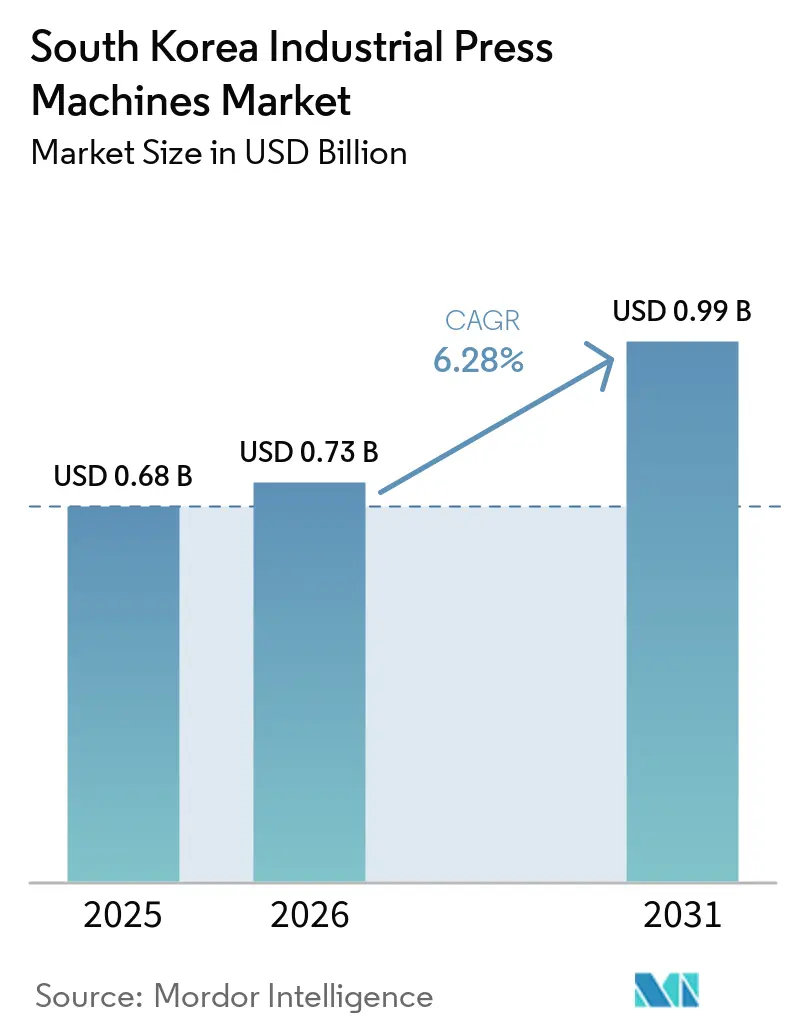
| Taille du marché de l'année de base (2025) | 0.68 Milliards de dollars |
| Taille du Marché (2026) | 0.73 Milliards de dollars |
| Taille du Marché (2031) | 0.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.28 % |
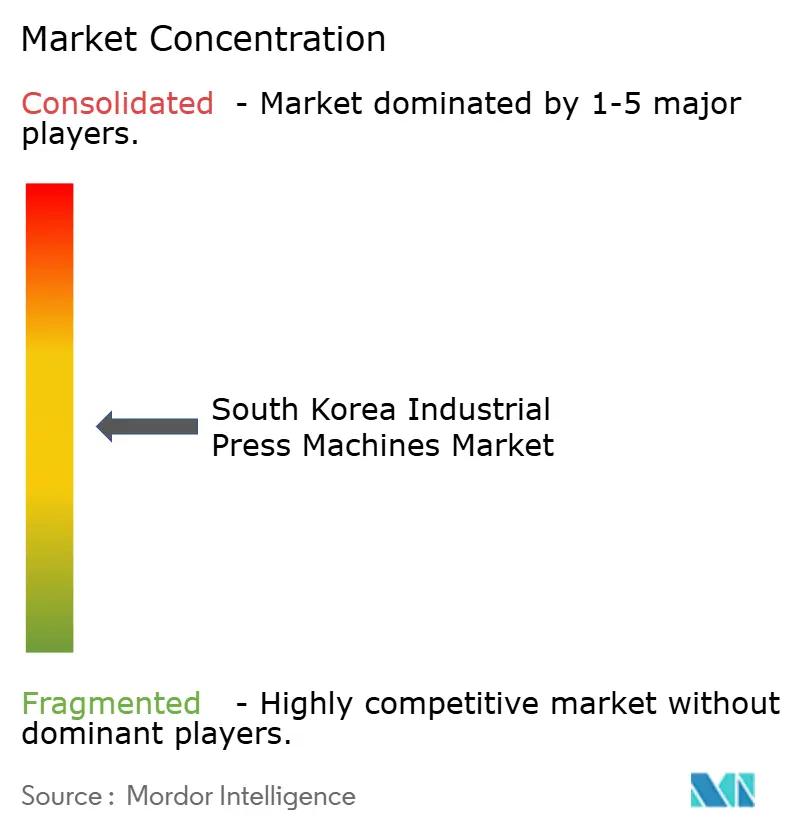
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de presse industrielles en Corée du Sud par Mordor Intelligence
La taille du marché des machines de presse industrielles en Corée du Sud devrait passer de 0,68 milliard USD en 2025 à 0,73 milliard USD en 2026 et atteindre 0,99 milliard USD d'ici 2031, à un CAGR de 6,28 % sur la période 2026-2031.
Le marché des machines de presse industrielles en Corée du Sud est soutenu par des investissements simultanés dans la production de véhicules électriques, la fabrication de batteries et les équipements d'usines numériques. Les constructeurs automobiles, les fabricants de batteries et les équipementiers renouvellent leurs parcs de presses au cours de la même période, ce qui élargit la demande au-delà d'un seul groupe d'acheteurs. La demande évolue vers des équipements capables de former de l'acier à haute résistance avancé, des composants de batteries en aluminium et des pièces électriques de précision. Ces besoins favorisent les systèmes servo et hybrides, car ils offrent un meilleur contrôle du mouvement du coulisseau, de la force et de la répétabilité. Les systèmes d'entraînement et de commande importés restent un risque en termes de coût et de délai de livraison, bien que les programmes publics et les investissements nationaux soutiennent la modernisation des équipements.
Points clés du rapport
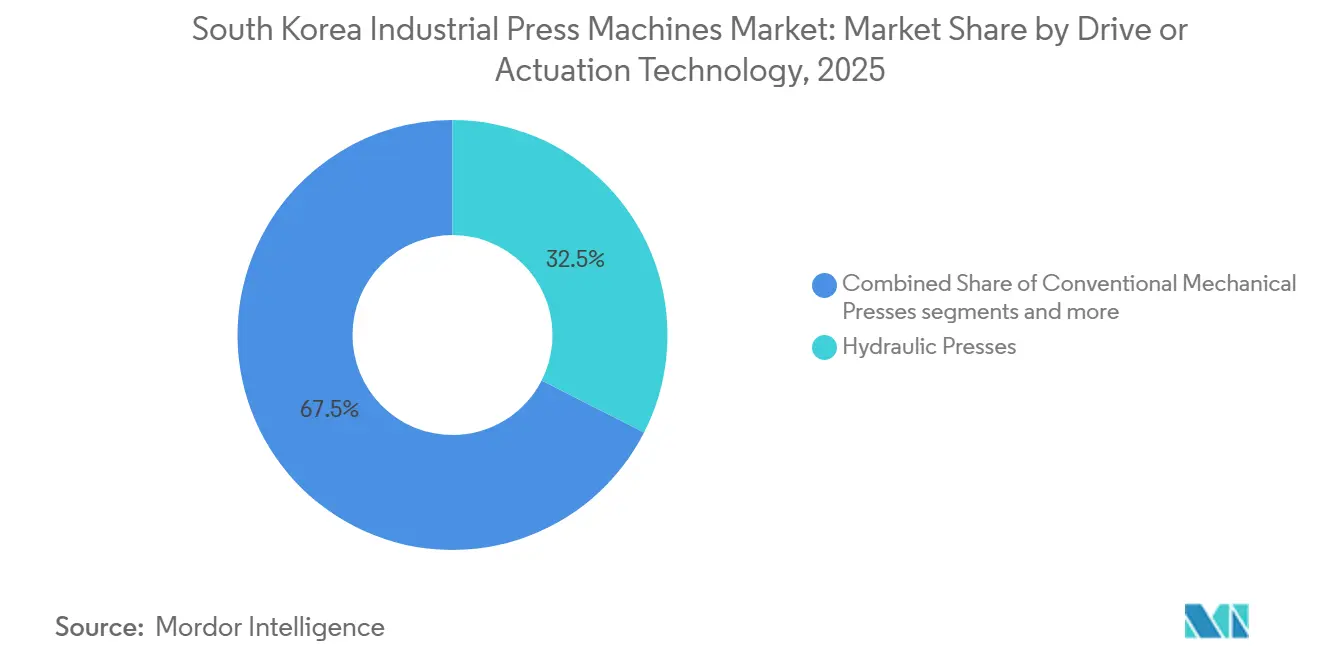
- Par technologie d'entraînement ou d'actionnement, les presses hydrauliques détenaient 32,5 % de la part du marché des machines de presse industrielles en Corée du Sud en 2025, tandis que les presses servo-mécaniques devraient enregistrer un CAGR de 8,2 % jusqu'en 2031.
- Par force ou capacité de presse, le segment 101–500 tonnes détenait 33,1 % de la part du marché des machines de presse industrielles en Corée du Sud en 2025, tandis que le segment supérieur à 2 000 tonnes devrait se développer à un CAGR de 6,9 % jusqu'en 2031.
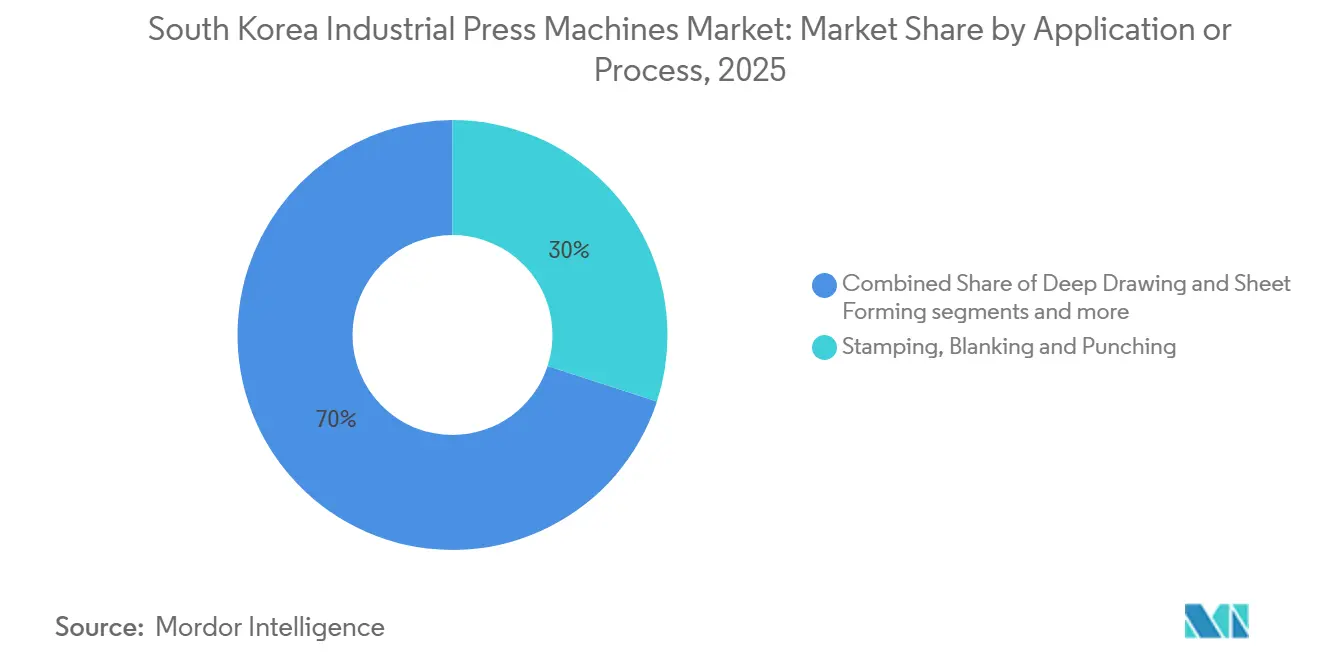
- Par application ou procédé, l'emboutissage, le découpage et le poinçonnage représentaient 30,0 % de la taille du marché des machines de presse industrielles en Corée du Sud en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,0 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports représentaient 43,0 % de la demande en 2025, tandis que la fabrication médicale et de précision devrait croître à un CAGR de 7,5 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de presse industrielles en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des capacités de fabrication de véhicules électriques et de batteries | +1.5% | National, concentré dans les corridors de Chungnam, Gyeonggi et Ulsan | Moyen terme (2-4 ans) |
| Demande de composants automobiles à haute résistance et légers | +1.2% | National, avec concentration dans la ceinture automobile d'Ulsan et de Busan-Gyeongnam | Moyen terme (2-4 ans) |
| Remplacement des équipements de presse vieillissants par des systèmes servo et connectés | +0.9% | National, notamment dans les clusters de machines de Gyeonggi-do et Gyeongnam | Court terme (≤ 2 ans) |
| Expansion de l'emboutissage de précision pour l'électronique automobile et les boîtiers de batteries | +0.7% | Gyeonggi-do, Chungnam et le corridor Ulsan-Busan | Moyen terme (2-4 ans) |
| Disponibilité croissante de commandes de presses et de composants d'automatisation d'origine coréenne | +0.5% | National, axé sur le cluster R&D de Daejeon et les zones de production de Gyeonggi | Long terme (≥ 4 ans) |
| Programme national d'usines intelligentes pour la numérisation des équipements de presse | +0.4% | National, incluant les programmes de Gyeongbuk, Jeonnam et Jeonbuk | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités de fabrication de véhicules électriques et de batteries
Les investissements dans les capacités de batteries augmentent la demande d'équipements de presse utilisés pour les boîtiers de cellules, les cadres de modules et les boîtiers de packs. LG Energy Solution, SK On et Samsung SDI développent ou modernisent des actifs de production nécessitant de l'emboutissage profond, de l'emboutissage de précision et des outillages associés. SK On fait progresser l'usine Seosan 3 vers une capacité annuelle de 14 GWh d'ici 2028, ce qui soutient la demande pour ces opérations de formage. Chaque format de batterie nécessite une configuration de matrice distincte, de sorte que les mises à niveau d'usine peuvent accroître les besoins en outillage au-delà du seul effet d'une production plus élevée. L'usine d'Ulsan de Hyundai Motor, axée sur les véhicules électriques, est en activité et produit des modèles électriques dotés de grands systèmes de batteries, ce qui étend la demande aux lignes de formage directes des équipementiers. Les producteurs coréens et japonais continuent de détenir une position de premier plan dans l'approvisionnement mondial en cellules de batteries, maintenant la pertinence de la Corée du Sud dans la fourniture de composants de batteries emboutis.[1]
Demande de composants automobiles à haute résistance et légers
Le poids des batteries de véhicules électriques accroît le besoin de pièces en acier offrant de la résistance avec moins de matière. L'acier à haute résistance avancé de troisième génération présente des limites de formage plus étroites et nécessite un contrôle précis du tonnage, de la force du serre-flan et du retour élastique. Hyundai Steel a lancé la production commerciale d'acier à haute résistance avancé de troisième génération début 2026, avec une résistance à la traction de 1,2 GPa et une réduction déclarée de 10 % du poids de la caisse en blanc. Les équipements conventionnels installés dans les années 1990 et au début des années 2000 peuvent ne pas offrir le contrôle nécessaire pour ces nuances. Le marché des machines de presse industrielles en Corée du Sud bénéficie donc d'un glissement vers les équipements servo-mécaniques et servo-hydrauliques. Le ministère du Commerce, de l'Industrie et des Ressources a alloué 382,7 milliards KRW (265,6 millions USD) à la recherche et au développement sur les véhicules électriques et à hydrogène dans le cadre de 44 nouveaux projets en 2026, renforçant les exigences d'allègement dans les chaînes d'approvisionnement automobiles.[2]
Remplacement des équipements de presse vieillissants par des systèmes servo et connectés
De nombreuses presses mécaniques et hydrauliques coréennes installées dans les années 1990 et au début des années 2000 approchent de la fin de leur durée de vie utile. Ce cycle de remplacement peut se poursuivre même lorsque la croissance de la production automobile ralentit, car les coûts de maintenance et les performances énergétiques guident également les décisions d'achat. Un appel d'offres de réparation en 2026 pour une presse hydraulique de 600 tonnes de l'Institut coréen de technologie industrielle illustre la charge de maintenance continue des actifs vieillissants. Les modernisations servo peuvent réduire la consommation d'énergie de 30 % à 50 % par rapport aux entraînements hydrauliques à vitesse fixe, avec un retour sur investissement de trois à cinq ans sur les lignes à forte utilisation. Les systèmes connectés fournissent également des données permettant aux opérateurs de suivre l'état des matrices et de réduire les arrêts imprévus. Le marché des machines de presse industrielles en Corée du Sud bénéficie de la demande de remplacement, car les mises à niveau peuvent améliorer la productivité sans nécessiter d'espace d'usine supplémentaire.
Expansion de l'emboutissage de précision pour l'électronique automobile et les boîtiers de batteries
Les boîtiers de batteries et les boîtiers électroniques de véhicules électriques nécessitent des composants en aluminium avec un contrôle strict de la planéité pour maintenir les performances d'étanchéité IP67. Les presses mécaniques conventionnelles peuvent ne pas atteindre ces tolérances de manière constante à la vitesse de production, ce qui accroît l'intérêt pour les équipements à commande servo. Le cluster du sud-est d'Ulsan, Busan et Changwon disposait d'une capacité annuelle estimée à 150 000–200 000 tonnes métriques d'emboutissage d'aluminium pour les boîtiers de batteries en 2026. L'alliage d'aluminium 5052-H32, avec une résistance à la traction de 230 MPa, est utilisé pour les couvercles de bacs de batteries de véhicules électriques fournis aux fabricants de batteries. L'usine d'assemblage de batteries d'Anseong de Hyundai Motor utilise des équipements fabriqués en Corée pour les processus d'encochage, d'empilage et de finition des cellules. Cela élargit la base d'acheteurs du marché des machines de presse industrielles en Corée du Sud, des emboutisseurs traditionnels aux assembleurs de batteries et aux opérations directes des équipementiers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences élevées en capital pour l'outillage, les matrices et les lignes de presse | -1.1% | National, plus aigu dans les régions de Gyeongnam et Gyeonggi axées sur l'automobile | Moyen terme (2-4 ans) |
| Volatilité des dépenses d'investissement dans l'automobile et les machines générales | -0.8% | National, dans tous les clusters de fabrication | Court terme (≤ 2 ans) |
| Dépendance aux entraînements servo importés et aux commandes hydrauliques de précision | -0.5% | National, plus aigu dans les applications de presses servo de haute précision | Long terme (≥ 4 ans) |
| Disponibilité limitée d'ingénieurs spécialisés en conception de matrices avancées et en mise en service de presses | -0.4% | National, notamment dans le hub de machines de Gyeongnam | Moyen à long terme (3-5 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital pour l'outillage, les matrices et les lignes de presse
Une ligne d'emboutissage en tandem automobile complète nécessite des presses, des outillages, des matrices, des systèmes d'alimentation en bobines, des équipements de transfert et une inspection en ligne. Cet investissement total peut coûter des dizaines de millions USD, ce qui limite les achats autofinancés par les fournisseurs de rang 1 et de rang 2 de plus petite taille. Les presses sont classées comme machines dangereuses en vertu de l'article 74 du décret d'application de la loi sur la sécurité et la santé au travail et nécessitent une certification coréenne avant la mise en service. La certification peut prendre de trois à six mois, tandis que les inspections de sécurité biennales s'ajoutent aux coûts de possession. Un jeu de matrices pour acier à haute résistance avancé de troisième génération peut dépasser 1 million USD car il nécessite des inserts à haute dureté pour faire face à l'usure accélérée à une résistance à la traction de 1,2 GPa. Ces coûts concentrent les achats au sein des grandes chaînes d'approvisionnement et limitent l'éventail des acheteurs actifs sur le marché des machines de presse industrielles en Corée du Sud.
Volatilité des dépenses d'investissement dans l'automobile et les machines générales
Les achats d'équipements de presse sont étroitement liés aux cycles d'investissement automobiles, qui sont devenus moins réguliers lors de la transition vers les véhicules électriques. L'incertitude des politiques commerciales, la variabilité de la demande en véhicules électriques et les évolutions de la demande de pièces pour moteurs à combustion interne peuvent différer les commandes d'équipements. SK On a réduit l'investissement prévu pour l'usine Seosan 3 de 1,75 billion KRW (1,21 milliard USD) à 936,4 milliards KRW (649,8 millions USD) en décembre 2025 et a repoussé l'achèvement d'un an. L'Association coréenne des constructeurs automobiles a prévu des exportations de 2,75 millions d'unités pour 2026, soit une augmentation de 1,1 % par rapport à 2025, ce qui limite la demande générée par la seule croissance des volumes. Les fabricants d'équipements de construction, d'appareils électroménagers et de biens de consommation durables ajustent également leurs dépenses d'investissement lorsque la demande à l'exportation et les coûts des matières premières évoluent. Cela crée un calendrier de commandes irrégulier que les fournisseurs d'équipements doivent gérer avec des carnets de commandes plus longs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : les presses hydrauliques dominent la demande installée tandis que les systèmes servo gagnent des commandes
Les presses hydrauliques détenaient 32,5 % de la part du marché des machines de presse industrielles en Corée du Sud en 2025. Elles sont utilisées pour l'emboutissage profond, le forgeage lourd et le moulage par compression dans la production automobile et de machines industrielles. Leur plage de fonctionnement s'étend de 30 à 8 000 tonnes, permettant une utilisation sur différentes tailles de pièces et matériaux. Les usines de SIMPAC dans la région d'Incheon produisent plus de 1 200 unités par an dans des configurations mécaniques, hydrauliques et servo. Cette base de production aide les fournisseurs nationaux à répondre aux besoins standard et de capacité moyenne. Les presses mécaniques continuent de soutenir le découpage à grande vitesse pour les pièces d'appareils électroménagers et d'électronique. Leur coût par course reste attractif lorsque les formes des pièces sont matures et que les volumes de production sont stables. Les systèmes pneumatiques et hybrides servent les travaux d'assemblage et d'assemblage par jonction plus légers dans les applications électroniques et médicales. Cette combinaison maintient les presses hydrauliques comme la plus grande catégorie de technologie installée sur le marché des machines de presse industrielles en Corée du Sud.
Les presses servo-mécaniques devraient croître à un CAGR de 8,2 % de 2026 à 2031. Le mouvement programmable du coulisseau soutient le formage des boîtiers de batteries et la lamination des noyaux de moteurs de véhicules électriques. Ces procédés nécessitent des profils de mouvement répétables et un contrôle précis pendant le formage. L'Institut coréen de technologie électrique et électronique a identifié la localisation de la technologie CNC et des entraînements servo comme une priorité. Plus de 95 % de ces systèmes sont approvisionnés au Japon et en Allemagne, ce qui augmente les coûts et allonge les délais de livraison. Les entraînements servo peuvent récupérer l'énergie de décélération que les équipements à vitesse fixe dissipent sous forme de chaleur. Cela peut réduire la consommation d'électricité par pièce jusqu'à 30 %, renforçant l'argument d'achat pour les lignes à forte utilisation. La croissance des équipements servo augmente la valeur des commandes même lorsque les ventes unitaires de presses n'augmentent pas au même rythme.

Par force/capacité de presse : les équipements de gamme moyenne détiennent la plus grande base, tandis que les presses lourdes se développent
La catégorie 101–500 tonnes détenait 33,1 % de la part du marché des machines de presse industrielles en Corée du Sud en 2025. Elle convient bien aux fournisseurs automobiles de rang 1 fabriquant des éléments de carrosserie, des panneaux de portes et des pièces structurelles connexes. Ces fournisseurs ont besoin d'équipements flexibles pouvant soutenir des programmes récurrents sans l'encombrement des très grandes lignes de presse. La catégorie jusqu'à 100 tonnes sert l'emboutissage de précision pour l'électronique, les appareils électroménagers et le médical. Les systèmes servo-électriques compacts sont de plus en plus utilisés dans ces applications à la place des anciens équipements pneumatiques. Les gammes 501–1 000 tonnes et 1 001–2 000 tonnes servent les travaux automobiles structurels et le forgeage général. La demande dans ces catégories intermédiaires reste soutenue par les chaînes d'approvisionnement établies des équipementiers. La structure des segments reflète une large base de fournisseurs produisant des composants standard pour véhicules et composants industriels.
La classe supérieure à 2 000 tonnes devrait croître à un CAGR de 6,9 % de 2026 à 2031. Les grands bacs de batteries nécessitent des forces de formage élevées tout en maintenant la planéité des panneaux. Les fabricants remplacent également les assemblages soudés en plusieurs pièces par de grandes pièces embouties en carrosserie monocoque. Ces évolutions accroissent la demande d'équipements à haute capacité dans les applications automobiles et de batteries. JNH Press a développé une presse de forgeage de 8 000 tonnes et a exporté des lignes de forgeage d'aluminium de 4 000 tonnes, indiquant une capacité nationale dans les équipements lourds. Hyundai Motor Group investit 36,2 billions KRW (25,1 milliards USD) dans l'optimisation des installations de production de 2026 à 2030. Cet investissement soutient des mises à niveau potentielles dans les installations d'Ulsan et d'Asan. Les presses lourdes ont donc une base actuelle plus petite mais un profil de croissance plus solide que l'ensemble du marché des machines de presse industrielles en Corée du Sud.
Par application/procédé : l'emboutissage reste la plus grande utilisation, tandis que l'assemblage par jonction enregistre une croissance plus rapide
L'emboutissage, le découpage et le poinçonnage représentaient 30,0 % de la taille du marché des machines de presse industrielles en Corée du Sud en 2025. Les volumes de panneaux de carrosserie automobile restent la principale source de demande pour ces procédés. Les structures de véhicules électriques nécessitent également une surface emboutie substantielle, ce qui soutient l'utilisation continue des cellules d'emboutissage à grand volume. L'emboutissage profond et le formage de tôles servent les boîtiers de batteries, les réservoirs de carburant et les coques d'appareils électroménagers. Le forgeage, le compactage de poudre et le moulage par compression soutiennent la production de machines industrielles, d'énergie et de dispositifs médicaux. Ces applications fournissent une demande sur une base plus large de clients manufacturiers. L'échelle continue de la production de véhicules maintient l'emboutissage conventionnel au cœur de l'utilisation des presses. Cela fait également de la fiabilité des procédés et du temps de changement de matrices des critères d'achat importants.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient croître à un CAGR de 7,0 % de 2026 à 2031. Les lignes de groupes motopropulseurs de véhicules électriques utilisent l'assemblage par emmanchement à la presse pour les arbres de rotors, les bagues de roulements et les boîtiers de connecteurs. Ces tâches nécessitent des tolérances serrées et peuvent remplacer des étapes de fixation séparées. Les cellules d'emboutissage conformes à l'IATF 16949 avec une documentation PPAP de niveau 3 complète deviennent un facteur de qualification important pour la fourniture directe aux équipementiers. Cela élève le niveau technique pour les acheteurs d'équipements dans les secteurs automobile et médical. Le gouvernement a engagé 18 billions KRW (12,5 milliards USD) pour le financement de la mobilité future, dont 9,7 billions KRW (6,7 milliards USD) pour les fondamentaux de l'industrie des pièces automobiles en 2026. Le financement devrait soutenir les investissements dans les presses d'assemblage de précision par les fournisseurs de rang 1 et de rang 2. Le marché des machines de presse industrielles en Corée du Sud gagne donc en demande pour les équipements combinant formage et assemblage par jonction de précision.
Par secteur d'utilisation finale : l'automobile fournit la plus grande base de demande tandis que la fabrication médicale croît plus rapidement
L'automobile et les transports représentaient 43,0 % de la demande d'utilisation finale en 2025. Les écosystèmes de production de Hyundai, Kia et GM Korea soutiennent une importante demande locale pour les composants de carrosserie, de châssis et de groupe motopropulseur. La Corée du Sud a enregistré 72,0 milliards USD d'exportations automobiles en 2025, sa troisième année consécutive au-dessus de 70,0 milliards USD. Cette base d'exportation soutient une forte demande d'emboutissage par unité de capacité de fabrication nationale. La fabrication électrique et électronique représente le prochain grand secteur d'utilisation finale. Elle nécessite des grilles de connexion, des connecteurs, des laminations de moteurs et d'autres pièces embouties de précision. Le programme de soutien à l'innovation de la fabrication intelligente 2026 comprend 30 installations d'usines autonomes et 400 déploiements d'usines intelligentes spécialisées en IA.[3] Ces programmes soutiennent les investissements dans les équipements de presse dans les installations automobiles, électroniques, médicales et de fabrication générale.
La fabrication médicale et de précision devrait croître à un CAGR de 7,5 % de 2026 à 2031. Les fabricants de dispositifs pharmaceutiques utilisent des presses de compactage de poudre pour la production de comprimés. Les fabricants d'instruments chirurgicaux utilisent des lignes de micro-emboutissage pour les endoscopes et les composants de cathéters. Ces utilisations nécessitent une force contrôlée, une répétabilité et des conditions de production propres. La fabrication aérospatiale et de défense devrait également croître au-dessus du taux moyen à mesure que Korea Aerospace Industries développe la production nationale pour le programme KF-21 Boramae. Ce travail nécessite des presses de forgeage de titane et d'aluminium à grande capacité. Les machines industrielles, les appareils électroménagers et les équipements de construction forment le prochain niveau de demande. Leurs cycles d'approvisionnement sont généralement en retard de 12 à 18 mois sur l'activité automobile. Le marché des machines de presse industrielles en Corée du Sud restera dépendant de la demande automobile tout en tirant sa croissance d'applications de précision spécialisées.
Analyse géographique
Gyeonggi-do représentait 38,1 % des entreprises de machines enregistrées en Corée du Sud, ce qui en fait la plus grande concentration de machines industrielles. La région comprend les installations de SIMPAC à Bupyeong, Geomdan et Kajwa à Incheon, ainsi que JNH Press à Siheung. Sa base d'approvisionnement en équipements est proche des grands sites de fabrication automobile et de composants. GM Korea investit 300 millions USD dans la modernisation des installations de production et l'approvisionnement en presses à Bupyeong en 2026. L'usine EVO de Kia à Hwaseong produit 50 000 unités électriques PV5 par an. L'expansion prévue de l'usine EVO Ouest devrait porter la capacité à 200 000 unités lors de son achèvement à mi-2027. Les sites d'emboutissage de rang 1 dans le corridor Pyeongtaek-Asan ajoutent une demande supplémentaire pour des équipements de capacité moyenne et grande. Ces facteurs font de Gyeonggi-do la zone de commandes à court terme la plus active au sein du marché des machines de presse industrielles en Corée du Sud.
Changwon et Ulsan forment la ceinture de production de machines lourdes et automobiles du pays. Le complexe industriel national de Changwon compte 2 922 entreprises et environ 116 700 employés, dont 1 521 entreprises de machines. Les principales usines de Hyundai WIA sont situées dans cette base industrielle. Le complexe détient le statut de complexe industriel leader intelligent depuis 2019, soutenant l'investissement dans la fabrication numérique et l'automatisation. Ulsan abrite la grande installation de fabrication automobile intégrée de Hyundai Motor. Le complexe industriel national d'Ulsan-Mipo reçoit 29 milliards KRW (20,1 millions USD) jusqu'en 2028 pour des projets de transformation par l'IA dans la fabrication, notamment la maintenance prédictive et l'optimisation des procédés de presse. Hyundai Mobis prévoit des lignes de production de systèmes de batteries et de gestion thermique à Ulsan et Changwon d'ici 2030. Cette zone du sud-est reste importante pour les équipements à haute capacité, les mises à niveau de l'automatisation et la demande des fournisseurs automobiles.
Chungnam accueille le complexe de Seosan de SK On et les opérations nationales de Samsung SDI. Ces installations créent une demande pour l'emboutissage de boîtiers en aluminium et les lignes d'assemblage de modules de batteries. Daejeon abrite l'Institut coréen de technologie électrique et électronique et des instituts de machines de précision connexes. Leurs travaux sur les commandes servo et la surveillance des matrices assistée par IA informent les spécifications des équipements de presse utilisés dans tout le pays. Gyeongbuk, Jeonnam et Jeonbuk ont été sélectionnées comme régions pilotes en 2025 dans le cadre du programme de construction d'usines intelligentes spécifiques aux régions. Le programme fournit 16,45 milliards KRW (11,4 millions USD) en investissements gouvernementaux et locaux combinés. Les petites et moyennes entreprises participantes peuvent recevoir 50 % à 80 % des coûts de construction d'usines intelligentes. Ces régions devraient élargir la demande de mises à niveau de presses et d'automatisation d'ici la fin de la période de prévision.
Paysage concurrentiel
Le marché des machines de presse industrielles en Corée du Sud présente un niveau moyen de concentration du marché. SIMPAC et JNH Press sont des acteurs nationaux importants, tandis qu'AIDA Engineering, Schuler AG et Komatsu Industries servent les besoins en servo de haute précision et en grandes capacités de tonnage. SIMPAC produit plus de 1 200 unités par an dans des presses mécaniques de 35 à 3 000 tonnes, des presses hydrauliques de 30 à 8 000 tonnes et des presses servo de 150 à 3 000 tonnes. Cette largeur de gamme donne à SIMPAC une offre nationale étendue en termes de tonnage. JNH Press a achevé sa deuxième usine de Siheung en août 2025, ajoutant des capacités de fabrication et de recherche. L'entreprise dispose également d'un portefeuille de 56 brevets. Ces investissements témoignent d'un effort national pour concurrencer dans les équipements de forgeage lourd. Le marché reste divisé entre la capacité nationale dans les presses standard et de gamme moyenne et la force étrangère dans les systèmes de précision.
L'acquisition de la division d'outils-machines de Hyundai WIA par SMAC a été finalisée en mars 2025 pour 340 milliards KRW (235,9 millions USD). L'entreprise combinée dispose d'un réseau dans 29 pays. La transaction élargit la base de produits et de distribution combinée. Elle soutient également des efficacités potentielles dans l'approvisionnement en pièces et la gestion des garanties. ANDRITZ et AIDA développent des plateformes de surveillance numérique parallèlement au matériel de presse. Ces systèmes utilisent les données des équipements pour soutenir les relations de service sur le cycle de vie. Schuler et Feintool ont conjointement développé un système de découpage fin HFA de 8 800 kN en janvier 2026. Le projet montre comment la recherche et le développement basés sur des partenariats peuvent maintenir le leadership dans la technologie des presses de précision. Le marché des machines de presse industrielles en Corée du Sud offre des opportunités où les producteurs nationaux peuvent relier plus étroitement le matériel, les commandes et les services.
Les presses servo de capacité moyenne pour les petites et moyennes entreprises coréennes restent un domaine avec une couverture limitée de la part des fournisseurs mondiaux. La complexité des projets des équipementiers mondiaux et les délais de livraison peuvent favoriser les grands acheteurs conglomérats par rapport aux petites usines. Les kits de modernisation IoT représentent une autre opportunité car de nombreuses presses mécaniques et hydrauliques ont besoin de mises à niveau numériques pour répondre aux exigences énergétiques et opérationnelles. Les entreprises nationales peuvent s'appuyer sur la recherche sur les entraînements servo à l'Institut coréen de technologie électrique et électronique. Les programmes publics de fabrication intelligente offrent également une voie pour ces mises à niveau. Le résultat dépendra de la capacité des fabricants nationaux combiner des commandes localisées avec l'ingénierie des presses. Les conditions concurrentielles resteront les plus fortes dans les applications servo à haute valeur ajoutée et de presses lourdes.
Leaders du secteur des machines de presse industrielles en Corée du Sud
-
SIMPAC INC.
-
JNH Press Co., Ltd.
-
Hyundai WIA Corporation
-
Korea Heavy Machinery Co., Ltd.
-
Kukil Precision Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Kia accélère la construction de l'usine EVO Ouest à Hwaseong Autoland à Gyeonggi, visant une achèvement à mi-2027 avec une capacité annuelle de 200 000 unités pour les PV5 et PV7 électriques, créant une demande soutenue pour les lignes d'emboutissage servo et d'assemblage à la presse dans le corridor de la région capitale.
- Juillet 2026 : Hyundai WIA annonce 400 milliards KRW (277,6 millions USD) d'investissements à moyen et long terme dans la robotique, incluant des installations de production de robots dans son usine de Changwon et visant une augmentation des ventes liées aux robots de 250 milliards KRW (173,5 millions USD) à 400 milliards KRW (277,6 millions USD) d'ici 2028.
- Juin 2026 : Le ministère du Commerce, de l'Industrie et de l'Énergie désigne le complexe industriel national d'Ulsan-Mipo comme banc d'essai pour l'IA dans la fabrication et engage 29 milliards KRW (20,1 millions USD) jusqu'en 2028 pour la maintenance prédictive basée sur l'IA et l'optimisation des procédés pour les équipements de presse et de formage.
- Mars 2026 : GM Korea confirme 600 millions USD pour l'investissement dans l'usine de Bupyeong, dont 300 millions USD pour de nouveaux équipements de presse et la modernisation des installations pour la production de petits SUV.
Périmètre du rapport sur le marché des machines de presse industrielles en Corée du Sud
Le marché des machines de presse industrielles en Corée du Sud est segmenté par technologie d'entraînement (presses mécaniques conventionnelles, presses hydrauliques, presses pneumatiques et autres), par force de presse (jusqu'à 100 tonnes, 101–500 tonnes, 501–1 000 tonnes et plus), par application (forgeage, compactage de poudre et autres), par secteur d'utilisation finale (aérospatiale et défense, électricité et électronique et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Autres presses et presses hybrides |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Dressage et formage général |
| Moulage par compression |
| Compactage de poudre |
| Assemblage, emmanchement à la presse et assemblage par jonction |
| Autres applications de presse |
| Automobile et transports |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électricité et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques et de production d'électricité |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Par technologie d'entraînement / d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Autres presses et presses hybrides | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application / procédé | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage | |
| Dressage et formage général | |
| Moulage par compression | |
| Compactage de poudre | |
| Assemblage, emmanchement à la presse et assemblage par jonction | |
| Autres applications de presse | |
| Par secteur d'utilisation finale | Automobile et transports |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électricité et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements énergétiques et de production d'électricité | |
| Produits métalliques et fabrication générale | |
| Fabrication médicale et de précision | |
| Autres secteurs d'utilisation finale |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les machines de presse industrielles en Corée du Sud ?
Le marché des machines de presse industrielles en Corée du Sud devrait croître à un CAGR de 6,28 % de 2026 à 2031, pour atteindre 0,99 milliard USD.
Quelle technologie de presse détient la plus grande part en Corée du Sud ?
Les presses hydrauliques étaient en tête avec une part de 32,5 % en 2025, car elles servent les applications d'emboutissage profond, de forgeage et de moulage par compression.
Quelle technologie de presse connaît la croissance la plus rapide en Corée du Sud ?
Les presses servo-mécaniques devraient croître à un CAGR de 8,2 % jusqu'en 2031, soutenues par les boîtiers de batteries et la lamination des noyaux de moteurs de véhicules électriques.
Quel secteur d'utilisation finale crée la plus grande demande d'équipements de presse en Corée du Sud ?
L'automobile et les transports représentaient 43,0 % de la demande d'utilisation finale en 2025, soutenus par les grands écosystèmes de production automobile nationaux.
Pourquoi les grandes machines de presse gagnent-elles en demande en Corée du Sud ?
La catégorie supérieure à 2 000 tonnes devrait croître à un CAGR de 6,9 % car les grands bacs de batteries et les composants de carrosserie monocoque emboutis nécessitent des forces de formage plus élevées.
Qu'est-ce qui limite l'adoption de nouvelles lignes de presse industrielles en Corée du Sud ?
Les coûts élevés des lignes de presse, des matrices, de l'automatisation, de la certification et des inspections peuvent limiter les investissements des fournisseurs automobiles de plus petite taille.