
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 665.58 Milliards de dollars |
| Taille du Marché (2026) | 702.25 Milliards de dollars |
| Taille du Marché (2031) | 917.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des accessoires de mode par Mordor Intelligence
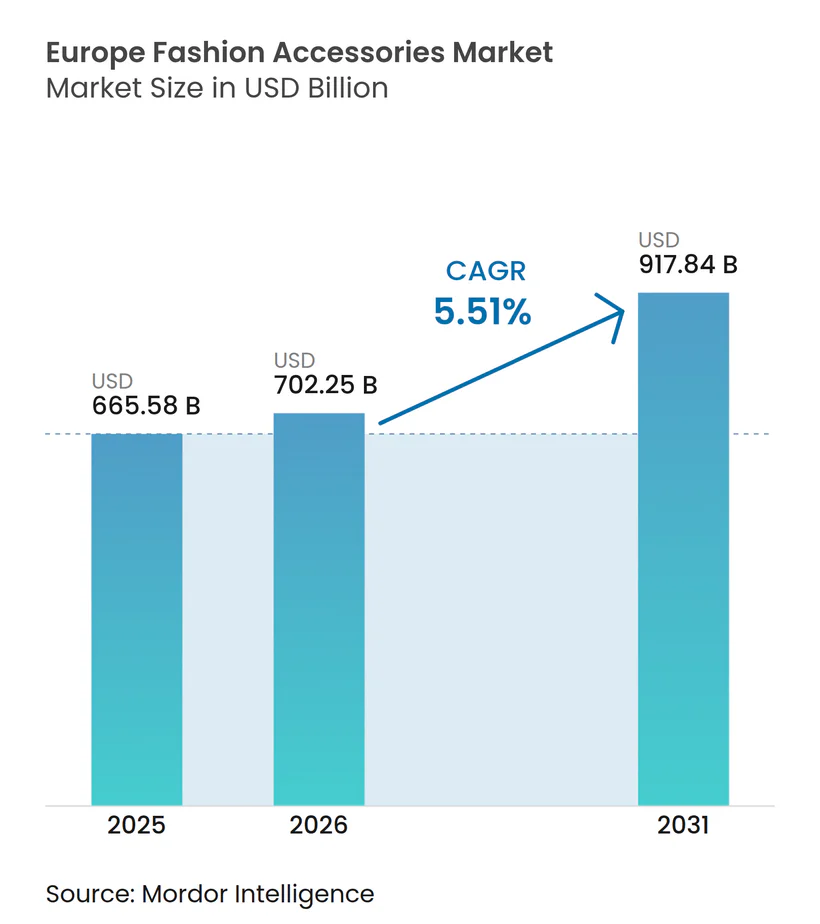
La taille du marché européen des accessoires de mode est estimée à 702,25 milliards USD en 2026, en hausse par rapport à la valeur de 2025 de 665,58 milliards USD, avec des projections pour 2031 affichant 917,84 milliards USD, progressant à un TCAC de 5,51 % sur la période 2026-2031. L'expansion du marché est portée par de multiples facteurs, notamment les évolutions des modes de vie des consommateurs, l'augmentation des dépenses des ménages, une démographie favorable et une demande croissante pour les produits de marque. L'Europe maintient sa position de pôle de consommation de luxe résilient malgré les défis économiques mondiaux, le marché bénéficiant de l'innovation technologique et des obligations en matière de développement durable. Le secteur fait preuve d'un remarquable pouvoir de fixation des prix et d'une forte fidélité à la marque, le protégeant des réductions habituelles des dépenses discrétionnaires. L'accent croissant mis sur l'éco-mode renforce davantage la croissance du marché, reflétant l'évolution des préférences des consommateurs vers des produits durables et respectueux de l'environnement.
Principaux enseignements du rapport
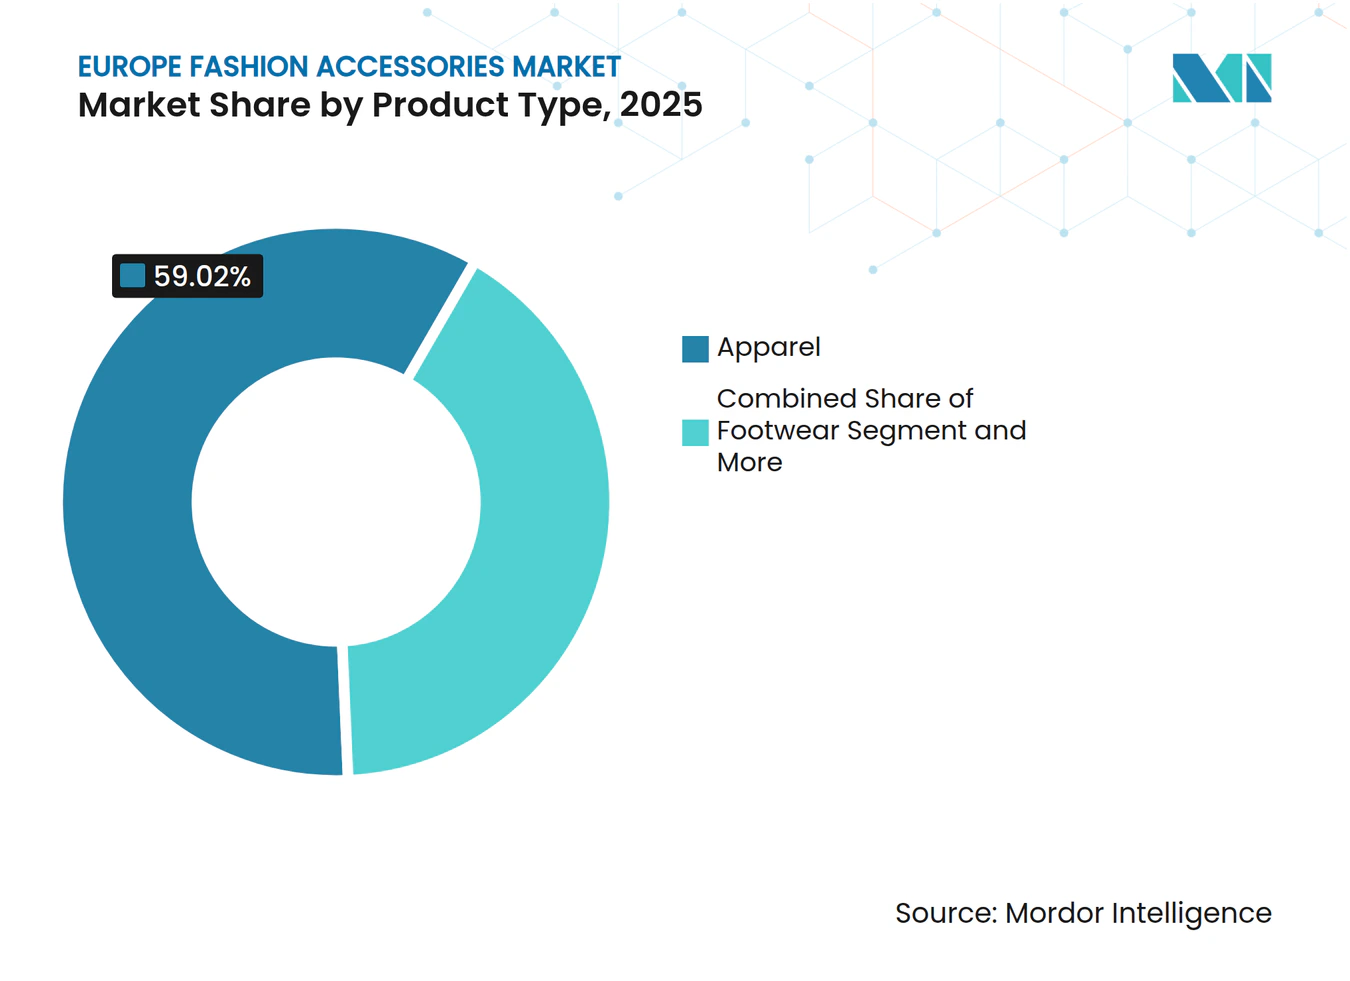
- Par type de produit, les vêtements ont dominé avec 59,02 % de la part du marché européen des accessoires de mode en 2025, tandis que les montres devraient afficher la croissance la plus rapide avec un TCAC de 5,78 % jusqu'en 2031.
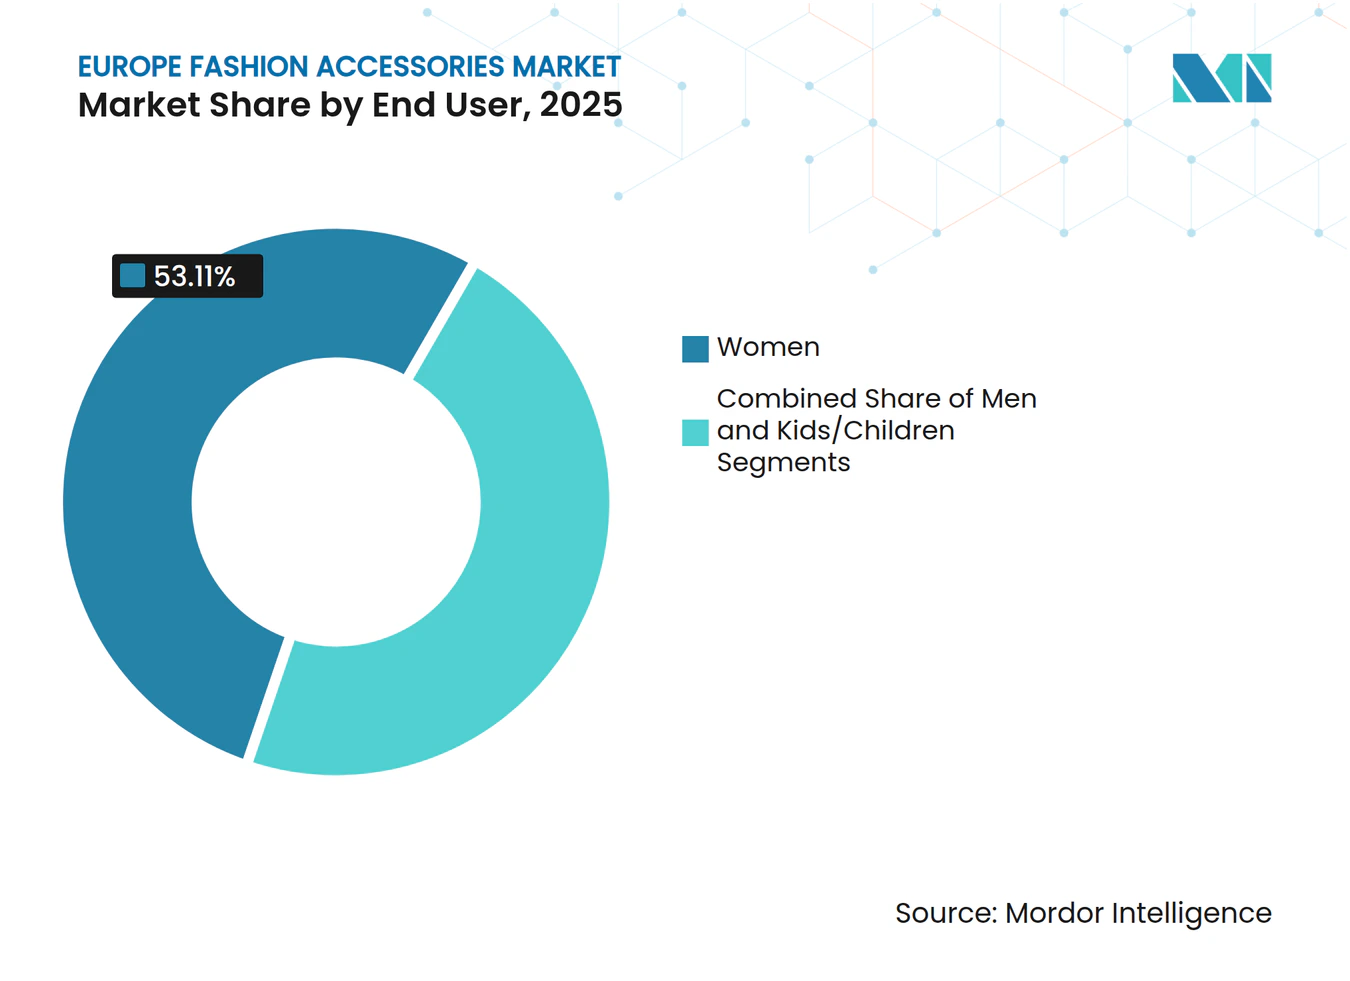
- Par utilisateur final, les femmes représentaient 53,11 % du marché européen des accessoires de mode en 2025 ; le segment enfants devrait se développer à un TCAC de 6,14 % jusqu'en 2031.
- Par catégorie, les accessoires grande consommation détenaient 63,92 % de la taille du marché européen des accessoires de mode en 2025, tandis que les offres premium progressent à un TCAC de 6,45 % jusqu'en 2031.
- Par canal de distribution, les magasins hors ligne ont conservé une part de 65,98 % du marché européen des accessoires de mode en 2025, bien que les plateformes en ligne soient appelées à enregistrer un TCAC de 6,86 % jusqu'en 2031.
- Par géographie, le Royaume-Uni a capté 16,63 % de la part du marché européen des accessoires de mode en 2025 et l'Espagne devrait afficher le TCAC le plus élevé à 7,25 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancées technologiques en matière de design et de matières premières | 1.2% | Régional, avec concentration en Allemagne et en France | Moyen terme (2-4 ans) |
| Forte demande des touristes entrants | 1.8% | Marchés touristiques du Royaume-Uni, de la France, de l'Italie et de l'Espagne | Court terme (≤ 2 ans) |
| Demande croissante de produits de luxe | 1.5% | Marchés clés du Royaume-Uni, de l'Allemagne et de la France | Long terme (≥ 4 ans) |
| Demande croissante de vêtements de sport de la part des consommateurs soucieux de leur condition physique | 0.9% | Allemagne, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Durabilité et production éthique | 0.8% | À l'échelle de l'UE, plus forte en Allemagne et aux Pays-Bas | Long terme (≥ 4 ans) |
| Influence des réseaux sociaux et des recommandations de célébrités | 1.1% | Régional, particulièrement fort au Royaume-Uni et en France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Avancées technologiques en matière de design et de matières premières
L'intégration de l'intelligence artificielle et des technologies d'impression 3D transforme le marché européen de la mode en réduisant les cycles de développement des produits de plusieurs mois à quelques semaines et en minimisant les déchets de matériaux. L'impression 3D permet aux fabricants de créer des designs complexes, de prototyper rapidement et de produire des accessoires personnalisés avec un gaspillage réduit de matériaux. Cette technologie permet des géométries complexes et des combinaisons de matériaux innovantes qui étaient auparavant impossibles avec les méthodes de fabrication traditionnelles. La convergence de la technologie et de la mode se poursuit avec le partenariat d'avril 2025 entre Dolce Vita et HILOS pour des chaussures imprimées en 3D à la demande, soulignant l'évolution du marché vers la personnalisation de masse. Ces intégrations technologiques permettent aux marques de mode d'offrir des expériences personnalisées via des accessoires connectés tout en créant des sources de revenus supplémentaires dans les segments traditionnels basés sur l'artisanat.
Forte demande des touristes entrants
La reprise du tourisme en Europe a considérablement influencé le marché des accessoires de mode en créant un effet multiplicateur des dépenses de luxe. L'évolution des préférences des consommateurs vers le luxe expérientiel a positionné les accessoires comme des symboles de statut portables et des souvenirs de voyage, stimulant la demande pour des pièces légères et polyvalentes adaptées à diverses occasions. Le commerce hors taxes a évolué, les marques établissant des boutiques phares dans les aéroports et les destinations touristiques pour capter les dépenses des touristes avant qu'elles ne se dispersent vers les marchés locaux. Selon l'Organisation mondiale du tourisme des Nations Unies, l'Europe a enregistré 747 millions d'arrivées internationales en 2024, représentant une augmentation de 5 % par rapport à 2023, soutenue par une forte demande intrarégionale [1]. Cependant, la concentration géographique des dépenses touristiques expose les marques aux risques liés aux tensions géopolitiques et aux restrictions de voyage, rendant la diversification entre les marchés sources de touristes essentielle pour les marques européennes d'accessoires de mode.
Demande croissante de produits de luxe
Le marché des accessoires de luxe fait preuve d'une remarquable résilience en Europe, porté par le transfert de patrimoine intergénérationnel et l'adoption croissante par les jeunes générations. La hausse des revenus disponibles dans la région et la préférence croissante pour les produits de luxe, couplées à un PIB par habitant de 59,05 milliers USD en 2024 selon le FMI, alimentent l'expansion du marché[2]. La forte présence de maisons de mode de luxe établies telles que Louis Vuitton, Gucci et Prada influence le comportement d'achat des consommateurs, tandis que les aspirations de la classe moyenne croissante pour des accessoires de mode premium stimulent davantage la croissance du marché dans les pays européens. La transformation numérique du commerce de détail de luxe, incluant des plateformes de commerce électronique améliorées et des expériences d'essai virtuel, a créé des canaux supplémentaires pour la pénétration du marché et l'engagement client. De plus, l'accent croissant mis sur les accessoires de luxe durables et produits de manière éthique s'aligne avec la conscience environnementale des consommateurs européens, stimulant la demande pour des produits premium fabriqués de manière responsable.
Demande croissante de vêtements de sport de la part des consommateurs soucieux de leur condition physique
Les préférences des consommateurs pour les accessoires intégrant la technologie remodèlent le marché européen des accessoires de mode. La croissance du marché montre une évolution notable au-delà des catégories sportives traditionnelles, les accessoires athleisure tels que les montres de performance et les bijoux de suivi de la condition physique devenant des déclarations de mode de vie. Cette évolution a créé une demande pour des accessoires spécifiques aux sports qui allient fonctionnalité et attrait mode. Les préoccupations en matière de durabilité influencent le développement des produits, les marques se concentrant sur des matériaux recyclés et biosourcés qui répondent aux exigences de performance tout en répondant aux préoccupations environnementales. L'intégration des capacités de surveillance de la santé avec la mode génère des opportunités pour des accessoires qui fournissent des retours biométriques tout en maintenant un attrait esthétique, positionnant le bien-être comme une catégorie de mode de vie de luxe. Cette tendance est illustrée par la collaboration de décembre 2024 entre Gucci et Ōura, qui a produit une bague connectée en or 18 carats. La capacité de la bague à suivre des indicateurs de santé vitaux, notamment la fréquence cardiaque, la fréquence respiratoire, la température et les phases de sommeil, tout en maintenant une esthétique premium, démontre l'évolution du marché vers des accessoires de mode intégrant la technologie.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des produits contrefaits | -0.8% | Régional, affectant particulièrement les canaux en ligne | Court terme (≤ 2 ans) |
| Perturbations de la chaîne d'approvisionnement | -1.2% | Régional, avec un impact aigu sur l'Italie et l'Allemagne | Moyen terme (2-4 ans) |
| Fluctuation des prix des matières premières | -0.6% | Régional, affectant particulièrement les segments du cuir et du textile | Court terme (≤ 2 ans) |
| Montée des barrières commerciales et des droits de douane | -1.1% | Corridor commercial UE-États-Unis, impact mondial plus large | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des produits contrefaits
La contrefaçon inflige des dommages substantiels à l'industrie de la mode, comme en témoigne le rapport de janvier 2024 de l'Office de l'Union européenne pour la propriété intellectuelle (EUIPO), qui a révélé des pertes annuelles de 16 milliards EUR dans les secteurs européens de l'habillement, des cosmétiques et des jouets, représentant 5,2 % de leur chiffre d'affaires total [3]. La prolifération d'articles contrefaits à prix réduit séduit les consommateurs soucieux des coûts, fragilisant la position sur le marché des marques de luxe authentiques et diminuant leur capital de marque à long terme. Le défi s'intensifie à mesure que les opérations de contrefaçon établissent des installations de production près des marchés cibles et emploient des méthodes de fabrication avancées qui brouillent la distinction entre produits authentiques et contrefaits, entravant ainsi la croissance du marché. L'essor des plateformes de commerce électronique a encore compliqué ce problème, offrant aux contrefacteurs des canaux supplémentaires pour distribuer leurs produits tout en rendant de plus en plus difficile pour les consommateurs de vérifier l'authenticité des produits. De plus, l'impact financier va au-delà des pertes directes de ventes, car les marques légitimes doivent allouer des ressources importantes aux mesures anti-contrefaçon et aux actions en justice pour protéger leurs droits de propriété intellectuelle.
Perturbations de la chaîne d'approvisionnement
Les perturbations du transport maritime en mer Rouge ont créé des pressions inflationnistes significatives dans les chaînes d'approvisionnement européennes de la mode, affectant particulièrement le secteur de la mode en Italie, qui dépend fortement des importations de fibres et de tissus asiatiques d'une valeur supérieure à 50 milliards EUR par an. L'OCDE prévoit que ces perturbations pourraient contribuer 0,4 point de pourcentage supplémentaire à l'inflation des prix à la consommation, affectant la tarification des accessoires et la demande des consommateurs [4]. La situation est particulièrement difficile pour le segment des accessoires en raison de ses chaînes d'approvisionnement complexes couvrant plusieurs pays pour différents composants. Alors que les marques européennes adoptent de plus en plus des stratégies de relocalisation de proximité pour établir des installations de production plus proches des marchés de consommation, la transition nécessite des investissements substantiels et du temps pour développer des capacités de fabrication locales capables d'égaler les efficiences de coûts des réseaux d'approvisionnement asiatiques établis. L'allongement des délais d'expédition et la hausse des coûts de fret ont contraint de nombreuses marques de mode à maintenir des niveaux de stocks plus élevés, impactant leur fonds de roulement et leur efficacité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination des vêtements face à l'innovation des montresLes vêtements dominent le marché avec une part de 59,02 % en 2025, portés par les tendances athleisure et les cycles de renouvellement saisonniers qui génèrent des achats réguliers dans toutes les tranches de prix. Le segment des chaussures bénéficie de la culture des sneakers et de la convergence entre performance et mode, tandis que les montres affichent le plus fort potentiel de croissance avec un TCAC de 5,78 % jusqu'en 2031, combinant artisanat traditionnel et technologie intelligente. Les sacs à main maintiennent un positionnement premium malgré une croissance plus lente en volume, et les portefeuilles s'adaptent aux tendances du paiement numérique grâce à des designs multifonctionnels.
Le marché des accessoires continue d'évoluer avec les préférences changeantes des consommateurs, où la bijouterie fait preuve de résilience grâce à l'attrait pour l'investissement et aux tendances de personnalisation, notamment l'essor des diamants de synthèse et des matériaux durables. Les lunettes de soleil maintiennent une pertinence tout au long de l'année au-delà de leur utilité saisonnière, illustrée par des collaborations réussies telles que Saint Laurent x Ray-Ban. Cette transformation reflète des changements de mode de vie plus larges où les accessoires servent à la fois des finalités fonctionnelles et d'expression identitaire, l'intégration technologique permettant une tarification premium et une différenciation dans toutes les catégories.



Par catégorie :
stabilité du marché grande consommation face à la croissance du premiumLes accessoires de la catégorie grand public dominent avec une part de marché de 63,92 % en 2025, s'appuyant sur les réseaux de commerce de détail de mode établis et sur les segments de consommateurs sensibles aux prix pour maintenir la stabilité des volumes. Cependant, les segments premium connaissent une croissance à un CAGR de 6,45 % jusqu'en 2031, portée par la volonté des consommateurs d'investir dans la qualité, la durabilité et le prestige des marques. Cette bifurcation du marché crée des défis stratégiques pour les marques du milieu de gamme, qui font face à une pression croissante tant de la part des concurrents positionnés sur la valeur que des alternatives de luxe accessibles.
La croissance des accessoires premium est soutenue par des consommateurs qui considèrent les articles de haute qualité comme des investissements à long terme conservant leur valeur tout en procurant une satisfaction émotionnelle. Parallèlement, les acteurs du marché grand public misent sur des cycles de produits rapides et une ingénierie de la valeur pour capter les tendances de mode à des prix accessibles. Les deux segments abordent la durabilité différemment : les marques premium mettent l'accent sur l'artisanat et la longévité, tandis que les fabricants du marché grand public intègrent des matériaux recyclés et des modèles économiques circulaires pour répondre aux exigences réglementaires et aux attentes des consommateurs.
Par utilisateur final :
les femmes en tête tandis que les enfants accélèrentLes femmes représentent 53,11 % de la demande du marché en 2025, affichant des taux de consommation plus élevés dans les sacs à main, la bijouterie et les accessoires de mode. Tandis que les accessoires pour hommes gagnent en dynamisme grâce à une conscience de la mode en expansion et à l'évolution des codes vestimentaires professionnels, le segment enfants affiche le plus fort potentiel de croissance avec un TCAC de 6,14 % jusqu'en 2031, porté par une exposition précoce au luxe et l'investissement des parents dans des accessoires de qualité pour les occasions spéciales.
Les préférences générationnelles influencent significativement le développement des produits, la génération Z privilégiant les matériaux durables et les récits de marque authentiques tout en maintenant des aspirations pour le luxe. Cette évolution s'aligne avec des tendances démographiques plus larges, notamment dans le segment enfants, où la parentalité tardive chez les consommateurs aisés qui concentrent leurs dépenses sur moins d'enfants crée des opportunités pour un positionnement premium dans des catégories traditionnellement orientées vers la valeur.

Par canal de distribution :
résilience des points de vente physiques face à la croissance numériqueLes magasins physiques continuent de dominer le marché des accessoires avec une part de 65,98 % en 2025, soulignant la préférence des consommateurs pour les expériences d'achat en magasin où ils peuvent toucher les produits et bénéficier d'un service personnalisé. Bien que les canaux en ligne soient projetés pour croître à un TCAC de 6,86 % jusqu'en 2031, cela représente une évolution complémentaire plutôt qu'un remplacement, les marques performantes intégrant les capacités numériques avec le commerce de détail traditionnel pour améliorer l'expérience globale d'achat.
Le paysage du commerce de détail évolue grâce à l'intégration technologique, les plateformes de commerce électronique mettant en œuvre des fonctionnalités d'essai virtuel, des outils de réalité augmentée et des capacités de commerce social pour améliorer l'engagement en ligne. Les magasins physiques se transforment simultanément en espaces expérientiels qui privilégient la narration de marque et l'interaction client. Malgré l'adoption numérique accélérée pendant la pandémie, la nature tactile des accessoires et leur importance dans les achats-cadeaux maintiennent la pertinence des points de vente physiques, notamment dans les segments luxe et premium où le service personnalisé reste une composante cruciale du parcours d'achat.
Analyse géographique
Marché des accessoires de mode au Royaume-Uni
Le Royaume-Uni domine avec une part de marché de 16,63 % en 2025, tirant parti de la position de Londres en tant que capitale mondiale de la mode et de son solide réseau de distribution de luxe. Le marché britannique fait preuve de résilience grâce à sa base de consommateurs à haute valeur nette et à ses quartiers commerçants établis qui stimulent les dépenses touristiques, tout en s'adaptant avec succès aux ajustements commerciaux post-Brexit grâce à des chaînes d'approvisionnement modifiées et des stratégies de tarification révisées.
Marché européen des accessoires de mode
L'Espagne affiche la croissance la plus dynamique du marché avec un CAGR projeté de 7,25 % d'ici 2031, portée par la reprise du tourisme et l'augmentation de l'aisance financière des ménages. Cette croissance complète les marchés établis d'Allemagne, de France et d'Italie, où de solides fondamentaux économiques, des marques de luxe patrimoniales et l'excellence manufacturière continuent de façonner le paysage des accessoires, malgré des défis tels que les perturbations du transport maritime en mer Rouge affectant les chaînes d'approvisionnement italiennes.
Le marché se diversifie davantage grâce aux opportunités émergentes aux Pays-Bas, en Pologne, en Belgique et en Suède. Les importations croissantes d'accessoires en cuir en Pologne, l'adoption avancée du commerce électronique aux Pays-Bas, l'expertise de la distribution de luxe en Belgique et le leadership de la Suède en matière de durabilité contribuent collectivement à l'évolution et au potentiel de croissance du marché.
Paysage réglementaire
L'industrie européenne des accessoires de mode évolue sous un programme européen de durabilité et de conformité produit de plus en plus strict, qui s'étend des matériaux et des produits chimiques aux règles de cycle de vie et à la traçabilité numérique. Une étape récente clé est la mise en service par la Commission européenne du registre du passeport numérique du produit (DPP) le 20 juillet 2026, qui offre un point d'entrée pratique pour les entreprises souhaitant préparer leurs systèmes de données en vue des exigences à venir dans le cadre du règlement européen sur l'écoconception pour des produits durables (ESPR, règlement (UE) 2024/1781).
Les marques de textiles et d'accessoires composent également avec des contraintes de produit et de marketing plus strictes. En vertu de l'ESPR, les grandes entreprises font face à une interdiction (effective au 19 juillet 2026) de détruire les produits textiles et accessoires vestimentaires invendus, tandis que les exigences chimiques et de sécurité continuent de se renforcer via les cadres et normes utilisés par le secteur, notamment les restrictions liées à REACH (avec une nouvelle limite pour le formaldéhyde applicable à partir du 6 août 2026) et les valeurs limites OEKO-TEX effectives à partir du 1er juin 2026. Par ailleurs, la France applique une interdiction des PFAS pour les textiles en vigueur depuis le 1er janvier 2026, ajoutant une complexité de conformité au niveau national pour les marques et fournisseurs vendant sur ce marché.
Analyse de la chaîne de valeur
La création de valeur des accessoires de mode en Europe couvre les matériaux et composants (cuir, textiles, métaux, pierres, garnitures, verres), la conception et le développement produit, la fabrication et la finition (y compris les ateliers spécialisés et les fabricants sous contrat), l'assurance qualité et la conformité, puis la distribution via les boutiques de marque, les grands magasins, les magasins spécialisés, le commerce de voyage et le commerce électronique. Les dynamiques sectorielles reflètent de plus en plus un approvisionnement multi-pays, où les exigences de performance, d'esthétique et de conformité se croisent, et où les perturbations de la logistique mondiale peuvent se traduire par des délais plus longs et des besoins d'inventaire plus élevés pour les marques opérant en Europe.
De grands groupes comme LVMH, Kering et Richemont renforcent le contrôle de la chaîne de valeur et la gestion des risques grâce à des cadres de durabilité et de reporting à l'échelle du groupe. Ces cadres façonnent les normes d'approvisionnement, l'intégration des fournisseurs et la profondeur des audits. Alors que les exigences en matière de diligence raisonnable et de traçabilité s'étendent, les marques poussent pour des données fournisseurs plus granulaires, y compris des divulgations au niveau des sites, et un alignement de reporting structuré, comme l'illustre Richemont en référençant les normes GRI (2021) et le Code des obligations suisse (art. 964a-c) dans son rapport non financier de mai 2026. Ce changement accroît le poids opérationnel sur les partenaires amont, notamment les tanneries, les usines textiles et les fournisseurs de composants, pour fournir des données vérifiables en matière de gestion des produits chimiques, de traçabilité de la provenance et de reporting des émissions.
Paysage concurrentiel
Concentration du Marché
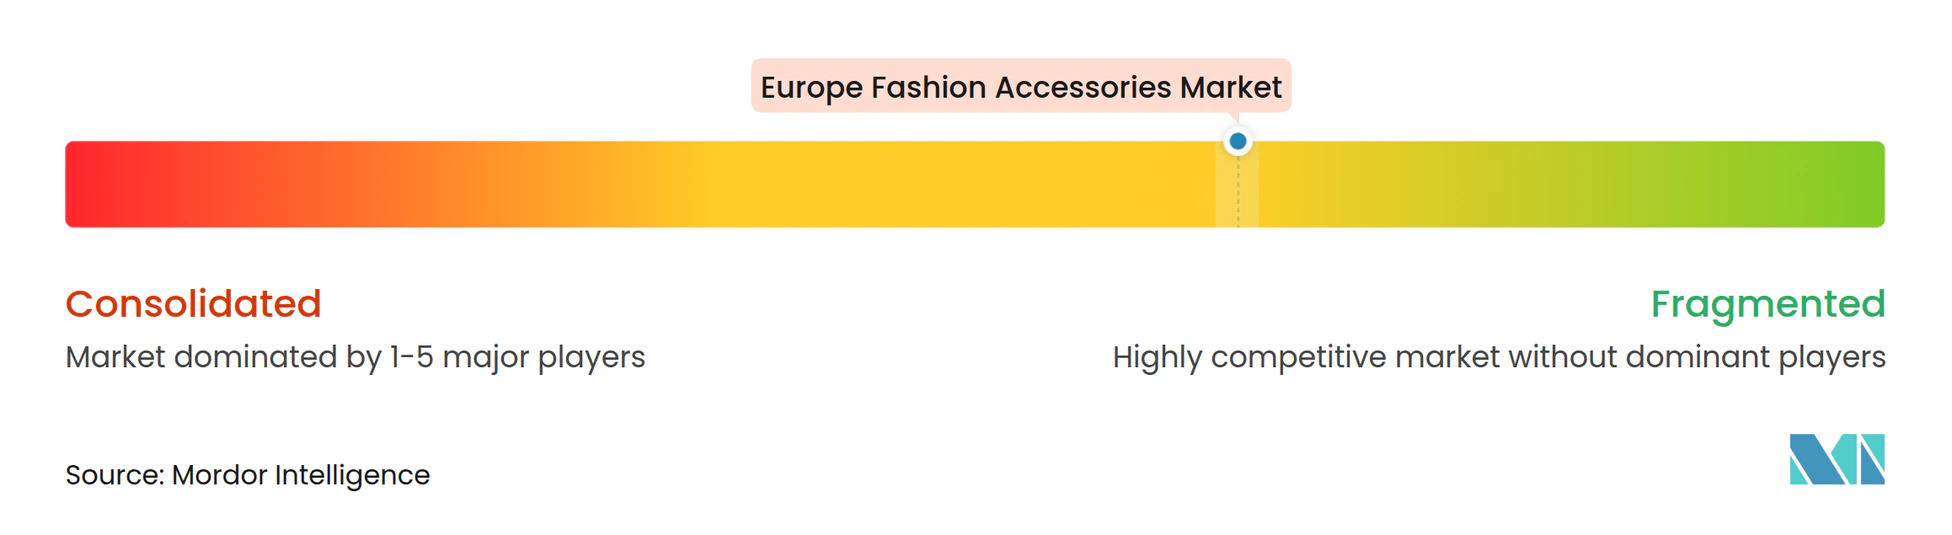
Le marché européen des accessoires de mode présente une fragmentation modérée, avec des conglomérats de luxe établis comme LVMH, Kering et Richemont dominant les segments premium grâce à la diversification des portefeuilles de marques et à l'intégration verticale. Les acteurs du marché intermédiaire font face à une concurrence croissante de la part des marques en vente directe aux consommateurs qui contournent les marges traditionnelles du commerce de détail, tandis que les perturbateurs émergents gagnent des parts de marché grâce au positionnement axé sur la durabilité et aux stratégies natives du numérique, notamment auprès des jeunes générations qui privilégient les valeurs de marque par rapport à l'héritage.
L'adoption technologique est devenue un facteur de différenciation crucial sur le marché, les entreprises investissant dans l'authentification par blockchain, la personnalisation propulsée par l'intelligence artificielle et les expériences de réalité augmentée pour améliorer l'engagement client et l'efficacité opérationnelle. Les partenariats stratégiques entre marques de mode et entreprises technologiques sont de plus en plus importants pour l'innovation, permettant la combinaison de l'artisanat traditionnel avec les capacités modernes pour créer des propositions de valeur distinctives.
Le marché connaît des changements significatifs dans les stratégies de commerce de détail et les modèles de distribution. L'émergence des plateformes de location et de revente présente à la fois des défis et des opportunités, obligeant les marques à équilibrer exclusivité et accessibilité tout en répondant aux exigences de l'économie circulaire. Les entreprises continuent d'étendre leur présence physique dans le commerce de détail, comme en témoigne l'ouverture par Birkenstock d'un nouveau magasin sur King's Road à Chelsea, Londres, en mars 2025, qui se concentre sur la fourniture d'expériences produits complètes aux clients.
Leaders de l'industrie européenne des accessoires de mode
-
Inditex SA
-
Kering SA
-
Richemont SA
-
Chanel SA
-
LVMH Moët Hennessy Louis Vuitton SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Accessoires de Mode en Europe Entreprises couvertes dans ce rapport
- Industria de Diseño Textil S.A
- Kering SA
- Richemont SA
- LVMH Moet Hennessy Louis Vuitton SE
- Chanel SA
- H & M Hennes & Mauritz AB
- Adidas AG
- Nike Inc.
- Hermes International SCA
- Prada SpA
- Burberry Group PLC
- Fossil Group Inc.
- Giorgio Armani SpA
- Swatch Group AG
- EssilorLuxottica SA
- Pandora A/S
- Moncler SpA
- PVH Corp.
- Hugo Boss AG
- Marks & Spencer Group PLC
Lire l’analyse des entreprises de accessoires de mode en europe
Opportunités de marché et perspectives d'avenir
La conformité opérationnelle fait passer le secteur des engagements de durabilité à leur mise en œuvre concrète, créant de la place pour des solutions et partenariats qui réduisent le coût et la complexité de la traçabilité et de la gestion des données produit dans toutes les catégories d'accessoires. Avec la mise en service par la Commission européenne du registre du DPP le 20 juillet 2026, les marques, détaillants et fournisseurs disposent d'un mécanisme concret pour commencer à organiser les flux de données au niveau produit. Cela ouvre des opportunités autour de l'étiquetage interopérable, de l'authentification et des plateformes de données fournisseurs qui peuvent servir aussi bien les segments de masse que premium.
L'innovation en matière de matériaux et l'approvisionnement vérifié deviennent également des différenciateurs commerciaux à mesure que les grands groupes du luxe durcissent leurs exigences envers les fournisseurs. Les cadres et objectifs publics de durabilité divulgués par des groupes majeurs comme LVMH et Kering renforcent la demande d'intrants traçables et de revendications environnementales crédibles, tandis que le durcissement des règles sur la destruction des produits et la conformité chimique, y compris les exigences liées à l'ESPR et les limites liées à REACH, augmente la valeur des programmes de circularité. Cela inclut les services de réparation, la conception de produits prêts pour la revente et l'optimisation des stocks. Les marques qui combinent transparence numérique en vue de la conformité au DPP avec des mesures de résilience de la chaîne d'approvisionnement, telles que la relocalisation de proximité et une meilleure diversification des fournisseurs, disposent de trajectoires plus claires pour protéger la disponibilité et défendre le capital de marque sur un marché confronté à la fois à la contrefaçon et à un examen de conformité accru.
Développements industriels récents dans Marché des Accessoires de Mode en Europe
- Juillet 2026 : Gucci et L'Oréal concluent un accord de licence exclusive de 50 ans pour les produits de parfumerie et de beauté Gucci. Cet accord de licence étend Gucci vers les parfums et la beauté avec un potentiel à long terme pour des produits à marge plus élevée. L'accord élargit l'empreinte catégorielle de Gucci en Europe et ancre le capital de marque à travers les canaux de la beauté de luxe.
- Juillet 2026 : Chanel acquiert la pleine propriété de Charvet, le chemisier français historique. L'intégration verticale renforce le contrôle de Chanel sur le savoir-faire et l'empreinte de vente au détail phare à travers l'Europe. Cette opération consolide les actifs de la chaîne d'approvisionnement pour les offres d'habillement et d'accessoires patrimoniales de Chanel.
- Mai 2026 : LVMH Moët Hennessy Louis Vuitton (marque Marc Jacobs) conclut un accord définitif pour vendre la marque Marc Jacobs à WHP Global et G-III Apparel Group. Cette cession recentre le groupe sur ses maisons de luxe principales et pourrait modifier la distribution et la structure des coûts au sein du portefeuille. La vente renforce la concentration stratégique sur les marques de luxe phares et optimise la performance du portefeuille.
Marché des Accessoires de Mode en Europe Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur des accessoires de mode vendus aux consommateurs à travers l'Europe, en comptabilisant les ventes au détail et en ligne pour les articles achetés principalement à des fins de style, d'usage personnel et de port quotidien.
Exclusions du périmètre : Nous excluons les vêtements et chaussures de base, ainsi que les équipements de protection non liés à la mode et les accessoires industriels qui ne sont pas achetés en tant que produits de mode.
Aperçu de la Segmentation
- Par type de produit
- Chaussures
- Vêtements
- Portefeuilles
- Sacs à main
- Montres
- Lunettes de soleil
- Bijouterie
- Par utilisateur final
- Hommes
- Femmes
- Enfants
- Par catégorie
- Grande consommation
- Premium
- Par canal de distribution
- Magasins hors ligne
- Magasins en ligne
- Par géographie
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Europe
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les frontières du marché, établir le contexte de la demande au niveau national et valider les évolutions annuelles susceptibles de modifier les dépenses en accessoires. Nous avons utilisé des statistiques publiques et des flux commerciaux pour cartographier les lieux de fabrication et de vente des produits concernés, puis nous avons utilisé ces données pour vérifier la cohérence de la taille et des tendances de croissance.
Les sources comprenaient des références officielles et non payantes telles qu'Eurostat (commerce de détail et commerce extérieur), les offices statistiques nationaux des principales économies européennes, la Commission européenne (indicateurs de consommation et macroéconomiques) et les bases de données de l'OCDE sur la consommation des ménages. Nous avons également utilisé des sources telles que UN Comtrade, des publications d'associations professionnelles et sectorielles (par exemple, maroquinerie et textiles), des rapports annuels et des présentations aux investisseurs d'entreprises, ainsi que la presse économique de référence. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les ensembles de données d'importation et d'exportation au niveau des expéditions afin de combler les lacunes qui ne sont pas disponibles de manière cohérente dans un seul endroit public ; les sources mentionnées ici sont données à titre illustratif et non exhaustif.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour mettre à l'épreuve les conclusions documentaires et traduire les indicateurs généraux en hypothèses de dimensionnement, notamment les répartitions par catégorie, la composition des canaux de distribution et les grilles de prix types selon les pays. Nous avons échangé avec un panel de marques, distributeurs, détaillants et experts du secteur sur les principaux marchés européens, afin que le modèle reflète à la fois les comportements d'achat premium et grand public, et nous avons revérifié les données lorsque les réponses différaient d'un pays à l'autre.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXOs) : 19 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 22 % |
| Acteurs de plus petite taille : 21 % | Managers : 59 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les dépenses des consommateurs en accessoires sont reconstituées par pays à partir des signaux de consommation des ménages et de l'orientation du commerce de détail, puis mappées sur les catégories d'accessoires et les canaux de distribution. Pour maintenir des totaux réalistes, nous corroborons cela avec des approximations ascendantes sélectives utilisant des points de prix et des volumes échantillonnés auprès des détaillants, des vérifications de l'intensité des importations pour les catégories à forte composante d'accessoires, et une consolidation des revenus visibles lorsque les informations communiquées par les entreprises sont disponibles.
Les données les plus déterminantes comprenaient les tendances des dépenses discrétionnaires des ménages, la pénétration en ligne dans les accessoires, l'évolution du prix de vente moyen par catégorie (premium par rapport au grand public), les pics d'achats saisonniers liés aux fêtes et aux flux touristiques, ainsi que les différences entre pays dans la composition de la distribution entre les magasins spécialisés et la distribution multimarque. Pour les prévisions, une analyse de scénarios a été utilisée et ancrée par une légère régression multivariée reliant la croissance à l'orientation des dépenses de consommation, à l'inflation des prix et aux évolutions de la part du commerce électronique ; les hypothèses ont été examinées avec les répondants primaires avant finalisation. Lorsqu'un pays ou une catégorie présentait peu de données, nous avons comblé les lacunes à l'aide de proxys de pays comparables, puis ajusté en utilisant des vérifications des canaux de distribution afin que le modèle ne surestime pas les marchés de plus petite taille.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par triangulation entre des signaux indépendants afin qu'une seule série de données ne détermine pas à elle seule le résultat. Nous effectuons des contrôles de variance au niveau des pays et des catégories, examinons les valeurs aberrantes par rapport aux données commerciales et aux indicateurs de vente au détail, et révisons les hypothèses lorsque le prix ou le volume implicite ne correspond pas aux comportements d'achat réels.
Avant validation finale, le modèle fait l'objet d'examens analytiques en plusieurs étapes avec des contrôles de vraisemblance par rapport aux tendances macroéconomiques et aux indicateurs de demande spécifiques aux catégories, suivis de reprises de contact lorsque de nouvelles informations contredisent des données antérieures. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la demande, les prix ou la structure des canaux de distribution. Juste avant la livraison, une actualisation des données est réalisée afin que la version publiée reflète les informations les plus récentes disponibles.
Taille du Marché des Accessoires de Mode en Europe selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les accessoires de mode en Europe varient souvent parce que l'ensemble des produits inclus n'est pas cohérent, que le calendrier des années et des devises est traité différemment, et que les hypothèses de prix sont mises à jour à des moments différents. Des écarts apparaissent également lorsqu'une estimation s'appuie davantage sur les flux commerciaux, tandis qu'une autre s'appuie davantage sur les signaux de vente au détail ou les dépenses des consommateurs.
Les chaussures et les ensembles de vêtements complets constituent les principales exclusions qui expliquent l'écart, car ces catégories se situent en dehors du périmètre de Mordor Intelligence pour ce marché et peuvent gonfler significativement les totaux lorsqu'elles sont regroupées avec les accessoires. Nous observons également des écarts lorsque des études appliquent une progression de prix agressive sur les articles premium sans vérifier les évolutions de la composition des canaux de distribution, et lorsque des années de base anciennes sont reconduites sans revalider l'élasticité de la demande post-inflation dans les principaux pays européens.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 665,58 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 214,22 milliards USD (2025) | Utilise un panier de produits plus restreint qui semble se rapprocher de certains types d'accessoires sélectionnés, et peut sous-estimer les catégories du marché grand public et les canaux de distribution plus larges à travers l'Europe. |
| Association Professionnelle B | 5,20 milliards USD (2024) | Représente la valeur du marché des importations plutôt que les ventes totales du marché à la consommation, ce qui exclut les articles produits localement et vendus au sein de la région, et est également sensible aux effets de réexportation. |
En examinant le tableau dans son ensemble, le chiffre le plus élevé correspond à une vision complète des ventes à la consommation toutes catégories et tous canaux confondus, tandis que les chiffres plus faibles reflètent soit une définition plus étroite des accessoires, soit une approche limitée aux importations. En rendant explicites les inclusions et exclusions et en ancrant la croissance sur des signaux observables de dépenses, de prix et de canaux de distribution, le chiffre final reste traçable jusqu'à des données claires qui peuvent être revérifiées à mesure que les conditions évoluent.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen des accessoires de mode ?
Le marché est évalué à 702,25 milliards USD en 2026 et devrait croître à un TCAC de 5,51 % jusqu'en 2031.
Quelle catégorie de produits détient la plus grande part ?
Les vêtements dominent avec 59,02 % du chiffre d'affaires 2025 en raison des cycles constants de renouvellement de la garde-robe et de la popularité de l'athleisure.
Quel segment devrait connaître la croissance la plus rapide ?
Les montres devraient enregistrer le TCAC le plus élevé de 5,78 % jusqu'en 2031, alimenté par les hybrides analogiques intelligents.
Quel rôle jouent les canaux en ligne dans les ventes d'accessoires ?
Le canal en ligne représentait 34,02 % des ventes 2025 et devrait progresser à un TCAC de 6,86 %, en complément des magasins physiques plutôt qu'en remplacement.
Quel pays représente le plus grand marché en Europe ?
Le Royaume-Uni détient une part de 16,63 % grâce à la concentration du commerce de détail de luxe à Londres et à une base de consommateurs aisés résiliente.
Comment les marques atténuent-elles les perturbations de la chaîne d'approvisionnement ?
Les entreprises accélèrent la relocalisation de proximité vers l'Europe de l'Est, investissent dans la visibilité numérique des stocks et diversifient leurs fournisseurs pour amortir la volatilité du fret.