
Taille et part du marché de la mode et du commerce de détail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.98 Trillions de dollars américains |
| Taille du Marché (2031) | 3.76 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.77 % |
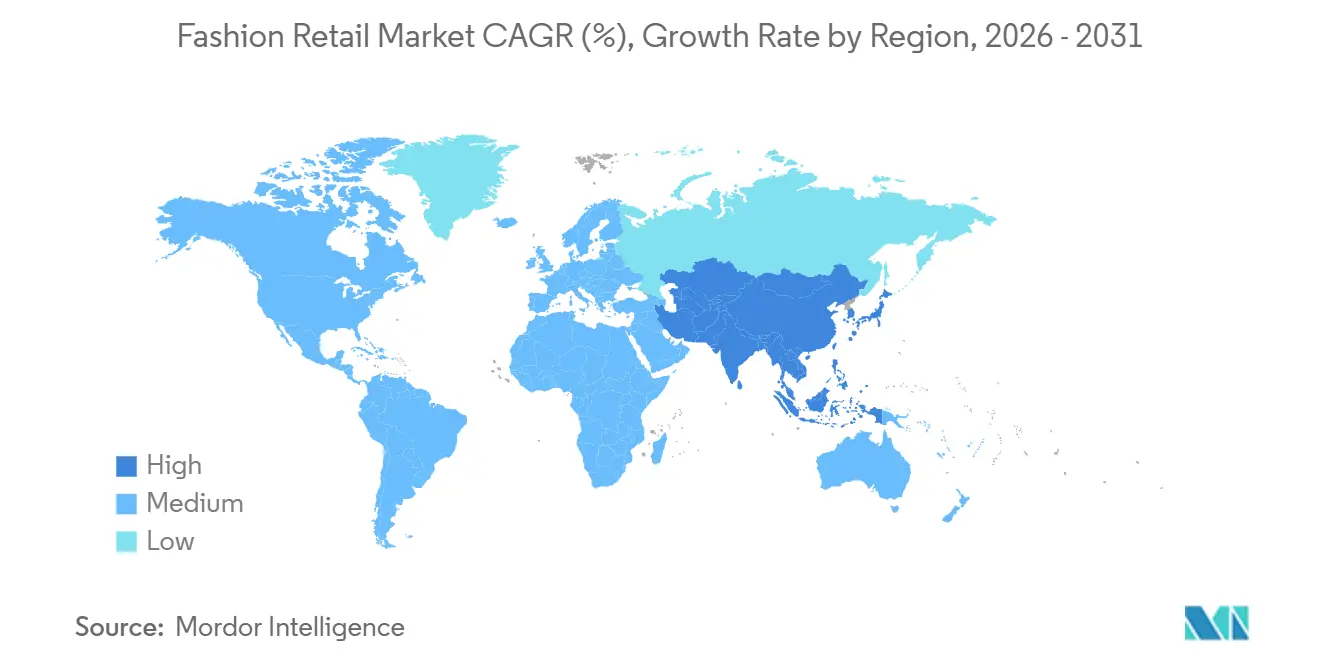
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
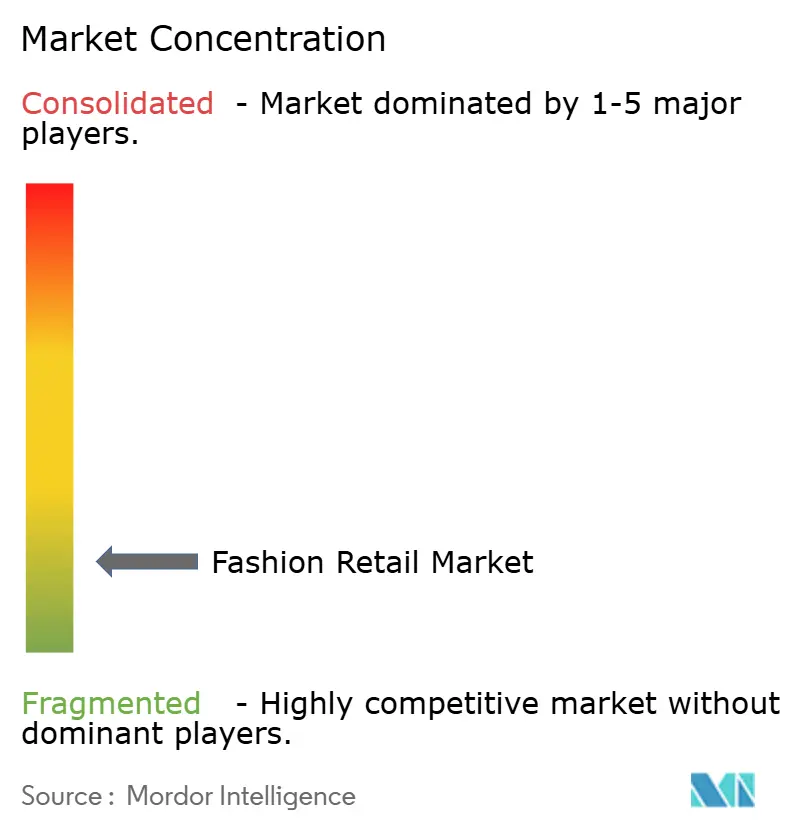
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mode et du commerce de détail par Mordor Intelligence
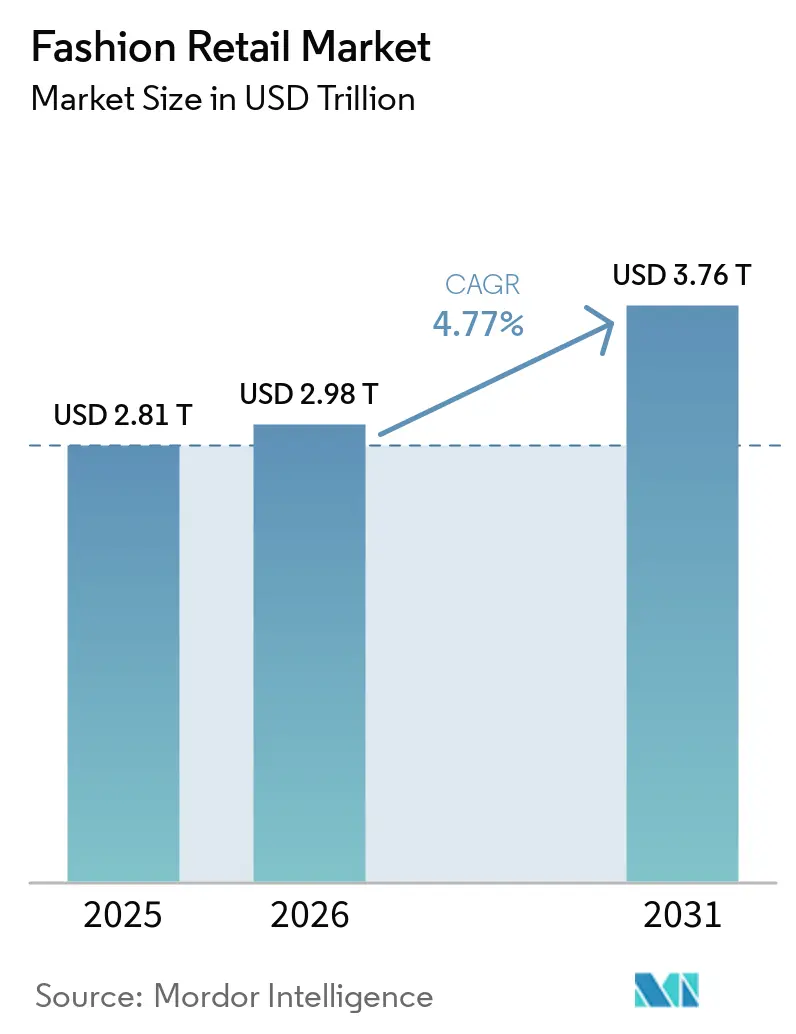
La taille du marché de la mode et du commerce de détail devrait s'étendre de 2,81 billions USD en 2025 et 2,98 billions USD en 2026 à 3,76 billions USD d'ici 2031, enregistrant un CAGR de 4,77 % entre 2026 et 2031.
Le marché mondial de la mode et du commerce de détail est en expansion régulière, bien que la croissance reste inégale, les perturbations du fret, les pressions sur les coûts et la prudence des consommateurs dans plusieurs économies matures compensant la solidité de la demande. La demande durable des jeunes acheteurs, l'expansion urbaine dans les économies émergentes et la poursuite du mouvement vers le commerce de détail organisé et les canaux numériques continuent de soutenir le marché, maintenant ses perspectives à long terme constructives. D'un point de vue de recherche axé sur l'Inde, l'Asie-Pacifique offre le potentiel structurel le plus fort, l'Inde se distinguant comme une économie d'habillement à forte croissance au sein du marché mondial plus large de la mode et du commerce de détail. Les détaillants modifient également leurs stratégies concurrentielles en augmentant leurs investissements dans la visibilité des stocks, l'exécution omnicanale, l'efficacité de l'exécution des commandes et l'expansion internationale sélective. Dans le même temps, la structure fragmentée du marché mondial de la mode et du commerce de détail crée des opportunités de consolidation dans les niveaux les plus faibles, tout en récompensant les acteurs qui protègent leurs marges grâce à un approvisionnement amélioré, une identité de marque plus forte et un contrôle plus strict des retours et du réapprovisionnement.[1]
Principaux enseignements du rapport
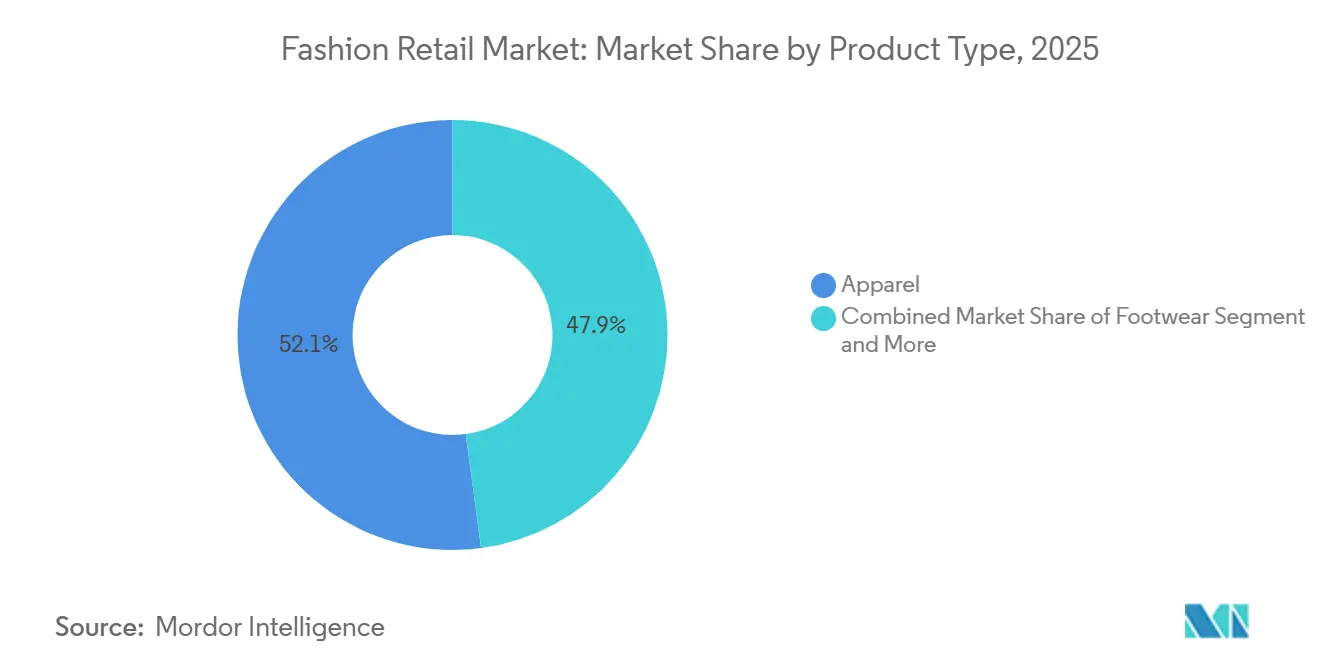
- Par type de produit, l'habillement a dominé avec une part de revenus de 52,11 % en 2025, tandis que le sportswear et les vêtements de sport devraient se développer à un CAGR de 5,99 % jusqu'en 2031.
- Par segment de prix, le marché de masse et la mode rapide ont représenté 58,83 % de la part du marché mondial de la mode et du commerce de détail en 2025, tandis que le segment intermédiaire et premium a enregistré le CAGR projeté le plus élevé à 5,52 % jusqu'en 2031.
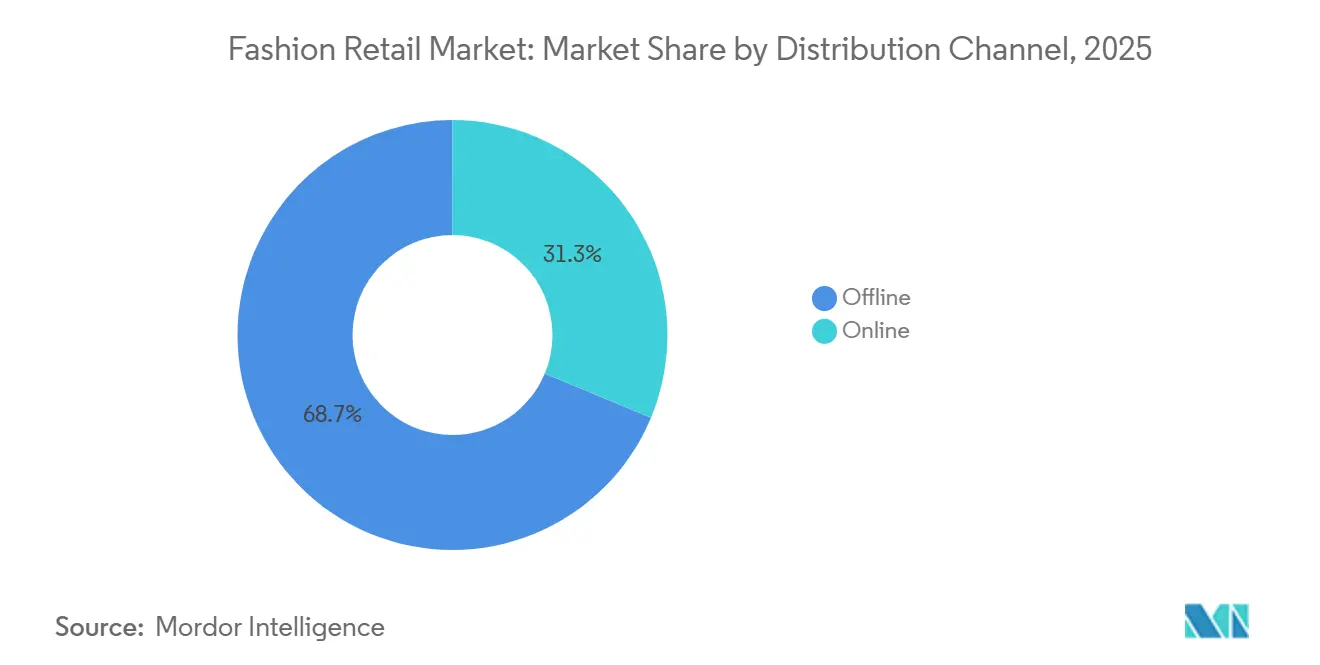
- Par canal de distribution, le hors ligne a représenté 68,72 % de la taille du marché mondial de la mode et du commerce de détail en 2025, tandis que le canal en ligne progresse à un CAGR de 5,88 % jusqu'en 2031.
- Par utilisateur final, les vêtements pour femmes ont représenté une part de 46,62 % en 2025, tandis que les vêtements pour hommes devraient afficher le CAGR le plus rapide de 6,29 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé une part de 37,46 % en 2025 et devrait également enregistrer le CAGR régional le plus rapide à 5,16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la mode et du commerce de détail
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénétration du commerce électronique et conversion omnicanale | +1.5% | Mondial, avec l'Asie-Pacifique comme cœur et débordement vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Planification de la demande et personnalisation par l'IA | +0.8% | Mondial, avec l'Amérique du Nord et l'Europe occidentale comme premiers adoptants | Moyen terme (2-4 ans) |
| Expansion de la revente et du commerce circulaire | +0.6% | Amérique du Nord, Europe, Asie-Pacifique, dont le Japon, la Corée du Sud et l'Australie | Moyen terme (2-4 ans) |
| Commerce social et découverte de produits par les créateurs | +0.7% | Cœur Asie-Pacifique, Amérique du Nord, débordement vers le MEA | Court terme (≤ 2 ans) |
| Reconception des produits et emballages axée sur la durabilité | +0.4% | Europe en priorité, secondairement mondial | Long terme (≥ 4 ans) |
| Réseaux de magasins repositionnés comme nœuds d'exécution et d'expérience | +0.5% | Amérique du Nord et Europe, débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration du commerce électronique et conversion omnicanale
Le commerce électronique continue de remodeler le marché mondial de la mode et du commerce de détail, car la demande numérique n'est plus une histoire de canal séparé et fait désormais partie du modèle opérationnel. Les canaux en ligne ont représenté 35 % à 40 % des revenus mondiaux de la mode en 2025, tandis que les réseaux hors ligne sont restés importants, les magasins soutenant de plus en plus l'exécution des commandes, la gestion des retours et l'interaction avec la marque. Ce changement est important car la valeur d'un magasin dépend désormais à la fois de la productivité des ventes et de l'utilité logistique au sein du marché mondial de la mode et du commerce de détail. 59 % des détaillants de mode expédiaient depuis leurs magasins en 2026 ou avaient finalisé leurs plans de déploiement, ce qui indique à quelle vitesse l'exécution omnicanale est passée du stade pilote à la pratique standard. Les détaillants qui gèrent encore des pools de stocks séparés entre les canaux sont susceptibles de faire face à davantage d'inefficacités de routage, à une visibilité des stocks plus faible et à des temps de réponse plus lents à mesure que le marché mondial de la mode et du commerce de détail devient plus intégré.
Planification de la demande et personnalisation par l'IA
L'IA gagne en pertinence sur le marché mondial de la mode et du commerce de détail, les détaillants l'utilisant pour améliorer les décisions de planification, et pas seulement l'engagement client. Les modèles de prévision contribuent à réduire les stocks excédentaires et les ruptures de stock, soutenant directement les marges dans un secteur où les démarques peuvent rapidement éroder la rentabilité. Il est également indiqué qu'en juin 2026, Fusemachines a annoncé qu'une marque mondiale d'habillement comptant plus de 2 000 points de vente avait sélectionné sa plateforme d'IA prédictive et agentique pour améliorer la planification de la demande au niveau des SKU dans les opérations de vente au détail, de gros et de vente directe aux consommateurs. En mai 2026, OTB Group et Google Cloud ont lancé des expériences d'achat hyper-personnalisées et des outils d'essayage virtuel alimentés par l'IA, reliant la personnalisation plus directement à la confiance en matière d'ajustement et à la qualité de conversion. Au fil du temps, le marché mondial de la mode et du commerce de détail est susceptible de récompenser les entreprises qui développent des systèmes de détection de la demande et d'adéquation des produits plus solides, car ces outils améliorent le taux de vente et contribuent à contrôler les retours.
Expansion de la revente et du commerce circulaire
La revente devient une part plus importante du marché mondial de la mode et du commerce de détail, car les vêtements d'occasion connaissent une croissance plus rapide que les vêtements neufs dans plusieurs marchés clés. Le rapport de revente 2026 de ThredUp indique que le segment des vêtements d'occasion aux États-Unis a crû près de 4 fois plus vite que le marché plus large des vêtements de détail en 2025, confirmant que la catégorie occupe une position plus structurelle plutôt qu'un cycle temporaire axé sur la valeur. Cette tendance est importante pour le marché mondial de la mode et du commerce de détail, car la revente influence désormais la découverte de marques, la fidélisation des acheteurs et le comportement en matière de prix dans les catégories premium et intermédiaires. Les marques qui ne développent pas de réponse à la revente risquent de perdre l'attention des clients au profit de plateformes qui se positionnent désormais plus tôt dans le parcours d'achat.
Commerce social et découverte de produits par les créateurs
Le commerce social influence le marché mondial de la mode et du commerce de détail en permettant la découverte et la conversion au sein d'une interface unique. La vente par les créateurs comprime déjà le parcours de décision traditionnel, en particulier dans les catégories où le style, l'ajustement et la signalisation des tendances façonnent le comportement d'achat impulsif. Cela est d'autant plus important en Asie-Pacifique, où les formats de commerce en direct ont mûri plus rapidement et où les marques disposent désormais d'un modèle éprouvé pour transformer le contenu en transactions directes. La même approche se répand dans le commerce de détail de mode occidental, car les plateformes facilitent la mise en avant des produits, les liens d'affiliation et les vitrines des créateurs à plus grande échelle. Sur le marché mondial de la mode et du commerce de détail, les marques qui traitent encore les plateformes sociales uniquement comme des canaux marketing risquent de perdre du terrain face aux concurrents qui connectent le contenu des créateurs plus directement avec les stocks, le paiement et l'exécution des commandes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Taux de retour élevés et pression sur les coûts de logistique inverse | -0.7% | Mondial, le plus aigu dans les marchés en ligne d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Déchets textiles, traçabilité et charge de conformité aux allégations écologiques | -0.4% | Europe en priorité, s'étendant mondialement à mesure que les juridictions adoptent des cadres analogues | Long terme (≥ 4 ans) |
| Compression des marges due à la concurrence par les prix de la mode rapide | -0.5% | Mondial, concentré dans les segments de masse et intermédiaires | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement, risque de délai de livraison et obsolescence des stocks | -0.6% | Mondial, le plus perturbateur pour les corridors d'approvisionnement d'Asie du Sud et du Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Taux de retour élevés et pression sur les coûts de logistique inverse
Les retours restent l'une des contraintes les plus claires sur le marché mondial de la mode et du commerce de détail, car l'habillement présente un risque élevé de décalage en termes d'ajustement, d'attentes stylistiques et de comportement d'achat discrétionnaire. Les détaillants américains s'attendaient à 849,9 milliards USD de retours de marchandises en 2025, soit 15,8 % des ventes annuelles, et les taux de retour en ligne pour la mode atteignent en moyenne 30 % à 40 %, contre 8 % à 10 % pour les achats en magasin physique. Le coût total de traitement d'un article d'habillement retourné a atteint 30 USD en 2026, exerçant une forte pression sur les catégories à faible valeur unitaire.[2] Cette charge s'aggrave lorsque les produits ne peuvent pas être revendus au prix plein, car la perte opérationnelle comprend les coûts de traitement, le risque de démarque et le fonds de roulement immobilisé. Pour le marché mondial de la mode et du commerce de détail, les détaillants qui améliorent les conseils de taille, l'essayage virtuel et la récupération des retours en magasin sont susceptibles de mieux défendre leurs marges que ceux qui continuent de traiter les retours comme un problème d'arrière-guichet.
Déchets textiles, traçabilité et charge de conformité aux allégations écologiques
La pression de conformité augmente sur le marché mondial de la mode et du commerce de détail, car les réglementations vont au-delà des déclarations générales de durabilité vers des preuves au niveau du produit. La note d'Intertek de 2026 sur la préparation aux passeports numériques de produits montre que les entreprises textiles et d'habillement sont désormais censées renforcer la traçabilité des matériaux, la qualité de la documentation et la gestion des données tout au long de la chaîne d'approvisionnement. Cela augmente la charge de conformité fixe pour les exportateurs, les fabricants sous contrat et les marques qui opèrent sur plusieurs marchés mais ne disposent pas encore de systèmes de données uniformes. Sur le marché mondial de la mode et du commerce de détail, l'impact est susceptible d'être plus lourd pour les petites marques et les fournisseurs fragmentés qui manquent du capital et de la discipline de processus des grands groupes multinationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le sportswear mène la croissance tandis que l'habillement ancre la part
L'habillement a représenté 52,11 % du marché mondial de la mode et du commerce de détail en 2025, ce qui en fait la plus grande catégorie de produits de loin. Cette position de leader reflète la nature quotidienne de la catégorie, sa large portée à travers les groupes de revenus et son importance dans les formats de vente au détail organisés et informels. Les chaussures, les accessoires de mode et la mode de luxe restent des parties significatives du mix de produits, mais leurs schémas de demande sont plus sensibles au positionnement des prix, aux dépenses discrétionnaires et à la fidélité à la marque. Le sportswear et les vêtements de sport sont les segments de produits à la croissance la plus rapide sur le marché mondial de la mode et du commerce de détail, avec un CAGR projeté de 5,99 % jusqu'en 2031. Cette croissance montre que les consommateurs continuent de mélanger les vêtements de performance, la tenue décontractée et la mode axée sur le confort en une seule habitude d'achat, ce qui soutient des volumes plus importants et des achats répétés dans cette catégorie.
La demande de sportswear est de plus en plus liée aux performances des tissus, à l'ajustement et à la conception selon les cas d'utilisation plutôt qu'au seul attrait du logo. Une étude Springer Nature de 2025 sur la prédiction de la demande dans la mode renforce ce point en montrant que les attributs visuels et produits, tels que le matériau, la géométrie de l'ajustement et la pertinence selon l'occasion, deviennent des signaux plus forts dans les décisions relatives aux nouveaux produits. Cette logique produit aide à expliquer pourquoi le sportswear continue d'élargir son rôle sur le marché mondial de la mode et du commerce de détail, même si d'autres catégories d'habillement font face à des taux de conversion plus faibles. La mode de luxe reste importante, la catégorie traversant un cycle plus difficile, marqué par une remise à zéro créative et un élan de volume plus lent. En conséquence, le marché mondial de la mode et du commerce de détail connaît une division plus nette entre les catégories de croissance fonctionnelle, comme le sportswear, et les catégories premium qui s'appuient encore davantage sur le renouvellement de la marque et la pertinence émotionnelle.


Par segment de prix : le marché de masse conserve son échelle tandis que le segment intermédiaire accélère
Le marché de masse et la mode rapide ont représenté 58,83 % de la part du marché mondial de la mode et du commerce de détail en 2025, indiquant que les achats axés sur la valeur continuent de stimuler la majorité de la demande de la catégorie. Cette échelle est ancrée dans la large base de consommateurs des ménages sensibles aux prix, la portée des formats accessibles et le rôle de la mode en tant qu'achat fréquent dans les marchés émergents. La catégorie reste également pertinente dans les marchés développés, car elle complète souvent les achats à plus haute valeur plutôt que de servir de substitut complet. Dans le même temps, le segment intermédiaire et premium est le niveau de prix à la croissance la plus rapide sur le marché mondial de la mode et du commerce de détail, avec un CAGR projeté de 5,52 % jusqu'en 2031. Cela suggère que de nombreux acheteurs sont prêts à monter en gamme de manière sélective lorsqu'ils perçoivent une meilleure qualité, un style plus affirmé ou une valeur de marque plus fiable sans payer le plein prix du luxe.
Une normalisation progressive dans l'espace ultra-bas prix, les changements tarifaires érodant l'avantage de prix antérieur de certains flux de mode rapide transfrontaliers. Ce changement peut créer plus de place pour les acteurs nationaux axés sur la valeur, mais il ne supprime pas l'intensité sous-jacente de la concurrence par les prix sur le marché mondial de la mode et du commerce de détail. Le luxe et la haute couture restent pertinents au sommet, mais le cycle actuel semble moins axé sur le volume et plus dépendant de l'exécution de la marque, de l'expérience en magasin et de la discipline de rareté. La position la plus exposée se situe au milieu, où les marques manquent souvent à la fois de l'efficacité opérationnelle de la mode rapide et de la force de prix du luxe. Au sein du marché mondial de la mode et du commerce de détail, cela rend le succès du segment intermédiaire plus sélectif, avec de meilleurs résultats probables pour les marques qui combinent une identité de produit plus affirmée avec une meilleure distribution numérique et une architecture de prix plus claire.
Par canal de distribution : le hors ligne conserve la majorité tandis que le canal en ligne remodèle l'économie unitaire
Le hors ligne a conservé 68,72 % de la part du marché mondial de la mode et du commerce de détail en 2025, confirmant que le commerce de détail physique représente encore la majeure partie des dépenses de mode. C'est important car le marché mondial de la mode et du commerce de détail ne se dirige pas vers un simple remplacement des magasins par les canaux en ligne. Au contraire, le marché évolue vers l'intégration, où les magasins, les sites web, les applications, les interfaces sociales et les listes de places de marché fonctionnent comme des points d'accès connectés. Le canal en ligne reste le canal à la croissance la plus rapide, avec un CAGR prévu de 5,88 % jusqu'en 2031, indiquant d'où viendra l'expansion incrémentale. Il en résulte une structure de canaux où l'échelle physique reste importante, mais l'exécution numérique détermine de plus en plus la rapidité avec laquelle les détaillants peuvent capter la demande et gérer les stocks.
L'économie du mix de canaux évolue, car les magasins sont dsormais utilisés pour l'exécution des commandes, les retours et l'équilibrage des stocks locaux en plus des ventes en magasin. La discussion du Forum économique mondial de 2026 sur le réapprovisionnement piloté par l'IA et la vision par ordinateur dans le commerce de détail soutient l'idée que les magasins deviennent des nœuds opérationnels plutôt que des passifs à coûts fixes. Ce changement est particulièrement pertinent sur le marché mondial de la mode et du commerce de détail, car les attentes en matière de livraison le jour même ou à délai court continuent d'augmenter tandis que les coûts de logistique inverse restent élevés. Le commerce social ajoute également une troisième couche à la distribution en combinant découverte, recommandation et achat en un seul parcours. Pour le marché mondial de la mode et du commerce de détail, les acteurs les plus forts seront ceux qui pourront transformer la complexité des canaux en une meilleure productivité des stocks plutôt que de simplement multiplier les points de contact sans coordination.[3]
Par utilisateur final : la croissance la plus rapide des vêtements pour hommes signale un rééquilibrage de la catégorie
Les vêtements pour femmes ont représenté 46,62 % de la demande des utilisateurs finaux en 2025, ce qui en fait le plus grand segment de consommateurs sur le marché mondial de la mode et du commerce de détail. Cette échelle reflète la profondeur historique de la catégorie, la fréquence de rotation des styles et sa forte présence dans la mode de masse, intermédiaire et premium. Les vêtements pour enfants restent le plus petit segment d'utilisateurs finaux, mais ils bénéficient de la formalisation à long terme du commerce de détail en cours en Asie du Sud et du Sud-Est. Les vêtements pour hommes sont la catégorie d'utilisateurs finaux à la croissance la plus rapide sur le marché mondial de la mode et du commerce de détail, avec un CAGR projeté de 6,29 % jusqu'en 2031. Cela indique un changement plus large dans le comportement de dépenses, car davantage de consommateurs masculins participent aux achats de vêtements de sport, de tenue décontractée formelle et d'achats discrétionnaires axés sur l'apparence.
La croissance des vêtements pour hommes est renforcée par l'expansion des marques et un développement de produits plus ciblé. Lululemon a annoncé en décembre 2025 qu'elle entrerait sur 5 nouveaux marchés internationaux en 2026 par le biais d'accords de franchise, en plus de son entrée précédemment annoncée en Inde par le biais d'un partenariat avec Tata CLiQ. Cette démarche était liée à une poussée plus large vers des clusters de demande à forte croissance dans son assortiment. Le marché mondial de la mode et du commerce de détail devient donc moins dépendant des vêtements pour femmes pour la croissance incrémentale, même si les vêtements pour femmes restent le plus grand segment en valeur. Les vêtements pour hommes se convertissent encore mieux dans les environnements hors ligne qu'en ligne dans de nombreux cas, ce qui signifie que la stratégie de magasin reste particulièrement importante pour ce segment. Pour le marché mondial de la mode et du commerce de détail, les marques qui cartographient séparément le comportement d'achat des hommes plutôt que de copier les tactiques de canal des femmes sont susceptibles d'être mieux positionnées à mesure que la catégorie prend de l'importance.
Analyse géographique
L'Asie-Pacifique a représenté 37,46 % du marché mondial de la mode et du commerce de détail en 2025 et est également la région à la croissance la plus rapide, avec un CAGR projeté de 5,16 % jusqu'en 2031. Cela fait de la région à la fois la plus grande ancre de revenus et le principal moteur d'expansion du marché mondial de la mode et du commerce de détail. D'un point de vue sectoriel spécifique à l'Inde, ce tableau régional est particulièrement important car l'Inde est l'une des poches de croissance structurelle les plus claires en Asie-Pacifique, soutenue par l'expansion du commerce de détail organisé, l'adoption croissante de l'habillement de marque et une participation numérique plus forte. Le marché indien de la vente au détail d'habillement a clôturé 2025 à 115,5 milliards USD, et le commerce de détail organisé représentait 41 % du marché, soulignant pourquoi l'Inde continue d'attirer l'attention des marques mondiales. La Chine reste centrale en raison de son large écosystème numérique et de son infrastructure avancée de commerce par les créateurs, tandis que l'Asie du Sud-Est ajoute de la croissance grâce aux achats axés sur le mobile et à l'élargissement de l'accès dans les villes de deuxième et troisième rang.
L'Amérique du Nord reste une partie importante du marché mondial de la mode et du commerce de détail. La région continue de mener dans les cas d'utilisation omnicanaux tels que l'achat en ligne avec retrait en magasin et l'expédition depuis le magasin, ce qui contribue à compenser la pression sur les marges grâce à une meilleure conception de l'exécution des commandes. L'Amérique du Sud présente un profil différent, le Brésil restant le plus grand contributeur par pays dans la région et les marques internationales continuant à tester des mouvements d'expansion dans des marchés urbains à croissance plus rapide. Sur le marché mondial de la mode et du commerce de détail, ces deux régions montrent des différences en termes de maturité opérationnelle et d'accélération de la demande, l'Amérique du Nord offrant une plus grande profondeur de processus et l'Amérique du Sud offrant des opportunités de volume plus sélectives.
L'Europe croît plus lentement, et le marché reste mature, très concurrentiel et plus exposé à la pression du segment intermédiaire que certaines autres régions. Dans le même temps, l'Europe façonne les normes de traçabilité, d'allégations produits et de conformité des emballages, donnant à la région un rôle prépondérant dans la définition des futures attentes opérationnelles. Les orientations d'Intertek de 2026 sur la préparation aux passeports numériques de produits dans le textile et l'habillement soutiennent l'idée que la conformité et la qualité des données de la chaîne d'approvisionnement deviennent plus importantes dans le commerce de mode transfrontalier. Le Moyen-Orient et l'Afrique restent plus modestes en termes de valeur. L'Asie-Pacifique continue de dominer le marché mondial de la mode et du commerce de détail en termes d'échelle et de croissance. Dans le même temps, les autres régions comptent davantage pour la rentabilité, la réglementation, la pertinence de l'approvisionnement et l'innovation des canaux.

Paysage concurrentiel
Le marché mondial de la mode et du commerce de détail reste très fragmenté, aucun acteur unique ne représentant plus qu'une part à un chiffre moyen de la demande totale. Néanmoins, un petit groupe de grandes marques et de groupes de distribution exerce encore une influence disproportionnée grâce à l'échelle, au contrôle de l'approvisionnement, à la puissance de la marque et aux investissements technologiques. Les grands noms incluent Inditex, LVMH, Kering, H&M, Nike, Adidas et Fast Retailing, chacun avec des points forts dans différentes gammes de produits et de prix. Cela crée une structure concurrentielle où le marché mondial de la mode et du commerce de détail semble dispersé au niveau global mais reste stratégiquement façonné par un niveau supérieur concentré. En pratique, les acteurs plus petits peuvent encore croître, mais ils font face à une tâche plus difficile en matière de logistique, de discipline des stocks, de capacité numérique et de portée internationale.
Les mouvements stratégiques en 2025 et 2026 montrent où les entreprises leaders placent leur capital. Adidas a enregistré des revenus records pour 2025 et a lancé un rachat d'actions de 1 milliard EUR en 2026, signalant sa confiance dans la solidité des flux de trésorerie et l'élan de la marque après avoir résolu les problèmes de stocks antérieurs. OTB Group s'est associé à Google Cloud en mai 2026 pour lancer des expériences d'achat hyper-personnalisées alimentées par l'IA, montrant que les groupes premium utilisent également la technologie pour améliorer la confiance en matière d'ajustement et l'engagement client. Fusemachines a également annoncé en juin 2026 qu'une marque mondiale d'habillement comptant plus de 2 000 magasins avait sélectionné sa plateforme d'IA pour la transformation de la planification de la demande, ce qui montre que l'intelligence de planification s'intègre dans l'infrastructure centrale du commerce de détail.
La division concurrentielle au sein du marché mondial de la mode et du commerce de détail devient donc plus claire. Les acteurs les plus forts construisent leur avantage grâce à une meilleure conception de l'exécution des commandes, une utilisation plus approfondie des données, une concentration plus affirmée sur les catégories et une expansion plus sélective vers des marchés à fort potentiel tels que l'Inde et d'autres économies d'Asie-Pacifique. L'entrée prévue de Lululemon en Inde et sur 5 autres nouveaux marchés en 2026 montre comment les marques utilisent des modèles à faible intensité capitalistique pour accélérer leur portée géographique là où les conditions de demande restent favorables. Dans le même temps, les plateformes de revente influencent de plus en plus l'acquisition de clients et la circulation des produits, ajoutant une autre couche concurrentielle autour de l'attention, de la découverte et de la valeur à vie. Pour le marché mondial de la mode et du commerce de détail, cela signifie que la concurrence n'est plus définie uniquement par l'image de marque ou le nombre de magasins, mais aussi par la capacité de chaque acteur à connecter produit, données, stocks et points de contact consommateurs en un modèle opérationnel plus résilient.
Leaders du secteur de la mode et du commerce de détail
-
Inditex, S.A.
-
H and M Hennes and Mauritz AB
-
NIKE, Inc.
-
Adidas AG
-
Fast Retailing Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Fusemachines Inc. a été sélectionnée par une marque d'habillement mondialement reconnue exploitant plus de 2 000 points de vente pour une transformation de la planification de la demande par l'IA, combinant l'IA prédictive et agentique pour optimiser les décisions de stocks au niveau des SKU dans les canaux de vente au détail en propre, de gros et de vente directe aux consommateurs.
- Mai 2026 : OTB Group et Google Cloud ont annoncé une collaboration stratégique pour lancer des expériences d'achat hyper-personnalisées alimentées par l'IA en utilisant l'API d'essayage virtuel de Google Cloud sur la plateforme Gemini Enterprise Agent.
- Avril 2026 : ThredUp a publié son 14e rapport annuel sur la revente, confirmant que le segment des vêtements d'occasion aux États-Unis a crû près de 4 fois plus vite que le marché plus large des vêtements de détail en 2025 et a réitéré un objectif mondial de revente de 393 milliards USD d'ici 2030.
- Février 2026 : Adidas a enregistré des revenus records pour l'exercice 2025 et a annoncé un rachat d'actions de 1 milliard EUR à exécuter en 2026, financé par une génération de flux de trésorerie forte anticipée.


Portée du rapport mondial sur le marché de la mode et du commerce de détail
| Habillement |
| Chaussures |
| Accessoires de mode |
| Mode de luxe |
| Sportswear et vêtements de sport |
| Marché de masse et mode rapide |
| Segment intermédiaire et premium |
| Luxe et haute couture |
| Hors ligne |
| En ligne |
| Vêtements pour femmes |
| Vêtements pour hommes |
| Vêtements pour enfants |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Habillement | |
| Chaussures | ||
| Accessoires de mode | ||
| Mode de luxe | ||
| Sportswear et vêtements de sport | ||
| Par segment de prix | Marché de masse et mode rapide | |
| Segment intermédiaire et premium | ||
| Luxe et haute couture | ||
| Par canal de distribution | Hors ligne | |
| En ligne | ||
| Par utilisateur final | Vêtements pour femmes | |
| Vêtements pour hommes | ||
| Vêtements pour enfants | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelles sont les perspectives 2031 pour les ventes mondiales de mode et du commerce de détail ?
Le marché mondial de la mode et du commerce de détail devrait atteindre 3,76 billions USD d'ici 2031 contre 2,98 billions USD en 2026, avec un CAGR de 4,77 % sur 2026-2031.
Quelle région mène la croissance mondiale de la mode et du commerce de détail ?
L'Asie-Pacifique est en tête à la fois en termes d'échelle et de croissance, avec une part de 37,46 % en 2025 et le CAGR projeté le plus rapide de 5,16 % jusqu'en 2031.
Pourquoi l'Inde est-elle importante dans ce domaine ?
L'Inde se distingue car la valeur de son marché de la vente au détail d'habillement en 2025 s'élève à 115,5 milliards USD et note une pénétration croissante du commerce de détail organisé et une demande plus forte en habillement de marque.
Quelle catégorie de produits se développe le plus rapidement ?
Le sportswear et les vêtements de sport constituent le segment de produits à la croissance la plus rapide, avec un CAGR projeté de 5,99 % jusqu'en 2031, soutenu par l'adoption quotidienne de vêtements de confort et de performance.
Quel est le plus grand défi opérationnel pour les détaillants d'habillement ?
Les retours restent un problème majeur, avec des taux de retour en ligne pour l'habillement de 30 % à 40 % et un coût de traitement de 30 USD par article retourné en 2026.
Comment les entreprises leaders répondent-elles à la concurrence ?
Les entreprises leaders investissent dans la planification par l'IA, l'essayage virtuel, l'exécution omnicanale et l'expansion internationale, comme le montrent les récentes initiatives d'Adidas, OTB Group, Fusemachines, ThredUp et Lululemon.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
