
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
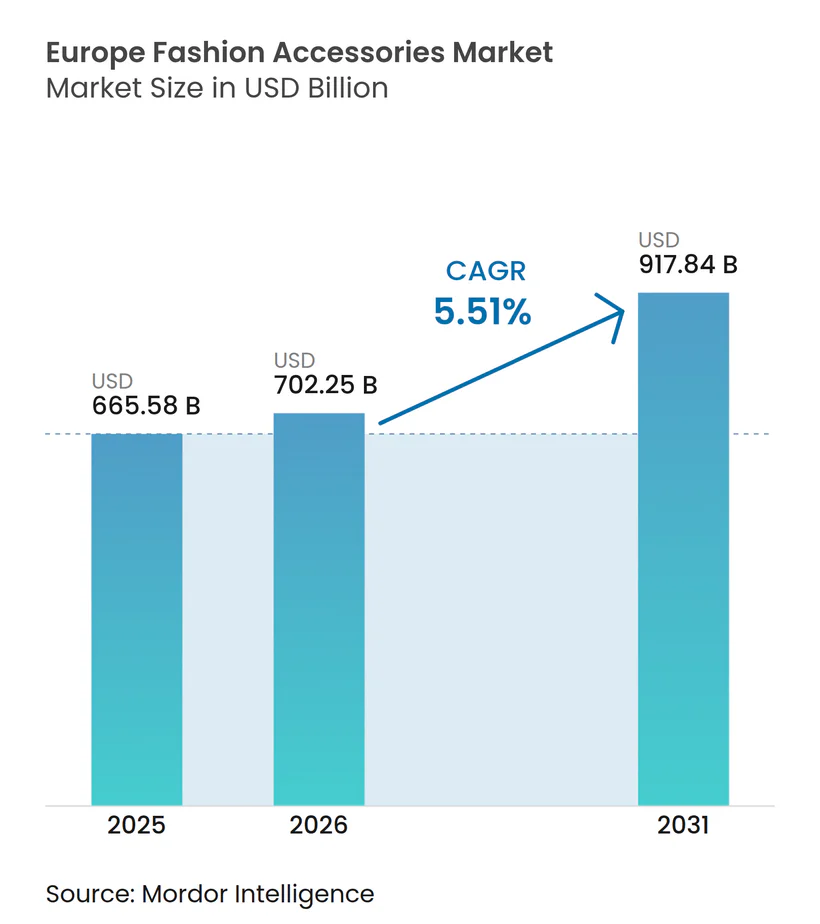
| Tamaño del mercado en el año base (2025) | 665.58 Mil millones de dólares |
| Tamaño del Mercado (2026) | 702.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 917.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.51 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Accesorios de Moda por Mordor Intelligence
El tamaño del mercado europeo de accesorios de moda en 2026 se estima en USD 702,25 mil millones, creciendo desde el valor de 2025 de USD 665,58 mil millones, con proyecciones para 2031 que muestran USD 917,84 mil millones, creciendo a una CAGR del 5,51% durante el período 2026-2031. La expansión del mercado está impulsada por múltiples factores, entre ellos los cambios en los estilos de vida de los consumidores, el aumento del gasto de los hogares, la demografía favorable y la creciente demanda de productos de marca. Europa mantiene su posición como un sólido centro de consumo de lujo a pesar de los desafíos económicos globales, con el mercado beneficiándose de la innovación tecnológica y los mandatos de sostenibilidad. El sector demuestra un notable poder de fijación de precios y lealtad de marca, lo que lo aísla de los recortes habituales en el gasto discrecional. El creciente énfasis en la moda ecológica fortalece aún más el crecimiento del mercado, reflejando la evolución de las preferencias de los consumidores hacia productos sostenibles y respetuosos con el medioambiente.
Conclusiones Clave del Informe
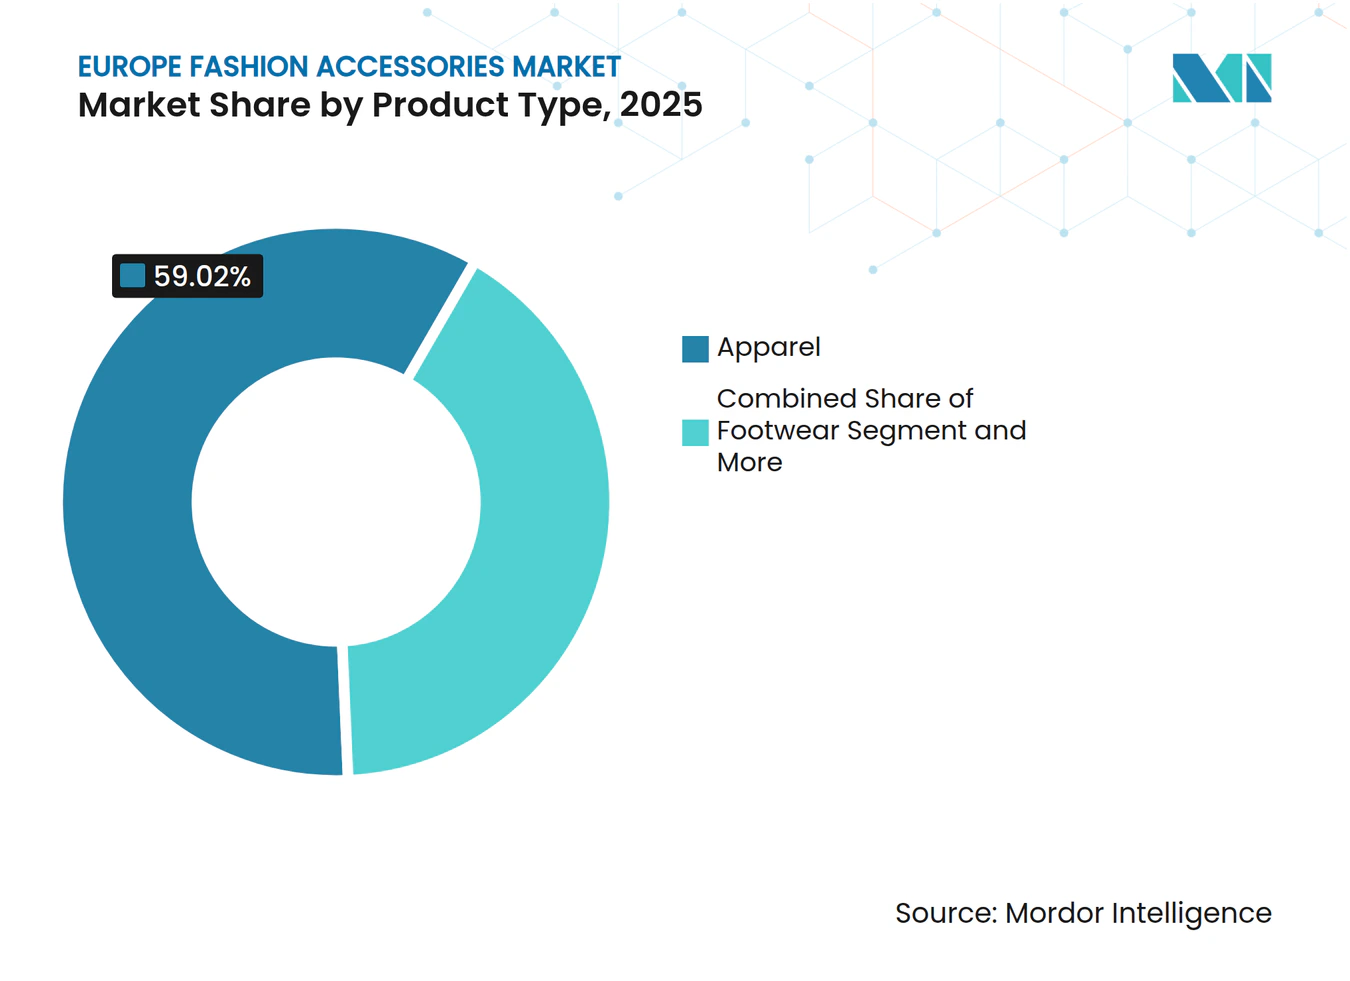
- Por tipo de producto, la ropa lideró con el 59,02% de la cuota del mercado europeo de accesorios de moda en 2025, mientras que los relojes están posicionados para crecer más rápido con una CAGR del 5,78% hasta 2031.
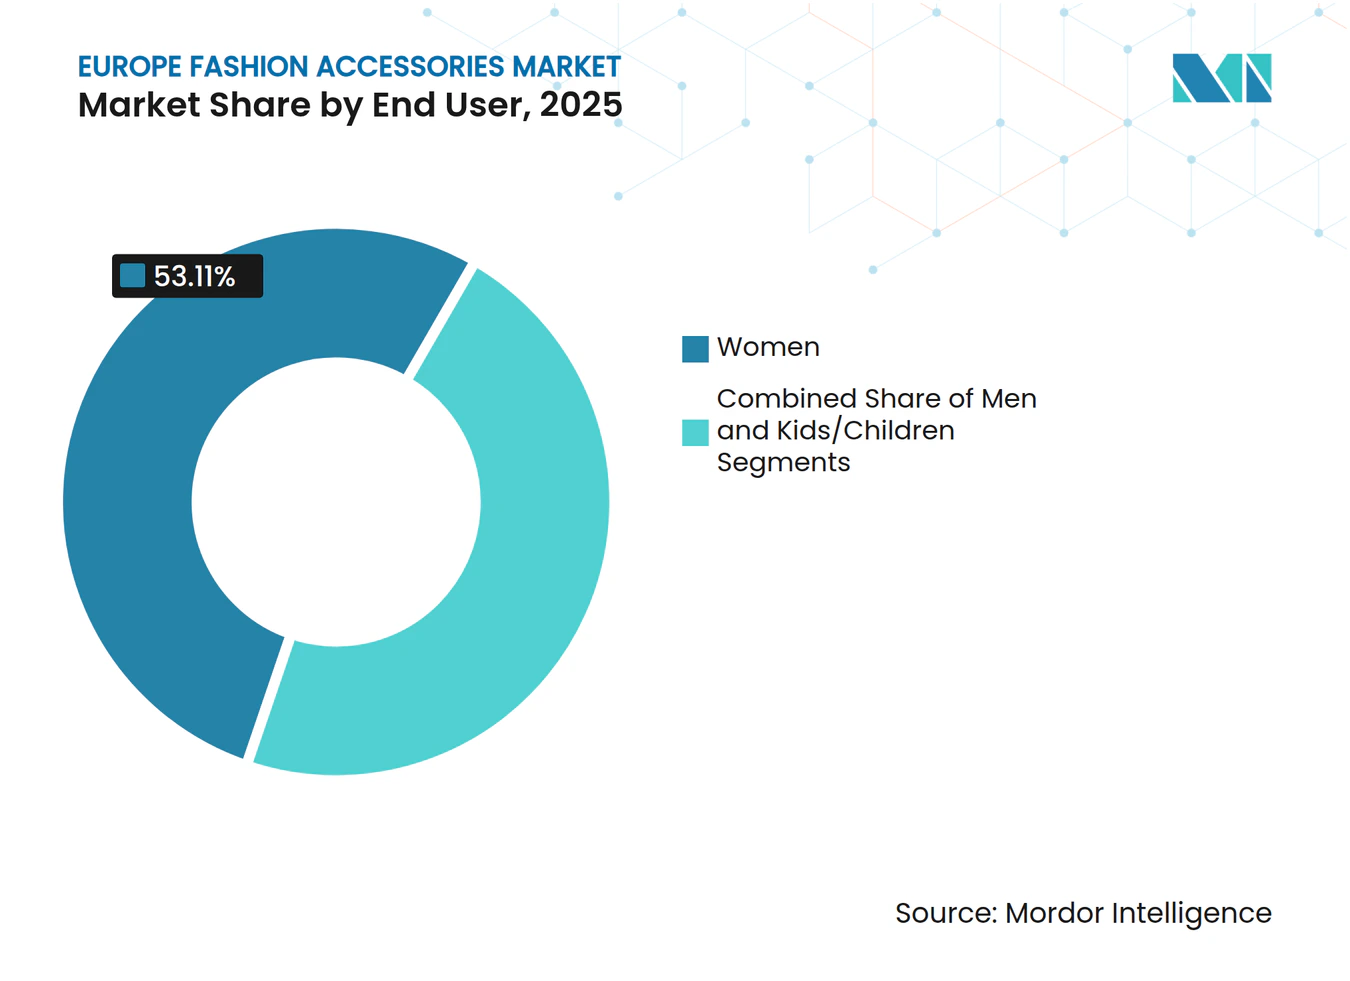
- Por usuario final, las mujeres representaron el 53,11% del mercado europeo de accesorios de moda en 2025; se proyecta que el segmento infantil se expanda a una CAGR del 6,14% hasta 2031.
- Por categoría, los accesorios masivos representaron el 63,92% del tamaño del mercado europeo de accesorios de moda en 2025, mientras que las ofertas premium avanzan a una CAGR del 6,45% hasta 2031.
- Por canal de distribución, las tiendas físicas retuvieron el 65,98% de cuota del mercado europeo de accesorios de moda en 2025, aunque las plataformas en línea están proyectadas a registrar una CAGR del 6,86% hasta 2031.
- Por geografía, el Reino Unido capturó el 16,63% de la cuota del mercado europeo de accesorios de moda en 2025 y se espera que España registre la CAGR más alta del 7,25% para 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avances Tecnológicos en Términos de Diseño y Materias Primas | 1.2% | Regional, con concentración en Alemania y Francia | Mediano plazo (2-4 años) |
| Fuerte Demanda de Turistas Internacionales | 1.8% | Mercados turísticos del Reino Unido, Francia, Italia y España | Corto plazo (≤ 2 años) |
| Creciente Demanda de Productos de Lujo | 1.5% | Mercados principales del Reino Unido, Alemania y Francia | Largo plazo (≥ 4 años) |
| Creciente Demanda de Ropa Deportiva por Parte de Consumidores Conscientes del Fitness | 0.9% | Alemania, Países Bajos, Países Nórdicos | Mediano plazo (2-4 años) |
| Sostenibilidad y Producción Ética | 0.8% | En toda la UE, con mayor presencia en Alemania y Países Bajos | Largo plazo (≥ 4 años) |
| Influencia de las Redes Sociales y el Respaldo de Celebridades | 1.1% | Regional, particularmente fuerte en el Reino Unido y Francia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Avances Tecnológicos en Términos de Diseño y Materias Primas
La integración de la inteligencia artificial y las tecnologías de impresión 3D está transformando el mercado europeo de la moda al reducir los ciclos de desarrollo de productos de meses a semanas y minimizar el desperdicio de materiales. La impresión 3D permite a los fabricantes crear diseños intrincados, prototipar rápidamente y producir accesorios personalizados con menor desperdicio de material. La tecnología permite geometrías complejas y combinaciones innovadoras de materiales que anteriormente eran imposibles con los métodos de fabricación tradicionales. La convergencia de tecnología y moda continúa con la asociación de Dolce Vita en abril de 2025 con HILOS para calzado impreso en 3D bajo demanda, destacando la evolución del mercado hacia la personalización masiva. Estas integraciones tecnológicas permiten a las marcas de moda ofrecer experiencias personalizadas a través de accesorios conectados, al tiempo que crean flujos de ingresos adicionales en segmentos tradicionales basados en la artesanía.
Fuerte Demanda de Turistas Internacionales
El resurgimiento del turismo en Europa ha influido significativamente en el mercado de accesorios de moda al crear un efecto multiplicador del gasto en lujo. El cambio en las preferencias de los consumidores hacia el lujo experiencial ha posicionado los accesorios como símbolos de estatus portátiles y recuerdos de viaje, impulsando la demanda de piezas ligeras y versátiles adecuadas para diversas ocasiones. El comercio minorista libre de impuestos ha evolucionado con marcas que establecen tiendas insignia en aeropuertos y destinos turísticos para capturar el gasto de los turistas antes de que se disperse a los mercados locales. Según la Organización Mundial del Turismo de la ONU, Europa registró 747 millones de llegadas internacionales en 2024, lo que representa un aumento del 5% con respecto a 2023, respaldado por una fuerte demanda intrarregional [1]. Sin embargo, la concentración geográfica del gasto turístico expone a las marcas a riesgos derivados de tensiones geopolíticas y restricciones de viaje, por lo que la diversificación entre los mercados de origen turístico es esencial para las marcas europeas de accesorios de moda.
Creciente Demanda de Productos de Lujo
El mercado de accesorios de lujo demuestra una notable resiliencia en Europa, impulsado por la transferencia de riqueza generacional y la creciente adopción entre los datos demográficos más jóvenes. El aumento de la renta disponible de la región y la creciente preferencia por los productos de lujo, junto con un PIB per cápita de USD 59,05 mil en 2024 según el FMI, impulsan la expansión del mercado[2]. La fuerte presencia de casas de moda de lujo consolidadas como Louis Vuitton, Gucci y Prada influye en el comportamiento de compra de los consumidores, mientras que las aspiraciones de la creciente población de clase media por accesorios de moda premium estimulan aún más el crecimiento del mercado en los países europeos. La transformación digital del comercio minorista de lujo, incluidas las plataformas mejoradas de comercio electrónico y las experiencias de prueba virtual, ha creado canales adicionales para la penetración del mercado y el compromiso del cliente. Además, el creciente enfoque en accesorios de lujo sostenibles y producidos éticamente se alinea con la conciencia medioambiental de los consumidores europeos, impulsando la demanda de productos premium fabricados de forma responsable.
Creciente Demanda de Ropa Deportiva por Parte de Consumidores Conscientes del Fitness
Las preferencias de los consumidores por accesorios integrados con tecnología están remodelando el mercado europeo de accesorios de moda. El crecimiento del mercado muestra un notable desplazamiento más allá de las categorías atléticas tradicionales, con accesorios de estilo atlético informal como relojes de rendimiento y joyería de seguimiento de fitness que se convierten en declaraciones de estilo de vida. Esta evolución ha creado demanda de accesorios específicos para el deporte que combinan funcionalidad con atractivo de moda. Las preocupaciones por la sostenibilidad influyen en el desarrollo de productos, ya que las marcas se centran en materiales reciclados y de base biológica que cumplen los requisitos de rendimiento al tiempo que abordan la conciencia medioambiental. La integración de capacidades de monitorización de la salud con la moda está generando oportunidades para accesorios que proporcionan retroalimentación biométrica manteniendo el atractivo estético, posicionando el bienestar como una categoría de estilo de vida de lujo. Esta tendencia está ejemplificada por la colaboración de diciembre de 2024 entre Gucci y Ōura, que produjo un anillo inteligente de oro de 18 quilates. La capacidad del anillo para rastrear métricas de salud vitales, incluidas la frecuencia cardíaca, la frecuencia respiratoria, la temperatura y las fases del sueño, manteniendo una estética premium, demuestra la evolución del mercado hacia accesorios de moda integrados con tecnología.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Productos Falsificados | -0.8% | Regional, con especial incidencia en los canales en línea | Corto plazo (≤ 2 años) |
| Interrupciones en la Cadena de Suministro | -1.2% | Regional, con impacto agudo en Italia y Alemania | Mediano plazo (2-4 años) |
| Fluctuación de los Precios de las Materias Primas | -0.6% | Regional, con especial incidencia en los segmentos de cuero y textil | Corto plazo (≤ 2 años) |
| Aumento de las Barreras Comerciales y los Aranceles | -1.1% | Corredor comercial UE-EE. UU., impacto global más amplio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Productos Falsificados
La falsificación inflige un daño sustancial a la industria de la moda, como lo demuestra el informe de enero de 2024 de la Oficina de Propiedad Intelectual de la Unión Europea (EUIPO), que reveló pérdidas anuales de EUR 16 mil millones en los sectores europeos de ropa, cosméticos y juguetes, lo que representa el 5,2% de sus ingresos totales [3]. La proliferación de artículos falsificados de menor precio atrae a los consumidores sensibles al coste, debilitando la posición en el mercado de las marcas de lujo auténticas y disminuyendo su valor de marca a largo plazo. El desafío se intensifica a medida que las operaciones de falsificación establecen instalaciones de producción cerca de los mercados objetivo y emplean métodos de fabricación avanzados que difuminan la distinción entre productos genuinos y falsos, obstaculizando así el crecimiento del mercado. El auge de las plataformas de comercio electrónico ha complicado aún más este problema, proporcionando a los falsificadores canales adicionales para distribuir sus productos y dificultando cada vez más que los consumidores verifiquen la autenticidad de los productos. Además, el impacto financiero va más allá de las pérdidas directas en ventas, ya que las marcas legítimas deben destinar recursos significativos a medidas antifalsiticación y acciones legales para proteger sus derechos de propiedad intelectual.
Interrupciones en la Cadena de Suministro
Las interrupciones en el transporte marítimo por el Mar Rojo han creado importantes presiones inflacionarias en las cadenas de suministro de moda europeas, afectando especialmente al sector de la moda italiano, que depende en gran medida de las importaciones asiáticas de fibra y tejido por valor de más de EUR 50 mil millones anuales. La OCDE proyecta que estas interrupciones podrían contribuir con 0,4 puntos porcentuales adicionales a la inflación de los precios al consumidor, afectando a los precios de los accesorios y a la demanda de los consumidores [4]. La situación es particularmente desafiante para el segmento de accesorios debido a sus complejas cadenas de suministro que abarcan múltiples países para diferentes componentes. Si bien las marcas europeas adoptan cada vez más estrategias de deslocalización cercana para establecer instalaciones de producción más próximas a los mercados de consumo, la transición requiere una inversión sustancial y tiempo para desarrollar capacidades de fabricación local que puedan igualar las eficiencias de costes de las redes de suministro asiáticas consolidadas. Los tiempos de envío prolongados y el aumento de los costes de flete han obligado a muchas marcas de moda a mantener niveles de inventario más altos, lo que impacta en su capital de trabajo y eficiencia operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio de la Ropa Enfrenta la Innovación en RelojesLa ropa domina el mercado con una cuota del 59,02% en 2025, impulsada por las tendencias del estilo atlético informal y los ciclos de renovación estacional que generan compras constantes en todos los segmentos de precios. El segmento de calzado se beneficia de la cultura de las zapatillas deportivas y la convergencia entre rendimiento y moda, mientras que los relojes demuestran el mayor potencial de crecimiento con una CAGR del 5,78% hasta 2031, combinando la artesanía tradicional con la tecnología inteligente. Los bolsos mantienen un posicionamiento premium a pesar del crecimiento más lento en volumen, y las billeteras se adaptan a las tendencias de pago digital mediante diseños multifuncionales.
El mercado de accesorios continúa evolucionando con el cambio de las preferencias de los consumidores, donde la joyería muestra resiliencia a través del atractivo de inversión y las tendencias de personalización, incluido el auge de los diamantes cultivados en laboratorio y los materiales sostenibles. Las gafas de sol mantienen su relevancia durante todo el año más allá de la utilidad estacional, ejemplificado por colaboraciones exitosas como Saint Laurent x Ray-Ban. Esta transformación refleja cambios más amplios en el estilo de vida donde los accesorios sirven tanto para propósitos funcionales como para la expresión de identidad, con la integración tecnológica que permite precios premium y diferenciación en todas las categorías.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Categoría:
Estabilidad del Mercado Masivo Frente al Crecimiento PremiumLos accesorios de la categoría masiva dominan con una cuota de mercado del 63,92% en 2025, aprovechando las redes consolidadas de venta minorista de moda y los segmentos de consumidores sensibles al precio para mantener la estabilidad de volumen. Sin embargo, los segmentos premium están creciendo a una CAGR del 6,45% hasta 2031, impulsados por la disposición de los consumidores a invertir en calidad, sostenibilidad y prestigio de marca. Esta bifurcación del mercado crea desafíos estratégicos para las marcas de gama media, que enfrentan una presión creciente tanto de los competidores de valor como de las alternativas de lujo accesible.
El crecimiento en accesorios premium está respaldado por consumidores que consideran los artículos de alta calidad como inversiones a largo plazo que mantienen su valor al tiempo que proporcionan satisfacción emocional. Mientras tanto, los actores del mercado masivo se centran en ciclos de producto rápidos y en la ingeniería de valor para capturar las tendencias de moda a precios accesibles. Ambos segmentos abordan la sostenibilidad de manera diferente: las marcas premium enfatizan la artesanía y la durabilidad, mientras que los fabricantes del mercado masivo incorporan materiales reciclados y modelos de negocio circulares para cumplir con los requisitos regulatorios y las expectativas de los consumidores.
Por Usuario Final:
Las Mujeres Lideran Mientras los Niños AceleranLas mujeres constituyen el 53,11% de la demanda del mercado en 2025, demostrando tasas de consumo más altas en bolsos, joyería y accesorios de moda. Si bien los accesorios para hombres ganan impulso a través de la creciente conciencia de moda y la evolución de los códigos de vestimenta en el lugar de trabajo, el segmento de niños/infantes muestra el mayor potencial de crecimiento con una CAGR del 6,14% hasta 2031, impulsado por la exposición temprana al lujo y la inversión de los padres en accesorios de calidad para ocasiones especiales.
Las preferencias generacionales influyen significativamente en el desarrollo de productos, con la Generación Z priorizando materiales sostenibles y narrativas de marca auténticas mientras mantiene aspiraciones de lujo. Este cambio se alinea con tendencias demográficas más amplias, particularmente en el segmento infantil, donde la paternidad tardía entre consumidores adinerados que concentran el gasto en menos hijos crea oportunidades para el posicionamiento premium en categorías tradicionalmente orientadas al valor.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
Resiliencia Física Frente al Crecimiento DigitalLas tiendas físicas continúan dominando el mercado de accesorios con una cuota del 65,98% en 2025, destacando la preferencia de los consumidores por las experiencias de venta minorista física donde pueden tocar los productos y recibir un servicio personalizado. Si bien se proyecta que los canales en línea crezcan a una CAGR del 6,86% hasta 2031, esto representa un cambio complementario en lugar de una sustitución, ya que las marcas exitosas integran capacidades digitales con el comercio minorista tradicional para mejorar la experiencia de compra general.
El panorama minorista evoluciona mediante la integración tecnológica, con plataformas de comercio electrónico que implementan funciones de prueba virtual, herramientas de realidad aumentada y capacidades de comercio social para mejorar el compromiso en línea. Las tiendas físicas se transforman simultáneamente en espacios experienciales que priorizan la narración de la marca y la interacción con el cliente. A pesar de la acelerada adopción digital durante la pandemia, la naturaleza táctil de los accesorios y su importancia en los obsequios mantienen la relevancia de los establecimientos físicos, particularmente en los segmentos de lujo y premium donde el servicio personalizado sigue siendo un componente crucial del proceso de compra.
Análisis Geográfico
Mercado de Accesorios de Moda del Reino Unido
El Reino Unido domina con una cuota de mercado del 16,63% en 2025, aprovechando la posición de Londres como capital mundial de la moda y su sólida infraestructura de comercio minorista de lujo. El mercado del Reino Unido demuestra resiliencia gracias a su base de consumidores de alto patrimonio neto y a los consolidados distritos comerciales que impulsan el gasto turístico, al tiempo que se adapta con éxito a los ajustes comerciales posteriores al Brexit mediante cadenas de suministro modificadas y estrategias de precios.
Mercado Europeo de Accesorios de Moda
España lidera el crecimiento del mercado con una CAGR proyectada del 7,25% hasta 2031, impulsada por la recuperación del turismo y el aumento de la riqueza doméstica. Este crecimiento complementa los mercados consolidados de Alemania, Francia e Italia, donde los sólidos fundamentos económicos, las marcas de lujo patrimoniales y la excelencia manufacturera continúan dando forma al panorama de los accesorios, a pesar de desafíos como las interrupciones en el envío por el Mar Rojo que afectan a las cadenas de suministro italianas.
El mercado se diversifica aún más a través de oportunidades emergentes en los Países Bajos, Polonia, Bélgica y Suecia. Las crecientes importaciones de accesorios de cuero de Polonia, la avanzada adopción del comercio electrónico en los Países Bajos, la experiencia en comercio minorista de lujo de Bélgica y el liderazgo en sostenibilidad de Suecia contribuyen colectivamente a la evolución y al potencial de crecimiento del mercado.
Panorama regulatorio
La industria europea de accesorios de moda opera bajo una agenda de sostenibilidad y cumplimiento normativo de productos de la UE que se intensifica y se está ampliando desde los materiales y productos químicos hacia normas de ciclo de vida y trazabilidad digital. Un paso reciente clave es la puesta en funcionamiento por parte de la Comisión Europea del Registro del Pasaporte Digital de Producto (DPP) el 20 de julio de 2026, que ofrece un punto de partida práctico para que las empresas preparen sistemas de datos que respalden los próximos requisitos del Reglamento de la UE sobre Ecodiseño para Productos Sostenibles (ESPR, Reglamento (UE) 2024/1781).
Las marcas de textiles y accesorios también están enfrentando restricciones más estrictas en materia de productos y comercialización. Según el ESPR, las grandes empresas se enfrentan a una prohibición (vigente a partir del 19 de julio de 2026) de destruir productos textiles y accesorios de vestir no vendidos, mientras que las expectativas en materia química y de seguridad continúan endureciéndose a través de marcos y normas utilizados por el sector, incluidas las restricciones vinculadas a REACH (con un nuevo límite de formaldehído aplicable desde el 6 de agosto de 2026) y los valores límite de OEKO-TEX vigentes a partir del 1 de junio de 2026. Por separado, Francia tiene una prohibición de PFAS para textiles vigente desde el 1 de enero de 2026, lo que añade complejidad de cumplimiento a nivel nacional para las marcas y proveedores que venden en ese mercado.
Análisis de la cadena de valor
La creación de valor de los accesorios de moda en Europa abarca materiales y componentes (cuero, textiles, metales, piedras, adornos, lentes), diseño y desarrollo de producto, fabricación y acabado (incluidos talleres especializados y fabricantes por contrato), garantía de calidad y cumplimiento, y luego la distribución a través de tiendas propias de marca, grandes almacenes, tiendas especializadas, comercio minorista de viaje y comercio electrónico. La dinámica del sector refleja cada vez más un abastecimiento multipaís, donde los requisitos de rendimiento, estética y cumplimiento se entrecruzan, y donde las interrupciones en la logística global pueden traducirse en plazos de entrega más largos y mayores necesidades de inventario para las marcas que operan en toda Europa.
Grandes grupos como LVMH, Kering y Richemont refuerzan el control de la cadena de valor y la gestión de riesgos mediante marcos de sostenibilidad e informes a nivel de grupo. Estos marcos moldean las normas de adquisición, la incorporación de proveedores y la profundidad de las auditorías. A medida que se amplían las expectativas de diligencia debida y trazabilidad, las marcas están impulsando datos de proveedores más granulares, incluidas divulgaciones a nivel de planta, y una alineación estructurada de los informes, como lo ilustra Richemont al hacer referencia a los Estándares GRI (2021) y al Código Suizo de Obligaciones (Art. 964a-c) en su informe no financiero a partir de mayo de 2026. Este cambio aumenta la carga operativa sobre los socios previos en la cadena, incluidas curtidurías, fábricas textiles y proveedores de componentes, para proporcionar datos verificables sobre gestión de productos químicos, procedencia y reporte de emisiones.
Panorama Competitivo
Concentración del Mercado
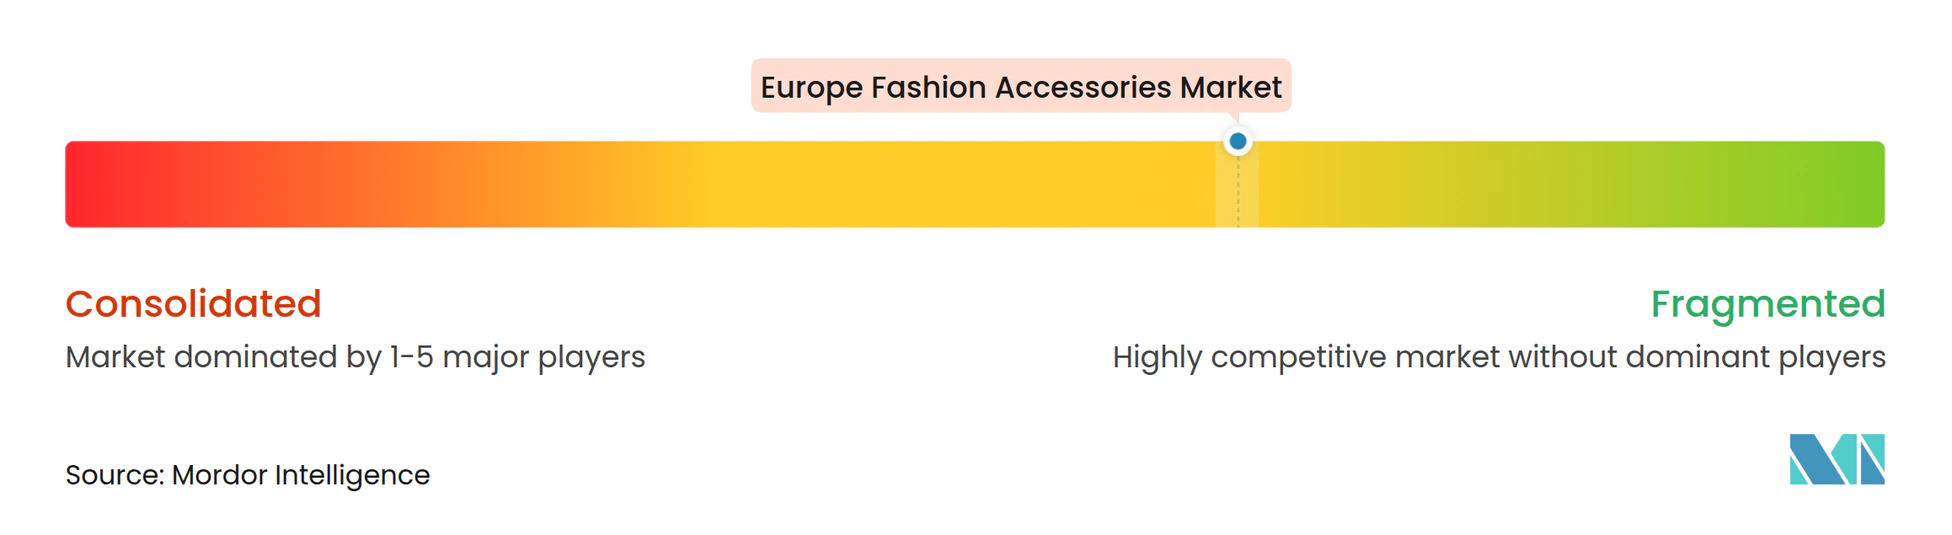
El mercado europeo de accesorios de moda demuestra una fragmentación moderada, con conglomerados de lujo consolidados como LVMH, Kering y Richemont dominando los segmentos premium mediante la diversificación de carteras de marcas y la integración vertical. Los actores del mercado de gama media enfrentan una competencia creciente de marcas de venta directa al consumidor que evitan los márgenes comerciales tradicionales, mientras que los nuevos disruptores ganan cuota de mercado mediante el posicionamiento en sostenibilidad y las estrategias nativas digitales, particularmente entre los datos demográficos más jóvenes que priorizan los valores de marca sobre el patrimonio.
La adopción tecnológica se ha convertido en un diferenciador crucial en el mercado, con empresas que invierten en autenticación mediante cadena de bloques, personalización impulsada por inteligencia artificial y experiencias de realidad aumentada para mejorar el compromiso del cliente y la eficiencia operativa. Las asociaciones estratégicas entre marcas de moda y empresas tecnológicas son cada vez más importantes para la innovación, permitiendo la combinación de artesanía tradicional con capacidades modernas para crear propuestas de valor distintivas.
El mercado está experimentando cambios significativos en la estrategia minorista y los modelos de distribución. La aparición de plataformas de alquiler y reventa presenta tanto desafíos como oportunidades, requiriendo que las marcas equilibren la exclusividad con la accesibilidad mientras abordan las demandas de la economía circular. Las empresas continúan expandiendo su presencia en el comercio minorista físico, como lo ejemplifica la apertura de una nueva tienda de Birkenstock en King's Road en Chelsea, Londres, en marzo de 2025, que se centra en proporcionar experiencias integrales de producto a los clientes.
Líderes de la Industria Europea de Accesorios de Moda
-
Inditex SA
-
Kering SA
-
Richemont SA
-
Chanel SA
-
LVMH Moët Hennessy Louis Vuitton SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Accesorios de Moda Empresas cubiertas en este informe
- Industria de Diseño Textil S.A
- Kering SA
- Richemont SA
- LVMH Moet Hennessy Louis Vuitton SE
- Chanel SA
- H & M Hennes & Mauritz AB
- Adidas AG
- Nike Inc.
- Hermes International SCA
- Prada SpA
- Burberry Group PLC
- Fossil Group Inc.
- Giorgio Armani SpA
- Swatch Group AG
- EssilorLuxottica SA
- Pandora A/S
- Moncler SpA
- PVH Corp.
- Hugo Boss AG
- Marks & Spencer Group PLC
Lea el análisis de las empresas de accesorios de moda en europa
Oportunidades de mercado y perspectivas futuras
El cumplimiento operativo está desplazando a la industria de las promesas de sostenibilidad hacia la implementación, creando margen para soluciones y alianzas que reduzcan el costo y la complejidad de la trazabilidad y la gestión de datos de producto en las categorías de accesorios. Con la puesta en marcha por parte de la Comisión Europea del Registro DPP el 20 de julio de 2026, las marcas, minoristas y proveedores cuentan con un mecanismo concreto para comenzar a organizar los flujos de datos a nivel de producto. Esto habilita oportunidades en torno al etiquetado interoperable, la autenticación y las plataformas de datos de proveedores que pueden servir tanto a segmentos masivos como premium.
La innovación en materiales y el abastecimiento verificado también se están convirtiendo en diferenciadores comerciales a medida que los grandes grupos de lujo endurecen las expectativas hacia los proveedores. Los marcos y objetivos públicos de sostenibilidad divulgados por grupos líderes como LVMH y Kering refuerzan la demanda de insumos trazables y afirmaciones ambientales creíbles, mientras que las normas más estrictas en torno a la destrucción de productos y el cumplimiento químico, incluidos los requisitos relacionados con el ESPR y los límites vinculados a REACH, aumentan el valor de los programas de circularidad. Esto incluye servicios de reparación, diseño de producto listo para la reventa y optimización de inventario. Las marcas que combinan la transparencia digital para la preparación del DPP con medidas de resiliencia en la cadena de suministro, como el nearshoring y una mejor diversificación de proveedores, tienen vías más claras para proteger la disponibilidad y defender el valor de marca en un mercado que enfrenta tanto falsificaciones como un mayor escrutinio de cumplimiento.
Desarrollos recientes de la industria en Mercado Europeo de Accesorios de Moda
- Julio de 2026: Gucci y L'Oréal firman un acuerdo de licencia exclusiva de belleza por 50 años para los productos de fragancia y belleza de Gucci. El acuerdo de licencia extiende a Gucci hacia el sector de fragancias y belleza con potencial a largo plazo para productos de mayor margen. El acuerdo amplía la presencia de categoría de Gucci en Europa y consolida el valor de marca en los canales de belleza de lujo.
- Julio de 2026: Chanel adquiere la propiedad total de Charvet, la histórica camisería francesa. La integración vertical fortalece el control de Chanel sobre la artesanía y la presencia de tiendas insignia en toda Europa. El movimiento consolida los activos de la cadena de suministro para las ofertas patrimoniales de ropa y accesorios de Chanel.
- Mayo de 2026: LVMH Moet Hennessy Louis Vuitton (marca Marc Jacobs) firma un acuerdo definitivo para vender la marca Marc Jacobs a WHP Global y G-III Apparel Group. La desinversión reenfoca al grupo en sus maisons de lujo principales y podría modificar la distribución y la estructura de costos dentro del portafolio. La venta mejora el enfoque estratégico en las marcas de lujo insignia y optimiza el rendimiento del portafolio.
Mercado Europeo de Accesorios de Moda Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca el valor de los accesorios de moda vendidos a los consumidores en toda Europa, contabilizando las ventas minoristas y en línea de artículos adquiridos principalmente por estilo, uso personal y uso cotidiano.
Exclusiones del alcance: Se excluyen la ropa y el calzado básicos, así como los equipos de protección no relacionados con la moda y los accesorios industriales que no se adquieren como productos de moda.
Descripción General de la Segmentación
- Por Tipo de Producto
- Calzado
- Ropa
- Billeteras
- Bolsos
- Relojes
- Gafas de Sol
- Joyería
- Por Usuario Final
- Hombres
- Mujeres
- Niños/Infantes
- Por Categoría
- Masivo
- Premium
- Por Canal de Distribución
- Tiendas Físicas
- Tiendas en Línea
- Por Geografía
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, determinar el contexto de la demanda a nivel de país y validar los cambios interanuales que pueden modificar el gasto en accesorios. Se emplearon estadísticas públicas y flujos comerciales para mapear dónde se fabrican y venden los productos relevantes, y luego se utilizó esa información para verificar la coherencia del tamaño y los patrones de crecimiento.
Las fuentes incluyeron referencias oficiales y de acceso libre, como Eurostat (comercio minorista y comercio exterior), oficinas nacionales de estadística de las principales economías europeas, la Comisión Europea (indicadores de consumo y macroeconómicos) y conjuntos de datos de la OCDE sobre consumo de los hogares. También se utilizaron fuentes como UN Comtrade, publicaciones de asociaciones industriales y comerciales (por ejemplo, artículos de cuero y textiles), informes anuales de empresas y presentaciones para inversores, y prensa empresarial de reconocido prestigio. Cuando fue necesario, se recurrió a suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y conjuntos de datos de importaciones y exportaciones a nivel de envío, con el fin de cubrir las lagunas que no están disponibles de forma consistente en una sola fuente pública; las fuentes aquí enumeradas son ilustrativas y no exhaustivas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar la perspectiva documental y traducir los indicadores generales en supuestos de dimensionamiento, incluidas las divisiones por categoría, la combinación de canales y los niveles de precios típicos en los distintos países. Se consultó a una combinación de marcas, distribuidores, minoristas y expertos de apoyo en los principales mercados europeos, de modo que el modelo refleje tanto el comportamiento de compra premium como el masivo, y se revisaron los datos de entrada cuando las respuestas diferían entre países.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos de nivel C: 19% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 22% |
| Actores más pequeños: 21% | Gerentes: 59% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción descendente en la que el gasto de los consumidores en accesorios se reconstruye por país utilizando señales de consumo de los hogares y la dirección del comercio minorista, y luego se mapea de vuelta a las categorías de accesorios y canales. Para mantener los totales dentro de parámetros realistas, esto se corrobora con aproximaciones ascendentes selectivas que utilizan puntos de precio y volúmenes muestreados de minoristas, verificaciones de intensidad de importación para categorías con alto peso de accesorios, y una consolidación de los ingresos visibles donde se dispone de información divulgada por las empresas.
Los datos de entrada más relevantes incluyeron las tendencias del gasto discrecional de los hogares, la penetración en línea en accesorios, el movimiento del precio de venta promedio por categoría (premium frente a masivo), los picos de compras estacionales vinculados a festividades y flujos turísticos, y las diferencias entre países en la combinación de distribución entre tiendas especializadas y comercio minorista multimarca. Para la previsión, se utilizó un análisis de escenarios anclado en una regresión multivariante ligera que vincula el crecimiento con la dirección del gasto del consumidor, la inflación de precios y los cambios en la cuota del comercio electrónico; los supuestos fueron revisados con los encuestados primarios antes de su finalización. Cuando un país o categoría contaba con pocos datos, las lagunas se cubrieron utilizando proxies de países comparables y luego se ajustaron mediante verificaciones de canal para que el modelo no sobreestime los mercados más pequeños.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante triangulación de señales independientes para que ninguna serie de datos determine el resultado por sí sola. Se realizan verificaciones de varianza a nivel de país y categoría, se revisan los valores atípicos frente a los datos comerciales y los indicadores minoristas, y se revisan los supuestos cuando el precio o el volumen implícito no se alinea con los patrones de compra del mundo real.
Antes de la aprobación final, el modelo pasa por revisiones analíticas de múltiples etapas con verificaciones de razonabilidad frente a las tendencias macroeconómicas y los indicadores de demanda específicos de cada categoría, seguidas de nuevos contactos cuando la nueva información contradice los datos de entrada anteriores. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan la demanda, los precios o la estructura de los canales. Justo antes de la entrega, se completa una nueva revisión de datos para que la perspectiva publicada refleje la información más reciente disponible.
Tamaño del Mercado Europeo de Accesorios de Moda de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los accesorios de moda en Europa suelen variar porque el conjunto de productos incluidos no es consistente, el año y el momento de la divisa se gestionan de manera diferente, y los supuestos de precios se actualizan en distintos momentos. Las diferencias también aparecen cuando una estimación se basa más en los flujos comerciales, mientras que otra se apoya más en las señales de ventas minoristas o el gasto del consumidor.
El calzado y los paquetes de ropa completa son las principales exclusiones que explican la dispersión, ya que esas categorías quedan fuera del alcance de Mordor Intelligence para este mercado y pueden inflar materialmente los totales cuando se agrupan con los accesorios. También se observan diferencias cuando los estudios aplican una progresión de precios agresiva en los artículos premium sin verificar los cambios en la combinación de canales, y cuando los años base más antiguos se trasladan hacia adelante sin revalidar la elasticidad de la demanda post-inflación en los principales países europeos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 665,58 mil millones de USD (2025) | |
| Global Consultancy A | 214,22 mil millones de USD (2025) | Utiliza una cesta de productos más reducida que parece estar más próxima a tipos de accesorios seleccionados, y puede subestimar las categorías del mercado masivo y los canales minoristas más amplios en Europa. |
| Trade Body B | 5,20 mil millones de USD (2024) | Representa el valor del mercado de importaciones en lugar de las ventas totales al consumidor, lo que omite los artículos producidos a nivel nacional y vendidos dentro de la región, y también es sensible a los efectos de la reexportación. |
Analizando la tabla en su conjunto, la cifra más alta se alinea con una visión completa de las ventas al consumidor en todas las categorías y canales, mientras que las cifras más pequeñas reflejan ya sea una definición más restringida de accesorios o una perspectiva limitada a las importaciones. Al mantener explícitas las inclusiones y exclusiones y vincular el crecimiento a señales observables de gasto, precios y canales, el número final permanece trazable a datos de entrada claros que pueden verificarse nuevamente a medida que las condiciones cambien.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado europeo de accesorios de moda?
El mercado está valorado en USD 702,25 mil millones en 2026 y se proyecta que crezca a una CAGR del 5,51% hasta 2031.
¿Qué categoría de producto tiene la mayor cuota?
La ropa lidera con el 59,02% de los ingresos de 2025 debido a los ciclos constantes de renovación del guardarropa y la popularidad del estilo atlético informal.
¿Qué segmento tiene la previsión de mayor crecimiento?
Se espera que los relojes registren la CAGR más alta del 5,78% hasta 2031, impulsados por los híbridos inteligentes-analógicos.
¿Qué papel desempeñan los canales en línea en las ventas de accesorios?
Los canales en línea representaron el 34,02% de las ventas de 2025 y se proyecta que crezcan a una CAGR del 6,86%, complementando las tiendas físicas en lugar de sustituirlas.
¿Qué país es el mayor mercado dentro de Europa?
El Reino Unido ostenta el 16,63% de cuota gracias a la concentración del comercio minorista de lujo en Londres y su resiliente base de consumidores adinerados.
¿Cómo mitigan las marcas las interrupciones en la cadena de suministro?
Las empresas aceleran la deslocalización cercana hacia Europa del Este, invierten en visibilidad digital del inventario y diversifican proveedores para amortiguar la volatilidad del flete.