
Taille et part du marché de la logistique inverse en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.51 Milliards de dollars |
| Taille du Marché (2027) | 1.65 Milliards de dollars |
| Taille du Marché (2032) | 2.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.18 % |
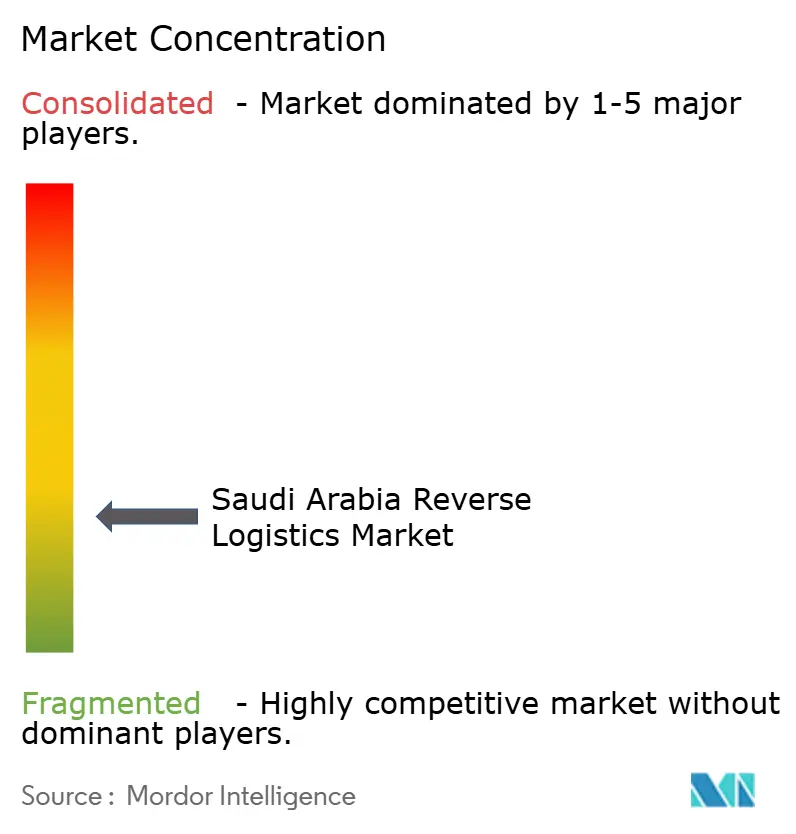
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique inverse en Arabie Saoudite par Mordor Intelligence
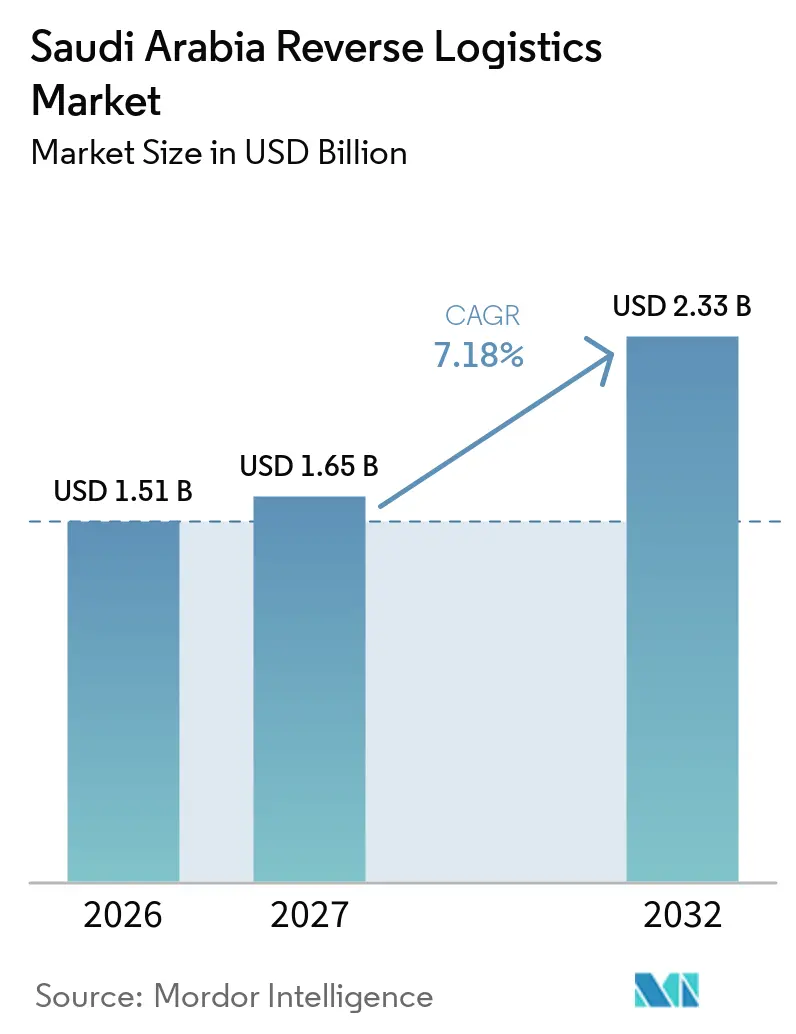
La taille du marché de la logistique inverse en Arabie Saoudite est évaluée à 1,51 milliard USD en 2026 et devrait croître de 1,65 milliard USD en 2027 pour atteindre 2,33 milliards USD d'ici 2032, à un CAGR de 7,18 % durant la période de prévision (2027-2032).
Le marché de la logistique inverse en Arabie Saoudite évolue au-delà de la simple collecte des retours vers la récupération, la revente et l'élimination conforme. Le commerce électronique augmente le volume et la dispersion géographique des retours, tandis que les détaillants accordent une plus grande importance aux remboursements rapides et à la récupération des stocks. Les nouvelles capacités d'exécution des commandes, la couverture numérique des adresses et l'infrastructure d'économie circulaire améliorent les conditions pour des flux inverses organisés. Le marché de la logistique inverse en Arabie Saoudite offre donc la meilleure opportunité aux prestataires qui combinent collecte, inspection, réapprovisionnement et récupération plutôt que de se concurrencer uniquement sur le prix de collecte.
Points clés du rapport
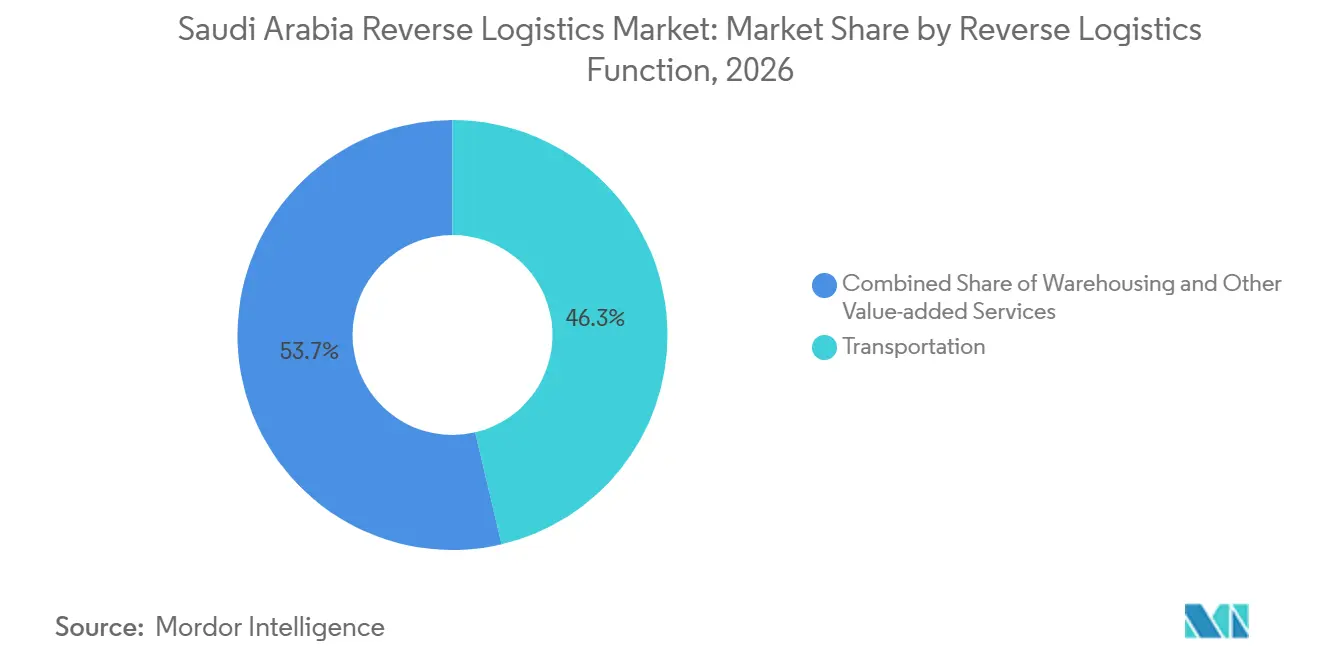
- Par fonction de logistique inverse, le transport représente 46,34 % de la part du marché de la logistique inverse en Arabie Saoudite en 2026, tandis que les autres services à valeur ajoutée devraient enregistrer un CAGR de 9,87 % jusqu'en 2032.
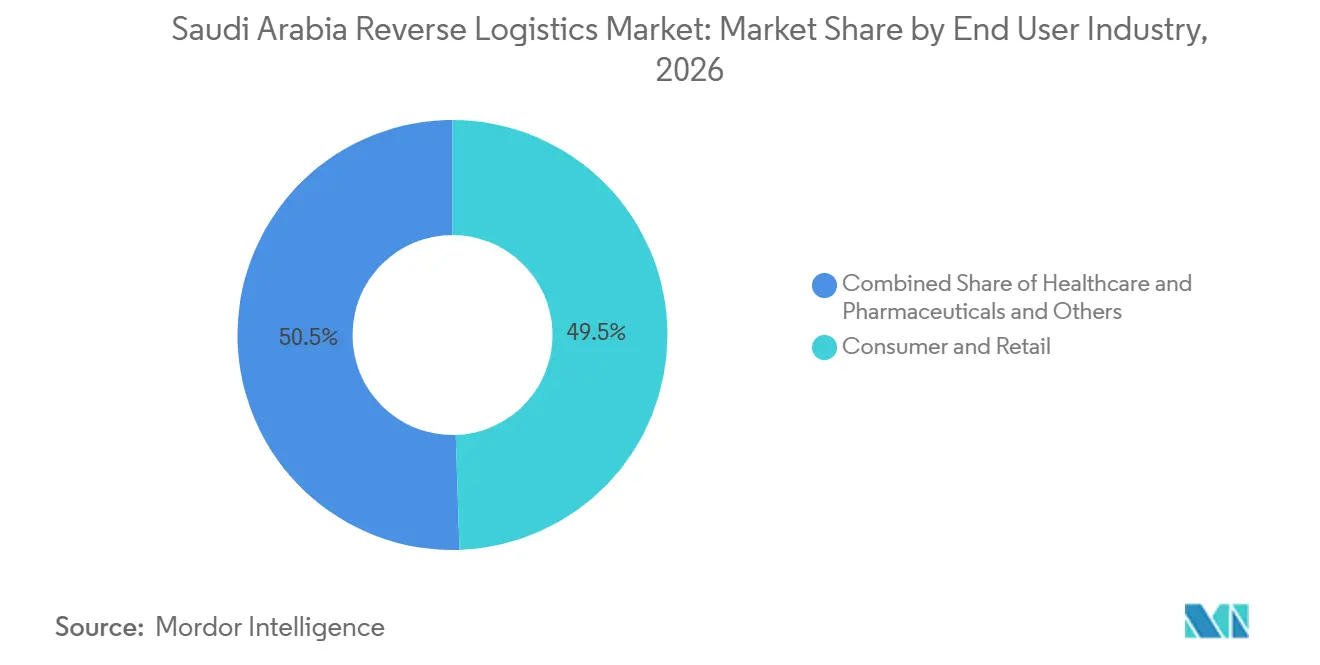
- Par secteur d'utilisation final, la consommation et le commerce de détail représentent 49,48 % de la taille du marché de la logistique inverse en Arabie Saoudite en 2026, tandis que la santé et les produits pharmaceutiques devraient se développer à un CAGR de 8,98 % jusqu'en 2032.
- Par zone géographique, la région Centre représente 38,63 % de la taille du marché de la logistique inverse en Arabie Saoudite en 2026, tandis que la Province de l'Est devrait progresser à un CAGR de 9,85 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique inverse en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique augmentant les volumes de retours de produits | +2.1% | National, avec une concentration à Riyad, Djeddah et Dammam | Court terme (≤ 2 ans) |
| Attentes des consommateurs en matière de commodité élargissant la demande de services de retour | +1.1% | National, plus fort dans les régions urbaines du Centre et de l'Ouest | Court terme (≤ 2 ans) |
| Expansion du réseau d'exécution des commandes renforçant la portée de la logistique inverse | +1.0% | National, avec des gains précoces à Riyad, Djeddah, Dammam et SPARK dans la Province de l'Est | Moyen terme (2-4 ans) |
| Initiatives d'économie circulaire soutenant les activités de récupération des produits | +0.8% | National, avec une infrastructure précoce au port de Djeddah et dans les zones industrielles de Riyad | Long terme (≥ 4 ans) |
| Croissance des échanges d'appareils élargissant la demande logistique de recommerce | +0.7% | National, avec la plus forte pénétration dans les régions Centre et Ouest | Moyen terme (2-4 ans) |
| Croissance de la valeur de récupération augmentant l'économie des flux inverses | +0.6% | À l'échelle du GCC, avec l'Arabie Saoudite comme principal marché d'origine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce électronique augmentant les volumes de retours de produits
Le marché de la logistique inverse en Arabie Saoudite reçoit davantage de volumes de retours à mesure que le commerce en ligne atteint des clients au-delà des plus grandes villes. Les achats effectués via mobile peuvent augmenter les erreurs de taille et les écarts entre les attentes et le produit, notamment dans la mode et la chaussure. Ces catégories nécessitent également un tri rapide car les stocks retournés perdent de la valeur lorsque les fenêtres de revente se ferment. Une couverture de livraison plus large déplace le point d'origine des retours de Riyad et Djeddah vers des villes plus petites. Les prestataires disposant de points de collecte consolidés et de points de remise locaux peuvent réduire le coût d'intégration de ces colis dans leurs réseaux. Cela fait de la croissance du commerce électronique un moteur de la demande pour le marché de la logistique inverse en Arabie Saoudite et un test de l'économie unitaire des prestataires.
Attentes des consommateurs en matière de commodité élargissant la demande de services de retour
Les retours faciles font de plus en plus partie de la proposition d'achat plutôt que d'un service administratif. Les détaillants s'intéressent de plus en plus à la collecte à domicile, au suivi visible, à l'inspection rapide et aux remboursements plus rapides. Ces services exigent que les opérateurs de logistique inverse connectent les coursiers, les entrepôts et les systèmes des détaillants. La capacité d'exécution locale peut rapprocher le traitement du point de livraison d'origine. Cela peut raccourcir les cycles d'inspection et de réapprovisionnement des marchandises retournées. Des modèles opérationnels similaires renforcent le marché de la logistique inverse en Arabie Saoudite en soutenant une communication fiable avec les clients et une visibilité des stocks.
Initiatives d'économie circulaire soutenant les activités de récupération des produits
Le marché de la logistique inverse en Arabie Saoudite gagne en valeur lorsque les produits retournés sont réparés, réutilisés, revendus ou acheminés vers des filières de recyclage formelles. Cela accroît l'importance du classement, de la traçabilité et de la disposition contrôlée après la collecte. Basatne a acquis Cartlow en mars 2025 pour développer la gestion circulaire des appareils au Moyen-Orient. L'acquisition a intégré les capacités de remise à neuf et de revente de Cartlow dans le modèle en boucle fermée de Basatne. En juin 2025, Basatne MENA et Likewize ont lancé Upgrade & Protect, un programme d'abonnement combinant la collecte d'appareils, l'échange, le classement, la remise à neuf et la revente. Ces programmes soutiennent des flux de récupération plus structurés et réduisent la dépendance aux circuits informels[1].
Expansion du réseau d'exécution des commandes renforçant la portée de la logistique inverse
Les nouveaux actifs logistiques élargissent les installations disponibles pour la détention, l'inspection et la réorientation des marchandises retournées. DHL Supply Chain a signé un bail de 26 ans en novembre 2025 pour un entrepôt multi-utilisateurs de 78 000 m² dans la Zone Logistique Intégrée Spéciale près de l'aéroport international Roi Khalid. L'investissement de 130 millions EUR (152,92 millions USD) est prévu pour être achevé au deuxième trimestre 2027 et servira les clients des secteurs de la technologie, du commerce de détail, de l'automobile, de l'énergie et du commerce électronique. ASMO et Arcapita ont convenu en février 2026 de développer une installation logistique de 1,4 million de m² à SPARK. Les zones à température contrôlée, les espaces sous douane et les systèmes d'inventaire au sein de ces sites peuvent améliorer le contrôle des stocks retournés. Le marché de la logistique inverse en Arabie Saoudite peut utiliser ces actifs pour la consolidation, la remise en état et la disposition.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de collecte à distance augmentant les dépenses de logistique inverse | -1.2% | Régions Nord, régions Sud et villes secondaires dans toutes les provinces | Court terme (≤ 2 ans) |
| Données de retours fragmentées réduisant l'efficacité du traitement | -0.8% | National | Court terme (≤ 2 ans) |
| Capacité de remise à neuf limitée restreignant les opérations de récupération | -0.7% | National, avec un goulot d'étranglement dans la région Centre | Moyen terme (2-4 ans) |
| Complexité de la conformité transfrontalière augmentant les coûts de traitement des retours | -0.6% | National, avec l'effet le plus important sur les corridors de commerce électronique transfrontalier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de collecte à distance augmentant les dépenses de logistique inverse
La grande superficie géographique de l'Arabie Saoudite et la répartition inégale des infrastructures de collecte augmentent le coût de la logistique inverse, notamment pour les retours du commerce électronique provenant de l'extérieur des grandes villes. Par rapport à Riyad, Djeddah et Dammam, les zones à faible densité dans les régions Nord et Sud peuvent disposer de moins de points de collecte des retours et de moins d'opportunités de consolider les colis sur les itinéraires. Cela peut augmenter les distances de collecte, la consommation de carburant et les coûts de main-d'œuvre par envoi retourné, rendant les retours individuels moins économiques à traiter. Les prestataires de logistique inverse doivent donc équilibrer la couverture nationale des retours avec l'efficacité de la collecte en utilisant des points de dépôt régionaux, des réseaux de collecte partagés et des centres d'exécution locaux. La capacité à consolider les colis retournés et à gérer les coûts de collecte du premier kilomètre reste importante pour améliorer l'efficacité opérationnelle et la viabilité économique du marché de la logistique inverse en Arabie Saoudite.
La fragmentation des données de retours réduit l'efficacité du traitement
Les retours nécessitent des informations précises sur l'article, son état, la raison du retour et la disposition prévue. Lorsque les informations arrivent tardivement ou sont incomplètes, l'inspection, le routage et le réapprovisionnement deviennent réactifs ; le commerce mobile et les transactions en espèces à la livraison peuvent ajouter de la complexité lorsque les champs de données sont incohérents entre le client, le transporteur et l'entrepôt. Le réseau d'OTO intègre plus de 400 prestataires de livraison au Moyen-Orient, en Afrique du Nord et en Turquie, créant une couche de connexion étendue pour les informations d'expédition. Salasa développe également une infrastructure d'exécution des commandes pilotée par l'IA à la suite de sa levée de fonds de Série B de 30 millions USD en août 2025[2]. Le marché de la logistique inverse en Arabie Saoudite bénéficiera lorsque ces types de connexions produiront des enregistrements de retours partagés plutôt que des données de transporteurs isolées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de logistique inverse : le transport est en tête tandis que les services à valeur ajoutée s'accélèrent
Le transport représente 46,34 % de la taille du marché de la logistique inverse en Arabie Saoudite en 2026. Le segment reflète le volume élevé de collecte du dernier kilomètre sur une grande géographie nationale. Le fret routier est le principal mode de collecte inverse domestique car il relie les consommateurs, les points de service, les centres d'exécution des commandes et les installations de tri. Les services aériens sont plus pertinents pour les articles de grande valeur et sensibles au temps, notamment l'électronique et les produits pharmaceutiques. L'entreposage fournit la couche de détention et de consolidation pour les marchandises en attente d'inspection et de disposition. L'installation SILZ de 53 000 m² prévue par DHL illustre l'ajout continu de capacité multi-utilisateurs près de Riyad. Son emplacement près de l'aéroport international Roi Khalid peut soutenir des flux intégrés de transport et de stockage[3]. Le marché de la logistique inverse en Arabie Saoudite dépend de cette couche physique avant que tout processus de récupération de valeur puisse commencer.
Les autres services à valeur ajoutée devraient enregistrer un CAGR de 9,87 % jusqu'en 2032, le taux le plus rapide dans ce groupe de fonctions. Cette catégorie comprend le traitement des retours, le réapprovisionnement, la remise à neuf et la disposition. Les détaillants utilisent ces services pour restaurer les stocks, récupérer les matériaux et limiter les pertes sur les produits qui ne peuvent pas retourner directement à la vente. L'acquisition de Cartlow par Basatne a rapproché les processus de remise à neuf d'un circuit de revente structuré. Cartlow Wholesale a traité 50 000 unités par mois en 2025 dans le cadre d'un flux de travail plus large pour la remise à neuf, les diagnostics, la logistique et la traçabilité. Les diagnostics et le classement automatisés peuvent réduire le délai entre la réception du retour et la disponibilité à la revente. Le secteur de la logistique inverse en Arabie Saoudite bénéficie lorsque ces services sont intégrés dans les canaux des détaillants plutôt que laissés à une activité de revente informelle.

Par secteur d'utilisation final : la consommation et le commerce de détail sont en tête tandis que la santé enregistre la croissance la plus rapide
La consommation et le commerce de détail représentent 49,48 % de la part du marché de la logistique inverse en Arabie Saoudite en 2026. La mode, l'électronique, les appareils électroménagers et les produits de beauté génèrent des retours réguliers dans le commerce de consommation. Chaque groupe de produits nécessite une manipulation différente car le potentiel de revente et les risques de dommages varient considérablement. Les retours de maison et décoration peuvent être volumineux et peuvent impliquer des réclamations pour dommages de transport ou inadéquation des dimensions. Les retours FMCG nécessitent un mouvement rapide lorsqu'ils concernent des produits proches de la date d'expiration, des rappels ou des stocks excédentaires. Les catégories de consommation nécessitent donc des contrôles flexibles des colis, de l'entreposage et des stocks. Cela rend le marché de la logistique inverse en Arabie Saoudite sensible aux politiques de retour des détaillants et à la gamme de produits. Cela crée également une demande pour des opérateurs capables de récupérer la valeur de revente sans retarder le remboursement du client.
La santé et les produits pharmaceutiques devraient se développer à un CAGR de 8,98 % jusqu'en 2032. Il s'agit du segment d'utilisation final à la croissance la plus rapide car les retours et les rappels doivent prserver l'intégrité et la documentation des produits. En juin 2025, l'Autorité saoudienne des aliments et des médicaments et l'Autorité générale des transports ont lancé le suivi de la température et de l'humidité via la plateforme Wasel pour les véhicules transportant des aliments et des médicaments. Cette exigence accroît le contrôle nécessaire sur le transport pharmaceutique et la gestion des retours. AJEX a ouvert un dépôt conforme aux normes GMP-GxP de 3 000 m² à Riyad en octobre 2025 avec des chambres à température contrôlée surveillées et une documentation alignée sur les exigences de l'Autorité saoudienne des aliments et des médicaments. Les retours de produits de santé, les produits biologiques et les chaînes d'approvisionnement directes aux patients nécessitent une manipulation plus spécialisée que les biens de consommation courants. Le secteur de la logistique inverse en Arabie Saoudite peut tirer une valeur plus élevée de ces services lorsque les opérateurs peuvent présenter des enregistrements de température conformes et une disposition traçable. Cela soutient une transition vers une capacité de manipulation certifiée.
Analyse géographique
La région Centre représente 38,63 % de la part du marché de la logistique inverse en Arabie Saoudite en 2026. Riyad sert de centre commercial et logistique, ce qui donne à la région un accès dense aux détaillants, aux prestataires de services et aux actifs d'exécution des commandes. L'investissement de DHL dans l'entrepôt SILZ ajoute un site multi-utilisateurs majeur près de l'aéroport de la ville. La capacité d'exécution locale peut réduire la distance entre la collecte, l'inspection et le réapprovisionnement. La région Centre bénéficie à la fois d'une forte demande des consommateurs et de la concentration des décideurs logistiques. Cette position soutient sa contribution aux revenus de premier plan au sein du marché de la logistique inverse en Arabie Saoudite.
La région Ouest est un autre pôle important de traitement des retours car elle comprend Djeddah et la principale porte d'entrée des importations du pays. Elle accueille également des flux de consommateurs saisonniers liés au Hajj et à l'Omra à La Mecque et à Médine. Les opérateurs ont besoin d'une capacité flexible durant ces périodes car la demande peut changer brusquement. La capacité de tri automatisé des colis à la porte d'entrée peut soutenir un mouvement à volume élevé et constant. Le marché de la logistique inverse en Arabie Saoudite peut utiliser ces nœuds pour traiter les colis de retour de manière plus cohérente. L'infrastructure de la région Ouest soutient également les flux entre la distribution des importations et les retours domestiques.
La Province de l'Est devrait enregistrer un CAGR de 9,85 % jusqu'en 2032, le taux le plus élevé parmi les segments géographiques. Les investissements logistiques autour de Dammam, Jubail et SPARK soutiennent la croissance de l'activité logistique régionale. Le projet SPARK de 1,4 million de m² d'ASMO et Arcapita élargit la base logistique prospective de la région. La région peut connecter les chaînes d'approvisionnement du secteur énergétique, les ports, l'activité industrielle et les corridors de transport du GCC. Les régions Nord et Sud restent des bases de revenus plus modestes et font face à des économies de collecte plus difficiles. Leur faible densité crée une ouverture pour les prestataires capables de construire des points de collecte mutualisés et des itinéraires optimisés. Le marché de la logistique inverse en Arabie Saoudite ne deviendra plus équilibré géographiquement que lorsque ces réseaux deviendront commercialement viables.
Paysage concurrentiel
Le marché de la logistique inverse en Arabie Saoudite est fragmenté car aucun opérateur unique ne domine simultanément le transport, l'entreposage, la remise à neuf et le recommerce. Les intégrateurs mondiaux, les entreprises express nationales et les plateformes de recommerce se font souvent concurrence sur des services adjacents. L'envergure dans le transport de colis ne crée pas automatiquement un avantage dans le classement ou la réparation des produits. DSV a achevé l'intégration des opérations de DB Schenker en Arabie Saoudite en février 2026, regroupant les deux organisations sous la marque DSV. L'opération combinée couvre 29 installations et 1 150 spécialistes en logistique dans le Royaume. Cela ajoute une envergure en logistique contractuelle susceptible de faire pression sur les prestataires d'entreposage de taille moyenne. La concurrence sur le marché de la logistique inverse en Arabie Saoudite est donc la plus forte là où l'envergure du réseau physique et la technologie sont combinées.
Il reste de la place pour des prestataires spécialisés dans la gestion pharmaceutique certifiée, les catégories de recommerce plus larges et la collecte en zones éloignées. AJEX a ouvert une installation pour les sciences de la vie avec des contrôles GMP-GxP, ce qui crée un avantage de positionnement clair dans les retours réglementés. DHL eCommerce a finalisé un investissement minoritaire dans AJEX en août 2025, donnant à DHL une représentation au conseil d'administration et une option pour augmenter sa participation à une position majoritaire[4]. Le partenariat combine les capacités de commerce électronique international de DHL avec le réseau domestique d'AJEX. Basatne fournit un autre exemple à travers son acquisition de Cartlow et son accent sur la récupération et la revente d'appareils. Ces actions montrent que l'avantage concurrentiel peut être construit grâce à l'accès au réseau local, à la manipulation certifiée ou aux capacités de récupération. Le marché de la logistique inverse en Arabie Saoudite récompense les entreprises capables de relier ces atouts dans une offre de service unique.
L'investissement technologique façonne également la qualité des services et les coûts opérationnels. Starlinks et Geekplus ont achevé le déploiement de RoboShuttle8 à Riyad en août 2025 en utilisant 39 RoboShuttle8, 126 P40 et 90 robots S20C. Geekplus a rapporté une vitesse de prélèvement 3 fois supérieure, une densité de stockage 4 fois supérieure et une précision de prélèvement quasi parfaite grâce au déploiement. NAQEL Express s'est connecté à Anchanto en septembre 2026 pour automatiser l'exécution des commandes, les retours et le suivi des expéditions via des systèmes de gestion des commandes, des entrepôts et des colis. Les prestataires qui connectent les données des transporteurs, des entrepôts et des détaillants peuvent réduire les transferts manuels lors du traitement des retours. Les services de transport pur peuvent faire face à une pression tarifaire plus importante là où les réseaux se chevauchent. Les services à valeur ajoutée peuvent offrir plus de flexibilité tarifaire lorsqu'ils raccourcissent les cycles de récupération ou répondent à des exigences réglementées.
Leaders du secteur de la logistique inverse en Arabie Saoudite
-
Saudi Post | SPL (including NAQEL Express)
-
SMSA Express Transportation Company Ltd
-
Saudi Investment Recycling Company (SIRC)
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : NAQEL Express s'est associé à Anchanto pour se connecter à ses plateformes de gestion des commandes, de gestion des entrepôts et de suivi des colis.
- Février 2026 : DSV a achevé l'intégration des opérations de DB Schenker en Arabie Saoudite et a lancé l'organisation combinée sous la marque DSV.
- Février 2026 : ASMO et Arcapita ont convenu de développer une installation logistique de 1,4 million de m² à SPARK dans la Province de l'Est.
- Novembre 2025 : DHL Supply Chain a signé un bail foncier de 26 ans dans la Zone Logistique Intégrée Spéciale, s'engageant à hauteur de 130 millions EUR (152,92 millions USD) pour un entrepôt de 78 000 m² près de l'aéroport international Roi Khalid.
Périmètre du rapport sur le marché de la logistique inverse en Arabie Saoudite
| Transport | Route |
| Air | |
| Autres modes | |
| Entreposage (stockage, distribution, consolidation) | |
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise à neuf, disposition) |
| Consommation et commerce de détail |
| Maison et décoration |
| Santé et produits pharmaceutiques |
| FMCG |
| Autres utilisateurs finaux |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par fonction de logistique inverse | Transport | Route |
| Air | ||
| Autres modes | ||
| Entreposage (stockage, distribution, consolidation) | ||
| Autres services à valeur ajoutée (traitement des retours, réapprovisionnement, remise à neuf, disposition) | ||
| Par secteur d'utilisation final | Consommation et commerce de détail | |
| Maison et décoration | ||
| Santé et produits pharmaceutiques | ||
| FMCG | ||
| Autres utilisateurs finaux | ||
| Par région | Centre (Riyad, Al-Qassim et Hail) | |
| Est (Ash-Sharqiyah) | ||
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | ||
| Nord (Al-Jouf et Arar) | ||
| Sud (Asir, Jazan et Najran) |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique inverse en Arabie Saoudite ?
La taille du marché de la logistique inverse en Arabie Saoudite est estimée à 1,65 milliard USD en 2027 et devrait atteindre 2,33 milliards USD d'ici 2032, à un CAGR de 7,18 %.
Quelle fonction de logistique inverse est en tête en Arabie Saoudite ?
Le transport est en tête avec une part de revenus de 46,34 % en 2026, tandis que les autres services à valeur ajoutée affichent la croissance projetée la plus élevée à un CAGR de 9,87 % jusqu'en 2032.
Quel segment d'utilisation final connaît la croissance la plus rapide dans la logistique inverse en Arabie Saoudite ?
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,98 % jusqu'en 2032, soutenu par la nécessité d'une manipulation contrôlée et traçable.
Quelle région saoudienne connaît la croissance la plus rapide en matière de logistique inverse ?
La Province de l'Est devrait enregistrer un CAGR de 9,85 % jusqu'en 2032, soutenu par l'expansion des infrastructures logistiques et de l'activité industrielle.
Qu'est-ce qui stimule les services de retours en Arabie Saoudite ?
L'activité du commerce électronique, la demande des consommateurs pour des retours pratiques, les investissements dans l'exécution des commandes, les programmes de récupération circulaire et l'activité d'échange d'appareils soutiennent la demande de services.
Quel est le niveau de concurrence dans le secteur de la logistique inverse en Arabie Saoudite ?
Le secteur est fragmenté car les intégrateurs mondiaux, les spécialistes nationaux et les plateformes de recommerce se font concurrence sur différentes couches de services.