
Taille et Part du Marché DRAM pour Équipements Réseau et Télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.47 Milliards de dollars |
| Taille du Marché (2031) | 5.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché DRAM pour Équipements Réseau et Télécom par Mordor Intelligence
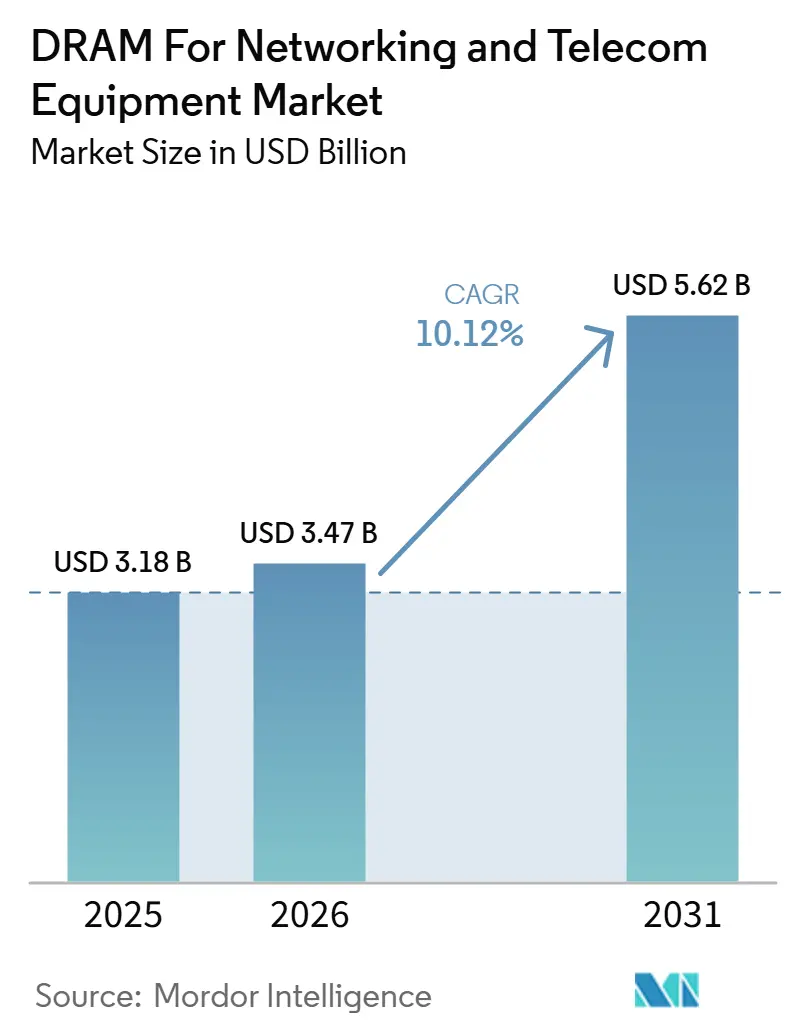
La taille du marché de la DRAM pour les équipements de réseaux et de télécommunications devrait passer de 3,18 milliards USD en 2025 à 3,47 milliards USD en 2026 et atteindre 5,62 milliards USD d'ici 2031, à un CAGR de 10,12 % sur la période 2026-2031.
Le marché de la DRAM pour les équipements de réseaux et de télécommunications est stimulé par l'expansion de la 5G, l'adoption de l'Open RAN et une transition plus large vers des plateformes réseau pilotées par logiciel qui nécessitent davantage de mémoire par nœud que les générations précédentes. La demande augmente également parce que les charges de travail liées au routage, à la commutation et au traitement en périphérie intègrent désormais davantage de logique de gestion du trafic, de couches de virtualisation et de fonctions de calcul local au sein du même environnement matériel. La stratégie des fournisseurs façonne le marché de la DRAM pour les équipements de réseaux et de télécommunications aussi fortement que la demande finale, car les principaux fabricants équilibrent les produits DDR conventionnels avec des gammes de mémoire pour l'IA à croissance plus rapide. Cette combinaison maintient des conditions d'approvisionnement tendues et accroît la valeur des fournisseurs capables de prendre en charge de longs cycles de produits, la qualification télécom et une livraison stable sur plusieurs vagues de renouvellement matériel. Le marché de la DRAM pour les équipements de réseaux et de télécommunications offre également des opportunités aux fournisseurs de modules capables de servir les plateformes télécom basées sur serveurs, où les opérateurs souhaitent une flexibilité de mise à niveau, une qualification plus aisée et un risque de reconception réduit dans le temps.
Points Clés du Rapport
- Par type, la DDR4 détenait 58,2 % de part de marché en 2025, tandis que la DDR5 devrait progresser à un CAGR de 11,23 % jusqu'en 2031 sur le marché de la DRAM pour les équipements de réseaux et de télécommunications.
- Par forme de produit, la DRAM IC détenait 74,2 % de part de marché en 2025, tandis que la RDIMM/LRDIMM devrait croître à un CAGR de 10,5 % jusqu'en 2031 sur le marché de la DRAM pour les équipements de réseaux et de télécommunications.
- Par facteur de forme, la DRAM embarquée a capturé 76,1 % de part de marché en 2025, tandis que les modules de mémoire progressent à un CAGR de 11,36 % jusqu'en 2031 sur le marché de la DRAM pour les équipements de réseaux et de télécommunications.
- Par fonctionnalité, la DRAM standard représentait 84,4 % de part de marché en 2025, tandis que la DRAM basse consommation devrait croître à un CAGR de 10,9 % jusqu'en 2031 sur le marché de la DRAM pour les équipements de réseaux et de télécommunications.
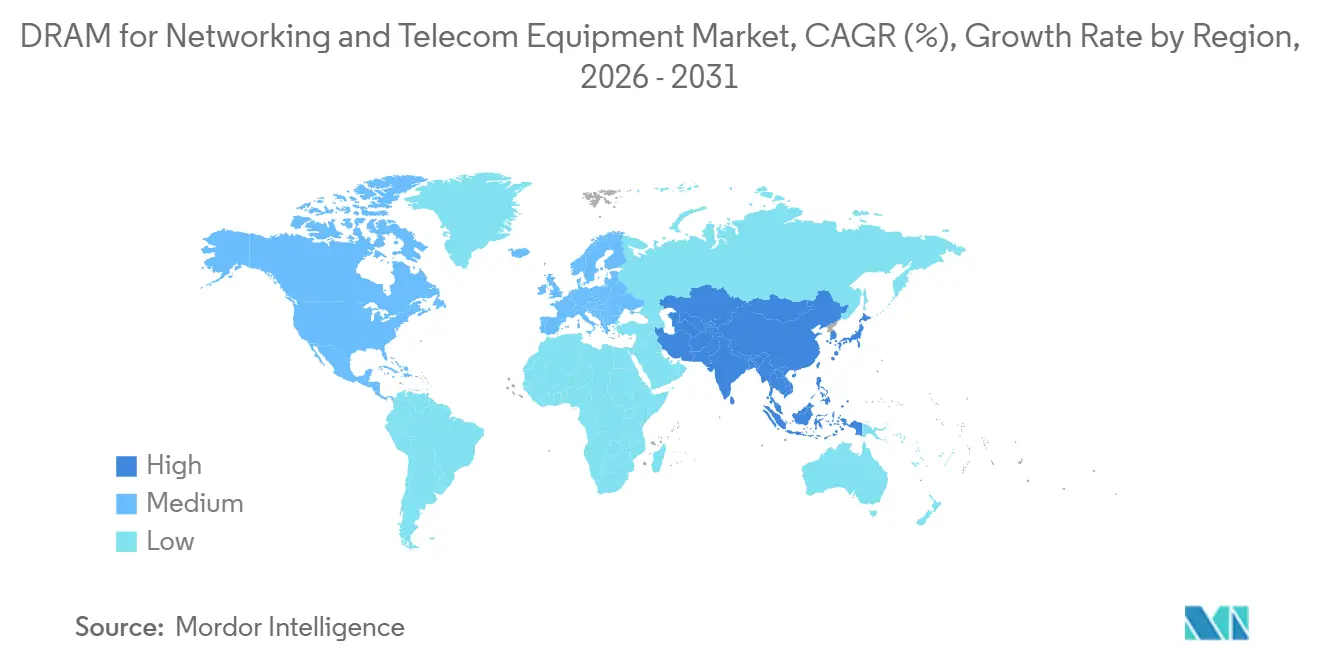
- Par zone géographique, l'Asie-Pacifique détenait 48,2 % de part de marché en 2025 et devrait enregistrer le CAGR le plus élevé à 11,38 % jusqu'en 2031 sur le marché de la DRAM pour les équipements de réseaux et de télécommunications.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion croissante de la 5G et des réseaux avancés | +3.5% | Mondial, concentration la plus élevée en Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Exigences croissantes en densité de mémoire dans les routeurs et commutateurs | +2.3% | Mondial, particulièrement aigu en Amérique du Nord et dans le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition DDR5 dans les plateformes d'infrastructure télécom | +1.8% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique, extension au reste du monde | Moyen terme (2-4 ans) |
| Expansion des centres de données en périphérie et micro centres de données pilotés par l'IA | +1.4% | Cœur de l'Amérique du Nord et de l'Asie-Pacifique, extension à l'Europe | Moyen terme (2-4 ans) |
| Pression sur l'efficacité énergétique dans la conception des équipements réseau | +0.8% | Mondial | Long terme (≥ 4 ans) |
| CXL et mutualisation de la mémoire pour les architectures télécom en périphérie | +0.5% | Cœur de l'Amérique du Nord et de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion croissante de la 5G et des réseaux avancés
L'expansion croissante de la 5G et des réseaux avancés accroît la demande de mémoire dans les routeurs, commutateurs, unités de bande de base et nœuds de calcul en périphérie sur le marché DRAM pour équipements réseau et télécom. Le changement est plus important que lors des générations mobiles précédentes, car l'Open RAN et les fonctions virtualisées s'appuient davantage sur des architectures de type serveur, introduisant une densité DRAM plus élevée dans les déploiements télécom. Cette évolution intègre davantage de mémoire dans des plateformes commerciales devant prendre en charge simultanément des charges de travail logicielles et des fonctions de transport, ce qui augmente la valeur du contenu avant même que le volume unitaire n'atteigne sa pleine échelle. KDDI a achevé la validation technique de son cluster de routeurs dorsaux distribués et désagrégés en février 2025 et a lancé un déploiement commercial à grande échelle en 2026, illustrant comment les mises à niveau du réseau dorsal des opérateurs augmentent les besoins en mémoire par nœud. Les organismes de normalisation tels que le 3GPP et l'ETSI continuent de définir les exigences des plateformes, ce qui maintient la qualification des fournisseurs étroitement liée aux longs cycles d'investissement réseau sur le marché DRAM pour équipements réseau et télécom. À mesure que les opérateurs étendent la couverture 5G et renforcent l'intelligence réseau, les fournisseurs disposant de portefeuilles DDR4 et DDR5 prêts pour le télécom sont bien positionnés pour remporter des designs wins plus stables sur la période de prévision.
Exigences croissantes en densité de mémoire dans les routeurs et commutateurs
Les exigences croissantes en densité de mémoire dans les routeurs et commutateurs augmentent la valeur des configurations à plus haute capacité sur le marché DRAM pour équipements réseau et télécom. Les équipements réseau doivent désormais gérer des tables de routage plus volumineuses, davantage de fonctions de contrôle logiciel et une gestion du trafic assistée par l'IA dans des plateformes matérielles soumises à des contraintes strictes de fiabilité et de thermique. Cette pression pousse les fournisseurs à prendre en charge simultanément plusieurs générations de DRAM, car les clients ont encore besoin de continuité dans les systèmes déployés, même lorsque les nouvelles plateformes progressent en bande passante et en capacité. Broadcom a lancé sa famille BCM677x en juin 2026, prenant en charge DDR4, DDR5, LPDDR4 et LPDDR5, reflétant le besoin de choix de mémoire flexibles dans les routeurs de nouvelle génération et les équipements d'accès sans fil fixe 5G. Le marché DRAM pour équipements réseau et télécom bénéficie donc à la fois de la croissance en capacité et de la flexibilité architecturale, plutôt que de la seule croissance des expéditions. Les fournisseurs capables de qualifier des modules plus denses ou des conceptions intégrées sans compromettre la fiabilité sur le terrain devraient rester privilégiés dans les cycles de renouvellement où la disponibilité et la compatibilité comptent encore plus que la vitesse nominale seule.
Transition DDR5 dans les plateformes d'infrastructure télécom
La transition DDR5 dans les plateformes d'infrastructure télécom crée des opportunités de revenus pour le marché DRAM pour équipements réseau et télécom, car les nouvelles plateformes nécessitent davantage de bande passante et une meilleure efficacité énergétique. Le DDR4 ancre encore une grande partie de la base installée, mais l'activité de conception actuelle s'oriente vers le DDR5, avec de nouveaux systèmes d'opérateurs et de périphérie qualifiés pour des durées de vie de produits plus longues. SK Hynix a obtenu la certification Intel Data Center pour son RDIMM DDR5 256 Go en décembre 2025, contribuant à raccourcir les parcours de qualification pour les charges de travail télécom basées sur serveurs et facilitant le déploiement haute densité pour la planification des OEM.[1] Micron a suivi en mai 2026 en échantillonnant un RDIMM DDR5 256 Go construit sur la technologie 1-gamma à 9 200 MT/s, établissant un point de performance plus élevé pour la validation de l'écosystème dans les plateformes d'infrastructure. Cette transition est importante sur le marché DRAM pour équipements réseau et télécom car les opérateurs souhaitent un débit plus élevé et une meilleure mise à l'échelle sans augmentation proportionnelle de la consommation d'énergie ou de la complexité des cartes. Les fournisseurs capables de prendre en charge à la fois le parc DDR4 existant et le pipeline DDR5 plus récent devraient conserver une position solide tout au long de la période de prévision, notamment là où la qualification télécom dure plus longtemps que les cycles de renouvellement standard des serveurs.
Expansion des centres de données en périphérie et micro centres de données pilotés par l'IA
L'expansion des centres de données en périphérie et des micro centres de données pilotés par l'IA élargit les cas d'usage pour la mémoire haute densité sur le marché DRAM pour équipements réseau et télécom. Les opérateurs télécom placent davantage de calcul à proximité de la périphérie du réseau, ce qui intègre les décisions relatives à la mémoire dans la conception globale du réseau plutôt que dans un problème de serveur dorsal traité ultérieurement. Cette évolution favorise également les chemins d'expansion modulaires, car les sites en périphérie ont souvent besoin d'une flexibilité de mise à niveau sans reconception complète de la carte, sans longues fenêtres d'arrêt ni interventions répétées d'ingénierie sur site. Innodisk a lancé une carte d'extension CXL en février 2026 pour les micro centres de données, les réseaux 5G et les déploiements en périphérie sensibles à la latence, montrant comment les fournisseurs de mémoire répondent à l'infrastructure IA adjacente au télécom avec des produits facilitant les mises à niveau. Le marché DRAM pour équipements réseau et télécom bénéficie de cette tendance car les réseaux en périphérie commencent à consommer de la mémoire d'une manière qui ressemble davantage à des plateformes de centres de données compacts qu'à du matériel hérité à fonction fixe. Les entreprises capables de combiner la fiabilité de niveau opérateur avec une expansion de mémoire modulaire devraient trouver davantage d'opportunités à mesure que les charges de travail en périphérie arrivent à maturité et que les acheteurs télécom cherchent des moyens pratiques d'augmenter la capacité de calcul locale.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Priorisation de l'approvisionnement vers la HBM et les serveurs IA | -2.0% | Mondial | Court terme (≤ 2 ans) |
| Longs cycles de qualification pour la mémoire de niveau opérateur | -1.5% | Mondial, friction la plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Base installée DDR4 héritée retardant les cycles de migration | -1.0% | Mondial, plus prononcé dans le reste du monde et le reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contrôles à l'exportation et risque de concentration de la chaîne d'approvisionnement | -0.8% | Cœur de l'Asie-Pacifique, extension à l'Amérique du Nord et à l'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Priorisation de l'approvisionnement vers la HBM et les serveurs IA
La priorisation de l'approvisionnement vers la HBM et les serveurs IA limite le rythme auquel le marché DRAM pour équipements réseau et télécom peut être servi, même si les fondamentaux de la demande restent solides. Le problème n'est pas une faiblesse des dépenses réseau, mais la réallocation de l'attention de fabrication avancée vers des produits de mémoire IA offrant une tarification plus avantageuse et une croissance à court terme plus rapide. Samsung a lancé la production en masse de la HBM4 en février 2026, renforçant la focalisation du secteur sur les programmes de mémoire à haute bande passante à un moment où les acheteurs télécom avaient encore besoin de gammes DRAM conventionnelles. [2] À mesure que davantage de capacité de pointe s'oriente dans cette direction, les acheteurs télécom font face à une disponibilité plus restreinte des familles DDR4 et DDR5 conventionnelles sur le marché DRAM pour équipements réseau et télécom. Il en résulte des cycles de planification plus longs, une pression accrue pour sécuriser l'approvisionnement en amont et une dépendance plus grande envers les grands fournisseurs disposant de feuilles de route produits larges et d'un meilleur contrôle des allocations. Cette contrainte est la plus importante pour les fabricants d'équipements qui ont besoin d'un approvisionnement stable sur plusieurs générations de plateformes, car ils ne peuvent pas facilement reconcevoir des systèmes qualifiés chaque fois que la disponibilité de la mémoire se resserre.
Longs cycles de qualification pour la mémoire de niveau opérateur
Les longs cycles de qualification pour la mémoire de niveau opérateur ralentissent la conversion des revenus sur le marché DRAM pour équipements réseau et télécom, même lorsque de nouveaux produits sont déjà disponibles commercialement. Les équipements télécom restent souvent en service pendant de nombreuses années, de sorte que les fournisseurs doivent subir une validation plus stricte en matière de fiabilité, d'interopérabilité et de performances environnementales avant que l'adoption plus large dans les designs ne commence. Cela rend chaque transition de mémoire plus lente qu'un renouvellement standard de serveur, donnant un avantage clair aux fournisseurs ayant un historique d'approbation établi et de longs antécédents de support. L'étape de certification Intel obtenue par SK Hynix en décembre 2025 a illustré le type de validation que les OEM télécom souhaitent avant que l'adoption généralisée du DDR5 puisse progresser dans les programmes d'infrastructure critiques. Le même schéma favorise les fournisseurs spécialisés qui se concentrent sur la nomenclature contrôlée, le support du cycle de vie et la longue disponibilité des produits sur le marché DRAM pour équipements réseau et télécom. Même lorsque la demande est présente, le calendrier de qualification peut retarder les montées en cadence des expéditions et empêcher les nouvelles générations de mémoire de se développer rapidement, prolongeant ainsi la période de chevauchement entre les plateformes héritées et de nouvelle génération.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type :
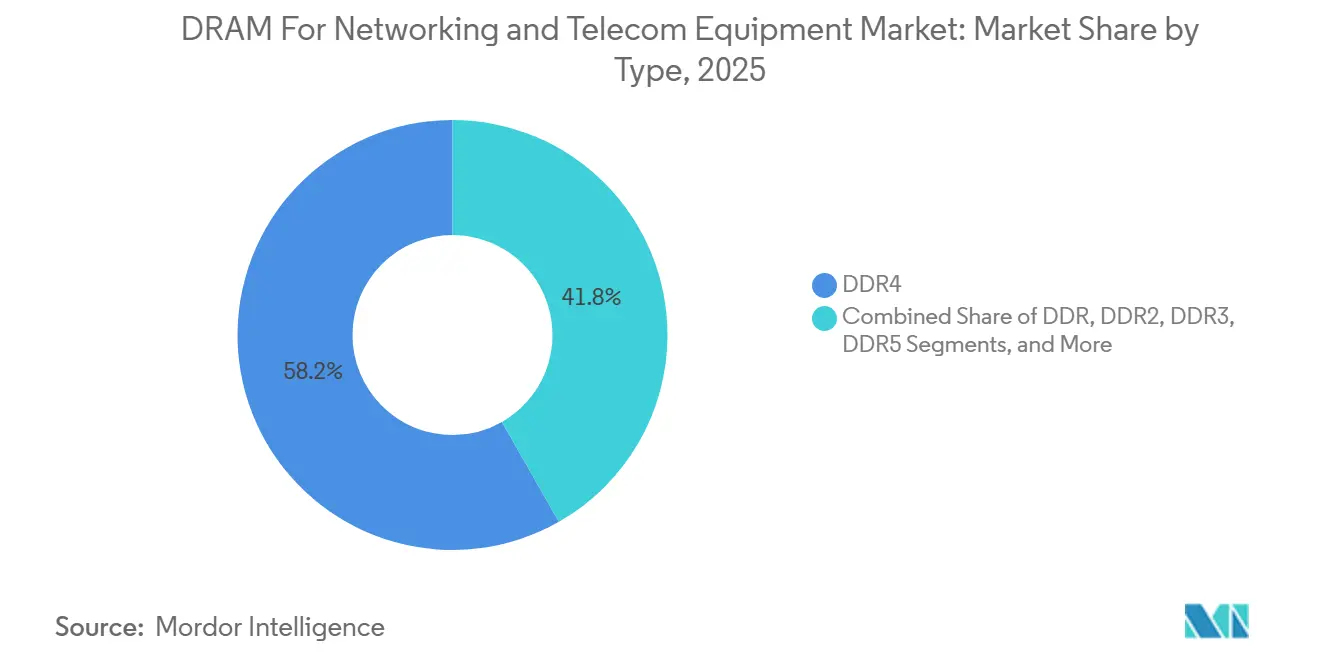
le DDR5 est en hausse, tandis que le DDR4 ancre encore la base installéeLa DDR4 détenait 58,2 % de la part du marché de la DRAM pour les équipements de réseaux et de télécommunications en 2025, ce qui reflète l'importance de la base installée sur les routeurs, commutateurs et plateformes de stations de base qualifiées en fonction de la disponibilité de la DDR4 et de la maîtrise des coûts. Sa position dominante restait liée à la maturité de l'écosystème, à un risque de transition plus faible et au fait que de nombreuses plateformes opérateurs privilégient encore la continuité plutôt qu'un changement d'architecture agressif. Les générations plus anciennes, telles que la SDRAM, la DDR, la DDR2 et la DDR3, sont restées limitées aux programmes de maintenance et aux extensions de cycle de vie, avec peu de pertinence pour les nouvelles conceptions dans la planification des plateformes 2026. La DDR5 devrait progresser à un CAGR de 11,23 % jusqu'en 2031, indiquant la direction que prend le développement de nouveaux produits alors que les fournisseurs se préparent à des charges de travail logicielles plus larges, une mise en mémoire tampon plus rapide et des fonctions de contrôle plus riches. Il en résulte une structure dans laquelle le marché de la DRAM pour les équipements de réseaux et de télécommunications tire encore une grande partie de sa valeur des volumes DDR4, même si l'élan des futures conceptions se déplace vers le haut.
Micron a fourni des échantillons de sa RDIMM DDR5 256 Go à 9 200 MT/s en mai 2026, et cette mise sur le marché a fourni aux concepteurs d'équipements un point de référence clair pour les charges de travail de plan de contrôle de nouvelle génération et les charges de travail télécom basées sur serveurs. L'étape de certification de SK Hynix en décembre 2025 a également renforcé la confiance générale quant à la disponibilité de la DDR5 de qualité entreprise pour les plateformes adjacentes aux télécommunications nécessitant de longs parcours de qualification et une mise à l'échelle haute densité.[3] Néanmoins, la transition est plus lente ici que dans les serveurs hyperscale, car les opérateurs maintiennent les équipements sur le terrain plus longtemps et effectuent des tests plus approfondis avant qu'un changement de plateforme soit approuvé. Cela crée une longue période de chevauchement durant laquelle les fournisseurs capables de servir à la fois la DDR4 et la DDR5 restent les mieux positionnés sur le marché de la DRAM pour les équipements de réseaux et de télécommunications. Cela signifie également que le leadership par type évoluera plus progressivement que l'activité de conception ne le suggère, car le matériel installé et la discipline d'approvisionnement favorisent encore une migration ordonnée plutôt qu'un remplacement rapide.



Par forme de produit :
les puces discrètes en tête, tandis que les modules enregistrés gagnent du terrain grâce aux designs télécom basés sur serveursLe CI DRAM commandait une part de 74,2 % en 2025, indiquant que l'intégration directe de puces ancre encore la plupart des designs matériels sur le marché DRAM pour équipements réseau et télécom. Ces puces discrètes s'intègrent bien dans les ASIC de routage, les SoC de commutation et les cartes de ligne où la disposition de la carte, le contrôle de la latence, le comportement thermique et les longs cycles de validation restent étroitement gérés. Les modules DRAM occupaient la position plus petite, mais ils sont devenus plus pertinents là où les fonctions télécom ont migré vers du matériel serveur commercial plutôt que vers des plateformes d'opérateurs entièrement personnalisées. Le RDIMM/LRDIMM devrait croître à un CAGR de 10,5 % jusqu'en 2031, et cette partie de la taille du marché DRAM pour équipements réseau et télécom est liée à l'Open RAN, à la NFV et aux déploiements de routeurs virtuels. Le mix de formes de produits montre donc une nette séparation entre les designs intégrés fixes dans les équipements traditionnels et la mémoire serveur modulaire dans les architectures plus récentes pilotées par logiciel.
Innodisk a présenté le DDR5 8000 RDIMM, CUDIMM, CSODIMM et MRDIMM 12800 au COMPUTEX 2026, signalant une feuille de route de modules plus large pour les déploiements IA en périphérie et télécom nécessitant des options de capacité flexibles. Sa carte d'extension CXL de février 2026 a également montré que la croissance portée par les modules s'étend au-delà des emplacements DIMM standard vers des formats en périphérie facilitant les mises à niveau avec moins d'exigences de reconception de plateforme. Cela donne aux fournisseurs spécialisés plus de marge pour se différencier sur la qualification, le support du cycle de vie et les configurations contrôlées plutôt que sur la seule échelle de plaquettes. À mesure que l'architecture télécom basée sur serveurs se répand, la demande par forme de produit devrait continuer à se déplacer de l'intégration fixe sur carte vers des arrangements de mémoire plus flexibles au sein du marché DRAM pour équipements réseau et télécom. Ce changement devrait être progressif, mais il favorise clairement les fournisseurs qui comprennent à la fois la conception de modules industriels et la discipline d'approvisionnement des opérateurs.
Par facteur de forme :
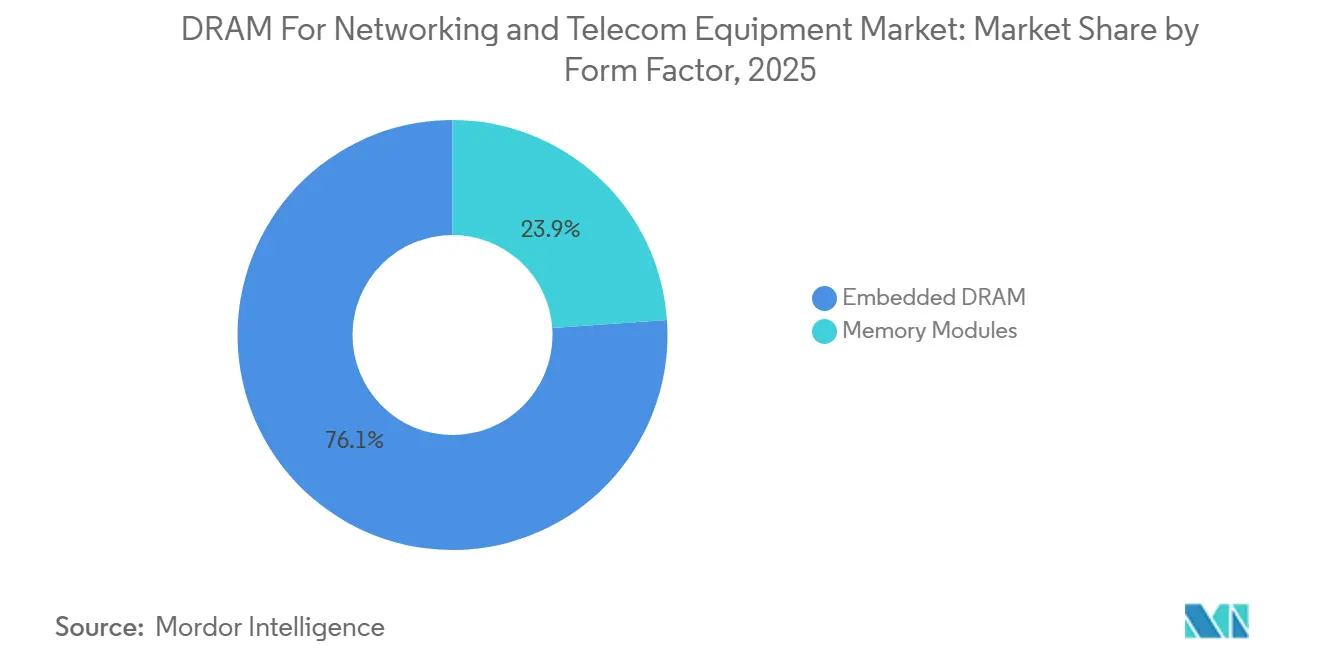
les designs intégrés dominent aujourd'hui, tandis que les modules de mémoire bénéficient de la désagrégationLa DRAM embarquée détenait 76,1 % de part de marché en 2025, de sorte que le marché de la DRAM pour les équipements de réseaux et de télécommunications s'appuyait encore fortement sur les conceptions soudées à l'intérieur des équipements réseau conventionnels. Cette structure correspondait aux besoins des plateformes qui privilégient la latence, la compacité de la conception des cartes et des chemins de signal étroitement contrôlés plutôt que la remplaçabilité sur le terrain ou un large choix de mémoire. Les modules de mémoire représentaient une part plus faible des revenus actuels, mais constituaient le facteur de forme à la croissance la plus rapide, avec un CAGR de 11,36 % jusqu'en 2031. Cela montre comment le marché de la DRAM pour les équipements de réseaux et de télécommunications s'ouvre à mesure que les réseaux désagrégés et les systèmes en boîte blanche gagnent du terrain dans les environnements d'accès et de cœur de réseau. L'évolution des facteurs de forme concerne donc moins le déplacement à court terme que la direction vers laquelle les nouveaux choix d'architecture réorientent les investissements futurs.
Les déploiements Open RAN constituent une part importante de ce changement, car ils utilisent des lames de serveurs commerciales avec des emplacements DIMM amovibles au lieu d'un matériel entièrement propriétaire, ce qui favorise naturellement un rôle plus important pour la mémoire modulaire. SK Hynix a lancé la production en masse de son SOCAMM2 192 Go en avril 2026, ajoutant un autre exemple de mémoire modulaire basse consommation destinée aux applications de centres de données d'IA et de réseaux en périphérie. Pour les opérateurs télécom, ce type de modularité peut prendre en charge les mises à niveau et la maintenabilité sans imposer une reconception au niveau de la carte à chaque augmentation des besoins en mémoire. La combinaison des facteurs de forme sur le marché de la DRAM pour les équipements de réseaux et de télécommunications devrait donc continuer à s'élargir à mesure que les plateformes en périphérie exigent à la fois une flexibilité sur le terrain et une fiabilité de qualité opérateur. À terme, cela élargit l'espace adressable pour les fournisseurs capables de faire le lien entre les conceptions embarquées classiques et les nouvelles plateformes de calcul télécom modulaires.

Par fonctionnalité :
la DRAM standard maintient la base de volume, tandis que la DRAM basse consommation gagne en pertinence en périphérieLa DRAM standard représentait une part de 84,4 % en 2025, ce qui la maintenait fermement en tête sur le marché DRAM pour équipements réseau et télécom. Cette position reflétait les besoins des routeurs cœur de réseau, des commutateurs haute performance et des contrôleurs de stations de base qui privilégient encore le débit, le fonctionnement stable avec correction d'erreurs ECC et un comportement de qualification prévisible sur de longs cycles. La DRAM basse consommation devrait croître à un CAGR de 10,9 % jusqu'en 2031, indiquant un rôle plus rapide dans les déploiements distribués et sensibles à la consommation d'énergie. Cette partie du marché DRAM pour équipements réseau et télécom bénéficie des opérateurs cherchant à réduire la consommation d'énergie dans les nœuds en périphérie, les équipements d'accès et les plateformes de calcul compactes adjacentes au réseau. Le mix de fonctionnalités montre donc une forte préférence actuelle pour la DRAM standard, mais une attraction future claire vers des architectures basse consommation où les limites thermiques et énergétiques comptent davantage.
Micron a expédié des échantillons de son LPDRAM SOCAMM2 256 Go en mars 2026, démontrant que la mémoire basse consommation à plus haute capacité s'intègre dans la conception de systèmes d'infrastructure plutôt que de rester limitée aux cas d'usage de type mobile. Le lancement du SOCAMM2 192 Go de SK Hynix en avril 2026 a renforcé la même direction en associant le LPDDR5X à un déploiement modulaire pour les plateformes orientées périphérie nécessitant à la fois densité et efficacité. Le changement est progressif car de nombreuses plateformes d'opérateurs valorisent encore les écosystèmes DRAM standard établis et un historique de qualification plus long plutôt que les avantages d'une adoption précoce. Néanmoins, la fonctionnalité basse consommation devrait jouer un rôle plus important à mesure que le marché DRAM pour équipements réseau et télécom s'étend vers une infrastructure en périphérie thermiquement contrainte et des nœuds d'accès plus riches en logiciels. Cela laisse la DRAM standard en tête pour l'instant, tandis que les variantes basse consommation construisent une base plus solide dans la prochaine génération de matériel réseau distribué.
Analyse Géographique
Marché de la DRAM pour les équipements de réseau et de télécommunications en Asie-Pacifique
L'Asie-Pacifique détenait 48,2 % de la part du marché de la DRAM pour les équipements de réseaux et de télécommunications en 2025, et devrait également afficher le CAGR le plus rapide à 11,38 % jusqu'en 2031. La région combine une solide base manufacturière avec des déploiements de réseaux télécom à grande échelle, ce qui maintient l'offre et la demande étroitement liées au sein du marché de la DRAM pour les équipements de réseaux et de télécommunications. La Corée du Sud reste centrale, car Samsung et SK Hynix continuent d'ancrer l'approvisionnement régional en mémoire pour le matériel opérateur et en périphérie, avec de larges portefeuilles de produits et des feuilles de route technologiques actives.[4] Le Japon ajoute également une profondeur de demande, et le déploiement en 2026 par KDDI de routeurs dorsaux distribués et désagrégés montre comment les mises à niveau avancées des opérateurs augmentent les besoins en mémoire par nœud au sein de l'infrastructure dorsale. Cette combinaison de la solidité de la production locale et de la modernisation active des réseaux maintient l'Asie-Pacifique au centre du marché de la DRAM pour les équipements de réseaux et de télécommunications sur toute la période de prévision.
Marché de la DRAM pour les équipements de réseau et de télécommunications en Amérique du Nord
L'Amérique du Nord est restée le deuxième marché régional en importance, soutenue par les investissements dans les réseaux prêts pour l'IA et par l'intérêt continu pour les architectures de télécommunications pilotées par logiciel, qui nécessitent des configurations mémoire plus denses et plus rapides. La région revêt également de l'importance car la résilience de l'approvisionnement est devenue un enjeu stratégique pour les opérateurs et les fabricants d'équipements qui ne souhaitent pas que le risque d'allocation mémoire retarde les déploiements de réseaux. L'échantillonnage DDR5 RDIMM de Micron en 2026 et le lancement du LPDRAM SOCAMM2 montrent que l'Amérique du Nord demeure importante dans le développement de produits pour la mémoire d'infrastructure au service des plateformes de réseau et de périphérie. Les discussions sur le contrôle des exportations et les préoccupations relatives à la continuité de l'approvisionnement rendent également la planification des achats régionaux plus prudente, ce qui accroît la valeur des relations à long terme avec les fournisseurs sur le marché de la DRAM pour les équipements de réseau et de télécommunications.
Europe et marchés mondiaux
L'Europe et le reste du monde occupaient des positions plus modestes en 2025, mais les deux régions restent importantes pour le marché de la DRAM pour les équipements de réseau et de télécommunications, à mesure que la couverture 5G et les mises à niveau des réseaux d'entreprise se poursuivent. La demande européenne est soutenue par la modernisation des opérateurs et par de vastes écosystèmes d'équipements de télécommunications qui nécessitent des composants mémoire à longue durée de vie et qualifiés, plutôt qu'un approvisionnement en produits de grande consommation à cycle court. Dans le reste du monde, les déploiements sont à un stade plus précoce du cycle, de sorte que la demande est davantage liée au coût, aux délais d'approvisionnement et au séquençage des projets qu'à une échelle de volume immédiate. Ces régions représentent donc des opportunités à moyen terme pour le marché de la DRAM pour les équipements de réseau et de télécommunications, notamment à mesure que les configurations modulaires et à faible consommation d'énergie deviennent plus faciles à qualifier et à déployer dans des environnements de réseau distribués.
Paysage Concurrentiel
Concentration du Marché
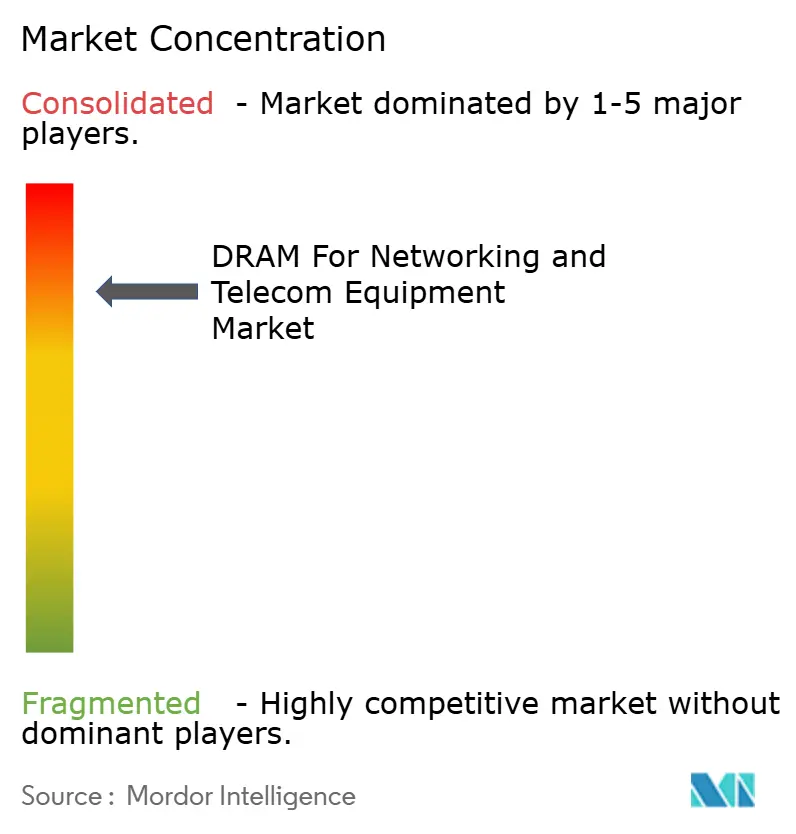
Le marché DRAM pour équipements réseau et télécom est resté concentré autour de Samsung Electronics, SK Hynix et Micron Technology, tandis que les fournisseurs plus petits se concentraient sur les modules et les niches axées sur la qualification plutôt que sur la concurrence directe à grande échelle. Les plus grands fabricants ont façonné la tarification, l'allocation et le calendrier technologique car ils contrôlaient le chemin de transition entre les programmes DDR4, DDR5, LPDDR et HBM dans l'ensemble de la chaîne de valeur de la mémoire. Cela a rendu la stratégie d'approvisionnement presque aussi importante que la performance des produits sur le marché DRAM pour équipements réseau et télécom, notamment pour les OEM avec de longs cycles de qualification et des engagements stricts en matière de disponibilité. Les spécialistes des modules tels qu'Innodisk, Kingston Technology, ATP Electronics, Transcend Information et Smart Modular Technologies se sont davantage différenciés sur l'étendue des certifications, le support du cycle de vie et l'assurance d'approvisionnement que sur la seule échelle de plaquettes.
Le passage de Samsung en février 2026 à la production commerciale de HBM4 a montré comment les principaux fournisseurs priorisaient les programmes de mémoire IA même lorsque les clients télécom avaient encore besoin de gammes DRAM conventionnelles pour le matériel réseau. SK Hynix a utilisé les certifications pour renforcer sa position, et son approbation Intel de décembre 2025 pour un RDIMM DDR5 256 Go a contribué à valider un chemin de module serveur haute densité pour les charges de travail télécom. Micron a adopté une approche similaire axée sur la technologie avec son échantillonnage du RDIMM DDR5 256 Go en mai 2026 et son lancement du LPDRAM SOCAMM2 en mars 2026 pour les plateformes d'infrastructure proches des cas d'usage réseau. Ces mouvements montrent que le leadership sur le marché DRAM pour équipements réseau et télécom se défend par la disponibilité des plateformes, le support à la qualification et la profondeur de la feuille de route mémoire, et pas seulement par le volume de production.
En dehors des plus grands fabricants, les fournisseurs spécialisés utilisent l'innovation en matière de facteur de forme pour rester pertinents sur le marché DRAM pour équipements réseau et télécom à mesure que les choix architecturaux se diversifient. La carte d'extension CXL d'Innodisk de février 2026 et sa présentation au COMPUTEX de juin 2026 du DDR5 8000 RDIMM, CUDIMM, CSODIMM et MRDIMM 12800 sont des exemples clairs de cette stratégie dans les systèmes en périphérie adjacents au télécom. SK Telecom et Panmnesia ont également pris de l'avance sur l'architecture de fabric CXL en mars 2026, ce qui a pointé vers de futures opportunités de mutualisation de la mémoire pour l'infrastructure IA adjacente au télécom et la mise à l'échelle désagrégée. La pression concurrentielle s'étend donc au-delà de l'approvisionnement standard en DRAM pour inclure la rapidité de qualification, les chemins de mise à niveau modulaires et les designs de mémoire en périphérie basse consommation de niveau opérateur. Le marché DRAM pour équipements réseau et télécom devrait rester consolidé au sommet, mais l'espace d'innovation reste ouvert dans les modules, l'expansion basée sur CXL et les solutions de mémoire en périphérie de niveau opérateur.
Leaders du Secteur DRAM pour Équipements Réseau et Télécom
-
SK Hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Nanya Technology Corporation
-
Winbond Electronics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la DRAM pour les équipements de réseaux et de télécommunications Entreprises couvertes dans ce rapport
- Samsung Electronics Co., Ltd.
- SK Hynix Inc.
- Micron Technology, Inc.
- Nanya Technology Corporation
- Winbond Electronics Corporation
- Etron Technology, Inc.
- Kingston Technology Company, Inc.
- Transcend Information, Inc.
- Kingston Technology Corporation
- Integrated Silicon Solution Inc.
- Powerchip Technology Corporation
- ATP Electronics, Inc.
- AP Memory Technology Corporation
- GigaDevice Semiconductor Inc.
- Elite Semiconductor Microelectronics Technology Inc.
- ProMOS Technologies Inc.
- Adata Technology Co., Ltd.
- Team Group Inc.
- Apacer Technology Inc.
- Innodisk Corporation
- Smart Modular Technologies, Inc.
Développements industriels récents dans Marché de la DRAM pour les équipements de réseaux et de télécommunications
- Juin 2026 : Broadcom a lancé des SoC Wi-Fi 8 intégrés avec prise en charge double DDR4 et DDR5 en collaboration avec Samsung, et la famille BCM677x prenait également en charge le LPDDR4 et le LPDDR5 pour les routeurs maillés de nouvelle génération et les plateformes d'accès sans fil fixe 5G.
- Juin 2026 : KDDI a lancé le déploiement commercial à grande échelle de routeurs dorsaux distribués et désagrégés, visant l'achèvement sur l'ensemble du réseau dorsal du Japon d'ici la fin de l'exercice fiscal 2027.
- Mai 2026 : Micron a échantillonné un RDIMM DDR5 256 Go à 9 200 MT/s pour les plateformes IA et réseau, avec une vitesse supérieure de plus de 40 % et une puissance de fonctionnement inférieure de plus de 40 % par rapport aux RDIMM DDR5 128 Go en production en volume.
- Avril 2026 : SK Hynix a lancé la production en masse d'un module LPDDR5X SOCAMM2 192 Go pour les applications en périphérie et IA où la modularité de mémoire haute densité et économe en énergie est critique.
- Mars 2026 : SK Telecom et Panmnesia se sont associés pour développer une architecture de centre de données IA désagrégée basée sur CXL avec une pertinence directe pour la mutualisation de la mémoire dans l'infrastructure de calcul adjacente au télécom.
Périmètre du Rapport Mondial sur le Marché DRAM pour Équipements Réseau et Télécom
Le rapport sur le marché DRAM pour équipements réseau et télécom est segmenté par type (SDRAM, DDR, DDR2, DDR3, DDR4 et DDR5), forme de produit (CI DRAM et modules DRAM (UDIMM, RDIMM/LRDIMM)), facteur de forme (DRAM intégrée et modules de mémoire), fonctionnalité (DRAM standard et DRAM basse consommation) et géographie (Amérique du Nord, Europe, Asie-Pacifique, reste du monde). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| SDRAM |
| DDR |
| DDR2 |
| DDR3 |
| DDR4 |
| DDR5 |
| CI DRAM (Puces Discrètes) | |
| Modules DRAM | UDIMM |
| RDIMM/LRDIMM |
| DRAM intégrée |
| Modules de mémoire |
| DRAM standard |
| DRAM basse consommation |
| Amérique du Nord | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Reste du Monde |
| Par Type | SDRAM | |
| DDR | ||
| DDR2 | ||
| DDR3 | ||
| DDR4 | ||
| DDR5 | ||
| Par Forme de Produit | CI DRAM (Puces Discrètes) | |
| Modules DRAM | UDIMM | |
| RDIMM/LRDIMM | ||
| Par Facteur de Forme | DRAM intégrée | |
| Modules de mémoire | ||
| Par Fonctionnalité | DRAM standard | |
| DRAM basse consommation | ||
| Par Géographie | Amérique du Nord | |
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Reste du Monde | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur en 2026 du marché DRAM pour équipements réseau et télécom ?
Le marché de la DRAM pour les équipements de réseaux et de télécommunications est évalué à 3,47 milliards USD en 2026 et devrait atteindre 5,62 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande de DRAM dans l'infrastructure télécom ?
Les principaux moteurs de la demande sont le déploiement de la 5G, l'adoption de l'Open RAN, les besoins accrus en mémoire dans les routeurs et commutateurs, et la diffusion du calcul en périphérie activé par l'IA.
Quel type de mémoire domine les déploiements télécom actuels ?
Le DDR4 était en tête en 2025 avec une part de 58,2 %, car une grande partie de la base de matériel d'opérateurs installée a été conçue et qualifiée autour du DDR4.
Quel segment connaît la croissance la plus rapide par facteur de forme ?
Les modules de mémoire constituent le facteur de forme à la croissance la plus rapide, avec un CAGR de 11,36 % jusqu'en 2031, soutenu par l'architecture télécom désagrégée et basée sur serveurs.
Pourquoi l'Asie-Pacifique est-elle la région dominante ?
L'Asie-Pacifique était en tête avec une part de 48,2 % en 2025, car elle combine une capacité de production DRAM majeure avec une modernisation des réseaux à grande échelle et un déploiement actif de la 5G.
Quel est le principal risque côté offre pour les acheteurs de mémoire télécom ?
Un risque majeur est le déplacement de l'attention de fabrication vers la HBM et les serveurs IA, ce qui resserre la disponibilité du DDR4 et du DDR5 conventionnels utilisés dans les équipements télécom.