
DRAM für Netzwerk- und Telekommunikationsgeräte Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.47 Milliarden US-Dollar |
| Marktgröße (2031) | 5.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.12 % |
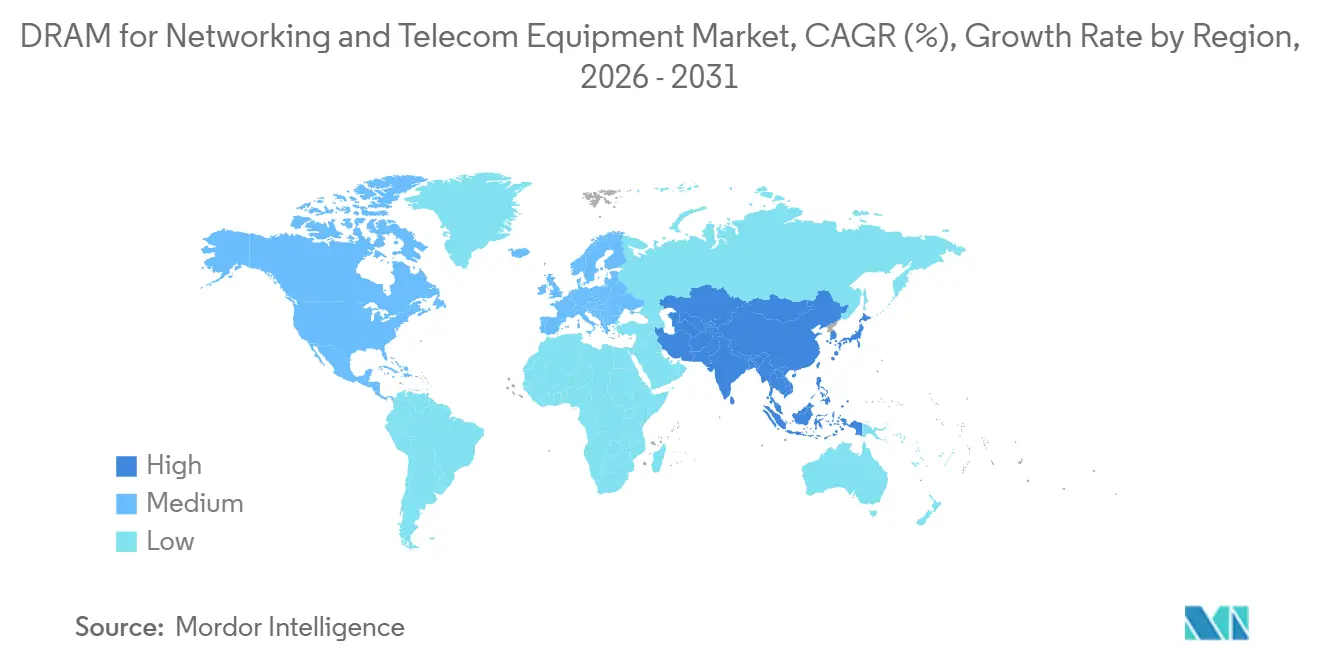
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
DRAM für Netzwerk- und Telekommunikationsgeräte Marktanalyse von Mordor Intelligence
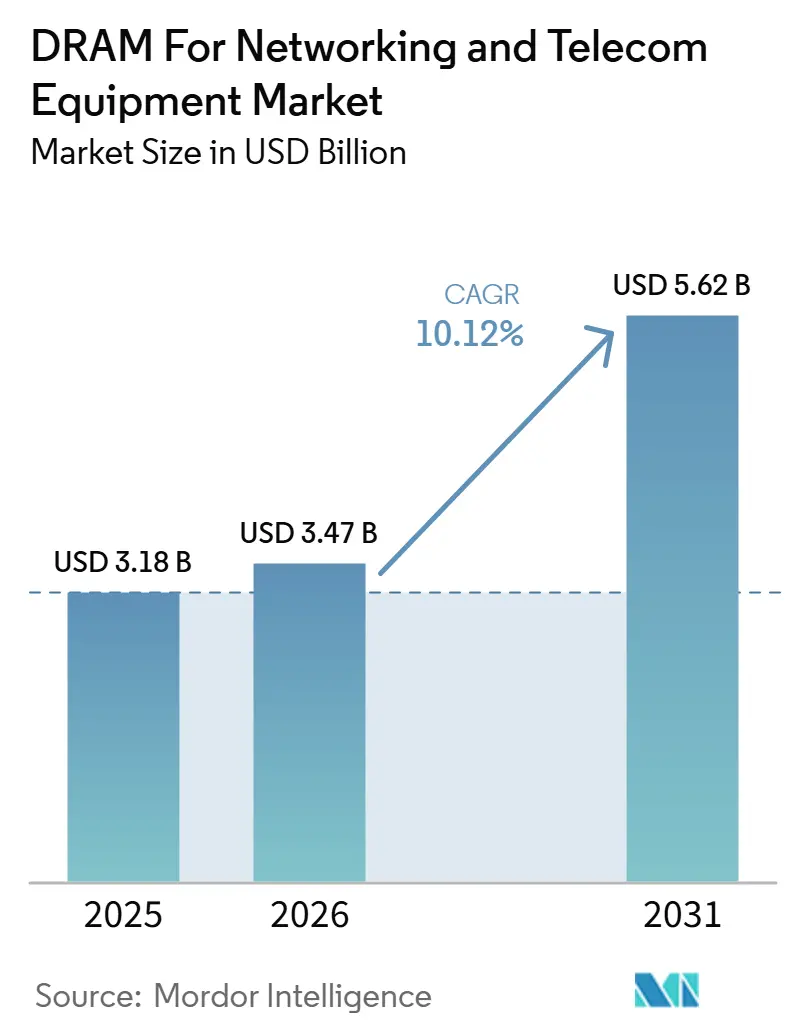
Die Größe des Marktes für DRAM für Netzwerk- und Telekommunikationsgeräte soll von 3,18 Milliarden USD im Jahr 2025 auf 3,47 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,12 % über 2026–2031 voraussichtlich 5,62 Milliarden USD erreichen.
Der Markt für DRAM für Netzwerk- und Telekommunikationsgeräte wird durch die 5G-Expansion, die Einführung von Open RAN und einen umfassenderen Wandel hin zu softwaregesteuerten Netzwerkplattformen angetrieben, die mehr Arbeitsspeicher pro Knoten erfordern als frühere Generationen. Die Nachfrage steigt auch, weil Routing-, Switching- und Edge-Verarbeitungs-Workloads nun mehr Datenverkehrsverwaltungslogik, Virtualisierungsschichten und lokale Rechenfunktionen innerhalb derselben Hardware-Umgebung tragen. Die Lieferantenstrategie prägt den Markt für DRAM für Netzwerk- und Telekommunikationsgeräte ebenso stark wie die Endnachfrage, da große Hersteller konventionelle DDR-Produkte mit schneller wachsenden KI-Speicherlinien in Einklang bringen. Dieser Mix hält die Beschaffungsbedingungen eng und erhöht den Wert von Lieferanten, die lange Produktzyklen, Telekommunikationsqualifizierung und stabile Lieferung über mehrere Hardware-Erneuerungswellen hinweg unterstützen können. Der Markt für DRAM für Netzwerk- und Telekommunikationsgeräte bietet auch Raum für Modulanbieter, die serverbasierte Telekommunikationsplattformen bedienen können, bei denen Netzbetreiber Upgrade-Flexibilität, einfachere Qualifizierung und geringeres Neudesign-Risiko über die Zeit wünschen.
Wichtigste Erkenntnisse des Berichts
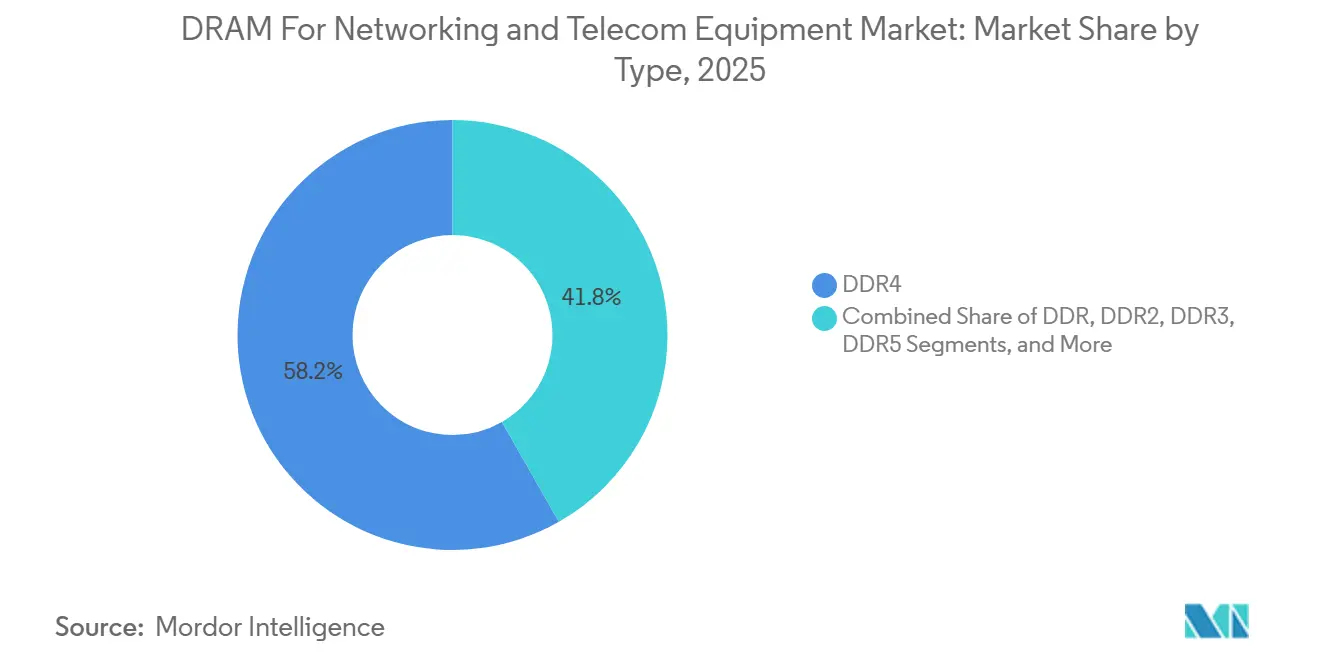
- Nach Typ hielt DDR4 im Jahr 2025 einen Anteil von 58,2 %, während DDR5 bis 2031 mit einer CAGR von 11,23 % im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte wachsen soll.
- Nach Produktform hielt DRAM IC im Jahr 2025 einen Anteil von 74,2 %, während RDIMM/LRDIMM bis 2031 mit einer CAGR von 10,5 % im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte wachsen soll.
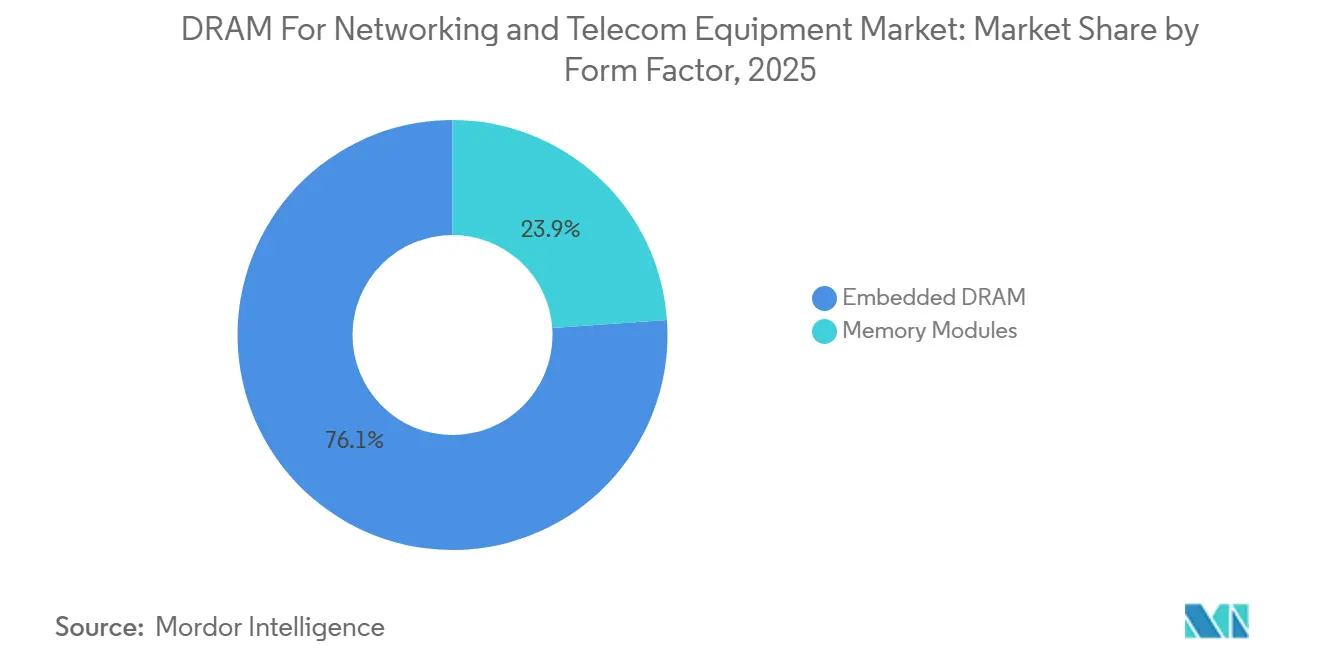
- Nach Formfaktor erfasste Embedded DRAM im Jahr 2025 einen Anteil von 76,1 %, während Speichermodule bis 2031 mit einer CAGR von 11,36 % im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte wachsen.
- Nach Funktionalität entfiel auf Standard-DRAM im Jahr 2025 ein Anteil von 84,4 %, während Niedrigenergie-DRAM bis 2031 mit einer CAGR von 10,9 % im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 48,2 % und soll bis 2031 mit der höchsten CAGR von 11,38 % im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender 5G- und fortschrittlicher Netzwerkausbau | +3.5% | Global, höchste Konzentration in Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an die Speicherdichte in Routern und Switches | +2.3% | Global, ausgeprägt in Nordamerika und dem Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| DDR5-Übergang in Telekommunikationsinfrastrukturplattformen | +1.8% | Nordamerika, Europa, Kernbereich Asien-Pazifik, Ausweitung auf den Rest der Welt | Mittelfristig (2–4 Jahre) |
| KI-gesteuerter Edge- und Micro-Rechenzentrumsausbau | +1.4% | Nordamerika und Kernbereich Asien-Pazifik, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Energieeffizienzdruck im Netzwerkgerätedesign | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| CXL und Speicher-Pooling für Telekommunikations-Edge-Architekturen | +0.5% | Nordamerika und Kernbereich Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender 5G- und fortschrittlicher Netzwerkausbau
Der wachsende 5G- und fortschrittliche Netzwerkausbau erhöht die Speichernachfrage bei Routern, Switches, Basisband-Einheiten und Edge-Rechenknoten im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte. Die Veränderung ist größer als bei früheren Mobilfunkgenerationen, da Open RAN und virtualisierte Funktionen stärker auf serverähnliche Architekturen angewiesen sind und eine höhere DRAM-Dichte in Telekommunikationsbereitstellungen einbringen. Diese Verschiebung verlagert mehr Speicher auf kommerzielle Plattformen, die sowohl Software-Workloads als auch Transportfunktionen gleichzeitig unterstützen müssen, was den Inhaltswert erhöht, noch bevor das Stückvolumen vollständig skaliert. KDDI schloss im Februar 2025 die technische Validierung seines verteilten, disaggregierten Backbone-Router-Clusters ab und begann 2026 mit dem großflächigen kommerziellen Einsatz, was zeigt, wie Backbone-Upgrades von Netzbetreibern den Speicherbedarf pro Knoten erhöhen. Normungsgremien wie 3GPP und ETSI prägen weiterhin die Plattformanforderungen, und das hält die Lieferantenqualifizierung eng an lange Netzwerkinvestitionszyklen im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte gebunden. Da Betreiber eine breitere 5G-Abdeckung und mehr Netzwerkintelligenz anstreben, sind Lieferanten mit telekommunikationsfähigen DDR4- und DDR5-Portfolios gut positioniert, um über den Prognosezeitraum stabilere Design-Wins zu erzielen.
Steigende Anforderungen an die Speicherdichte in Routern und Switches
Steigende Anforderungen an die Speicherdichte in Routern und Switches erhöhen den Wert von Konfigurationen mit höherer Kapazität im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte. Netzwerkgeräte müssen nun größere Routing-Tabellen, mehr Software-Steuerfunktionen und mehr KI-gestützte Datenverkehrsverwaltung innerhalb von Hardware-Plattformen bewältigen, die nach wie vor strengen Zuverlässigkeits- und Wärmegrenzen unterliegen. Dieser Druck veranlasst Anbieter, mehrere DRAM-Generationen gleichzeitig zu unterstützen, da Kunden auch in bereits eingesetzten Systemen Kontinuität benötigen, während neuere Plattformen in Bandbreite und Kapazität höher gehen. Broadcom brachte im Juni 2026 seine BCM677x-Familie auf den Markt, die DDR4, DDR5, LPDDR4 und LPDDR5 unterstützt, was den Bedarf an flexiblen Speicheroptionen in Routern der nächsten Generation und 5G-Festnetz-Breitbandzugangsgeräten widerspiegelt. Der DRAM-Markt für Netzwerk- und Telekommunikationsgeräte profitiert daher sowohl von Kapazitätswachstum als auch von architektonischer Flexibilität und nicht nur vom Wachstum der Liefermengen allein. Anbieter, die dichtere Module oder eingebettete Designs qualifizieren können, ohne die Feldzuverlässigkeit zu beeinträchtigen, werden wahrscheinlich in Erneuerungszyklen bevorzugt bleiben, in denen Betriebszeit und Kompatibilität immer noch wichtiger sind als reine Spitzengeschwindigkeit.
DDR5-Übergang in Telekommunikationsinfrastrukturplattformen
Der DDR5-Übergang in Telekommunikationsinfrastrukturplattformen schafft Umsatzmöglichkeiten für den DRAM-Markt für Netzwerk- und Telekommunikationsgeräte, da neue Plattformen mehr Bandbreite und bessere Energieeffizienz benötigen. DDR4 verankert nach wie vor einen Großteil der installierten Basis, aber die aktuelle Designaktivität verlagert sich in Richtung DDR5, wobei neue Netzbetreiber- und Edge-Systeme für längere Produktlebensdauern qualifiziert werden. SK Hynix schloss im Dezember 2025 die Intel-Rechenzentrum-Zertifizierung für sein 256-GB-DDR5-RDIMM ab, was dazu beiträgt, Qualifizierungspfade für serverbasierte Telekommunikations-Workloads zu verkürzen und die Hochdichte-Bereitstellung für die OEM-Planung zu erleichtern.[1] Micron folgte im Mai 2026 mit der Bemusterung eines 256-GB-DDR5-RDIMM auf Basis der 1-Gamma-Technologie mit 9.200 MT/s, was einen höheren Leistungspunkt für die Ökosystem-Validierung in Infrastrukturplattformen setzte. Dieser Übergang ist im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte bedeutsam, da Betreiber höheren Durchsatz und bessere Skalierung ohne proportionalen Anstieg des Stromverbrauchs oder der Platinenkomplexit wünschen. Lieferanten, die sowohl die bestehende DDR4-Flotte als auch die neuere DDR5-Pipeline unterstützen können, sollten über den Prognosezeitraum eine starke Position behalten, insbesondere dort, wo Telekommunikationsqualifizierungen länger dauern als Standard-Server-Erneuerungszyklen.
KI-gesteuerter Edge- und Micro-Rechenzentrumsausbau
Der KI-gesteuerte Edge- und Micro-Rechenzentrumsausbau erweitert den Anwendungsfall für Speicher mit höherer Dichte im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte. Telekommunikationsbetreiber platzieren mehr Rechenleistung näher am Netzwerk-Edge, was Speicherentscheidungen zu einem Teil des breiteren Netzwerkdesigns macht und nicht zu einem Back-End-Serverproblem, das später behandelt wird. Die Verschiebung begünstigt auch modulare Erweiterungspfade, da Edge-Standorte häufig Upgrade-Flexibilität ohne vollständige Platinenüberarbeitung, lange Abschaltfenster oder wiederholte Vor-Ort-Ingenieurarbeiten benötigen. Innodisk brachte im Februar 2026 eine CXL-Erweiterungskarte für Micro-Rechenzentren, 5G-Netzwerke und latenzempfindliche Edge-Bereitstellungen auf den Markt, was zeigt, wie Speicheranbieter telekommunikationsnahe KI-Infrastruktur mit upgrade-freundlichen Produkten adressieren. Der DRAM-Markt für Netzwerk- und Telekommunikationsgeräte profitiert von diesem Trend, da Edge-Netzwerke beginnen, Speicher auf eine Weise zu verbrauchen, die eher kompakten Rechenzentrumsplattformen als älterer Hardware mit fester Funktion ähnelt. Unternehmen, die Carrier-Grade-Zuverlässigkeit mit modularer Speichererweiterung kombinieren können, sollten mehr Möglichkeiten finden, wenn Edge-Workloads reifen und Telekommunikationskäufer praktische Wege zur Skalierung lokaler Rechenkapazität suchen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferpriorisierung zugunsten von HBM und KI-Servern | -2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifizierungszyklen für Carrier-Grade-Speicher | -1.5% | Global, höchste Reibung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Veraltete DDR4-Installationsbasis verzögert Migrationzyklen | -1.0% | Global, am ausgeprägtesten im Rest der Welt und im restlichen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und Risiko der Lieferkettenkonzentration | -0.8% | Kernbereich Asien-Pazifik, Ausweitung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferpriorisierung zugunsten von HBM und KI-Servern
Die Lieferpriorisierung zugunsten von HBM und KI-Servern begrenzt das Tempo, mit dem der DRAM-Markt für Netzwerk- und Telekommunikationsgeräte bedient werden kann, obwohl die Nachfragegrundlagen solide bleiben. Das Problem ist nicht schwache Netzwerkausgaben, sondern die Umverteilung der fortschrittlichen Fertigungskapazitäten hin zu KI-Speicherprodukten, die stärkere Preisgestaltung und schnelleres kurzfristiges Wachstum bieten. Samsung begann im Februar 2026 mit der Massenproduktion von HBM4, was den Fokus der Branche auf Hochbandbreiten-Speicherprogramme zu einem Zeitpunkt verstärkte, als Telekommunikationskäufer noch konventionelle DRAM-Linien benötigten. [2] Da mehr führende Kapazitäten in diese Richtung verlagert werden, sehen sich Telekommunikationskäufer im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte mit einer engeren Verfügbarkeit konventioneller DDR4- und DDR5-Familien konfrontiert. Das Ergebnis sind längere Planungszyklen, mehr Druck zur frühzeitigen Sicherung der Versorgung und eine größere Abhängigkeit von großen Anbietern mit breiten Produkt-Roadmaps und stärkerer Allokationskontrolle. Dieses Hemmnis ist am bedeutsamsten für Gerätehersteller, die eine stabile Beschaffung über mehrere Plattformgenerationen hinweg benötigen, da sie qualifizierte Systeme nicht einfach neu gestalten können, wenn die Speicherverfügbarkeit sich verschärft.
Lange Qualifizierungszyklen für Carrier-Grade-Speicher
Lange Qualifizierungszyklen für Carrier-Grade-Speicher verlangsamen die Umsatzrealisierung im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte, selbst wenn neue Produkte bereits kommerziell verfügbar sind. Telekommunikationsgeräte bleiben oft viele Jahre im Einsatz, sodass Lieferanten strengere Validierungen für Zuverlässigkeit, Interoperabilität und Umweltleistung durchlaufen müssen, bevor eine breitere Design-Übernahme beginnt. Das macht jeden Speicherübergang langsamer als eine Standard-Server-Erneuerung und verschafft Anbietern mit einer etablierten Genehmigungshistorie und langen Support-Aufzeichnungen einen klaren Vorteil. Der Intel-Zertifizierungsmeilenstein von SK Hynix im Dezember 2025 zeigte die Art von Validierungsschritt, den Telekommunikations-OEMs wünschen, bevor eine breite DDR5-Einführung in unternehmenskritischen Infrastrukturprogrammen voranschreiten kann. Dasselbe Muster unterstützt Spezialanbieter, die sich auf kontrollierte Stücklisten, Lebenszyklus-Support und lange Produktverfügbarkeit im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte konzentrieren. Selbst wenn Nachfrage vorhanden ist, kann der Qualifizierungszeitplan Liefermengenrampen verzögern und verhindern, dass neuere Speichergenerationen schnell skalieren, wodurch die Überlappungsperiode zwischen Legacy- und Nächste-Generation-Plattformen verlängert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
DDR5 steigt auf, während DDR4 die Installationsbasis verankertDDR4 hielt im Jahr 2025 einen Anteil von 58,2 % am Markt für DRAM für Netzwerk- und Telekommunikationsgeräte, was die Größe der installierten Basis bei Routern, Switches und Basisstationsplattformen widerspiegelt, die auf Grundlage der DDR4-Verfügbarkeit und Kostendisziplin qualifiziert wurden. Seine Führungsposition blieb an die Ökosystemreife, das geringere Übergangsrisiko und die Tatsache gebunden, dass viele Netzbetreiberplattformen weiterhin Kontinuität gegenüber aggressiven Architekturänderungen priorisieren. Ältere Generationen wie SDRAM, DDR, DDR2 und DDR3 blieben auf Wartungsprogramme und Lebenszyklus-Erweiterungen beschränkt, mit wenig Relevanz für neue Design-Wins in der Plattformplanung 2026. DDR5 soll bis 2031 mit einer CAGR von 11,23 % wachsen, was zeigt, wohin sich die neue Produktentwicklung bewegt, da Anbieter sich auf breitere Software-Workloads, schnelleres Puffern und umfangreichere Steuerfunktionen vorbereiten. Das Ergebnis ist eine Struktur, in der der Markt für DRAM für Netzwerk- und Telekommunikationsgeräte nach wie vor einen Großteil seines Wertes aus dem DDR4-Volumen schöpft, auch wenn sich der zukünftige Design-Schwung nach oben verlagert.
Micron hat sein 256-GB-DDR5-RDIMM im Mai 2026 mit 9.200 MT/s bemustert, und diese Veröffentlichung lieferte Gerätedesignern einen klaren Referenzpunkt für Steuerungsebenen- und serverbasierte Telekommunikations-Workloads der nächsten Generation. Der Zertifizierungsmeilenstein von SK Hynix im Dezember 2025 stärkte ebenfalls das allgemeine Vertrauen in die DDR5-Bereitschaft auf Unternehmensebene für telekommunikationsnahe Plattformen, die lange Qualifizierungspfade und hochdichte Skalierung benötigen.[3] Dennoch ist der Übergang hier langsamer als bei Hyperscale-Servern, da Betreiber Geräte länger im Einsatz halten und umfangreicher testen, bevor ein Plattformwechsel genehmigt wird. Dies schafft eine lange Überlappungsphase, in der Lieferanten, die sowohl DDR4 als auch DDR5 bedienen können, im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte am besten positioniert bleiben. Es bedeutet auch, dass sich die Typführerschaft langsamer ändern wird als die Designaktivität vermuten lässt, da installierte Hardware und Beschaffungsdisziplin weiterhin eine geordnete Migration gegenüber einem schnellen Austausch bevorzugen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Diskrete Chips führen, während registrierte Module von serverbasierten Telekommunikationsdesigns profitierenDRAM IC hatte im Jahr 2025 einen Anteil von 74,2 %, was zeigt, dass die direkte Chip-Integration die meisten Hardware-Designs im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte noch immer verankert. Diese diskreten Chips passen gut in Routing-ASICs, Switching-SoCs und Leitungskarten, wo Platinenlayout, Latenzsteuerung, thermisches Verhalten und lange Validierungszyklen eng verwaltet werden. DRAM-Module hielten die kleinere Position, wurden aber relevanter, wo Telekommunikationsfunktionen auf kommerzielle Server-Hardware statt auf vollständig benutzerdefinierte Netzbetreiberplattformen verlagert wurden. RDIMM/LRDIMM soll bis 2031 mit einer CAGR von 10,5 % wachsen, und dieser Teil der DRAM-Marktgröße für Netzwerk- und Telekommunikationsgeräte ist mit Open RAN, NFV und virtuellen Router-Bereitstellungen verbunden. Die Produktform-Mischung zeigt daher eine klare Aufteilung zwischen fest eingebetteten Designs in traditionellen Geräten und modularem Server-Speicher in neueren softwaregeführten Architekturen.
Innodisk präsentierte DDR5 8000 RDIMM, CUDIMM, CSODIMM und MRDIMM 12800 auf der COMPUTEX 2026, was eine breitere Modul-Roadmap für Edge-KI- und Telekommunikationsbereitstellungen signalisiert, die flexible Kapazitätsoptionen erfordern. Seine CXL-Erweiterungskarte vom Februar 2026 zeigte auch, dass das modulgeführte Wachstum über Standard-DIMM-Steckplätze hinaus in upgrade-freundliche Edge-Formate mit weniger Plattform-Neugestaltungsanforderungen expandiert. Dies gibt Spezialanbietern mehr Raum, sich durch Qualifizierung, Lebenszyklus-Support und kontrollierte Konfigurationen zu differenzieren, anstatt nur durch Wafer-Skalierung. Da sich serverbasierte Telekommunikationsarchitektur ausbreitet, sollte die Produktform-Nachfrage weiterhin von fester Platinenintegration hin zu flexibleren Speicheranordnungen im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte verlagern. Diese Veränderung sollte schrittweise erfolgen, begünstigt aber eindeutig Anbieter, die sowohl industrielles Moduldesign als auch Carrier-Beschaffungsdisziplin verstehen.
Nach Formfaktor:
Eingebettete Designs dominieren heute, während Speichermodule von der Disaggregation profitierenEmbedded DRAM hielt im Jahr 2025 einen Anteil von 76,1 %, sodass der Markt für DRAM für Netzwerk- und Telekommunikationsgeräte weiterhin stark auf verlöteten Designs in konventioneller Netzwerkhardware basierte. Diese Struktur entsprach den Anforderungen von Plattformen, die Latenz, kompaktes Platinendesign und eng kontrollierte Signalpfade gegenüber Feldaustauschbarkeit oder breiter Speicherauswahl priorisieren. Speichermodule machten einen kleineren Anteil des aktuellen Umsatzes aus, waren jedoch der am schnellsten wachsende Formfaktor mit einer CAGR von 11,36 % bis 2031. Dies zeigt, wie sich der Markt für DRAM für Netzwerk- und Telekommunikationsgeräte öffnet, da disaggregierte Netzwerk- und White-Box-Systeme sowohl in Zugangs- als auch in Kernumgebungen an Boden gewinnen. Die Formfaktor-Geschichte handelt daher weniger von kurzfristiger Verdrängung als vielmehr davon, wohin neue Architekturentscheidungen zukünftige Investitionen lenken.
Open-RAN-Bereitstellungen sind ein wesentlicher Teil dieser Veränderung, da sie kommerzielle Server-Blades mit herausnehmbaren DIMM-Steckplätzen anstelle vollständig proprietärer Hardware verwenden, was natürlich eine größere Rolle für modularen Speicher unterstützt. SK Hynix begann im April 2026 mit der Massenproduktion seines 192-GB-SOCAMM2 und lieferte damit ein weiteres Beispiel für energiesparenden modularen Speicher, der auf KI-Rechenzentren und Edge-Netzwerkanwendungen ausgerichtet ist. Für Telekommunikationsbetreiber kann diese Art von Modularität Upgrades und Wartbarkeit unterstützen, ohne jedes Mal ein Redesign auf Platinenebene zu erzwingen, wenn die Speicheranforderungen steigen. Der Formfaktor-Mix im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte sollte sich daher weiter verbreitern, da Edge-Plattformen sowohl Feldflexibilität als auch Carrier-Grade-Zuverlässigkeit fordern. Langfristig erweitert dies den adressierbaren Raum für Anbieter, die klassische eingebettete Designs und neuere modulare Telekommunikations-Rechenplattformen überbrücken können.

Nach Funktionalität:
Standard-DRAM hält die Volumenbasis, während Niedrigenergie-DRAM am Edge an Relevanz gewinntStandard-DRAM hatte im Jahr 2025 einen Anteil von 84,4 %, was ihn im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte klar in Führung hielt. Diese Position spiegelte die Anforderungen von Kern-Routern, Hochleistungs-Switches und Basisstations-Controllern wider, die immer noch Durchsatz, stabilen ECC-gestützten Betrieb und vorhersehbares Langzyklus-Qualifizierungsverhalten priorisieren. Niedrigenergie-DRAM soll bis 2031 mit einer CAGR von 10,9 % wachsen, was auf eine schnellere Rolle in verteilten und energieempfindlichen Bereitstellungen hindeutet. Dieser Teil des DRAM-Marktes für Netzwerk- und Telekommunikationsgeräte profitiert davon, dass Betreiber einen geringeren Energieverbrauch über Edge-Knoten, Zugangsgeräte und kompakte netzwerknahe Rechenplattformen anstreben. Die Funktionalitätsmischung zeigt daher eine starke gegenwärtige Präferenz für Standard-DRAM, aber einen klaren zukünftigen Zug hin zu energieärmeren Architekturen, wo thermische und Energiegrenzen mehr Bedeutung haben.
Micron lieferte im März 2026 Muster seines 256-GB-LPDRAM-SOCAMM2 aus, was zeigt, dass Niedrigenergie-Speicher mit höherer Kapazität in das Design von Infrastruktursystemen einzieht, anstatt auf mobile Anwendungsfälle beschränkt zu bleiben. Der Start des 192-GB-SOCAMM2 von SK Hynix im April 2026 verstärkte dieselbe Richtung, indem LPDDR5X mit modularer Bereitstellung für Edge-orientierte Plattformen kombiniert wurde, die Dichte und Effizienz zusammen benötigen. Die Verschiebung ist schrittweise, da viele Netzbetreiberplattformen etablierte Standard-DRAM-Ökosysteme und längere Qualifizierungshistorie immer noch mehr schätzen als Vorteile der frühen Einführung. Dennoch sollte Niedrigenergie-Funktionalität eine größere Rolle gewinnen, da sich der DRAM-Markt für Netzwerk- und Telekommunikationsgeräte in thermisch eingeschränkte Edge-Infrastruktur und softwarereichere Zugangsknoten ausbreitet. Das lässt Standard-DRAM vorerst in Führung, während Niedrigenergie-Varianten eine stärkere Basis in der nächsten Generation verteilter Netzwerkhardware aufbauen.
Geografische Analyse
APAC DRAM-Markt für Netzwerk- und Telekommunikationsgeräte
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 48,2 % am Markt für DRAM für Netzwerk- und Telekommunikationsgeräte und soll bis 2031 auch die schnellste CAGR von 11,38 % verzeichnen. Die Region verbindet eine starke Fertigungsbasis mit groß angelegten Telekommunikationsnetzwerk-Rollouts, was Angebot und Nachfrage im Markt für DRAM für Netzwerk- und Telekommunikationsgeräte eng miteinander verknüpft hält. Südkorea bleibt zentral, da Samsung und SK Hynix weiterhin die regionale Speicherversorgung für Carrier- und Edge-Hardware mit breiten Produktportfolios und aktiven Technologie-Roadmaps verankern.[4] Japan trägt ebenfalls zur Nachfragetiefe bei, und KDDIs Rollout disaggregierter Backbone-Router im Jahr 2026 zeigt, wie fortschrittliche Carrier-Upgrades die Speicheranforderungen pro Knoten in der Backbone-Infrastruktur erhöhen. Diese Kombination aus lokaler Produktionsstärke und aktiver Netzwerkmodernisierung hält Asien-Pazifik über den gesamten Prognosezeitraum im Mittelpunkt des Marktes für DRAM für Netzwerk- und Telekommunikationsgeräte.
Nordamerika DRAM-Markt für Netzwerk- und Telekommunikationsgeräte
Nordamerika blieb der zweitgrößte regionale Markt, gestützt durch KI-fähige Netzwerkinvestitionen und das anhaltende Interesse an softwaregesteuerter Telekommunikationsarchitektur, die dichtere und schnellere Speicherkonfigurationen erfordert. Die Region ist auch deshalb bedeutsam, weil Versorgungsresilienz für Betreiber und Gerätehersteller zu einem strategischen Thema geworden ist, die kein Risiko bei der Speicherzuteilung eingehen wollen, das Netzwerkausbauten verzögern könnte. Microns DDR5-RDIMM-Sampling und der LPDRAM-SOCAMM2-Launch im Jahr 2026 zeigen, dass Nordamerika in der Produktentwicklung für Infrastrukturspeicher, der Netzwerk- und Edge-Plattformen bedient, weiterhin eine wichtige Rolle spielt. Diskussionen über Exportkontrollen und Bedenken hinsichtlich der Versorgungskontinuität machen die regionale Beschaffungsplanung ebenfalls vorsichtiger, was den Wert langfristiger Lieferantenbeziehungen im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte erhöht.
Europa und globale Märkte
Europa und der Rest der Welt blieben im Jahr 2025 kleinere Positionen, sind jedoch für den DRAM-Markt für Netzwerk- und Telekommunikationsgeräte weiterhin relevant, da der 5G-Ausbau und Unternehmens-Netzwerk-Upgrades fortschreiten. Die europäische Nachfrage wird durch die Modernisierung von Carriern und durch große Telekommunikationsgeräte-Ökosysteme gestützt, die langlebige, qualifizierte Speicherkomponenten anstelle von kurzlebigen Standardprodukten benötigen. Im Rest der Welt befinden sich die Deployments noch in einer früheren Zyklusphase, sodass die Nachfrage stärker an Kosten, Lieferzeitpläne und Projektabfolgen als an unmittelbares Volumen geknüpft ist. Dies macht diese Regionen zu mittelfristigen Chancen für den DRAM-Markt für Netzwerk- und Telekommunikationsgeräte, insbesondere da modulare und energieeffizientere Konfigurationen in verteilten Netzwerkumgebungen leichter zu qualifizieren und einzusetzen sind.
Wettbewerbslandschaft
Marktkonzentration
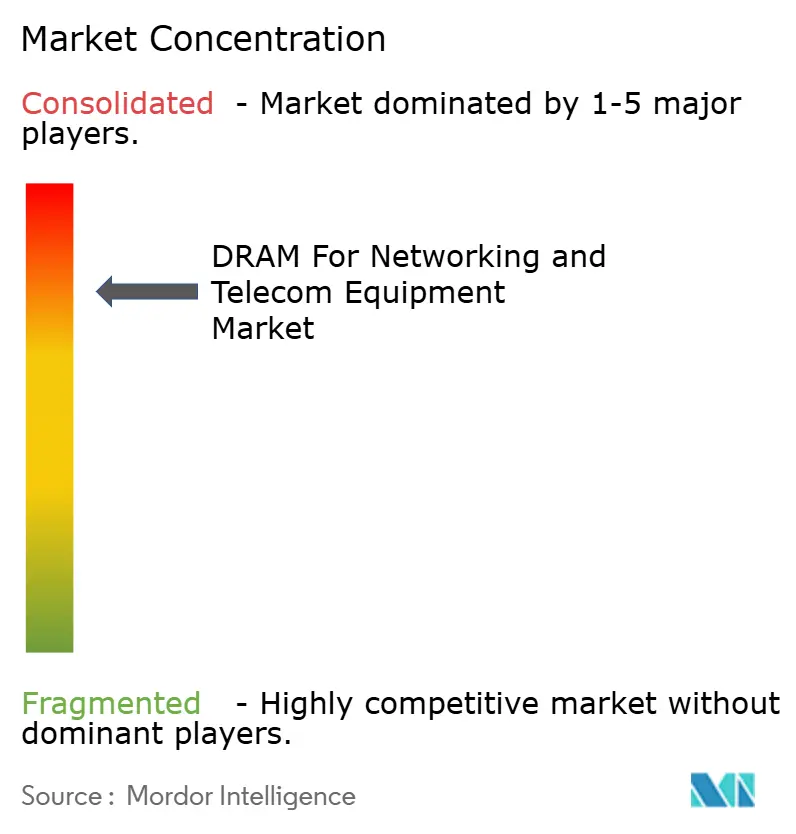
Der DRAM-Markt für Netzwerk- und Telekommunikationsgeräte blieb auf Samsung Electronics, SK Hynix und Micron Technology konzentriert, während kleinere Anbieter sich auf Module und qualifizierungsgeführte Nischen statt auf direkten Skalierungswettbewerb konzentrierten. Die größten Hersteller prägten Preisgestaltung, Zuteilung und Technologietiming, da sie den Übergangspfad zwischen DDR4-, DDR5-, LPDDR- und HBM-Programmen in der gesamten Speicher-Wertschöpfungskette kontrollierten. Das machte die Beschaffungsstrategie im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte fast ebenso wichtig wie die Produktleistung, insbesondere für OEMs mit langen Qualifizierungszyklen und strengen Betriebszeitverpflichtungen. Modulspezialisten wie Innodisk, Kingston Technology, ATP Electronics, Transcend Information und Smart Modular Technologies konkurrierten mehr durch Zertifizierungsbreite, Lebenszyklus-Support und Versorgungssicherheit als durch Wafer-Skalierung allein.
Samsungs Schritt im Februar 2026 in die kommerzielle HBM4-Produktion zeigte, wie führende Lieferanten KI-Speicherprogramme priorisierten, während Telekommunikationskunden noch konventionelle DRAM-Linien für Netzwerkhardware benötigten. SK Hynix nutzte Zertifizierungen zur Stärkung seiner Position, und seine Intel-Genehmigung im Dezember 2025 für ein 256-GB-DDR5-RDIMM half dabei, einen Hochdichte-Server-Modulpfad für Telekommunikations-Workloads zu validieren. Micron verfolgte einen ähnlichen technologiegeführten Ansatz mit seiner 256-GB-DDR5-RDIMM-Bemusterung im Mai 2026 und dem Start des LPDRAM-SOCAMM2 im März 2026 für Infrastrukturplattformen, die nah an Netzwerkanwendungsfällen liegen. Diese Schritte zeigen, dass die Führungsposition im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte durch Plattformbereitschaft, Qualifizierungssupport und Speicher-Roadmap-Tiefe verteidigt wird, nicht nur durch Produktionsvolumen.
Außerhalb der größten Hersteller nutzen Spezialanbieter Formfaktor-Innovation, um im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte relevant zu bleiben, da sich Architekturentscheidungen diversifizieren. Innodisks CXL-Erweiterungskarte vom Februar 2026 und seine COMPUTEX-Präsentation im Juni 2026 von DDR5 8000 RDIMM, CUDIMM, CSODIMM und MRDIMM 12800 sind klare Beispiele dieser Strategie in telekommunikationsnahen Edge-Systemen. SK Telecom und Panmnesia bewegten sich im März 2026 auch früh in Richtung CXL-Fabric-Architektur, was auf zukünftige Speicher-Pooling-Möglichkeiten für telekommunikationsnahe KI-Infrastruktur und disaggregierte Skalierung hindeutete. Der Wettbewerbsdruck breitet sich daher über die Standard-DRAM-Versorgung hinaus auf Qualifizierungsgeschwindigkeit, modulare Upgrade-Pfade und energieeffiziente, Edge-orientierte Designs aus. Der DRAM-Markt für Netzwerk- und Telekommunikationsgeräte sollte an der Spitze konzentriert bleiben, aber der Innovationsraum ist in Modulen, CXL-basierter Erweiterung und Carrier-Grade-Edge-Speicherlösungen noch offen.
Branchenführer im DRAM-Markt für Netzwerk- und Telekommunikationsgeräte
-
SK Hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Nanya Technology Corporation
-
Winbond Electronics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
DRAM für Netzwerk- und Telekommunikationsgeräte-Markt Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- SK Hynix Inc.
- Micron Technology, Inc.
- Nanya Technology Corporation
- Winbond Electronics Corporation
- Etron Technology, Inc.
- Kingston Technology Company, Inc.
- Transcend Information, Inc.
- Kingston Technology Corporation
- Integrated Silicon Solution Inc.
- Powerchip Technology Corporation
- ATP Electronics, Inc.
- AP Memory Technology Corporation
- GigaDevice Semiconductor Inc.
- Elite Semiconductor Microelectronics Technology Inc.
- ProMOS Technologies Inc.
- Adata Technology Co., Ltd.
- Team Group Inc.
- Apacer Technology Inc.
- Innodisk Corporation
- Smart Modular Technologies, Inc.
Neueste Industrielle Entwicklungen in DRAM für Netzwerk- und Telekommunikationsgeräte-Markt
- Juni 2026: Broadcom brachte integrierte Wi-Fi-8-SoCs mit doppelter DDR4- und DDR5-Unterstützung in Zusammenarbeit mit Samsung auf den Markt, und die BCM677x-Familie unterstützte auch LPDDR4 und LPDDR5 für Mesh-Router der nächsten Generation und 5G-Festnetz-Breitbandzugangsplattformen.
- Juni 2026: KDDI begann mit dem großflächigen kommerziellen Einsatz verteilter disaggregierter Backbone-Router mit dem Ziel, den Abschluss im gesamten Backbone-Netz Japans bis Ende des Geschäftsjahres 2027 zu erreichen.
- Mai 2026: Micron bemusterte ein 256-GB-DDR5-RDIMM mit 9.200 MT/s für KI- und Netzwerkplattformen, mit mehr als 40 % höherer Geschwindigkeit und mehr als 40 % geringerem Betriebsstromverbrauch im Vergleich zu 128-GB-DDR5-RDIMMs in der Serienproduktion.
- April 2026: SK Hynix begann mit der Massenproduktion eines 192-GB-SOCAMM2-LPDDR5X-Moduls für Edge- und KI-Anwendungen, bei denen energieeffiziente, hochdichte Speichermodularität entscheidend ist.
- März 2026: SK Telecom und Panmnesia schlossen eine Partnerschaft zur Entwicklung einer CXL-basierten disaggregierten KI-Rechenzentrumsarchitektur mit direkter Relevanz für Speicher-Pooling in telekommunikationsnaher Recheninfrastruktur.
Globaler Berichtsumfang des DRAM-Marktes für Netzwerk- und Telekommunikationsgeräte
Der Bericht über den DRAM-Markt für Netzwerk- und Telekommunikationsgeräte ist segmentiert nach Typ (SDRAM, DDR, DDR2, DDR3, DDR4 und DDR5), Produktform (DRAM IC und DRAM-Module (UDIMM, RDIMM/LRDIMM)), Formfaktor (Eingebetteter DRAM und Speichermodule), Funktionalität (Standard-DRAM und Niedrigenergie-DRAM) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Rest der Welt). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| SDRAM |
| DDR |
| DDR2 |
| DDR3 |
| DDR4 |
| DDR5 |
| DRAM IC (Diskrete Chips) | |
| DRAM-Module | UDIMM |
| RDIMM/LRDIMM |
| Eingebetteter DRAM |
| Speichermodule |
| Standard-DRAM |
| Niedrigenergie-DRAM |
| Nordamerika | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Restliches Asien-Pazifik | |
| Rest der Welt |
| Nach Typ | SDRAM | |
| DDR | ||
| DDR2 | ||
| DDR3 | ||
| DDR4 | ||
| DDR5 | ||
| Nach Produktform | DRAM IC (Diskrete Chips) | |
| DRAM-Module | UDIMM | |
| RDIMM/LRDIMM | ||
| Nach Formfaktor | Eingebetteter DRAM | |
| Speichermodule | ||
| Nach Funktionalität | Standard-DRAM | |
| Niedrigenergie-DRAM | ||
| Nach Geografie | Nordamerika | |
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Restliches Asien-Pazifik | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des DRAM-Marktes für Netzwerk- und Telekommunikationsgeräte im Jahr 2026?
Der Markt für DRAM für Netzwerk- und Telekommunikationsgeräte wird im Jahr 2026 auf 3,47 Milliarden USD geschätzt und soll bis 2031 5,62 Milliarden USD erreichen.
Was treibt die Nachfrage nach DRAM in der Telekommunikationsinfrastruktur an?
Die wichtigsten Nachfragetreiber sind der 5G-Ausbau, die Einführung von Open RAN, höhere Speicheranforderungen in Routern und Switches sowie die Verbreitung von KI-gestütztem Edge-Computing.
Welcher Speichertyp führt bei aktuellen Telekommunikationsbereitstellungen?
DDR4 führte im Jahr 2025 mit einem Anteil von 58,2 %, da ein Großteil der installierten Netzbetreiber-Hardware auf der Grundlage von DDR4 ausgelegt und qualifiziert wurde.
Welches Segment wächst nach Formfaktor am schnellsten?
Speichermodule sind der am schnellsten wachsende Formfaktor mit einer CAGR von 11,36 % bis 2031, unterstützt durch disaggregierte und serverbasierte Telekommunikationsarchitektur.
Warum ist Asien-Pazifik die führende Region?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 48,2 %, da die Region große DRAM-Produktionskapazitäten mit groß angelegter Netzwerkmodernisierung und aktivem 5G-Ausbau kombiniert.
Was ist das wichtigste angebotsseitige Risiko für Telekommunikationsspeicherkäufer?
Ein wesentliches Risiko ist die Verlagerung der Fertigungskapazitäten hin zu HBM und KI-Servern, was die Verfügbarkeit konventioneller DDR4- und DDR5-Produkte für Telekommunikationsgeräte einschränkt.