
ネットワーキングおよびテレコム機器向けDRAM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
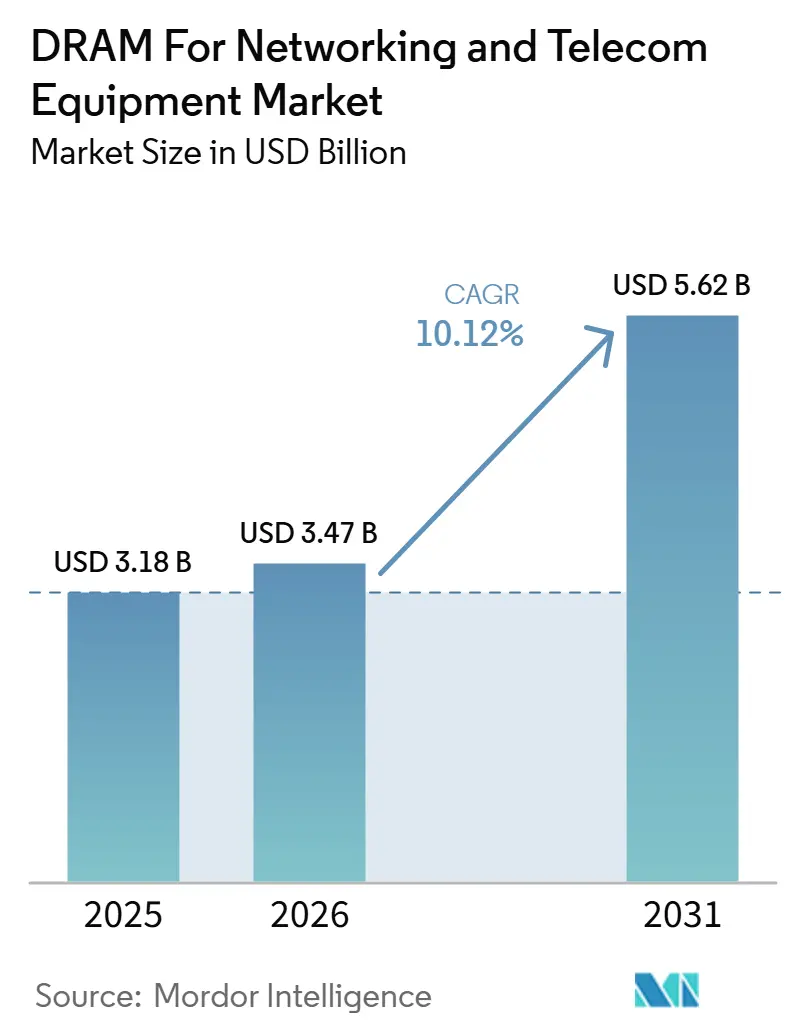
| 市場規模 (2026) | 3.47 十億米ドル |
| 市場規模 (2031) | 5.62 十億米ドル |
| 成長率 (2026 - 2031) | 10.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネットワーキングおよびテレコム機器向けDRAM市場分析
ネットワーキングおよびテレコム機器向けDRAM市場の規模は、2025年の3.18 ビリオン 米ドルから2026年には3.47 ビリオン 米ドルに成長し、2026年から2031年にかけて10.12%のCAGRで2031年までに5.62 ビリオン 米ドルに達すると予測されています。
ネットワーキングおよびテレコム機器向けDRAM市場は、5G展開、オープンRANの採用、そして以前の世代よりもノードあたりのメモリ容量を多く必要とするソフトウェア主導型ネットワークプラットフォームへの広範なシフトによって押し上げられています。ルーティング、スイッチング、およびエッジ処理のワークロードが、同一のハードウェアエンベロープ内でより多くのトラフィック管理ロジック、仮想化レイヤー、およびローカルコンピュート機能を担うようになったことで、需要もまた高まっていま。主要メーカーが従来のDDR製品と成長著しいAIメモリラインのバランスを取っているため、サプライヤー戦略はエンド需要と同様に強くネットワーキングおよびテレコム機器向けDRAM市場を形成しています。このような状況が調達環境を逼迫させ、長期製品サイクル、テレコム認定、および複数回のハードウェアリフレッシュにわたる安定した供給を支援できるサプライヤーの価値を高めています。ネットワーキングおよびテレコム機器向けDRAM市場には、キャリアがアップグレードの柔軟性、容易な認定、および長期的な再設計リスクの低減を求めるサーバーベースのテレコムプラットフォームに対応できるモジュールベンダーにとっての成長余地も存在します。
主要レポートのポイント
- タイプ別では、DDR4が2025年に58.2%のシェアを保持し、DDR5はネットワーキングおよびテレコム機器向けDRAM市場において2031年までに11.23%のCAGRで拡大すると予測されています。
- 製品形態別では、DRAM ICが2025年に74.2%のシェアを保持し、RDIMM/LRDIMMはネットワーキングおよびテレコム機器向けDRAM市場において2031年までに10.5%のCAGRで成長すると予測されています。
- フォームファクター別では、エンベデッドDRAMが2025年に76.1%のシェアを獲得し、メモリモジュールはネットワーキングおよびテレコム機器向けDRAM市場において2031年までに11.36%のCAGRで拡大しています。
- 機能別では、スタンダードDRAMが2025年に84.4%のシェアを占め、低消費電力DRAMはネットワーキングおよびテレコム機器向けDRAM市場において2031年までに10.9%のCAGRで成長すると見込まれています。
- 地域別では、アジア太平洋地域が2025年に48.2%のシェアを保持し、ネットワーキングおよびテレコム機器向けDRAM市場において2031年までに最高のCAGR11.38%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gおよび先進ネットワーク展開の拡大 | +3.5% | グローバル、アジア太平洋、北米、欧州に最も集中 | 短期(2年以内) |
| ルーターおよびスイッチにおけるメモリ密度要件の増大 | +2.3% | グローバル、北米およびアジア太平洋コアで顕著 | 中期(2〜4年) |
| テレコムインフラプラットフォームにおけるDDR5への移行 | +1.8% | 北米、欧州、アジア太平洋コア、その他の地域への波及 | 中期(2〜4年) |
| AI主導のエッジおよびマイクロデータセンターの拡大 | +1.4% | 北米およびアジア太平洋コア、欧州への波及 | 中期(2〜4年) |
| ネットワーク機器設計における電力効率への圧力 | +0.8% | グローバル | 長期(4年以上) |
| テレコムエッジアーキテクチャ向けCXLおよびメモリプーリング | +0.5% | 北米およびアジア太平洋コア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gおよび先進ネットワーク展開の拡大
5Gおよび先進ネットワーク展開の拡大により、ネットワーキングおよびテレコム機器向けDRAM市場において、ルーター、スイッチ、ベースバンドユニット、エッジコンピュートノード全体でメモリ需要が増加しています。オープンRANと仮想化機能がサーバースタイルのアーキテクチャにより大きく依存し、テレコム展開にDRAMの高密度化をもたらすため、この変化は以前のモバイル世代よりも大きくなっています。このシフトにより、ソフトウェアワークロードとトランスポート機能の両方を同時にサポートしなければならない商用プラットフォームにより多くのメモリが移行し、ユニット量が完全にスケールする前でもコテンツ価値が向上します。KDDIは2025年2月に分散型分解バックボーンルータークラスターの技術検証を完了し、2026年に大規模商用展開を開始しました。これは、キャリアのバックボーンアップグレードがノードあたりのメモリニーズをどのように増加させているかを示しています。3GPPやETSIなどの標準化団体はプラットフォーム要件を形成し続けており、それによりサプライヤーの認定がネットワーキングおよびテレコム機器向けDRAM市場全体の長いネットワーク投資サイクルと密接に結びついています。オペレーターが5Gカバレッジの拡大とネットワークインテリジェンスの向上を推進するにつれ、テレコム対応のDDR4およびDDR5ポートフォリオを持つサプライヤーは、予測期間を通じてより安定したデザインウィンを獲得できる立場にあります。
ルーターおよびスイッチにおけるメモリ密度要件の増大
ルーターおよびスイッチにおけるメモリ密度要件の増大により、ネットワーキングおよびテレコム機器向けDRAM市場において高容量構成の価値が高まっています。ネットワーク機器は現在、厳格な信頼性および熱的制限に直面するハードウェアプラットフォーム内で、より大きなルーティングテーブル、より多くのソフトウェア制御機能、およびよりAI支援のトラフィック管理を処理しなければなりません。この圧力により、ベンダーは複数のDRAM世代を同時にサポートするよう求められています。なぜなら、新しいプラットフォームが帯域幅と容量の面で向上しても、顧客は展開済みシステムの継続性を必要とするからです。Broadcomは2026年6月にBCM677xファミリーを発売し、DDR4、DDR5、LPDDR4、LPDDR5をサポートしました。これは、次世代ルーターおよび5G固定無線アクセス機器における柔軟なメモリ選択の必要性を反映しています。したがって、ネットワーキングおよびテレコム機器向けDRAM市場は、出荷量の増加だけでなく、容量の成長とアーキテクチャの柔軟性の両方から恩恵をけています。フィールドの信頼性を損なうことなく高密度モジュールや組み込み設計を認定できるベンダーは、稼働時間と互換性が依然として最高速度よりも重要視されるリフレッシュサイクルで引き続き優位に立つ可能性があります。
テレコムインフラプラットフォームにおけるDDR5への移行
テレコムインフラプラットフォームにおけるDDR5への移行は、新しいプラットフォームがより多くの帯域幅と優れた電力効率を必要とするため、ネットワーキングおよびテレコム機器向けDRAM市場に収益機会を生み出しています。DDR4は依然としてインストールベースの多くを支えていますが、現在の設計活動はDDR5に向かっており、新しいキャリアおよびエッジシステムはより長い製品寿命のために認定されています。SK Hynixは2025年12月に256 GB DDR5 RDIMMのインテルデータセンター認定を完了し、サーバーベースのテレコムワークロードの認定パスを短縮し、OEM計画における高密度展開を容易にしました。[1] Micronは2026年5月に続き、1ガンマテクノロジーを使用して9,200 MT/sの256 GB DDR5 RDIMMのサンプリングを行い、インフラプラットフォームにおけるエコシステム検証のためのより高いパフォーマンスポイントを設定しました。この移行がネットワーキングおよびテレコム機器向けDRAM市場で重要なのは、オペレーターが消費電力やボードの複雑さを比例的に増加させることなく、より高いスループットとより優れたスケーリングを求めているからです。既存のDDR4フリートと新しいDDR5パイプラインの両方をサポートできるサプライヤーは、特にテレコム認定が標準的なサーバーリフレッシュサイクルよりも長く続く場合、予測期間を通じて強いポジションを維持するはずです。
AI主導のエッジおよびマイクロデータセンターの拡大
AI主導のエッジおよびマイクロデータセンターの拡大により、ネットワーキングおよびテレコム機器向けDRAM市場において高密度メモリのユースケースが広がっています。テレコムオペレーターはネットワークエッジにより多くのコンピュートを配置しており、これによりメモリの決定がバックエンドサーバーの問題ではなく、より広いネットワーク設計の一部となっています。このシフトはまた、エッジサイトが完全なボード再設計、長いシャットダウン期間、または繰り返しの現地エンジニアリング作業なしにアップグレードの柔軟性を必要とすることが多いため、モジュール式の拡張パスを支持します。Innodiskは2026年2月にマイクロデータセンター、5Gネットワーキング、およびレイテンシに敏感なエッジ展開向けのCXLアドインカードを発売しました。これは、メモリベンダーがアップグレードに適した製品でテレコム隣接のAIインフラに対応していることを示しています。エッジネットワークがレガシーの固定機能ハードウェアよりもコンパクトなデータセンタープラットフォームに近い形でメモリを消費し始めているため、ネットワーキングおよびテレコム機器向けDRAM市場はこのトレンドから恩恵を受けています。キャリアグレードの信頼性とモジュール式メモリ拡張を組み合わせられる企業は、エッジワークロードが成熟し、テレコムバイヤーがローカルコンピュート容量をスケールする実用的な方法を求めるにつれて、より多くの機会を見つけるはずです。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| HBMおよびAIサーバーへの供給優先化 | -2.0% | グローバル | 短期(2年以内) |
| キャリアグレードメモリの長い認定サイクル | -1.5% | グローバル、北米および欧州で最も摩擦が大きい | 中期(2〜4年) |
| 移行サイクルを遅らせるレガシーDDR4インストールベース | -1.0% | グローバル、その他の地域およびアジア太平洋のその他の地域で最も顕著 | 中期(2〜4年) |
| 輸出規制とサプライチェーン集中リスク | -0.8% | アジア太平洋コア、北米および欧州への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
HBMおよびAIサーバーへの供給優先化
HBMおよびAIサーバーへの供給優先化により、需要の基本が堅調であるにもかかわらず、ネットワーキングおよびテレコム機器向けDRAM市場へのサービス提供ペースが制限されています。問題はネットワーク支出の弱さではなく、より強い価格設定とより速い近期成長を提供するAIメモリ製品への先端製造の注目の再配分です。Samsungは2026年2月にHBM4の量産を開始し、テレコムバイヤーが依然として従来のDRAMラインを必要としている時期に、業界の高帯域幅メモリプログラムへの注力を強化しました。[2] より多くの最先端容量がその方向にシフトするにつれ、テレコムバイヤーはネットワーキングおよびテレコム機器向けDRAM市場全体で従来のDDR4およびDDR5ファミリーの入手可能性が逼迫することに直面しています。その結果、計画サイクルが長くなり、早期に供給を確保するプレッシャーが高まり、広範な製品ロードマップと強力な割り当て管理を持つ大手ベンダーへの依存度が高まっています。この制約は、複数のプラットフォーム世代にわたって安定した調達を必要とする機器メーカーにとって最も重要です。なぜなら、メモリの入手可能性が逼迫するたびに認定済みシステムを簡単に再設計することができないからです。
キャリアグレードメモリの長い認定サイクル
キャリアグレードメモリの長い認定サイクルは、新製品がすでに商業的に入手可能であっても、ネットワーキングおよびテレコム機器向けDRAM市場における収益転換を遅らせています。テレコム機器は多くの場合、長年にわたって使用され続けるため、より広範な設計採用が始まる前に、サプライヤーは信頼性、相互運用性、および環境性能についてより厳格な検証を受けなければなりません。これにより、各メモリ移行は標準的なサーバーリフレッシュよりも遅くなり、確立された承認履歴と長いサポート実績を持つベンダーに明確な優位性をもたらします。2025年12月のSK HynixのIntel認定マイルストーンは、ミッションクリティカルなインフラプログラム全体で広範なDDR5採用が進む前に、テレコムOEMが求める検証ステップの種類を示しました。同じパターンは、ネットワーキングおよびテレコム機器向けDRAM市場において、管理されたBOM、ライフサイクルサポート、および長い製品可用性に注力する専門ベンダーを支持します。需要が存在する場合でも、認定のタイミングにより出荷の立ち上がりが遅れ、新しいメモリ世代が急速にスケールするのを妨げる可能性があり、それによりレガシーと次世代プラットフォームの重複期間が延長されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
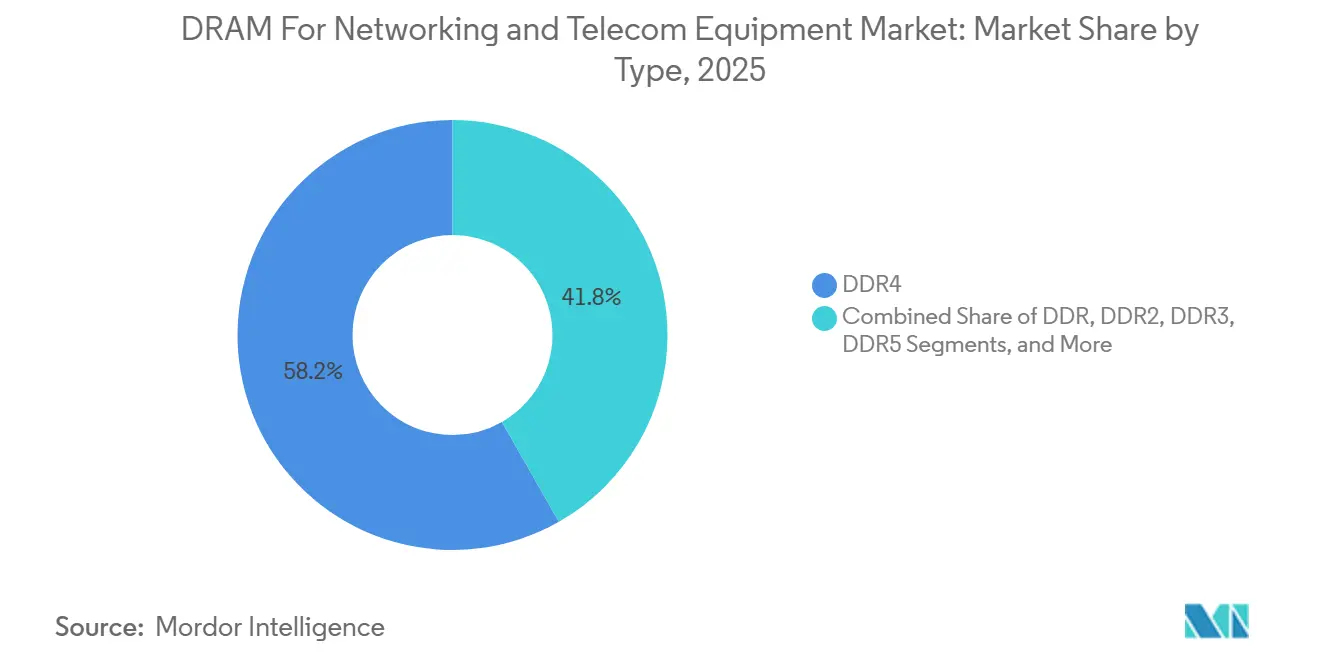
DDR5は上昇中、DDR4は依然としてインストールベースを支えるDDR4は2025年のネットワーキングおよびテレコム機器向けDRAM市場シェアの58.2%を占め、DDR4の可用性とコスト規律に基づいて認定されたルーー、スイッチ、および基地局プラットフォームにわたる導入済みベースの規模を反映しています。そのリードは、エコシステムの成熟度、移行リスクの低さ、そして多くのキャリアプラットフォームが積極的なアーキテクチャ変更よりも継続性を依然として優先しているという事実に結びついていました。SDRAM、DDR、DDR2、DDR3などの旧世代は、保守プログラムおよびライフサイクル延長に限定され、2026年のプラットフォーム計画における新規設計獲得にはほとんど関連性がありませんでした。DDR5は2031年までに11.23%のCAGRで拡大すると予測されており、ベンダーがより広範なソフトウェアワークロード、高速バッファリング、および豊富な制御機能に向けて準備を進める中で、新製品開発の方向性を示しています。その結果、将来の設計モメンタムが上位にシフトする一方で、ネットワーキングおよびテレコム機器向けDRAM市場は依然としてDDR4ボリュームからその価値の多くを得るという構造が生まれています。
Micronは2026年5月に9,200 MT/sの256 GB DDR5 RDIMMをサンプル出荷し、そのリリースは次世代コントロールプーンおよびサーバーベースのテレコムワークロードに向けた明確な参照点を機器設計者に提供しました。SK Hynixの2025年12月の認定マイルストーンもまた、長い認定パスと高密度スケーリングを必要とするテレコム隣接プラットフォーム向けのエンタープライズグレードDDR5レディネスに関する幅広い信頼を支えました。[3] それでも、オペレーターが機器をより長期間フィールドで使用し、プラットフォームシフトが承認される前により広範なテストを実施するため、ここでの移行はハイパースケールサーバーよりも遅くなっています。これにより、DDR4とDDR5の両方に対応できるサプライヤーがネットワーキングおよびテレコム機器向けDRAM市場において最も有利な立場に置かれる長い重複期間が生まれます。また、導入済みハードウェアと調達規律が急速な置き換えよりも秩序ある移行を依然として優先しているため、タイプのリーダーシップは設計活動が示すよりも緩やかに変化することを意味します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
ディスクリートチップがリード、サーバーベースのテレコム設計から登録済みモジュールが台頭DRAM ICは2025年に74.2%のシェアを占め、ネットワーキングおよびテレコム機器向けDRAM市場においてほとんどのハードウェア設計に直接チップ統合が依然として根付いていることを示しています。これらのディスクリートチップは、ボードレイアウト、レイテンシ制御、熱的挙動、および長い検証サイクルが厳密に管理されているルーティングASIC、スイッチングSoC、およびラインカードに適しています。DRAMモジュールはより小さなポジションを保持していましたが、テレコム機能が完全にスタムのキャリアプラットフォームではなく商用サーバーハードウェアに移行するにつれて、より関連性が高まりました。RDIMM/LRDIMMは2031年までCAGR 10.5%で成長する見込みであり、ネットワーキングおよびテレコム機器向けDRAM市場規模のその部分はオープンRAN、NFV、および仮想ルーター展開に結びついています。したがって、製品形態の組み合わせは、従来の機器における固定組み込み設計と、より新しいソフトウェア主導のアーキテクチャにおけるモジュール式サーバーメモリの間の明確な分割を示しています。
InnodiskはCOMPUTEX 2026でDDR5 8000 RDIMM、CUDIMM、CSODIMM、およびMRDIMM 12800を展示し、柔軟な容量オプションを必要とするエッジAIおよびテレコム展開向けのより広範なモジュールロードマップを示しました。2026年2月のCXLアドインカードも、モジュール主導の成長が標準DIMMスロットを超えて、プラットフォームの再設計要求が少ないアップグレードに適したエッジフォーマットに拡大していることを示しました。これにより、専門サプライヤーはウェーハスケールだけでなく、認定、ライフサイクルサポート、および管理された構成で差別化する余地が広がります。サーバーベースのテレコムアーキテクチャが普及するにつれ、製品形態の需要は固定ボード統合からネットワーキングおよびテレコム機器向けDRAM市場内のより柔軟なメモリ配置へとシフトし続けるはずです。この変化は緩やかですが、産業用モジュール設計とキャリア調達規律の両方を理解するベンダーを明確に支持します。
フォームファクター別:
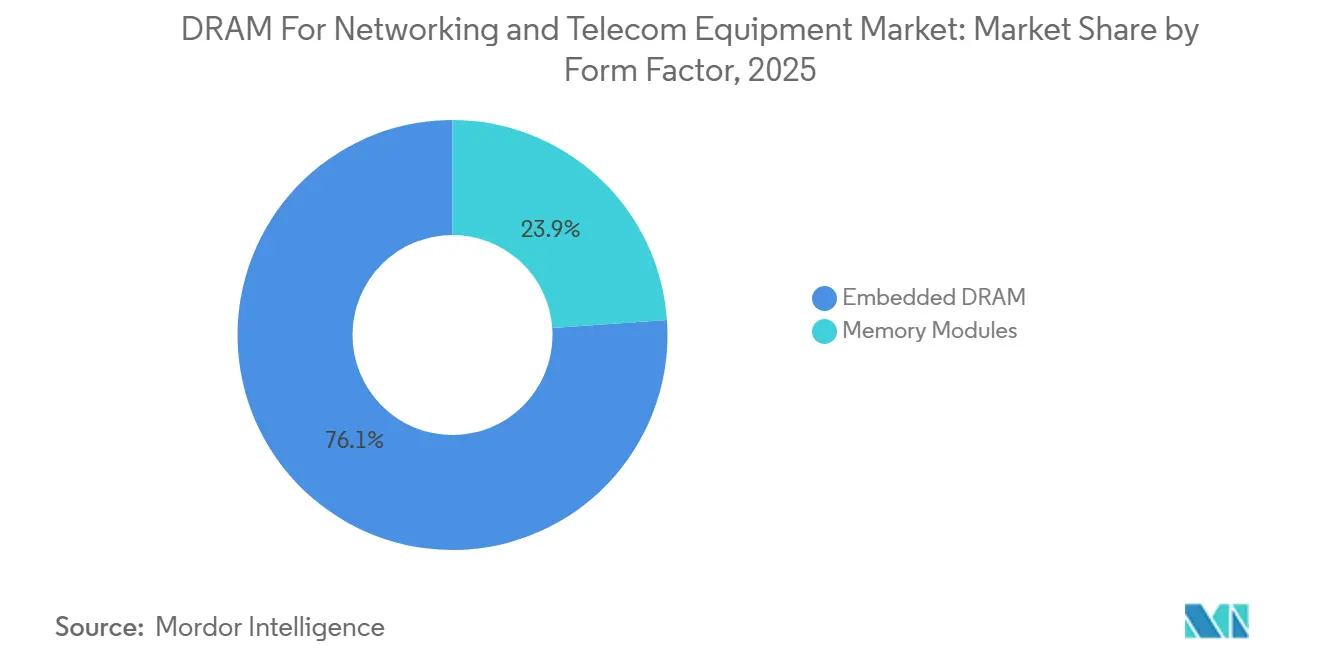
組み込み設計が今日支配、メモリモジュールは分解から恩恵を受けるエンベデッドDRAMが2025年に76.1%のシェアを保持していたため、ネットワーキングおよびテレコム機器向けDRAM市場は依然として従来のネットワークハードウェア内のはんだ付け設計に大きく依存していました。この構造は、フィールド交換可能性や広範なメモリ選択よりもレイテンシ、コンパクトなボード設計、および厳密に制御された信号経路を優先するプラットフォームのニーズに合致していました。メモリモジュールは現在の収益においてより小さなシェアを占めていましたが、2031年までに11.36%のCAGRで最も成長の速いフォームファクターでした。これは、分解型ネットワーキングおよびホワイトボックスシステムがアクセス環境とコア環境の両方で普及するにつれて、ネットワーキングおよびテレコム機器向けDRAM市場がどのように開かれているかを示しています。したがって、フォームファクターの動向は、近期的な置き換えよりも、新しいアーキテクチャの選択が将来の投資をどこに向けているかに関するものです。
オープンRANの展開は、完全に独自仕様のハードウェアの代わりに取り外し可能なDIMMスロットを備えた商用サーバーブレードを使用するため、この変化の主要な部分を占めており、モジュラーメモリのより大きな役割を自然にサポートします。SK Hynixは2026年4月に192 GB SOCAMM2の量産を開始し、AIデータセンターおよびエッジネットワーキングアプリケーションを対象とした低消費電力モジュラーメモリのさらなる例を追加しました。テレコムオペレーターにとって、そのようなモジュール性は、メモリ要件が増加するたびにボードレベルの再設計を強いることなく、アップグレーとサービス性をサポートできます。したがって、ネットワーキングおよびテレコム機器向けDRAM市場におけるフォームファクターの組み合わせは、エッジプラットフォームがフィールドの柔軟性とキャリアグレードの信頼性の両方を求めるにつれて、引き続き拡大するはずです。長期的には、これにより従来のエンベデッド設計と新しいモジュラーテレコムコンピュートプラットフォームを橋渡しできるベンダーのアドレス可能なスペースが広がります。

機能性別:
標準DRAMがボリュームベースを維持、低消費電力DRAMがエッジで存在感を増す標準DRAMは2025年に84.4%のシェアを占め、ネットワーキングおよびテレコム機器向けDRAM市場全体でリードを確固たるものにしました。そのポジションは、スループット、安定したECCバックアップ動作、および予測可能な長サイクル認定動作を依然として優先するコアルーター、高性能スイッチ、および基地局コントローラーのニーズを反映していました。低消費電力DRAMは2031年までCAGR 10.9%で成長する見込みであり、分散型および電力に敏感な展開においてより速い役割を示しています。ネットワーキングおよびテレコム機器向けDRAMのこの部分は、エッジノード、アクセス機器、およびコンパクトなネットワーク隣接コンピュートプラットフォーム全体でより低いエネルギー使用を求めるオペレーターから恩恵を受けています。したがって、機能性の組み合わせは、標準DRAMに対する強い現在の好みを示していますが、熱的およびエネルギー制限がより重要になる低消費電力アーキテクチャへの明確な将来の引力を示しています。
Micronは2026年3月に256 GB LPDRAM SOCAMM2のサンプルを出荷し、より高容量の低消費電力メモリがモバイルスタイルのユースケースに限定されるのではなく、インフラシステム設計に移行していることを示しました。SK Hynixの2026年4月の192 GB SOCAMM2の発売は、密度と効率を同時に必要とするエッジ指向のプラットフォーム向けのモジュール展開とLPDDR5Xを組み合わせることで、同じ方向を強化しました。多くのキャリアプラットフォームが依然として早期採用の利点よりも確立された標準DRAMエコシステムと長い認定履歴を重視しているため、シフトは緩やかです。それでも、ネットワーキングおよびテレコム機器向けDRAM市場が熱的に制約されたエッジインフラとよりソフトウェアリッチなアクセスノードに広がるにつれて、低消費電力機能はより大きな役割を果たすはずです。これにより、標準DRAMが現在リードを維持しながら、低消費電力バリアントが次世代の分散型ネットワークハードウェアでより強固な基盤を構築します。
地域分析
アジア太平洋地域のネットワーキングおよびテレコム機器向けDRAM市場
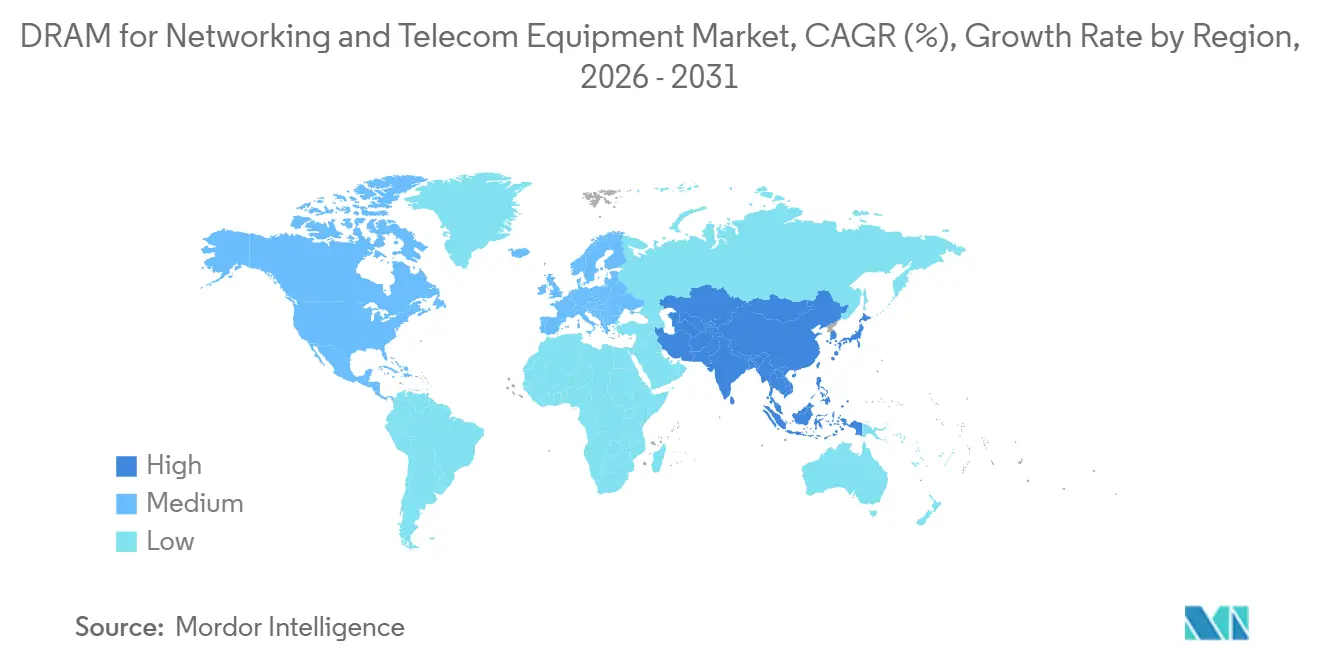
アジア太平洋地域は2025年のネットワーキングおよびテレコム機器向けDRAM市場シェアの48.2%を保持しており、2031年までに最速の11.38%のCAGRを記録することも期待されています。この地域は、強力な製造基盤と大規模なテレコムネットワーク展開を組み合わせており、ネットワーキングおよびテレコム機器向けDRAM市場内で供給と需要が密接に結びついています。Samsung Electronics Co., Ltd.とSK Hynix Inc.が幅広い製品ポートフォリオと積極的な技術ロードマップでキャリアおよびエッジハードウェア向けの地域メモリ供給を引き続き支えているため、韓国は依然として中心的な存在です。[4] 日本もまた需要の深みを加えており、KDDIの2026年における分散型・分解型バックボーンルーターの展開は、先進的なキャリアアップグレードがバックボーンインフラ全体でノードあたりのメモリ要件をどのように増加させているかを示しています。地域の生産力とアクティブなネットワーク近代化のこの組み合わせが、予測期間全体を通じてアジア太平洋地域をネットワーキングおよびテレコム機器向けDRAM市場の中心に置き続けます。
北米のネットワーキングおよびテレコム機器向けDRAM市場
北米はAI対応ネットワーク投資と、より高密度かつ高速なメモリ構成を必要とするソフトウェア駆動型テレコムアーキテクチャへの継続的な関心に支えられ、第2位の地域市場にとどまった。同地域が重要である理由は、メモリ割り当てリスクによってネットワーク展開が遅延することを望まないオペレーターや機器メーカーにとって、供給の強靭性が戦略的課題となっているためでもある。Micron Technologyの2026年のDDR5 RDIMMサンプリングおよびLPDRAM SOCAMM2の発売は、北米がネットワーキングおよびエッジプラットフォーム向けインフラメモリの製品開発において引き続き重要であることを示している。輸出規制に関する議論と供給継続性への懸念も、地域の調達計画をより慎重なものにしており、ネットワーキングおよびテレコム機器向けDRAM市場における長期的なサプライヤー関係の価値を高めている。
欧州およびグローバル市場
欧州およびその他の地域は2025年においても小さポジションにとどまったが、5Gカバレッジと企業ネットワークのアップグレードが継続する中、両地域ともネットワーキングおよびテレコム機器向けDRAM市場において引き続き重要である。欧州の需要はキャリアの近代化と、短サイクルのコモディティ供給ではなく長寿命かつ認定済みのメモリコンポーネントを必要とする大規模なテレコム機器エコシステムによって支えられている。その他の地域では展開がサイクルの初期段階にあるため、需要は即時の大規模な量よりもコスト、供給タイミング、およびプロジェクトの順序付けと密接に結びついている。そのため、これらの地域はネットワーキングおよびテレコム機器向けDRAM市場にとって中期的な機会として位置づけられており、特にモジュール型および低消費電力構成が分散型ネットワーク環境での認定・展開において容易になるにつれてその傾向が強まる。
競合環境
市場集中度
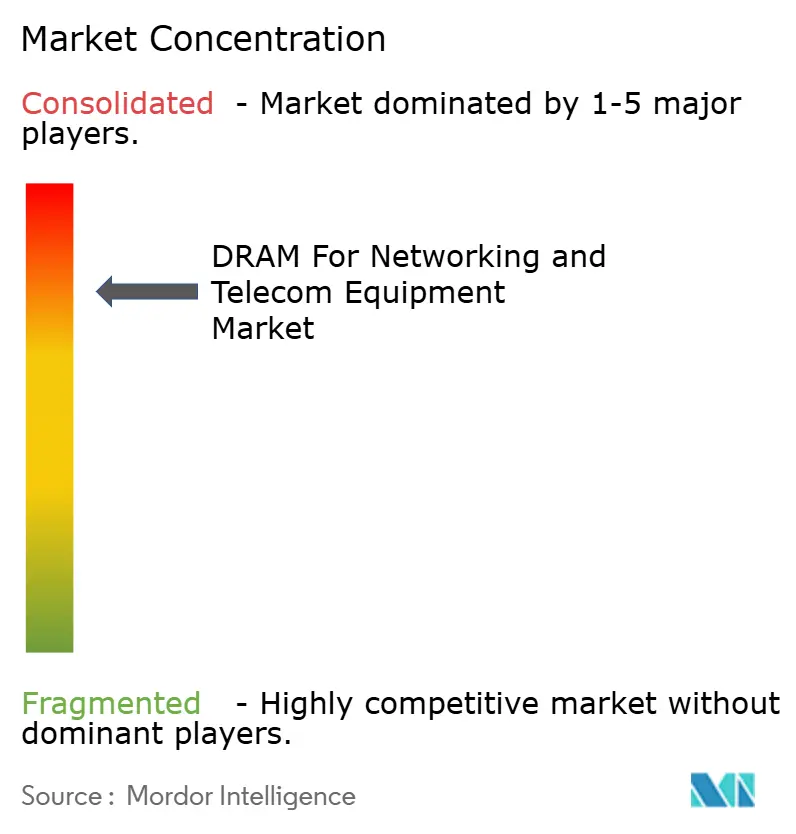
ネットワーキングおよびテレコム機器向けDRAM市場は、Samsung Electronics、SK Hynix、Micron Technologyを中心に集中したままであり、より小規模なベンダーは直接的なスケール競争ではなく、モジュールと認定主導のニッチに注力しました。最大手メーカーは、より広いメモリバリューチェーン全体でDDR4、DDR5、LPDDR、およびHBMプログラム間の移行パスを制御していたため、価格設定、割り当て、および技術タイミングを形成しました。これにより、特に長い認定サイクルと厳格な稼働時間コミットメントを持つOEMにとって、ネットワーキングおよびテレコム機器向けDRAM市場では調達戦略が製品性能とほぼ同様に重要になりました。Innodisk、Kingston Technology、ATP Electronics、Transcend Information、Smart Modular Technologiesなどのモジュール専門業者は、ウェーハスケールだけでなく、認定の幅広さ、ライフサイクルサポート、および供給保証でより多く競争しました。
Samsungの2026年2月の商用HBM4生産への移行は、テレコム顧客がネットワークハードウェア向けの従来のDRAMラインを依然として必要としていた中で、主要サプライヤーがAIメモリプログラムをどのように優先していたかを示しました。SK Hynixは認定を使用してポジションを強化し、2025年12月のIntelによる256 GB DDR5 RDIMMの承認は、テレコムワークロード向けの高密度サーバーモジュールパスを検証するのに役立ちました。Micronは2026年5月の256 GB DDR5 RDIMMサンプリングと2026年3月のネットワーキングのユースケースに近いインフラプラットフォーム向けLPDRAM SOCAMM2の発売で同様の技術主導のアプローチを取りました。これらの動きは、ネットワーキングおよびテレコム機器向けDRAM市場でのリーダーシップが、出力量だけでなく、プラットフォームの準備、認定サポート、およびメモリロードマップの深さによって守られていることを示しています。
最大手メーカー以外では、アーキテクチャの選択が多様化するにつれて、専門ベンダーはフォームファクターのイノベーションを使用してネットワーキングおよびテレコム機器向けDRAM市場での関連性を維持しています。Innodiskの2026年2月のCXLアドインカードと2026年6月のCOMPUTEXでのDDR5 8000 RDIMM、CUDIMM、CSODIMM、およびMRDIMM 12800の展示は、テレコム隣接のエッジシステムにおけるその戦略の明確な例です。SK TelecomとPanmnesiaも2026年3月にCXLファブリックアーキテクチャで早期に動き、テレコム隣接のAIインフラと分解型スケーリングのためのメモリプーリングの将来の機会を示しました。競争圧力は、標準的なDRAM供給を超えて、認定速度、モジュール式アップグレードパス、および低消費電力のエッジ指向設計にまで広がっています。ネットワーキングおよびテレコム機器向けDRAM市場はトップで集中したままであるはずですが、モジュール、CXLベースの拡張、およびキャリアグレードのエッジメモリソリューションにおけるイノベーションスペースは依然として開かれています。
ネットワーキングおよびテレコム機器向けDRAM産業リーダー
-
SK Hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Nanya Technology Corporation
-
Winbond Electronics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ネットワーキングおよびテレコム機器向けDRAM市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK Hynix Inc.
- Micron Technology, Inc.
- Nanya Technology Corporation
- Winbond Electronics Corporation
- Etron Technology, Inc.
- Kingston Technology Company, Inc.
- Transcend Information, Inc.
- Kingston Technology Corporation
- Integrated Silicon Solution Inc.
- Powerchip Technology Corporation
- ATP Electronics, Inc.
- AP Memory Technology Corporation
- GigaDevice Semiconductor Inc.
- Elite Semiconductor Microelectronics Technology Inc.
- ProMOS Technologies Inc.
- Adata Technology Co., Ltd.
- Team Group Inc.
- Apacer Technology Inc.
- Innodisk Corporation
- Smart Modular Technologies, Inc.
最近の産業開発事情 ネットワーキングおよびテレコム機器向けDRAM市場
- 2026年6月:BroadcomはSamsungとの協力のもと、DDR4とDDR5のデュアルサポートを備えた統合Wi-Fi 8 SoCを発売し、BCM677xファミリーは次世代メッシュルーターおよび5G固定無線アクセスプラットフォーム向けにLPDDR4とLPDDR5もサポートしました。
- 2026年6月:KDDIは分散型分解バックボーンルーターの大規模商用展開を開始し、2027年度末までに日本のバックボーンネットワーク全体への完了を目標としています。
- 2026年5月:Micronは、量産中の128 GB DDR5 RDIMMと比較して40%以上の高速化と40%以上の動作電力削減を実現した、AIおよびネットワーキングプラットフォーム向け9,200 MT/sの256 GB DDR5 RDIMMをサンプリングしました。
- 2026年4月:SK Hynixは、電力効率の高い高密度メモリのモジュール性が重要なエッジおよびAIアプリケーション向けに192 GB SOCAMM2 LPDDR5Xモジュールの量産を開始しました。
- 2026年3月:SK TelecomとPanmnesiaは、テレコム隣接のコンピュートインフラにおけるメモリプーリングに直接関連するCXLベースの分解型AIデータセンターアーキテクチャの開発に向けてパートナーシップを締結しました。
ネットワーキングおよびテレコム機器向けグローバルDRAM市場レポートの範囲
ネットワーキングおよびテレコム機器向けDRAM市場レポートは、タイプ(SDRAM、DDR、DDR2、DDR3、DDR4、DDR5)、製品形態(DRAM IC、DRAMモジュール(UDIMM、RDIMM/LRDIMM))、フォームファクター(組み込みDRAM、メモリモジュール)、機能性(標準DRAM、低消費電力DRAM)、地域(北米、欧州、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| SDRAM |
| DDR |
| DDR2 |
| DDR3 |
| DDR4 |
| DDR5 |
| DRAM IC(ディスクリートチップ) | |
| DRAMモジュール | UDIMM |
| RDIMM/LRDIMM |
| 組み込みDRAM |
| メモリモジュール |
| 標準DRAM |
| 低消費電力DRAM |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| アジア太平洋のその他の地域 | |
| その他の地域 |
| タイプ別 | SDRAM | |
| DDR | ||
| DDR2 | ||
| DDR3 | ||
| DDR4 | ||
| DDR5 | ||
| 製品形態別 | DRAM IC(ディスクリートチップ) | |
| DRAMモジュール | UDIMM | |
| RDIMM/LRDIMM | ||
| フォームファクター別 | 組み込みDRAM | |
| メモリモジュール | ||
| 機能性別 | 標準DRAM | |
| 低消費電力DRAM | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| アジア太平洋のその他の地域 | ||
| その他の地域 | ||
レポートで回答される主要な質問
ネットワーキングおよびテレコム機器向けDRAMの2026年の価値はいくらですか?
ネットワーキングおよびテレコム機器向けDRAM市場は2026年に3.47 ビリオン 米ドルと評価されており、2031年までに5.62 ビリオン 米ドルに達すと予測されています。
テレコムインフラにおけるDRAMの需要を牽引しているものは何ですか?
主な需要ドライバーは、5G展開、オープンRANの採用、ルーターおよびスイッチにおける高いメモリニーズ、およびAI対応エッジコンピュートの普及です。
現在のテレコム展開をリードするメモリタイプはどれですか?
DDR4は、インストール済みキャリアハードウェアベースの多くがDDR4を中心に設計・認定されていたため、2025年に58.2%のシェアでリードしました。
フォームファクター別で最も急速に成長しているセグメントはどれですか?
メモリモジュールは最も成長の速いフォームファクターであり、分解型およびサーバーベースのテレコムアーキテクチャに支えられ、2031年までに11.36%のCAGRを記録しています。
アジア太平洋がリード地域である理由は何ですか?
アジア太平洋は、主要なDRAM生産能力と大規模なネットワーク近代化および積極的な5G展開を組み合わせているため、2025年に48.2%のシェアでリードしました。
テレコムメモリバイヤーにとっての主な供給側リスクは何ですか?
主なリスクは、製造の注目がHBMおよびAIサーバーにシフトしていることであり、これによりテレコム機器で使用される従来のDDR4およびDDR5の入手可能性が逼迫します。