
Taille et part du marché de la logistique contractuelle au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.5 Milliards de dollars |
| Taille du Marché (2027) | 3.87 Milliards de dollars |
| Taille du Marché (2032) | 6.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.06 % |
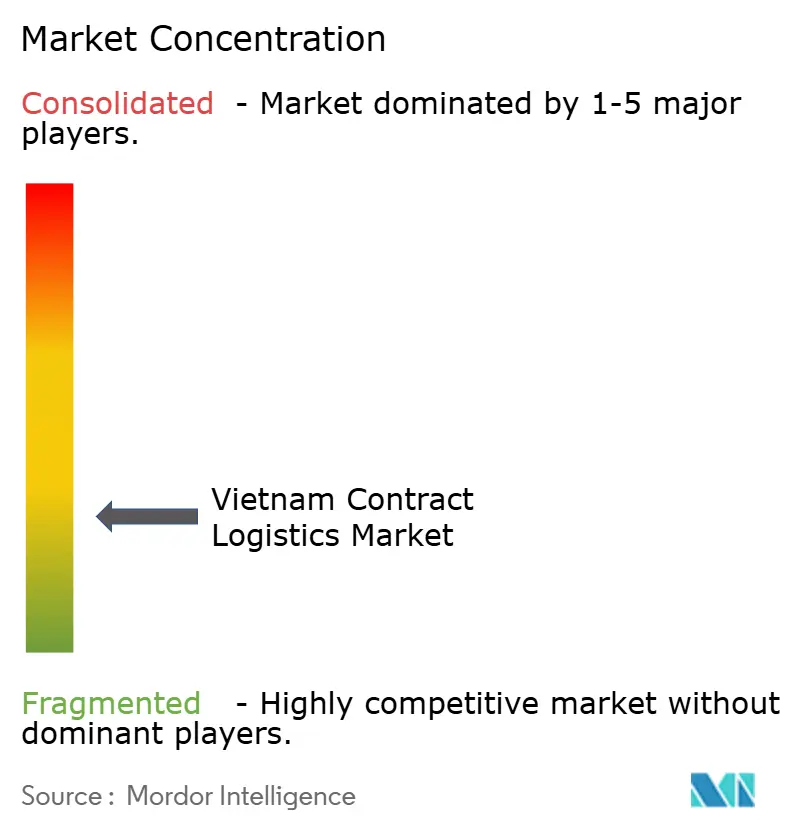
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique contractuelle au Vietnam par Mordor Intelligence
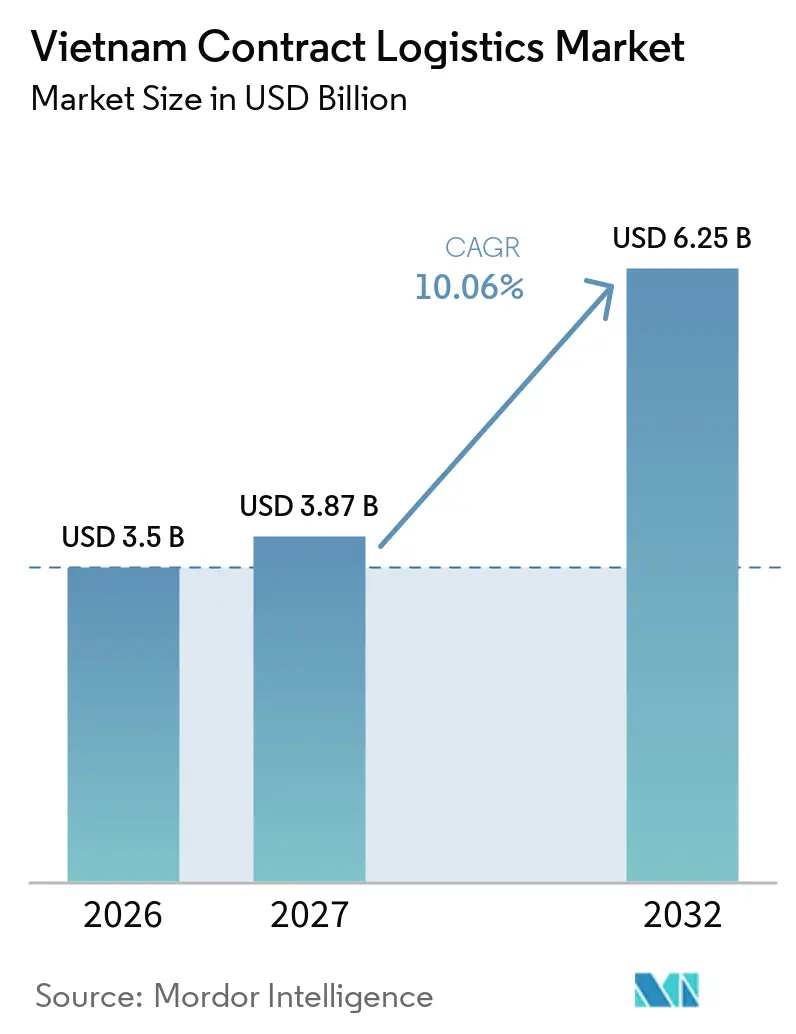
La taille du marché de la logistique contractuelle au Vietnam est évaluée à 3,50 milliards USD en 2026 et devrait croître de 3,87 milliards USD en 2027 pour atteindre 6,25 milliards USD d'ici 2032, à un CAGR de 10,06 % durant la période de prévision 2027-2032.
La demande est soutenue par la fabrication orientée vers l'exportation, la distribution au détail, l'exécution des commandes du commerce électronique, ainsi que par le recours croissant à l'entreposage externalisé et à la gestion des stocks. La stratégie nationale logistique du Vietnam, approuvée par la Décision n° 2229/QD-TTg en octobre 2025, vise un taux de pénétration de l'externalisation logistique de 70 à 80 % et promeut la numérisation, des opérations plus écologiques et le développement de centres logistiques modernes. Ces objectifs fournissent une base politique pour une adoption plus large des services logistiques externalisés. Le marché évolue au-delà du transport autonome vers des services intégrés combinant entreposage, contrôle des stocks, exécution des commandes, emballage, étiquetage, assemblage et distribution. Les fabricants peuvent externaliser ces fonctions pour réduire le besoin d'infrastructures dédiées et coordonner la logistique entre fournisseurs, sites de production et clients. Les détaillants et les entreprises de commerce électronique ont besoin d'une capacité d'exécution flexible, tandis que les clients industriels ont souvent besoin de processus opérationnels plus personnalisés et d'accords de service à plus long terme. Les prestataires disposant de systèmes d'entreposage fiables, de personnel qualifié et de réseaux multi-sites sont bien positionnés pour servir les clients qui exigent des niveaux de service constants dans différentes régions.
Points clés du rapport
- Par type de service, le transport représente 47,12 % de la part du marché de la logistique contractuelle au Vietnam en 2026, tandis que les services à valeur ajoutée devraient enregistrer un CAGR de 11,23 % jusqu'en 2032.
- Par durée de contrat, les contrats de plus de 3 ans représentent 61,89 % de la taille du marché de la logistique contractuelle au Vietnam en 2026, tandis que les contrats de 1 à 3 ans devraient enregistrer un CAGR de 10,91 % jusqu'en 2032.
- Par secteur d'utilisateur final, le commerce de détail et le commerce électronique représentent 29,34 % de la part du marché de la logistique contractuelle au Vietnam en 2026, tandis que la fabrication et l'automobile devraient enregistrer un CAGR de 11,62 % jusqu'en 2032.
- Par modèle opérationnel, la logistique contractuelle partagée / multi-clients représente 59,38 % de la taille du marché de la logistique contractuelle au Vietnam en 2026 et devrait enregistrer un CAGR de 12,36 % jusqu'en 2032.
- Par région, le sud du Vietnam représente 47,81 % de la part du marché de la logistique contractuelle au Vietnam en 2026, tandis que le centre du Vietnam devrait enregistrer un CAGR de 11,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique contractuelle au Vietnam
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délocalisation industrielle stimulant la demande d'externalisation | +3.2% | Mondial, concentré dans le nord du Vietnam | Moyen terme (2 à 4 ans) |
| Le commerce électronique élargissant les besoins en exécution des commandes | +2.5% | National, avec des gains précoces à Hô-Chi-Minh-Ville et Hanoï | Court terme (≤ 2 ans) |
| Les accords commerciaux renforçant l'intégration de la chaîne d'approvisionnement | +1.5% | Mondial, incluant les marchés UE, CPTPP et RCEP | Long terme (≥ 4 ans) |
| L'entreposage moderne soutenant l'adoption de la logistique contractuelle | +1.2% | Nord et sud du Vietnam | Moyen terme (2 à 4 ans) |
| Les exigences bas carbone stimulant la demande de services traçables | +0.8% | Mondial, avec pression sur les chaînes d'approvisionnement liées à l'UE | Long terme (≥ 4 ans) |
| Les plateformes logistiques du centre du Vietnam créant de nouvelles opportunités | +0.7% | Centre du Vietnam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La délocalisation industrielle stimule la demande d'externalisation
Le rôle du Vietnam dans les réseaux de fabrication régionaux soutient la demande de logistique entrante externalisée, de stockage de composants, de gestion des stocks et de distribution sortante. Les fabricants opérant sur plusieurs sites de production peuvent faire appel à des prestataires de logistique contractuelle pour coordonner les flux de matières et maintenir des processus cohérents sans investir eux-mêmes dans toute l'infrastructure d'entreposage requise. Les fournisseurs au service de grands fabricants peuvent également bénéficier d'installations partagées et d'une manutention externalisée lorsque leurs volumes ne justifient pas des entrepôts dédiés. À mesure que les opérations de production se consolident, les besoins logistiques récurrents peuvent soutenir des accords de service à plus long terme.
Le commerce électronique élargit les besoins en exécution des commandes
Le commerce électronique accroît le besoin de visibilité précise des stocks, de traitement des petites commandes, d'emballage, de gestion des retours et de coordination entre les entrepôts et les réseaux de livraison. La stratégie nationale logistique du Vietnam, approuvée en octobre 2025, identifie la transformation numérique et l'infrastructure logistique moderne comme des priorités de développement. Ces objectifs sont cohérents avec les besoins opérationnels des détaillants et des vendeurs en ligne qui doivent gérer des commandes fréquentes dans les grandes villes et les marchés provinciaux. Les prestataires de logistique contractuelle qui combinent le stockage avec la gestion des commandes et la distribution peuvent soutenir les clients dont les besoins vont au-delà du transport de chargements complets.
Les accords commerciaux renforcent l'intégration de la chaîne d'approvisionnement
La participation du Vietnam à des accords commerciaux, notamment l'Accord de libre-échange UE-Vietnam (EVFTA), le CPTPP et le RCEP, soutient les liens de fabrication et de distribution transfrontaliers. En mars 2026, le ministère de l'Industrie et du Commerce du Vietnam a publié la Circulaire n° 14/2026/TT-BCT sur les règles d'origine dans le cadre de l'EVFTA, entrée en vigueur en mai 2026Circulaire n° 14/2026/TT-BCT sur les règles d'origine dans le cadre de l'EVFTA, mars 2026, moit.gov.vn.">[1]. La documentation d'origine et les procédures douanières peuvent accroître le besoin de registres d'expédition précis, d'un entreposage coordonné et de flux d'informations fiables entre les fabricants et les prestataires logistiques. Ces exigences créent des opportunités pour les entreprises de logistique contractuelle qui intègrent la manutention physique avec les systèmes de documentation et de gestion des stocks.
L'entreposage moderne soutient l'adoption de la logistique contractuelle
Le développement d'entrepôts modernes offre aux prestataires de logistique contractuelle une plus grande capacité à gérer les stocks, l'exécution des commandes et les processus opérationnels spécifiques aux clients. En juillet 2026, DHL Supply Chain a posé la première pierre de son Campus logistique Nord à Hung Yen, une installation conçue avec une infrastructure prête pour l'automatisation, des systèmes photovoltaïques solaires en toiture et des opérations économes en énergieDHL Supply Chain pose la première pierre du Campus logistique Nord DHL pour renforcer la connectivité dans le nord du Vietnam, juillet 2026, dhl.com.">[2]. L'investissement vise à renforcer les connexions entre le corridor manufacturier du nord, Hanoï et le port de Haïphong. De telles installations peuvent soutenir les clients qui ont besoin de processus d'entreposage standardisés, d'une coordination de la distribution et d'une capacité pouvant évoluer avec les volumes de production et de vente.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructure fragmentée réduisant la qualité de service | -1.8% | National, aigu dans les corridors inter-régionaux et les liaisons portuaires | Moyen terme (2 à 4 ans) |
| Pénuries de main-d'œuvre qualifiée augmentant les coûts opérationnels | -1.2% | National, plus aigu à Haïphong et Hô-Chi-Minh-Ville | Court terme (≤ 2 ans) |
| Numérisation inégale limitant l'intégration des prestataires | -0.9% | National, particulièrement le delta du Mékong et les régions centrales | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement de l'entreposage dans le sud augmentant les coûts | -0.8% | Sud du Vietnam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'infrastructure fragmentée réduit la qualité et l'efficacité du service
Les différences de qualité et de connectivité des infrastructures peuvent compliquer la coordination des opérations d'entreposage, portuaires et routières à travers le Vietnam. Les prestataires de logistique contractuelle doivent maintenir les niveaux de service aux clients même lorsque les liaisons de transport sont congestionnées ou moins directes, ce qui peut accroître la variabilité des délais de transit et compliquer la planification des stocks. La stratégie nationale logistique du Vietnam identifie la coordination des infrastructures, la qualité des services et l'efficacité logistique comme des priorités pour le développement du secteur. Les prestataires disposant de plusieurs installations, d'options de routage alternatives et d'opérations de transport et d'entreposage coordonnées peuvent être mieux positionnés pour gérer les perturbations que les opérateurs aux réseaux plus limités.
Les pénuries de main-d'œuvre qualifiée augmentent les coûts opérationnels
L'accès à du personnel logistique expérimenté reste une contrainte à mesure que les opérations d'entreposage deviennent plus intensives en technologie. En juin 2026, l'Association des entreprises de logistique du Vietnam a estimé que le secteur aurait besoin d'environ 2,2 millions de travailleurs d'ici 2030, incluant les employés des prestataires de services logistiques et le personnel soutenant les opérations logistiques dans les entreprises de fabrication et de commerceL'IA remodèle la logistique, élevant le niveau des compétences de la main-d'œuvre, juin 2026, vietnamplus.vn.">[3]. Les opérations de logistique contractuelle nécessitent du personnel capable de gérer les systèmes d'entreposage, les contrôles des stocks, les procédures de qualité et les rapports aux clients. Les prestataires peuvent avoir besoin d'investir dans la formation et le développement de la main-d'œuvre pour maintenir une qualité de service constante à mesure que les comptes se développent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services à valeur ajoutée soutiennent une intégration plus poussée
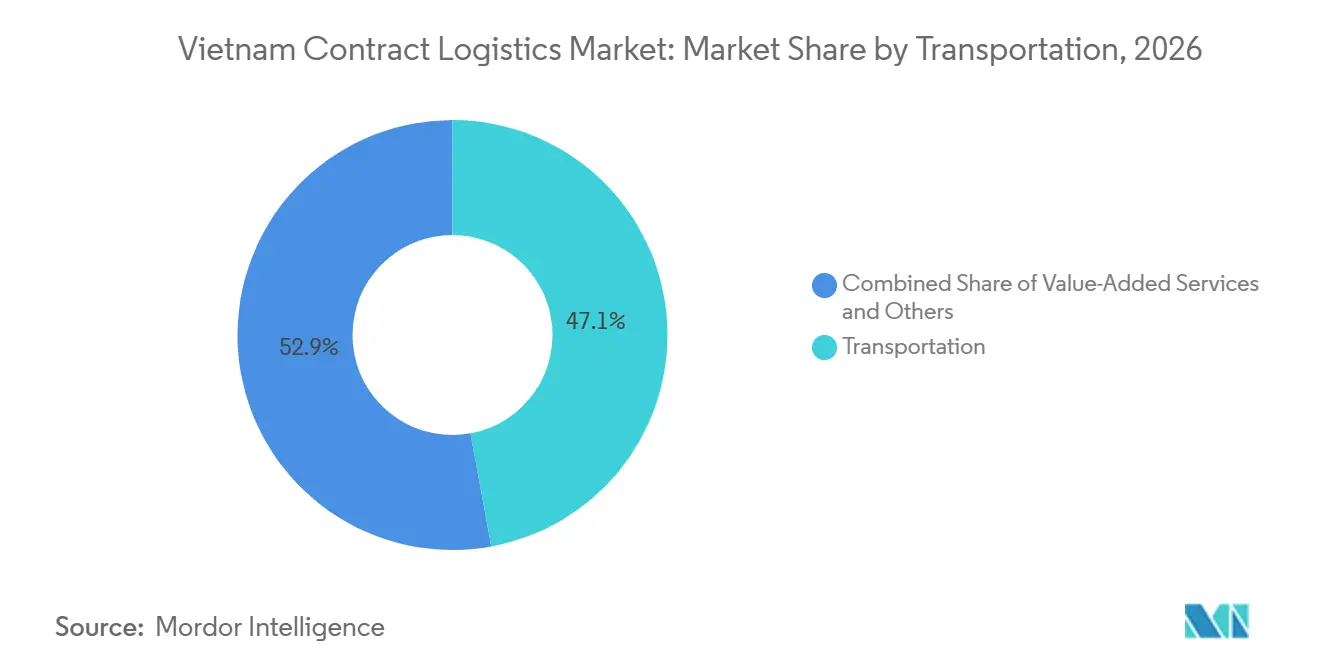
Le transport représente 47,12 % de la part du marché de la logistique contractuelle au Vietnam en 2026. Le transport reste au cœur de la logistique contractuelle car il relie les fournisseurs, les installations de fabrication, les entrepôts, les centres de distribution et les clients. Cependant, les services achetés dans le cadre d'un contrat peuvent également inclure la gestion des stocks, l'emballage, l'étiquetage, l'assemblage, le traitement des commandes et d'autres tâches spécifiques aux clients. Ces fonctions permettent aux entreprises de consolider plusieurs activités logistiques auprès d'un seul prestataire et de réduire le nombre de transferts opérationnels.
Les services à valeur ajoutée devraient enregistrer un CAGR de 11,23 % de 2027 à 2032. La demande est soutenue par les fabricants et les détaillants qui recherchent des services intégrés aux calendriers de production, à la configuration des produits et aux exigences d'exécution des commandes. En avril 2026, le Centre logistique Quang Minh de NX Vietnam a obtenu une licence CFS fret aérien, lui permettant de gérer des activités telles que la consolidation de fret, l'emballage et les procédures de transport sous douaneLe Centre logistique Quang Minh de NX Vietnam devient la première installation de transitaire japonais à Hanoï à obtenir une licence CFS fret aérien, avril 2026, nipponexpress.com.">[4].

Par durée de contrat : les accords plus longs soutiennent la continuité opérationnelle
Les contrats de plus de 3 ans représentent 61,89 % de la taille du marché de la logistique contractuelle au Vietnam en 2026. Les accords plus longs peuvent soutenir des processus d'entreposage spécifiques aux clients, du personnel dédié, l'intégration des systèmes et la planification opérationnelle. Ils peuvent également offrir aux prestataires une meilleure visibilité sur la demande attendue et le temps nécessaire pour récupérer l'investissement dans les équipements ou les adaptations des installations. La durée du contrat dépend du périmètre des services, des exigences du client et du niveau d'infrastructure ou de technologie dédié à un compte.
Le segment de durée de contrat de 1 à 3 ans devrait enregistrer un CAGR de 10,91 % de 2027 à 2032. Les contrats de durée moyenne peuvent convenir aux clients dont les réseaux de distribution, les volumes de ventes ou les arrangements d'approvisionnement évoluent et qui souhaitent des opportunités plus fréquentes de réévaluer les exigences de service. Les prestataires doivent équilibrer la flexibilité contractuelle avec les coûts du personnel, des installations et des systèmes, en particulier lorsque les volumes varient au cours de la durée du contrat. Des indicateurs de performance clairs et des procédures convenues pour la révision des coûts peuvent aider les deux parties à gérer ces risques.
Par secteur d'utilisateur final : la fabrication et l'automobile génèrent des exigences complexes
Le commerce de détail et le commerce électronique représentent 29,34 % de la part du marché de la logistique contractuelle au Vietnam en 2026. Les détaillants et les vendeurs en ligne ont besoin de précision dans les stocks, de réapprovisionnement, de traitement des commandes et de distribution sur différents canaux clients. Les clients de la fabrication et de l'automobile ont des priorités opérationnelles différentes, notamment le contrôle des composants entrants, le séquençage, le soutien à la production, le stockage et la manutention sortante. Les clients de l'alimentation et des boissons et de la santé peuvent également nécessiter des procédures de manutention spécialisées, une traçabilité ou un stockage contrôlé selon les produits concernés.
La fabrication et l'automobile devraient enregistrer un CAGR de 11,62 % de 2027 à 2032. Les exigences du segment peuvent inciter les fabricants à externaliser les fonctions logistiques récurrentes qui doivent être coordonnées avec les calendriers de production et de distribution. En septembre 2025, Kuehne+Nagel et le groupe LEGO ont ouvert un centre de distribution régional à Dong Nai pour soutenir la distribution depuis LEGO Manufacturing Vietnam vers les marchés Asie-Pacifique. Le périmètre de Kuehne+Nagel comprenait le transport, le dédouanement, l'entreposage sous douane, le fret maritime et la livraison finale, illustrant les exigences logistiques intégrées associées à la fabrication et à la distribution régionale.
Par modèle opérationnel : les installations partagées offrent échelle et flexibilité
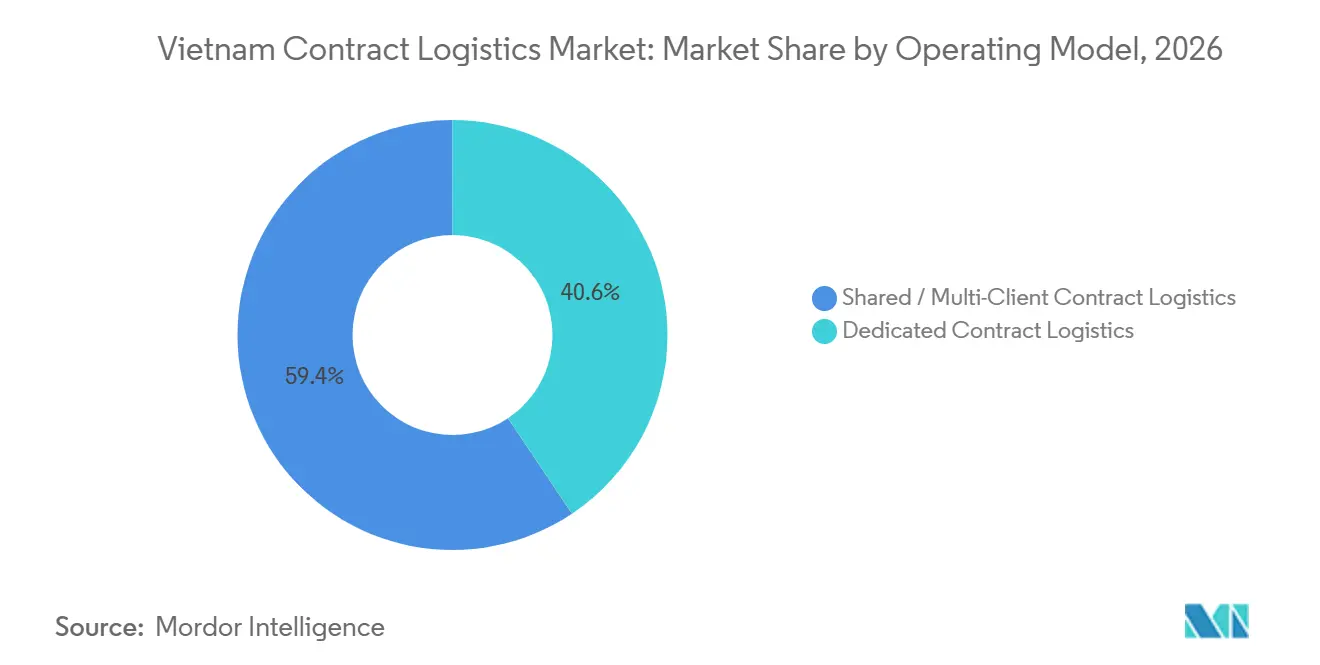
La logistique contractuelle partagée / multi-clients représente 59,38 % du marché de la logistique contractuelle au Vietnam en 2026. Les installations partagées permettent aux prestataires de répartir les coûts de construction, de technologie et de main-d'œuvre entre plusieurs clients. Ce modèle peut convenir aux entreprises qui ont besoin d'opérations d'entreposage professionnelles mais ne nécessitent pas d'infrastructure exclusive. Les opérations dédiées peuvent rester appropriées lorsque les processus spécifiques aux clients, les contrôles des produits, les exigences de sécurité ou les niveaux de service justifient une capacité exclusive.
La logistique contractuelle partagée / multi-clients devrait enregistrer un CAGR de 12,36 % de 2027 à 2032. Le modèle peut soutenir les clients dont les volumes fluctuent ou qui ont besoin de faire évoluer leurs opérations logistiques sans s'engager dans une installation dédiée. En septembre 2025, Kuehne+Nagel et le groupe LEGO ont ouvert un centre de distribution régional à Dong Nai avec stockage sous douane et services à valeur ajoutée, conçu pour soutenir la distribution régionale. L'installation est un exemple spécifique à un client d'entreposage et de distribution intégrés.
Analyse géographique
Le sud du Vietnam représente 47,81 % du marché de la logistique contractuelle au Vietnam en 2026. La région bénéficie de l'activité industrielle et commerciale autour de Hô-Chi-Minh-Ville et de Dong Nai, ainsi que de l'accès aux principaux ports du sud. Ces facteurs soutiennent la demande d'entreposage, de gestion des stocks, de distribution régionale et de services logistiques pour les fabricants orientés vers l'exportation. En mai 2026, LOTTE Global Logistics a officiellement ouvert son Centre de chaîne du froid de Dong Nai, ajoutant une capacité logistique à température contrôlée dans le sud.
Le nord du Vietnam est une base logistique importante pour les fabricants desservant les marchés nationaux et internationaux. Ses connexions avec Hanoï, le port de Haïphong et les zones industrielles environnantes soutiennent les composants entrants, la distribution des produits finis et les opérations de la chaîne d'approvisionnement régionale. En juillet 2026, DHL Supply Chain a posé la première pierre du Campus logistique Nord à Hung Yen. L'investissement annoncé était de 1,9 trillion VND (76 millions USD). Le projet comprend une infrastructure prête pour l'automatisation et des systèmes solaires en toiture, dans le but de renforcer les chaînes d'approvisionnement de distribution et de fabrication dans le nord du Vietnam.
Le centre du Vietnam devrait être le segment régional à la croissance la plus rapide, avec un CAGR de 11,98 % de 2027 à 2032. Le potentiel de développement de la région est lié à l'infrastructure portuaire, à l'activité industrielle et aux connexions entre les marchés nationaux et les corridors commerciaux régionaux. En avril 2026, Da Nang a lancé le projet de terminal à conteneurs de Lien Chieu, dont la capacité globale prévue est d'environ 5,7 millions d'EVP par an. Le développement du réseau portuaire et de transport plus large pourrait créer des opportunités pour l'entreposage contractuel, la distribution et les services logistiques intégrés.
Paysage concurrentiel
Le marché de la logistique contractuelle au Vietnam est fragmenté et comprend des groupes logistiques internationaux, des prestataires nationaux et des opérateurs spécialisés au service de clients ayant des exigences de service et géographiques différentes. La concurrence porte sur la capacité d'entreposage, la couverture de distribution, la visibilité des stocks, les processus opérationnels spécifiques aux clients et la capacité à coordonner plusieurs fonctions logistiques dans le cadre d'un seul accord. Les prestataires peuvent se différencier par l'entreposage et le transport intégrés, la logistique sous douane, les services à valeur ajoutée, la technologie ou l'expertise sectorielle.
En septembre 2025, Kuehne+Nagel et le groupe LEGO ont ouvert un centre de distribution régional à Dong Nai. Kuehne+Nagel fournit des services logistiques de bout en bout pour l'opération, notamment le transport, le dédouanement, l'entreposage sous douane, le fret maritime et la livraison au centre de distribution régional. En juillet 2026, DHL Supply Chain a commencé la construction de son Campus logistique Nord à Hung Yen, ajoutant une capacité d'entreposage planifiée dans le corridor manufacturier du nord.
Les prestataires nationaux et les coentreprises contribuent également au paysage concurrentiel. En septembre 2025, ITL Corporation et Seino Holdings du Japon ont lancé Seino-ITL Logistics pour développer les services de transport de lots groupés au Vietnam. En avril 2026, CJ Logistics a acquis une participation de 100 % dans CJ Gemadept Logistics, faisant suite à la relation stratégique antérieure entre les entreprises. Ces développements reflètent les efforts visant à élargir la couverture des services, à consolider les capacités logistiques et à servir un plus large éventail de clients. La concurrence devrait rester différenciée par l'échelle des contrats, les exigences sectorielles, la portée géographique et la capacité à fournir un service fiable dans les opérations d'entreposage et de transport.
Leaders du secteur de la logistique contractuelle au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
DHL Group
-
DSV
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : DHL Supply Chain a posé la première pierre du Campus logistique Nord DHL à la province de Hung Yen, une installation de classe A couvrant 82 500 m² avec un investissement total de 1,9 trillion VND (76 millions USD). La phase 1 vise une livraison au premier semestre 2027, et la phase 2 au second semestre 2028. Le campus intègre une énergie solaire en toiture et une infrastructure pour les équipements de manutention électriques.
- Juillet 2026 : Vietnam Post Logistics et DSV Contract Logistics ont renouvelé un accord de coopération stratégique de 3 ans pour des solutions de chaîne d'approvisionnement B2B, prolongeant un partenariat qui a maintenu des taux de respect des KPI supérieurs à 99,8 % depuis 2021 et élargissant le périmètre aux clients des secteurs technologique et manufacturier.
- Avril 2026 : CJ Logistics a acquis la participation restante de 49,1 % dans CJ Gemadept Logistics Holding, atteignant une propriété à 100 % via un échange de participations avec Gemadept. CJ prévoit d'investir dans de nouveaux actifs de centres de distribution et de déployer une technologie d'automatisation d'entrepôt issue de son Institut de recherche en logistique TES en Corée.
- Avril 2026 : APM Terminals et le groupe Hateco ont formalisé un accord de 1,7 milliard USD avec la ville de Da Nang pour développer le terminal à conteneurs de Lien Chieu. Le projet est conçu pour 5,7 millions d'EVP par an, et les postes à quai de la phase 1 sont prévus pour être opérationnels début 2029.
Périmètre du rapport sur le marché de la logistique contractuelle au Vietnam
| Transport | Route |
| Rail | |
| Air | |
| Maritime | |
| Entreposage et distribution | |
| Services à valeur ajoutée (assemblage, étiquetage, assemblage en kits) |
| 1 à 3 ans |
| Plus de 3 ans |
| Fabrication et automobile |
| Alimentation et boissons |
| Commerce de détail et commerce électronique |
| Santé et produits pharmaceutiques |
| Produits chimiques |
| Autres secteurs |
| Logistique contractuelle dédiée |
| Logistique contractuelle partagée / multi-clients |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par type de service | Transport | Route |
| Rail | ||
| Air | ||
| Maritime | ||
| Entreposage et distribution | ||
| Services à valeur ajoutée (assemblage, étiquetage, assemblage en kits) | ||
| Par durée de contrat | 1 à 3 ans | |
| Plus de 3 ans | ||
| Par secteur d'utilisateur final | Fabrication et automobile | |
| Alimentation et boissons | ||
| Commerce de détail et commerce électronique | ||
| Santé et produits pharmaceutiques | ||
| Produits chimiques | ||
| Autres secteurs | ||
| Par modèle opérationnel | Logistique contractuelle dédiée | |
| Logistique contractuelle partagée / multi-clients | ||
| Par région | Nord du Vietnam | |
| Centre du Vietnam | ||
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de la logistique contractuelle au Vietnam en 2027 ?
Le marché de la logistique contractuelle au Vietnam est estimé à 3,87 milliards USD en 2027 et devrait atteindre 6,25 milliards USD d'ici 2032.
Quel taux de croissance est attendu jusqu'en 2032 ?
Le marché devrait enregistrer un CAGR de 10,06 % de 2027 à 2032.
Quel type de service détient la plus grande part de marché ?
Le transport représente 47,12 % du marché en 2026. Les services à valeur ajoutée devraient enregistrer un CAGR de 11,23 % de 2027 à 2032.
Pourquoi les fabricants externalisent-ils la logistique au Vietnam ?
L'externalisation permet aux fabricants de coordonner les matières entrantes, l'entreposage, le contrôle des stocks et la distribution sortante sans exploiter eux-mêmes toutes les fonctions logistiques.
Quelle région devrait connaître la croissance la plus rapide ?
Le centre du Vietnam devrait enregistrer un CAGR de 11,98 % de 2027 à 2032, soutenu par la demande potentielle associée au développement des infrastructures portuaires et de transport.
Quel modèle opérationnel est le plus largement utilisé ?
La logistique contractuelle partagée / multi-clients représente 59,38 % du marché en 2026 et devrait enregistrer un CAGR de 12,36 % de 2027 à 2032.