
Taille et parts de marché des stratifiés décoratifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
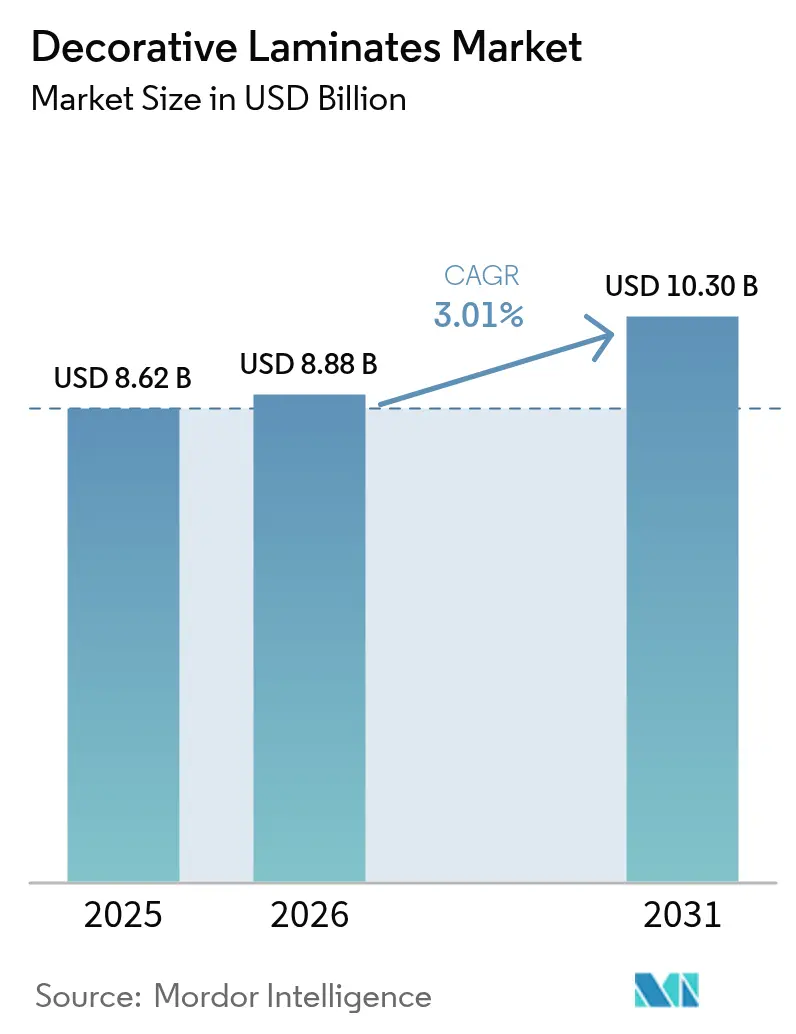
| Taille du Marché (2026) | 8.88 Milliards de dollars |
| Taille du Marché (2031) | 10.30 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.01 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stratifiés décoratifs par Mordor Intelligence
La taille du marché des stratifiés décoratifs était évaluée à 8,62 milliards USD en 2025 et devrait croître de 8,88 milliards USD en 2026 pour atteindre 10,30 milliards USD d'ici 2031, à un CAGR de 3,01 % durant la période de prévision (2026-2031). Un plafond d'émissions de formaldéhyde de plus en plus strict en Europe, une activité de construction neuve volatile en Asie-Pacifique et la pression de substitution exercée par le carrelage vinyle de luxe (LVT) et la pierre reconstituée reconfigurent les stratégies d'approvisionnement et l'allocation des capitaux. Les lignes d'impression numérique et de gaufrage en repérage se développent car elles réduisent les coûts de clichés et soutiennent des programmes de décors sur mesure que les équipements de rotogravure traditionnels ne peuvent pas livrer économiquement. Les papiers de surface déplacent également les âmes kraft, les designers exigeant des textures ultra-réalistes qui captent des prix premium malgré une teneur en résine plus élevée. Enfin, les droits antidumping européens sur le papier décor chinois ont accéléré l'intégration verticale, contraignant les transformateurs à internaliser l'imprégnation pour protéger leurs marges.
Principaux enseignements du rapport
- Par matière première, la résine plastique détenait 40,96 % des parts de marché des stratifiés décoratifs en 2025. Les papiers de surface progressent au CAGR le plus rapide, soit 3,43 %, jusqu'en 2031.
- Par application, le mobilier maintenait une part de revenus de 53,14 % de la taille du marché des stratifiés décoratifs en 2025. Les panneaux muraux devraient se développer à un CAGR de 3,21 % jusqu'en 2031.
- Par secteur d'utilisation finale, le segment résidentiel représentait 61,69 % de la taille du marché des stratifiés décoratifs en 2025. Le non-résidentiel a enregistré le CAGR prévisionnel le plus élevé, à 3,64 %, jusqu'en 2031.
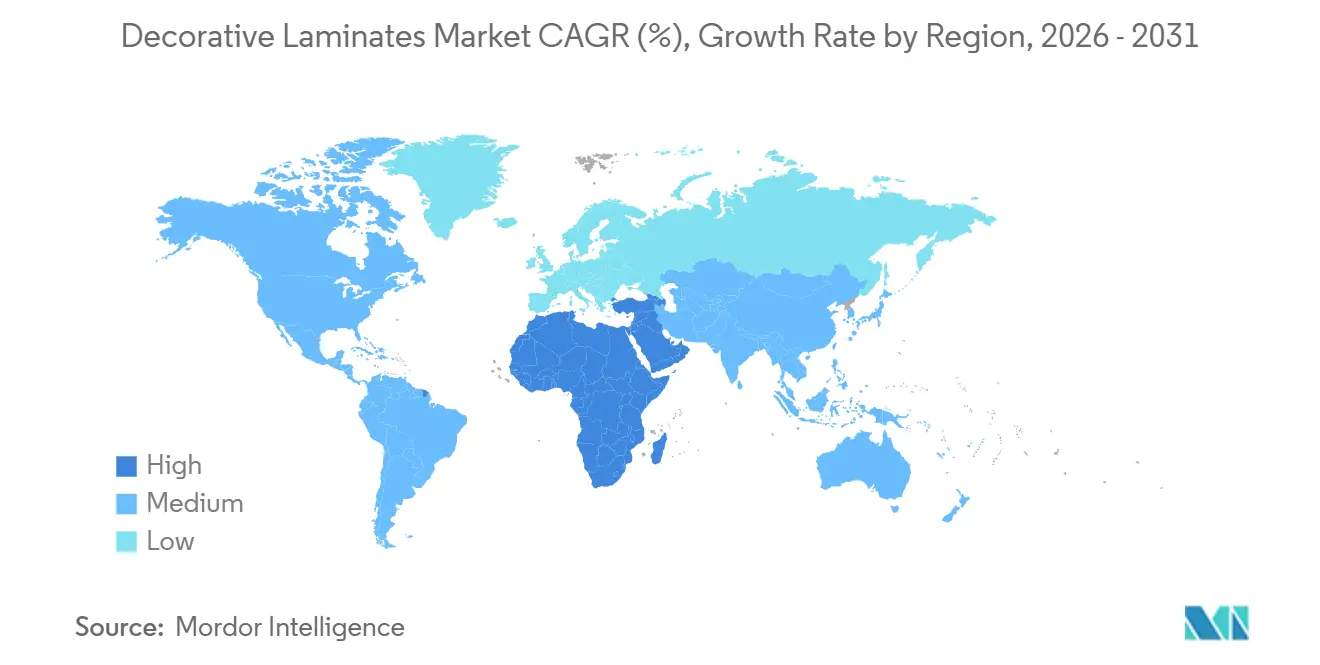
- Par géographie, l'Asie-Pacifique détenait la part de marché la plus élevée, à 38,24 %, en 2025. Cependant, la part du Moyen-Orient et de l'Afrique devrait croître le plus rapidement avec un CAGR de 3,49 % sur la période de prévision (2026-2031).
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des stratifiés décoratifs
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la construction résidentielle en Asie-Pacifique | +0.9% | Inde en tête, compensation partielle par la contraction en Chine ; répercussions en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Esthétique économique stimulant la demande de rénovation | +0.7% | Mondial, avec une concentration au Japon, en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Avancées en impression numérique et en technologie de gaufrage en repérage | +0.5% | Adoption précoce en Amérique du Nord et dans l'UE ; montée en puissance de la fabrication en Asie-Pacifique | Long terme (≥ 4 ans) |
| Logements préfabriqués individuels avec panneaux intégrant des stratifiés | +0.4% | Amérique du Nord en premier plan ; émergent en Australie et en Scandinavie | Moyen terme (2-4 ans) |
| Adoption des feuilles découpées en e-commerce DIY dans les villes de rang II/III | +0.3% | Inde et Asie du Sud-Est en tête ; pénétration limitée dans les villes de rang III en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la construction résidentielle en Asie-Pacifique
Le marché résidentiel indien est en pleine croissance. Au premier semestre 2025, les ventes de logements dans le segment premium ont fortement augmenté, entraînant une demande accrue de stratifiés pour les cuisines, les armoires et les revêtements muraux. À l'inverse, la Chine a connu un ralentissement : les investissements immobiliers ont chuté et les livraisons de logements achevés ont diminué, réduisant la demande de stratifiés dans la région[1]Bureau national des statistiques de Chine, "Développement immobilier et ventes janvier–octobre 2024," stats.gov.cn. En conséquence, les producteurs réallouent leurs stocks, en se concentrant sur les villes de rang I et les villes de rang II émergentes en Inde, tout en réduisant leur présence dans les pôles côtiers saturés de Chine. Avec un niveau record de location de bureaux en Inde et un pipeline de commerces s'étendant jusqu'en 2028, les opportunités dans les aménagements commerciaux se multiplient. Par ailleurs, si les programmes de stimulation du logement en Asie du Sud-Est projettent une image positive du marché, la fragmentation des chaînes d'approvisionnement modère les volumes immédiats.
Une esthétique économique stimulant la demande de rénovation
Au cours de l'exercice 2024, les dépenses de rénovation au Japon ont mis en évidence une tendance selon laquelle les propriétaires et les promoteurs privilégient la réhabilitation des actifs existants plutôt que les nouvelles constructions, notamment en raison du vieillissement démographique du pays. Parmi les surfaces à aspect bois, les stratifiés décoratifs se distinguent par leur rapport qualité-prix, ce qui en fait un choix privilégié dans les projets de rénovation à budget limité. Si les plateformes d'e-commerce DIY en Inde et en Asie du Sud-Est ont commencé à livrer des panneaux découpés sur mesure à travers le pays, leur potentiel de croissance est freiné par le manque de formation des installateurs, entraînant moins de commandes récurrentes. Le parc immobilier vieillissant de l'Amérique du Nord continue de stimuler les activités de rénovation. Cependant, avec la hausse prévue des taux hypothécaires en 2025, les consommateurs se tournent vers des grades de stratifiés intermédiaires plutôt que premium. L'Europe occidentale affiche une tendance similaire à l'économie, mais la pression exercée par les réglementations des propriétaires en matière de rénovation énergétique atténue quelque peu ce déclassement.
Avancées en impression numérique et en technologie de gaufrage en repérage
Les lignes d'impression numérique à jet d'encre reproduisent désormais des motifs en pierre et en textile avec une fidélité qui était autrefois la marque des placages de luxe. Parallèlement, les presses de gaufrage en repérage alignent texture et impression de manière parfaitement synchronisée. La ligne Lux 21 d'Unilin intègre ces deux fonctions en ligne. Cette innovation réduit la taille minimale de commande économique et atténue les risques de stocks. La plateforme RotaJET de Koenig & Bauer a révolutionné les temps de préparation, les réduisant de plusieurs heures à quelques minutes seulement. Cette efficacité est primordiale pour les designs sur mesure portés par les architectes. En raison du droit antidumping de l'UE sur le papier décor chinois, les coûts des matières premières ont augmenté. En réponse, les transformateurs internalisent désormais les processus d'imprégnation pour préserver leurs marges. Les stratifiés étant déjà composés de matériaux biosourcés et de fibres recyclées post-consommation, les flux de travail numériques jouent un rôle central pour répondre aux exigences croissantes de divulgation du carbone incorporé.
Logements préfabriqués individuels avec panneaux intégrant des stratifiés
Les constructeurs de maisons préfabriquées en Amérique du Nord spécifient désormais des armoires et des panneaux muraux revêtus de stratifiés dès l'étape de fabrication en usine, réduisant ainsi la main-d'œuvre sur site et les déchets. Les commandes se présentent sous forme de contrats en volume, lissant la demande pour les fournisseurs mais bloquant les choix de design plusieurs semaines à l'avance. Les systèmes adhésifs doivent résister aux vibrations et aux variations d'humidité lors du transport des modules, ce qui stimule la recherche et le développement de formulations à faible teneur en COV. L'Australie et la Scandinavie expérimentent des modèles similaires, tandis que l'Asie-Pacifique s'en tient aux travaux sur site sur mesure, ce qui limite l'adoption des panneaux préfabriqués. L'exposition aux garanties pour les dommages de transport oblige les producteurs à étendre leurs services après-vente, mais la contrepartie est une meilleure prévisibilité des séries de production.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par la pierre reconstituée, le LVT et les thermofolies | -0.6% | Mondial, avec une pression aiguë dans le segment résidentiel intermédiaire en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Coûts de conformité aux émissions de formaldéhyde E1/E0 de l'Union européenne | -0.4% | UE en premier plan ; effet d'entraînement sur les exportateurs vers l'UE depuis l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Coûts de traçabilité de la chaîne d'approvisionnement pour les substrats bois | -0.3% | UE en premier plan en raison du RDUE ; Amérique du Nord en second plan via la pression des certifications FSC/PEFC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substitution par la pierre reconstituée, le LVT et les thermofolies
Le carrelage vinyle de luxe domine désormais les zones de sol exposées à l'humidité car il résiste à l'eau et s'installe rapidement grâce aux systèmes à clipser. Les plans de travail en pierre reconstituée s'imposent dans les rénovations haut de gamme de cuisines et de salles de bains, où les acheteurs perçoivent les stratifiés comme un compromis à la revente. Les portes en thermofolie créent des bords sans joint que les acheteurs européens perçoivent comme étant de meilleure qualité que les façades en stratifié avec chant rapporté. Pour regagner des parts de marché, les producteurs de stratifiés misent sur des impressions haute résolution et un gaufrage profond qui réduisent l'écart esthétique, mais la parité de prix reste difficile à atteindre dans les segments à fort volume. Les marchés en développement optent encore pour les stratifiés pour des raisons de coût, atténuant la pression de substitution mondiale sans pour autant l'inverser.
Coûts de conformité aux émissions de formaldéhyde de l'Union européenne
À compter du 6 août 2026, le règlement 2023/1464 limitera les émissions des panneaux de bois composites à 0,062 mg/m³. Cela impose une reformulation des résines et une surveillance continue[2]Commission européenne, "Règlement 2023/1464 Limites de formaldéhyde," ec.europa.eu. En anticipation de cette réglementation, une grande usine a investi dans des systèmes de captage et des adhésifs biosourcés. Pendant ce temps, les petits transformateurs sont confrontés au choix de se consolider ou de quitter le marché de l'UE. Ils font face à des frais fixes liés à l'accréditation, aux tests et à la traçabilité des lots. Pour engager les acheteurs de l'UE, les exportateurs doivent obtenir des certifications conformément aux normes EN 16516 et EN 717-1. Cette exigence élève les barrières à l'entrée, au bénéfice des acteurs établis disposant d'opérations dans plusieurs pays. De plus, la réglementation stimule la demande de papiers de surface et de résines certifiés E0, faisant monter les prix des intrants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première : l'adoption des papiers de surface progresse tandis que la volatilité des résines persiste
La résine plastique représentait 40,96 % du marché des stratifiés décoratifs en 2025, reflétant son rôle central dans le collage mélaminé et phénolique. Pourtant, les papiers de surface sont en passe d'afficher un CAGR de 3,43 % jusqu'en 2031, le plus rapide dans la composition des matières premières. Cette tendance est portée par la demande des architectes pour des impressions haute définition et un gaufrage synchronisé, des caractéristiques que les papiers de surface offrent sans augmenter l'épaisseur. En Asie-Pacifique, où les contrats à long terme sont peu courants, la tarification de la résine plastique — liée aux matières premières fossiles — nécessite des répercussions de coûts soigneusement gérées.
La croissance des papiers de surface est également alimentée par l'imposition par l'UE d'un droit antidumping sur le papier décor chinois. Cette mesure a incité les transformateurs européens à adopter des méthodes d'imprégnation en interne, garantissant un approvisionnement régulier. Parallèlement, les fournisseurs d'adhésifs introduisent des systèmes biosourcés sans formaldéhyde. Ces systèmes, bien que plus coûteux, aident les producteurs à respecter le plafond réglementaire strict. Les substrats bois restent essentiels, mais le règlement de l'UE sur la déforestation a alourdi les coûts d'audit. Cependant, les scieries disposant de licences FSC ou PEFC sont désormais en mesure de capitaliser sur un avantage tarifaire. Avec une augmentation des volumes certifiés, le segment du marché des stratifiés décoratifs lié aux teneurs en bois recyclé devrait dépasser la croissance des volumes en fibres vierges.
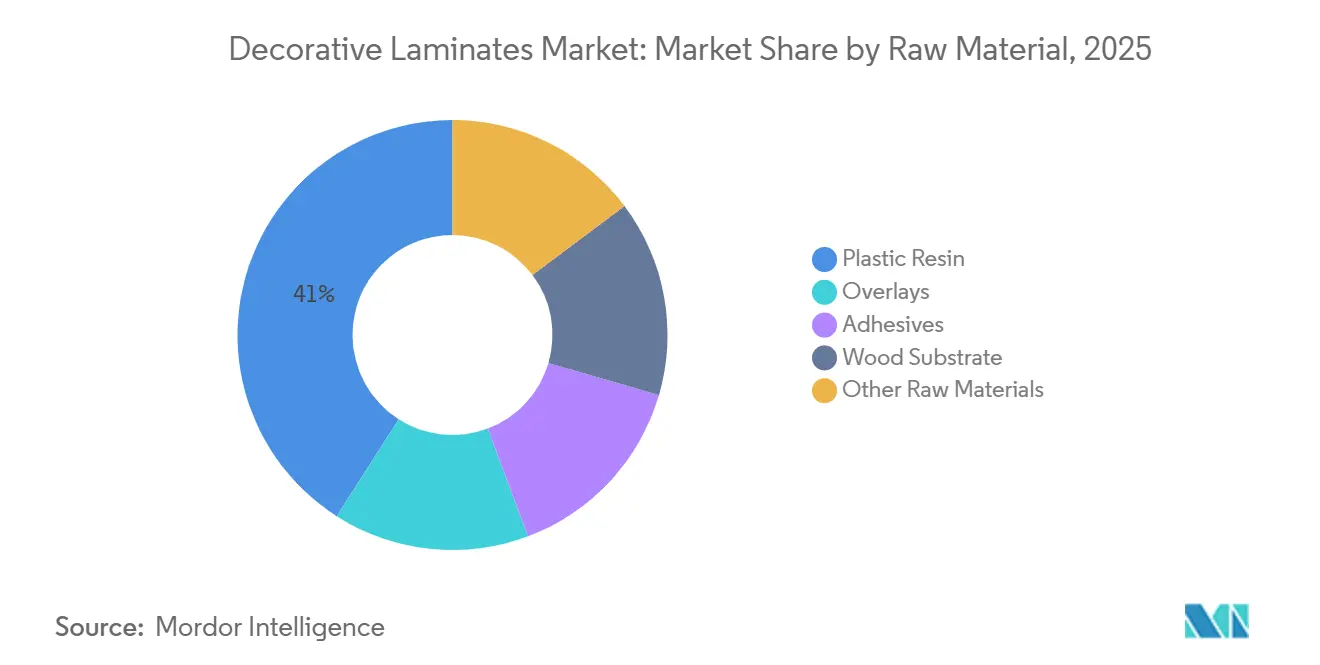
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par application : les panneaux muraux gagnent des parts tandis que le mobilier arrive à maturité
Le mobilier dominait la demande à 53,14 % en 2025, soutenu par les armoires prêtes à assembler et les postes de travail modulaires. Cependant, les panneaux muraux devraient dépasser toutes les autres applications, progressant à un CAGR de 3,21 % jusqu'en 2031. Les aménagements commerciaux, notamment en Inde et dans le Golfe, spécifient des cloisons revêtues de stratifiés capables de résister à un trafic intense et à des délais de construction serrés.
Les designers d'hôtels et de commerces de détail privilégient de plus en plus les impressions en gaufrage en repérage qui reproduisent des textures de béton, de textile et de cuir, entraînant un abandon progressif de la peinture et du papier peint traditionnels. Si les stratifiés occupaient autrefois une position forte dans les revêtements de sol, ils perdent désormais du terrain face au LVT résistant à l'eau. En Europe, les façades en thermofolie s'imposent dans les portes d'armoires. Les commandes de rénovation non résidentielle au Japon ont réorienté l'attention des revêtements de sol vers le bardage mural décoratif. En conséquence, la part de marché des stratifiés décoratifs dans les panneaux muraux est appelée à progresser régulièrement, notamment à mesure que les rénovations hôtelières privilégient les surfaces à installation rapide et à faible teneur en COV.
Par secteur d'utilisation finale : les espaces commerciaux mènent la croissance future
Les acheteurs résidentiels ont consommé 61,69 % des volumes en 2025, mais les aménagements de bureaux, de commerces de détail et d'hôtellerie seront le moteur de croissance, avec une demande non résidentielle prévue en hausse à un CAGR de 3,64 % jusqu'en 2031. Cette perspective optimiste est renforcée par une forte activité de location de bureaux en Inde pour 2024, ainsi qu'un solide pipeline de commerces de détail, signalant une forte demande pour des éléments tels que les comptoirs d'accueil, les cabines de sanitaires et les présentoirs.
Les dépenses de rénovation non résidentielle au Japon mettent en évidence une tendance dans les marchés matures : une préférence pour les dépenses d'investissement dans des cycles de rafraîchissement plutôt que dans de nouvelles constructions. Si les intérieurs de transport occupent une niche, ils s'avèrent lucratifs ; notamment, les stratifiés de qualité automobile jouent un rôle central dans les efforts d'allègement des véhicules électriques. Bien que le ralentissement persistant de la Chine continue de peser sur les volumes résidentiels mondiaux, les réalisations de l'Inde en matière d'achèvements de logements pour l'exercice 2025 constituent un contrepoids notable. De plus, le marché des stratifiés décoratifs destiné aux usines de préfabrication remet en question les distinctions conventionnelles entre utilisateurs finaux, ces modules intégrant harmonieusement armoires et panneaux muraux avant expédition.
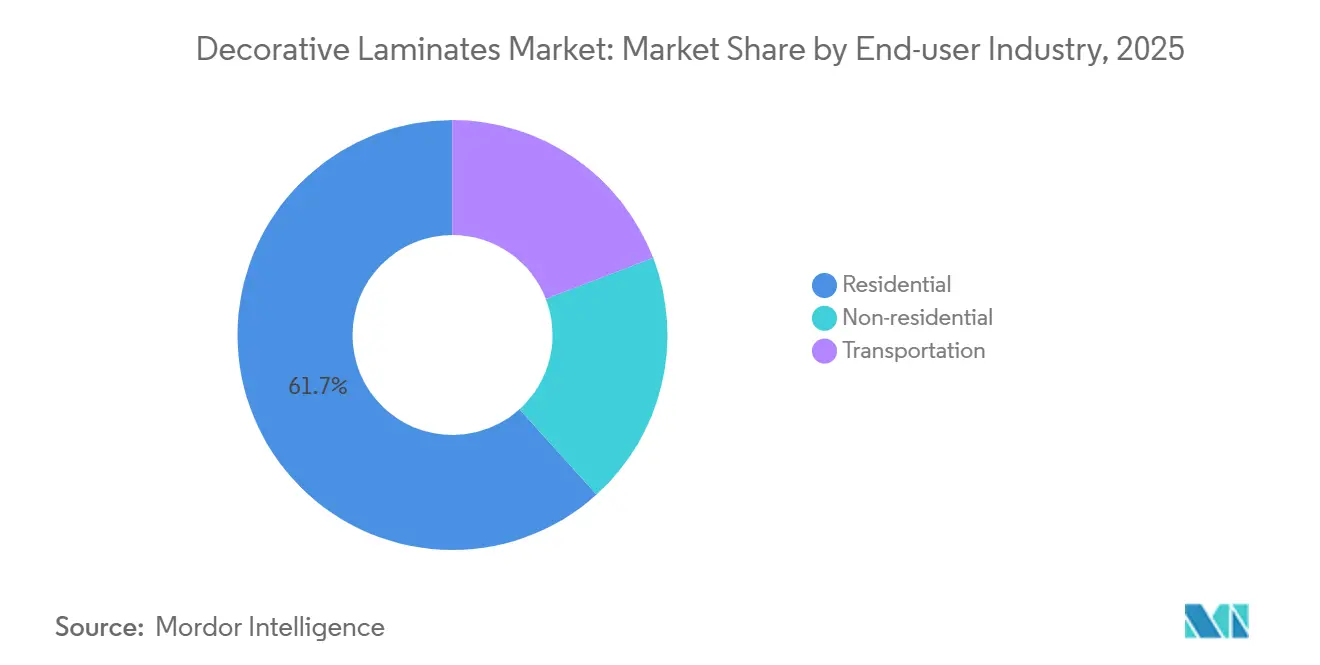
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
L'Asie-Pacifique représentait 38,24 % des revenus en 2025, mais la croissance est bimodale. L'Inde est à l'aube d'un marché immobilier en plein essor et, avec un niveau record de location commerciale, le pays connaît une adoption rapide des stratifiés dans le mobilier et les panneaux muraux. En revanche, la Chine est aux prises avec une baisse significative des livraisons d'unités achevées de janvier à octobre 2024. Ce ralentissement a contraint les fournisseurs soit à rechercher des commandes à l'export, soit à se concentrer sur des niches de rénovation. Pendant ce temps, les dépenses substantielles du Japon en matière de rénovation mettent en évidence une tendance plus large : un glissement des nouvelles constructions vers les mises à niveau. Cette tendance est également perceptible en Corée du Sud, où le vieillissement du parc immobilier entraîne des évolutions similaires.
En Amérique du Nord, un marché stable voit la rénovation et le logement préfabriqué compenser le ralentissement des nouvelles constructions. Cependant, une hausse des taux hypothécaires en 2025 a freiné certaines mises à niveau discrétionnaires. L'Europe se prépare à un plafonnement du formaldéhyde en août 2026, ce qui impacte son marché des stratifiés décoratifs. Le témoignage du capital nécessaire à la conformité est la nouvelle ligne de production d'Egger en Allemagne. De plus, les droits antidumping sur le papier décor chinois exercent une pression sur les transformateurs à travers le continent, suscitant un intérêt accru pour les actifs d'imprégnation locaux.
Le Moyen-Orient et l'Afrique devraient afficher le CAGR régional le plus rapide, à 3,49 %, jusqu'en 2031. En Arabie Saoudite et aux Émirats arabes unis, les mégaprojets se tournent vers des solutions d'aménagement intérieur revêtues de stratifiés, soulignant la nécessité de délais de livraison stricts. Parallèlement, la hausse des revenus par habitant stimule une vague de rénovations résidentielles. Si l'Amérique du Sud peut contribuer à des volumes plus modestes, les tendances d'urbanisation au Brésil constituent un facteur de soutien. Face à l'évolution des cadres réglementaires et à la nature cyclique de la construction, les fournisseurs régionaux se trouvent dans un équilibre délicat : concilier le capital nécessaire à la conformité avec l'agilité requise pour le déploiement des capacités.

Paysage réglementaire
La conformité réglementaire pour les stratifiés décoratifs se renforce autour de la qualité de l'air intérieur et des restrictions chimiques, ce qui favorise l'harmonisation des essais et de la documentation sur les marchés d'exportation. Dans l'Union européenne, le règlement (UE) 2023/1464 fixe une limite d'émission de formaldéhyde de 0,062 mg/m3 pour les articles en bois composite à compter du 6 août 2026, augmentant le besoin de reformulation des résines, d'essais accrédités et de suivi continu conforme à la norme EN 717-1 et aux régimes d'essais connexes pour les produits de construction.
En Amérique du Nord, le contrôle des émissions de formaldéhyde pour les produits en bois composite reste central en vertu du TSCA Title VI aux États-Unis (15 USC 2697). Le Canada réglemente les émissions de formaldéhyde en vertu du DORS/2021-148 (dernière modification le 18 mars 2025). Parallèlement aux règles d'émissions, la norme ISO 4586 (pour les stratifiés décoratifs haute pression) continue de servir de référence technique clé mentionnée dans les spécifications, permettant une vérification transfrontalière de la qualité tout en relevant la barre pour les transformateurs plus petits qui manquent de capacités d'essai internes.
Analyse de la chaîne de valeur
La chaîne de valeur des stratifiés décoratifs débute par des intrants amont tels que les papiers décor et de surimpression, les papiers kraft/support, et les résines thermodurcissables (mélamine pour les couches de surface et de décor, et phénolique pour les couches support), ainsi que des additifs et revêtements utilisés pour la résistance à l'usure, au feu et aux rayures. Les papiers sont imprégnés sur des lignes d'imprégnation, séchés, puis assemblés en empilages qui sont durcis sous haute pression et chaleur. Après durcissement, les panneaux sont poncés, découpés et finis pour répondre aux exigences d'application pour les meubles, les armoires, les panneaux muraux et autres surfaces intérieures, les exigences de performance de type ISO 4586 étant couramment utilisées pour qualifier les produits finis.
Les opérations intermédiaires privilégient de plus en plus l'intégration verticale de l'imprégnation et de la chimie des résines afin de stabiliser la qualité et de protéger les marges, en particulier lorsque les exigences de conformité et de traçabilité ajoutent des coûts et de la complexité. En aval, les modèles de mise sur le marché comprennent la spécification directe de projets avec les architectes et fabricants, les réseaux de distributeurs et de revendeurs, et des programmes croissants de commerce électronique de découpe sur mesure dans certaines régions d'Asie-Pacifique, où les niveaux de service tels que l'échantillonnage, les délais de livraison et le support après-vente influencent les taux de conversion dans la rénovation et les aménagements commerciaux.
Paysage concurrentiel
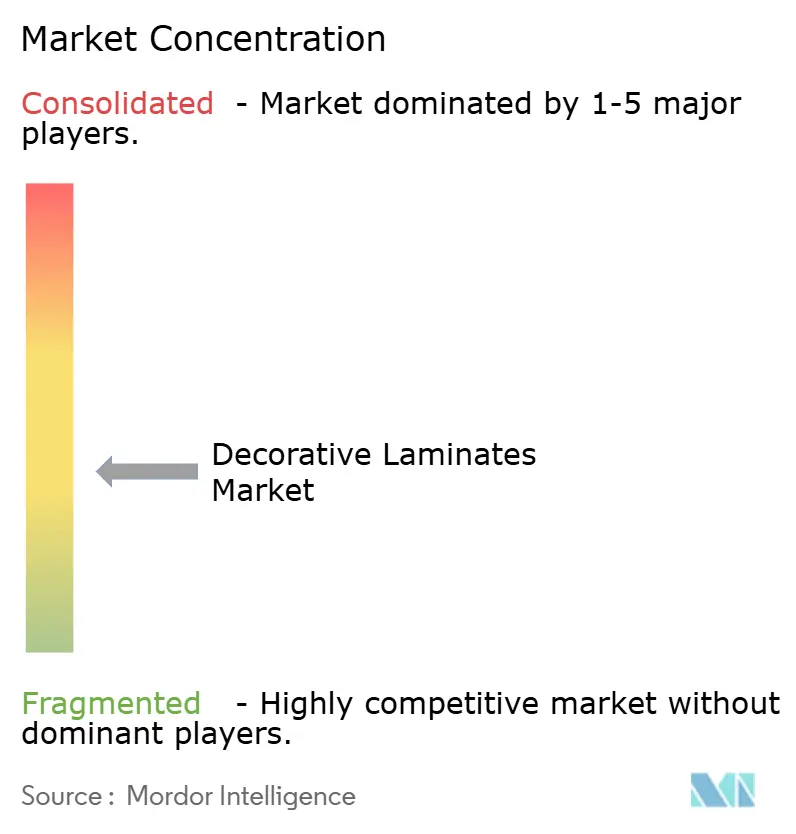
Le marché des stratifiés décoratifs est modérément fragmenté. Les petites entreprises dépourvues de laboratoires de tests d'émissions sont confrontées soit à une spécialisation de niche, soit à une fusion avec des acteurs plus importants avant l'échéance d'août 2026. Les marques axées sur l'e-commerce ciblent les villes de rang II/III en Inde avec des packs de feuilles découpées, mais doivent résoudre la pénurie d'installateurs pour fidéliser leur clientèle. Les certifications FSC et PEFC deviennent des prérequis dans les appels d'offres en Europe et en Amérique du Nord, augmentant les coûts tout en ouvrant des portes aux projets du secteur public. À mesure que les ajouts de capacité se concentrent dans les usines conformes, l'offre est susceptible de migrer des usines à coût élevé et sous-dimensionnées vers des pôles régionaux capables de servir plusieurs pays.
Leaders du secteur des stratifiés décoratifs
Wilsonart LLC
Greenlam Industries Limited
Broadview Holding
Kronoplus Limited
Egger
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La reformulation des produits et la documentation motivées par la conformité créent un espace vacant pour les systèmes stratifiés à faibles émissions et certifiés qui simplifient les achats pour les acheteurs multinationaux. Le plafond de formaldéhyde de l'UE entrant en vigueur le 6 août 2026 en vertu du règlement 2023/1464 accroît la demande de surimpressions de type E0 et de systèmes de résine à faible teneur en COV. Les exportateurs vendant vers l'Europe doivent également aligner les méthodes d'essai et les certifications, notamment les normes EN 16516 et EN 717-1 mentionnées dans les exigences d'achat. Cet environnement favorise les fournisseurs capables de regrouper des surimpressions conformes, des résines et des substrats en bois traçables, y compris un approvisionnement conforme FSC/PEFC, en références transfrontalières cohérentes.
La différenciation axée sur la performance affine également les créneaux haut de gamme où les stratifiés rivalisent plus efficacement avec les substituts grâce à des améliorations tactiles et des propriétés de surface, ainsi qu'à de nouvelles capacités de fabrication. Par exemple, le lancement en juin 2026 par Formica de FENIX NTX (positionné avec une teneur biosourcée élevée) et le renouvellement de la Decorative Collection 26+ d'EGGER illustrent des investissements actifs dans de nouveaux décors, textures et plateformes de matériaux qui soutiennent les cycles de spécification dans les intérieurs commerciaux. Parallèlement, les actions de capacité en site existant et nouveau site en Inde, telles que l'expansion approuvée de Greenlam à Naidupeta (Andhra Pradesh) et les ajouts de capacité de panneaux jumbo de Rushil Decor, indiquent que les fabricants privilégient l'échelle et le contrôle des délais pour les canaux de rénovation et d'aménagement à mouvement rapide.
Développements récents du secteur
- Avril 2026 : Wilsonart a introduit Traceless, une finition de stratifié ultra-mate et résistante aux traces de doigts, positionnée à la fois pour les intérieurs commerciaux et résidentiels. Le lancement cible des applications à forte manipulation telles que l'hôtellerie et les aménagements de lieux de travail, où la conservation de l'apparence et la performance de nettoyage influencent les décisions de spécification. Il relève également la barre concurrentielle en matière de différenciation par technologie de surface, au-delà de la simple variété de décors.
- Février 2026 : EGGER a lancé la Decorative Collection 26+, élargissant son offre de décors et de textures pour les surfaces décoratives et les stratifiés. Une collection plus large et coordonnée soutient les architectes et fabricants avec des combinaisons plus standardisées pour une spécification répétable sur les projets. Cette mise à jour renforce l'influence des fournisseurs au stade de la conception, où le choix des matériaux est de plus en plus lié au réalisme des textures et aux engagements de disponibilité.
- Août 2024 : Wilsonart a finalisé l'acquisition d'Octopus Products Ltd, un distributeur de stratifiés haute pression et de métaux décoratifs. L'opération a élargi la portée en aval et l'empreinte de service de Wilsonart dans les canaux axés sur la distribution. Un meilleur contrôle de la distribution améliore la réactivité pour les fabricants et les clients de projets et favorise un déploiement plus rapide des nouvelles collections.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des stratifiés décoratifs couvre les revenus générés par les feuilles de surfaçage décoratif pressées et liées destinées aux meubles, armoires, revêtements de sol et panneaux muraux, dans les usages finaux résidentiels, non résidentiels et de transport.
Exclusions du périmètre : les dalles de surface solide, la pierre agglomérée, les carreaux de céramique, les dalles de vinyle de luxe, ainsi que les peintures et revêtements décoratifs sont exclus même s'ils concurrencent les mêmes budgets de finition intérieure.
Aperçu de la segmentation
- Par matière première
- Résine plastique
- Papiers de surface
- Adhésifs
- Substrat bois
- Autres matières premières
- Par application
- Mobilier
- Armoires
- Revêtements de sol
- Panneaux muraux
- Autres applications
- Par secteur d'utilisation finale
- Résidentiel
- Non résidentiel
- Transport
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a servi à établir le contexte du marché et à constituer une liste claire de signaux de demande pouvant être suivis chaque année. Nous nous sommes référés aux séries publiques d'activité de construction et de bâtiment, aux achèvements de logements et aux indicateurs de rénovation, ce qui aide à expliquer où la demande de stratifiés décoratifs est susceptible de se renforcer ou de ralentir.
Nous avons également examiné des sources non payantes telles que les offices nationaux de statistiques, les données de construction du US Census Bureau, les tableaux de construction et de commerce d'Eurostat, UN Comtrade pour les flux commerciaux des catégories pertinentes de stratifiés et de panneaux de bois, ainsi que les indicateurs macroéconomiques de la Banque mondiale influençant les cycles de construction. Les rapports annuels des entreprises et les présentations aux investisseurs ont été utilisés pour comprendre les évolutions de mix, les ajouts de capacité et l'exposition régionale. Un abonnement payant pour les données financières des entreprises et une base de données d'expéditions import-export a été utilisé de manière sélective pour vérifier la cohérence des mouvements directionnels de l'offre et du commerce. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont la demande de stratifiés décoratifs se traduit dans les décisions quotidiennes d'achat, de commande et de tarification, et sur l'évolution concrète des prix et du mix. Nous avons interrogé des répondants parmi les producteurs de stratifiés, les distributeurs, les fabricants et les grands acheteurs des secteurs du mobilier et des aménagements intérieurs, et les retours ont été équilibrés entre l'APAC, l'EMEA et les Amériques afin d'éviter tout biais lié à une seule région.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Cadres dirigeants : 20 % | APAC : 45 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 32 % |
| Petits acteurs : 20 % | Managers : 56 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une reconstruction descendante du bassin de demande, où l'activité de construction, les tendances de la production de mobilier et l'intensité de la rénovation intérieure sont traduites en consommation de surface, puis converties en valeur à l'aide d'une logique tarifaire spécifique à chaque région. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des approximations ascendantes sélectives, comprenant des répartitions échantillonnées des revenus des producteurs, des vérifications des canaux de distribution, et des vérifications croisées volume multiplié par prix de vente moyen pour les applications clés.
Quelques intrants ont été suivis de près, notamment les achèvements et permis de nouveaux logements, les ajouts de surfaces non résidentielles, la production de mobilier, la dynamique import-export pour les codes liés aux stratifiés, et les évolutions observées entre stratifiés haute pression et basse pression dans les grands programmes intérieurs. La tarification a été traitée avec une approche simple mais rigoureuse, où l'orientation des coûts de résine et de papier, les signaux d'utilisation des capacités et le mix produit (qualités de conception et qualités de performance) ont été pris en compte avant de fixer la valeur finale. Les prévisions ont été produites à l'aide d'une analyse de scénarios appuyée par une régression multivariée légère sur les indicateurs de construction et de mobilier, puis ajustées en fonction des informations partagées par les répondants primaires sur les carnets de commandes, les stocks des canaux et la répercussion attendue des prix. Lorsque les signaux ascendants manquaient pour les pays plus petits, nous avons appliqué des ratios proxy issus de marchés comparables, puis les avons revérifiés par rapport au commerce et à l'intensité de construction avant finalisation.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation selon au moins trois angles, incluant généralement les indicateurs de demande, les mouvements commerciaux et les commentaires du côté de l'offre. Si le total d'un pays croît plus vite que ses signaux de construction et de mobilier, nous examinons l'écart, révisons l'hypothèse de tarification, et déclenchons des appels de suivi pour confirmer si des changements de mix ou un stockage dans les canaux expliquent ce bond.
Avant validation finale, le modèle est examiné par étapes par un autre analyste afin de détecter les erreurs d'unités, les problèmes de calendrier de conversion des devises et les parts régionales inhabituelles. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants surviennent, tels que des variations brusques des matières premières, des changements de politique commerciale, ou des démarrages ou fermetures majeurs de capacité. Juste avant la livraison, nous effectuons une dernière vérification rapide afin que les clients reçoivent la vue la plus actuelle, appuyée par les derniers contrôles.
Dimensionnement du marché des stratifiés décoratifs de Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les stratifiés décoratifs peuvent différer même lorsqu'elles semblent couvrir le même sujet, car les lignes de périmètre et la logique tarifaire ne sont pas toujours alignées. Des différences apparaissent également lorsqu'une source s'appuie sur une année de référence différente, convertit les devises selon un calendrier différent, ou s'appuie davantage sur la capacité déclarée plutôt que sur la demande réalisée.
La pierre agglomérée et les dalles de vinyle de luxe sont exclues du périmètre des stratifiés décoratifs de Mordor Intelligence, ce qui explique en partie pourquoi certains chiffres plus élevés apparaissent lorsque des catégories adjacentes de surfaçage intérieur sont regroupées. Un autre écart courant concerne la manière dont le mix HPL/LPL est traité, car le prix de vente moyen peut évoluer rapidement selon les qualités de conception et de performance, et toutes les estimations ne rafraîchissent pas ces évolutions chaque année. Enfin, certaines publications s'appuient sur des hypothèses générales de croissance de la construction sans le même niveau de vérifications par canal, ce qui peut sous-représenter les variations de stocks et les évolutions de l'offre induites par le commerce.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,62 milliards USD (2025) | |
| Cabinet de conseil mondial A | 8,71 milliards USD (2024) | Utilise une année de référence différente et peut appliquer une courbe de prix moyen plus large selon les régions, ce qui peut modifier les totaux lorsque le mix HPL-LPL et la répercussion de l'inflation varient selon la géographie. |
| Éditeur sectoriel B | 7,25 milliards USD (2025) | Met souvent l'accent sur un ensemble plus restreint de produits et de canaux et peut sous-estimer l'offre locale plus petite, en particulier lorsque les ventes passent par des distributeurs et fabricants fragmentés plus difficiles à capturer. |
L'écart entre les estimations s'explique principalement par les choix d'inclusion des catégories, le calendrier de l'année de référence, et la manière dont le prix et le mix sont mis à jour selon les régions. En maintenant la construction de la valeur liée à des signaux visibles de construction et de mobilier, puis en la testant avec les retours des canaux, le chiffre final reste traçable à des intrants reproductibles année après année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des stratifiés décoratifs et sa croissance projetée ?
Il était de 8,88 milliards USD en 2026 et devrait atteindre 10,30 milliards USD d'ici 2031 à un CAGR de 3,01 %.
Quel segment de matière première connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les papiers de surface devraient afficher un CAGR de 3,43 %, dépassant la résine plastique et les adhésifs.
Pourquoi les panneaux muraux gagnent-ils du terrain sur le mobilier dans la demande de stratifiés ?
Les aménagements commerciaux et les rénovations hôtelières privilégient les panneaux muraux gaufrés à installation rapide qui simulent des finitions en pierre ou en textile.
Quelle région offre le CAGR prévisionnel le plus élevé ?
Le Moyen-Orient et l'Afrique devraient croître à 3,49 % par an jusqu'en 2031, portés par les mégaprojets en Arabie Saoudite et aux Émirats arabes unis.
Dernière mise à jour de la page le:



