
Marktgröße und Marktanteil für Dekorative Laminate
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.88 Milliarden US-Dollar |
| Marktgröße (2031) | 10.30 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.01 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Dekorative Laminate von Mordor Intelligence
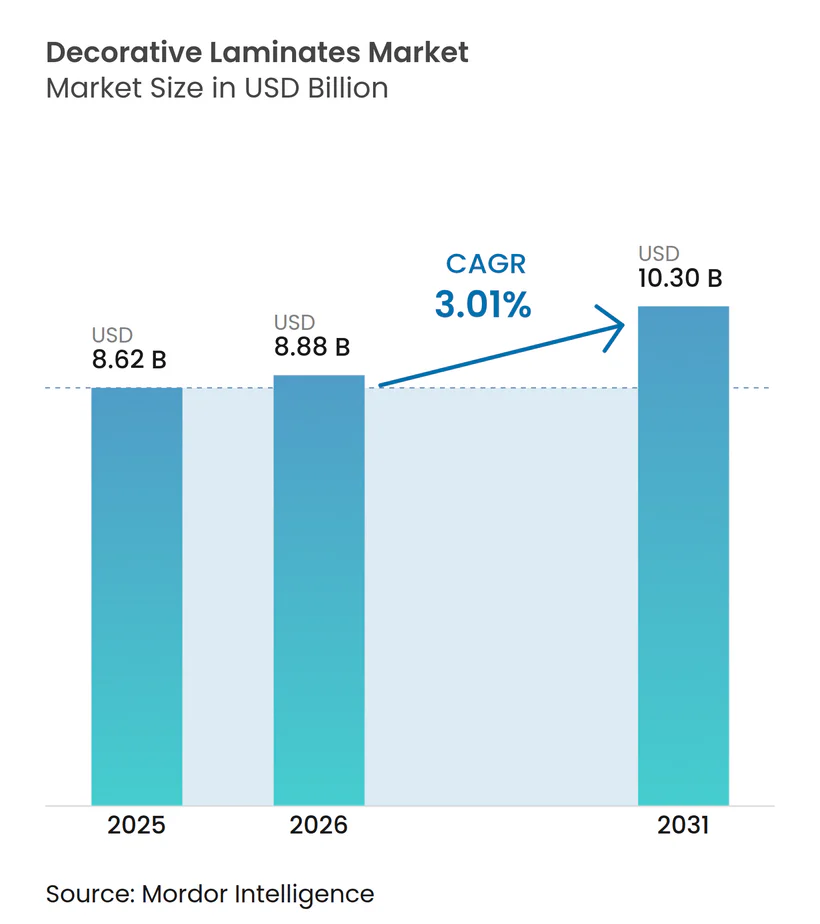
Die Marktgröße für Dekorative Laminate wurde im Jahr 2025 auf 8,62 Milliarden USD geschätzt und soll von 8,88 Milliarden USD im Jahr 2026 auf 10,30 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,01 % während des Prognosezeitraums (2026–2031). Eine verschärfte Formaldehydemissionsgrenze in Europa, volatile Neubauaktivitäten im Asien-Pazifik-Raum sowie Substitutionsdruck durch Luxus-Vinylfliesen (LVT) und Engineered Stone verändern Beschaffungsstrategien und Kapitalallokation. Digitaldruck- und Emboss-in-Register-Linien skalieren, da sie Plattenkosten senken und individuelle Dekorprogramme unterstützen, die reife Tiefdruckanlagen wirtschaftlich nicht liefern können. Overlay-Papiere verdrängen zudem Kraftkerne, da Designer ultrarealistischen Texturen verlangen, die Premium-Preispunkte erzielen, obwohl sie einen höheren Harzgehalt aufweisen. Schließlich haben europäische Antidumpingzölle auf chinesisches Dekorpapier die vertikale Integration beschleunigt und Verarbeiter gezwungen, die Imprägnierung intern zu übernehmen, um ihre Margen zu schützen.
Wichtigste Erkenntnisse des Berichts
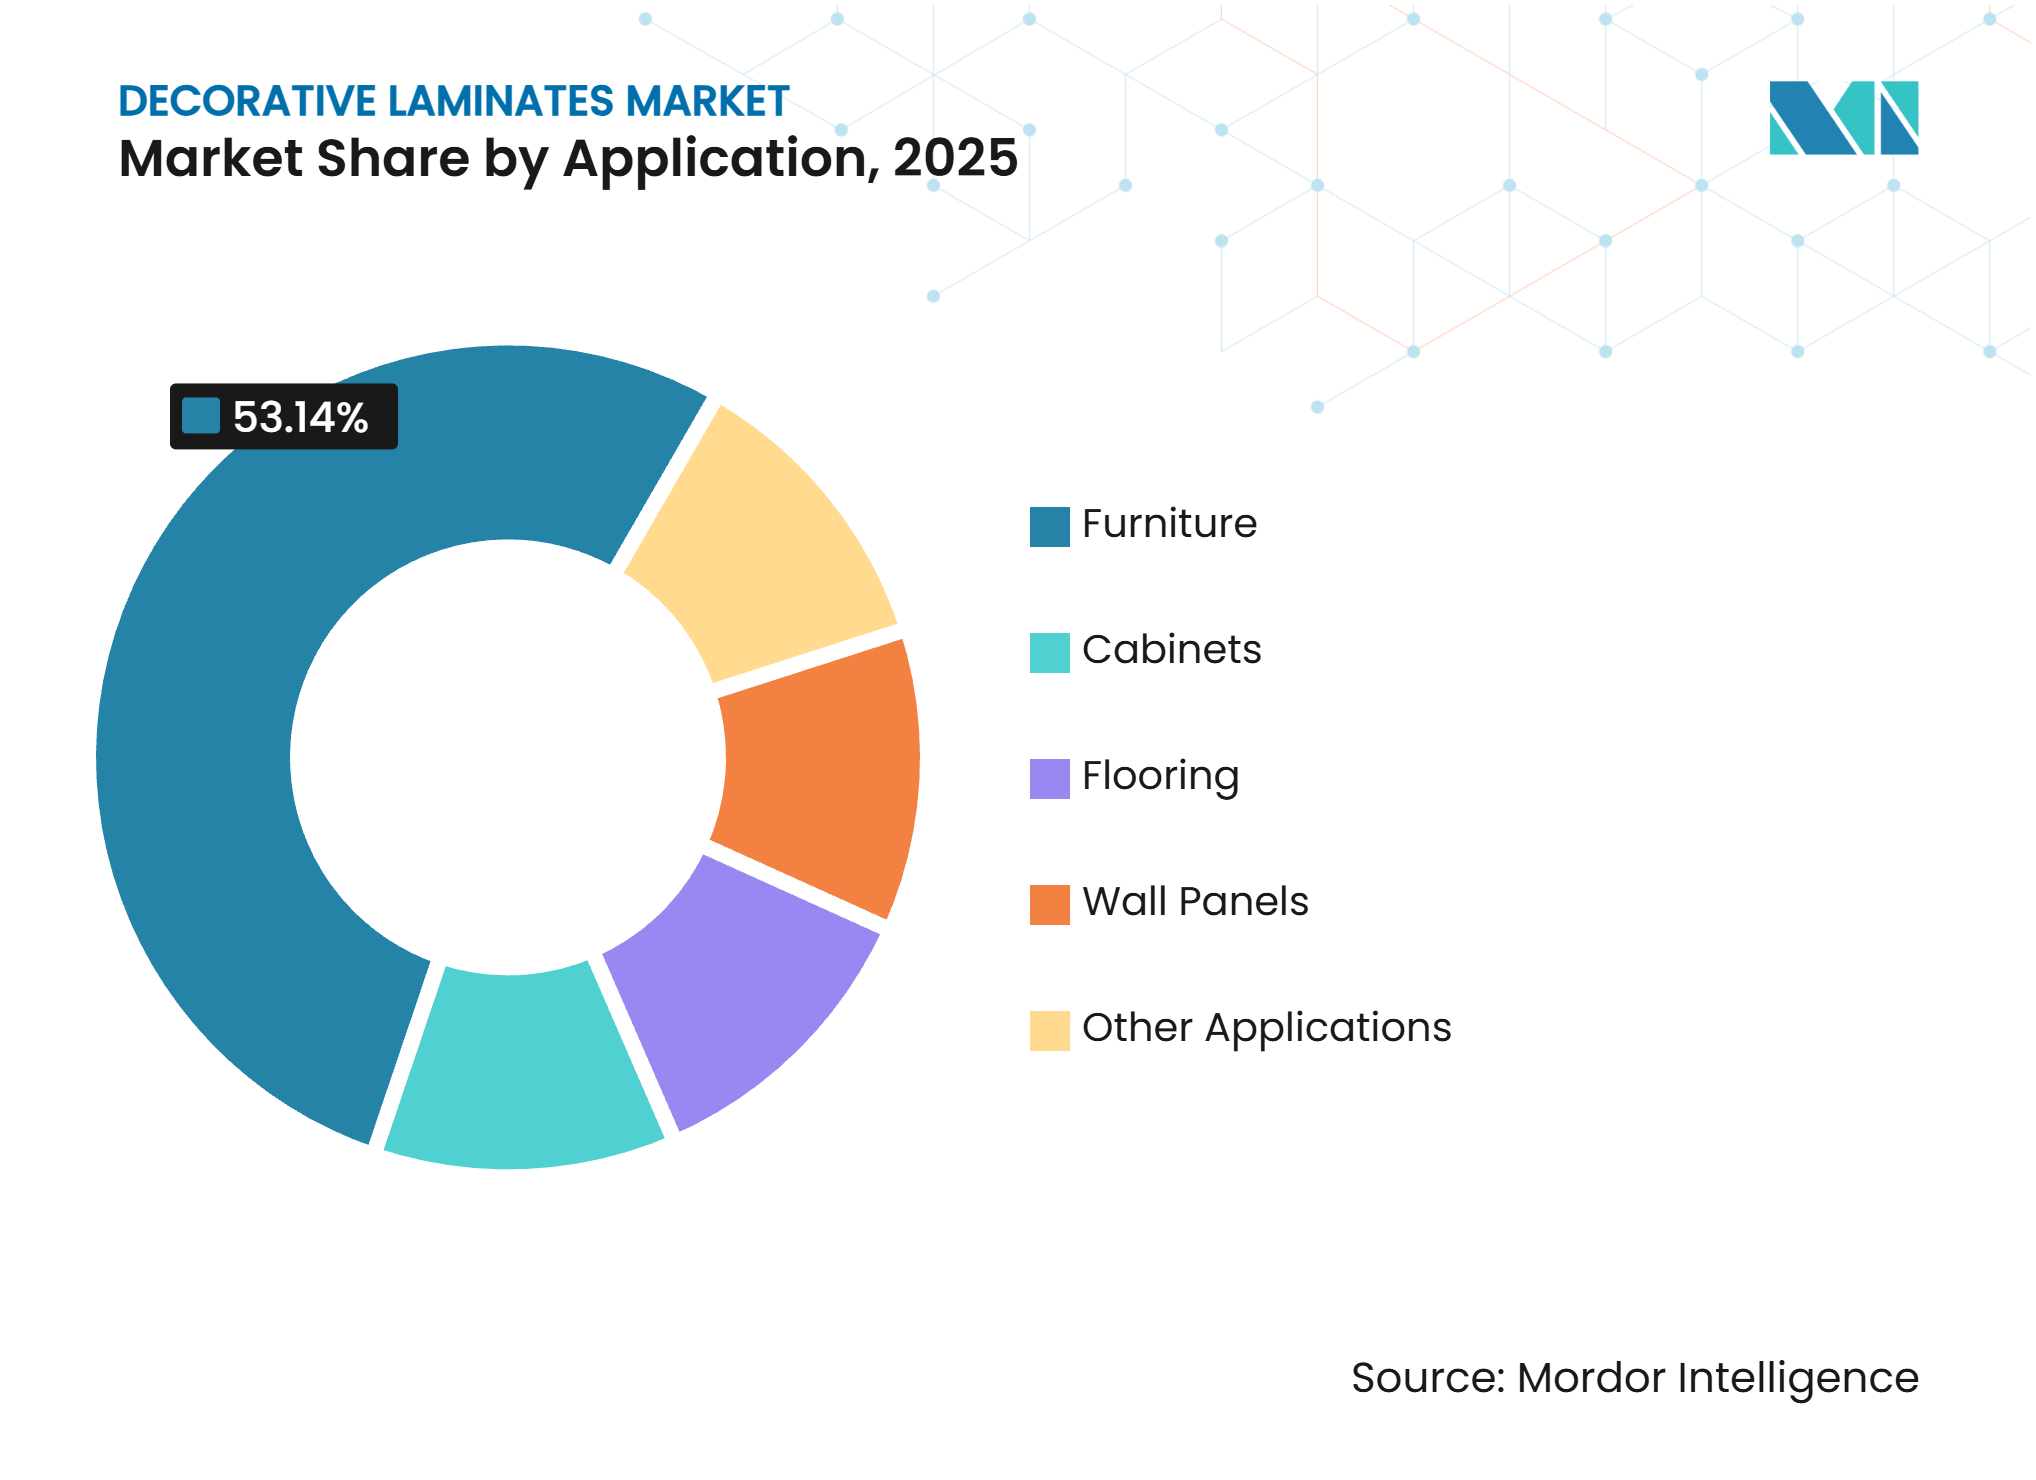
- Nach Anwendung hielt Möbel im Jahr 2025 einen Umsatzanteil von 53,14 % an der Marktgröße für dekorative Laminate. Wandpaneele werden voraussichtlich bis 2031 mit einem CAGR von 3,21 % wachsen.
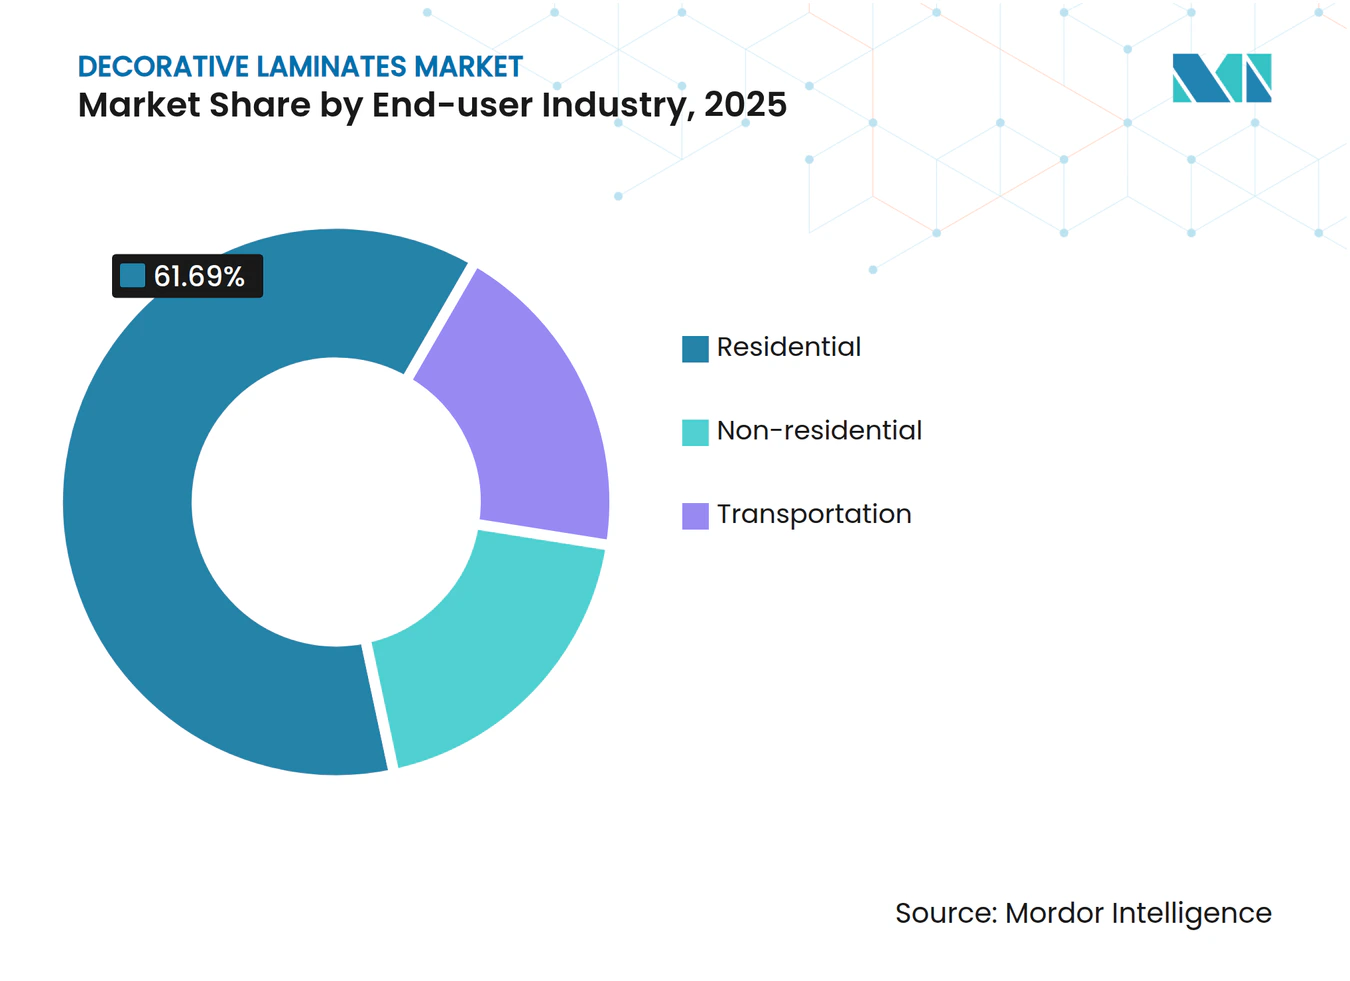
- Nach Endverbraucherbranche entfiel auf das Wohnsegment im Jahr 2025 ein Anteil von 61,69 % an der Marktgröße für dekorative Laminate. Der Nicht-Wohnbereich verzeichnete den höchsten prognostizierten CAGR von 3,64 % bis 2031.
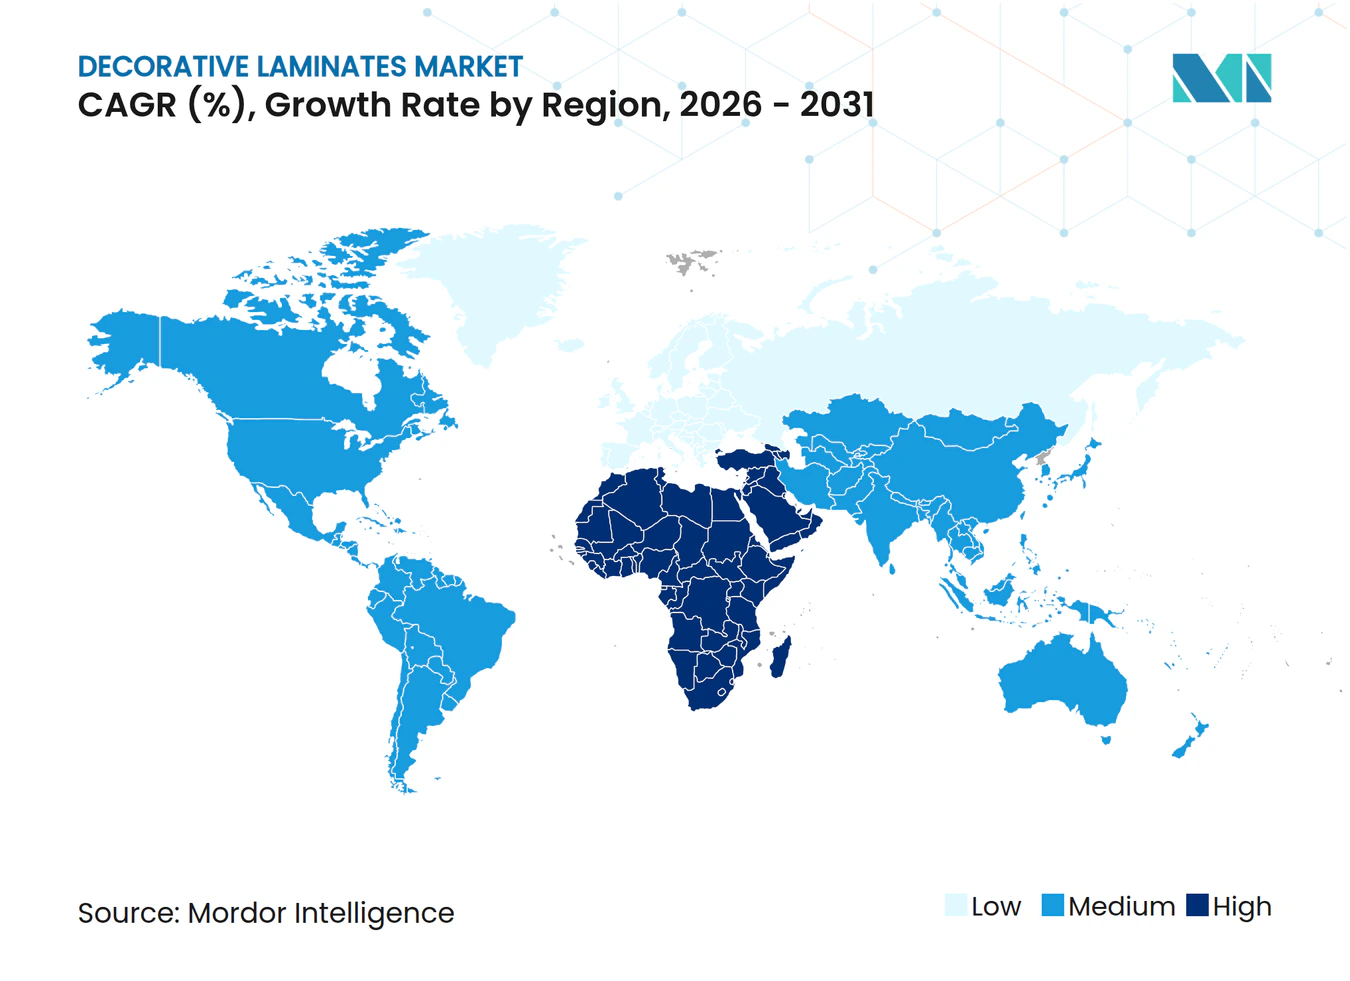
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 den höchsten Marktanteil für dekorative Laminate von 38,24 %. Der Nahe Osten und Afrika werden jedoch voraussichtlich mit einem CAGR von 3,49 % im Prognosezeitraum (2026–2031) am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnbauboom im Asien-Pazifik-Raum | +0.9% | Indien als Kernmarkt, teilweise Kompensation durch Rückgang in China; Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Kosteneffiziente Ästhetik als Treiber der Renovierungsnachfrage | +0.7% | Global, mit Schwerpunkt in Japan, Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Digitaldruck und Emboss-in-Register-Technologie | +0.5% | Frühe Einführung in Nordamerika und der EU; Produktionsskalierung im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Vorgefertigte Einfamilienhäuser mit laminatintegrierten Paneelen | +0.4% | Nordamerika als Primärmarkt; Anfänge in Australien und Skandinavien | Mittelfristig (2–4 Jahre) |
| Einführung von E-Commerce-DIY-Zuschnittplatten in Städten der Klasse II/III | +0.3% | Indien und Südostasien als Kernmärkte; begrenzte Durchdringung in chinesischen Städten der Klasse III | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnbauboom im Asien-Pazifik-Raum
Indiens Wohnimmobilienmarkt wächst. Im ersten Halbjahr 2025 stiegen die Verkäufe im Premiumsegment stark an, was zu einer erhöhten Nachfrage nach Laminaten in Küchen, Kleiderschränken und Wandverkleidungen führte. Im Gegensatz dazu erlebte China einen Abschwung: Immobilieninvestitionen brachen ein und die Lieferungen fertiggestellter Wohnungen gingen zurück, was die Nachfrage nach Laminaten in der Region dämpfte[1]. Infolgedessen verlagern Hersteller ihre Lagerbestände und konzentrieren sich auf Indiens Städte der Klasse I und aufstrebende Städte der Klasse II, während sie ihre Präsenz in den übersättigten Küstenzentren Chinas reduzieren. Mit einer Rekordbürovermietung in Indien und einer Einzelhandelspipeline bis 2028 erweitern sich die Möglichkeiten im gewerblichen Innenausbau. Darüber hinaus werfen südostasiatische Wohnungsbauförderungsprogramme ein positives Licht auf den Markt, obwohl die Fragmentierung der Lieferkette die unmittelbaren Volumina dämpft.
Kosteneffiziente Ästhetik als Treiber der Renovierungsnachfrage
Im Geschäftsjahr 2024 unterstrich Japans Renovierungsausgaben einen Trend, bei dem Hausbesitzer und Entwickler eher bestehende Objekte sanieren als neue Bauprojekte in Angriff nehmen, insbesondere angesichts der alternden Bevölkerung des Landes. Unter holzoptischen Oberflächen zeichnen sich Dekorative Laminate durch ihre Kosteneffizienz aus und sind daher eine bevorzugte Wahl bei budgetsensiblen Renovierungsvorhaben. Während DIY-E-Commerce-Plattformen in Indien und Südostasien begonnen haben, zugeschnittene Paneele landesweit zu versenden, wird ihr Wachstumspotenzial durch mangelnde Installationsschulungen gebremst, was zu weniger Folgebestellungen führt. Der alternde Wohnungsbestand in Nordamerika treibt weiterhin Renovierungsaktivitäten an. Da die Hypothekenzinsen 2025 jedoch steigen sollen, tendieren Verbraucher zu mittleren Laminatqualitäten statt zu Premium-Produkten. Westeuropa zeigt einen ähnlichen Trend zur Sparsamkeit, aber der Druck durch Vermietervorschriften zu Energiesanierungen mildert diesen Qualitätsrückgang etwas ab.
Fortschritte bei Digitaldruck und Emboss-in-Register-Technologie
Digitale Tintenstrahllinien replizieren heute Stein- und Textilmotive mit einer Wiedergabetreue, die einst das Merkmal von Luxusfurnieren war. Emboss-in-Register-Pressen richten Textur und Druck nahtlos aus. Unilins Lux-21-Linie integriert beide Funktionen in einer Linie. Diese Innovation reduziert die wirtschaftliche Mindestbestellgröße und mindert Lagerrisiken. Die RotaJET-Plattform von Koenig & Bauer hat die Rüstzeiten revolutioniert und von Stunden auf wenige Minuten reduziert. Diese Effizienz ist für maßgeschneiderte, von Architekten getriebene Designs von entscheidender Bedeutung. Aufgrund der EU-Antidumpingzölle auf chinesisches Dekorpapier sind die Rohstoffkosten gestiegen. Als Reaktion darauf integrieren Verarbeiter nun Imprägnierungsprozesse intern, um ihre Margen zu schützen. Da Laminate bereits aus biobasierten Materialien und recycelten Fasern aus Nachverbraucherquellen bestehen, spielen digitale Workflows eine entscheidende Rolle bei der Erfüllung der wachsenden Anforderungen an die Offenlegung des eingebetteten Kohlenstoffs.
Vorgefertigte Einfamilienhäuser mit laminatintegrierten Paneelen
Nordamerikanische Fertighaushersteller spezifizieren laminatverkleidete Schränke und Wandpaneele bereits in der Fabrikphase, was den Arbeitsaufwand und den Abfall vor Ort reduziert. Aufträge kommen als Großverträge herein, was die Nachfrage für Lieferanten verstetigt, aber das Design Wochen im Voraus festlegt. Klebstoffsysteme müssen Vibrationen und Feuchtigkeitsschwankungen während des Modultransports standhalten, was die Forschung und Entwicklung bei emissionsarmen Chemikalien vorantreibt. Australien und Skandinavien erproben ähnliche Modelle, während der Asien-Pazifik-Raum bei individueller Baustellenarbeit bleibt, die die Einführung vorgefertigter Paneele begrenzt. Die Gewährleistungsrisiken durch Transportschäden zwingen Hersteller, den Kundendienst auszubauen, aber der Ausgleich ist eine höhere Planbarkeit der Produktionsläufe.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Engineered Stone, LVT und Thermofolien | -0.6% | Global, mit starkem Druck im mittleren Wohnsegment in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Kosten für die Einhaltung der E1/E0-Formaldehydemissionsvorschriften der Europäischen Union | -0.4% | EU als Kernmarkt; Ausstrahlungseffekte auf Exporteure in die EU aus dem Asien-Pazifik-Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kosten für die Rückverfolgbarkeit der Lieferkette bei Holzsubstraten | -0.3% | EU als Primärmarkt aufgrund der EUDR; Nordamerika als Sekundärmarkt durch FSC/PEFC-Zertifizierungsdruck | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Engineered Stone, LVT und Thermofolien
Luxus-Vinylfliesen dominieren heute feuchtigkeitsgefährdete Bodenbereiche, da sie wasserbeständig sind und sich mit Click-Lock-Systemen schnell verlegen lassen. Engineered-Stone-Arbeitsplatten gewinnen bei hochwertigen Küchen- und Badsanierungen Marktanteile, wo Käufer Laminate als Kompromiss beim Wiederverkaufswert betrachten. Thermofoil-Türen erzeugen nahtlose Kanten, die europäische Käufer als qualitativ hochwertiger wahrnehmen als kantengebänderte Laminatfronten. Um Marktanteile zurückzugewinnen, setzen Hersteller in der Branche für dekorative Laminate auf hochauflösende Drucke und tiefstrukturierte Prägungen, die die ästhetische Lücke verringern, doch Preisparität bleibt in Volumensegmenten schwer erreichbar. Entwicklungsmärkte entscheiden sich aus Kostengründen weiterhin für Laminate, was den globalen Substitutionsdruck abschwächt, ihn jedoch nicht umkehrt.
Kosten für die Einhaltung der Formaldehydemissionsvorschriften der Europäischen Union
Ab dem 6. August 2026 wird die Verordnung 2023/1464 die Emissionen aus Holzwerkstoffplatten auf 0,062 mg/m³ begrenzen. Dies erfordert eine Harzreformulierung und eine laufende Überwachung[2]. In Erwartung dieser Verordnung hat ein großes Werk in Abscheidesysteme und biobasierte Klebstoffe investiert. Kleinere Verarbeiter hingegen stehen vor der Wahl, sich zu konsolidieren oder den EU-Markt zu verlassen. Sie sehen sich mit fixen Gemeinkosten für Akkreditierung, Prüfung und Chargenverfolgbarkeit konfrontiert. Um EU-Käufer anzusprechen, müssen Exporteure Zertifizierungen gemäß EN 16516 und EN 717-1 erwerben. Diese Anforderung erhöht die Markteintrittsbarrieren und begünstigt etablierte Akteure mit Betrieben in mehreren Ländern. Darüber hinaus steigert die Verordnung die Nachfrage nach E0-zertifizierten Overlays und Harzen, was die Inputpreise in die Höhe treibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Wandpaneele gewinnen Marktanteile, während Möbel an Reife gewinnenMöbel dominierten die Nachfrage im Jahr 2025 mit einem Anteil von 53,14 %, getragen durch montagefertige Schränke und modulare Arbeitsstationen. Wandpaneele werden jedoch voraussichtlich alle anderen Anwendungen übertreffen und bis 2031 mit einem CAGR von 3,21 % wachsen. Gewerbliche Innenausbauten, insbesondere in Indien und den Golfstaaten, schreiben laminatverkleidete Trennwände vor, die hohem Verkehrsaufkommen und engen Bauzeitplänen standhalten, was die Nachfrage in der Branche für dekorative Laminate stützt.
Hotel- und Einzelhandelsdesigner bevorzugen zunehmend Emboss-in-Register-Drucke, die Beton-, Textil- und Ledertexturen nachahmen, was zu einer Abkehr von traditionellen Farben und Tapeten führt. Während Laminate einst eine starke Position im Bodenbereich innehatten, verlieren sie nun gegenüber wasserbeständigem LVT an Boden. In Europa gewinnen Thermofoil-Fronten bei Schranktüren an Bedeutung. Japans Renovierungsaufträge im Nicht-Wohnbereich haben den Fokus vom Bodenbelag auf dekorative Wandverkleidungen verlagert. Infolgedessen ist der Marktanteil dekorativer Laminate bei Wandpaneelen auf einem stetigen Aufwärtskurs, insbesondere da Hotelsanierungen schnell zu installierende, VOC-arme Oberflächen bevorzugen.



Nach Endverbraucherbranche:
Gewerbliche Flächen treiben künftiges Wachstum anPrivatkäufer konsumierten im Jahr 2025 61,69 % des Marktanteils für dekorative Laminate, doch Büro-, Einzelhandels- und Gastgewerbeausbauten werden der Wachstumsmotor sein, wobei die Nachfrage im Nicht-Wohnbereich bis 2031 voraussichtlich mit einem CAGR von 3,64 % steigen wird. Dieser optimistische Ausblick wird durch eine starke Bürovermietungsaktivität in Indien für 2024 sowie eine robuste Einzelhandelspipeline gestützt, was eine starke Nachfrage nach Artikeln wie Empfangstheken, Sanitärkabinen und Displayvorrichtungen signalisiert.
Japans Ausgaben für Renovierungen im Nicht-Wohnbereich verdeutlichen einen Trend in reifen Märkten: eine Präferenz für Investitionsausgaben in Auffrischungszyklen gegenüber Neubauten. Während Transportinnenräume eine Nische erschließen, erweisen sie sich als lukrativ; insbesondere spielen Laminate in Automobilqualität eine zentrale Rolle bei den Leichtbaubestrebungen von Elektrofahrzeugen. Obwohl Chinas anhaltender Abschwung weiterhin auf die globalen Wohnvolumina drückt, bietet Indiens Leistung bei Wohnungsfertigstellungen im Geschäftsjahr 2025 ein bemerkenswertes Gegengewicht. Darüber hinaus stellt der Markt für dekorative Laminate, der Fertigbaufabriken beliefert, herkömmliche Endverbraucherdistinktionen in Frage, da diese Module nahtlos Schränke und Wandpaneele vor dem Versand integrieren.

Geografische Analyse
APAC Dekorative Laminate Markt
Der asiatisch-pazifische Raum erzielte im Jahr 2025 einen Umsatzanteil von 38,24 %, doch das Wachstum ist bimodal. Indien steht vor einem boomenden Wohnungsmarkt, und mit einer Rekordbürovermietung erlebt das Land eine rasche Einführung von Laminaten in Möbeln und Wandpaneelen, was die Branche für dekorative Laminate stützt. Im Gegensatz dazu kämpft China mit einem erheblichen Rückgang der Fertigstellungen von Wohneinheiten von Januar bis Oktober 2024. Dieser Abschwung hat Lieferanten dazu veranlasst, entweder Exportaufträge zu verfolgen oder ihren Fokus auf Renovierungsnischen zu verlagern. Unterdessen unterstreichen Japans erhebliche Ausgaben für Renovierungen einen breiteren Trend: eine Abkehr von Neubauten hin zu Modernisierungen. Dieser Trend ist auch in Südkorea erkennbar, wo der alternde Wohnungsbestand ähnliche Verschiebungen begünstigt.
Nordamerika und Europa Dekorative Laminate Markt
In Nordamerika sorgen Renovierungsmaßnahmen und der Fertighausbau für eine Stabilisierung des Marktes und gleichen die Verlangsamung im Neubausegment aus. Ein Anstieg der Hypothekenzinsen im Jahr 2025 hat jedoch einige diskretionäre Modernisierungen eingeschränkt. Europa bereitet sich auf eine Formaldehydobergrenze im August 2026 vor, die Auswirkungen auf den Markt für dekorative Laminate hat. Ein Beleg für den erforderlichen Kapitaleinsatz zur Einhaltung der Vorschriften ist EGGERs neue Produktionslinie in Deutschland. Darüber hinaus üben Antidumpingzölle auf chinesisches Dekorpapier Druck auf Verarbeiter im gesamten Kontinent aus, was zu einem gesteigerten Interesse an lokalen Imprägnierungsanlagen führt.
MEA und Südamerika Dekorative Laminate Markt
Der Nahe Osten und Afrika werden voraussichtlich mit einem regionalen CAGR von 3,49 % bis 2031 das stärkste Wachstum verzeichnen. In Saudi-Arabien und den Vereinigten Arabischen Emiraten setzen Megaprojekte auf laminatverkleidete Innenausstattungslösungen, wobei enge Lieferzeitpläne besonders betont werden. Gleichzeitig treiben steigende Pro-Kopf-Einkommen einen Anstieg bei Wohnrenovierungen an. Während Südamerika möglicherweise geringere Volumina beisteuert, liefern Urbanisierungstrends in Brasilien einen Wachstumsimpuls. Angesichts der sich wandelnden regulatorischen Rahmenbedingungen und der zyklischen Natur des Bauwesens befinden sich regionale Lieferanten in einem Balanceakt: Sie müssen den für die Einhaltung von Vorschriften erforderlichen Kapitaleinsatz mit der für den Kapazitätsausbau notwendigen Agilität in Einklang bringen.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für Dekorlaminate werden im Hinblick auf Raumluftqualität und chemische Beschränkungen strenger, was harmonisierte Prüfverfahren und Dokumentation über die Exportmärkte hinweg vorantreibt. In der Europäischen Union legt die Verordnung (EU) 2023/1464 einen Formaldehyd-Emissionsgrenzwert von 0,062 mg/m3 für Holzwerkstoffprodukte ab dem 6. August 2026 fest, was den Bedarf an Harzneuformulierungen, akkreditierten Prüfungen und laufender Überwachung im Einklang mit EN 717-1 und verwandten Prüfregimen für Bauprodukte erhöht.
In Nordamerika bleiben die Kontrollen der Formaldehydemissionen für Holzwerkstoffprodukte in den Vereinigten Staaten unter TSCA Title VI (15 USC 2697) zentral. Kanada reguliert Formaldehydemissionen im Rahmen von SOR/2021-148 (zuletzt geändert am 18. März 2025). Neben den Emissionsvorschriften dient ISO 4586 (für Hochdruck-Dekorlaminate) weiterhin als wichtiger technischer Leistungsmaßstab, auf den in Spezifikationen verwiesen wird, was eine grenzüberschreitende Qualitätsprüfung ermöglicht und zugleich die Anforderungen für kleinere Verarbeiter erhöht, die keine eigenen Prüfkapazitäten haben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Dekorlaminate beginnt mit vorgelagerten Inputs wie Dekor- und Overlaypapieren, Kraft-/Trägerpapieren und Duroplastharzen (Melamin für Oberflächen- und Dekorschichten und Phenol für Kernschichten) sowie Additiven und Beschichtungen für Verschleiß-, Brand- und Kratzfestigkeit. Die Papiere werden auf Imprägnieranlagen imprägniert, getrocknet und anschließend zu Aufbauten zusammengesetzt, die unter hohem Druck und hoher Temperatur ausgehärtet werden. Nach dem Aushärten werden die Platten geschliffen, zugeschnitten und veredelt, um den Anforderungen für Möbel, Schränke, Wandpaneele und andere Innenoberflächen zu entsprechen, wobei Leistungsanforderungen nach ISO 4586 üblicherweise zur Qualifizierung von Fertigprodukten herangezogen werden.
Im Midstream-Bereich wird zunehmend die vertikale Integration in Imprägnierung und Harzchemie bevorzugt, um die Qualität zu stabilisieren und Margen zu schützen, insbesondere dort, wo Compliance- und Rückverfolgbarkeitsanforderungen Kosten und Komplexität erhöhen. Auf der nachgelagerten Seite umfassen die Vertriebsmodelle direkte Projektspezifikation mit Architekten und Verarbeitern, Vertriebs- und Händlernetzwerke sowie wachsende E-Commerce-Zuschnittsprogramme in Teilen des asiatisch-pazifischen Raums, wo Servicelevel wie Musterversand, Lieferzeiten und Kundendienst nach dem Verkauf die Konversionsraten bei Renovierungen und gewerblichen Ausbauten beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
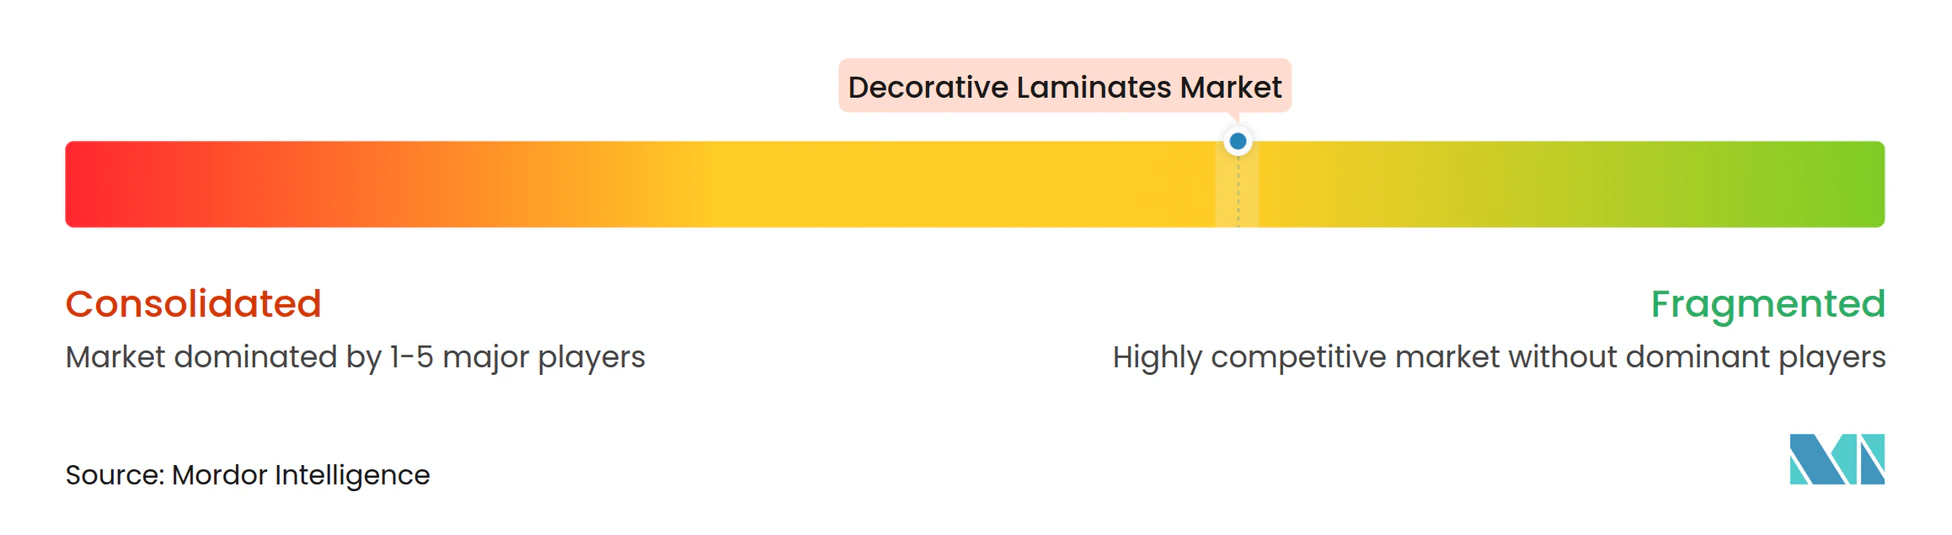
Der Markt für Dekorative Laminate ist mäßig fragmentiert. Kleinere Unternehmen ohne Emissionsprüflabore stehen vor der Wahl zwischen Nischenspezialisierung oder Fusion mit größeren Wettbewerbern vor der Frist im August 2026. Auf E-Commerce ausgerichtete Marken zielen auf Indiens Städte der Klasse II/III mit Zuschnittplatten-Paketen ab, müssen aber die Knappheit an Installateuren lösen, um Folgeverkäufe zu sichern. FSC- und PEFC-Zertifizierungen werden in Europa und Nordamerika zu Ausschreibungsvoraussetzungen, was die Kosten erhöht, aber Türen zu öffentlichen Projekten öffnet. Da Kapazitätserweiterungen sich in konformen Werken konzentrieren, wird das Angebot wahrscheinlich von kostenintensiven, unterdimensionierten Werken zu regionalen Hubs migrieren, die mehrere Länder bedienen können.
Marktführer im Bereich Dekorative Laminate
-
Wilsonart LLC
-
Greenlam Industries Limited
-
Broadview Holding
-
Kronoplus Limited
-
Egger
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dekorative Laminate Markt Unternehmen in diesem Bericht
- Abet Laminati
- Aica Kogyo Co., Ltd.
- Airolam Decorative Laminates
- Archidply
- Bell Laminates
- Broadview Holding
- Durianlam
- Egger
- Greenlam Industries Limited
- Kronoplus Limited
- Laminex
- Merino Industries Limited
- Rushil Decor Limited
- Sonae Arauco
- Stylam
- The Diller Corporation
- Wilsonart LLC
Marktchancen und Zukunftsaussichten
Compliance-getriebene Produktneuformulierung und Dokumentation schaffen Freiraum für emissionsarme, zertifizierte Laminatsysteme, die die Beschaffung für multinationale Käufer vereinfachen. Der ab 6. August 2026 geltende EU-Formaldehyd-Grenzwert gemäß Verordnung 2023/1464 steigert die Nachfrage nach E0-Overlays und VOC-armen Harzsystemen. Exporteure, die nach Europa verkaufen, müssen zudem ihre Prüfmethoden und Zertifizierungen abstimmen, einschließlich EN 16516 und EN 717-1, wie sie in Einkaufsanforderungen referenziert werden. Dieses Umfeld begünstigt Anbieter, die konforme Overlays, Harze und rückverfolgbare Holzsubstrate, einschließlich FSC/PEFC-konformer Beschaffung, zu einheitlichen grenzüberschreitenden SKUs bündeln können.
Leistungsgetriebene Differenzierung schärft auch Premium-Nischen, in denen Laminate durch verbesserte haptische und oberflächenbezogene Eigenschaften sowie neue Fertigungsfähigkeiten wirksamer gegen Substitute konkurrieren. Beispielsweise unterstreichen Formicas Einführung von FENIX NTX im Juni 2026 (mit hohem biobasiertem Anteil positioniert) und die Auffrischung der Decorative Collection 26+ von EGGER aktive Investitionen in neue Dekore, Texturen und Materialplattformen, die Spezifikationszyklen im gewerblichen Innenausbau unterstützen. Parallel dazu deuten Brownfield- und Greenfield-Kapazitätsmaßnahmen in Indien, wie Greenlams genehmigte Erweiterung in Naidupeta (Andhra Pradesh) und Rushil Decors Kapazitätserweiterungen für Großformatplatten, darauf hin, dass Hersteller Skalierung und Kontrolle der Lieferzeiten für schnell bewegte Renovierungs- und Ausbaukanäle priorisieren.
Neueste Industrielle Entwicklungen in Dekorative Laminate Markt
- April 2026: Wilsonart stellte Traceless vor, eine ultramatte, fingerabdruckresistente Laminatoberfläche für gewerbliche und private Innenräume. Die Einführung richtet sich an stark frequentierte Anwendungen wie Hotellerie und Arbeitsplatzausbau, bei denen Erscheinungsbild-Erhalt und Reinigungsleistung Spezifikationsentscheidungen beeinflussen. Sie erhöht auch die Wettbewerbsanforderungen bei der Oberflächentechnologie-Differenzierung über die reine Dekorvielfalt hinaus.
- Februar 2026: EGGER veröffentlichte die Decorative Collection 26+ und erweiterte damit sein Dekor- und Texturangebot für Dekoroberflächen und Laminate. Eine breitere, abgestimmte Kollektion unterstützt Architekten und Verarbeiter mit stärker standardisierten Kombinationen für wiederholbare Spezifikationen über Projekte hinweg. Das Update stärkt den Einfluss des Anbieters in der Designphase, in der die Materialauswahl zunehmend an Texturrealismus und Verfügbarkeitszusagen gekoppelt ist.
- August 2024: Wilsonart schloss die Übernahme von Octopus Products Ltd ab, einem Vertriebshändler für Hochdrucklaminate und Dekormetalle. Der Deal erweiterte Wilsonarts nachgelagerte Reichweite und Servicepräsenz in vertriebsgeführten Kanälen. Eine stärkere Kontrolle über den Vertrieb verbessert die Reaktionsfähigkeit für Verarbeiter und Projektkunden und unterstützt eine schnellere Einführung neuer Kollektionen.
Dekorative Laminate Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Dekorative Laminatmarkt Umsätze aus dekorativen Oberflächenplatten, die gepresst und aufgebracht werden und für den Einsatz bei Möbeln, Schränken, Bodenbelägen und Wandpaneelen in den Endverwendungsbereichen Wohnen, Nicht-Wohnen und Transport bestimmt sind.
Ausschlüsse aus dem Umfang: Massivoberflächen-Platten, Engineered Stone, Keramikfliesen, Luxury Vinyl Tile und dekorative Farben und Beschichtungen sind ausgeschlossen, auch wenn sie um dieselben Budgets für Innenraumoberflächen konkurrieren.
Segmentierungsübersicht
- Nach Rohmaterial
- Kunstharz
- Overlays
- Klebstoffe
- Holzsubstrat
- Sonstige Rohmaterialien
- Nach Anwendung
- Möbel
- Schränke
- Bodenbeläge
- Wandpaneele
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Wohnbereich
- Nicht-Wohnbereich
- Transport
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit wurde genutzt, um den Marktkontext zu setzen und eine übersichtliche Liste von Nachfragesignalen zu erstellen, die jährlich verfolgt werden können. Wir haben öffentliche Bau- und Gebäudeaktivitätsreihen, Wohnungsfertigstellungen und Renovierungsindikatoren herangezogen, was dabei hilft zu erklären, wo sich die Nachfrage nach dekorativen Laminaten voraussichtlich verstärken oder abschwächen wird.
Wir haben auch nicht kostenpflichtige Quellen wie nationale Statistikämter, die Baudaten des US Census Bureau, Eurostat-Bau- und Handelstabellen, UN Comtrade für Handelsströme relevanter Laminat- und Holzplattenkategorien sowie makroökonomische Indikatoren der Weltbank, die Bauzyklen beeinflussen, ausgewertet. Jahresberichte und Investorenpräsentationen von Unternehmen wurden genutzt, um Verschiebungen im Produktmix, Kapazitätserweiterungen und regionale Exposition zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Import-Export-Datenbank auf Sendungsebene wurden selektiv eingesetzt, um Richtungsbewegungen in Angebot und Handel zu plausibilisieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung während der Recherche verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie sich die Nachfrage nach dekorativen Laminaten in den täglichen Kauf-, Bestell- und Preisentscheidungen niederschlägt und wohin sich Preise und Produktmix in der Praxis entwickeln. Wir haben mit Befragten aus Laminatproduzenten, Distributoren, Verarbeitern und Großabnehmern in der Möbel- und Innenausbaubranche gesprochen, wobei das Feedback ausgewogen über APAC, EMEA und Amerika verteilt war, um eine Verzerrung durch eine einzelne Region zu vermeiden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 20 % | APAC: 45 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 24 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 56 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau des Nachfragepools, bei dem Bauaktivitäten, Trends bei der Möbelproduktion und die Intensität von Innenrenovierungen in den Oberflächenverbrauch übersetzt und anschließend mithilfe regionsspezifischer Preislogik in Werte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, darunter Stichproben von Umsatzaufteilungen der Produzenten, Distributionskanalprüfungen sowie Kreuzprüfungen von Volumen und durchschnittlichem Verkaufspreis für wichtige Anwendungen.
Einige Eingaben wurden eng verfolgt, darunter neue Wohnungsfertigstellungen und Baugenehmigungen, Hinzufügungen von Nutzflächen im Nicht-Wohnbereich, Möbelproduktionsleistung, Import-Export-Dynamik für laminatbezogene Codes sowie beobachtete Verschiebungen zwischen Hochdruck- und Niederdrucklaminaten in großen Innenausbauprogrammen. Die Preisgestaltung wurde mit einem einfachen, aber disziplinierten Ansatz gehandhabt, bei dem die Richtung der Harz- und Papierkosten, Signale zur Kapazitätsauslastung und der Produktmix (Designqualitäten und Leistungsqualitäten) berücksichtigt wurden, bevor der endgültige Wert festgelegt wurde. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch eine leichte multivariate Regression auf Bau- und Möbelindikatoren gestützt wurde, und anschließend anhand der Rückmeldungen der Primärbefragten zu Auftragspipelines, Kanalinventaren und erwartetem Preisüberwälzungspotenzial angepasst. Wo Bottom-up-Signale für kleinere Länder fehlten, wurden Proxy-Verhältnisse aus vergleichbaren Märkten angewendet und anschließend anhand von Handels- und Bauintensitätsdaten überprüft, bevor die Werte finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mindestens drei Perspektiven validiert, in der Regel einschließlich Nachfrageindikatoren, Handelsbewegungen und angebotsseitiger Kommentare. Wenn ein Ländertotal schneller wächst als seine Bau- und Möbelsignale, untersuchen wir die Abweichung, überprüfen die Preisannahme und leiten Folgegespräche ein, um zu bestätigen, ob Mixveränderungen oder Kanalbevorratung den Anstieg erklären.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, um Einheitenfehler, Zeitprobleme bei der Währungsumrechnung und ungewöhnliche regionale Anteile zu erkennen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Rohstoffschwankungen, handelspolitische Veränderungen oder bedeutende Kapazitätsstarts und -stilllegungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden schnellen Durchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten, die durch die neuesten Prüfungen gestützt wird.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Dekorative Laminate mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für dekorative Laminate können voneinander abweichen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Abgrenzungslinien und die Preisberechnungen nicht immer übereinstimmen. Unterschiede treten auch auf, wenn eine Quelle ein anderes Basisjahr zugrunde legt, Währungen zu unterschiedlichen Zeitpunkten umrechnet oder sich stärker auf angegebene Kapazitäten statt auf realisierte Nachfrage stützt.
Engineered Stone und Luxury Vinyl Tile liegen außerhalb des Dekorativen Laminat-Umfangs von Mordor Intelligence, was ein Grund dafür ist, dass größere Zahlen erscheinen, wenn angrenzende Innenraumoberflächen-Kategorien zusammengefasst werden. Eine weitere häufige Lücke ist die Behandlung des HPL-zu-LPL-Mixes, da sich der durchschnittliche Verkaufspreis mit Design- und Leistungsqualitäten schnell ändern kann und nicht jede Schätzung diese Verschiebungen jährlich aktualisiert. Schließlich stützen sich einige Veröffentlichungen auf breite Baumarktwachstumsannahmen ohne das gleiche Maß an Kanalprüfungen, was dazu führen kann, dass Lagerbestandsschwankungen und handelsbedingte Angebotsverschiebungen unterrepräsentiert sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,62 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 8,71 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und wendet möglicherweise eine breitere durchschnittliche Preiskurve über Regionen hinweg an, was die Gesamtwerte verschieben kann, wenn HPL-LPL-Mix und Inflationsweitergabe je nach Geografie variieren. |
| Branchenpublikation B | 7,25 Mrd. USD (2025) | Betont häufig ein engeres Produkt- und Kanalspektrum und kann kleinere lokale Angebote unterbewerten, insbesondere dort, wo der Vertrieb über fragmentierte Distributoren und Verarbeiter erfolgt, die schwerer zu erfassen sind. |
Die Streuung der Schätzungen erklärt sich hauptsächlich durch Entscheidungen zur Kategorieneinbeziehung, das Basisjahr-Timing und die Art und Weise, wie Preise und Produktmix über Regionen hinweg aktualisiert werden. Indem der Wertaufbau an sichtbare Bau- und Möbelsignale geknüpft und durch Kanal-Feedback auf Belastbarkeit geprüft wird, bleibt die endgültige Zahl auf Eingaben zurückführbar, die Jahr für Jahr wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Dekorative Laminate und welches Wachstum wird prognostiziert?
Er hatte im Jahr 2026 einen Wert von 8,88 Milliarden USD und soll bis 2031 bei einer CAGR von 3,01 % einen Wert von 10,30 Milliarden USD erreichen.
Welches Anwendungssegment wird bis 2031 am schnellsten wachsen?
Wandpaneele werden voraussichtlich bis 2031 mit einer CAGR von 3,21 % wachsen.
Warum gewinnen Wandpaneele gegenüber Möbeln bei der Laminatnachfrage an Bedeutung?
Gewerbliche Innenausbauten und Hotelsanierungen bevorzugen schnell zu installierende, geprägte Wandpaneele, die Stein- oder Textiloptiken simulieren.
Welche Region bietet die höchste prognostizierte CAGR?
Der Nahe Osten und Afrika sollen bis 2031 jährlich mit 3,49 % wachsen, angeführt von Megaprojekten in Saudi-Arabien und den Vereinigten Arabischen Emiraten.