
Taille et part du marché des plateformes de crypto-agilité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
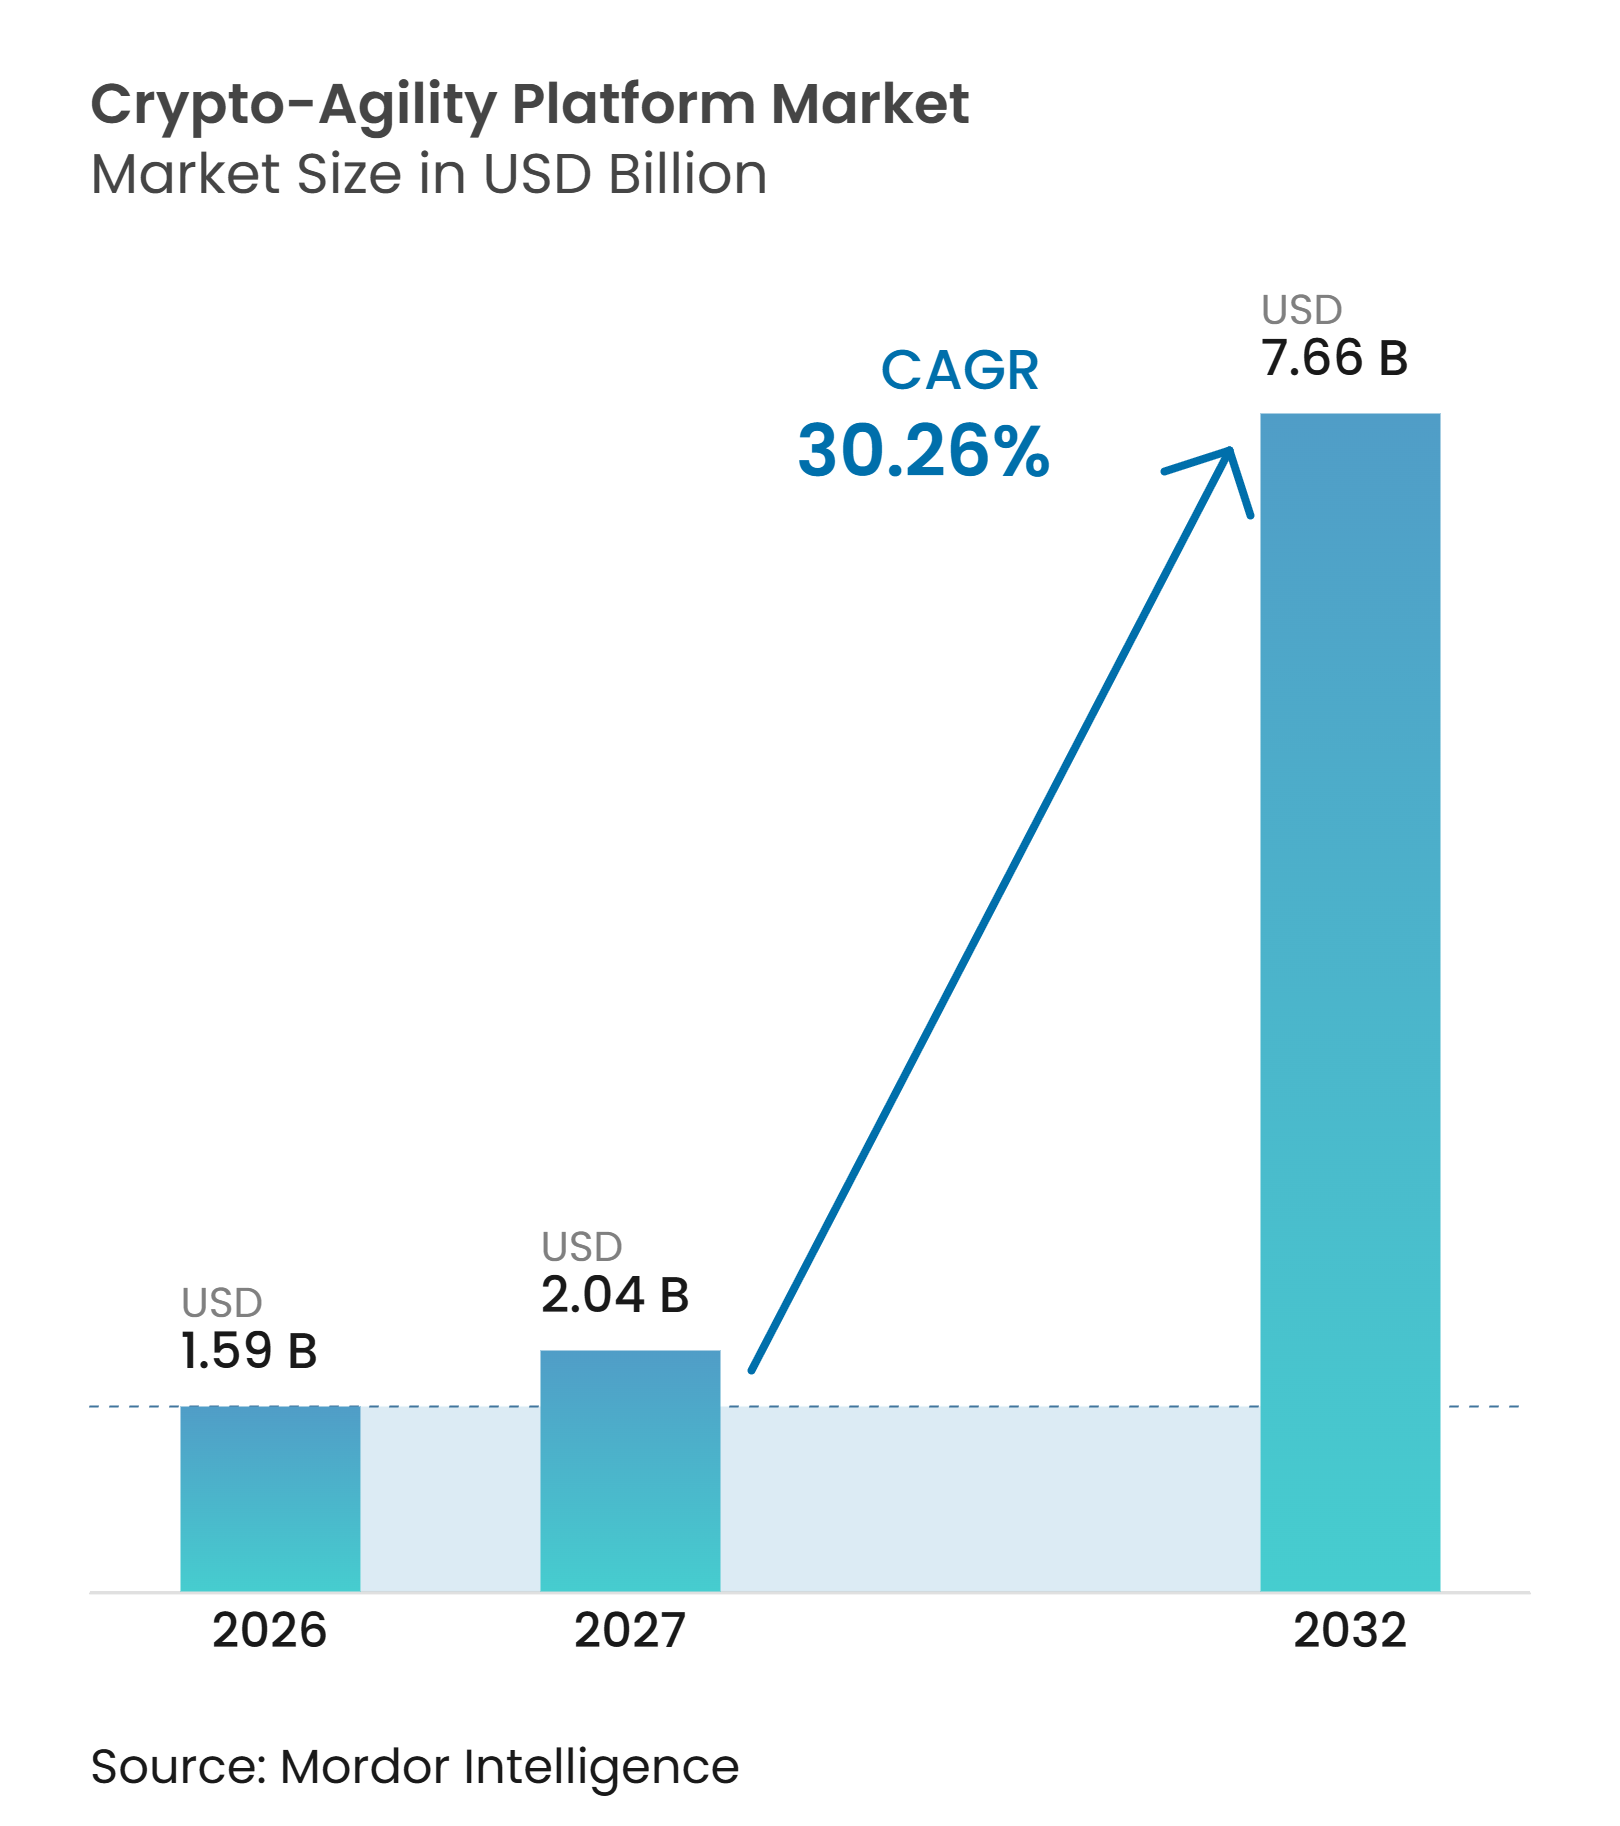
| Taille du Marché (2027) | 2.04 Milliards de dollars |
| Taille du Marché (2032) | 7.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 30.26 % |
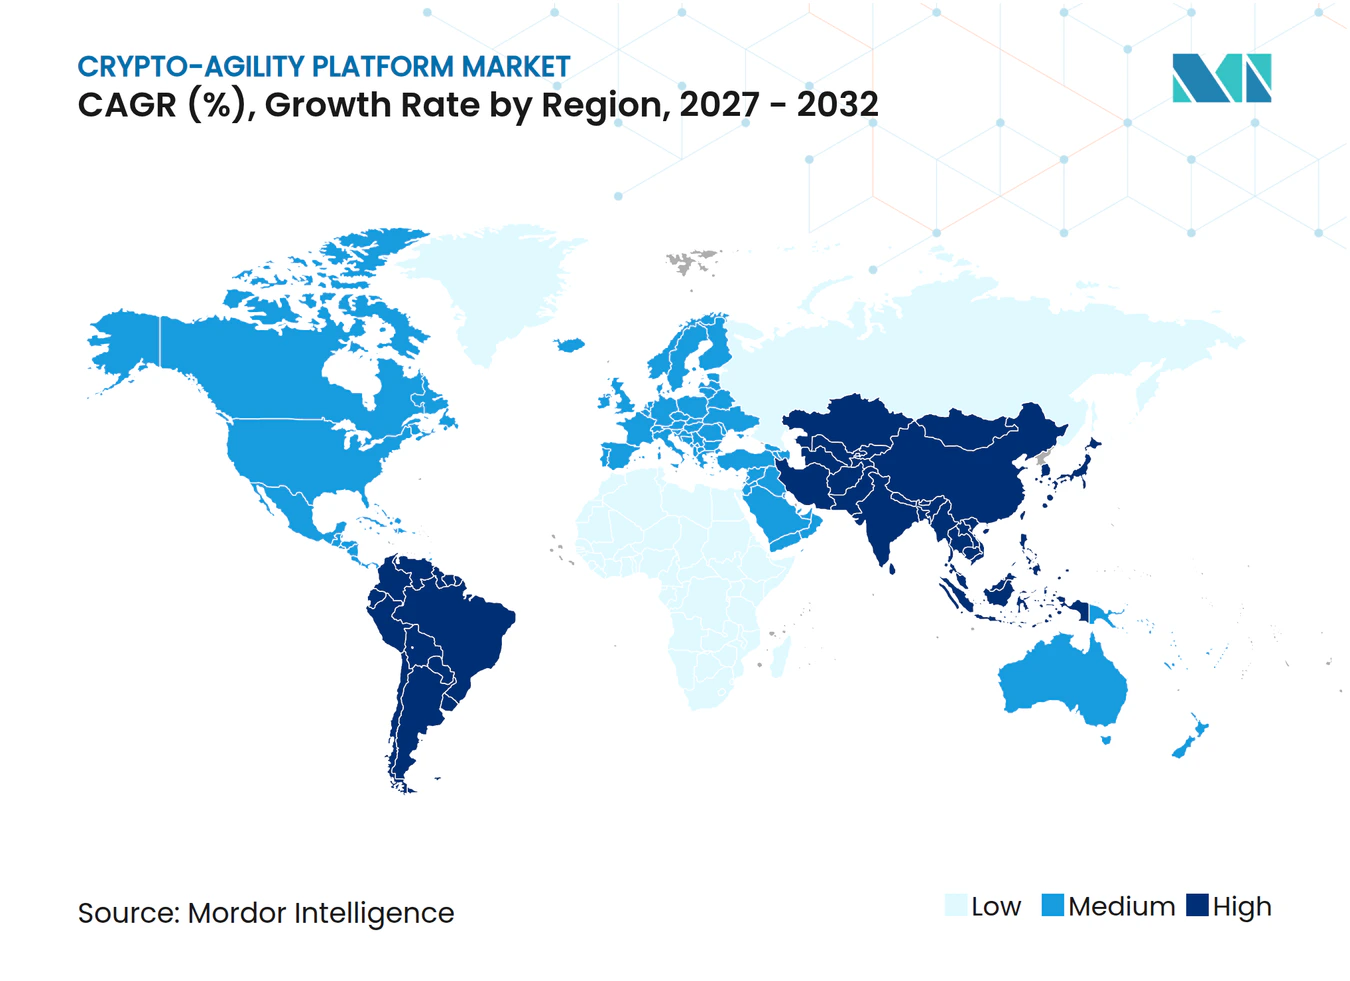
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes de crypto-agilité par Mordor Intelligence
La taille du marché des plateformes de crypto-agilité est projetée à 1,59 milliard USD en 2026, 2,05 milliards USD en 2027, et devrait atteindre 7,66 milliards USD d'ici 2032, avec un CAGR de 30,26 % de 2027 à 2032. Le marché des plateformes de crypto-agilité est façonné par les délais de migration, l'exposition des données à longue durée de vie et la croissance des charges de travail liées aux identités machines, qui exercent une pression accrue sur les équipes de sécurité et font de la gestion cryptographique un enjeu de continuité d'activité pour les applications, les réseaux internes, les services publics, les canaux d'accès à distance et les connexions fournisseurs qui soutiennent le service client quotidien et l'activité interne. Les plans de migration fédéraux et européens font de la transformation cryptographique une exigence de gouvernance à court terme pour de nombreuses organisations du marché des plateformes de crypto-agilité, affectant les fonctions d'approvisionnement, juridiques, de gestion des fournisseurs et de sécurité qui doivent s'accorder sur le périmètre, les priorités, les technologies approuvées et les modalités de reporting avant que les programmes de transformation puissent débuter. Les charges de travail liées au renouvellement des certificats et la croissance des infrastructures hybrides accroissent le besoin de gestion automatisée des inventaires, de contrôles de politique et de procédures opérationnelles coordonnées entre les équipes technologiques, notamment lorsque les enregistrements sont répartis entre applications et fournisseurs, avec des contrôles, des calendriers de renouvellement et des structures de responsabilité différents. Les fournisseurs cherchent à combiner découverte, orchestration, gestion du cycle de vie des certificats et planification post-quantique dans un modèle opérationnel unique pour le marché des plateformes de crypto-agilité, reliant les contrôles techniques aux rapports de gestion, à la coordination des fournisseurs, aux tests opérationnels et aux preuves d'audit. L'opportunité est la plus forte là où les entreprises traduisent des travaux de migration complexes en programmes pratiques pour les clients réglementés, tout en les aidant à séquencer les changements techniques, les responsabilités des fournisseurs, les tests et la responsabilisation interne dans des environnements technologiques décentralisés et des processus opérationnels de longue date, dans des environnements d'exploitation hautement réglementés et interconnectés où le risque d'interruption, la rigueur des audits et la sensibilité des informations créent des priorités urgentes.
Points clés du rapport
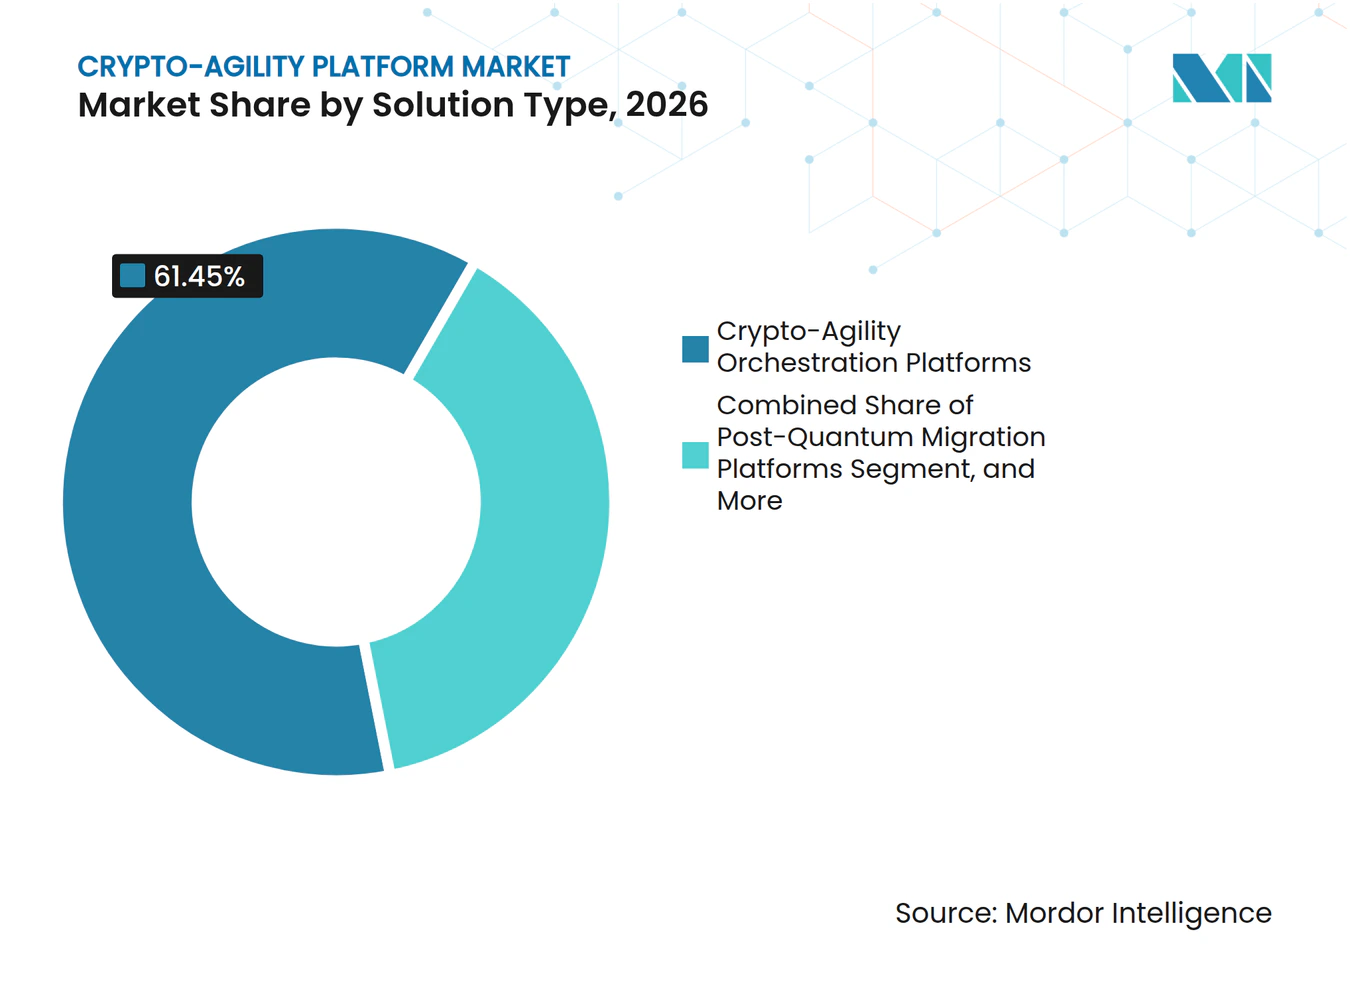
- Par type de solution, les plateformes d'orchestration de crypto-agilité détenaient 61,45 % de la part du marché des plateformes de crypto-agilité en 2026, tandis que les plateformes de planification de migration post-quantique devraient se développer à un CAGR de 31,44 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site détenait 68,15 % de la part du marché des plateformes de crypto-agilité en 2026, tandis que le déploiement en nuage devrait se développer à un CAGR de 31,80 % jusqu'en 2032.
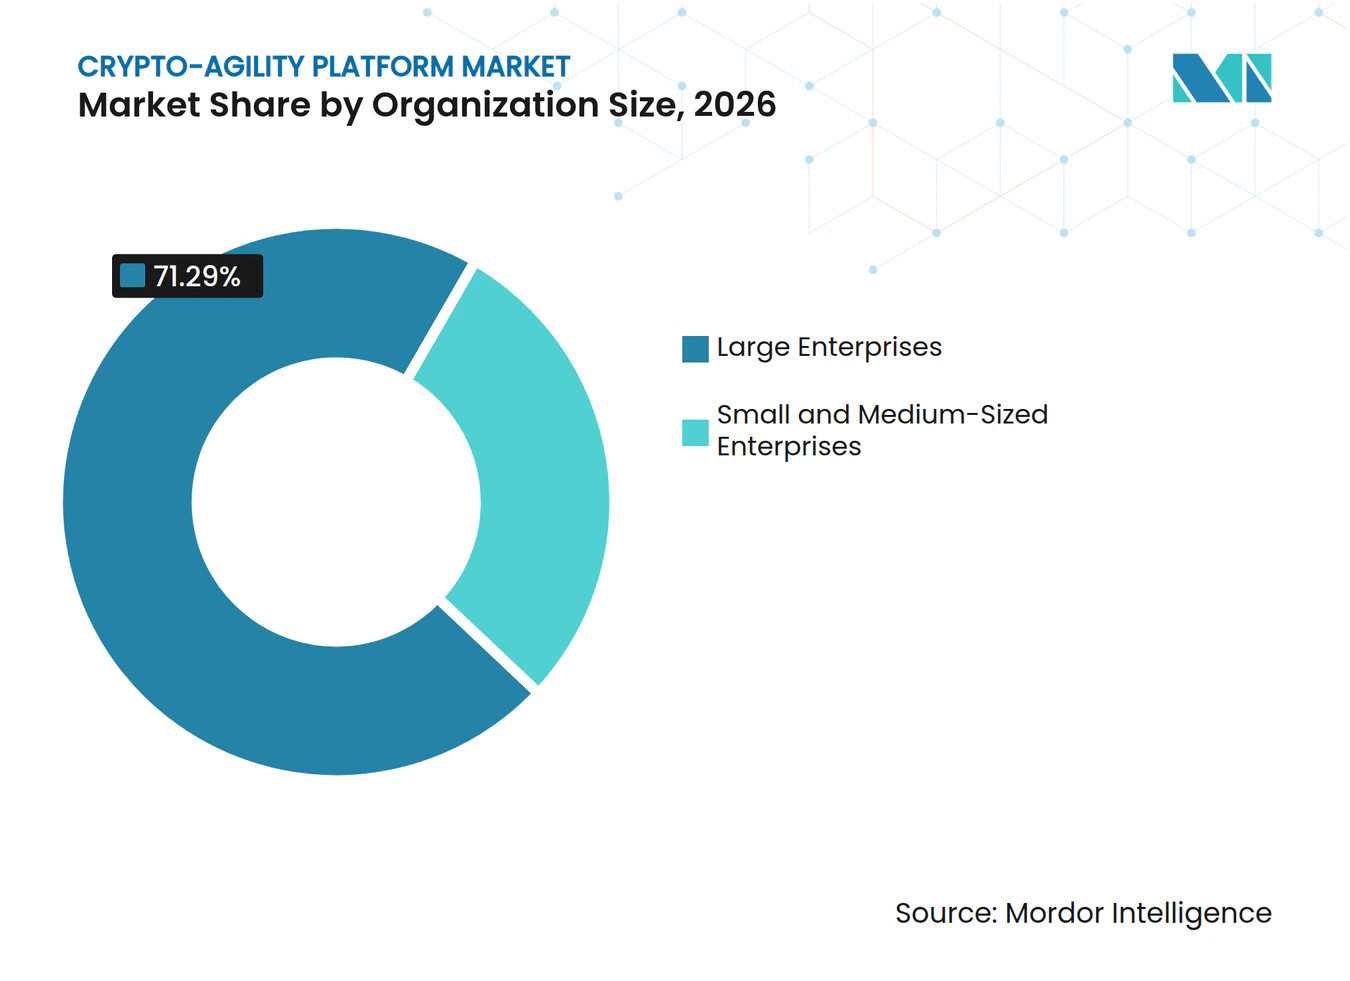
- Par taille d'organisation, les grandes entreprises détenaient 71,29 % de la part du marché des plateformes de crypto-agilité en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 32,05 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI détenait 30,18 % de la part du marché des plateformes de crypto-agilité en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 30,78 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,66 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 31,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération des mandats de migration post-quantique | +7.5% | Mondial, avec une traction à court terme concentrée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Risque de collecte immédiate pour déchiffrement ultérieur pour les données à longue durée de vie | +6.2% | Mondial, avec une urgence maximale dans le BFSI, le gouvernement et la santé | Court terme (≤ 2 ans) |
| Raccourcissement des cycles de vie des certificats et prolifération des identités machines | +5.0% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion des environnements hybrides, multi-nuage et à isolation physique | +3.8% | Amérique du Nord et Europe, avec une pertinence croissante dans le gouvernement et la défense en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'inventaire cryptographique continu et de CBOM | +2.7% | Mondial, concentré en Amérique du Nord et dans les zones réglementaires européennes | Moyen terme (2-4 ans) |
| Exigences de crypto-agilité dans les systèmes embarqués à longue durée de vie et les infrastructures critiques | +2.1% | Mondial, particulièrement dans les systèmes industriels et énergétiques européens et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'accélération des mandats de migration post-quantique comprime les cycles de décision des entreprises
Les exigences fédérales réduisent la marge de manœuvre des organisations pour reporter la planification cryptographique. Le décret exécutif 14412 a fixé au 31 décembre 2030 la date limite pour que les agences fédérales américaines migrent leurs actifs à haute valeur vers un établissement de clés post-quantique, la migration des signatures numériques étant prévue pour le 31 décembre 2031. Le mémorandum OMB M-26-15 qui l'accompagne définit un programme en cinq phases pour la transition fédérale. Les modifications prévues du règlement fédéral sur les acquisitions étendent l'effet pratique de ces exigences aux contractants concernés, notamment les entreprises de défense, de technologie de santé et d'infrastructure financière. La feuille de route coordonnée de la Commission européenne appelle également les États membres à entamer la transition d'ici fin 2026 et à migrer les systèmes à haut risque d'ici 2030. Ces délais alignés raccourcissent les cycles d'approvisionnement sur le marché des plateformes de crypto-agilité, car les organisations doivent établir la propriété, l'inventaire et les plans de migration plus tôt.
Le risque de collecte immédiate pour déchiffrement ultérieur fait des données à longue durée de vie une préoccupation de sécurité actuelle
La menace de collecte immédiate pour déchiffrement ultérieur modifie le calendrier des investissements cryptographiques pour les organisations qui conservent des données sensibles sur de longues périodes. Un document de la Réserve fédérale note que les données collectées aujourd'hui peuvent rester exposées une fois qu'un attaquant les conserve pour un déchiffrement ultérieur.[1] Europol conseille aux organisations de localiser la cryptographie dans les connexions réseau, les certificats, les sauvegardes, les bases de données et les services internes avant de pouvoir hiérarchiser les travaux de migration. Cette exigence confère aux fonctions d'inventaire et de priorisation des risques un rôle central sur le marché des plateformes de crypto-agilité. La santé, les services financiers, le gouvernement et les communications par satellite présentent une exposition particulière car leurs enregistrements peuvent rester précieux pendant de nombreuses années. Les recherches sur les transitions quantiques montrent également que les approches hybrides d'échange de clés peuvent réduire la durée du risque de confidentialité. Le besoin commercial ne se limite donc pas au remplacement des algorithmes, car les acheteurs ont également besoin d'un ordre défendable pour protéger les données qui ne peuvent pas être récupérées une fois prélevées.
Le raccourcissement des cycles de vie des certificats et la croissance des identités machines accroissent les besoins en automatisation
Le raccourcissement des cycles de vie des certificats TLS rend le travail de renouvellement plus difficile à gérer par des processus manuels. Le marché des plateformes de crypto-agilité bénéficie de charges de travail de renouvellement importantes, qui nécessitent une propriété plus cohérente, une application des politiques et des actions automatisées. Les déploiements DevOps, de microservices et d'appareils connectés ajoutent également des identités machines dans les environnements d'entreprise. Les équipes de sécurité ont besoin de flux de travail d'enrôlement et de renouvellement capables de fonctionner sans interrompre les applications. Cette pression soutient les outils qui relient la gestion du cycle de vie des certificats aux inventaires cryptographiques et aux politiques de migration. Elle réduit également le champ viable aux fournisseurs capables de prendre en charge des charges de travail opérationnelles à volume élevé.
Les environnements hybrides, multi-nuage et à isolation physique accroissent la complexité cryptographique
L'infrastructure hybride rend les changements d'algorithmes plus difficiles car les clés et les certificats peuvent se trouver dans des services en nuage, des modules de sécurité matériels locaux et des applications héritées. Le marché des plateformes de crypto-agilité répond à ce problème avec des outils qui identifient les dépendances dans ces différents emplacements. Les organisations doivent établir une vue unifiée avant de pouvoir remplacer en toute sécurité les méthodes cryptographiques dans différents magasins de clés en nuage et environnements sur site. Les environnements à isolation physique et classifiés présentent un défi distinct car ils ne peuvent pas s'appuyer sur une livraison continue en nuage pour les mises à jour d'algorithmes. Fraunhofer AISEC identifie la compatibilité et le support de migration neutre vis-à-vis du matériel comme importants pour les systèmes critiques et classifiés. Ces conditions d'exploitation soutiennent l'orchestration dans des déploiements déconnectés, souverains et multi-nuage, tout en rendant les outils d'analyse à environnement unique moins adaptés aux infrastructures complexes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Dépendances héritées fragmentées et utilisation cryptographique cachée | -1.8% | Mondial, avec le plus grand impact en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Compromis de performance et d'interopérabilité des algorithmes post-quantiques | -1.4% | Mondial, particulièrement dans les déploiements embarqués à faibles ressources en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'expertise en ingénierie cryptographique et en migration | -1.0% | Mondial, plus sévère dans les marchés émergents et les organisations de taille moyenne | Moyen terme (2-4 ans) |
| Frontières d'approvisionnement peu claires entre les plateformes de découverte, PKI, HSM et de migration | -0.7% | Mondial, particulièrement dans les flux d'approvisionnement des grandes entreprises | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les dépendances héritées fragmentées et l'utilisation cryptographique cachée ralentissent la découverte
Les organisations ne peuvent pas migrer des actifs cryptographiques qu'elles ne peuvent pas identifier. Les systèmes plus anciens placent souvent des appels cryptographiques dans des intergiciels personnalisés, des logiciels compilés, des bibliothèques tierces et des micrologiciels. Le marché des plateformes de crypto-agilité doit donc aborder la découverte au-delà des interfaces d'application standard. Les dépendances vis-à-vis des logiciels fournisseurs et des services de paiement peuvent laisser une institution exposée même lorsque ses contrôles internes ont été mis à jour. Les certificats cachés, les clés codées en dur et les secrets intégrés peuvent n'apparaître que lorsqu'un changement provoque une défaillance inattendue. Cela rend les programmes de migration plus longs et plus coûteux que les plans initiaux ne le suggèrent, créant un besoin de tests et de remédiation en parallèle des fonctions d'inventaire.
Les compromis de performance et d'interopérabilité limitent certains déploiements
Les algorithmes post-quantiques peuvent augmenter les exigences de calcul et de transfert de données des systèmes conçus pour la cryptographie classique. Le projet Leap Phase 2 de la Banque de France a révélé des différences de performance significatives entre les approches traditionnelles et post-quantiques lors des tests des systèmes de paiement. Des clés et des textes chiffrés plus volumineux peuvent affecter les négociations de connexion dans des contextes tels que les paiements en temps réel et les transactions à haute fréquence. Le NIST continue d'évaluer des schémas de signature supplémentaires, ce qui signifie que les organisations devront suivre un ensemble évolutif d'algorithmes et de choix d'implémentation. Les appareils embarqués existants peuvent également manquer de mémoire ou de capacité de traitement pour une transition logicielle uniquement. Le marché des plateformes de crypto-agilité peut soutenir les tests et les changements progressifs, mais il ne peut pas supprimer toutes les contraintes matérielles ni éliminer le coût du remplacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
l'orchestration est en tête tandis que la planification de la migration se développeLes plateformes d'orchestration de crypto-agilité détenaient 61,45 % de la part du marché des plateformes de crypto-agilité en 2026. Leur avance reflète la nécessité de contrôler les changements d'algorithmes avant que la remédiation générale puisse être entreprise. L'orchestration offre aux équipes une méthode centralisée pour appliquer les changements cryptographiques sans reconstruire chaque application. La taille du marché des plateformes de crypto-agilité dans ce segment est portée par les acheteurs qui ont besoin de politiques communes dans des environnements hétérogènes. Les produits de découverte et d'inventaire restent un point d'entrée pour les organisations qui cartographient leur patrimoine cryptographique.
Les plateformes de planification de migration post-quantique devraient se développer à un CAGR de 31,44 % jusqu'en 2032. Elles soutiennent les organisations qui ont besoin de plans progressifs, de gouvernance et de rapports d'avancement après la découverte initiale. Les orientations fédérales sur les nomenclatures cryptographiques automatisées renforcent une vision plus cohérente de la cryptographie déployée. AppViewX a combiné la génération de nomenclatures cryptographiques, les recommandations de remédiation et les tableaux de bord dans sa version de novembre 2025. L'évaluation continue par le NIST des algorithmes de signature apporte de la valeur aux plateformes de planification, en aidant à maintenir les programmes à jour.



Par mode de déploiement :
le déploiement sur site reste important tandis que la demande en nuage s'accélèreLe déploiement en nuage devrait se développer à un CAGR de 31,80 % jusqu'en 2032. Le raccourcissement des cycles de vie des certificats rend les services de renouvellement et de reporting évolutifs plus attractifs. La taille du marché des plateformes de crypto-agilité pour la livraison en nuage est portée par les charges de travail liées à l'émission de certificats, à l'automatisation et aux rapports de posture. Keyfactor a obtenu la certification FedRAMP en 2026, permettant aux clients fédéraux autorisés d'utiliser son service de gestion du cycle de vie des certificats en nuage.[2] Les clients réglementés doivent également démontrer que les services externes s'alignent sur les politiques de gouvernance et d'exploitation établies. De nombreuses entreprises conserveront la gouvernance locale et les clés sensibles tout en utilisant les services en nuage pour l'automatisation opérationnelle.
Le déploiement en nuage devrait se développer à un CAGR de 31,80 % jusqu'en 2032. Le raccourcissement des cycles de vie des certificats rend les services de renouvellement et de reporting évolutifs plus attractifs. La taille du marché des plateformes de crypto-agilité pour la livraison en nuage est portée par les charges de travail liées à l'émission de certificats, à l'automatisation et aux rapports de posture. Keyfactor a obtenu la certification FedRAMP en 2026, permettant aux clients fédéraux autorisés d'utiliser son service de gestion du cycle de vie des certificats en nuage. De nombreuses entreprises conserveront la gouvernance locale et les clés sensibles tout en utilisant les services en nuage pour l'automatisation opérationnelle.
Par taille d'organisation :
les grandes entreprises sont en tête tandis que les PME gagnent en pertinenceLes grandes entreprises représentaient 71,29 % de la part de marché en 2026. Elles disposent de vastes portefeuilles d'applications, de dépendances héritées et d'une exposition aux obligations de conformité. Leurs programmes peuvent couvrir la gestion des certificats, la gestion des clés, la remédiation et les dépendances fournisseurs. Le marché des plateformes de crypto-agilité continue de s'appuyer sur ces entreprises car elles peuvent financer des programmes de transformation pluriannuels. Leurs besoins favorisent les fournisseurs disposant d'intégrations étendues, de services professionnels et d'écosystèmes de partenaires.
Les petites et moyennes entreprises devraient progresser à un CAGR de 32,05 % jusqu'en 2032. La demande augmentera à mesure que les grands clients intégreront des exigences post-quantiques dans les chaînes d'approvisionnement de la défense, de la santé et des services financiers. Les organisations plus petites ont généralement besoin de services gérés et de déploiements packagés car elles manquent de spécialistes en cryptographie dédiés. Keyfactor a élargi son programme mondial de partenaires en juillet 2026 pour soutenir les services de conseil, d'implémentation et de services gérés autour de l'infrastructure de confiance. Cela crée une opportunité de canal pour les fournisseurs de services de sécurité gérés et les intégrateurs de systèmes.

Par secteur d'utilisation final :
le BFSI fournit l'échelle tandis que le gouvernement donne le rythmeLe BFSI détenait 30,18 % de la part de marché en 2026. Les institutions financières exploitent de vastes patrimoines cryptographiques et conservent les informations de transaction sensibles pendant de longues périodes. Le marché des plateformes de crypto-agilité est pertinent pour les banques, les assureurs, les prestataires de paiement et les opérateurs d'infrastructure de marché. Une soumission sur l'infrastructure financière post-quantique à la Securities and Exchange Commission américaine indiquait que 3 % des sites web bancaires prenaient en charge la cryptographie post-quantique en mars 2026. La feuille de route du G7 appelle les systèmes financiers critiques à achever leur migration au cours de la période 2030-2032.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 30,78 % jusqu'en 2032. La demande gouvernementale est portée par des délais formels plutôt que par les seules évaluations internes des risques. Les exigences fédérales aux États-Unis et les plans européens coordonnés donnent aux agences et aux contractants un calendrier d'investissement plus clair. Les fournisseurs de technologies de l'information et de télécommunications ont également besoin d'une préparation post-quantique car ils exploitent des infrastructures utilisées par d'autres organisations. La santé, les sciences de la vie, l'énergie, les services publics et la fabrication industrielle offrent une demande supplémentaire à mesure que les règles de résilience se développent.
Analyse géographique
Marché des plateformes de crypto-agilité en Amérique du Nord
L'Amérique du Nord détenait 37,66 % de la part de marché des plateformes de crypto-agilité en 2026. Les agences fédérales, les institutions financières réglementées et les sous-traitants concernés par les exigences américaines constituent une large base adressable pour le marché des plateformes de crypto-agilité. Le mémorandum OMB M-26-15 offre une structure de transition pluriannuelle qui améliore la visibilité pour la planification du secteur public. La certification FedRAMP de Keyfactor en 2026 élargit les options disponibles de gestion du cycle de vie des certificats en nuage pour les clients fédéraux autorisés. La base financière et technologique de la région nécessite également des méthodes pratiques pour évaluer l'exposition des données à longue durée de vie et des identités machines.
Marché des plateformes de crypto-agilité en Europe
L'Europe est la deuxième présence régionale en importance, portée par l'activité en Allemagne et en France. Le BSI allemand a mis à jour ses recommandations TR-02102 en mars 2025 pour y inclure des préconisations sur les algorithmes post-quantiques. La feuille de route européenne prévoit que les États membres commencent la transition d'ici fin 2026 et achèvent la migration pour les infrastructures à haut risque d'ici 2030.[3] Les tests sur les systèmes de paiement menés par la Banque de France et la Deutsche Bundesbank ont révélé des différences de performance qui nécessitent des travaux supplémentaires avant un déploiement complet.
Marché des plateformes de crypto-agilité en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 31,09 % jusqu'en 2032. Le Japon, l'Inde, la Corée du Sud et la Chine développent leurs capacités en matière de sécurité quantique à travers la recherche publique, les travaux de normalisation et les programmes d'infrastructure. La KISA a finalisé 4 algorithmes coréens de cryptographie post-quantique en janvier 2025, établissant une référence nationale pour les achats gouvernementaux et les infrastructures critiques. Le marché des plateformes de crypto-agilité peut également trouver une demande émergente au Moyen-Orient ainsi que des besoins précoces dans le secteur financier en Afrique du Sud et au Nigéria.
Paysage concurrentiel
Concentration du Marché
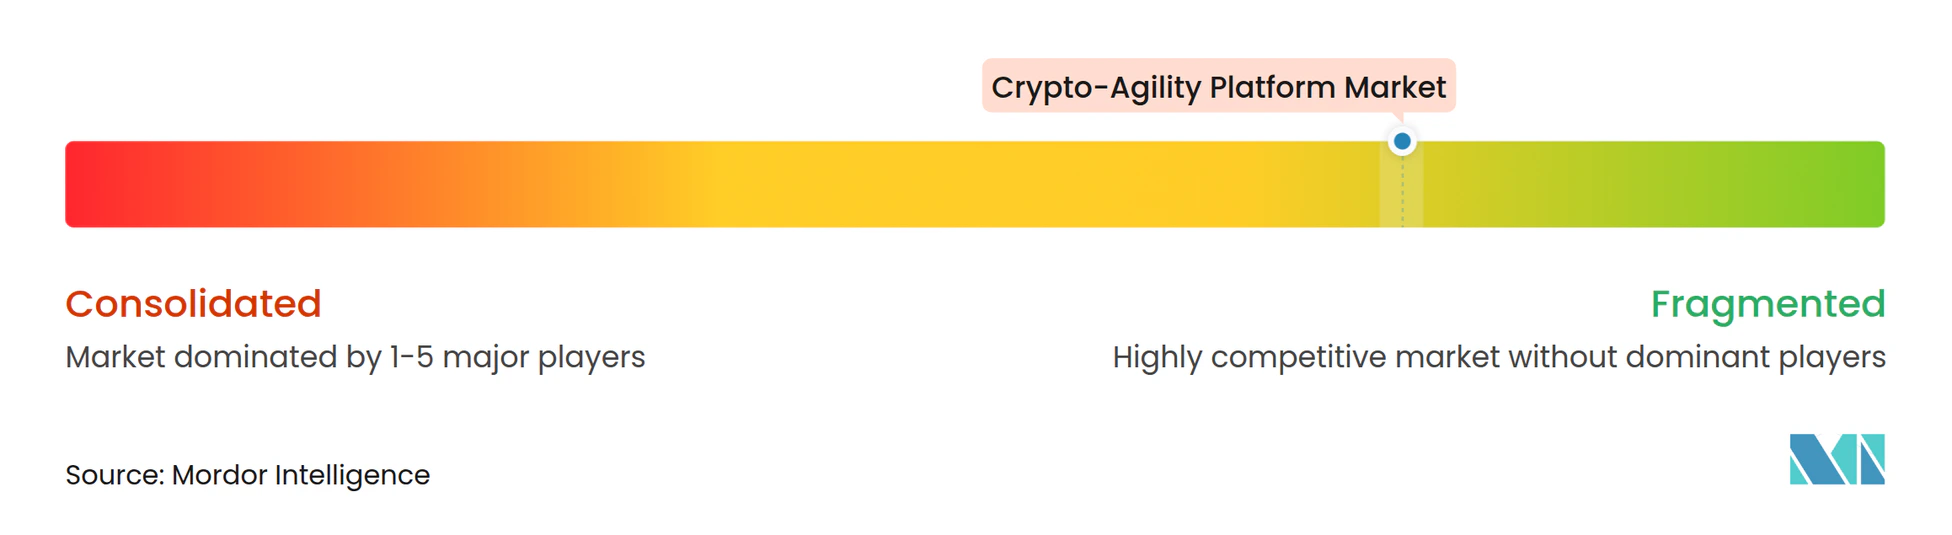
Le marché des plateformes de crypto-agilité est fragmenté, avec plus de 20 fournisseurs actifs dans les domaines de la découverte, de l'orchestration, de la gestion de la posture et de la planification de la migration. Aucun fournisseur ne détient une position dominante dans toutes les catégories de solutions. Le marché des plateformes de crypto-agilité favorise les entreprises dont les fonctions post-quantiques sont intégrées dans leur architecture, plutôt qu'ajoutées à des produits d'infrastructure à clé publique plus anciens. Les clients ont également besoin de nomenclatures cryptographiques, d'un support pour les algorithmes hybrides et de mises à jour fiables à mesure que les normes évoluent. Ces exigences rendent la gestion intégrée de l'infrastructure de confiance plus précieuse que des outils ponctuels isolés.
Keyfactor a obtenu un investissement de croissance stratégique de plus de 1 milliard USD dirigé par Summit Partners en juillet 2026 pour financer le développement de produits, l'expansion géographique, le recrutement et les acquisitions. L'expansion de son programme de partenaires en juillet 2026 soutient les offres de conseil, d'implémentation et de services gérés. Sa certification FedRAMP renforce également sa capacité à répondre aux déploiements fédéraux autorisés. D'autres spécialistes continuent de se concentrer sur des exigences spécifiques en matière de gestion des actifs cryptographiques, d'environnements déconnectés et de sécurité réseau. Ces mouvements montrent comment le capital, la portée de l'écosystème et les canaux gouvernementaux façonnent la concurrence sur le marché des plateformes de crypto-agilité.
Le marché des plateformes de crypto-agilité présente des lacunes dans la maintenance continue des nomenclatures cryptographiques, les services gérés pour les organisations de taille moyenne et la surveillance de l'état des algorithmes. L'évaluation du troisième tour par le NIST de 9 candidats supplémentaires aux signatures numériques signifie que les organisations doivent se préparer à de nouveaux changements dans les normes.[4] Les spécialistes de plus petite taille peuvent être compétitifs dans les environnements classifiés, à isolation physique et de télécommunications qui nécessitent un support ciblé. Des frontières de solution claires et un support partenaire peuvent réduire les frictions lorsque les acheteurs regroupent l'infrastructure à clé publique, les modules de sécurité matériels, la découverte et la migration dans une seule décision d'approvisionnement.
Leaders du secteur des plateformes de crypto-agilité
-
QuSecure, Inc.
-
SandboxAQ, Inc.
-
PQShield Ltd.
-
CryptoNext Security SAS
-
Keyfactor, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plateformes de crypto-agilité Entreprises couvertes dans ce rapport
- QuSecure, Inc.
- SandboxAQ, Inc.
- PQShield Ltd.
- CryptoNext Security SAS
- ISARA Corporation
- Keyfactor, Inc.
- SafeLogic, Inc.
- evolutionQ, Inc.
- QNu Labs Private Limited
- Arqit Quantum Inc.
- Quantum Xchange, Inc.
- QryptoCyber Limited
- essendi it GmbH
- AppViewX, Inc.
- Tychon, Inc.
- PQ Solutions Limited
- Kloch Technologies, LLC
- ExeQuantum Pty Ltd
- Crypto4A Technologies Inc.
- Qrypt, Inc.
Développements industriels récents dans Marché des plateformes de crypto-agilité
- Juillet 2026 : Keyfactor a obtenu un investissement de croissance stratégique de plus de 1 milliard USD dirigé par Summit Partners, les investisseurs existants Insight Partners et Sixth Street Growth conservant une participation significative. Le capital a été orienté vers l'innovation produit, l'expansion géographique, le renforcement des équipes et les acquisitions stratégiques pour accélérer la position de Keyfactor dans l'infrastructure de confiance à l'ère de l'IA et post-quantique. La société a également obtenu la certification FedRAMP pour soutenir l'adoption par les agences fédérales de son offre de gestion du cycle de vie des certificats en nuage.
- Juillet 2026 : Keyfactor a élargi son programme mondial de partenaires pour permettre aux partenaires de développer des services de conseil, d'implémentation et de services gérés axés sur la crypto-agilité et la préparation à la PQC, déployés sur les places de marché AWS, Microsoft Azure et Google Cloud dans les secteurs des services financiers, des télécommunications, de l'automobile, du gouvernement, de la santé et de l'IoT industriel.
- Juin 2026 : La Maison Blanche a publié le décret exécutif 14412, « Sécuriser la nation contre les attaques cryptographiques avancées », qui fixe au 31 décembre 2030 la date limite pour que les agences fédérales américaines achèvent la migration vers l'établissement de clés PQC pour les actifs à haute valeur. Simultanément, le mémorandum OMB M-26-15 a fourni une feuille de route de mise en œuvre en cinq phases, lançant le processus d'amendement du règlement fédéral sur les acquisitions pour étendre les exigences de conformité aux contractants fédéraux d'ici le 31 décembre 2030.
- Mai 2026 : Le NIST a publié l'IR 8610, faisant avancer 9 candidats supplémentaires aux signatures numériques, FAEST, HAWK, MAYO, MQOM, QR-UOV, SDitH, SNOVA, SQIsign et UOV, au troisième tour de la normalisation PQC, renforçant l'argumentaire à long terme en faveur des plateformes de crypto-agilité capables de mettre à jour les bibliothèques d'algorithmes sans redéploiement complet du produit.
Périmètre du rapport mondial sur le marché des plateformes de crypto-agilité
Le marché des plateformes de crypto-agilité comprend les revenus générés par les plateformes logicielles et les services associés qui permettent aux organisations de découvrir, d'inventorier, d'évaluer, de gouverner, de surveiller et de migrer les actifs cryptographiques, les algorithmes, les certificats, les clés et les dépendances dans les environnements d'entreprise. Ces solutions aident les organisations à maintenir la résilience cryptographique, à se préparer aux transitions vers la cryptographie post-quantique (PQC), à automatiser les programmes de modernisation cryptographique, à gérer le risque cryptographique et à assurer la conformité dans les environnements sur site, en nuage, hybrides et d'infrastructure critique. Le marché comprend les plateformes prenant en charge la découverte cryptographique, l'orchestration, la gestion de la posture, la planification de la migration, la gouvernance et la surveillance continue des actifs cryptographiques et des identités machines.
Le rapport sur le marché des plateformes de crypto-agilité est segmenté par type de solution (plateformes de découverte et d'inventaire cryptographiques, plateformes d'orchestration de crypto-agilité, plateformes de gestion de la posture cryptographique, plateformes de planification de migration post-quantique, et autres types de solutions), mode de déploiement (sur site et en nuage), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (gouvernement et administration publique, banque, services financiers et assurance [BFSI], technologies de l'information et télécommunications, santé et sciences de la vie, énergie et services publics, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plateformes de découverte et d'inventaire cryptographiques |
| Plateformes d'orchestration de crypto-agilité |
| Plateformes de gestion de la posture cryptographique |
| Plateformes de planification de migration post-quantique |
| Autres types de solutions |
| Sur site |
| En nuage |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Gouvernement et administration publique |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Énergie et services publics |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Mexique | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de solution | Plateformes de découverte et d'inventaire cryptographiques | |
| Plateformes d'orchestration de crypto-agilité | ||
| Plateformes de gestion de la posture cryptographique | ||
| Plateformes de planification de migration post-quantique | ||
| Autres types de solutions | ||
| Par mode de déploiement | Sur site | |
| En nuage | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Gouvernement et administration publique | |
| Banque, services financiers et assurance (BFSI) | ||
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Énergie et services publics | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des plateformes de crypto-agilité ?
Le marché des plateformes de crypto-agilité devrait croître de 2,05 milliards USD en 2027 à 7,66 milliards USD d'ici 2032, à un CAGR de 30,26 %.
Quel type de solution détient la plus grande part ?
Les plateformes d'orchestration de crypto-agilité détenaient 61,45 % de part en 2026, car les organisations ont besoin d'une méthode contrôlée pour modifier les algorithmes dans les systèmes.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement en nuage devrait croître à un CAGR de 31,80 % jusqu'en 2032, les entreprises automatisant l'émission, le renouvellement et le reporting des certificats.
Quel secteur d'utilisation final est en tête de l'adoption ?
Le BFSI détenait 30,18 % de part en 2026, soutenu par de vastes patrimoines cryptographiques, des besoins de conservation des données et des pressions réglementaires.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 31,09 % jusqu'en 2032, les gouvernements et les opérateurs d'infrastructures critiques développant leurs programmes de sécurité quantique.