
Taille et part du marché de la formation en leadership d'entreprise
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 39.73 Milliards de dollars |
| Taille du Marché (2031) | 57.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la formation en leadership d'entreprise par Mordor Intelligence
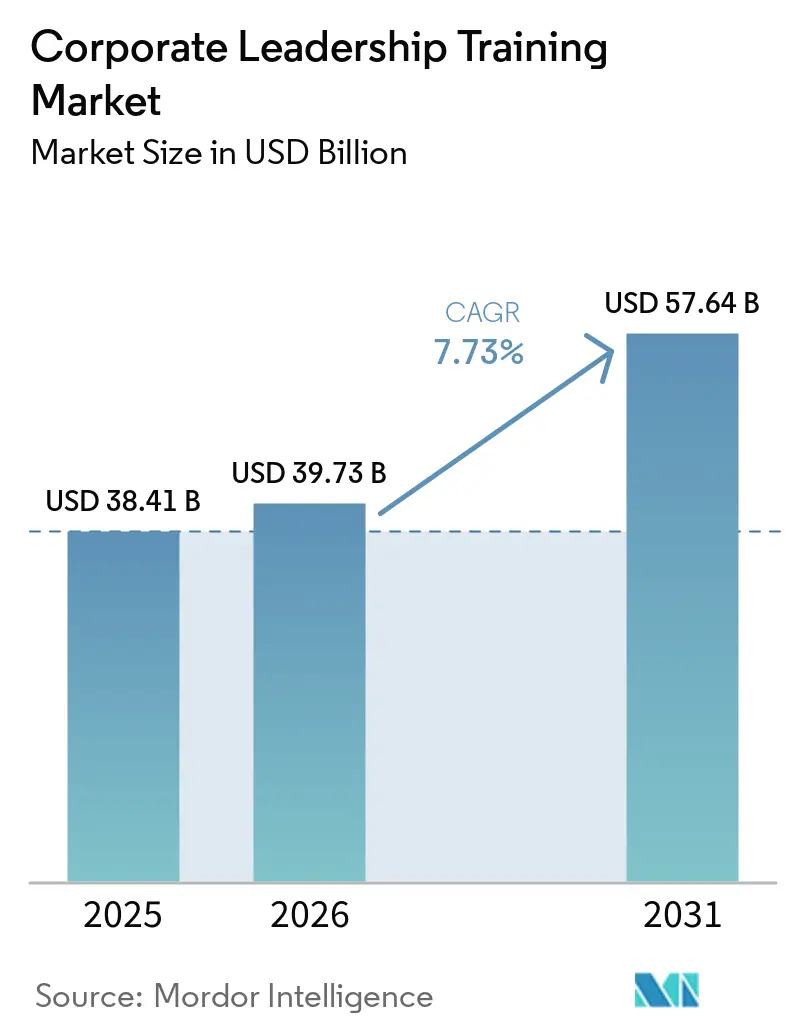
Le marché mondial de la formation en leadership d'entreprise devrait croître de 38,41 milliards USD en 2025 à 39,73 milliards USD en 2026 et devrait atteindre 57,64 milliards USD d'ici 2031, avec un CAGR de 7,73 % sur la période 2026-2031. Le marché est en transition, passant de programmes de cohortes périodiques à un développement continu des compétences axé sur l'exécution quotidienne. La formation en management et en supervision est restée la première priorité de financement pour la 13e année consécutive en 2026, reflétant son impact perçu sur la performance des entreprises[1]. La demande est portée par l'adoption de l'IA, les risques liés à la succession et les lacunes en matière de leadership hybride, rendant le développement du leadership de plus en plus critique. En Europe, les dépenses liées à la conformité augmentent à mesure que les obligations de maîtrise de l'IA font passer les budgets de formation de l'optionnel à l'obligatoire. Le paysage concurrentiel reste fragmenté, les cinq premiers prestataires détenant collectivement 35 % de part de marché en 2025. Cette fragmentation crée des opportunités pour les spécialistes régionaux, les plateformes de coaching numérique et les prestataires de formation adossés à des cabinets de conseil pour concurrencer sur divers modèles de prestation et segments d'acheteurs.
Points clés du rapport
- Par mode de prestation, la formation présentielle avec formateur détenait une part de 42,63 % du marché mondial de la formation en leadership d'entreprise en 2025, tandis que la formation en ligne devrait progresser à un CAGR de 7,94 % jusqu'en 2031.
- Par niveau de leadership, le leadership intermédiaire représentait une part de 44,81 % du marché mondial de la formation en leadership d'entreprise en 2025, tandis que le leadership émergent devrait progresser à un CAGR de 8,06 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient une part de 68,94 % du marché mondial de la formation en leadership d'entreprise en 2025, tandis que les PME devraient progresser à un CAGR de 9,46 % jusqu'en 2031.
- Par secteur d'activité, le BFSI détenait une part de 18,53 % du marché mondial de la formation en leadership d'entreprise en 2025, tandis que l'IT & télécommunications devrait croître à un CAGR de 9,83 % jusqu'en 2031.
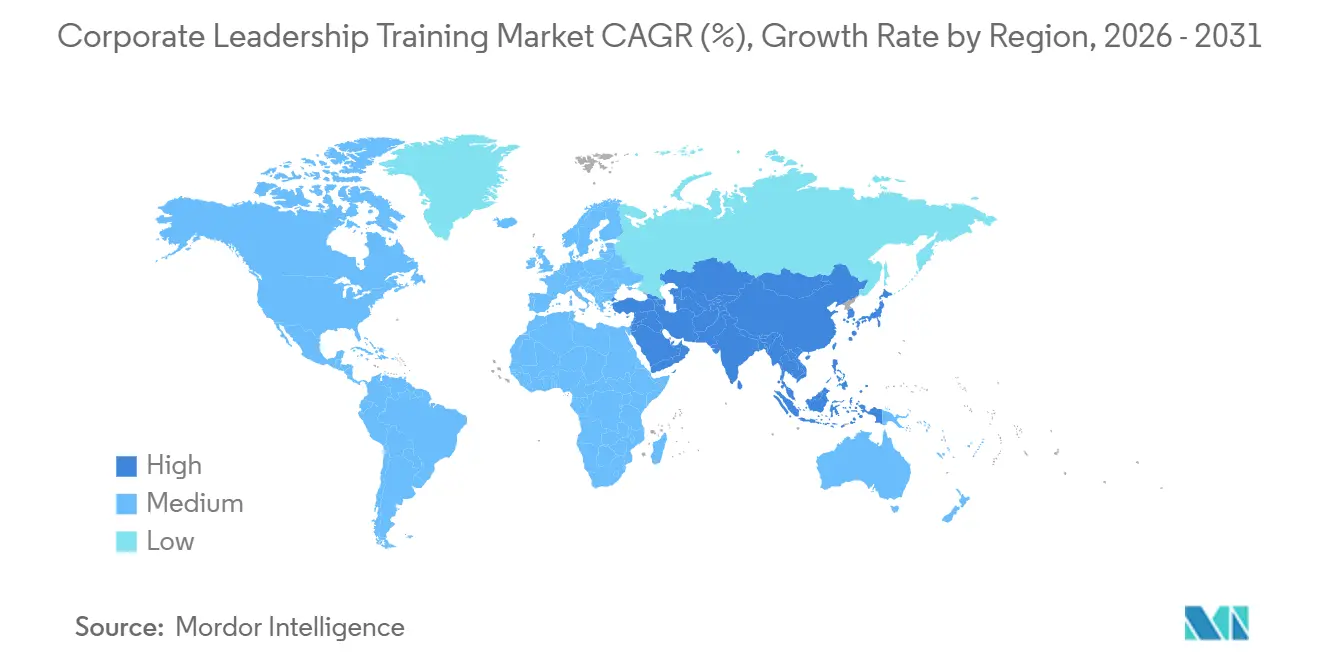
- Par géographie, l'Amérique du Nord détenait une part de 36,87 % du marché mondial de la formation en leadership d'entreprise en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la formation en leadership d'entreprise
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Lacunes en matière de leadership des équipes hybrides et distribuées | +1.4% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe du Nord | Court terme (≤ 2 ans) |
| Reconstruction du vivier de succession à travers les niveaux managériaux | +1.2% | Mondial, concentré en Amérique du Nord, en Europe et au Japon | Moyen terme (2-4 ans) |
| La transformation par l'IA nécessite la montée en compétences des managers | +1.8% | Mondial, avec des gains précoces en Amérique du Nord, dans les pôles technologiques d'Asie-Pacifique et dans l'Union européenne | Court terme (≤ 2 ans) |
| Transition vers des parcours d'apprentissage personnalisés et mesurables | +1.0% | Amérique du Nord et Union européenne, avec des retombées sur les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Des organisations plus légères élargissent l'étendue de contrôle des managers | +0.9% | Mondial, avec l'effet le plus fort dans les marchés post-restructuration tels que les États-Unis, le Royaume-Uni et l'Allemagne | Moyen terme (2-4 ans) |
| Les frictions liées aux politiques de retour au bureau accroissent les besoins en jugement managérial | +0.6% | Amérique du Nord et Union européenne, avec des gains précoces dans les villes passerelles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes en matière de leadership des équipes hybrides et distribuées
Le travail hybride a mis en évidence un déficit de formation significatif pour les managers de première ligne et intermédiaires dans le marché de la formation en leadership d'entreprise. Seulement 25 % des managers ont reçu une formation sur la direction d'équipes, reflétant une adaptation lente aux nouveaux modes de travail. Une étude de 2025 a souligné la nécessité pour les managers de combiner connaissances technologiques, compétences relationnelles et expertise managériale, mettant en avant la demande de programmes de leadership actualisés plutôt que de simples modules d'équipes virtuelles[2]. Les employés de la génération Z prônent un leadership facilité par la technologie et sont plus susceptibles de quitter des employeurs dont la culture de leadership ne correspond pas aux attentes du travail hybride. Gallup a identifié un déficit de formation plus large, avec seulement 10 % des managers bénéficiant d'une formation obligatoire en leadership hybride. Cela révèle une opportunité substantielle pour des programmes ciblés dans le marché de la formation en leadership d'entreprise.
Reconstruction du vivier de succession à travers les niveaux managériaux
Le risque lié à la succession est un moteur clé du marché de la formation en leadership d'entreprise, car les organisations font face à un fort taux de rotation et ne peuvent pas s'appuyer sur des filières de promotion informelles. 56 % des entreprises ne disposaient pas d'une stratégie de succession structurée, exposant un déficit de préparation significatif pour les postes critiques[3]. Seulement 20 % des directeurs des ressources humaines disposaient de leaders prêts à occuper des postes essentiels, soulignant la faiblesse du vivier de talents au sein des organisations. La planification de la succession est devenue une préoccupation majeure pour la plupart des responsables RH, reflétant son importance stratégique croissante. En conséquence, les budgets de formation sont de plus en plus liés à des résultats de préparation mesurables plutôt qu'au développement général du leadership. Les prestataires capables d'accélérer la préparation au leadership pour les successeurs aux postes de directeur et de vice-président sont bien positionnés pour obtenir des contrats à plus long terme et des mandats élargis dans le marché de la formation en leadership d'entreprise.
La transformation par l'IA nécessite la montée en compétences des managers
L'adoption de l'IA accroît la demande dans le marché de la formation en leadership d'entreprise, car les managers gèrent à la fois les ressources humaines et les flux de travail assistés par l'IA. Plus de la moitié des organisations (55 %) intègrent l'IA générative et l'apprentissage automatique dans leurs programmes de leadership, faisant de l'IA un élément central de la formation. Le règlement européen sur l'IA (AI Act), en vertu de son article 4, imposera des exigences en matière de maîtrise de l'IA à partir d'août 2026, stimulant la formation à la conformité dans l'ensemble des opérations européennes. Des résultats de 2026 indiquent que les organisations intégrant des stratégies d'IA dans leurs fonctions RH et d'apprentissage sont 54 % plus efficaces. Cela souligne la nécessité d'intégrer la formation au leadership en matière d'IA dans le développement managérial global, plutôt que de la traiter comme un domaine technique autonome.
Transition vers des parcours d'apprentissage personnalisés et mesurables
Le marché de la formation en leadership d'entreprise est en transition, passant de modèles d'inscription ouverte uniformes à des parcours d'apprentissage personnalisés. Les organisations utilisant des approches d'apprentissage personnalisées pour leurs effectifs étaient près de trois fois plus susceptibles d'obtenir de meilleurs résultats commerciaux et humains en 2026. Cependant, seulement 8 % des organisations s'estimaient très efficaces pour répondre aux besoins d'apprentissage continu. Cet écart profite aux prestataires axés sur les compétences, la rétention et la qualité de la prise de décision plutôt que sur les taux d'achèvement des cours. Une étude de 2025 a révélé que 62 % des organisations s'appuyaient encore sur des enquêtes auprès des employés pour mesurer l'efficacité du leadership, soulignant les limites des systèmes actuels. À mesure que les acheteurs exigent des preuves de valeur plus claires, le marché connaît une demande accrue pour les abonnements, les évaluations, le coaching assisté par l'IA et le suivi intégré de l'impact sur les résultats commerciaux dans les processus d'apprentissage.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| L'attribution du ROI reste difficile pour les programmes de compétences relationnelles | -0.5% | Mondial, le plus aigu en Amérique du Nord et en Europe où le contrôle des directeurs financiers est le plus élevé | Moyen terme (2-4 ans) |
| Coût élevé des programmes et contrainte liée au temps d'absence du travail | -0.4% | Mondial, le plus limitant pour les PME et les organisations à faible encadrement managérial | Court terme (≤ 2 ans) |
| Frictions liées à la confidentialité et aux comités d'entreprise autour des diagnostics pilotés par l'IA | -0.3% | Union européenne et Royaume-Uni, avec des retombées sur les entreprises mondiales employant des effectifs européens | Moyen terme (2-4 ans) |
| La fatigue liée aux contenus en autoformation affaiblit le transfert des comportements | -0.3% | Mondial, avec l'effet le plus fort dans les marchés à forte pénétration du e-learning | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'attribution du ROI reste difficile pour les programmes de compétences relationnelles
Relier les changements de comportement des leaders aux résultats financiers reste un défi majeur dans le marché de la formation en leadership d'entreprise. Les pressions sur les coûts liées à l'IA et la réduction des budgets ont accru le contrôle exercé sur les équipes RH pour justifier les investissements en formation. Bien que 62 % des organisations utilisent des enquêtes auprès des employés pour mesurer l'efficacité du leadership, celles-ci ne répondent pas aux besoins des équipes financières en matière de preuves opérationnelles ou commerciales. De nombreuses entreprises ne suivent pas les indicateurs financiers clés (KPI) pour leurs initiatives de formation, révélant des lacunes dans l'infrastructure de mesure par rapport à l'innovation en matière de contenu[4]. Bien que les progrès en matière d'analytique devraient progressivement résoudre ce problème, la croissance des budgets pour les acheteurs d'entreprise continue de faire face à des restrictions sur ce marché.
Coût élevé des programmes et contrainte liée au temps d'absence du travail
Le coût reste un défi majeur dans le marché de la formation en leadership d'entreprise. Les formats de formation présentielle avec formateur nécessitent souvent des déplacements, du temps de facilitation et des heures d'absence des employés. Les grandes entreprises gèrent ces coûts plus facilement grâce à des budgets plus importants et à la flexibilité pour des programmes multi-cohortes. Les organisations américaines ont dépensé 102,8 milliards USD en formation en 2025, les grandes entreprises dépensant en moyenne 11,7 millions USD par an, soulignant leur avantage d'échelle. Les acheteurs de plus petite taille, manquant de telles ressources, ont historiquement sous-investi dans le développement du leadership. Cependant, des modèles d'abonnement à moindre coût améliorent désormais l'accessibilité. Le marché connaît une adoption numérique plus rapide parmi les acheteurs de plus petite taille, car une prestation flexible réduit les coûts directs et minimise le temps managérial perdu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de prestation : la personnalisation numérique redéfinit le cœur mixte
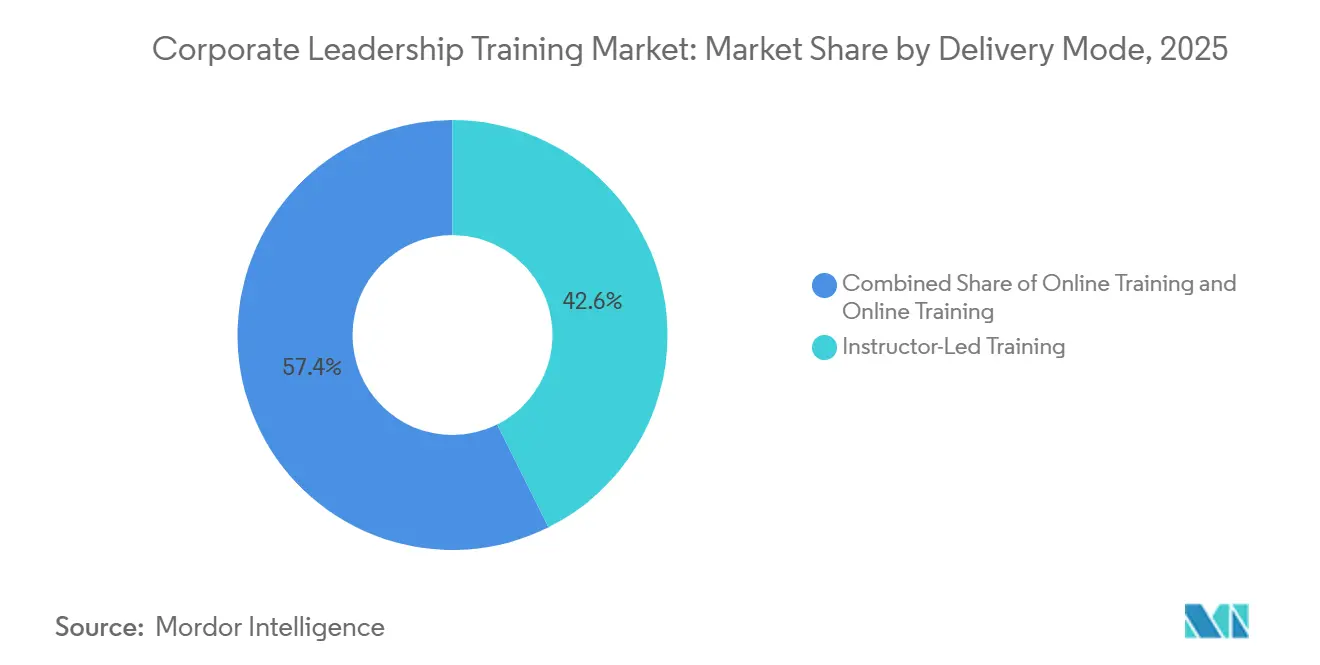
La formation présentielle avec formateur (ILT) détenait une part de 42,63 % du marché de la formation en leadership d'entreprise en 2025. Cela reflète la demande persistante d'expériences basées sur la confiance et centrées sur les cohortes aux niveaux senior et exécutif, où le retour d'information et la responsabilisation l'emportent sur la commodité. Seulement 26 % des leaders ont valué leurs programmes de développement comme étant de haute qualité, ce qui explique pourquoi les organisations continuent d'investir dans des expériences animées par des formateurs plutôt que d'adopter pleinement des modules numériques à moindre coût. Le marché de la formation en leadership d'entreprise continue de valoriser la facilitation en direct pour les programmes ciblant les décideurs seniors ou les successeurs à fort potentiel, car la formation présentielle avec formateur reste efficace pour permettre un changement comportemental plus profond et une interaction entre pairs plus forte.
La formation en ligne devrait croître à un CAGR de 7,94 % jusqu'en 2031, portée par l'importance croissante de l'évolutivité et de la flexibilité. Skillsoft a signalé une augmentation de 341 % d'une année sur l'autre de l'engagement avec son simulateur CAISY au cours de l'exercice fiscal 2026, l'outil étant disponible en plus de 40 langues, démontrant l'efficacité et les capacités de localisation des formats en ligne assistés par l'IA. Les organisations adoptent de plus en plus des modèles de prestation mixtes combinant apprentissage en salle de classe, sessions virtuelles avec formateur, aides à l'emploi et coaching, renforçant le rôle continu de l'apprentissage hybride par rapport à la substitution numérique totale. Les acheteurs dans les secteurs réglementés se concentrent sur les conceptions auditables et la qualité de service, permettant aux programmes en ligne structurés de se développer sans remplacer les formats en direct. La formation présentielle avec formateur conserve sa position, tandis que les formats en ligne et mixtes continuent de croître parmi les managers de première ligne et les leaders émergents.
Par niveau de leadership : les titulaires intermédiaires génèrent les revenus, les leaders émergents génèrent la croissance
Le leadership intermédiaire détenait 44,81 % de la part du marché de la formation en leadership d'entreprise en 2025, ce qui en fait le segment le plus important. Ce groupe fait le lien entre la stratégie et l'exécution, traduisant les plans en opérations quotidiennes tout en gérant les changements émanant des leaders seniors et des équipes de première ligne. 73 % des organisations reconnaissent la nécessité de redéfinir le rôle du manager, mais seule une faible proportion a réalisé des progrès significatifs, soulignant une forte demande non satisfaite. Les programmes destinés aux managers intermédiaires axés sur le coaching, la délégation et l'exécution continuent de générer des revenus substantiels, tandis que les programmes de leadership exécutif, bien que plus restreints en nombre de participants, contribuent de manière significative en raison d'un tarif par participant plus élevé.
Le leadership émergent est le segment à la croissance la plus rapide, avec un CAGR de 8,06 % prévu jusqu'en 2031, reflétant une expansion plus large du développement du leadership à tous les niveaux des effectifs. Cette évolution est portée par un accent croissant sur les viviers de leadership en début de carrière et les parcours de développement structurés avant que les employés n'accèdent à des fonctions managériales. Elle s'aligne également sur les stratégies de rétention, les jeunes employés accordant la priorité à la clarté des opportunités de progression. Cependant, seulement 35 % des leaders de première ligne déclarent trouver leur rôle porteur de sens, indiquant que le développement des compétences seul peut ne pas suffire à retenir les talents. Les prestataires qui intègrent le développement des compétences avec la construction du sens et la clarté de carrière sont mieux positionnés pour gagner des parts dans ce segment du marché de la formation en leadership d'entreprise.
Par taille d'organisation : les grandes entreprises ancrent le marché, les PME accélèrent
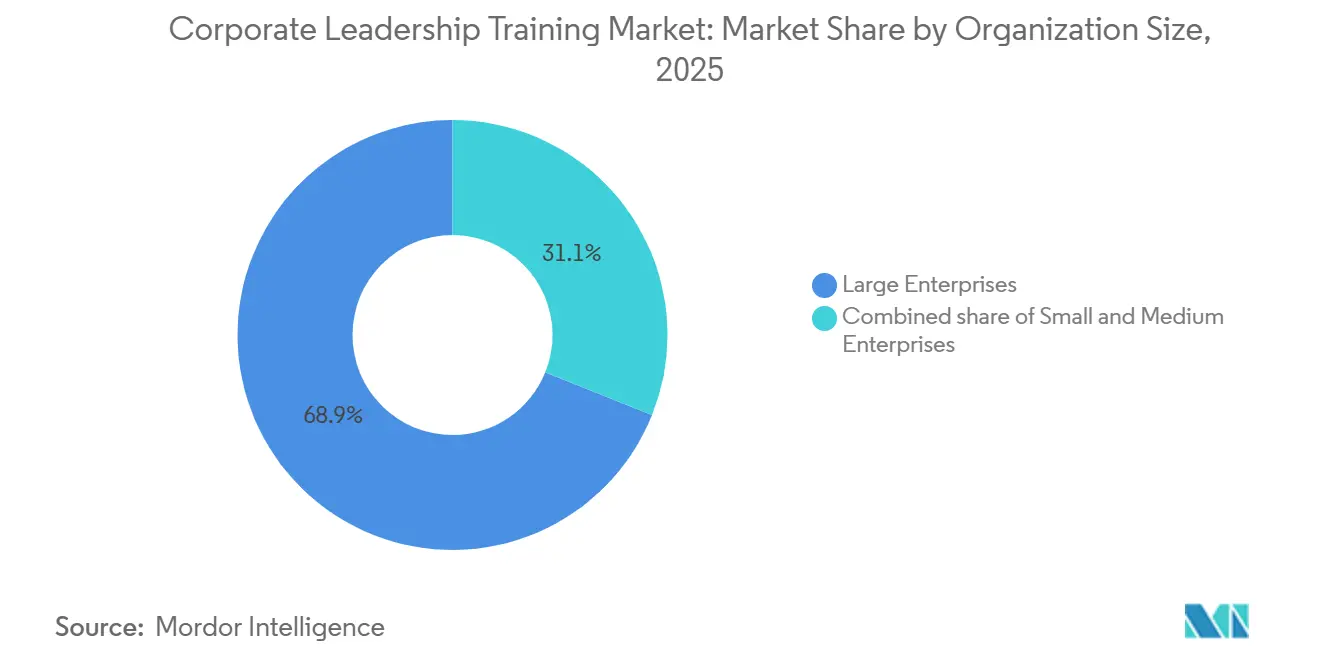
Les grandes entreprises représentaient 68,94 % du marché de la formation en leadership d'entreprise en 2025 en raison de leurs budgets plus importants, de leurs achats centralisés et de leur capacité à conclure des accords pluriannuels. Ces organisations investissent dans des contenus personnalisés, gèrent le temps d'absence du travail et mettent en œuvre divers modèles de prestation dans différentes régions et niveaux de leadership. Les organisations américaines ont dépensé 102,8 milliards USD en formation en 2025, reflétant une augmentation de 4,9 % par rapport à l'année précédente. Les grandes entreprises ont dépensé en moyenne 11,7 millions USD, reflétant leur avantage d'échelle. Bien que ce chiffre ait diminué par rapport à la moyenne de 13,3 millions USD en 2024, les budgets sont restés suffisants pour soutenir des programmes et des déploiements étendus. Le marché s'appuie sur les grandes entreprises pour la stabilité des revenus, car elles financent des parcours d'apprentissage complets plutôt que des cours isolés.
Les PME progressent à un CAGR de 9,46 % jusqu'en 2031, portées par des méthodes de prestation abordables qui réduisent les barrières à l'accès. La croissance découle d'une meilleure conception des produits, de la tarification par abonnement et du coaching assisté par l'IA qui s'adapte sans nécessiter une prestation en présentiel intensive. BetterUp a lancé le coaching par IA en janvier 2025, combinant une IA fondée sur des données probantes avec un coaching humain évolutif pour répondre aux défis d'accessibilité et de personnalisation des organisations de plus petite taille. Les fournisseurs proposent de plus en plus un soutien au leadership de niveau entreprise dans des formats modulaires basés sur le nombre de sièges, permettant aux entreprises de plus petite taille d'adopter des approches axées sur le numérique plutôt que le conseil traditionnel. Bien que les PME croissent plus vite que le marché global, leur base de revenus reste inférieure à celle des grandes entreprises.
Par secteur d'activité : le BFSI mène par les dépenses, la technologie accélère par l'urgence
Le secteur BFSI détenait une part de 18,53 % du marché de la formation en leadership d'entreprise en 2025, porté par des exigences strictes en matière de gouvernance, des hiérarchies managériales structurées et une demande constante de leadership sensible aux risques dans les équipes réglementées. La formation au leadership dans le BFSI est essentielle car la qualité de la supervision a un impact sur la conformité, la confiance des clients et le contrôle opérationnel. Cela garantit une demande stable même lorsque les budgets se resserrent, faisant du BFSI une source fiable de demande formalisée sur le marché.
L'IT et les télécommunications constituent le secteur à la croissance la plus rapide, avec un CAGR de 9,83 % jusqu'en 2031, alimenté par une expansion rapide, des promotions accélérées et la nécessité de transformer des spécialistes techniques en leaders. Le secteur est également soumis à la pression de développer un leadership prêt pour l'IA tout en maintenant la vitesse d'exécution, ce qui accroît l'importance de la formation managériale structurée. La santé et les sciences de la vie sont des domaines de croissance clés à mesure que les organisations s'adaptent aux changements post-pandémiques et à l'intégration numérique. L'industrie manufacturière reste significative pour la formation au leadership de première ligne. En juillet 2025, NIIT Learning Systems a annoncé l'acquisition de MST Group pour renforcer ses capacités d'apprentissage géré dans les secteurs industriel et automobile en Allemagne. La demande du secteur public est en hausse à mesure que les gouvernements accordent la priorité à la préparation à l'IA, à la gouvernance et au développement du leadership dans les effectifs publics, élargissant le marché au-delà des acheteurs traditionnels du secteur privé.
Analyse géographique
L'Amérique du Nord représentait 36,87 % de la part du marché de la formation en leadership d'entreprise en 2025, maintenant sa position de leader en termes de revenus. Les États-Unis ont été le moteur de cette domination grâce à leur vaste base de formation en entreprise, à leur écosystème de prestataires externes mature et à leurs fonctions d'apprentissage d'entreprise bien établies. Les organisations américaines ont dépensé 102,8 milliards USD en formation en 2025, les dépenses en produits et services externes augmentant de 29 % pour atteindre 16 milliards USD, reflétant une dépendance accrue aux prestataires tiers. Près de 25 % des organisations ont élargi leurs effectifs dédiés au développement des talents en 2025, parallèlement à une adoption plus large de méthodes de prestation diversifiées. Le Canada et le Mexique ont contribué par des retombées de programmes multinationaux et des investissements locaux en planification de la succession, bien que le contrôle du ROI reste un défi clé.
L'Asie-Pacifique est la région à la croissance la plus rapide dans le marché de la formation en leadership d'entreprise, avec un CAGR prévu de 9,83 % jusqu'en 2031. La croissance est portée par de larges populations de leaders émergents, la numérisation des entreprises et l'augmentation des investissements dans la formation managériale en Inde, en Chine, au Japon et en Asie du Sud-Est. Plus de 5 000 participants issus de plus de 90 entreprises clientes dans plus de 30 pays ont bénéficié de services de développement des ressources humaines au cours de l'exercice fiscal 2025, parallèlement au lancement de nouveaux programmes de leadership en langue anglaise en 2026. De plus, un protocole d'accord signé avec la Confédération de l'industrie indienne en mai 2026 vise à faire progresser la gouvernance de l'IA et la formation au leadership numérique en Inde, renforçant l'infrastructure de prestation des programmes. Ces développements positionnent l'Asie-Pacifique pour une croissance plus rapide par rapport aux marchés occidentaux.
Le marché de la formation en leadership d'entreprise en Europe est façonné par les pressions réglementaires et la demande d'apprentissage axée sur la conformité. Le règlement européen sur l'IA (AI Act) a accru le besoin de formation à la maîtrise de l'IA et à son utilisation responsable, ajoutant une couche de conformité aux budgets. L'Allemagne et le Royaume-Uni sont les marchés les plus importants, bien que le cadre de codétermination allemand ralentisse l'adoption des diagnostics basés sur l'IA tout en favorisant les prestataires disposant d'une solide documentation de conformité. NIIT Learning Systems a acquis MST Group, basé en Allemagne, en juillet 2025 pour 22,37 millions EUR (24,1 millions USD), signalant une confiance dans la région DACH. Le Moyen-Orient et l'Afrique, bien que plus modestes en termes de revenus, gagnent en importance grâce aux agendas nationaux de développement des talents et aux initiatives soutenues par des fonds souverains.
Paysage concurrentiel
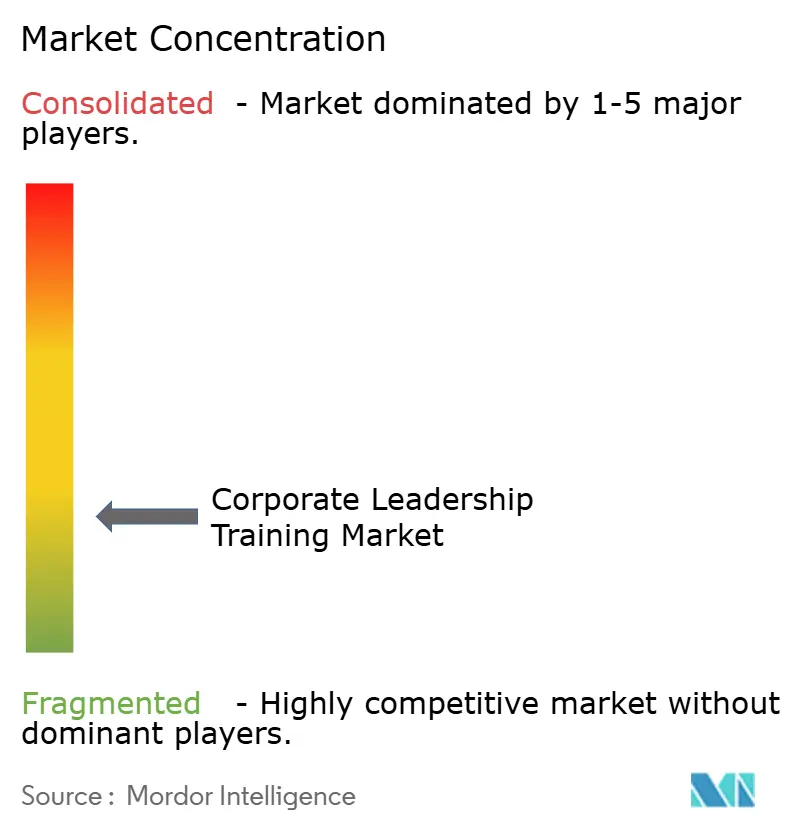
Le marché de la formation en leadership d'entreprise reste fragmenté, les principaux prestataires ne représentant qu'une part limitée du chiffre d'affaires total. Dale Carnegie & Associates, FranklinCovey, Korn Ferry, Center for Creative Leadership et Skillsoft détiennent collectivement une faible proportion, laissant une demande significative pour les spécialistes régionaux, les plateformes de coaching numérique, les affiliés académiques et les prestataires liés aux cabinets de conseil. Korn Ferry a lancé la Korn Ferry Talent Suite début 2026, une plateforme SaaS alimentée par l'IA intégrant ses actifs en sciences des personnes pour renforcer les revenus d'abonnement et réduire la dépendance aux travaux basés sur des projets. Skillsoft a signalé une croissance substantielle de l'adoption de l'IA dans l'apprentissage en entreprise, avec des augmentations notables des certifications en IA et des lancements de simulateurs au cours de l'exercice fiscal 2026.
La concurrence s'intensifie autour des programmes sectoriels spécifiques et des évaluations pilotées par l'IA. FranklinCovey a observé un changement dans la demande des acheteurs vers des contenus de leadership combinant discipline d'exécution, confiance et adaptabilité lors des transformations pilotées par l'IA. Pearson et Deloitte ont annoncé une alliance stratégique début 2026 pour développer des solutions complètes en matière de talents, de leadership et de développement des effectifs, signalant une concurrence accrue entre les cabinets de conseil et les fournisseurs de propriété intellectuelle en apprentissage. Les acheteurs d'entreprise appliquent des normes de qualité plus strictes, notamment en matière de conception de services et de certifications de coaching, rendant difficile pour les prestataires à faible coût de concurrencer uniquement sur le prix. Contrairement à d'autres secteurs des technologies RH, le marché ne se consolide pas rapidement autour de quelques acteurs dominants.
Les challengers de plus petite taille continuent de perturber le marché avec des modèles de prestation évolutifs. CoachHub a obtenu un financement de croissance significatif fin 2024 pour développer ses investissements en IA et ses offres de produits, reflétant la confiance des investisseurs dans les plateformes de coaching numérique. BetterUp a lancé le coaching par IA début 2025, passant d'un modèle de coaching exclusivement humain à une approche hybride. Toutes les entreprises mentionnées restent pertinentes dans le développement du leadership, le coaching et l'apprentissage en entreprise. Tandis que des acteurs émergents comme Cornerstone OnDemand et Pearson Enterprise Learning & Skills gagnent en visibilité, le marché continue de soutenir une gamme diversifiée de prestataires plutôt que de se consolider en une structure où le gagnant rafle tout.
Leaders du secteur de la formation en leadership d'entreprise
-
Dale Carnegie & Associates
-
FranklinCovey
-
Korn Ferry
-
Center for Creative Leadership
-
Skillsoft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : Skillsoft a lancé son programme de renouvellement du développement du leadership (SLDP) sur la plateforme Percipio, comprenant 12 modules basés sur un cadre d'excellence développé avec 11 experts. La mise à jour inclut une expérience utilisateur modernisée et prend en charge plus de 95 millions d'apprenants, dont 60 % des entreprises du Fortune 1000.
- Mai 2026 : NUS-ISS (Institut des sciences des systèmes de l'Université nationale de Singapour) a signé un protocole d'accord avec la Confédération de l'industrie indienne (CII) lors du Sommet annuel des affaires CII 2026 à New Delhi pour promouvoir la gouvernance de l'IA et la formation au leadership numérique en Inde, avec des programmes semestriels prévus jusqu'en 2028.
- Avril 2026 : GLOBIS Corporation a lancé son premier programme de leadership visionnaire en langue anglaise au Japon pour les cadres dirigeants internationaux. D'ici l'exercice fiscal 2025, il vise à dispenser des programmes de développement du leadership à plus de 5 000 participants issus de plus de 90 entreprises clientes dans plus de 30 pays.
- Février 2026 : Pearson et Deloitte ont formé une alliance stratégique pour développer et délivrer des solutions intégrées de talents, de leadership et de développement des effectifs pour les entreprises mondiales et les gouvernements, combinant l'expertise pédagogique de Pearson avec les capacités de conseil et le réseau de clients de Deloitte.
Périmètre du rapport mondial sur le marché de la formation en leadership d'entreprise
| Formation en ligne |
| Formation présentielle avec formateur |
| Formation mixte |
| Leadership émergent |
| Leadership intermédiaire |
| Leadership exécutif |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Industrie manufacturière |
| Commerce de détail et e-commerce |
| Services professionnels |
| Énergie et services aux collectivités |
| Secteur public et entreprises liées aux gouvernements |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de prestation | Formation en ligne | |
| Formation présentielle avec formateur | ||
| Formation mixte | ||
| Par niveau de leadership | Leadership émergent | |
| Leadership intermédiaire | ||
| Leadership exécutif | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Industrie manufacturière | ||
| Commerce de détail et e-commerce | ||
| Services professionnels | ||
| Énergie et services aux collectivités | ||
| Secteur public et entreprises liées aux gouvernements | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la formation en leadership d'entreprise d'ici 2031 ?
Le marché de la formation en leadership d'entreprise devrait atteindre 57,64 milliards USD d'ici 2031, contre 39,73 milliards USD en 2026, avec un CAGR de 7,73 % sur la période 2026 à 2031.
Quel format de prestation génère le plus de revenus et lequel croît le plus vite ?
La formation présentielle avec formateur était en tête avec une part de 42,63 % en 2025, tandis que la formation en ligne devrait croître le plus rapidement à un CAGR de 7,94 % jusqu'en 2031.
Pourquoi les entreprises augmentent-elles leurs dépenses en développement du leadership actuellement ?
Les dépenses sont soutenues par la montée en compétences des managers liée à l'IA, les lacunes en matière de succession, les déficits de compétences en travail hybride et une pression accrue pour démontrer des résultats de leadership mesurables.
Quel niveau de leadership génère la plus forte demande aujourd'hui ?
Le leadership intermédiaire a généré la plus grande part avec 44,81 % en 2025, car ces managers se trouvent au cœur de l'exécution et du changement organisationnel.
Quel groupe d'acheteurs se développe le plus rapidement ?
Les PME progressent le plus rapidement à un CAGR de 9,46 % jusqu'en 2031, car les plateformes numériques et le coaching par IA réduisent les coûts et les barrières à la prestation qui limitaient autrefois l'adoption.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître le plus rapidement à un CAGR de 9,83 % jusqu'en 2031, soutenue par la hausse des investissements dans les talents, de plus larges viviers de leaders émergents et des partenariats institutionnels plus solides dans toute la région.