
Taille et part du marché du Corporate Blended Learning
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
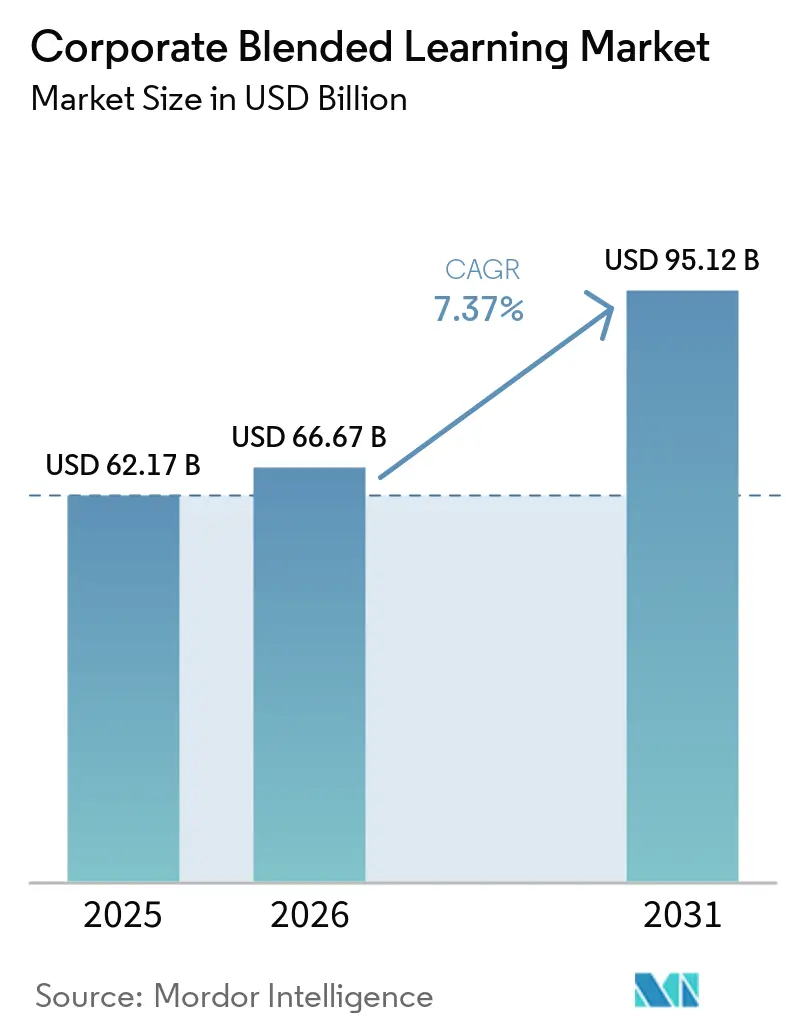
| Taille du Marché (2026) | 66.67 Milliards de dollars |
| Taille du Marché (2031) | 95.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Corporate Blended Learning par Mordor Intelligence
La taille du marché du Corporate Blended Learning s'élevait à 66,67 milliards USD en 2026, contre 62,17 milliards USD en 2025, et devrait atteindre 95,12 milliards USD d'ici 2031, avec un CAGR de 7,37 %. Le marché du Corporate Blended Learning se développe parce que les employeurs traitent le développement des compétences comme une question de continuité des activités plutôt que comme une activité RH périodique, notamment parce que les lacunes en matière de compétences restent un obstacle majeur à la transformation, et que les plans de montée en compétences restent élevés jusqu'en 2030[1]. Le marché du Corporate Blended Learning bénéficie également du passage vers des systèmes d'apprentissage mesurables qui combinent la diffusion numérique, l'accompagnement par des formateurs, la cartographie des compétences et des enregistrements prêts pour l'audit dans un environnement unique, ce qui répond aux besoins des grandes entreprises opérant dans plusieurs fonctions et zones géographiques. La création de contenu assistée par l'IA et le regroupement de plateformes réduisent les frictions liées à la production de contenu et augmentent la valeur des abonnements intégrés, ce qui favorise une adoption plus large dans les programmes de formation en entreprise. Dans le même temps, le marché du Corporate Blended Learning subit encore la pression de la normalisation budgétaire après la poussée post-pandémique, des exigences de localisation dans les déploiements multilingues, et des obligations de confidentialité qui favorisent les fournisseurs plus importants dotés de capacités de conformité plus solides. Le marché du Corporate Blended Learning évolue donc vers des plateformes qui démontrent leur pertinence commerciale, réduisent la fatigue des acheteurs et protègent les données d'apprentissage tout en reliant les activités de formation aux résultats en matière de capacités de la main-d'œuvre.
Principaux enseignements du rapport
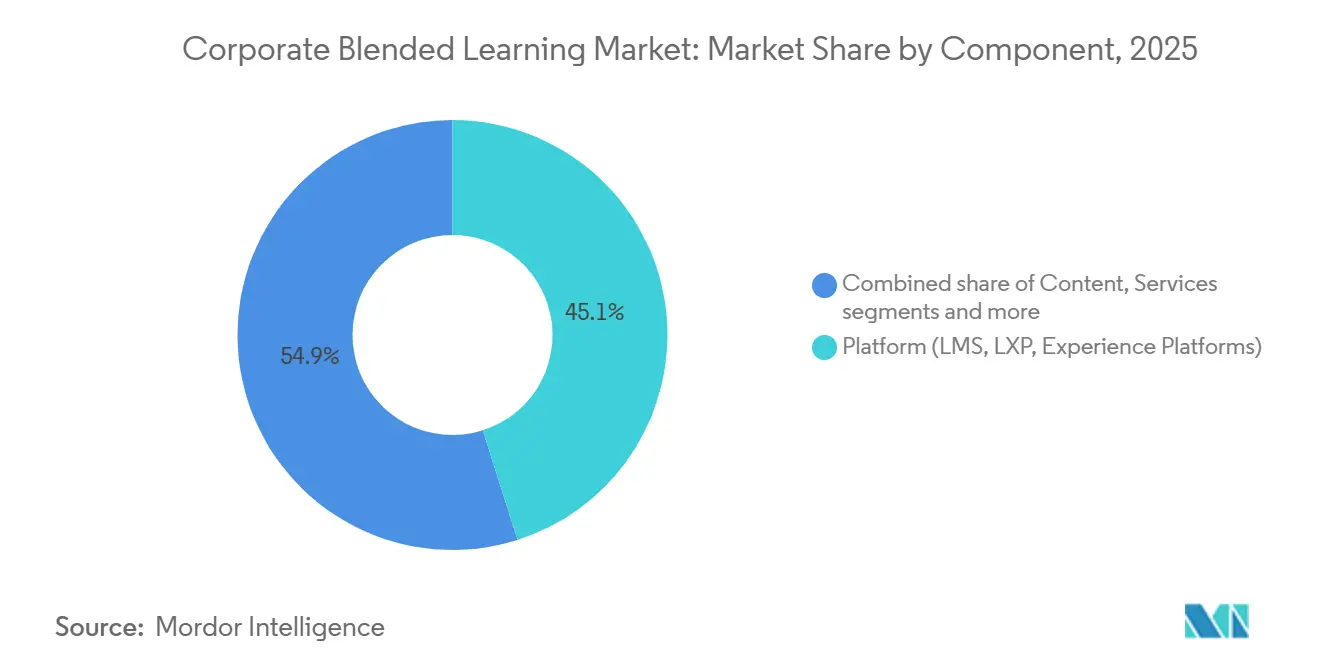
- Par composant, les solutions de plateforme détenaient une part de 45,1 % de la taille du marché du Corporate Blended Learning en 2025, tandis que les services devraient se développer à un CAGR de 9,6 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 68,8 % du marché du Corporate Blended Learning en 2025, tandis que les PME devraient enregistrer le CAGR le plus rapide de 9,2 % jusqu'en 2031.
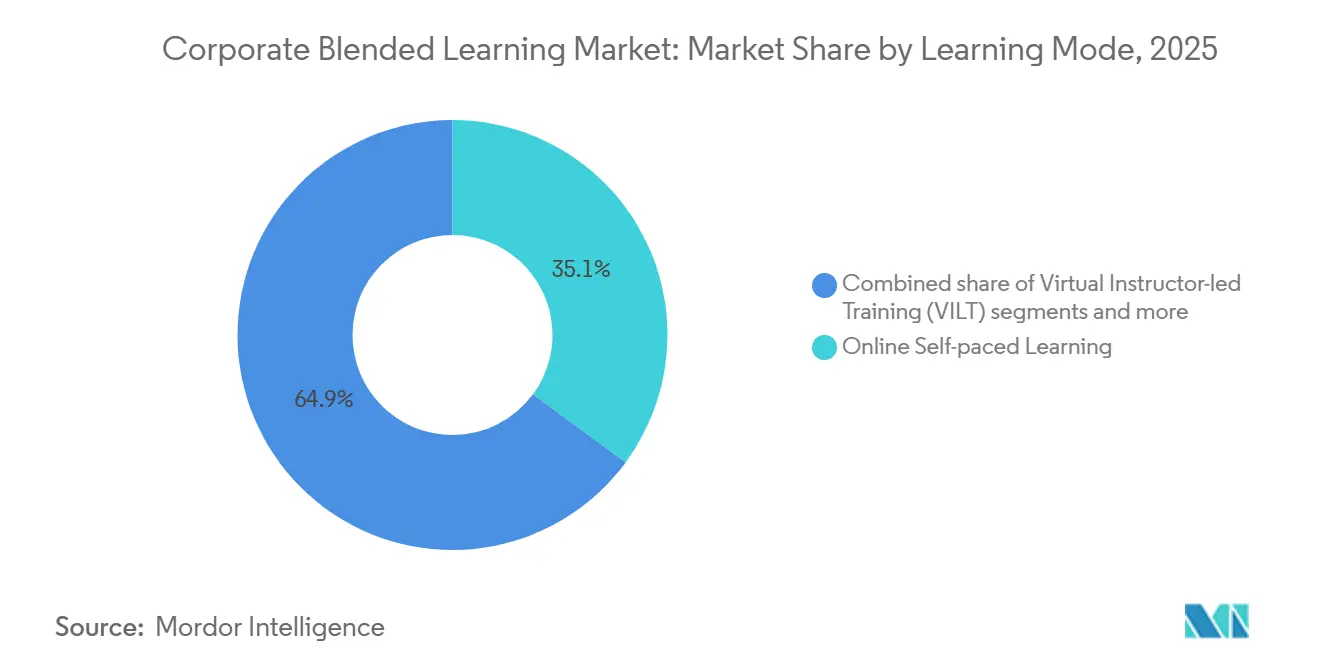
- Par mode d'apprentissage, l'apprentissage en ligne auto-rythmé était en tête avec une part de 35,1 % du marché du Corporate Blended Learning en 2025, tandis que l'apprentissage expérientiel devrait se développer à un CAGR de 10,6 % jusqu'en 2031.
- Par secteur d'activité, l'IT et les télécoms représentaient une part de 24,5 % de la taille du marché du Corporate Blended Learning en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 9,8 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 38,4 % de la taille du marché du Corporate Blended Learning en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du Corporate Blended Learning
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Besoin croissant de montée en compétences évolutive au sein des effectifs dispersés | +1.8% | Mondial, le plus élevé en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de parcours d'apprentissage personnalisés basés sur l'analytique | +1.5% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les engagements ESG des entreprises favorisent la formation en matière de durabilité et de DEI | +0.8% | Porté par l'UE, avec des retombées en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| L'adoption de la création de contenu génératif par l'IA réduit les coûts de formation | +1.4% | Mondial, en particulier les grandes entreprises en Amérique du Nord | Court terme (≤ 2 ans) |
| Le micro-apprentissage gamifié améliore le taux de complétion dans les formations de conformité | +0.9% | Mondial, notamment dans les secteurs BFSI et santé | Court terme (≤ 2 ans) |
| Regroupement par les fournisseurs de LMS et de contenu via des abonnements | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant de montée en compétences évolutive au sein des effectifs dispersés
Le marché du Corporate Blended Learning prend de l'élan face à un décalage croissant entre les besoins en compétences de la main-d'œuvre et la vitesse à laquelle les modèles de formation conventionnels peuvent y répondre. Le Forum économique mondial a rapporté en 2025 que 63 % des employeurs considéraient les lacunes en matière de compétences comme le principal obstacle à la transformation des entreprises, et que 85 % prévoyaient de donner la priorité à la montée en compétences de la main-d'œuvre entre 2025 et 2030. Le même rapport indiquait que 59 travailleurs sur 100 auraient besoin d'une reconversion ou d'une montée en compétences d'ici 2030, soulignant que la formation uniquement en salle de classe est trop limitée pour les effectifs importants et dispersés. C'est pourquoi le marché du Corporate Blended Learning évolue vers des modèles qui automatisent l'apprentissage fondamental de manière numérique et réservent le temps en présentiel à l'application, au coaching et à la gestion des exceptions. ATD a également rapporté une dépense directe moyenne en apprentissage de 1 054 USD par employé et 13,7 heures de formation formelle en 2025, ce qui souligne à quel point le temps de formation en entreprise est rationné et pourquoi les couches numériques toujours disponibles restent nécessaires[2].
Demande de parcours d'apprentissage personnalisés basés sur l'analytique
Le marché du Corporate Blended Learning est également façonné par un changement clair dans les attentes des acheteurs en matière de preuve de valeur. Les responsables de la formation sont sous pression pour montrer comment la formation est liée aux performances de l'entreprise, ce qui rend le simple suivi des complétions moins utile que la cartographie des compétences et les moteurs de recommandation adaptatifs. SAP SuccessFactors indique dans sa version 1S 2026 que sa suite d'apprentissage inclut désormais des questions-réponses intelligentes et une personnalisation plus dynamique basée sur le niveau de carrière, les compétences, la localisation et les priorités organisationnelles[3]. Docebo renforce la même direction grâce à son acquisition de 365Talents en janvier 2026 pour 54,6 millions USD, plus un complément de prix pouvant atteindre 5,1 millions USD, afin d'intégrer plus directement l'intelligence des compétences et l'analytique de la main-d'œuvre dans les flux de travail d'apprentissage. En conséquence, le marché du Corporate Blended Learning évolue vers des systèmes qui prescrivent l'apprentissage avant que les lacunes ne deviennent visibles dans les évaluations de performance, les incidents de conformité ou les indicateurs de productivité.
L'adoption de la création de contenu génératif par l'IA réduit les coûts de formation
Le marché du Corporate Blended Learning bénéficie de la réduction de la charge de création de contenu rendue possible par les outils d'IA générative. La note fournie par l'utilisateur indiquait que le développement traditionnel de formations en ligne sur mesure peut coûter entre 10 000 USD et 50 000 USD par heure de cours, et la tendance actuelle favorise désormais les outils qui raccourcissent les cycles de production et permettent aux équipes de formation de réviser et d'affiner plutôt que de construire chaque module de zéro. Une étude évaluée par des pairs publiée en 2026 dans Applied Sciences a présenté un cadre d'utilisation de l'IA générative pour la génération de scripts, la conception d'évaluations et la création de médias dans le flux de travail de la formation en ligne. Cela facilite la prise en charge par le marché du Corporate Blended Learning de bibliothèques de cours plus larges et de parcours plus spécifiques aux rôles sans le même niveau de coût de production historique. Cela soulève également des exigences de contrôle de la qualité dans les environnements réglementés, où les acheteurs ont encore besoin d'une révision et d'une validation humaines avant que le contenu généré par l'IA puisse être déployé dans des programmes de production.
Le micro-apprentissage gamifié améliore le taux de complétion dans les formations de conformité
Le marché du Corporate Blended Learning continue de trouver une demande dans les environnements à forte contrainte de conformité où l'attention des apprenants est souvent limitée mais où la complétion de la formation est obligatoire. Les unités d'apprentissage plus courtes sont plus faciles à intégrer dans les horaires de travail, et les structures gamifiées peuvent améliorer l'engagement lorsque le sujet de la formation est procédural ou répétitif. Le marché du Corporate Blended Learning bénéficie de ce schéma parce que les employeurs du secteur de la santé, du BFSI et de l'industrie doivent continuer à gérer des programmes de recyclage liés aux obligations réglementaires, même lorsque les budgets sont sous pression. L'enquête française sur la formation en entreprise de 2026 a rapporté que le blended learning représentait 65 % de toutes les formations dispensées dans les entreprises françaises en 2025, et que le micro-apprentissage avec gamification a été identifié comme un accélérateur clé de l'adoption dans ce mix, comme le reflète la note fournie par l'utilisateur. Cela soutient une demande continue pour la conception d'apprentissage modulaire sur le marché du Corporate Blended Learning, en particulier lorsque l'objectif est une complétion cohérente plutôt qu'une participation longue en salle de classe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Localisation du contenu dans les entreprises multilingues | -0.6% | Principalement en Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2-4 ans) |
| Préoccupations en matière de cybersécurité et de confidentialité des données avec les LMS en nuage | -0.5% | Mondial, en particulier dans l'UE et en Inde | Court terme (≤ 2 ans) |
| Saturation excessive des fournisseurs de LMS entraînant une paralysie décisionnelle | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Normalisation des budgets de formation post-pandémie | -0.5% | Mondial, concentré dans les grandes entreprises | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Localisation du contenu dans les entreprises multilingues
Le marché du Corporate Blended Learning fait encore face à des obstacles significatifs à l'adoption dans les organisations multinationales, où la langue n'est qu'une partie du problème de localisation. Le contenu de formation comprend souvent des exemples, des scénarios, un ton et des références réglementaires qui ne se transfèrent pas bien d'un marché à l'autre, même lorsque la traduction elle-même est exacte. Cela augmente les coûts de maintenance lorsque les entreprises doivent maintenir des dizaines de versions à jour tout en préservant la qualité pédagogique et la cohérence des audits. Le marché du Corporate Blended Learning favorise donc les prestataires de services capables d'associer des outils de traduction à une révision pédagogique locale et à une adaptation de la conformité. Cela explique également pourquoi les services se développent plus rapidement que certains acheteurs ne l'avaient initialement prévu, car le travail de localisation reste difficile à standardiser dans les grands programmes de formation transfrontaliers.
Préoccupations en matière de cybersécurité et de confidentialité des données avec les LMS en nuage
Le marché du Corporate Blended Learning est également contraint par le fait que les systèmes d'apprentissage stockent désormais des dossiers sensibles d'employés, des historiques d'évaluation et des profils de compétences en un seul endroit. En vertu du RGPD, les données d'activité des apprenants créent des obligations formelles de traitement concernant la base juridique, les droits d'accès et la notification des violations, ce qui pousse les acheteurs en entreprise à examiner les fournisseurs de formation plus attentivement[4]. Aux États-Unis, les secteurs réglementés tels que la santé associent également les environnements d'apprentissage aux attentes en matière de protection des données et de contrôle de la formation en vertu de l'HIPAA et des exigences relatives aux dossiers électroniques de la FDA. Ces couches de conformité augmentent les coûts pour les fournisseurs plus petits et renforcent la position des plateformes capables de démontrer une gouvernance de sécurité plus solide et une préparation aux audits. Le marché du Corporate Blended Learning reste donc favorable aux fournisseurs bien dotés en ressources, à mesure que les règles de confidentialité et les normes de sécurité en nuage deviennent plus visibles dans les décisions d'achat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la domination des plateformes mise à l'épreuve par la croissance portée par les services
Les solutions de plateforme représentaient 45,1 % du chiffre d'affaires par composant en 2025, ce qui les maintient au cœur du marché du Corporate Blended Learning. Les entreprises continuent de privilégier les LMS, LXP et les plateformes d'expérience intégrées parce qu'elles simplifient l'administration, les pistes d'audit, le reporting et la diffusion de contenu dans le cadre d'un contrat unique. Cette préférence est particulièrement forte lorsque les acheteurs ont besoin d'un système d'enregistrement unique pour la documentation de conformité et le suivi des capacités de la main-d'œuvre sur de grandes bases d'employés. Le segment des services, bien que plus petit, devrait afficher le CAGR le plus rapide de 9,6 % jusqu'en 2031, indiquant que les acheteurs souhaitent de plus en plus de l'aide pour le déploiement, la localisation, la curation et la gestion des résultats plutôt que des logiciels seuls.
Ce changement est important car le secteur du Corporate Blended Learning s'éloigne des frontières nettes entre plateformes, contenu et services. Skillsoft indique que sa plateforme Percipio de nouvelle génération, lancée en février 2026, combine la cartographie des compétences, la détection des lacunes, l'évaluation et la mesure dans une interface unique. Cornerstone effectue un mouvement similaire en 2026 en unifiant plus étroitement l'apprentissage, le contenu et l'intelligence de la main-d'œuvre au sein d'une plateforme unique. Les bibliothèques de contenu restent pertinentes, mais elles subissent une pression lorsque les outils d'IA réduisent le coût de la création de cours personnalisés et déplacent la valeur vers la curation, la spécialisation et le contenu validé dans les domaines réglementés. Sur le marché du Corporate Blended Learning, cela signifie que les bibliothèques spécialisées pour la formation GxP, la cybersécurité ou la formation financière réglementée sont mieux placées pour préserver leur pouvoir de fixation des prix que les catalogues de cours généralistes.

Par taille d'organisation : les grandes entreprises en tête, les PME comblent l'écart
Les grandes entreprises représentaient 68,8 % du chiffre d'affaires de 2025, reflétant la structure actuelle du marché du Corporate Blended Learning. Leur capacité de dépense, leurs effectifs plus importants, leurs contrats pluriannuels et leurs obligations de conformité plus strictes en font les acheteurs naturels de suites d'apprentissage intégrées. Elles ont également un besoin plus clair de diffusion standardisée entre les départements et les régions, ce qui favorise les déploiements à l'échelle de l'entreprise. Les PME, cependant, devraient croître plus rapidement à un CAGR de 9,2 % jusqu'en 2031, à mesure que la tarification SaaS, la création basée sur des modèles et le contenu prêt à l'emploi réduisent les frictions à l'adoption.
L'opportunité au sein du marché du Corporate Blended Learning est liée au déficit de compétences qui existe encore dans les petites entreprises. TÜV-Verband a rapporté en avril 2026 que seulement 21 % des petites entreprises allemandes de 20 à 49 employés avaient formé leur personnel aux compétences en IA, contre 49 % parmi les grandes entreprises. ATD a également rapporté en 2025 que les petites entreprises aux États-Unis dépensaient 1 091 USD par apprenant, tandis que les grandes entreprises dépensaient 468 USD, ce qui suggère que les petites entreprises investissent souvent davantage par siège même lorsque leurs budgets totaux restent inférieurs. Bitkom Akademie a constaté en 2025 que 48,8 % des entreprises interrogées considéraient l'apprentissage numérique comme un élément central de leur stratégie de formation, ce qui soutient l'idée que la demande des PME devrait continuer à s'élargir à mesure que les besoins en compétences augmentent. Pour le secteur du Corporate Blended Learning, cela crée de la place pour des offres groupées axées sur la rapidité de déploiement, le suivi de la conformité et le contenu prédéfini basé sur les rôles plutôt que sur une personnalisation approfondie.
Par mode d'apprentissage : l'auto-rythmé reste fondamental, l'expérientiel s'accélère
L'apprentissage en ligne auto-rythmé détenait 35,1 % du chiffre d'affaires de 2025 et reste la base la plus large du marché du Corporate Blended Learning. Sa position repose sur des avantages simples, notamment le rythme contrôlé par l'apprenant, l'accès à tout moment et la diffusion évolutive auprès d'équipes dispersées. La formation en présentiel animée par un formateur reste importante là où la collaboration, le développement du leadership ou une facilitation plus personnalisée sont nécessaires, mais les formats numériques et hybrides ont dilué sa part relative. La formation virtuelle animée par un formateur et les modes collaboratifs se situent entre les deux extrémités du spectre et aident les entreprises à préserver l'interaction sans revenir à une formation entièrement en salle de classe.
L'apprentissage expérientiel est le mode à la croissance la plus rapide, avec un CAGR de 10,6 % jusqu'en 2031, ce qui en fait le segment de croissance le plus remarquable du marché du Corporate Blended Learning. La demande est la plus forte là où la précision procédurale est importante, notamment dans les secteurs de la santé, de la fabrication et d'autres environnements sensibles à la sécurité. Absorb Software indique dans son annonce produit de mai 2026 que son moteur Aura est conçu pour prendre en charge des parcours d'apprentissage personnalisés, l'automatisation, la simulation et le mentorat au sein d'un système d'apprentissage plus agentique, ce qui reflète le chevauchement croissant entre les flux d'apprentissage expérientiel et numérique standard, comme décrit dans la note de l'utilisateur. Cette direction suggère que les formats auto-rythmés et expérientiels deviennent moins distincts en pratique, car la simulation, la prise de décision guidée et le jeu de rôle assisté par l'IA peuvent désormais être intégrés dans des parcours d'apprentissage plus larges. Pour le marché du Corporate Blended Learning, cela favorise des déploiements à plus haute valeur ajoutée où le résultat dépend de la capacité appliquée plutôt que de la seule exposition au contenu.
Par secteur d'activité : l'IT et les télécoms ancrent la demande, la santé est le secteur à la croissance la plus rapide
L'IT et les télécoms représentaient 24,5 % du chiffre d'affaires de 2025, ce qui en fait le plus grand secteur vertical du marché du Corporate Blended Learning. Le secteur a besoin d'une actualisation constante des compétences en matière de cloud, de cybersécurité, d'IA, d'apprentissage automatique et de DevOps, de sorte que les cycles de formation sont fréquents et souvent directement liés aux capacités de l'entreprise. Pluralsight indique dans sa version de mars 2026 que son Académie IA est structurée autour de la culture IA, de la productivité IA et de l'IA agentique, et est conçue pour s'adapter de 500 à 100 000 participants. Le BFSI reste un autre acheteur majeur car les exigences de compétences réglementaires créent une demande récurrente de formation documentée, indépendamment des conditions budgétaires générales.
La santé et les sciences de la vie devraient croître au rythme le plus rapide, avec un CAGR de 9,8 % jusqu'en 2031, et des exigences de conformité inhabituellement strictes soutiennent ce segment du marché du Corporate Blended Learning. Les prestataires de soins de santé doivent gérer les obligations de formation HIPAA, tandis que les environnements réglementés des sciences de la vie s'appuient également sur les contrôles des dossiers électroniques de la FDA et les pratiques de validation, soulignant l'importance des systèmes d'apprentissage prêts pour l'audit. La combinaison d'une forte densité de conformité et de besoins continus d'intégration maintient les volumes de formation élevés par rapport à de nombreux autres secteurs. La fabrication et l'énergie deviennent également plus importantes à mesure que l'automatisation, les exigences de sécurité et les programmes de décarbonisation nécessitent des transitions structurées de la main-d'œuvre. Sur le marché du Corporate Blended Learning, les secteurs du commerce de détail et orientés vers le consommateur restent plus petits aujourd'hui, mais la formation aux compétences numériques en première ligne crée néanmoins une opportunité à long terme claire.
Analyse géographique
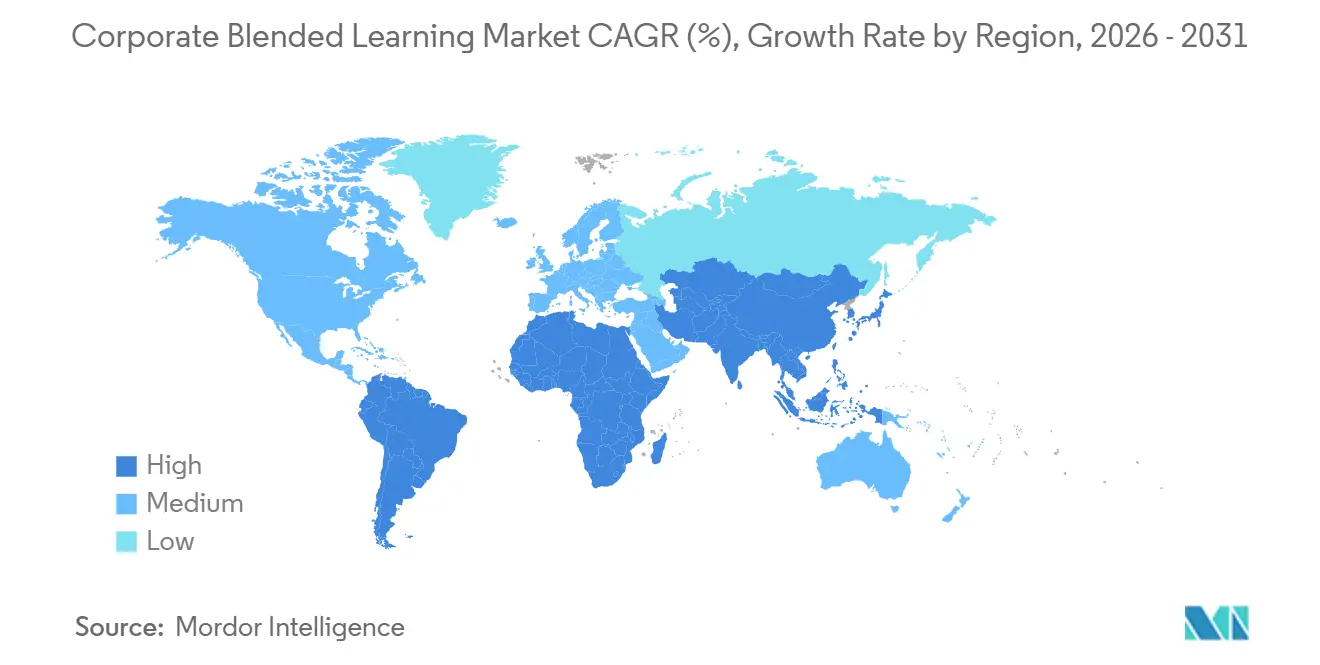
L'Amérique du Nord détenait 38,4 % de la part du marché du Corporate Blended Learning en 2025 et devrait croître à un CAGR de 7,0 % jusqu'en 2031. La région reste la plus grande partie du marché du Corporate Blended Learning car l'adoption des LMS est déjà profonde, et les acheteurs en entreprise font face à des besoins de conformité superposés dans les secteurs de la santé, des services financiers et des contrats liés au gouvernement. ATD a rapporté que 89 % des entreprises américaines utilisaient un LMS en 2025, ce qui soutient l'argument de maturité derrière l'échelle de l'Amérique du Nord. Skillsoft a également rapporté que les complétions de référence en IA ont augmenté de 994 % d'une année sur l'autre jusqu'à l'exercice 2026, tandis que les complétions de contenu IA ont augmenté de 261 %, montrant à quelle vitesse la demande d'apprentissage axé sur l'IA s'intègre dans les programmes d'entreprise grand public. Le Canada et le Mexique ajoutent de la profondeur à la base de demande de la région, avec des exigences de formation bilingue et transfrontalière contribuant à maintenir les modèles de déploiement en blended learning.
L'Europe devrait se développer à un CAGR de 6,2 % jusqu'en 2031, et le marché du Corporate Blended Learning y est soutenu par des cultures de formation établies et des besoins croissants en compétences numériques. TÜV-Verband a rapporté en 2026 que 27 % des entreprises allemandes avaient déjà formé leurs employés à l'IA, contre 12 % en 2024, bien que 45 % ne voient toujours pas le besoin de formation en IA, suggérant une courbe d'adoption divisée plutôt qu'uniforme. Les dépenses nationales françaises de formation professionnelle ont atteint 33 milliards EUR, soit 35,6 milliards USD, en 2024, selon l'annexe à la loi de finances française de 2026, et la même note fournie par l'utilisateur montre que le blended learning représentait 65 % de toutes les formations dispensées dans les entreprises françaises en 2025. Les changements dans le reporting de durabilité de l'UE soutiennent également la demande de formation de la main-d'œuvre liée à l'ESG, maintenant les activités de formation pertinentes même dans un environnement de croissance plus mesuré.
L'Asie-Pacifique devrait croître à un CAGR de 9,9 % jusqu'en 2031, ce qui en fait le bloc régional à la croissance la plus rapide du marché du Corporate Blended Learning. La région bénéficie d'une grande population en âge de travailler, d'agendas actifs de reconversion et d'une échelle démographique. Le marché du Corporate Blended Learning en Asie-Pacifique présente également un paysage de fournisseurs plus ouvert qu'en Amérique du Nord, permettant aux fournisseurs régionaux de concurrencer les plateformes mondiales. Le Japon et la Corée du Sud offrent une demande de formation en entreprise à haute valeur ajoutée, tandis que les marchés émergents d'Asie du Sud-Est élargissent la base d'acheteurs grâce au développement des infrastructures numériques et aux programmes de modernisation de la main-d'œuvre. L'Amérique du Sud, avec un CAGR de 8,5 %, et le Moyen-Orient et l'Afrique, avec l'Afrique à 9,0 % et l'Asie occidentale à 7,4 %, offrent également un potentiel de croissance attractif. Cependant, la complexité de la localisation et les infrastructures inégales continuent de ralentir l'adoption plus large à l'échelle des plateformes.
Paysage concurrentiel
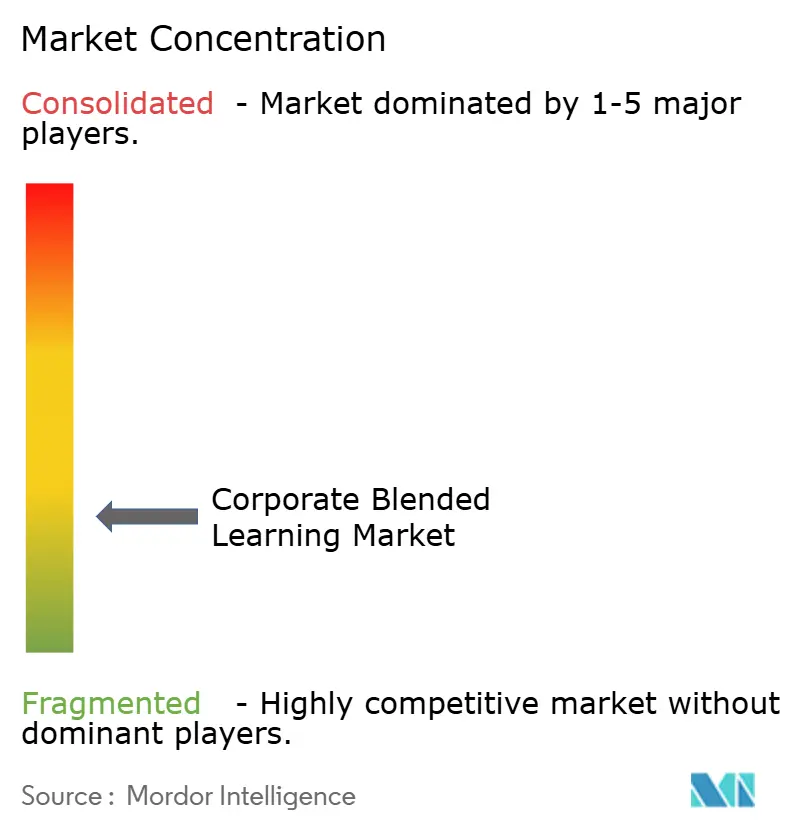
Le marché du Corporate Blended Learning est modérément fragmenté, les 5 premiers fournisseurs représentant 38 % du chiffre d'affaires de 2025. Skillsoft était en tête avec 11 %, LinkedIn Learning avec Microsoft détenait 9 %, Cornerstone OnDemand détenait 8 %, SAP SuccessFactors détenait 6 % et Docebo détenait 4 %. Cela laisse le marché du Corporate Blended Learning sans qu'une seule entreprise puisse fixer les prix ou les normes de produits par elle-même. Le principal schéma concurrentiel est l'expansion des plateformes via l'intelligence des compétences, l'intégration de contenu, l'analytique et la simplification des flux de travail. Les fournisseurs cherchent à rendre leurs systèmes plus difficiles à remplacer en réduisant le besoin d'intégrations externes et en regroupant davantage de capacités dans une relation d'abonnement unique.
Skillsoft illustre cette direction à travers l'affinement de ses produits et la restructuration de son portefeuille en 2025 et 2026. La société a annoncé un partenariat stratégique avec edX en décembre 2025 pour développer l'apprentissage universitaire au sein de Percipio, et elle a également vendu l'activité de formation en présentiel Global Knowledge en mai 2026 pour se concentrer plus étroitement sur sa direction de plateforme native à l'IA, selon la note fournie par l'utilisateur et les communications de la société. Cornerstone effectue une démarche parallèle en intégrant des assistants IA et des agents adaptatifs plus directement dans la création de cours et les flux de travail d'apprentissage. L'acquisition de 365Talents par Docebo en est un autre exemple, montrant comment les fournisseurs utilisent les fusions-acquisitions pour placer l'intelligence des compétences plus près du flux de travail d'apprentissage.
Le marché du Corporate Blended Learning offre également de la place pour des challengers natifs à l'IA qui se positionnent sur la vitesse de création de programmes et la simplicité des flux de travail plutôt que sur la seule étendue du catalogue. Les acteurs plus petits se positionnent de plus en plus au sein de grands écosystèmes plutôt que d'essayer de remplacer directement les systèmes d'entreprise établis. La version d'avril 2026 de Pluralsight a approfondi les connexions avec Workday, Cornerstone LMS et SAP SuccessFactors, ce qui reflète cette stratégie d'écosystème telle que décrite dans la note de l'utilisateur. Les normes d'interopérabilité telles que SCORM 2004 et xAPI restent importantes car les acheteurs en entreprise s'attendent toujours à ce que le contenu, l'évaluation et le reporting soient portables entre les systèmes. Sur le marché du Corporate Blended Learning, cela signifie que les fournisseurs présentant une interopérabilité plus faible ou des lacunes de conformité plus importantes peuvent encore être éliminés lors de la présélection, même lorsque leur expérience utilisateur est solide.
Leaders du secteur du Corporate Blended Learning
-
Skillsoft
-
LinkedIn Learning (Microsoft)
-
Cornerstone OnDemand
-
SAP SuccessFactors
-
Docebo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : Cornerstone OnDemand a lancé Cornerstone Workforce AI, une plateforme d'intelligence consolidée pour la préparation de la main-d'œuvre intégrant la gestion de l'apprentissage, l'abonnement au contenu, les académies de préparation aux rôles et des assistants d'apprentissage IA complets, représentant la refonte de plateforme la plus complète de la société à ce jour.
- Mai 2026 : Skillsoft a vendu son activité de formation en présentiel Global Knowledge à Enduring Ventures pour une contrepartie initiale de 10 millions USD plus une contrepartie différée de 8 millions USD, payable en cinq versements trimestriels. La cession permet à Skillsoft de concentrer ses investissements en capital et en produits sur sa plateforme Percipio native à l'IA.
- Avril 2026 : SAP SuccessFactors a publié sa mise à jour 1S 2026, livrant plus de 400 innovations produit, notamment des questions-réponses intelligentes alimentées par Joule AI qui font remonter les réponses depuis le contenu de formation en entreprise, et des recommandations d'apprentissage personnalisées améliorées s'adaptant dynamiquement au niveau de carrière, à la localisation, aux compétences et aux priorités organisationnelles.
- Mars 2026 : Cornerstone OnDemand a lancé son Agent d'apprentissage adaptatif et son Assistant de cours alimenté par l'IA dans le cadre de la version Innovation du printemps 2026, intégrant l'intelligence IA contextuelle directement dans la création de cours et le développement de parcours d'apprentissage individuels.
Périmètre du rapport mondial sur le marché du Corporate Blended Learning
| Plateforme (LMS, LXP, etc.) |
| Contenu |
| Services (mise en œuvre, conseil, gestion) |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Formation en présentiel animée par un formateur (ILT) |
| Apprentissage en ligne auto-rythmé |
| Formation virtuelle animée par un formateur (VILT) |
| Apprentissage collaboratif |
| Apprentissage expérientiel |
| Autres |
| IT et télécoms |
| BFSI |
| Santé et sciences de la vie |
| Fabrication |
| Commerce de détail et biens de consommation |
| Énergie et services aux collectivités |
| Autres (hôtellerie, etc.) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX | |
| NORDICS | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Plateforme (LMS, LXP, etc.) | |
| Contenu | ||
| Services (mise en œuvre, conseil, gestion) | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par mode d'apprentissage | Formation en présentiel animée par un formateur (ILT) | |
| Apprentissage en ligne auto-rythmé | ||
| Formation virtuelle animée par un formateur (VILT) | ||
| Apprentissage collaboratif | ||
| Apprentissage expérientiel | ||
| Autres | ||
| Par secteur d'activité | IT et télécoms | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Commerce de détail et biens de consommation | ||
| Énergie et services aux collectivités | ||
| Autres (hôtellerie, etc.) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX | ||
| NORDICS | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du Corporate Blended Learning en 2026 ?
Le marché du Corporate Blended Learning est évalué à 66,7 milliards USD en 2026 et devrait atteindre 95,1 milliards USD d'ici 2031 à un CAGR de 7,4 %.
Quel segment est en tête du marché du Corporate Blended Learning par composant ?
Les solutions de plateforme sont en tête avec une part de chiffre d'affaires de 45,1 % par composant en 2025, reflétant la préférence des acheteurs pour les systèmes intégrés combinant administration, diffusion de contenu et analytique.
Quel mode d'apprentissage connaît la croissance la plus rapide jusqu'en 2031 ?
L'apprentissage expérientiel est le mode d'apprentissage à la croissance la plus rapide avec un CAGR de 10,6 % jusqu'en 2031, soutenu par la demande de formation basée sur la simulation et axée sur l'application.
Quel secteur d'activité offre la plus forte opportunité de croissance ?
La santé et les sciences de la vie connaissent la croissance la plus rapide, avec un CAGR de 9,8 % jusqu'en 2031, portée par la densité de conformité, les systèmes validés et les besoins continus d'intégration, qui maintiennent la demande de formation élevée.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,9 % jusqu'en 2031, soutenue par l'échelle de la main-d'œuvre, la demande de reconversion et l'adoption plus large de l'apprentissage numérique.
Pourquoi les grands fournisseurs prennent-ils l'avantage dans les décisions d'achat en entreprise ?
Les grands fournisseurs sont mieux positionnés car les attentes en matière de confidentialité, de sécurité et de conformité augmentent, et les acheteurs préfèrent de plus en plus les plateformes qui combinent la diffusion de l'apprentissage, l'analytique et les contrôles prêts pour l'audit.