
Taille et part du marché des revêtements de sol modulaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.58 Milliards de dollars |
| Taille du Marché (2032) | 19.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.27 % |
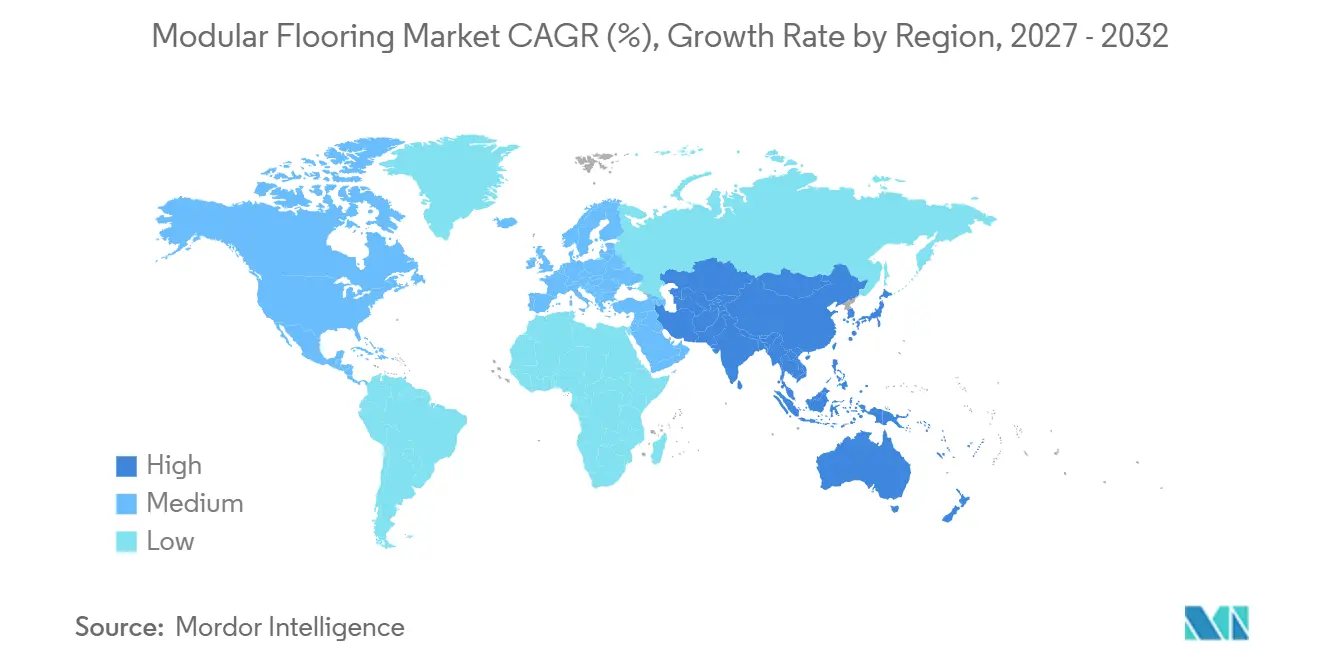
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
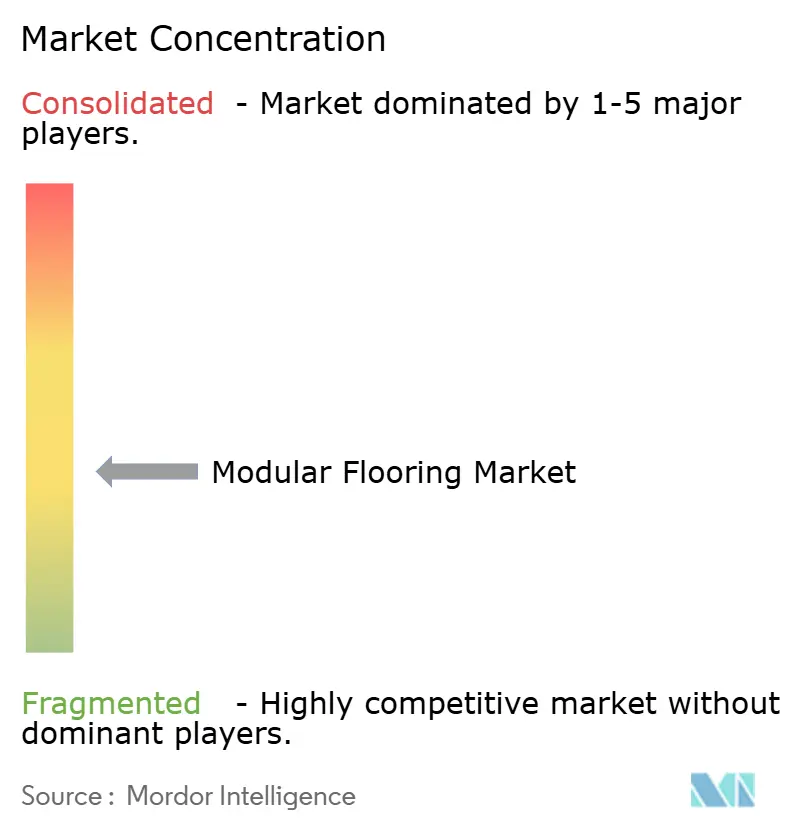
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements de sol modulaires par Mordor Intelligence
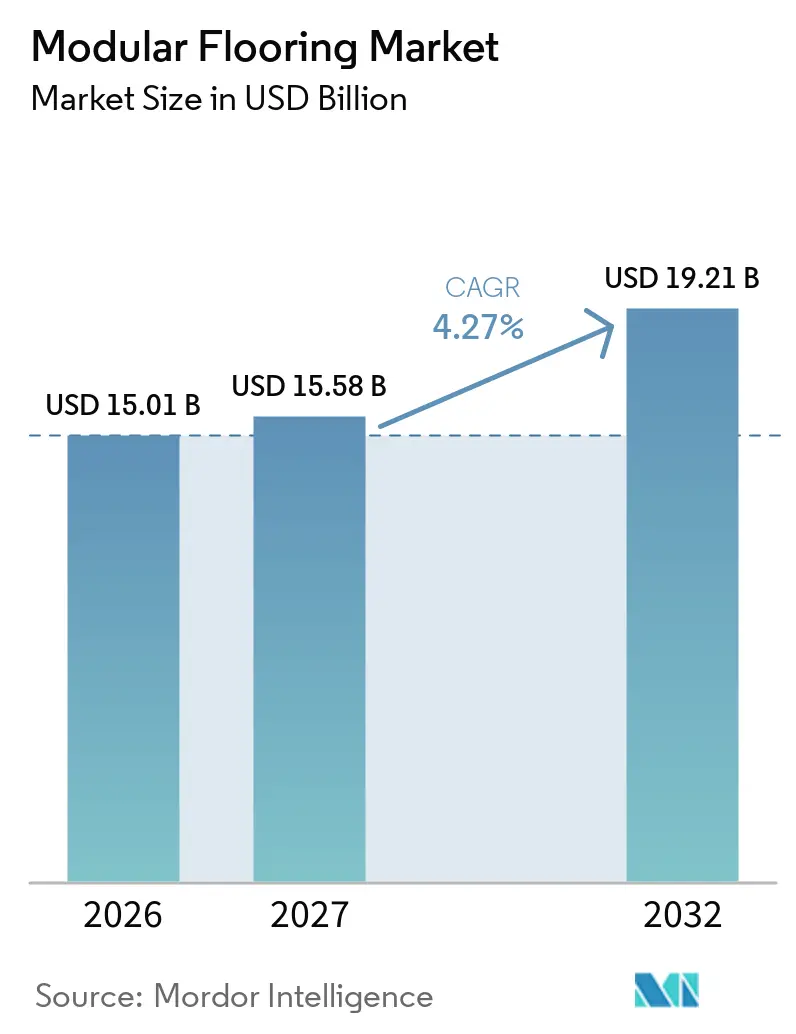
La taille du marché des revêtements de sol modulaires était évaluée à 15,01 milliards USD en 2026 et devrait croître de 15,58 milliards USD en 2027 pour atteindre 19,21 milliards USD d'ici 2032, à un CAGR de 4,27 % durant la période de prévision (2027-2032). La rénovation commerciale, les améliorations résidentielles et les achats institutionnels soutiennent la demande, car les acheteurs valorisent des délais d'intervention plus courts, un remplacement ciblé et la capacité à planifier les travaux sans perturber le fonctionnement normal des bâtiments. Dans les économies matures, les travaux de remplacement constituent une base plus stable pour le marché des revêtements de sol modulaires que la construction neuve, car les sols des bureaux, des écoles, des établissements de santé et des commerces nécessitent des mises à jour récurrentes. Les fournisseurs répondent avec des produits combinant des surfaces résistantes, un contrôle acoustique, une installation simplifiée et des choix de design adaptés à plusieurs zones intérieures. La documentation environnementale, les programmes de reprise, les matières premières recyclées et la transparence des informations sur les matériaux deviennent de plus en plus importants dans les achats institutionnels, notamment lorsque les projets visent des certifications de construction écologique. La réponse concurrentielle repose de plus en plus sur l'offre de plusieurs formats de revêtements de sol compatibles plutôt que sur une seule catégorie de matériaux, ce qui peut réduire la charge de coordination pour les architectes, les entrepreneurs et les gestionnaires d'installations.
Principaux enseignements du rapport
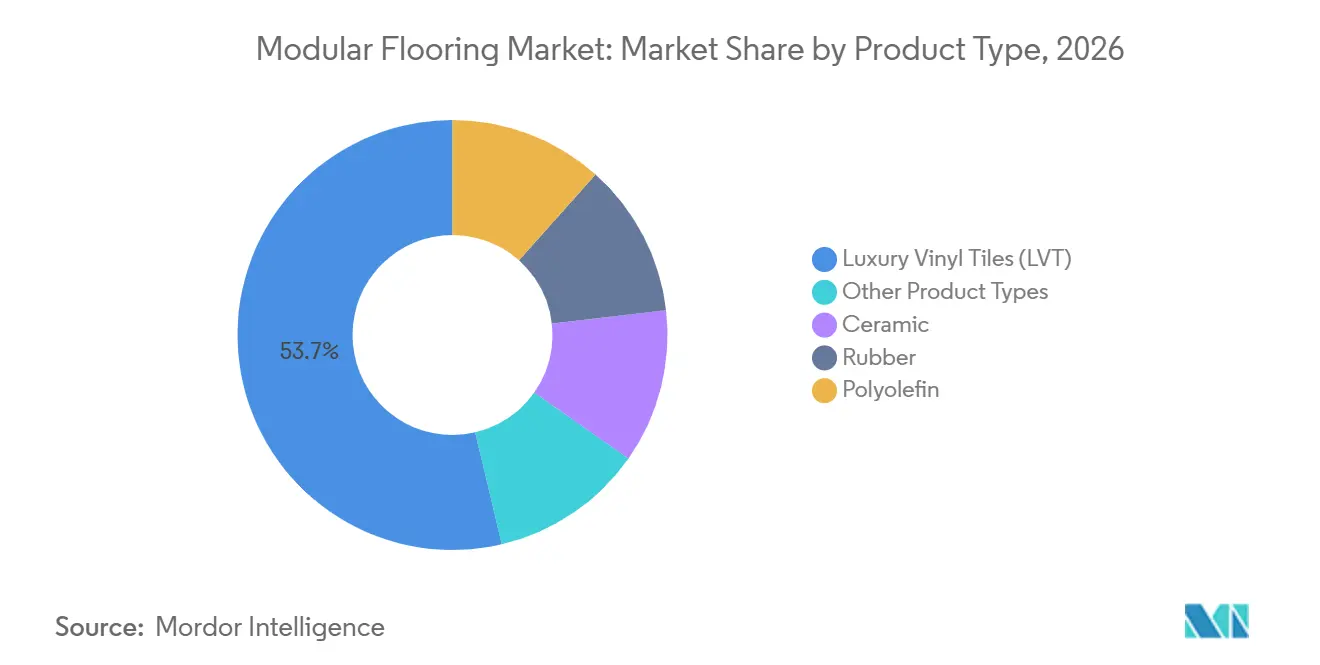
- Par type de produit, les dalles vinyle de luxe (LVT) détenaient 53,67 % de la part du marché des revêtements de sol modulaires en 2026 et devraient progresser à un CAGR de 4,89 % jusqu'en 2032.
- Par technique d'installation, l'emboîtement détenait 34,19 % de la part du marché des revêtements de sol modulaires en 2026, tandis que la pose libre devrait progresser à un CAGR de 5,12 % jusqu'en 2032.
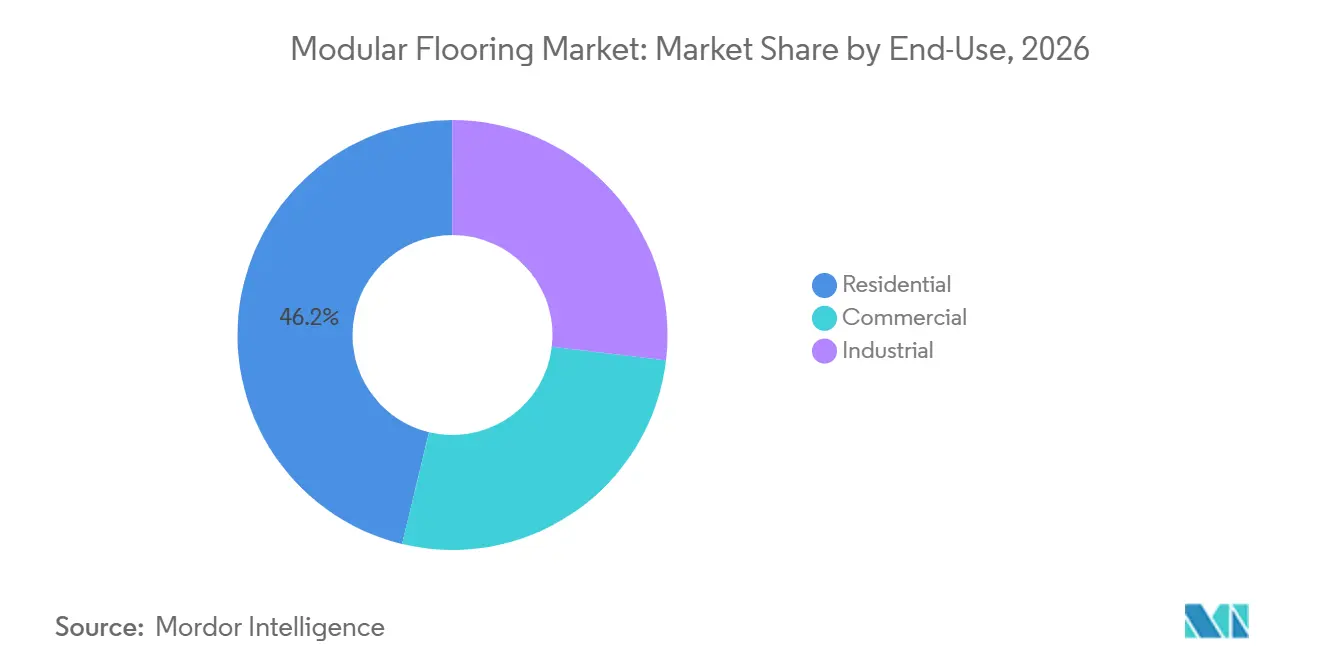
- Par utilisation finale, le résidentiel détenait 46,23 % de la part du marché des revêtements de sol modulaires en 2026 et devrait progresser à un CAGR de 5,45 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 48,14 % de la part du marché des revêtements de sol modulaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 5,38 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycles de rénovation et de modernisation commerciales | +1.2% | Amérique du Nord et Europe ; répercussions sur les marchés clés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Installation à faible perturbation et remplacement sélectif | +0.9% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Exigences acoustiques et de bien-être dans les intérieurs modernes | +0.7% | Cœur de marché en Europe et en Amérique du Nord ; émergent dans les pôles commerciaux d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Achats circulaires et certification de construction écologique | +0.6% | Amérique du Nord et Union européenne ; répercussions sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Systèmes interopérables de dalles de moquette, de LVT et de revêtements de sol en caoutchouc | +0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Cycles de rénovation et de modernisation commerciales
Les travaux de rénovation constituent une source centrale de demande pour le marché des revêtements de sol modulaires en Amérique du Nord et en Europe, car la plupart des établissements occupés ne peuvent pas interrompre leurs services pour un remplacement complet de revêtement de sol. Les gestionnaires d'installations peuvent remplacer une zone définie sans fermer l'ensemble d'un bâtiment ni retirer un sol complet, ce qui rend cette approche utile lorsque les occupants, les patients, les étudiants, les clients ou les visiteurs restent sur place. Les établissements de santé, d'enseignement, les résidences pour personnes âgées, les commerces et les bureaux nécessitent des travaux par phases qui maintiennent les services disponibles et permettent à chaque zone de travail de reprendre rapidement son activité. Cette exigence favorise les formats pouvant être installés par étapes, remplacés ultérieurement sans perturbation majeure et spécifiés pour un mélange d'espaces à forte et à faible utilisation. L'accent mis sur la rénovation rend également la demande moins dépendante des permis de construire et de l'activité de financement, car les actifs existants nécessitent toujours une maintenance et des améliorations intérieures. Les propriétaires peuvent orienter le capital disponible vers la réhabilitation lorsqu'ils reportent des projets de construction plus importants, ce qui maintient une source de travail pour les fournisseurs et les installateurs de revêtements de sol.
Installation à faible perturbation et remplacement sélectif
Le remplacement sélectif modifie la façon dont les propriétaires de bâtiments comparent les coûts de revêtement de sol sur la durée de vie d'un produit, car ils peuvent évaluer les perturbations, la main-d'œuvre et les besoins futurs de réparation en parallèle du prix des matériaux. Une dalle endommagée peut être retirée et remplacée sans enlever le revêtement adjacent, ce qui est utile dans les hôpitaux, les aéroports, les commerces, les bureaux et autres lieux occupés où l'accès doit être soigneusement géré. Les produits à verrouillage par clic suppriment le temps de séchage des adhésifs et permettent une utilisation plus rapide de la zone finie, tandis que les produits en pose libre offrent une flexibilité similaire lorsque les entrepreneurs doivent achever les travaux pendant une courte fenêtre de fermeture. Le marché des revêtements de sol modulaires bénéficie lorsque la réduction des temps d'arrêt représente un coût plus élevé que le prix initial des matériaux, notamment pour les établissements aux horaires d'exploitation fixes ou à fort trafic piétonnier. Les grands fournisseurs peuvent renforcer la fidélisation des clients lorsque les dalles de remplacement, les garanties, l'assistance à la conception et les conseils d'installation sont disponibles via le même canal. Cela peut transformer une installation unique en une relation à long terme basée sur la maintenance, le remplacement et les futurs travaux de réhabilitation.
Exigences acoustiques et de bien-être dans les intérieurs modernes
Les bureaux ouverts, les établissements d'enseignement, les bâtiments de santé et les espaces résidentiels partagés ont de plus en plus besoin de produits qui gèrent le bruit d'impact. Forbo Holding AG propose des produits Allura Decibel avec une réduction du bruit d'impact de 19 dB, tandis que Gerflor propose des formats Creation LVT avec des performances acoustiques intégrées. Les couches acoustiques intégrées peuvent supprimer le besoin d'une sous-couche séparée et simplifier la sélection des matériaux. Cela facilite la prescription pour les projets ayant des objectifs de réduction du bruit et des délais d'installation restreints. Milliken a indiqué que les concepteurs commerciaux accordent davantage d'attention aux besoins sensoriels dans les environnements de travail et de santé. Les produits combinant des caractéristiques acoustiques, ergonomiques et de santé des matériaux peuvent donc apporter une valeur ajoutée plus grande pour les architectes et les équipes de gestion des installations.
Achats circulaires et certification de construction écologique
Les exigences de construction écologique renforcent l'importance du contenu recyclé, des déclarations environnementales de produits, des programmes de reprise et des divulgations sur les matériaux. LEED v5 inclut des critères de sélection et d'achat de produits qui traitent du climat, de la santé humaine, de la santé des écosystèmes et des facteurs d'économie circulaire[1]. Les programmes ReEntry d'Interface, Inc. et ReTurn de Shaw Industries Group, Inc. sont des exemples de voies de responsabilité élargie des producteurs reconnues dans le cadre matériaux LEED. Ces programmes peuvent aider les équipes de projet à gérer les matériaux en fin de vie et à documenter les choix d'achat. Le marché des revêtements de sol modulaires est bien positionné lorsque les acheteurs recherchent des revêtements de sol pouvant être retirés, récupérés et orientés vers le recyclage plutôt que vers l'élimination. Cette approche favorise également les entreprises capables de fournir des informations de durabilité auditées sur l'ensemble de leurs portefeuilles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux intrants pétrochimiques et volatilité des matières premières | -1.5% | Mondial ; intensifié en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Sensibilité à l'humidité du support, à la planéité et à la préparation | -1.0% | Mondial | Long terme (≥ 4 ans) |
| Coût initial plus élevé par rapport aux revêtements de sol conventionnels | -0.8% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique (marchés sensibles aux coûts) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité à l'humidité du support, à la planéité et à la préparation
La préparation du support reste une contrainte durable pour le marché des revêtements de sol modulaires. L'humidité est identifiée comme l'une des principales causes de défaillance des revêtements de sol, ce qui rend les tests et la remédiation importants avant l'installation[2]. Les bâtiments existants peuvent nécessiter un meulage, des barrières contre l'humidité et des tests répétés avant que les installateurs puissent commencer. Ces étapes ajoutent des coûts et peuvent allonger un projet de modernisation dans des établissements disposant de peu de temps d'arrêt. Les systèmes magnétiques peuvent réduire certaines préoccupations de planéité dans des contextes spécialisés, bien que le coût du système limite une utilisation plus large. Les acheteurs qui se concentrent principalement sur le prix de la première installation peuvent choisir des options conventionnelles lorsque les dépenses de remédiation ne sont pas connues au stade de l'appel d'offres.
Exposition aux intrants pétrochimiques et volatilité des matières premières
Les dalles vinyle de luxe et les produits en polyoléfine dépendent d'intrants liés aux chaînes d'approvisionnement pétrochimiques. Les variations de disponibilité ou de prix de ces intrants peuvent affecter les coûts des fabricants et la tarification des contrats. Les entreprises ayant des cycles d'approvisionnement courts sont plus exposées lorsque les matériaux deviennent plus difficiles à approvisionner. Cette exposition peut peser sur les marges lorsque la demande des programmes de rénovation reste soutenue. Les systèmes de recyclage offrent une voie pour réduire la dépendance aux intrants en matières vierges tout en soutenant les objectifs d'achats circulaires. Le marché des revêtements de sol modulaires apporte donc une valeur ajoutée aux fournisseurs qui combinent une capacité en matériaux recyclés avec un contrôle qualité fiable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les dalles vinyle de luxe combinent volume et développement de produitsLes dalles vinyle de luxe représentaient 53,67 % de la taille du marché des revêtements de sol modulaires en 2026 et devraient progresser à un CAGR de 4,89 % jusqu'en 2032. Le segment bénéficie de formats à noyau rigide à verrouillage par clic qui réduisent l'utilisation d'adhésifs, raccourcissent les travaux d'installation et soutiennent la rénovation de bâtiments occupés où les travaux doivent être réalisés par étapes définies. Les produits composites en plastique pierre améliorent la stabilité, la résistance aux chocs et les performances dans des conditions intérieures variables, ce qui élargit leur utilisation dans les habitations, les commerces, les bureaux et les espaces publics. L'impression numérique offre aux fournisseurs davantage d'options pour les designs bois, pierre et autres surfaces tout en permettant aux gammes de produits de répondre à plusieurs préférences esthétiques. Ces caractéristiques soutiennent la demande dans la rénovation résidentielle ainsi que dans les projets de remplacement commercial, où les utilisateurs souhaitent un équilibre entre durabilité, choix visuel et entretien simple.
Les fabricants orientent le développement de produits vers des matériaux à moindre impact, de meilleures performances acoustiques, une récupération plus facile en fin de vie et de meilleures performances de surface pour les espaces très fréquentés. Shaw Industries Group, Inc. a lancé EcoWorx Resilient en 2025, une plateforme de revêtement de sol souple commercial recyclable en boucle fermée. Les dalles modulaires en céramique restent pertinentes dans les zones humides et les établissements institutionnels nécessitant durabilité, résistance chimique et une surface adaptée au nettoyage régulier. Les formats en caoutchouc ont leur place dans les établissements de santé et d'enseignement où la résistance au glissement, le confort sous les pieds, les performances acoustiques et la longue durée de vie sont importants. Les produits en polyoléfine répondent aux besoins industriels spécialisés et aux salles blanches, ce qui lie leurs exigences de performance aux environnements contrôlés, au trafic d'équipements et aux exigences d'hygiène plutôt qu'à la réhabilitation générale.

Par technique d'installation :
l'emboîtement est en tête tandis que la pose libre soutient la rénovation rapideL'emboîtement détenait 34,19 % de la taille du marché des revêtements de sol modulaires en 2026, car les systèmes à verrouillage par clic forment des connexions durables sans adhésif. La méthode convient aux aéroports, aux centres logistiques, aux commerces et aux autres zones à fort trafic, car le revêtement de sol peut maintenir un ajustement stable sous une utilisation fréquente et des charges roulantes. Elle aide également les installateurs à remplacer des unités individuelles lors de travaux de rénovation par phases sans perturber l'ensemble de la surface de sol. Les entrepreneurs apprécient l'ajustement prévisible, la séquence d'installation claire et la capacité à remettre rapidement les zones en service lorsque les calendriers de projet sont restreints. Le format peut avoir un coût matériel plus élevé, mais il contribue à réduire la dépendance aux travaux d'adhésif spécialisés et facilite les réparations futures sans enlèvement étendu de matériaux.
La pose libre devrait progresser à un CAGR de 5,12 % jusqu'en 2032. Elle permet aux installateurs de retirer et de repositionner les dalles avec un impact limité sur le support, un avantage pratique lorsque le propriétaire du bâtiment prévoit des modifications ultérieures. Cela soutient la rénovation dans les services hospitaliers, les chambres d'hôtel et les bureaux occupés où une fermeture de plusieurs jours est difficile. La gamme Allura Decibel de Forbo Holding AG ajoute un support acoustique de 19 dB dans le format de dalle, réduisant le besoin d'une sous-couche séparée. Les systèmes magnétiques continuent de servir des projets spécialisés avec des planchers techniques, tandis que les produits autocollants sont utilisés dans des contextes à faible trafic et à installation restreinte.
Par utilisation finale :
la demande résidentielle reflète l'activité de rénovation en auto-constructionLe résidentiel détenait 46,23 % de la part du marché des revêtements de sol modulaires en 2026 et devrait progresser à un CAGR de 5,45 % jusqu'en 2032. Les propriétaires utilisent des dalles vinyle de luxe et des produits à emboîtement dans les cuisines, les salles de bains, les sous-sols et d'autres pièces qui bénéficient d'une installation pratique. Les systèmes à verrouillage par clic peuvent réduire le besoin d'adhésifs et d'équipements d'installation professionnels. Les canaux de vente au détail et en ligne mettent une gamme plus large de produits à la disposition des acheteurs particuliers. Les outils de visualisation numérique aident également les propriétaires à comparer les designs de surface avant l'achat.
Tarkett propose un visualiseur Tailored by Tarkett qui facilite la sélection de revêtements de sol pour les projets résidentiels. La demande de rénovation résidentielle reflète également les projets d'amélioration que les ménages ont reportés pendant les périodes de coûts d'emprunt plus élevés. L'utilisation finale commerciale reste importante dans les bureaux, les commerces, l'hôtellerie, les établissements de santé et l'enseignement, car ces lieux nécessitent des surfaces durables et un remplacement ciblé. Les acheteurs industriels choisissent des formats en caoutchouc et en polyoléfine lorsque la capacité de charge, la résistance chimique et la réparation ponctuelle sont importantes. Les centres de données, les sites pharmaceutiques et les installations logistiques ajoutent une demande spécialisée pour des matériaux performants dans des conditions contrôlées ou à forte utilisation.
Analyse géographique
Marché des Revêtements de Sol Modulaires en Amérique du Nord
L'Amérique du Nord détenait 48,14 % de la part de marché des revêtements de sol modulaires en 2026, soutenue par un large parc de propriétés commerciales entrant dans des cycles de rénovation réguliers. Les bureaux d'entreprise, les établissements de santé, les écoles, les entrepôts et les centres de données soutiennent la demande de produits durables pouvant être installés avec une perturbation limitée des opérations quotidiennes. Les États-Unis représentent la plus grande partie de la demande régionale, car les équipes de projet ont souvent recours à des achats basés sur des spécifications et tiennent compte de la continuité de service lors de la planification des rénovations intérieures. Le Mexique se développe comme un important pôle de croissance, les investissements manufacturiers ajoutant des surfaces industrielles et commerciales nécessitant des revêtements de sol durables à installation rapide.
Marché des Revêtements de Sol Modulaires en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 5,38 % jusqu'en 2032. L'urbanisation, la formation de ménages et la hausse des standards d'aménagement intérieur soutiennent la demande en Chine, en Inde et dans les économies d'Asie du Sud-Est. Les projets dans les secteurs de l'éducation, de la santé, du commerce de détail, de l'hôtellerie et à usage mixte élargissent l'utilisation de produits sélectionnés via des processus formels de conception et d'approvisionnement. L'Inde connaît une adoption croissante des dalles vinyle de luxe dans le commerce de détail organisé, l'hôtellerie et le logement de gamme intermédiaire, où les acheteurs se tournent vers des designs à âme rigide avec des aspects bois et pierre. La Chine reste importante pour la demande régionale, tandis que le Vietnam, l'Indonésie et la Thaïlande sont à la fois des sites de production et des marchés de consommation, les revenus des ménages soutenant des attentes plus élevées en matière de finitions intérieures.
Marché des Revêtements de Sol Modulaires en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des marchés à un stade de développement antérieur où l'utilisation de formats modulaires s'étend à partir d'une base plus faible. Le Brésil soutient la demande sud-américaine grâce à la rénovation de logements collectifs, à l'immobilier d'entreprise et aux réseaux de commerce de détail en expansion à São Paulo et à Rio de Janeiro. L'Arabie Saoudite crée des opportunités dans l'hôtellerie, l'éducation et le développement commercial liés à Vision 2030, tandis que l'Afrique du Sud constitue une source secondaire de demande en rénovation commerciale. Les coûts initiaux plus élevés peuvent limiter l'adoption plus large dans les deux régions, notamment là où les dalles vinyle conventionnelles et les carreaux en céramique restent moins coûteux et où l'analyse du coût total de possession n'est pas couramment utilisée.
Paysage concurrentiel
Le marché des revêtements de sol modulaires est modérément concentré, les cinq premiers acteurs étant MOHAWK INDUSTRIES, INC., Shaw Industries Group, Inc., Interface, Inc., Tarkett et Forbo Holding AG. Les grands fournisseurs se concurrencent par le développement de produits, la portée de la distribution, les programmes de durabilité et l'étendue des formats de produits. Les entreprises régionales se concurrencent souvent par les prix, les préférences de design locales et la réactivité du service. Cette combinaison rend important pour les producteurs mondiaux d'équilibrer les plateformes standardisées avec les besoins des projets locaux.
La conception circulaire est un domaine majeur d'activité concurrentielle sur le marché des revêtements de sol modulaires. Interface, Inc. a lancé noravant en février 2026 en tant que plateforme de revêtement de sol en caoutchouc sans chlorure de polyvinyle avec un programme de reprise de produits et une certification Cradle to Cradle Silver. Shaw Industries Group, Inc. utilise son programme ReTurn pour soutenir la récupération des matériaux, tandis que sa plateforme EcoWorx Resilient étend les travaux de l'entreprise dans le domaine des revêtements de sol commerciaux recyclables. Ces programmes peuvent aider les équipes de projet à effectuer des sélections de produits tenant compte de la récupération, de la réutilisation, du recyclage, des informations documentées sur les matériaux et de la planification en fin de vie.
La coordination des produits est une autre priorité concurrentielle sur le marché des revêtements de sol modulaires. Interface, Inc. a introduit des collections coordonnées de dalles de moquette et de dalles vinyle de luxe en 2025 afin que les architectes puissent prescrire des designs cohérents auprès d'un seul fournisseur. Interface, Inc. a également élargi son offre de revêtements souples avec les dalles vinyle de luxe In The Mix et Raw Materials en 2025, élargissant les options de design disponibles pour les intérieurs commerciaux. Forbo Holding AG, Gerflor, Tarkett et Shaw Industries Group, Inc. se concurrencent également en intégrant des performances acoustiques, la récupération des produits et des designs complémentaires dans leurs portefeuilles plus larges. Cette approche est utile pour les projets commerciaux nécessitant que différents matériaux de revêtement de sol fonctionnent ensemble dans des espaces adjacents.
Leaders du secteur des revêtements de sol modulaires
-
MOHAWK INDUSTRIES, INC.
-
Shaw Industries Group, Inc.
-
Interface, Inc.
-
Tarkett
-
Forbo Holding AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements de Sol Modulaires Entreprises couvertes dans ce rapport
- AHF, LLC
- Beaulieu International Group
- CFL Holding Limited
- DH Floors
- Forbo Holding AG
- Gerflor
- Interface, Inc.
- James Halstead PLC
- LX Hausys
- Mannington
- Milliken
- MOHAWK INDUSTRIES, INC.
- Shaw Industries Group, Inc.
- Tarkett
- Toli Floor
Développements industriels récents dans Marché des Revêtements de Sol Modulaires
- Août 2026 : Interface, Inc. a lancé sa collection de dalles de moquette Between the Notes, proposant trois designs coordonnés pour les espaces de travail, les établissements d'enseignement, les résidences pour personnes âgées et autres espaces commerciaux. Ce lancement soutient le marché des revêtements de sol modulaires en élargissant la flexibilité de conception et en permettant des agencements de revêtements de sol personnalisés grâce à des dalles de moquette modulaires.
- Juin 2026 : Tarkett a lancé sa collection Transcribe, combinant des dalles de moquette et des dalles vinyle de luxe avec des motifs texturés conçus principalement pour les intérieurs de bureaux. Ce lancement soutient le marché des revêtements de sol modulaires en élargissant les options de revêtements de sol modulaires pour les espaces commerciaux recherchant une esthétique coordonnée et une flexibilité fonctionnelle.
Périmètre du rapport mondial sur le marché des revêtements de sol modulaires
Les revêtements de sol modulaires se composent d'unités de revêtement de sol individuelles conçues pour une installation, un remplacement et un entretien pratiques sans nécessiter le retrait de l'ensemble du sol. Ces systèmes offrent une flexibilité de conception et d'installation tout en favorisant la durabilité et un entretien efficace dans différents environnements de bâtiments.
Le marché des revêtements de sol modulaires est segmenté par type de produit, technique d'installation, utilisation finale et géographie. Par type de produit, le marché est segmenté en dalles vinyle de luxe (LVT), céramique, caoutchouc, polyoléfine et autres types de produits. Par technique d'installation, le marché est segmenté en emboîtement, pose libre, systèmes magnétiques et autres techniques d'installation. Par utilisation finale, le marché est segmenté en résidentiel, commercial et industriel. Le rapport couvre également la taille du marché et les prévisions pour les revêtements de sol modulaires dans 16 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Dalles vinyle de luxe (LVT) |
| Céramique |
| Caoutchouc |
| Polyoléfine |
| Autres types de produits |
| Emboîtement |
| Pose libre |
| Systèmes magnétiques |
| Autres techniques d'installation |
| Résidentiel |
| Commercial |
| Industriel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Dalles vinyle de luxe (LVT) | |
| Céramique | ||
| Caoutchouc | ||
| Polyoléfine | ||
| Autres types de produits | ||
| Par technique d'installation | Emboîtement | |
| Pose libre | ||
| Systèmes magnétiques | ||
| Autres techniques d'installation | ||
| Par utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des revêtements de sol modulaires ?
La taille du marché des revêtements de sol modulaires était évaluée à 15,01 milliards USD en 2026 et devrait croître de 15,58 milliards USD en 2027 pour atteindre 19,21 milliards USD d'ici 2032, à un CAGR de 4,27 % durant la période de prévision (2027-2032).
Quel type de produit domine la demande mondiale ?
Les dalles vinyle de luxe (LVT) détenaient une part de 53,67 % en 2026 et devraient progresser à un CAGR de 4,89 % jusqu'en 2032.
Quelle technique d'installation devrait progresser le plus rapidement jusqu'en 2032 ?
La pose libre devrait progresser à un CAGR de 5,12 % jusqu'en 2032, car elle soutient une rénovation rapide avec une perturbation limitée.
Quel segment d'utilisation finale devrait progresser le plus rapidement jusqu'en 2032 ?
Le segment résidentiel devrait progresser à un CAGR de 5,45 % jusqu'en 2032, soutenu par les besoins de rénovation et d'installation en auto-construction.