
Taille et part du marché du vinyle mural au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
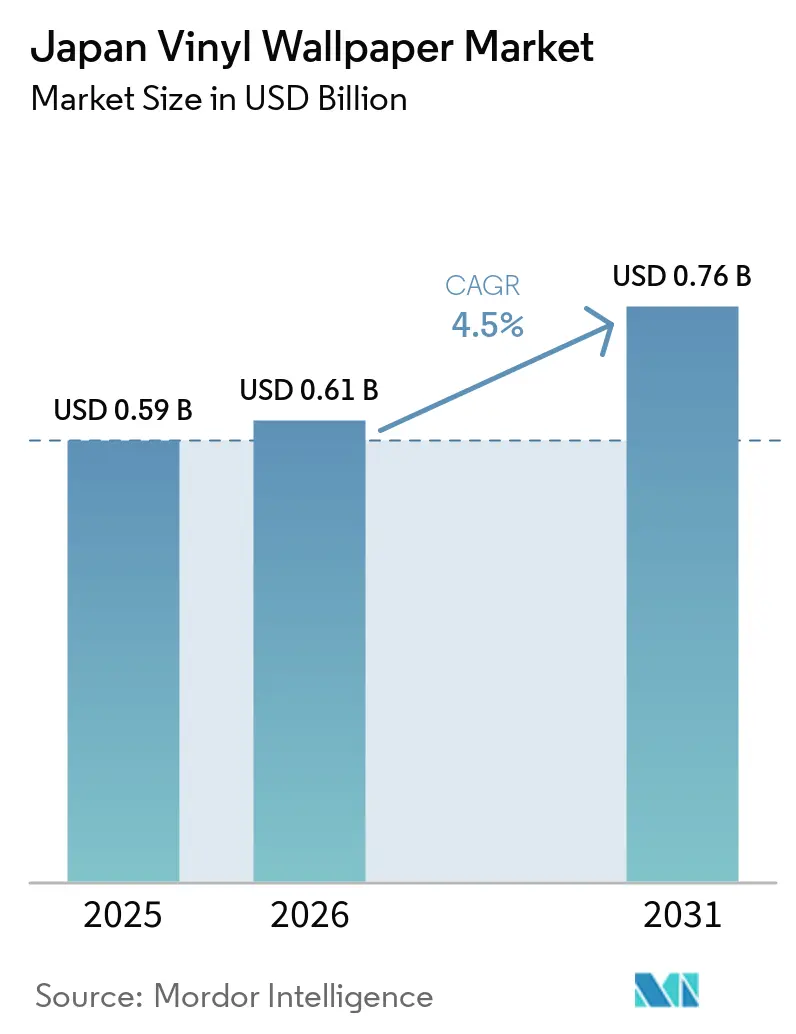
| Taille du marché de l'année de base (2025) | 0.59 Milliards de dollars |
| Taille du Marché (2026) | 0.61 Milliards de dollars |
| Taille du Marché (2031) | 0.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.50 % |
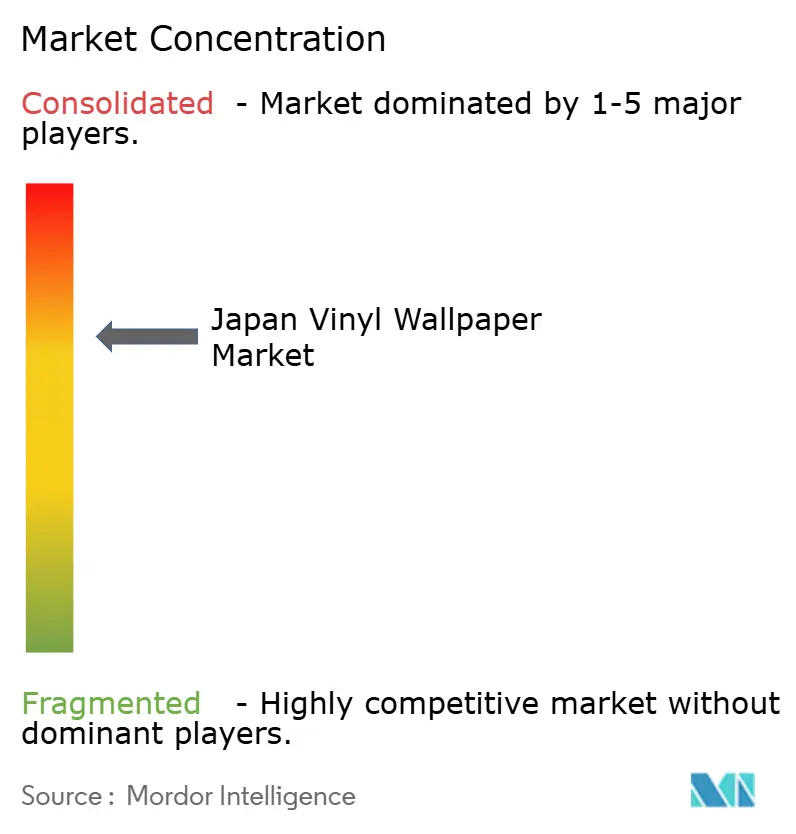
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du vinyle mural au Japon par Mordor Intelligence
La taille du marché du vinyle mural au Japon était évaluée à 0,59 milliard USD en 2025 et devrait croître de 0,61 milliard USD en 2026 pour atteindre 0,76 milliard USD d'ici 2031, à un CAGR de 4,50 % durant la période de prévision (2026-2031). La demande de remplacement dans les logements et bâtiments commerciaux vieillissants soutient une demande stable même lorsque la nouvelle construction ralentit. L'activité de rénovation offre également aux fournisseurs un accès récurrent aux propriétés établies, où les revêtements muraux sont renouvelés dans le cadre de l'entretien intérieur. Les projets hôteliers, de santé et de bien-être privilégient les matériaux répondant aux exigences de performance et de sécurité incendie. Les grands fournisseurs nationaux peuvent répondre à ces besoins grâce à des catalogues étendus, une documentation technique et des relations avec les distributeurs. Le marché du vinyle mural au Japon dépend donc davantage de la qualité des spécifications et du calendrier de remplacement que d'une croissance rapide des volumes tirée par la construction.
Points clés du rapport
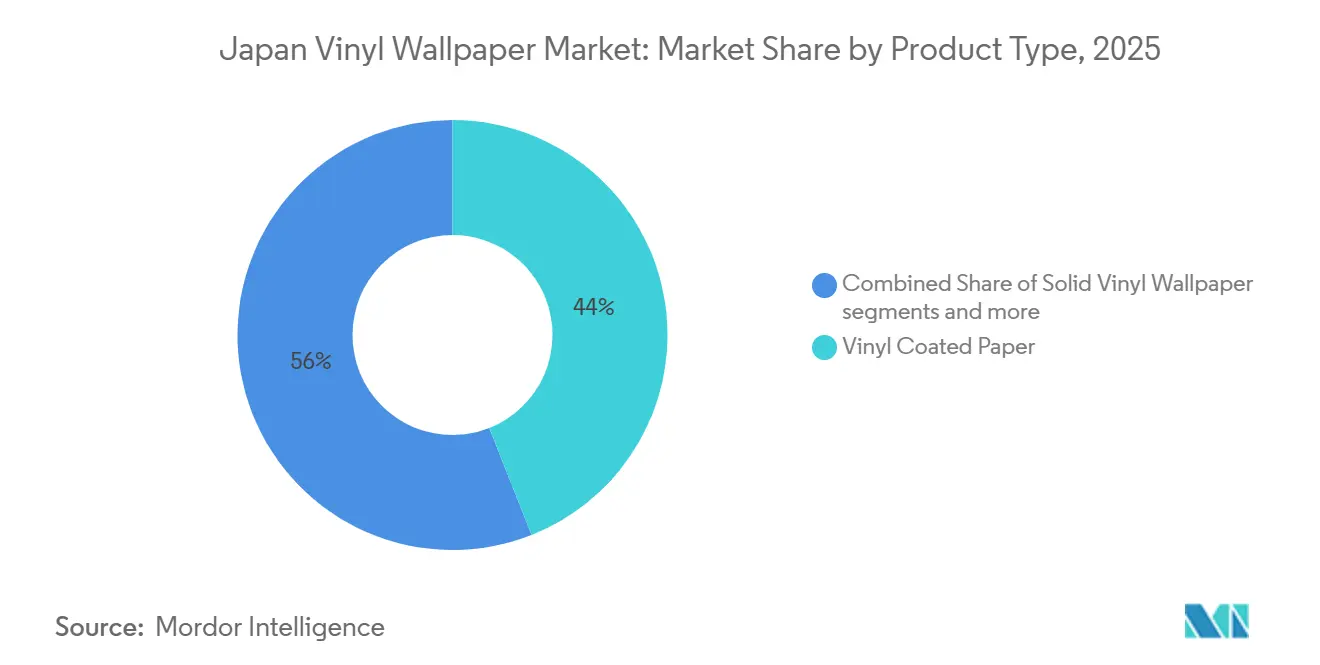
- Par type de produit, le papier enduit de vinyle détenait 44 % de la part du marché du vinyle mural japonais en 2025, tandis que le vinyle sur support tissu devrait croître à un CAGR de 5,5 % jusqu'en 2031.
- Par type d'installation, les formats traditionnels et non auto-adhésifs détenaient 78 % de la part du marché du vinyle mural japonais en 2025, tandis que les produits auto-adhésifs et à décoller-et-coller devraient croître à un CAGR de 5,7 % jusqu'en 2031.
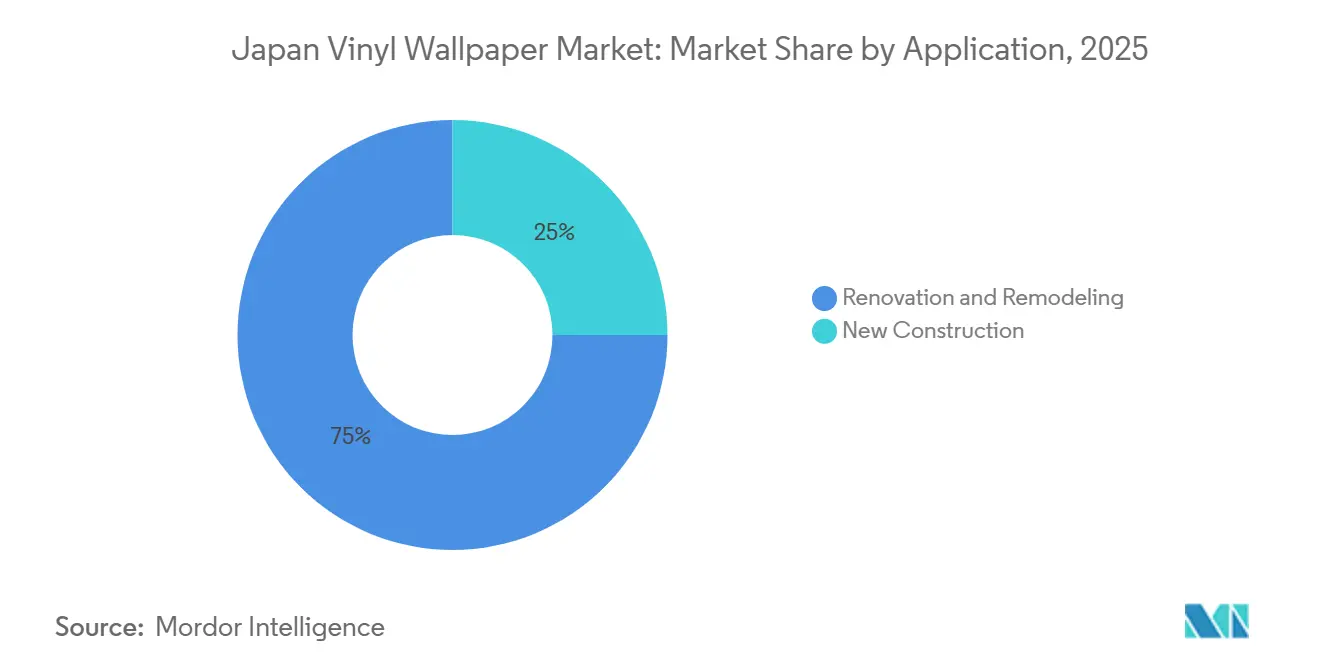
- Par application, la rénovation et le remodelage représentaient 75 % de la demande en 2025, tandis que la nouvelle construction devrait se développer à un CAGR de 4,6 % jusqu'en 2031.
- Par utilisateur final, le résidentiel représentait 61 % de la demande en 2025, tandis que le commercial devrait se développer à un CAGR de 4,8 % jusqu'en 2031.
- Par canal de distribution, les canaux B2C représentaient 61 % de la demande en 2025, tandis que les canaux B2B devraient croître à un CAGR de 4,6 % jusqu'en 2031.
- Par géographie, Kanto détenait 39 % de la part de la catégorie du vinyle mural japonais en 2025, et le reste du Japon devrait se développer à un CAGR de 5,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du vinyle mural au Japon
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de remplacement tirée par la rénovation | +0.8% | National, avec concentration dans les marchés urbains de Kanto et Chubu | Court terme (≤ 2 ans) |
| Expansion de l'aménagement hôtelier et commercial | +0.7% | Kanto, Tohoku et pôles régionaux émergents dont Sapporo, Hiroshima et Nagoya | Moyen terme (2-4 ans) |
| Demande de revêtements muraux lavables et haute durabilité | +0.5% | National, dans les usages commerciaux, de santé et résidentiels locatifs | Moyen terme (2-4 ans) |
| Revêtements muraux fonctionnels pour les établissements de santé et de bien-être | +0.5% | National, avec les premiers gains dans les pôles de soins aux personnes âgées de Kanto et Hokkaido | Moyen terme (2-4 ans) |
| Personnalisation axée sur le design par impression numérique | +0.4% | Cœur urbain de Kanto, avec extension vers les marchés du design de Kansai et Chubu | Long terme (≥ 4 ans) |
| Personnalisation intérieure dans les logements compacts | +0.3% | Zones locatives urbaines de Kanto, dont les 23 arrondissements de Tokyo et Yokohama, et zones locatives de Chubu dont Nagoya | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de remplacement tirée par la rénovation
Le parc immobilier japonais génère une demande récurrente de renouvellement intérieur, plutôt qu'une augmentation à court terme des achats de revêtements muraux. Le ministère des Terres, des Infrastructures, des Transports et du Tourisme a enregistré 3,45 billions JPY de commandes de réforme et de renouvellement de bâtiments au cours du premier trimestre de l'exercice 2023, en hausse de 23,1 % par rapport à l'année précédente[1]. Les revêtements muraux en vinyle sont largement utilisés dans les contrats d'aménagement intérieur résidentiel et commercial, de sorte que les dépenses de rénovation soutiennent l'activité de remplacement dans de nombreux types de bâtiments. Les entrepreneurs professionnels peuvent rénover une pièce sans modifier la structure du bâtiment, ce qui rend les revêtements muraux adaptés aux travaux de remise en état courants. La hausse des coûts de main-d'œuvre suscite de l'intérêt pour les formats qui réduisent le temps d'installation, notamment les produits auto-adhésifs et à encoller le mur. Cette évolution soutient le marché du vinyle mural au Japon en orientant une partie de la demande de remplacement vers des produits conçus pour des travaux de rénovation plus rapides.
Expansion de l'aménagement hôtelier et commercial
La construction et la rénovation hôtelières soutiennent la demande de revêtements muraux de qualité commerciale sur le marché du vinyle mural au Japon. Les hôtels nécessitent des matériaux intérieurs capables de résister à une utilisation intensive dans les couloirs, les chambres et les espaces communs. Les revêtements muraux ignifugés, résistants à l'abrasion et faciles à nettoyer sont donc pertinents pour les spécifications hôtelières. Sangetsu propose des collections de papiers peints non inflammables pour les espaces non résidentiels, notamment les hôtels et les bureaux[2]. Sincol maintient également des offres de produits pour les projets commerciaux et institutionnels nécessitant des matériaux non inflammables[3]. Ces exigences créent un avantage de qualification pour les fournisseurs établis capables de fournir des normes de performance documentées et une disponibilité produit constante.
Demande de revêtements muraux lavables et haute durabilité
La lavabilité, la résistance à la contamination et les traitements de surface antiviraux sont de plus en plus importants dans les intérieurs institutionnels. Ces caractéristiques sont également pertinentes pour les logements locatifs et la rénovation résidentielle, où un nettoyage plus facile peut réduire les besoins d'entretien. TOLI a inclus des papiers peints antiviraux certifiés SIAA dans sa gamme de revêtements muraux orientée rénovation[4]. Les exploitants hôteliers, les prestataires de soins et les gestionnaires de propriétés peuvent utiliser des finitions fonctionnelles pour allonger les cycles d'entretien. Des cycles de remplacement plus longs peuvent accroître la valeur accordée aux produits durables, même lorsque les volumes de remplacement restent modérés. Le marché du vinyle mural au Japon bénéficie lorsque la performance fonctionnelle devient une exigence standard plutôt qu'une option premium.
Revêtements muraux fonctionnels pour les établissements de santé et de bien-être
Les projets de santé et de bien-être privilégient les matériaux pouvant assurer durabilité, nettoyage et confort intérieur. L'Agence japonaise des services de bien-être et médicaux a signalé des coûts de construction pour l'exercice 2025 de 517 000 JPY par mètre carré pour les hôpitaux et de 443 000 JPY par mètre carré pour les maisons de retraite médicalisées de type unitaire. Des coûts de construction plus élevés incitent les exploitants à envisager des matériaux intérieurs pouvant rester utilisables sur de plus longues périodes. RUNON promeut ses revêtements muraux purificateurs d'air® avec la technologie de désodorisation TRIPLE FRESH® pour les hôpitaux, les établissements de soins aux personnes âgées et les institutions de bien-être. Le vieillissement de la population japonaise soutient une demande continue pour les établissements de soins et les activités de rénovation associées. Le marché du vinyle mural au Japon dispose d'une base de demande institutionnelle stable lorsque les revêtements muraux répondent aux exigences fonctionnelles dans les espaces patients et résidents.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence de la peinture et des finitions murales alternatives | -0.5% | National, plus prononcé dans les segments résidentiels à petit budget et les petits commerces | Court terme (≤ 2 ans) |
| Contraintes de main-d'œuvre d'installation et de planification des rénovations | -0.4% | National, plus aigu à Kanto et Chubu où la capacité des corps de métier est la plus tendue | Moyen terme (2-4 ans) |
| Durabilité du PVC et complexité du recyclage en fin de vie | -0.4% | National, avec une influence réglementaire portée par la loi japonaise amendée sur la circulation des ressources | Long terme (≥ 4 ans) |
| Dépendance aux importations pour certains intrants et produits finis | -0.3% | National, avec des effets secondaires les plus aigus dans les zones de distribution du reste du Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence de la peinture et des finitions murales alternatives
La peinture reste une finition intérieure alternative dans les logements à budget limité et les petits bureaux. Elle peut convenir aux travaux de réparation et de traitement localisé car elle est familière aux utilisateurs bricoleurs et peut nécessiter moins de main-d'œuvre spécialisée. Les peintures fonctionnelles aux propriétés antimicrobiennes peuvent également répondre à certains besoins de performance qui favorisaient auparavant les revêtements muraux en vinyle. Cela réduit la distinction produit disponible pour les fournisseurs de papiers peints dans certaines applications. Les coûts de pose du papier peint peuvent augmenter lorsque la main-d'œuvre qualifiée est limitée, ce qui peut rendre la peinture plus attractive pour les travaux de remise en état simples. Les fournisseurs répondent par des formats auto-adhésifs et à encoller le mur qui réduisent la complexité d'installation et préservent la pertinence du marché du vinyle mural au Japon.
Contraintes de main-d'œuvre d'installation et de planification des rénovations
Une offre limitée d'artisans intérieurs qualifiés peut ralentir les travaux de rénovation et retarder la pose de papier peint. Les propriétaires de bâtiments peuvent reporter une rénovation si les calendriers des entrepreneurs dépassent leur période de vacance ou de réouverture prévue. Cet effet est particulièrement pertinent dans le Grand Tokyo, où les projets résidentiels et commerciaux se disputent les installateurs qualifiés. Des délais plus longs peuvent réduire la portée des travaux de rénovation ou orienter les dépenses vers des matériaux d'application plus facile. Les fabricants répondent par des produits conçus pour réduire le temps par mètre carré, notamment les formats auto-adhésifs, non tissés à encoller le mur et prédécoupés. Le marché du vinyle mural au Japon peut maintenir la demande lorsque la conception des produits aide les entrepreneurs à réaliser des projets avec moins d'effort d'installation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit/type de construction : le papier enduit de vinyle conserve une large base tandis que le vinyle sur support tissu se développe
Le papier enduit de vinyle détenait 44 % de la demande en 2025 et est resté le type de produit le plus important sur le marché du vinyle mural au Japon. Sa position reflète une adhérence prévisible, des spécifications fiables en matière de résistance au feu et une large gamme de motifs et de textures. Les entrepreneurs, les designers et les gestionnaires de bâtiments connaissent bien ce matériau grâce aux pratiques d'achat établies par catalogue d'échantillons. Cette familiarité réduit les frictions dans la sélection des produits pour les travaux de rénovation résidentielle et commerciale. Le papier peint en vinyle solide est pertinent dans les espaces à usage intensif tels que les établissements de santé et les couloirs d'hôtels, où la résistance au frottage et la stabilité dimensionnelle sont importantes. Le papier peint en vinyle non tissé sert les projets de rénovation et de construction neuve grâce à une application à encoller le mur, ce qui peut réduire le temps d'installation lorsque la capacité de main-d'œuvre est limitée. Les autres types de produits, notamment les revêtements muraux acoustiques et magnétiques, restent des offres spécialisées répondant à des besoins fonctionnels à plus haute valeur ajoutée.
Le vinyle sur support tissu devrait croître à un CAGR de 5,5 % jusqu'en 2031, le taux le plus élevé parmi les types de produits répertoriés. Ce matériau soutient les projets hôteliers nécessitant une texture de surface premium et un contrôle acoustique. Il convient également aux usages en santé nécessitant une plus grande durabilité et une résistance à la contamination. Le panneau acoustique SOUNDIA de Sangetsu intègre 60 % de matériau PET recyclé, montrant comment les attributs fonctionnels et matériels sont combinés dans la conception de revêtements muraux premium. Les revêtements muraux composites restent plus difficiles à recycler que les produits mono-matière, ce qui maintient l'importance de la récupération en fin de vie pour cette catégorie. Le Conseil environnemental du vinyle a soutenu les travaux de recyclage des matériaux de revêtements muraux en PVC au Japon. Le secteur du vinyle mural au Japon utilise ces améliorations de produits pour répondre aux spécifications commerciales tout en répondant aux préoccupations de récupération des matériaux.

Par type d'installation : les formats traditionnels conservent leur échelle tandis que le décoller-et-coller gagne des cas d'usage
Les formats traditionnels et non auto-adhésifs représentaient 78 % de la demande en 2025, ce qui en fait le principal type d'installation. La taille du marché du vinyle mural au Japon pour ce format est soutenue par les entrepreneurs professionnels, la spécification par catalogue d'échantillons et les services d'installation généralement vendus ensemble. L'installation professionnelle reste importante là où les projets nécessitent une finition cohérente et le respect des normes matérielles. La norme JIS A 6921 s'applique aux matériaux de revêtement mural adhésifs utilisés au Japon. Les relations de longue date entre les entrepreneurs, les distributeurs et les fabricants contribuent à préserver la position des formats traditionnels. Sangetsu et Sincol maintiennent de larges catalogues de revêtements muraux pouvant soutenir la sélection professionnelle dans les travaux résidentiels, commerciaux et institutionnels. Ce système établi limite encore la substitution immédiate des formats professionnels par l'installation directe par le consommateur.
Le papier peint en vinyle auto-adhésif et à décoller-et-coller devrait croître à un CAGR de 5,7 % jusqu'en 2031. Le format convient aux locataires et aux ménages souhaitant personnaliser des espaces de vie compacts sans travaux de rénovation importants. Il permet également aux consommateurs d'effectuer des changements décoratifs avec une moindre dépendance aux installateurs professionnels. Les canaux de vente en ligne et les grandes surfaces de bricolage peuvent soutenir ce segment car les produits sont plus faciles à démontrer et à acheter pour des projets de moindre envergure. La gamme Reform Up de Sangetsu comprend des produits orientés rénovation répondant aux besoins des utilisateurs en rénovation. Les fabricants peuvent utiliser ce format pour atteindre les consommateurs en dehors de la chaîne d'approvisionnement traditionnelle pilotée par les entrepreneurs. Le secteur du vinyle mural au Japon peut bénéficier d'options de distribution supplémentaires lorsque les produits auto-adhésifs sont associés à des conseils d'application clairs et à des spécifications produit appropriées.
Par application : la rénovation mène la demande tandis que la nouvelle construction soutient les matriaux certifiés
La rénovation et le remodelage représentaient 75 % de la demande en 2025 et constituaient la principale application. Le parc immobilier établi du Japon crée des occasions régulières de remplacement de revêtements muraux lors des rotations de locataires, de la préparation à la revente et des mises à niveau intérieures. La taille du marché du vinyle mural au Japon est étroitement liée à ces activités récurrentes de renouvellement immobilier. Le ministère des Terres, des Infrastructures, des Transports et du Tourisme publie des statistiques sur la réforme et le renouvellement des bâtiments qui montrent l'ampleur de ces travaux dans toutes les catégories de bâtiments. La rénovation commerciale ajoute également une couche à plus haute valeur ajoutée où les propriétaires d'hôtels et de bureaux renouvellent les intérieurs pour maintenir les standards immobiliers. Les matériaux fonctionnels sont pertinents là où les exploitants souhaitent des surfaces plus faciles à nettoyer et à entretenir. Ces usages fournissent une base de demande stable moins dépendante des variations annuelles des mises en chantier.
La nouvelle construction devrait croître à un CAGR de 4,6 % jusqu'en 2031. Le segment comprend les hôtels, les établissements de bien-être et les projets commerciaux à usage mixte nécessitant des matériaux intérieurs spécifiés. Les nouveaux projets favorisent souvent les revêtements muraux certifiés car les exigences sont fixées au stade de la conception et des achats. Les coûts de construction hospitalière ont atteint 517 000 JPY par mètre carré au cours de l'exercice 2025, indiquant l'échelle substantielle des programmes de construction institutionnelle même lorsque le nombre de projets varie. La nouvelle construction offre aux fournisseurs l'opportunité de placer des produits premium, durables et non inflammables dans la spécification originale du bâtiment. Elle soutient également les relations avec les architectes, les designers, les entrepreneurs et les équipes d'approvisionnement de projets. Le marché du vinyle mural au Japon bénéficie de cette application car la documentation technique et la performance certifiée peuvent être prises en compte avant l'installation des matériaux.
Par utilisateur final : le résidentiel maintient la demande tandis que les usages commerciaux ajoutent de la croissance
Les utilisateurs finaux résidentiels représentaient 61 % de la demande en 2025 et sont restés le groupe d'utilisateurs finaux le plus important. La rotation locative, l'amélioration de l'habitat et la préparation à la revente immobilière créent une demande récurrente de remplacement de revêtements muraux dans les logements occupés. Les salons, chambres et cuisines sont des usages courants, tandis que les salles de bains et les chambres d'enfants peuvent nécessiter des finitions lavables ou visuellement distinctives. Les acheteurs résidentiels peuvent sélectionner des revêtements muraux à la fois pour la décoration et les besoins pratiques d'entretien. Les grandes surfaces de bricolage, les magasins spécialisés et les canaux en ligne offrent différentes voies pour la sélection de produits résidentiels. Cette base de demande soutient une large couverture de catalogue, des motifs standard aux produits fonctionnels et orientés rénovation. Le marché du vinyle mural au Japon continue de s'appuyer sur l'activité de remplacement résidentielle car elle se produit dans un vaste parc existant de logements.
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 4,8 % jusqu'en 2031, le taux le plus élevé parmi les utilisateurs finaux. Les hôtels, les établissements de santé, les sites de bien-être et les propriétés commerciales nécessitent des revêtements muraux pouvant résister à une utilisation fréquente et répondre aux spécifications des projets. Les données de coûts de construction de l'Agence japonaise des services de bien-être et médicaux illustrent le contexte à haute valeur ajoutée dans lequel les matériaux de santé et de bien-être sont sélectionnés. Les spécifications antivirales, désodorisantes, lavables et non inflammables sont pertinentes dans ces environnements. La gamme de revêtements muraux fonctionnels de RUNON est positionnée pour les hôpitaux, les établissements de soins aux personnes âgées et les institutions de bien-être. Les acheteurs commerciaux travaillent également par l'intermédiaire de designers et d'entrepreneurs, ce qui place l'importance sur le support technique et la disponibilité des échantillons. Le marché du vinyle mural au Japon a une marge de croissance en valeur lorsque les fournisseurs répondent à ces exigences institutionnelles plus exigeantes.
Par canal de distribution : les canaux B2C maintiennent leur portée tandis que les achats B2B s'élargissent
Les canaux B2C représentaient 61 % de la demande de distribution en 2025. Les magasins spécialisés en papiers peints, les grandes surfaces de bricolage, les détaillants en ligne et les canaux locaux donnent aux consommateurs accès aux produits de revêtements muraux standard et décoratifs. Les grandes surfaces de bricolage soutiennent la rénovation résidentielle en proposant des matériaux intérieurs aux côtés de la quincaillerie et d'autres articles d'amélioration de l'habitat. Les magasins spécialisés restent pertinents là où les clients ont besoin de sélections complètes de catalogues d'échantillons ou d'une assistance pour le choix des couleurs et des motifs. Les canaux en ligne sont particulièrement utiles pour les produits auto-adhésifs, où les consommateurs peuvent comparer de petits projets et effectuer des achats directement. Ces canaux aident également les fabricants à servir les locataires et les propriétaires qui ne commencent pas leur achat par un entrepreneur. Le secteur du vinyle mural au Japon dépend de l'accès B2C pour maintenir son lien avec la demande de remplacement dans les petits projets résidentiels.
Les canaux B2B devraient croître à un CAGR de 4,6 % jusqu'en 2031. Les entrepreneurs, les installateurs, les designers, les architectes, les équipes d'approvisionnement de projets et les acheteurs institutionnels utilisent ces canaux pour s'approvisionner en matériaux spécifiés. Ils nécessitent des catalogues d'échantillons, des documents techniques, la disponibilité des produits et un support pour les installations complexes. Les catalogues non résidentiels de Sangetsu et Sincol fournissent des produits pour les hôtels, les bureaux, les équipements commerciaux et autres espaces institutionnels. Les achats B2B sont concentrés là où la rénovation commerciale et les nouveaux projets institutionnels sont actifs, notamment à Kanto. Le canal peut soutenir des produits à plus haute valeur ajoutée car les matériaux sont sélectionnés par le biais de spécifications de projet plutôt que par la seule comparaison des prix de détail. Le marché du vinyle mural au Japon bénéficie de la croissance B2B lorsque les fournisseurs maintiennent des relations avec les professionnels qui influencent la sélection des matériaux.
Analyse géographique
Kanto détenait 39 % de la part du marché du vinyle mural au Japon en 2025 et est resté le principal marché régional. Le Grand Tokyo concentre la demande résidentielle, commerciale et institutionnelle dans une zone urbaine dense. La rénovation de bureaux, la mise à niveau d'hôtels et le développement à usage mixte créent des besoins réguliers en matériaux intérieurs. Le parc immobilier de Kanto génère également une activité de remplacement lors du renouvellement des appartements, bureaux et propriétés à vocation publique. Les bâtiments commerciaux denses nécessitent des matériaux répondant aux spécifications pertinentes en matière de sécurité incendie. Cela favorise les fournisseurs nationaux disposant de gammes de revêtements muraux non inflammables et d'une distribution commerciale établie. La collection FAITH de Sangetsu comprend des produits non inflammables destinés aux applications non résidentielles.
Chubu occupait une position nationale significative en 2025, soutenue par le rôle de Nagoya en tant que centre industriel et commercial. La rénovation de bureaux, les équipements de bien-être industriels et les aménagements commerciaux fournissent de la demande dans toute la région. Le développement hôtelier ajoute un cas d'usage supplémentaire pour les revêtements muraux à spécifications plus élevées. Tohoku dispose d'une base de projets plus modeste, mais l'activité hôtelière régionale peut générer des besoins de rénovation et d'aménagement. Hokkaido présente un profil de demande différent car le développement de stations peut nécessiter des intérieurs commerciaux premium. Les hôtels et les établissements de soins dans ces régions utilisent également des produits fonctionnels où le nettoyage, la durabilité et la longue durée de service sont importants. Le marché du vinyle mural au Japon présente donc de la demande dans ces zones même si la composition diffère du profil urbain dense de Kanto.
Le reste du Japon devrait croître à un CAGR de 5,2 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide. Cette zone comprend Kansai, Chugoku, Shikoku et Kyushu-Okinawa. La rénovation hôtelière régionale et l'investissement immobilier lié au tourisme peuvent étendre la demande au-delà du cœur métropolitain établi. La construction d'établissements de bien-être soutient également la demande de revêtements muraux fonctionnels dans les villes de taille moyenne. La population vieillissante du Japon est répartie au-delà des grands centres urbains, ce qui crée un besoin plus large d'intérieurs liés aux soins. Les fournisseurs capables de servir les distributeurs et entrepreneurs régionaux peuvent atteindre cette base de projets dispersée. Le marché du vinyle mural au Japon peut bénéficier de cette croissance régionale à mesure que les besoins hôteliers, de soins et de rénovation s'élargissent au-delà de la demande centrée sur Tokyo.
Paysage concurrentiel
Sangetsu occupe la position de leader par chiffre d'affaires, tandis que Lilycolor, TOLI, Sincol et RUNON forment un groupe important de spécialistes nationaux. Sangetsu occupe une position dominante. Son système de produits couvre les usages résidentiels grand public, la rénovation et les usages commerciaux premium à travers des catalogues incluant Reserve, SP, Reform Up, FAITH et FINE. Cette étendue aide l'entreprise à servir les entrepreneurs, les designers et les acheteurs institutionnels via un seul réseau d'approvisionnement. Sincol utilise plusieurs catalogues pour couvrir les applications résidentielles, de rénovation, commerciales et non inflammables.
L'échelle est importante car les principaux fournisseurs doivent maintenir des catalogues d'échantillons, une couverture de distribution, des matériaux certifiés et une large sélection de motifs et de fonctions. Cette structure rend plus difficile la concurrence des marques étrangères dans les segments de volume grand public. Les fournisseurs internationaux, notamment KOROSEAL, A.S. Création et Graham & Brown, sont plus pertinents dans les catégories de design premium, commercial intensif ou de produits spécialisés. Les producteurs nationaux répondent également à la demande de matériaux aux attributs environnementaux plus clairs. Sangetsu a introduit le premier papier peint en vinyle certifié FSC du Japon dans son catalogue SP 2025-2027. Le produit utilise un support papier certifié provenant de forêts gérées de manière responsable. Cette initiative rend la traçabilité des matières premières plus visible dans la concurrence produit.
L'impression numérique et les formats auto-adhésifs créent une ouverture concurrentielle supplémentaire car ils peuvent atteindre les consommateurs sans s'appuyer entièrement sur les systèmes traditionnels de catalogues d'échantillons. Ces formats peuvent soutenir des projets de rénovation plus petits et des choix de design plus individualisés. Les fournisseurs établis répondent par des produits orientés rénovation et des mises à jour de catalogues. Sangetsu a lancé son catalogue FINE 2026-2029 avec 771 produits, dont 318 nouveaux articles et une gamme élargie de papiers peints non inflammables. Sincol a lancé BIGACE 2026-2028 et Renovation Expert 2026-2028 pour les utilisateurs de design résidentiel et de rénovation. TOLI a renouvelé son catalogue TOLI Wall VS 2026-2028 avec une couverture continue de papiers peints antiviraux pour la rénovation et l'entretien des propriétés locatives.
Leaders du secteur du vinyle mural au Japon
-
Sangetsu Corporation
-
TOLI Corporation
-
Lilycolor Co., Ltd.
-
Sincol Corporation
-
Runon Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Sangetsu Corporation a lancé « 2026-2029 FINE », un catalogue de papiers peints axé sur le design comprenant 771 produits, dont 318 nouveaux articles, avec une gamme considérablement élargie de papiers peints certifiés non inflammables étendant la couverture du résidentiel aux applications hôtelières et de bureaux. La collaboration du catalogue avec l'organisation d'art inclusif HERALBONY marque une démarche visible de différenciation des valeurs de marque par le leader du marché.
- Mai 2026 : Sincol Corporation a lancé « BIGACE 2026-2028 » et « Renovation Expert (リフォーム上手) 2026-2028 », deux catalogues de papiers peints simultanés ciblant respectivement les segments du design résidentiel et de la rénovation. Ces lancements signalent l'engagement de Sincol à maintenir une couverture parallèle sur les canaux grand public et les canaux professionnels de rénovation au sein d'un même cycle produit.
- Novembre 2025 : Sangetsu Corporation a lancé « 2025-2028 FAITH », un catalogue de papiers peints certifiés non inflammables développé sous le concept « Diversité & Universalité » avec 901 papiers peints et 271 matériaux muraux spéciaux pour les applications non résidentielles. Le catalogue comprend le panneau acoustique SOUNDIA, intégrant 60 % de PET recyclé, soulignant un double positionnement fonctionnel et environnemental pour le segment commercial.
- Août 2025 : Sangetsu a lancé les collections premium XSELECT « TEXTURE & MATERIAL » et « BRAND & PATTERN », divisant le catalogue phare XSELECT en deux volumes distincts par le design pour améliorer l'utilisabilité pour les designers d'intérieur et les architectes spécifiant à l'extrémité premium des marchés résidentiel et contractuel.
Périmètre du rapport sur le marché du vinyle mural au Japon
| Papier peint en vinyle solide |
| Papier enduit de vinyle |
| Vinyle sur support tissu |
| Papiers peints en vinyle non tissé |
| Autres types de produits |
| Traditionnel/non auto-adhésif |
| Papier peint en vinyle auto-adhésif/à décoller-et-coller |
| Nouvelle construction |
| Rénovation et remodelage |
| Résidentiel | Salon |
| Cuisine | |
| Chambre | |
| Salle de bains | |
| Chambre d'enfant | |
| Commercial |
| Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papiers peints | |
| Grandes surfaces de bricolage | |
| En ligne | |
| Commerces de proximité (canaux non organisés) | |
| Autres canaux de distribution | |
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) |
| Hokkaido |
| Tohoku |
| Kanto |
| Chubu |
| Reste du Japon |
| Par type de produit/type de construction | Papier peint en vinyle solide | |
| Papier enduit de vinyle | ||
| Vinyle sur support tissu | ||
| Papiers peints en vinyle non tissé | ||
| Autres types de produits | ||
| Par type d'installation | Traditionnel/non auto-adhésif | |
| Papier peint en vinyle auto-adhésif/à décoller-et-coller | ||
| Par application | Nouvelle construction | |
| Rénovation et remodelage | ||
| Par utilisateur final | Résidentiel | Salon |
| Cuisine | ||
| Chambre | ||
| Salle de bains | ||
| Chambre d'enfant | ||
| Commercial | ||
| Par canal de distribution | Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papiers peints | ||
| Grandes surfaces de bricolage | ||
| En ligne | ||
| Commerces de proximité (canaux non organisés) | ||
| Autres canaux de distribution | ||
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) | ||
| Par géographie | Hokkaido | |
| Tohoku | ||
| Kanto | ||
| Chubu | ||
| Reste du Japon | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché du vinyle mural au Japon ?
Le marché du vinyle mural au Japon devrait atteindre 0,51 milliard USD d'ici 2031 contre 0,44 milliard USD en 2026, avec un CAGR de 3 %. Les perspectives reflètent une demande de rénovation récurrente et des besoins continus des projets d'intérieur commerciaux et institutionnels.
Quel type de produit mène la demande au Japon ?
Le papier enduit de vinyle a mené la demande avec une part de 44 % en 2025 car il offre des performances d'installation familières, un large choix de design et une acceptation établie par les entrepreneurs. Il reste adapté aux travaux de remplacement résidentiels et commerciaux courants où la cohérence des spécifications et la disponibilité sont importantes.
Quel format d'installation connaît la croissance la plus rapide ?
Le papier peint en vinyle auto-adhésif et à décoller-et-coller devrait croître à un CAGR de 5,7 % jusqu'en 2031, soutenu par les applications de rénovation et grand public. Le format permet aux projets de moindre envergure de se réaliser avec une moindre dépendance à l'installation professionnelle et à la planification traditionnelle des entrepreneurs.
Pourquoi la rénovation est-elle importante pour la demande de revêtements muraux en vinyle ?
La rénovation et le remodelage représentaient 75 % de la demande en 2025, soutenus par le renouvellement intérieur régulier des logements, des bâtiments commerciaux et des propriétés institutionnelles. Les travaux de remplacement permettent aux propriétaires de rafraîchir les surfaces sans modifier les structures des bâtiments ni entreprendre un programme de reconstruction complet.
Qui sont les principaux fournisseurs de papier peint en vinyle au Japon ?
Sangetsu est le leader du groupe de fournisseurs nationaux, avec Lilycolor, TOLI, Sincol et RUNON servant également les applications résidentielles, commerciales et institutionnelles. Leur position concurrentielle est soutenue par des catalogues de produits, une portée de distribution et des matériaux répondant aux exigences fonctionnelles des projets.