
Taille et part du marché du papier peint vinyle en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.42 Milliards de dollars |
| Taille du Marché (2026) | 0.43 Milliards de dollars |
| Taille du Marché (2031) | 0.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.66 % |
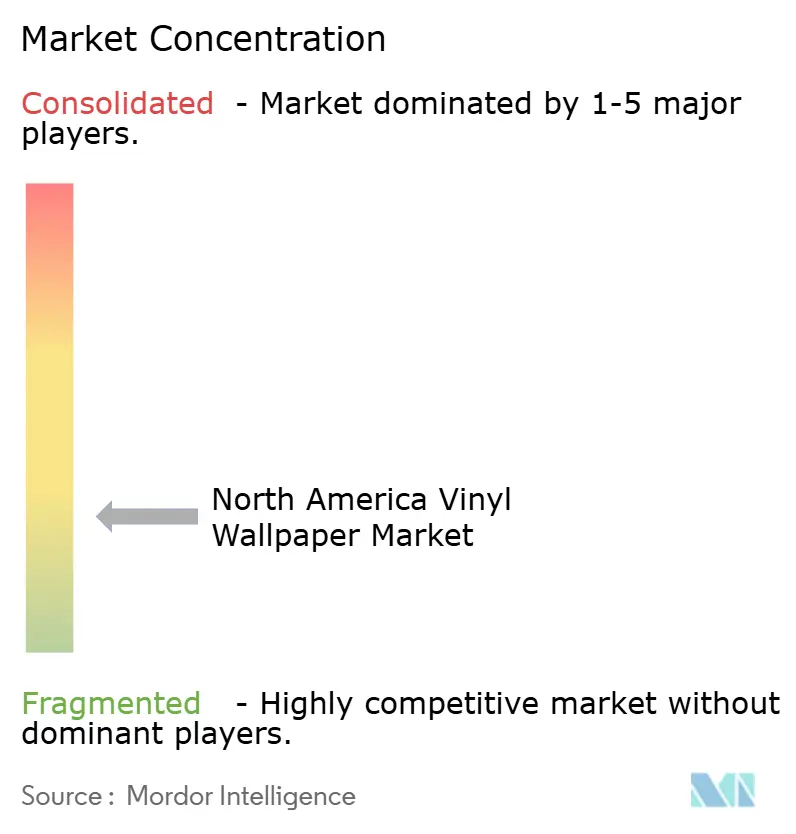
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du papier peint vinyle en Amérique du Nord par Mordor Intelligence
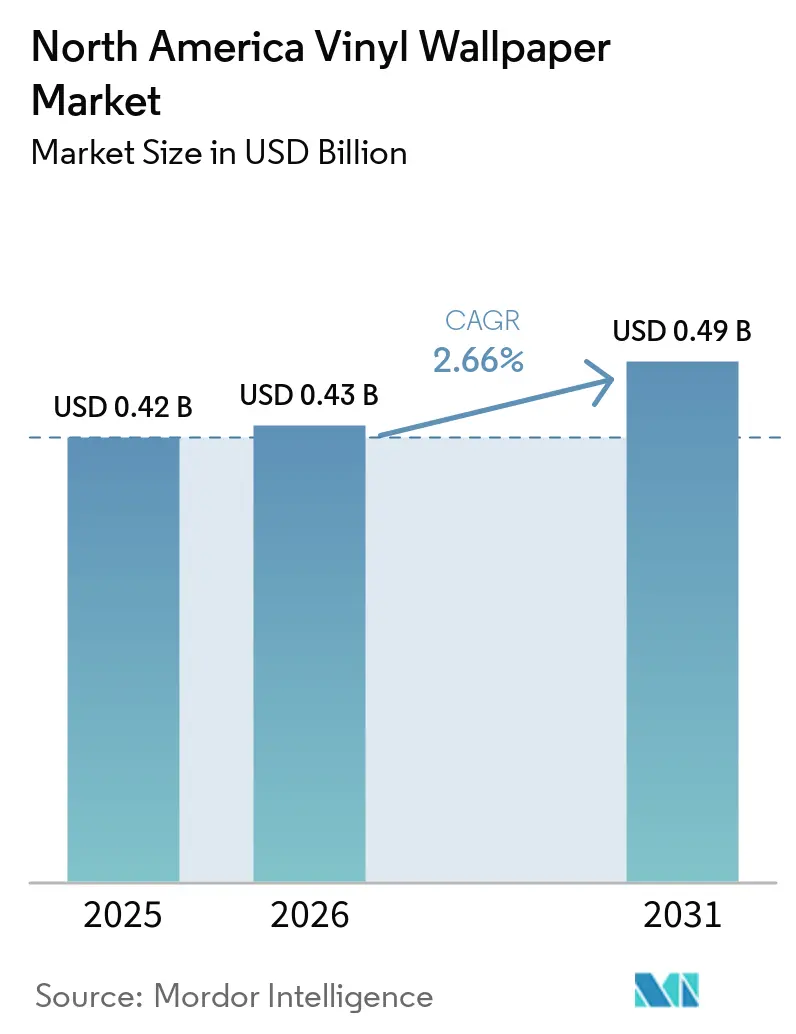
La taille du marché du papier peint vinyle en Amérique du Nord était évaluée à 0,42 milliard USD en 2025, est estimée à 0,43 milliard USD en 2026, et devrait atteindre 0,49 milliard USD d'ici 2031, avec une croissance à un CAGR de 2,66 % durant la période 2026–2031. La rénovation résidentielle soutient la demande, les ménages investissant dans leurs logements existants plutôt que de déménager. Les dépenses privées d'amélioration résidentielle ont augmenté de 8,1 % en glissement annuel en mai 2026, selon le Bureau du recensement des États-Unis[1]. Un parc immobilier vieillissant soutient également la demande de remplacement récurrente, la maison américaine moyenne ayant 41 ans en 2023. Les acheteurs commerciaux continuent de privilégier les matériaux capables de résister au nettoyage, à l'abrasion et à l'humidité. Cela confère au marché du papier peint vinyle en Amérique du Nord une base de demande qui s'étend au-delà des achats décoratifs discrétionnaires.
Points clés du rapport
- Par type de produit, le vinyle massif détenait 42,0 % de la part du marché du papier peint vinyle en Amérique du Nord en 2025, tandis que le vinyle sur support tissu devrait croître à un CAGR de 3,60 % jusqu'en 2031.
- Par type d'installation, les formats traditionnels et non autocollants détenaient 67,0 % de la valeur du marché en 2025, tandis que les formats autocollants devraient croître à un CAGR de 3,80 % jusqu'en 2031.
- Par application, la rénovation et le réaménagement détenaient 61,0 % de la valeur du marché en 2025, tandis que la nouvelle construction devrait croître à un CAGR de 1,97 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels détenaient 64,0 % de la valeur du marché en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 3,39 % jusqu'en 2031.
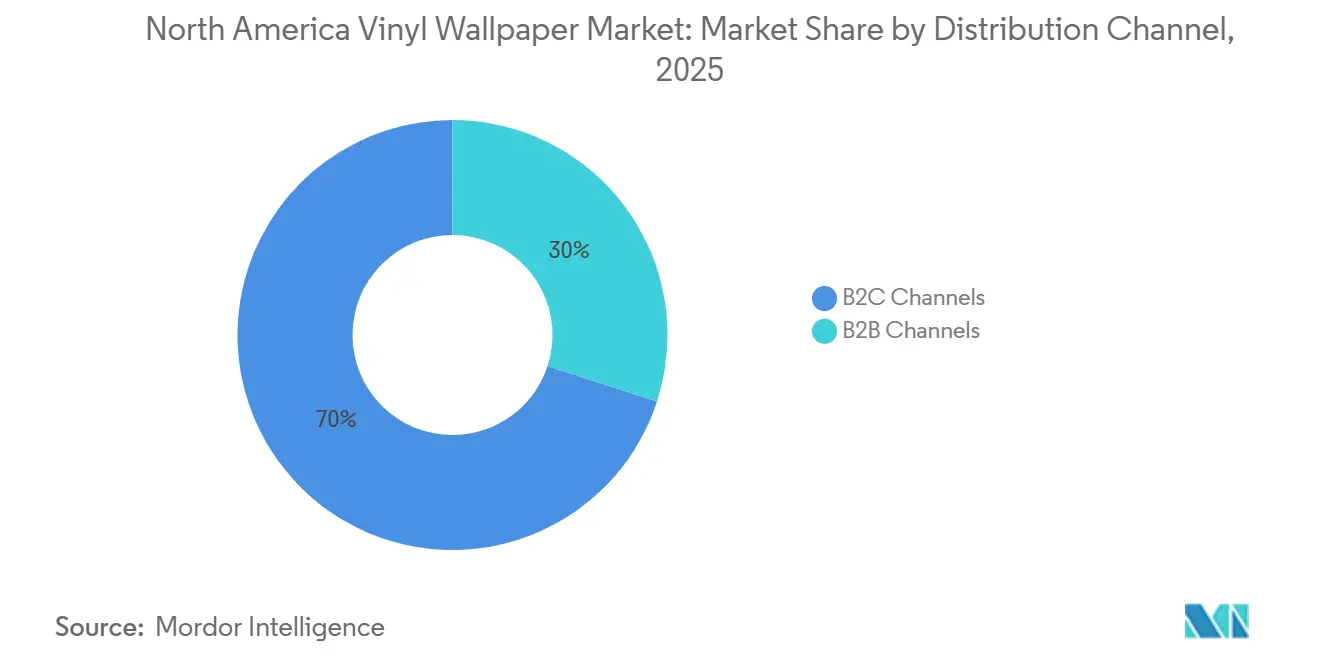
- Par canal de distribution, le B2C détenait 70,0 % de la valeur du marché en 2025, tandis que les canaux B2B devraient croître à un CAGR de 3,50 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 76,0 % des revenus de 2025, et le Mexique devrait croître à un CAGR de 3,40 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du papier peint vinyle en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de revêtements muraux durables et lavables | +0.55% | Amérique du Nord, plus forte dans les environnements commerciaux et institutionnels des États-Unis | Moyen terme (2 à 4 ans) |
| Activité de rénovation et de réaménagement résidentiel | +0.65% | États-Unis, avec une influence secondaire au Canada | Court terme (≤ 2 ans) |
| Rénovation de l'hôtellerie, de la santé et des bureaux | +0.45% | États-Unis, Canada et villes frontalières mexicaines | Moyen terme (2 à 4 ans) |
| Croissance des installations autocollantes et en mode DIY | +0.40% | États-Unis et Canada, notamment dans les zones urbaines locatives | Court terme (≤ 2 ans) |
| Impression numérique et personnalisation en petites séries | +0.25% | Amérique du Nord, portée par les projets hôteliers et résidentiels haut de gamme des États-Unis | Long terme (≥ 4 ans) |
| Demande réglementaire de revêtements muraux à faibles émissions | +0.20% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'activité de rénovation et de réaménagement résidentiel soutient la demande de base
La hausse des taux hypothécaires a incité de nombreux propriétaires à rester dans leur logement actuel, orientant les dépenses vers des améliorations intérieures. La NAHB prévoyait une croissance de 3 % en termes réels des travaux de rénovation pour 2026 et de 2 % pour 2027. L'association a recensé 128 000 entreprises de rénovation au début de 2025, contre 69 000 en 2000[2]. Les rénovations de salles de bains, de cuisines et de maisons entières créent des opportunités régulières de remplacement des surfaces murales. Les travaux d'adaptation au vieillissement favorisent également les finitions durables, résistantes à l'humidité et faciles à entretenir. Cela fait de l'activité de rénovation une source constante de demande pour le marché du papier peint vinyle en Amérique du Nord. Les propriétaires peuvent utiliser les revêtements muraux pour rénover des pièces sans entreprendre de modifications structurelles. Les rénovateurs peuvent également recommander des produits répondant aux exigences d'humidité, de nettoyage et d'esthétique dans le cadre d'un même projet. Ces travaux récurrents soutiennent la demande aussi bien pour les formats posés par des professionnels que pour les formats à faire soi-même.
La demande de revêtements muraux durables et lavables ancre les cycles de prescription commerciale
Les établissements commerciaux exigent des finitions murales capables de supporter des nettoyages répétés et une usure quotidienne. La Wallcoverings Association spécifie 16 tests de performance pour les produits vinyle de type II, incluant des exigences en matière d'abrasion, de résistance aux taches, de déchirure et d'adhérence[3]. Les hôtels, les établissements de santé et les bureaux s'appuient sur ces normes pour sélectionner leurs revêtements muraux. Les produits disposant d'une documentation de performance peuvent rester sur les listes de fournisseurs privilégiés tout au long des cycles de remplacement. Cela déplace certaines décisions d'achat de la préférence esthétique vers les besoins d'entretien. Le marché du papier peint vinyle en Amérique du Nord bénéficie donc de la priorité accordée par les équipes de projet aux performances sur le cycle de vie. Les surfaces lavables peuvent réduire la charge d'entretien des espaces communs et des zones à fort contact. Les acheteurs peuvent également comparer les produits en fonction de leur capacité à conserver leur apparence après des nettoyages réguliers. Cela favorise les fournisseurs qui associent le choix de design à des informations de performance testées.
La rénovation de l'hôtellerie, de la santé et des bureaux accélère l'adoption du vinyle haute performance
Les programmes de rénovation créent une demande de matériaux répondant aux exigences opérationnelles et aux calendriers de projet. Les couloirs d'hôtels, les halls d'entrée, les espaces patients et les bureaux nécessitent des surfaces résistantes aux taches et aux nettoyages réguliers. Le vinyle de type II peut satisfaire des exigences de durabilité que les produits décoratifs grand public ne peuvent pas toujours atteindre. Les revêtements certifiés peuvent également faciliter les processus d'approvisionnement où la documentation technique est examinée avant l'achat. Ces besoins rendent la rénovation commerciale moins sensible aux évolutions à court terme des préférences en matière de décoration intérieure. Ils élargissent également le champ d'utilisation du marché du papier peint vinyle en Amérique du Nord au-delà des intérieurs résidentiels. Les équipes de rénovation ont besoin de produits pouvant être installés avec un minimum de perturbation dans les établissements occupés. La sélection des revêtements muraux peut également être coordonnée avec le mobilier, l'éclairage et d'autres mises à jour intérieures planifiées. Cela crée des opportunités pour les fournisseurs capables d'assurer une disponibilité fiable ainsi que des informations techniques.
Les formats autocollants et l'installation DIY ouvrent un nouveau canal consommateur structurel
Le vinyle autocollant devrait croître à un CAGR de 6,4 % jusqu'en 2031. Les États-Unis comptent plus de 45 millions de logements occupés par des locataires, offrant une large base pour la décoration amovible. Les ménages locataires ont souvent besoin de produits pouvant être retirés sans endommager définitivement les murs. Les formats autocollants réduisent la dépendance à l'installation professionnelle et raccourcissent les cycles de renouvellement. Ils s'adaptent également aux modèles de vente en ligne et en grandes surfaces de bricolage, où les acheteurs comparent les designs et les méthodes d'installation. Ce format attire de nouveaux clients sur le marché du papier peint vinyle en Amérique du Nord, tandis que les produits traditionnels conservent leurs applications commerciales. Le format convient aux petits projets où les consommateurs préfèrent gérer eux-mêmes l'installation. Il peut également faciliter des mises à jour rapides dans les chambres, les chambres d'enfants et les espaces locatifs partagés. Les détaillants peuvent utiliser des instructions claires et des outils de visualisation de pièces pour faciliter l'évaluation de ces produits avant l'achat.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence de la peinture et de l'impression numérique murale | -0.45% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Exigences en main-d'œuvre pour l'installation | -0.30% | États-Unis et Canada, notamment dans les grandes agglomérations | Court terme (≤ 2 ans) |
| Volatilité des coûts de la résine vinylique, des plastifiants et du fret | -0.30% | Chaîne d'approvisionnement nord-américaine, avec le plus grand impact sur les fabricants américains | Moyen terme (2 à 4 ans) |
| Contraintes de recyclage et de fin de vie des revêtements muraux en PVC | -0.20% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La concurrence de la peinture et de l'impression numérique murale limite l'expansion des prix
La peinture reste le revêtement mural intérieur le plus utilisé en Amérique du Nord. La peinture texturée et à effets décoratifs peut reproduire certains effets du papier peint avec un processus d'installation plus simple. L'impression numérique murale sert également des projets de fresques personnalisées dans l'hôtellerie et le commerce de détail. Ces alternatives peuvent réduire l'attrait du papier peint lorsque le coût et la rapidité d'installation sont les principaux critères. Le vinyle conserve une position plus claire dans les environnements qui exigent une lavabilité, une durabilité et des performances au feu documentées. Le marché du papier peint vinyle en Amérique du Nord reste le plus solide là où ces besoins techniques font partie de la prescription. La peinture bénéficie également d'une grande familiarité chez les entrepreneurs et d'une chaîne d'approvisionnement au détail bien établie. L'impression numérique offre de la flexibilité pour les fresques sur site unique, mais ne fournit pas nécessairement le même bilan de performance que le vinyle prescrit. Les fournisseurs doivent expliquer les avantages en matière d'entretien et de conformité qui distinguent les revêtements muraux haute performance des alternatives décoratives.
Les exigences en main-d'œuvre pour l'installation contraignent la rapidité des projets et la portée des canaux
Le vinyle commercial appliqué à la colle nécessite des installateurs qualifiés et une préparation minutieuse des surfaces. L'AGC et le NCCER ont constaté que 92 % des entreprises de construction signalaient des difficultés à trouver des travailleurs qualifiés. La disponibilité limitée de la main-d'œuvre peut retarder les projets de rénovation et reporter les commandes de produits. L'effet est le plus visible dans les grandes agglomérations où la construction commerciale est active. Les produits autocollants atténuent ce problème pour certains projets résidentiels, mais pas pour les installations commerciales haute performance. La disponibilité de la main-d'œuvre continuera de façonner les choix d'installation sur l'ensemble du marché du papier peint vinyle en Amérique du Nord. Les retards peuvent être coûteux lorsqu'un hôtel, un bureau ou un établissement de santé a une date de réouverture fixe. Les entrepreneurs peuvent également limiter le nombre de chantiers qu'ils acceptent lorsque des équipes qualifiées ne sont pas disponibles. Les fabricants qui fournissent des instructions d'installation claires peuvent aider les projets à réduire les reprises évitables et les pressions sur les plannings.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit/type de construction : le vinyle massif domine les volumes tandis que les formats sur support tissu gagnent en traction dans les prescriptions
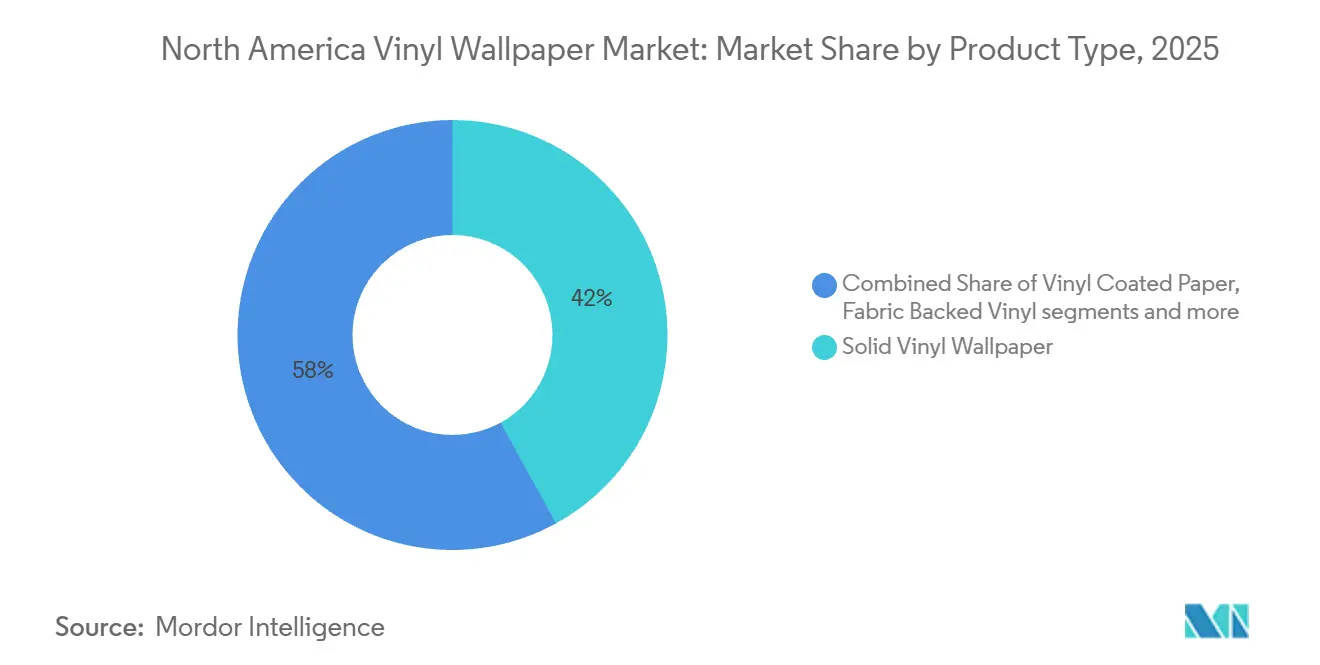
Le vinyle massif détenait 42,0 % de la part du marché du papier peint vinyle en Amérique du Nord en 2025. Sa construction familière et sa large gamme de designs soutiennent son utilisation dans la rénovation résidentielle et les environnements commerciaux légers. Une face vinyle monobloc peut maintenir les coûts de production et d'achat accessibles pour les projets en volume. Le papier enduit de vinyle reste pertinent pour les acheteurs recherchant une lavabilité limitée à un prix inférieur. Les produits vinyle non tissés offrent une installation colle-sur-mur, ce qui peut simplifier le travail dans les intérieurs meublés. Ces constructions permettent aux fournisseurs de répondre à différents budgets et besoins d'installation.
Le vinyle sur support tissu devrait croître à un CAGR de 3,60 % jusqu'en 2031. Les supports tissés améliorent la stabilité dimensionnelle et la résistance à la déchirure dans les zones à fort trafic. Les hôtels et les établissements de santé utilisent ces propriétés lorsque les surfaces murales sont soumises à des contacts et des nettoyages fréquents. Les critères de performance de type II sont particulièrement pertinents pour les couloirs, les halls d'entrée et les intérieurs institutionnels. Les fournisseurs introduisent également des constructions plus légères pour améliorer la manipulation et la planification des projets. Le développement de produits évolue donc vers des formats haute performance qui restent pratiques pour les installateurs.

Par type d'installation : les formats traditionnels dominent tandis que l'autocollant remodèle l'économie consommateur
Les produits traditionnels et non autocollants détenaient 67,0 % de la valeur du marché de l'installation en 2025. Ces formats restent courants dans les travaux commerciaux, de santé et résidentiels haut de gamme. Les produits appliqués à la colle conviennent aux installations où la permanence et la performance documentée de type II sont importantes. Les installateurs professionnels et les équipes de conception les utilisent pour des projets aux exigences de durabilité définies. Les formats non tissés colle-sur-mur peuvent réduire certaines étapes de préparation pour les projets résidentiels. L'installation traditionnelle restera importante là où la performance technique guide la décision d'achat.
Le vinyle autocollant devrait être le type d'installation à la croissance la plus rapide, avec un CAGR de 3,80 % durant 2026–2031. Les formats amovibles séduisent les locataires et les propriétaires souhaitant des mises à jour plus rapides. Les produits sont vendus via les grandes surfaces de bricolage, les détaillants spécialisés et les canaux en ligne directs. Leur moindre dépendance à la main-d'œuvre qualifiée modifie l'économie des petits projets. Les outils d'aperçu numérique peuvent aider les acheteurs à évaluer les motifs avant de commander. Cela a créé une voie de croissance portée par les consommateurs au sein du marché du papier peint vinyle en Amérique du Nord.
Par application : la demande de rénovation ancre le marché tandis que la nouvelle construction ajoute des volumes de qualité prescrite
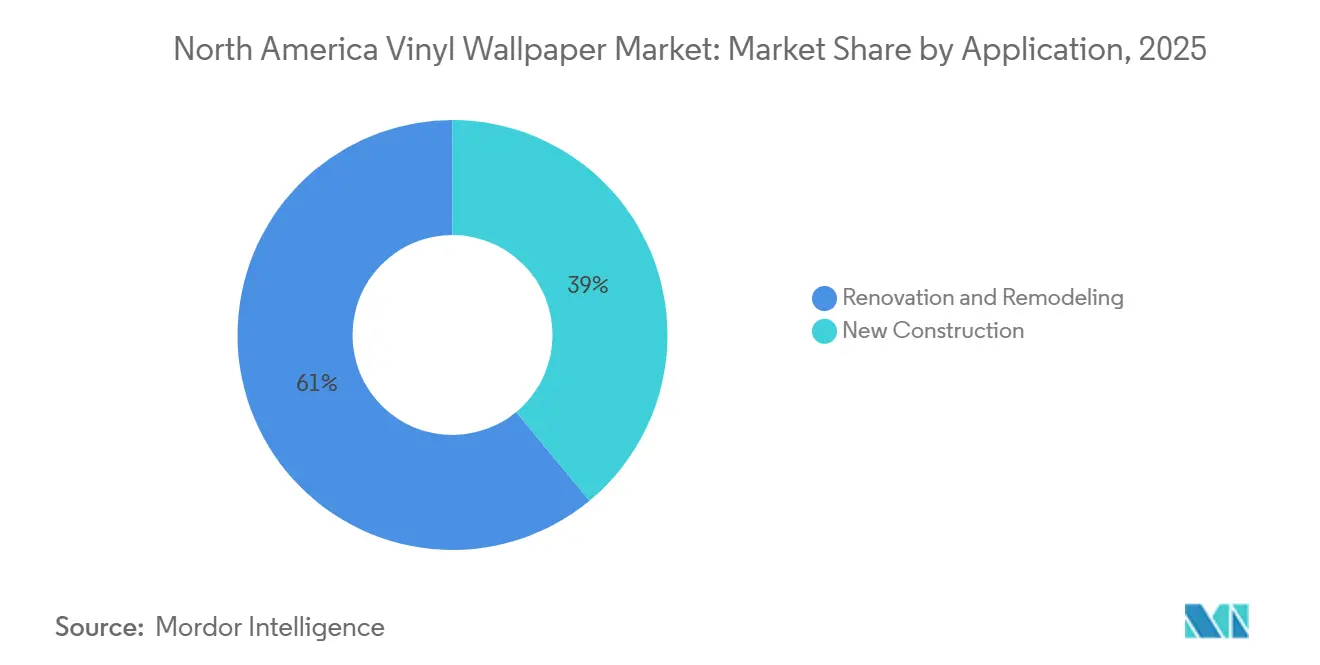
La rénovation et le réaménagement détenaient 61,0 % de la valeur du marché des applications en 2025. La taille du marché du papier peint vinyle en Amérique du Nord liée à la rénovation est soutenue par le vaste parc immobilier existant. L'amélioration de l'habitat représentait 44 % des dépenses de construction résidentielle aux États-Unis au premier trimestre 2025, selon la NAHB. Les cuisines et les salles de bains peuvent favoriser le vinyle car la résistance à l'humidité est importante dans ces espaces. Les projets de rénovation complète créent également des opportunités de changements de design et de remplacement des revêtements muraux. La demande de rénovation constitue la principale base de volume pour cette répartition des applications.
La nouvelle construction devrait croître à un CAGR de 1,97 % jusqu'en 2031. Les projets commerciaux et multifamiliaux représentent une grande partie de cette opportunité de croissance. Ces projets peuvent afficher des valeurs de revêtement mural plus élevées par mètre carré que les rénovations résidentielles. Les équipes de projet exigent souvent des produits conformes aux normes avec une performance documentée. La production de logements formels au Mexique a augmenté de 8,2 % en 2025 pour atteindre 138 645 logements enregistrés, selon le Registro Único de Vivienda (RUV). La nouvelle construction soutient donc la demande de qualité prescrite, même si la rénovation reste l'application la plus importante.
Par utilisateur final : le volume résidentiel constitue la base ; le commercial stimule la croissance en valeur
Les utilisateurs résidentiels détenaient 64,0 % de la part du marché du papier peint vinyle en Amérique du Nord en 2025. Les salons, chambres, cuisines, salles de bains et chambres d'enfants constituent les principaux cas d'usage résidentiels. Les murs d'accent et les pièces à thème sont des contextes courants pour les designs amovibles. La large base résidentielle offre aux fournisseurs une portée commerciale étendue via les boutiques en ligne et les grandes surfaces de bricolage. La peinture, le carrelage céramique et les panneaux texturés restent des options concurrentes pour les propriétaires. La demande résidentielle reste importante car elle ancre le volume de produits dans toute la région.
Les utilisateurs commerciaux devraient croître à un CAGR de 3,39 % jusqu'en 2031. Les acheteurs de l'hôtellerie, de la santé et des secteurs institutionnels achètent souvent selon des spécifications de performance formelles. Les produits de type II traités antimicrobiens sont pertinents pour les zones à fort contact nécessitant des nettoyages répétés. Les cycles de rénovation hôtelière peuvent également générer des commandes de remplacement récurrentes. Les projets commerciaux nécessitent généralement un support technique, des échantillons et une coordination avec les installateurs. Ce segment stimule la croissance en valeur car les produits prescrits comportent des exigences de service et de performance plus élevées.
Par canal de distribution : le B2C ancre les volumes tandis que les canaux B2B affichent le taux de croissance le plus élevé
Les canaux B2C détenaient 70,0 % de la valeur du marché de la distribution en 2025. Ces canaux comprennent les grandes surfaces de bricolage, les magasins spécialisés en papier peint, les points de vente en ligne, les commerces locaux et les grandes enseignes. Les grandes surfaces de bricolage offrent un large accès physique aux produits résidentiels grand public. Les canaux en ligne sont particulièrement pertinents pour les designs autocollants et les commandes personnalisées. Les détaillants spécialisés subissent la pression d'une offre en ligne plus large et d'une livraison directe plus rapide. Le B2C reste la principale voie de volume pour le marché du papier peint vinyle en Amérique du Nord.
Les canaux B2B devraient croître à un CAGR de 3,50 % jusqu'en 2031. Les entrepreneurs, installateurs, designers, architectes et acheteurs institutionnels constituent le cœur de cette voie vers le marché. Une décision d'achat commercial peut couvrir de grandes quantités de vinyle haute performance. La disponibilité d'échantillons, les dossiers techniques et le support à la certification influencent la sélection des fournisseurs. Les travaux hôteliers et de santé dépendent particulièrement de l'installation professionnelle et de produits documentés. La croissance du B2B reflète la valeur croissante des projets portés par la prescription.
Analyse géographique
Les États-Unis détenaient 76,0 % de la part du marché du papier peint vinyle en Amérique du Nord en 2025. Leur position reflète une base profonde d'activité de rénovation, de réfection commerciale et d'achats en mode DIY. Les dépenses privées d'amélioration résidentielle ont augmenté de 8,1 % en glissement annuel en mai 2026. Cette base d'entrepreneurs soutient à la fois les ventes traditionnelles de revêtements muraux et les travaux de prescription de projets. L'activité hôtelière, de bureaux et résidentielle renforce le rôle de premier plan du pays.
Le Canada apporte une contribution régionale stable, bien que le sentiment de rénovation ait été prudent au second semestre 2025. L'Association canadienne des constructeurs d'habitations a signalé un indice du marché de la rénovation de 48,3 sur 100 et un indice des conditions futures de 35,2[4]. La rénovation reste plus significative que la nouvelle construction pour les décisions de remplacement des revêtements muraux. Cela soutient la demande de produits résidentiels durables et faciles à entretenir. Les acheteurs canadiens bénéficient également de canaux de vente au détail et d'entrepreneurs bien établis. Le pays reste une composante mesurée mais constante du marché du papier peint vinyle en Amérique du Nord.
Le Mexique devrait croître à un CAGR de 3,40 % durant 2026–2031. La production de logements formels a augmenté de 8,2 % en 2025, atteignant 138 645 logements enregistrés dans le Registre unique du logement, selon le Registro Único de Vivienda (RUV). Cette reprise élargit la base d'intérieurs résidentiels susceptibles de nécessiter des finitions murales. L'activité d'infrastructure et de délocalisation soutient également le développement hôtelier, de bureaux et commercial dans les principaux pôles industriels. L'activité de construction est partie d'une base comprimée en 2025, ce qui limite le volume absolu immédiat. Le Mexique offre néanmoins le taux de croissance régional le plus élevé durant la période de prévision.
Paysage concurrentiel
Le marché du papier peint vinyle en Amérique du Nord dispose d'une base d'approvisionnement fragmentée. York Wallcoverings, Koroseal Interior Products et Brewster Home Fashions sont des fournisseurs nationaux établis. Tempaper & Co. et WallPops répondent à la demande des consommateurs pour les formats amovibles. Graham & Brown, Sanderson Design Group et Phillip Jeffries ont une présence en distribution ou en showroom dans la région. La concurrence est la plus forte dans les ventes résidentielles en mode DIY et en ligne, où le design et la visibilité sont déterminants. Les achats commerciaux sont plus concentrés autour des fournisseurs disposant de références de performance reconnues.
Les fournisseurs commerciaux se différencient par leurs portefeuilles de type II et de type III, leur documentation technique et leur support à la prescription. Les normes W-101 et W-102 de la Wallcoverings Association constituent une référence de performance commune pour les acheteurs. Les normes NSF/ANSI 342 et la documentation à faibles émissions peuvent influencer les décisions d'achat institutionnelles. Les marques grand public se différencient davantage par les designs sous licence, l'accès au détail et les outils d'achat numérique. Graham & Brown a lancé sa collection Garden in the Sky en août 2026, développée avec la directrice artistique Kate Berry. Cette initiative étend une offre axée sur le design aux applications résidentielles haut de gamme et hôtelières.
Phillip Jeffries a présenté Enchanted Garden en août 2026, ajoutant des fresques, des botaniques découpés au laser, des textures tissées et des finitions métalliques. Ces initiatives montrent comment les fournisseurs répondent à la fois à la différenciation par le design et aux exigences matérielles. Le secteur du papier peint vinyle en Amérique du Nord offre également des opportunités pour les matériaux à faibles émissions, les produits à contenu recyclé et les substrats prêts pour l'impression personnalisée. Les petites marques en ligne peuvent défier les catalogues conventionnels grâce à des options de design personnalisé plus rapides. Le marché du papier peint vinyle en Amérique du Nord reste divisé entre des ventes aux consommateurs fragmentées et des achats commerciaux plus spécialisés.
Leaders du secteur du papier peint vinyle en Amérique du Nord
-
York Wallcoverings
-
Brewster Home Fashions LLC
-
F. Schumacher & Co.
-
Graham & Brown Ltd
-
Phillip Jeffries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Graham & Brown a lancé Garden in the Sky, une collection de papier peint développée en collaboration avec la rédactrice de style et directrice artistique Kate Berry, inspirée de son jardin en terrasse surplombant New York. Chaque design a débuté comme une peinture à la main réalisée par un artiste de Graham & Brown et membre de la Royal Horticultural Society.
- Mai 2026 : Phillip Jeffries a présenté Enchanted Garden, sa collection de revêtements muraux Été 2026, comprenant des fresques immersives, des botaniques découpés au laser, des textures tissées et des accents métalliques.
- Février 2026 : Graham & Brown a lancé sa collection du 80e anniversaire le 2 février 2026, réinterprétant 8 designs d'archives dans des coloris contemporains pour marquer 4 générations de design.
Périmètre du rapport sur le marché du papier peint vinyle en Amérique du Nord
| Papier peint en vinyle massif |
| Papier enduit de vinyle |
| Vinyle sur support tissu |
| Papiers peints en vinyle non tissé |
| Autre type de produit |
| Traditionnel/non autocollant |
| Papier peint vinyle autocollant/à décoller et coller |
| Nouvelle construction |
| Rénovation et réaménagement |
| Résidentiel | Salon |
| Cuisine | |
| Chambre | |
| Salle de bains | |
| Chambre d'enfant | |
| Commercial |
| Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | |
| Grandes surfaces de bricolage | |
| En ligne | |
| Commerces locaux (canaux non organisés) | |
| Autres canaux de distribution | |
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) |
| États-Unis |
| Canada |
| Mexique |
| Par type de produit/type de construction | Papier peint en vinyle massif | |
| Papier enduit de vinyle | ||
| Vinyle sur support tissu | ||
| Papiers peints en vinyle non tissé | ||
| Autre type de produit | ||
| Par type d'installation | Traditionnel/non autocollant | |
| Papier peint vinyle autocollant/à décoller et coller | ||
| Par application | Nouvelle construction | |
| Rénovation et réaménagement | ||
| Par utilisateur final | Résidentiel | Salon |
| Cuisine | ||
| Chambre | ||
| Salle de bains | ||
| Chambre d'enfant | ||
| Commercial | ||
| Par canal de distribution | Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | ||
| Grandes surfaces de bricolage | ||
| En ligne | ||
| Commerces locaux (canaux non organisés) | ||
| Autres canaux de distribution | ||
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur des ventes de papier peint vinyle en Amérique du Nord en 2026 ?
La taille du marché du papier peint vinyle en Amérique du Nord était de 0,43 milliard USD en 2026 et devrait atteindre 0,49 milliard USD d'ici 2031.
Qu'est-ce qui stimule la demande de revêtements muraux vinyle en Amérique du Nord ?
La rénovation, la réfection commerciale, les surfaces lavables et les formats autocollants soutiennent la demande dans les usages résidentiels et commerciaux.
Quel type de construction de papier peint vinyle a dominé la demande en 2025 ?
Le vinyle massif a dominé les types de construction avec une part de 42,0 % en 2025, tandis que le vinyle sur support tissu devrait croître à un CAGR de 6,20 % jusqu'en 2031.
Pourquoi les revêtements muraux à décoller et coller sont-ils en croissance ?
Les produits autocollants conviennent aux ménages locataires, réduisent les besoins d'installation et devraient croître à un CAGR de 6,44 % jusqu'en 2031.