
Taille et part du marché du papier peint en vinyle en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
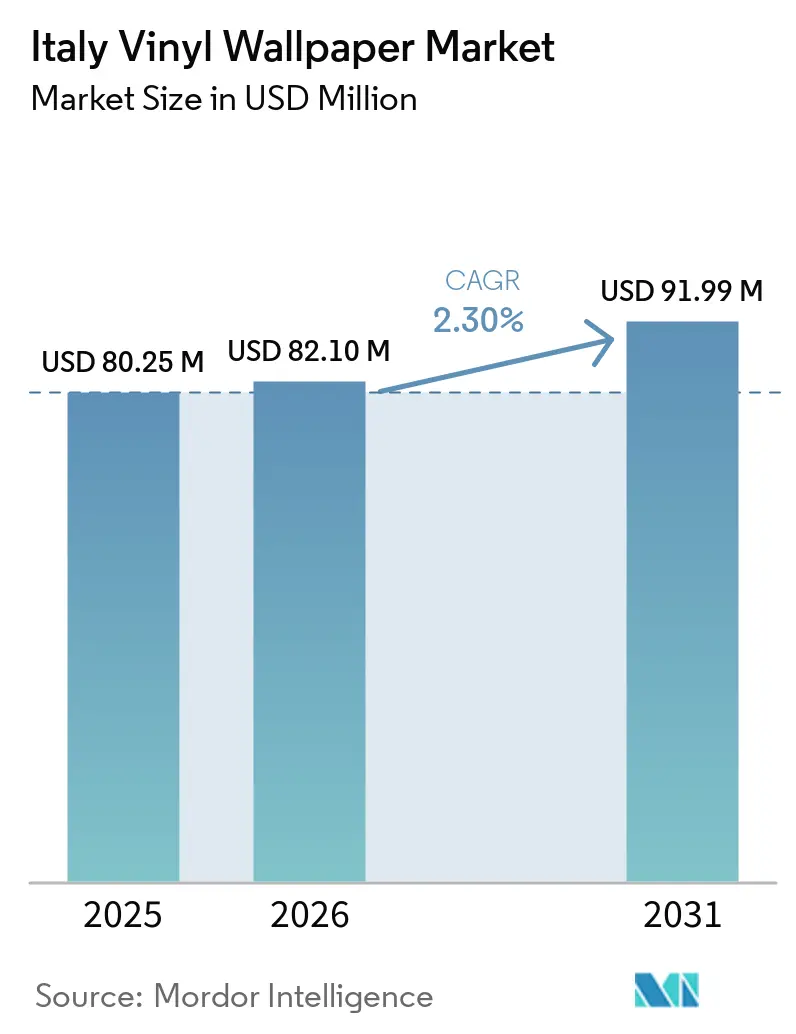
| Taille du marché de l'année de base (2025) | 80.25 Millions de dollars américains |
| Taille du Marché (2026) | 82.10 Millions de dollars américains |
| Taille du Marché (2031) | 91.99 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.30 % |
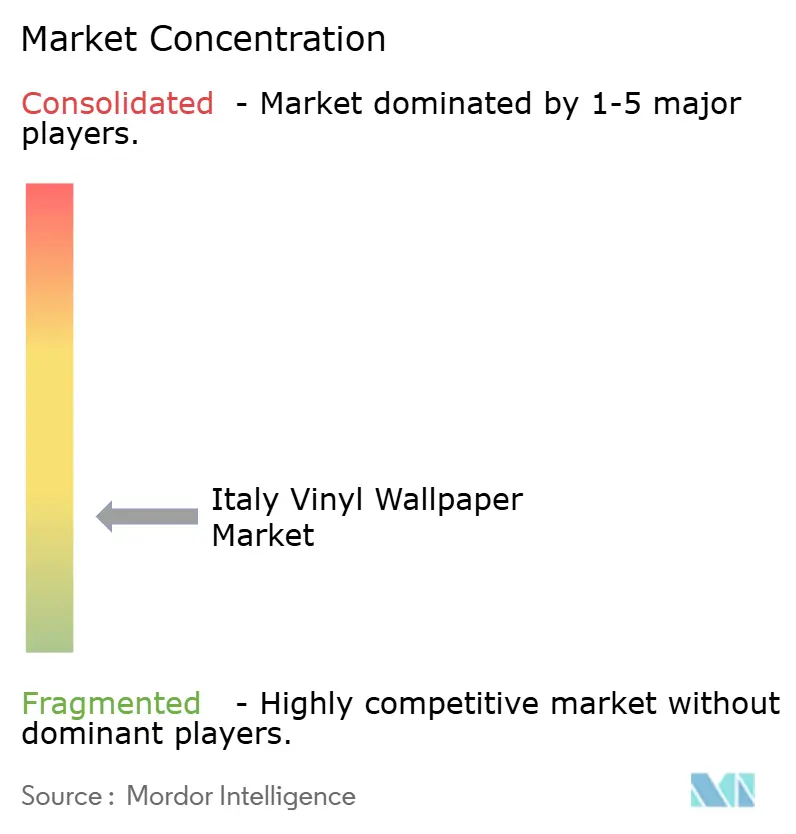
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du papier peint en vinyle en Italie par Mordor Intelligence
Le marché du papier peint en vinyle en Italie était évalué à 80,25 millions USD en 2025, est estimé à 82,10 millions USD en 2026, et devrait atteindre 91,99 millions USD d'ici 2031, avec une croissance à un CAGR de 2,30 % durant 20262031. Le marché se redresse dans un environnement de rénovation qui reste sélectif après le retrait de l'incitation Superbonus. Les investissements en rénovation résidentielle ont chuté de 18 % en 2025, et l'ANCE prévoit seulement une reprise de 3,5 % en 2026. La demande s'oriente vers des projets où la qualité du design, la durabilité et un avantage d'entretien clair peuvent justifier le coût initial. La rénovation résidentielle haut de gamme et la réhabilitation commerciale offrent donc des opportunités plus stables que l'activité générale d'amélioration de l'habitat axée sur le budget. Les fabricants répondent avec des formats personnalisés, des surfaces durables et des options de matériaux à moindre impact qui correspondent aux besoins des architectes et des maîtres d'ouvrage. La croissance devrait être inférieure à celle de la catégorie plus large des revêtements muraux italiens, car les substrats non tissés continuent de gagner des parts au détriment du vinyle, tandis que le rôle de l'Italie en tant que pôle de production et d'exportation signifie qu'une grande partie de sa production intérieure sert la demande étrangère plutôt que locale.
Principaux enseignements du rapport
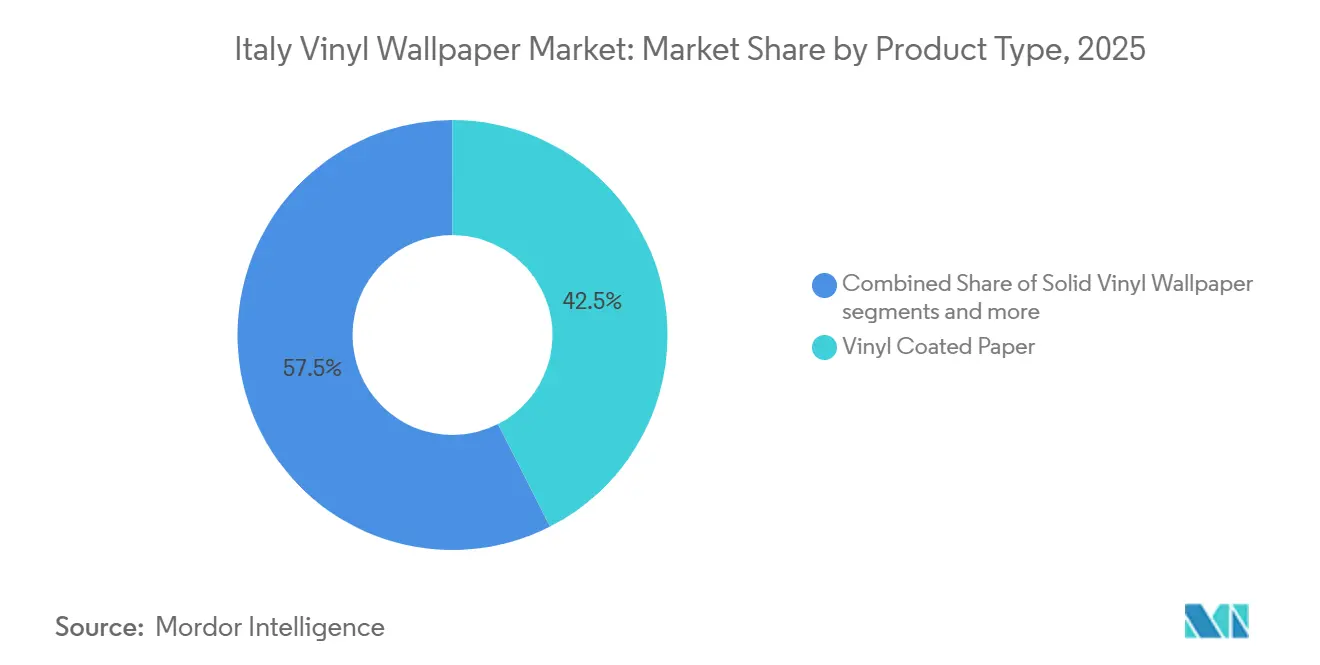
- Par type de produit, le papier couché vinyle représentait la plus grande part en valeur du marché du papier peint en vinyle en Italie, à 42,50 % en 2025, tandis que le vinyle sur support tissu devrait croître au CAGR le plus rapide de 3,94 % durant 2026–2031.
- Par type d'installation, le papier peint traditionnel/non auto-adhésif représentait 71,00 % du marché en 2025, tandis que le papier peint auto-adhésif/à décoller-et-coller devrait croître au CAGR le plus rapide de 3,94 % durant 2026-2031.
- Par application, la rénovation et la réhabilitation représentaient 69,00 % du marché en 2025, tandis que la nouvelle construction devrait croître au CAGR le plus rapide de 3,22 % durant 2026-2031.
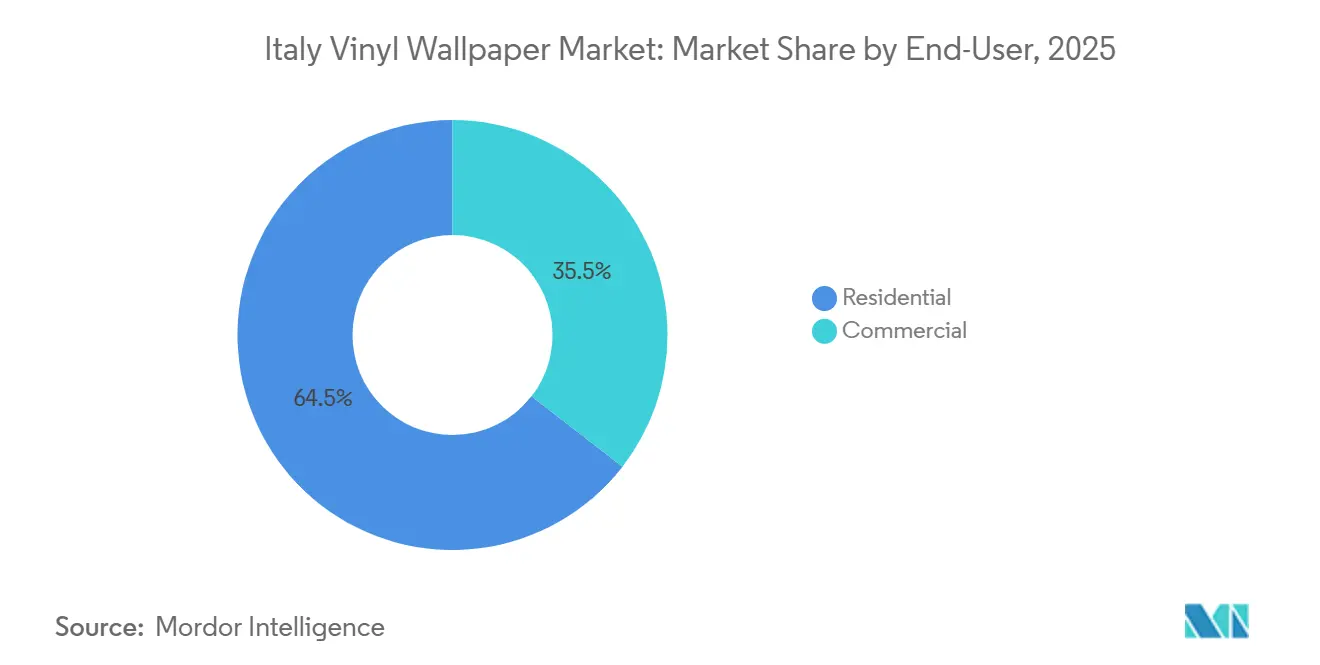
- Par utilisateur final, le résidentiel représentait 64,50 % du marché en 2025, tandis que le commercial devrait croître au CAGR le plus rapide de 3,42 % durant 2026-2031.
- Par canal de distribution, les canaux B2C représentaient 65,50 % du marché en 2025, tandis que les canaux B2B devraient croître au CAGR le plus rapide de 3,35 % durant 2026-2031.
- Par géographie, le Nord-Ouest représentait 37,00 % du marché en 2025 et devrait croître au CAGR le plus rapide de 3,68 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du papier peint en vinyle en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de revêtements muraux lavables et durables | +0.8% | National, concentré dans le Nord-Ouest et le Nord-Est | Court terme (≤ 2 ans) |
| Revêtements muraux imprimés numériquement et personnalisés | +0.7% | National, avec une activité de premier plan dans le quartier du design de Milan | Moyen terme (2-4 ans) |
| Dépenses en rénovation haut de gamme et en design d'intérieur | +0.6% | National, plus fort dans le Nord-Ouest et le Centre de l'Italie | Moyen terme (2-4 ans) |
| Cycles de réhabilitation de l'hôtellerie et du commerce | +0.5% | Nord-Ouest et Centre de l'Italie, avec des retombées vers le Sud et les Îles | Court terme (≤ 2 ans) |
| Applications vinyle pour salles de bains et zones humides | +0.4% | National | Court terme (≤ 2 ans) |
| Différenciation du design italien grâce à la production Made in Italy | +0.3% | National, avec un levier à l'exportation sur les marchés de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses en rénovation haut de gamme et en design d'intérieur
Le marché du papier peint en vinyle en Italie est soutenu par les dépenses des ménages qui favorisent la qualité intérieure même lorsque les budgets de rénovation structurelle sont sous pression. La fin du dispositif Superbonus a réduit l'attrait des grands projets structurels, notamment l'isolation et les mises à niveau des systèmes de chauffage, ventilation et climatisation. Elle a également réorienté une partie des dépenses vers des travaux décoratifs permettant de rafraîchir une pièce avec moins de perturbations. L'ANCE prévoit une reprise des investissements en rénovation résidentielle de 3,5 % en 2026, après une baisse de 18 % en 2025[1]https://www.bricomagazine.com/edilizia-a-picco-le-ristrutturazioni-nel-2025-atteso-rimbalzo-nel-2026. La prolongation des déductions fiscales pour la rénovation dans le budget 2026 soutient le calendrier des décisions d'amélioration des ménages. Ce contexte favorise les revêtements muraux en vinyle lorsque les propriétaires recherchent une finition durable et très visible plutôt qu'une reconstruction complète.
Demande de revêtements muraux lavables et durables
La lavabilité et la longévité restent des raisons essentielles pour choisir le vinyle sur le marché du papier peint en vinyle en Italie. Le vinyle de type II à usage commercial peut résister à 5 000 à 10 000 cycles de frottage selon les tests ASTM, tandis que la peinture émulsion standard peut résister à moins de 50 lavages. La norme EN 15102 fournit un cadre européen de performance et de marquage CE pour les revêtements muraux mis sur le marché dans le cadre du Règlement sur les produits de construction[2]https://eur-lex.europa.eu/eli/reg/2011/305/oj. Ces exigences donnent aux architectes et aux entrepreneurs une base claire pour comparer les surfaces spécifiées. Les formats résistants à l'humidité conviennent également aux applications en salle de bains et autres zones humides, où les performances de nettoyage et de surface importent davantage que le faible coût initial. Les cycles de rénovation peu fréquents rendent cet avantage d'entretien plus important pour les propriétaires d'appartements et les prescripteurs professionnels.
Revêtements muraux imprimés numériquement et différenciation du design italien
L'impression numérique élargit les options de design disponibles sur le marché du papier peint en vinyle en Italie. SIRPI a installé des lignes de production numérique à passage unique avec des capacités d'impression 3D en 2023 et a mis en service une usine de laminage en 2024. Ces investissements soutiennent des séries de production plus courtes pour des projets personnalisés et des commandes sur mesure. Inkiostro Bianco utilise l'impression numérique sur son support bio-vinyle organique d.ecodura dans la collection MATERIAPRIMA 2026[3]https://www.archiproducts.com/en/inkiostro-bianco. Glamora propose également des formats personnalisés couvrant l'ensemble du mur au lieu de se limiter à des rouleaux standard répétitifs. Les producteurs italiens peuvent donc se démarquer par un design spécifique au projet et le choix des matériaux plutôt que de s'appuyer uniquement sur le prix.
Cycles de réhabilitation de l'hôtellerie et du commerce
La réhabilitation hôtelière crée une base de demande pratique pour le marché du papier peint en vinyle en Italie, car les projets nécessitent des finitions durables et axées sur le design dans les chambres et les espaces communs. L'Italie a enregistré 2,5 milliards EUR d'investissements hôteliers en 2025, la réhabilitation à valeur ajoutée et le repositionnement représentant 45 % des transactions[4].https://www.federturismo.it/it/i-servizi/news/595-news/news-2026/22097-ey-nel-2025-gli-investimenti-alberghieri-in-italia-sono-cresciuti-del-20.html Les établissements haut de gamme peuvent intégrer des revêtements muraux de qualité contractuelle dans leurs budgets de finition. Les exploitants hôteliers continuent également d'investir dans des améliorations susceptibles d'améliorer l'expérience des clients et de renforcer le positionnement des chambres. Le phénomène s'étend au-delà de Milan et Venise jusqu'à Florence, Rome, la Sardaigne, les Pouilles et la Sicile. Ce pipeline de projets plus large soutient la demande de surfaces personnalisées et d'installation professionnelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La peinture comme substitut moins coûteux | -0.6% | National | Court terme (≤ 2 ans) |
| Volatilité des coûts de la résine PVC et des additifs | -0.5% | National, avec une pression d'approvisionnement sur les fabricants du Nord-Est | Moyen terme (2-4 ans) |
| Durabilité du PVC et préoccupations relatives à la qualité de l'air intérieur | -0.3% | National, avec la pression de conformité la plus forte dans le Nord-Ouest | Long terme (≥ 4 ans) |
| Disponibilité des installateurs et complexité d'application spécifique au projet | -0.3% | National, plus aiguë dans le Sud et les Îles | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La peinture comme substitut moins coûteux
La peinture reste l'option par défaut pour les projets résidentiels sensibles au budget, car l'installation est plus simple et ne nécessite généralement pas de main-d'œuvre spécialisée. Cela exerce la pression la plus forte sur les achats de papier peint grand public et les petits projets cosmétiques. L'effet est moins prononcé dans l'hôtellerie, la santé et le résidentiel haut de gamme, où la durabilité des surfaces et le détail du design ont plus de poids. Le marché du papier peint en vinyle en Italie est également confronté à une offre inégale d'installateurs spécialisés, en particulier dans le Sud de l'Italie et les Îles. L'installation professionnelle reste importante pour les formats à haute spécification, car une mauvaise application peut compromettre le résultat final. Les producteurs peuvent remédier à cette contrainte en communiquant la valeur sur le cycle de vie auprès des architectes, des entrepreneurs et des détaillants spécialisés plutôt qu'en se concurrençant uniquement sur le prix initial.
Volatilité des coûts de la résine PVC et des additifs
Les coûts de la résine PVC et des additifs peuvent affecter les marges des fabricants et le prix final des produits en vinyle. Les conditions d'approvisionnement européen en PVC sont devenues moins stables à mesure que les producteurs réduisaient leurs capacités et que la concurrence des importations augmentait. Dans le même temps, les réglementations attirent davantage l'attention sur les données du cycle de vie des matériaux et la qualité environnementale intérieure. Le Règlement révisé sur les produits de construction (UE) 2024/3110 introduit un cadre pour déclarer la performance environnementale des produits de construction, tandis que les revêtements muraux ne figurent pas parmi les produits prioritaires dans le plan de travail écoconception 2025–2030 de l'UE. Le label produit VinylPlus offre une voie qui s'aligne sur les exigences BREEAM et les Criteri Ambientali Minimi italiens. Les producteurs capables de documenter la teneur en matières recyclées, les faibles émissions et les Déclarations environnementales de produit sont mieux placés pour conserver des projets où les critères de durabilité influencent la sélection des matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le papier couché vinyle ancre les volumes, tandis que le vinyle sur support tissu mène la croissance
Le papier couché vinyle détenait 42,50 % de la part de marché du papier peint en vinyle en Italie en 2025, tandis que le vinyle sur support tissu devrait croître à un CAGR de 3,94 % durant 2026-2031. Le papier couché vinyle reste largement utilisé dans les environnements résidentiels et les espaces commerciaux de milieu de gamme. Sa position tarifaire et sa compatibilité avec l'impression numérique soutiennent une demande large. Le vinyle sur support tissu sert les acheteurs de l'hôtellerie et de la santé qui ont besoin de produits résistants à l'essuyage et de qualité contractuelle. Sa construction bicouche réduit également le risque de déchirure lors de l'installation professionnelle. La différence reflète une scission entre les applications décoratives axées sur le volume et les environnements exigeants qui privilégient la performance du produit. Les substrats non tissés en vinyle et non tissés sans PVC continuent de gagner des parts dans les projets résidentiels, limitant la croissance du papier couché vinyle.
Le papier peint en vinyle solide s'adresse aux maisons haut de gamme et aux espaces commerciaux où les textures gaufrées et les surfaces en relief soutiennent une finition de plus grande valeur. Le papier peint en vinyle non tissé a un rôle dans les projets à moindre perturbation, car les formats à encoller le mur simplifient l'application. L'installation à encoller le mur peut réduire le temps de main-d'œuvre de 25 % par rapport aux formats à encoller le papier. Les autres types de produits comprennent les substrats à support en fibre de verre et les substrats spéciaux pour des besoins de performance plus spécifiques. Zambaiti Parati a organisé son offre autour de Z Waterproof, Z Acoustic, Z Pareti Vive et Z Protection. Cette approche présente les substrats comme des plateformes fonctionnelles répondant à l'humidité, à l'acoustique, à la texture visuelle et à la protection des surfaces.


Par type d'installation : les méthodes traditionnelles dominent, tandis que les formats auto-adhésifs croissent plus rapidement
Le papier peint traditionnel/non auto-adhésif représentait 71,00 % de la part de marché du papier peint en vinyle en Italie en 2025, tandis que le vinyle auto-adhésif et à décoller-et-coller devrait croître à un CAGR de 3,94 % durant 2026–2031. L'application traditionnelle reste le choix habituel pour les projets hôteliers et résidentiels à haute spécification. Les architectes, les designers d'intérieur et les entrepreneurs spécialisés considèrent souvent l'installation professionnelle comme faisant partie du standard de qualité. La méthode donne aux installateurs un meilleur contrôle sur l'alignement, les joints et une finition homogène. Elle est également plus étroitement associée à la livraison de projets certifiés selon la norme EN 15102.
Les produits auto-adhésifs séduisent les locataires, les propriétaires de locations de courte durée et les propriétaires cherchant un changement décoratif amovible. Ces formats réduisent les perturbations liées à l'installation et peuvent convenir à de petits projets avec peu de temps d'arrêt. Leur résistance à l'humidité et leur stabilité dimensionnelle font du vinyle un matériau important dans la catégorie à décoller-et-coller. Les outils de visualisation de pièces en ligne peuvent également réduire l'incertitude lorsque les utilisateurs sélectionnent un motif à distance. Le marché du papier peint en vinyle en Italie devrait conserver l'installation traditionnelle comme format principal, car les travaux contractuels dépendent de l'application professionnelle. La demande auto-adhésive élargit néanmoins la base de clientèle adressable pour les usages décoratifs et temporaires.
Par application : la rénovation domine en raison de l'âge du bâti, tandis que la nouvelle construction se développe
La rénovation et la réhabilitation représentaient 69,00 % de la part de marché du papier peint en vinyle en Italie en 2025, tandis que la nouvelle construction devrait croître à un CAGR de 3,22 % durant 2026-2031. Plus de 60 % des bâtiments résidentiels italiens sont antérieurs à 1981. Ce parc immobilier soutient une demande continue de renouvellement intérieur. Les revêtements muraux en vinyle permettent aux propriétaires d'améliorer l'apparence et les performances de nettoyage d'une pièce sans entreprendre de travaux structurels. Le format est particulièrement pertinent lorsque les budgets de rénovation se concentrent sur des améliorations visibles susceptibles de soutenir la valeur de revente ou l'attrait locatif.
La nouvelle construction est soutenue par une amélioration de l'activité de permis et des travaux institutionnels nécessitant des finitions intérieures durables. La surface de plancher résidentielle autorisée a augmenté de 5,7 % et les permis non résidentiels ont augmenté de 11,1 % au troisième trimestre 2025. Le PNRR et le programme de crédit d'impôt M1C3 du Ministère du Tourisme soutiennent des projets dans les hébergements et les bâtiments ouverts au public. Ces projets peuvent nécessiter des surfaces lavables et des performances documentées. Les nouvelles constructions constituent donc une source de demande supplémentaire, même si la rénovation reste l'application la plus importante sur le marché du papier peint en vinyle en Italie.
Par utilisateur final : la demande résidentielle domine, tandis que les projets commerciaux s'accélèrent
Les utilisateurs résidentiels détenaient 64,50 % de la part de marché du papier peint en vinyle en Italie en 2025, tandis que les utilisateurs commerciaux devraient croître à un CAGR de 3,42 % durant 2026-2031. La demande résidentielle est liée à l'investissement intérieur sélectif et au besoin de surfaces offrant à la fois un changement visuel et un nettoyage facile. Les salles de bains jouent un rôle particulier, car les substrats résistants à l'humidité correspondent aux besoins de performance de la pièce. Les salons restent la plus grande application par surface, où l'effet visuel d'un mur d'accent peut influencer le choix du produit. Les chambres d'enfants soutiennent également l'intérêt pour les designs à décoller-et-coller, car ces produits peuvent être retirés ou remplacés plus facilement. Ces tendances permettent au vinyle de servir à la fois des rénovations de pièces durables et des projets décoratifs plus temporaires.
La demande commerciale est ancrée dans la réhabilitation hôtelière et est également soutenue par les applications de santé. Le repositionnement hôtelier nécessite des revêtements muraux durables, nettoyables et adaptés à un concept de design distinct. Les établissements de santé accordent une importance similaire aux surfaces non poreuses et désinfectables. Le volume d'investissement hôtelier en Italie a atteint 2,5 milliards EUR en 2025, et 45 % des transactions étaient liées à des travaux à valeur ajoutée. Cette activité donne aux acheteurs commerciaux un profil de croissance plus rapide que les utilisateurs résidentiels. Elle renforce également le rôle des revêtements muraux capables de répondre aux spécifications contractuelles et aux exigences de design spécifiques au projet.
Par canal de distribution : le B2C conserve son échelle, tandis que le B2B prend de l'élan
Les canaux B2C détenaient 65,50 % de la part de marché du papier peint en vinyle en Italie en 2025, tandis que les canaux B2B devraient croître à un CAGR de 3,35 % durant 2026–2031. La distribution B2C comprend les magasins spécialisés en papier peint, les grandes surfaces de bricolage, les hypermarchés, les vendeurs en ligne et les boutiques indépendantes locales. Ces points de vente restent importants pour les achats des ménages et les travaux décoratifs courants. Les magasins spécialisés physiques conservent un rôle dans les ventes haut de gamme, car les clients peuvent inspecter la texture, la couleur et les échantillons de matériaux avant de s'engager dans un projet d'intérieur. Les outils numériques accroissent la pertinence des vendeurs en ligne en aidant les consommateurs à visualiser un design dans une pièce. Cette combinaison d'échantillonnage physique et de sélection en ligne reflète les différents niveaux de risque impliqués dans les achats de papier peint.
La demande B2B augmente à mesure que les architectes et les promoteurs jouent un rôle plus important dans les projets hôteliers et résidentiels haut de gamme. Zambaiti Parati exploite une division Contract dédiée qui travaille avec des cabinets d'architecture et des promoteurs immobiliers sur des revêtements muraux et des panneaux numériques sur mesure. Ce modèle place le fabricant au sein du processus de prescription plutôt qu'uniquement au stade de la vente au détail. Il soutient également les commandes personnalisées nécessitant une coordination entre les designers, les installateurs et les propriétaires. Le marché du papier peint en vinyle en Italie bénéficie lorsque les canaux B2B consolident ces décisions. Le glissement n'élimine pas la demande B2C, mais donne aux canaux professionnels une plus grande influence sur les travaux de projet à plus haute valeur.
Analyse géographique
Le Nord-Ouest représentait 37,00 % de la part de marché du papier peint en vinyle en Italie en 2025 et devrait croître au CAGR le plus rapide de 3,68 % durant 2026–2031. La Lombardie, le Piémont, la Ligurie et la Vallée d'Aoste combinent une large base de consommateurs avec une forte concentration de producteurs de papier peint, de studios de design et de cabinets d'architecture. Milan offre un lien particulièrement fort entre les lancements de produits et l'adoption par les prescripteurs grâce à son écosystème de design et au Salone del Mobile. Les producteurs du Nord-Ouest comprennent Zambaiti Parati, SIRPI, Glamora, WallPepper et Inkiostro Bianco. Zambaiti Parati a lancé la collection Philipp Plein Vol. 2 en mars 2026, démontrant l'utilisation des foires internationales et des événements de design pour soutenir la distribution nationale et à l'exportation.
Le Nord-Est de l'Italie est le deuxième marché régional, soutenu par la concentration de réhabilitations d'hôtels de luxe à Venise. Les dépenses des clients dans les hôtels et les villages de vacances ont augmenté de 9,5 % en 2025, tandis que les nuitées ont augmenté de 13,1 %. Les rénovations au Danieli Venice, à l'Hotel Excelsior Venice Lido et à la Locanda Cipriani créent une demande de finitions intérieures de qualité contractuelle. Le Centre de l'Italie bénéficie des marchés hôteliers de Florence et de Rome. La Villa San Michele a rouvert à Florence après une rénovation de 18 mois, et l'Hotel Savoy Florence a achevé une réhabilitation de 9 millions EUR. Ces marchés favorisent les matériaux capables de combiner un traitement de design individuel avec des performances fiables.
Le Sud de l'Italie et les Îles ont une pénétration des revêtements muraux en vinyle plus faible que les régions du nord. La disponibilité des installateurs spécialisés est plus limitée, ce qui peut contraindre l'utilisation de produits techniquement exigeants. Les investissements dans les complexes touristiques en Sardaigne, dans les Pouilles et en Sicile créent progressivement une nouvelle demande de projets. Le marché du papier peint en vinyle en Italie peut donc bénéficier de l'extension des investissements hôteliers au-delà de ses centres nordiques établis. Les rénovations dans ces destinations créent également un besoin de matériaux résistant à l'humidité, au nettoyage et à une utilisation intensive par les clients. L'opportunité régionale dépend de la capacité des fournisseurs à soutenir la sélection du design, la livraison personnalisée et une installation fiable sur une géographie plus large.
Paysage concurrentiel
Le marché du papier peint en vinyle en Italie est fragmenté, aucun fournisseur ne détenant une position dominante sur les canaux résidentiels et contractuels. Les producteurs nationaux se démarquent par le design, les références en matière de durabilité et les relations directes avec les architectes. Les fournisseurs européens sont plus actifs dans les canaux B2C sensibles aux prix. Industrie Emiliana Parati, Zambaiti Parati, Jv S.p.A., Tecnografica, WallPepper, SIRPI, Glamora et Inkiostro Bianco sont des participants italiens de premier plan. Zambaiti Parati a déclaré un chiffre d'affaires de 15 millions EUR pour 2024, représentant une croissance de 4 % d'une année sur l'autre. Ce résultat montre que le positionnement haut de gamme peut rester résilient lorsque le volume global de rénovation est contraint. L'Italie est un exportateur net de papier peint de type vinyle : les exportations de papier peint enduit de plastique (SH 4814.20) ont atteint 59,81 millions USD en 2023, contre des importations de 9,94 millions USD, avec la France, la Belgique, les États-Unis et l'Allemagne comme principales destinations.
La concurrence se concentre de plus en plus sur la production personnalisée, les références matérielles et la collaboration avec les designers. L'investissement de SIRPI dans l'impression numérique en 2023 et l'usine de laminage de 2024 renforcent sa capacité à servir des projets de revêtements muraux en petites séries et sur mesure. Inkiostro Bianco utilise le bio-vinyle organique d.ecodura dans sa collection 2026, tandis que WallPepper propose des options sans PVC aux côtés de produits en vinyle standard. Ces évolutions de produits répondent à la demande de transparence des matériaux sans supprimer le choix de design. Elles soutiennent également les offres de projets où les critères environnementaux influencent la décision du fournisseur.
La collection M2026 Philipp Plein Vol. 2 de Zambaiti Parati est un autre exemple de stratégie de co-création avec la mode qui différencie un producteur de revêtements muraux des fournisseurs à prix plus bas. La société a également présenté des substrats spécialisés via Project Chapter 2 au Salone del Mobile 2025. Les exigences de la norme EN 15102 et de la Déclaration de performance CE peuvent rendre plus difficile l'accès des fournisseurs non certifiés aux spécifications institutionnelles et hôtelières. L'espace le plus attractif réside dans les revêtements muraux commerciaux à moindre impact et les produits personnalisés numériquement en petites séries pour les hôtels boutique. Le marché du papier peint en vinyle en Italie reste concurrentiel, car la qualité du design seule ne suffit pas sans des matériaux conformes, une livraison fiable et une application professionnelle.
Leaders du secteur du papier peint en vinyle en Italie
Jv S.p.A.
Zambaiti Parati Srl
Industrie Emiliana Parati S.p.A.
Tecnografica S.p.A.
WallPepper Group S.r.l.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Inkiostro Bianco a annoncé une collaboration renouvelée avec Bressana et Knorr, en publiant 2 nouveaux ensembles graphiques dans son format de série d'artistes, élargissant les options de revêtements muraux en vinyle numériques sur mesure pour les clients résidentiels haut de gamme et les établissements hôteliers boutique.
- Janvier 2026 : Zambaiti Parati a lancé la collection Philipp Plein Vol. 2 à la foire de Francfort, combinant des graphiques animaliers, des textures tridimensionnelles et une production 100 % Made in Italy. Le lancement étend la stratégie de co-création avec la mode de l'entreprise et renforce sa portée de distribution internationale dans le segment des revêtements muraux de luxe.


Périmètre du rapport sur le marché du papier peint en vinyle en Italie
| Papier peint en vinyle solide |
| Papier couché vinyle |
| Vinyle sur support tissu |
| Papiers peints en vinyle non tissé |
| Autre type de produit |
| Traditionnel/non auto-adhésif |
| Papier peint en vinyle auto-adhésif/à décoller-et-coller |
| Nouvelle construction |
| Rénovation et réhabilitation |
| Résidentiel | Salon |
| Cuisine | |
| Chambre | |
| Salle de bains | |
| Chambre d'enfant | |
| Commercial |
| Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | |
| Grandes surfaces de bricolage | |
| En ligne | |
| Boutiques locales (canaux non organisés) | |
| Autres canaux de distribution | |
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) |
| Nord-Ouest |
| Nord-Est |
| Centre |
| Sud |
| Îles (Sicile et Sardaigne) |
| Par type de produit/type de construction | Papier peint en vinyle solide | |
| Papier couché vinyle | ||
| Vinyle sur support tissu | ||
| Papiers peints en vinyle non tissé | ||
| Autre type de produit | ||
| Par type d'installation | Traditionnel/non auto-adhésif | |
| Papier peint en vinyle auto-adhésif/à décoller-et-coller | ||
| Par application | Nouvelle construction | |
| Rénovation et réhabilitation | ||
| Par utilisateur final | Résidentiel | Salon |
| Cuisine | ||
| Chambre | ||
| Salle de bains | ||
| Chambre d'enfant | ||
| Commercial | ||
| Par canal de distribution | Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés en papier peint | ||
| Grandes surfaces de bricolage | ||
| En ligne | ||
| Boutiques locales (canaux non organisés) | ||
| Autres canaux de distribution | ||
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) | ||
| Par géographie | Nord-Ouest | |
| Nord-Est | ||
| Centre | ||
| Sud | ||
| Îles (Sicile et Sardaigne) | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur du papier peint en vinyle en Italie d'ici 2031 ?
Il est estimé à 82,10 millions USD en 2026 et devrait atteindre 91,99 millions USD d'ici 2031.
Quel type de produit de papier peint en vinyle connaît la plus forte demande en Italie ?
Le papier couché vinyle a dominé la demande de produits avec une part de 42,5 % en 2025, soutenu par sa position tarifaire et sa compatibilité avec l'impression numérique.
Pourquoi les acheteurs commerciaux augmentent-ils leur utilisation de revêtements muraux en vinyle ?
La demande commerciale devrait croître à 3,42 % jusqu'en 2031, car les acheteurs de projets hôteliers, de santé et autres valorisent les finitions intérieures durables et lavables.
Quelle région italienne mène la demande de revêtements muraux en vinyle ?
Le Nord-Ouest de l'Italie était en tête avec une part de 37 % en 2025 et devrait croître à un CAGR de 3,68 % jusqu'en 2031.
En quoi le papier peint auto-adhésif diffère-t-il des formats traditionnels ?
Les formats auto-adhésifs soutiennent les applications amovibles et à moindre perturbation, tandis que les formats traditionnels restaient le principal type d'installation avec une part de 71 % en 2025.
Dernière mise à jour de la page le:



