
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
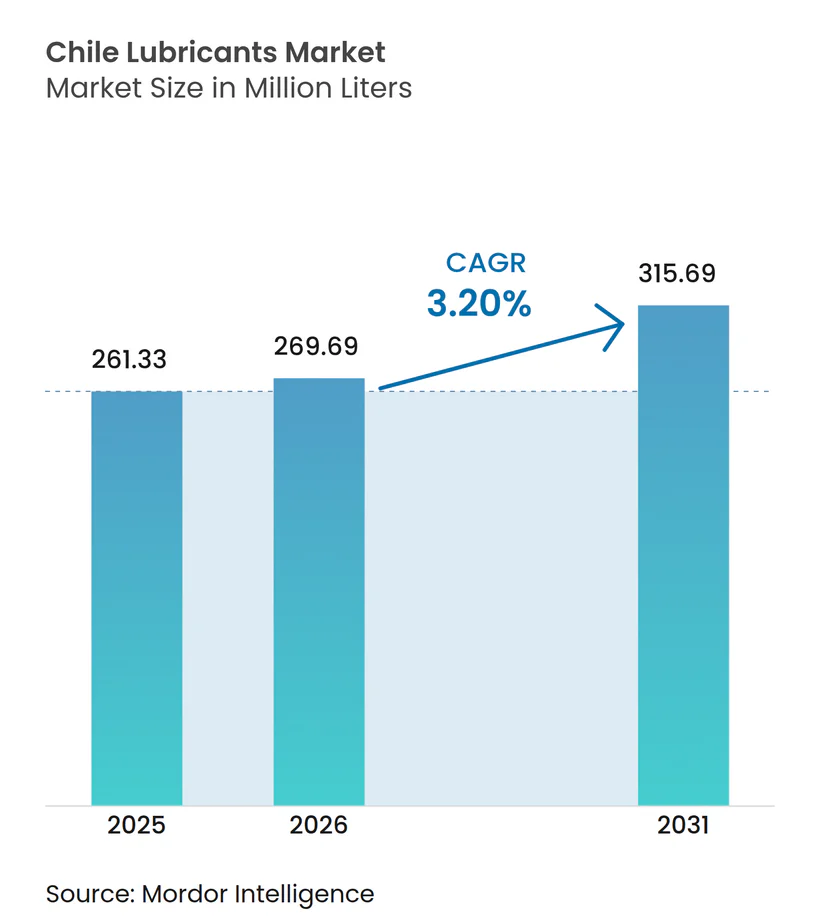
| Taille du marché de l'année de base (2025) | 261.33 Millions de litres |
| Volume du Marché (2026) | 269.69 Millions de litres |
| Volume du Marché (2031) | 315.69 Millions de litres |
| Taux de croissance (2026 - 2031) | 3.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Afrique
- Afrique du Sud
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Asie
- Asie du Sud-Est
- Bangladesh
- Brésil
- Bulgarie
- Canada
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- États-Unis
- Europe
- France
- Inde
- Indonésie
- Irak
- Italie
- Japon
- Jordanie
- Kenya
- Malaisie
- Maroc
- Mexique
- Moyen-Orient
- Nigeria
- Norvège
- Pakistan
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Russie
- Singapour
- Sri Lanka
- Thaïlande
- Vietnam
Analyse du marché des lubrifiants au Chili par Mordor Intelligence
La taille du marché des lubrifiants au Chili était évaluée à 261,33 millions de litres en 2025 et devrait croître de 269,69 millions de litres en 2026 pour atteindre 315,69 millions de litres d'ici 2031, à un CAGR de 3,20 % durant la période de prévision (2026-2031). Cette croissance globale modérée dissimule une transition plus profonde. L'électrification dans l'exploitation minière du cuivre et les transports publics, le durcissement des plafonds de soufre dans les carburants, ainsi que les règles de responsabilité élargie des producteurs (REP) de la loi 20.920 reconfigurent les formulations, orientant la demande vers des synthétiques premium et des mélanges biosourcés, même si des intervalles de vidange plus longs freinent la rotation des volumes. Les huiles de base importées constituant la quasi-totalité de l'approvisionnement, les fluctuations du peso et les variations des taux de fret peuvent avoir un impact significatif sur les écarts de coût à l'arrivée et influencer les choix de stockage. L'huile moteur reste le segment dominant. Toutefois, cette suprématie est tempérée par la montée rapide de segments de niche, notamment les graisses spéciales adaptées aux transmissions de camions de transport à batterie électrique et les fluides hydrauliques biodégradables conçus pour l'exploitation minière souterraine. Le paysage concurrentiel est intense : Empresas Copec, s'appuyant sur les produits de marque Mobil et son usine de mélange de Quintero, détient une part de marché notable. Pendant ce temps, Enex étend son empreinte avec des stations-service et des centres de vidange Shell, renforçant sa présence nationale.
Principaux enseignements du rapport
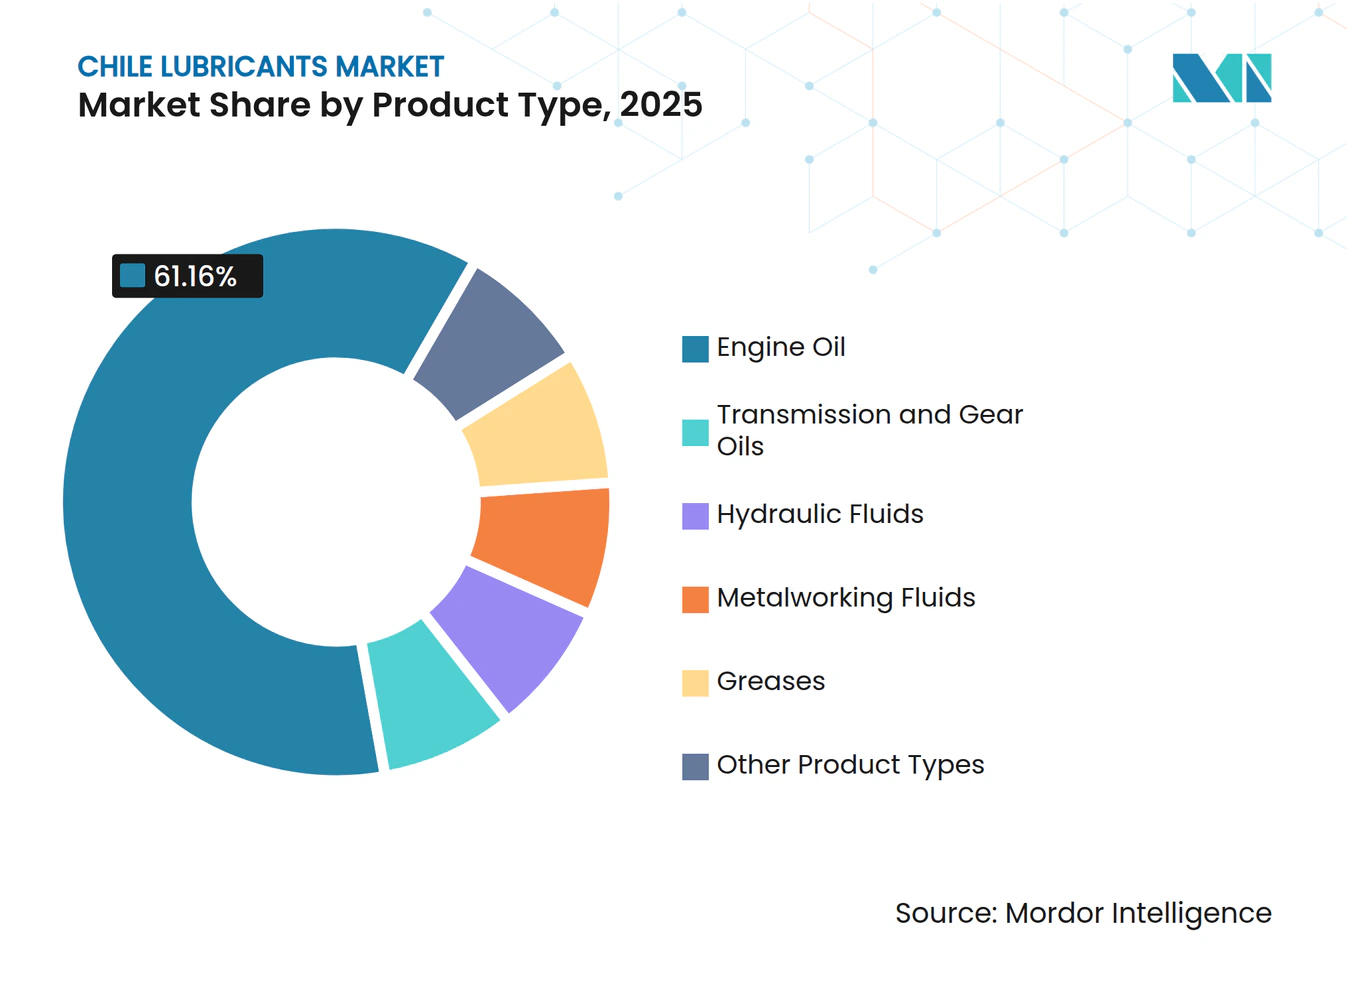
- Par type de produit, l'huile moteur représentait une part de 61,16 % du marché des lubrifiants au Chili en 2025 et devrait se développer à un CAGR de 4,80 % jusqu'en 2031.
- Par utilisateur final, le secteur automobile détenait 82,08 % de la part du marché des lubrifiants au Chili en 2025, tandis que la production d'énergie devrait afficher le CAGR le plus rapide à 5,10 % jusqu'en 2031.
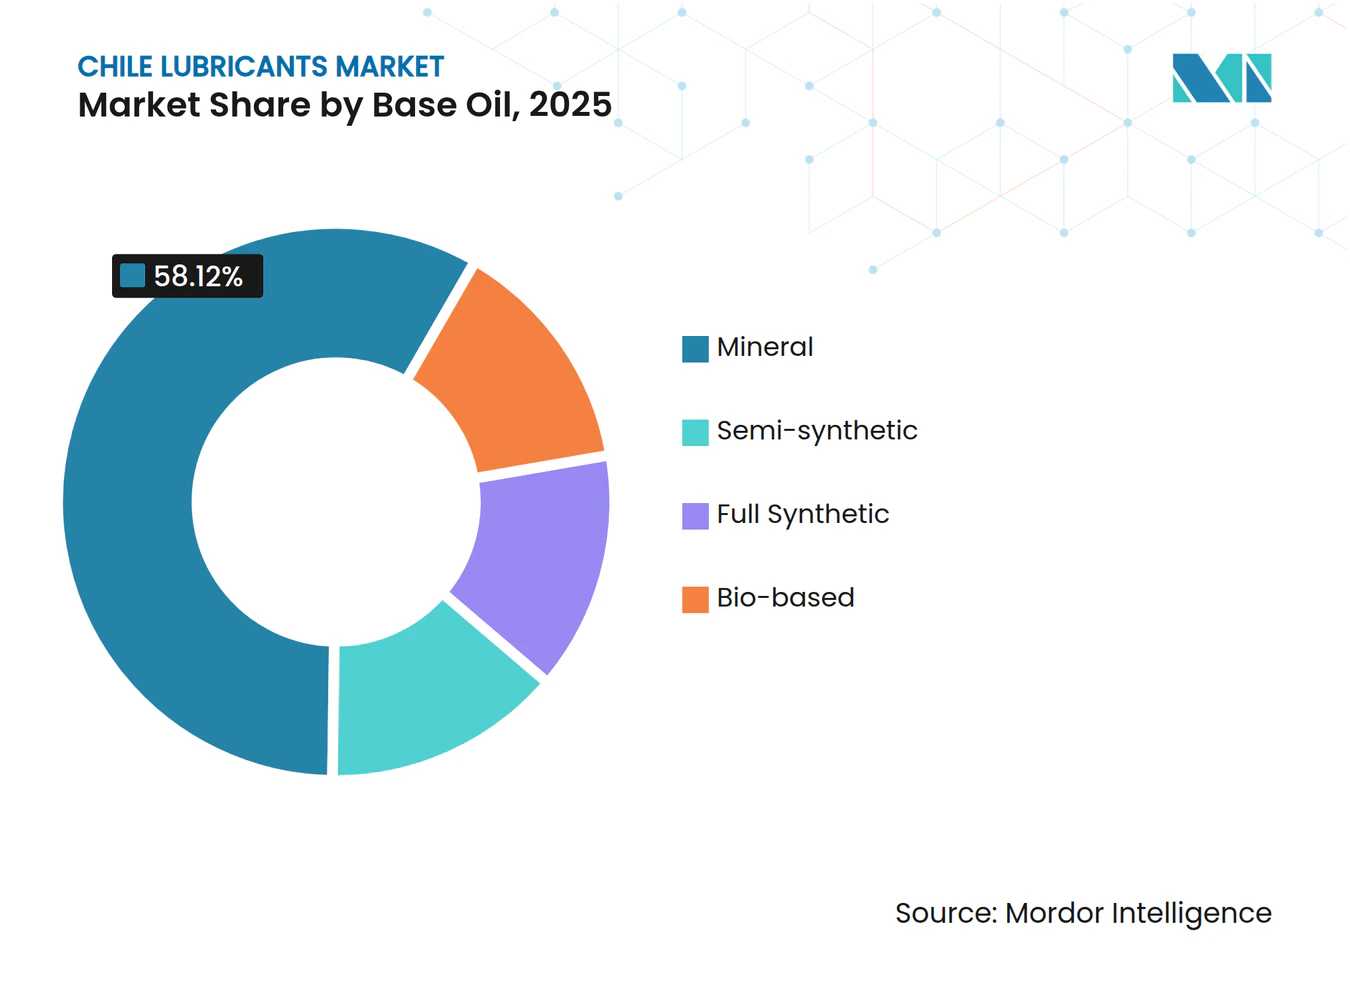
- Par huile de base, les grades minéraux représentaient 58,12 % de la taille du marché des lubrifiants au Chili en 2025, tandis que les formulations biosourcées devraient progresser à un CAGR de 6,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande en lubrifiants pour équipements miniers | +1.2% | Antofagasta, Atacama, Coquimbo | Long terme (≥ 4 ans) |
| Croissance des volumes du marché de l'après-vente automobile | +0.8% | Santiago, Valparaíso, Concepción | Moyen terme (2 à 4 ans) |
| Expansion de la capacité de traitement du cuivre | +0.6% | Antofagasta, O'Higgins | Long terme (≥ 4 ans) |
| Synthétiques à faible viscosité approuvés par les équipementiers | +0.5% | Corridors miniers du désert d'Atacama | Moyen terme (2 à 4 ans) |
| Mandats d'efficacité énergétique des carburants maritimes | +0.3% | Valparaíso, San Antonio, Antofagasta, Iquique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en lubrifiants pour équipements miniers
Le pipeline d'investissements de Cochilco jusqu'en 2028 maintient une demande robuste en fluides hydrauliques, graisses et huiles moteur utilisés dans les camions de transport, les excavateurs et les concasseurs[1]. Les essais sur le terrain de TotalEnergies font état d'économies de diesel lorsque des lubrifiants optimisés réduisent la friction et la chaleur dans les grandes flottes minières, soutenant directement les objectifs de coût total de possession. Les contrats plurifournisseurs sur cinq ans de Codelco de novembre 2025 confirment une préférence pour la sécurité d'approvisionnement et la différenciation par la performance, répartissant les volumes entre Copec, Enex, Klüber Lubrication Chile, Mining Lube Engineering et Esmax. La rareté de l'eau accroît les priorités de disponibilité ; une part significative de l'eau d'Antofagasta provient désormais du dessalement, augmentant l'exposition à la poussière et renforçant le besoin de lubrifiants à haute résistance de film. L'AIE prévoit que l'extraction mondiale de cuivre devra augmenter significativement sur trois décennies pour répondre à la demande en métaux de la transition énergétique, consolidant la position du Chili en tant que fournisseur à forte intensité de lubrifiants.
Croissance des volumes du marché de l'après-vente automobile
L'expansion du parc automobile chilien alimente un marché de l'après-vente robuste pour les huiles moteur, les liquides de refroidissement et les fluides de transmission. Enex, avec ses centres de vidange Shell et ses stations-service, ancre la commodité, répondant aussi bien aux automobilistes bricoleurs qu'aux flottes commerciales. En décembre 2025, le distributeur Andes Motor a standardisé les homologations de produits, intégrant les lubrifiants Shell Helix et Shell Rimula dans son réseau, couvrant des marques allant de Maxus à Iveco. Le marché connaît une transition rapide vers les grades à très faible viscosité, avec des huiles SAE 0W-20, 0W-16 et 0W-12, dotées de formulations à faible teneur en SAPS, protégeant les systèmes de post-traitement modernes. Le lancement par Chevron en mars 2025 de la norme GF-7 souligne le pivot du secteur vers les synthétiques certifiés par les équipementiers.
Expansion de la capacité de traitement du cuivre
En 2024, le Chili s'est fortement concentré sur l'exploration, avec un accent principal sur le cuivre. Cette évolution indique une hausse de la demande en fluides de travail des métaux et en huiles hydrauliques, grâce à l'introduction de nouveaux concentrateurs. Parallèlement, les camions de transport électriques à batterie et hybrides à hydrogène se tournent vers des graisses haute performance pour leurs roulements de roues et leurs trains d'engrenages, conçus pour supporter des cycles de couple plus élevés. Cette demande en graisses contribue à compenser une baisse de la consommation d'huile moteur. Illustrant la transformation du secteur, TotalEnergies a introduit HYDRANSAFE HFC-E, un fluide hydraulique résistant au feu et biodégradable, témoignant d'un engagement envers la sécurité souterraine et les normes d'écotoxicité.
Synthétiques à faible viscosité approuvés par les équipementiers pour les nuits froides du désert chilien
Dans le désert d'Atacama, où les écarts de température jour-nuit sont extrêmes, les lubrifiants doivent avoir des points d'écoulement inférieurs à –40 °C et des indices de viscosité élevés. Le bulletin Latin America DT12 de Detroit Diesel homologue les fluides MB 235.16 75W-85, permettant des intervalles de vidange prolongés. Cela comprime non seulement la rotation des lubrifiants, mais élève également la valeur par litre. L'API a introduit sa spécification SQ en 2025, ciblant les véhicules hybrides. Cette nouvelle norme resserre les seuils de volatilité et d'oxydation, orientant les formulateurs vers les huiles de base Groupe III+ et PAO. Le Mobil Delvac 1 Transmission Fluid V30 d'ExxonMobil, bénéficiant des certifications Volvo 97307/97318, présente un faible point d'écoulement et un indice de viscosité élevé, illustrant le virage du secteur vers les synthétiques premium.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de l'adoption des véhicules électriques dans la flotte de taxis de Santiago | –0.6% | Région métropolitaine de Santiago | Moyen terme (2 à 4 ans) |
| Durcissement des normes d'élimination des huiles usagées (révision DS148) | –0.3% | Centres urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Volatilité des coûts d'importation des huiles de base | –0.2% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accélération de l'adoption des véhicules électriques dans la flotte de taxis de Santiago
En 2024, la flotte de bus entièrement électriques de Santiago s'est considérablement développée, représentant une part notable du total des bus de la ville. Les projections indiquent une croissance supplémentaire d'ici fin 2025, signalant un éloignement de la demande en huile moteur pour poids lourds. Les ventes de véhicules électriques à batterie (VEB) pour les particuliers ont également stimulé la pénétration du marché. Avec des feuilles de route politiques en place, il existe une forte indication que l'adoption nationale des VEB pourrait dépasser un seuil significatif dans la prochaine décennie. Cette transition menace de réduire les volumes d'huile moteur, un pilier du secteur automobile. En réponse, les fournisseurs se diversifient de plus en plus, en se concentrant sur des graisses haute performance adaptées aux transmissions électriques et en explorant des secteurs non automobiles comme la production d'énergie et l'exploitation minière.
Durcissement des normes d'élimination des huiles usagées (révision DS148)
La loi 20.920 classe les huiles lubrifiantes usagées comme déchets prioritaires dans le cadre des règles de REP, assignant des obligations de collecte et de recyclage aux producteurs et aux importateurs[2]. Le décret DS148 classe les huiles usagées comme dangereuses, imposant un stockage, un transport et un traitement certifiés, ce qui augmente les coûts de conformité, notamment pour les petits ateliers. Enex a rejoint les systèmes collectifs ReSimple et ProREP et est devenu la première marque de lubrifiants à bénéficier d'une vérification de l'empreinte produit HuellaChile, signalant une évolution vers la transparence du cycle de vie qui pourrait favoriser les acteurs établis disposant d'une logistique à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les huiles moteur ancrent les volumes, les graisses progressent dans le secteur minierL'huile moteur détenait une part de 61,16 % du marché des lubrifiants au Chili en 2025 et devrait se développer à un CAGR de 4,80 % jusqu'en 2031, portée par un large parc de véhicules à combustion interne existant. Même avec des intervalles de vidange prolongés, la transition vers les grades synthétiques API SP et SQ continue de stimuler la croissance des revenus, dépassant les augmentations de volume. Si les huiles de transmission et d'engrenages constituent un segment plus restreint mais vital, les boîtes de vitesses DT12 de Detroit recommandent désormais des huiles MB 235.16 75W-85. Ces huiles, avec des intervalles de vidange considérablement prolongés, élèvent leur valeur en fonction des spécifications, même si la rotation globale connaît un déclin.
Les fluides hydrauliques jouent un rôle crucial dans les opérations minières. Les produits HFC-E biodégradables et résistants au feu répondent désormais aux normes de sécurité renforcées imposées pour les opérations souterraines. Les investissements miniers alimentent les expansions de concentrateurs, qui nécessitent à leur tour des lubrifiants pour la coupe, le broyage et le formage. Les graisses spéciales connaissent la croissance la plus rapide dans ce paysage, portées par les transmissions de camions de transport électrifiés qui exigent des charges de couple plus élevées et fonctionnent en cycles de service continus. La chimie complexe au lithium est à l'avant-garde, soutenue par l'extraction nationale de lithium, garantissant un approvisionnement stable en matières premières.



Par secteur d'utilisation finale :
l'automobile domine, la production d'énergie s'accélèreL'automobile a conservé 82,08 % de la part du marché des lubrifiants au Chili en 2025, mais fait face à un glissement structurel à mesure que la pénétration des véhicules électriques progresse, notamment dans les flottes urbaines. Alors que les volumes d'huile moteur se réduisent, les synthétiques à très faible viscosité et les offres de services groupés amortissent le déclin des revenus. La production d'énergie, bien que plus modeste, affiche le CAGR le plus rapide à 5,10 % jusqu'en 2031, les projets éoliens, solaires et de stockage par batterie nécessitant des huiles pour turbines, des huiles pour transformateurs et des fluides hydrauliques pour les systèmes de calage de pales. Les contrats plurifournisseurs de Codelco soulignent une demande stable en moteurs diesel pour les flottes minières, tandis que les nouveaux actifs maritimes alimentés au GNL nécessitent des lubrifiants pour moteurs marins à double carburant.
Par huile de base :
le minéral en tête, le biosourcé en forte hausse grâce aux vents réglementaires favorablesLes grades minéraux détenaient une part de 58,12 % en 2025 grâce à leur avantage en termes de coût, mais les formulations biosourcées affichent la trajectoire de croissance la plus élevée à un CAGR de 6,41 % jusqu'en 2031, soutenues par les incitations REP et les exigences d'écolabellisation. Les mélanges semi-synthétiques comblent les écarts coût-performance, tandis que les synthétiques intégraux Groupe III et PAO gagnent des parts à mesure que les spécifications de vidange des équipementiers se resserrent. La gamme Panolin de Shell et les offres HYDRANSAFE de TotalEnergies illustrent comment les fournisseurs exploitent les certifications biodégradables pour remporter des contrats dans des opérations sensibles sur le plan environnemental.

Analyse géographique
Les régions d'Antofagasta, d'Atacama et de Coquimbo, riches en cuivre, représentaient une part significative de la production nationale de cuivre du Chili en 2024. À Antofagasta, où un pourcentage significatif des prélèvements d'eau dépend désormais du dessalement, la rareté de l'eau exacerbe les défis liés à la poussière et à la chaleur. En conséquence, les mineurs se tournent de plus en plus vers des synthétiques à haute résistance de film et des fluides hydrauliques biodégradables, adaptés aux conditions désertiques rigoureuses de la région.
Les voitures particulières et les véhicules utilitaires légers dominent les régions de la vallée centrale de Santiago, Valparaíso et O'Higgins. Cependant, Santiago électrifiant rapidement ses transports publics et ses flottes de covoiturage, la consommation traditionnelle d'huile moteur est sur le point de décliner. Cette transition intensifie la concurrence pour les synthétiques premium et les services dans les centres de vidange rapide.
La demande en lubrifiants marins est ancrée dans des pôles côtiers comme Valparaíso, San Antonio, Antofagasta et Iquique. Ces pôles desservent notamment les navires de pêche et de fret côtier, qui adoptent désormais des mélanges de GNL ou de biocarburants pour se conformer aux réglementations de l'OMI sur l'intensité carbone. Pendant ce temps, les macro-zones du sud, s'étendant de Biobío à Magallanes, peuvent avoir une demande en lubrifiants plus modeste, mais elle est en croissance. Cette hausse est alimentée par les besoins des machines forestières, des installations d'aquaculture et des éoliennes terrestres, qui nécessitent toutes des graisses spécialisées et des huiles pour turbines.
Analyse de la chaîne de valeur
L'approvisionnement en lubrifiants au Chili repose sur des huiles de base et additifs importés, la valeur ajoutée nationale se concentrant sur le mélange, l'emballage et la distribution. ENAP demeure l'actif national de raffinage central de la chaîne des hydrocarbures, tandis que des distributeurs privés de carburants et de lubrifiants comme Empresas Copec (lubrifiants de marque Mobil, usine de mélange de Quintero), Enex (lubrifiants Shell via son réseau) et Esmax (plus de 300 stations-service et une usine de lubrifiants) relient les flux d'importation aux lubrifiants finis vendus dans les circuits d'entretien rapide automobile et aux comptes industriels.
En aval, l'acheminement vers les utilisateurs finaux se divise entre (i) le commerce de détail de marque et les lubricentros desservant les véhicules particuliers et commerciaux, et (ii) les distributeurs industriels et spécialistes de services sur site approvisionnant les équipements miniers et lourds dans le nord. Aux côtés des grands acteurs, des importateurs et spécialistes tels que Lubricantes Crescent, SKC Insumos (Grupo Sigdo Koppers) et LubChile (importateur de Mannol et Fanfaro) élargissent la disponibilité des produits et le support technique pour les flottes et les ateliers. Dans le cadre de la loi 20.920 (REP) et des contrôles de déchets dangereux DS148 pour les huiles usagées, le segment post-consommation (collecte, transport certifié, traitement et recyclage/valorisation) devient une composante définie de la chaîne de valeur des lubrifiants, renforçant le rôle des partenaires de logistique inverse conformes et des systèmes collectifs.
Paysage concurrentiel
Concentration du Marché
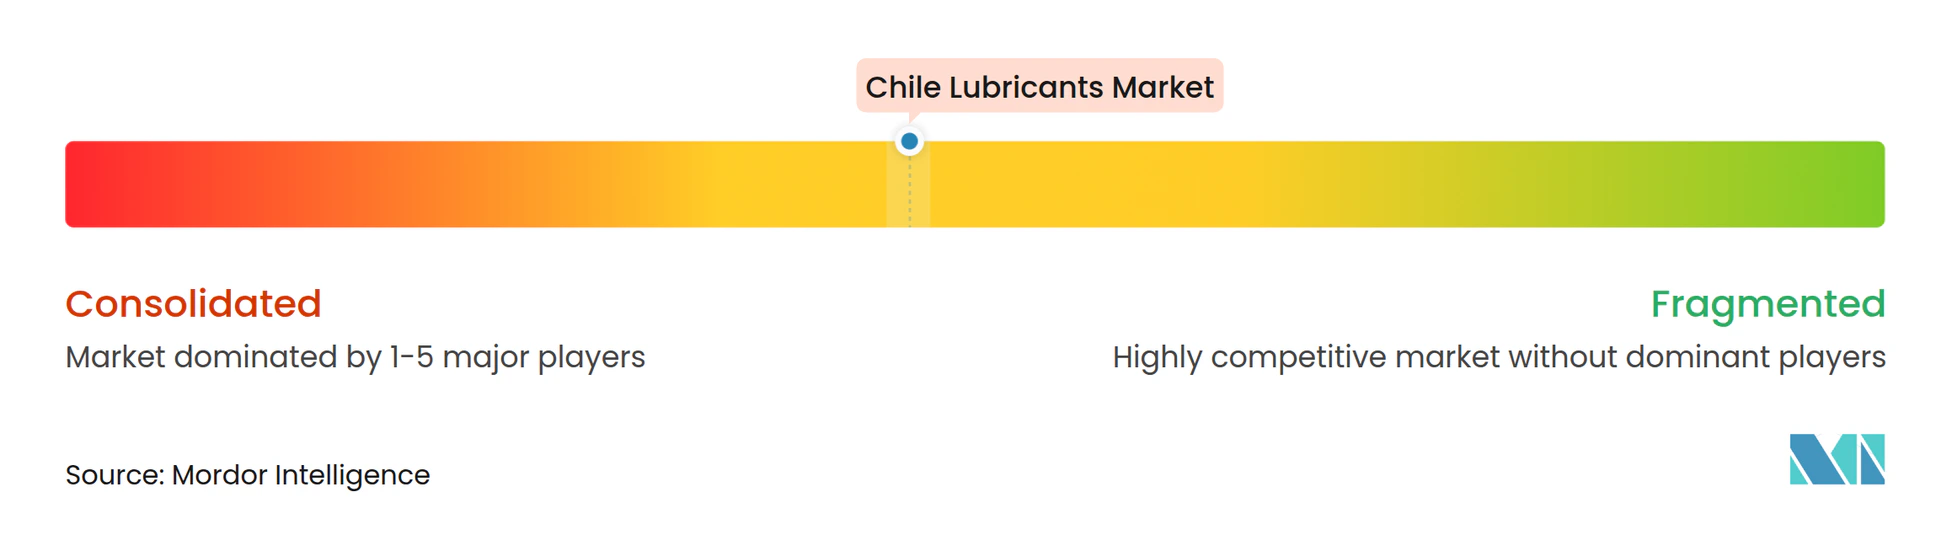
Le marché des lubrifiants au Chili est modérément consolidé. Des spécialistes de niche tels que Klüber Lubrication Chile gagnent des parts dans les graisses haute performance grâce à la différenciation technique, tandis que Mining Lube Engineering s'appuie sur des contrats de service sur site pour ancrer ses gammes de produits dans les districts miniers éloignés. Les opportunités d'espaces vierges se concentrent autour des bio-lubrifiants, des huiles pour turbines destinées aux projets d'énergies renouvelables et des plateformes numériques d'analyse d'huile qui font évoluer les engagements de la fourniture de produits vers la maintenance conditionnelle.
Leaders du secteur des lubrifiants au Chili
-
Shell Plc
-
Chevron Corporation
-
BP PLC
-
TotalEnergies
-
YPF SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lubrifiants au Chili Entreprises couvertes dans ce rapport
- BP PLC
- AMSOIL Inc
- Carl Bechem GmbH
- Chevron Corporation
- Empresas Copec
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd
- Liqui Moly GmbH
- Motul SA
- Petrobras
- Petronas Lubricants
- Phillips 66 Company
- Repsol
- Shell Plc
- TotalEnergies
- Valvoline Inc (Saudi Aramco)
- YPF SA
Opportunités de marché et perspectives d'avenir
L'électrification minière et l'intensification des cycles d'utilisation élargissent l'espace disponible pour les graisses spécialisées et les fluides hydrauliques répondant aux contraintes de chaleur, de couple et de sécurité des équipements lourds, y compris les formulations résistantes au feu et biodégradables pour usage souterrain. Cette évolution du mix produits est renforcée par les structures d'achat dans le secteur minier, où les modèles d'approvisionnement multi-fournisseurs et les attentes de service sur site favorisent les fournisseurs qui associent support technique, surveillance de l'état de l'huile et optimisation des lubrifiants plutôt que de se concentrer uniquement sur le prix unitaire.
La responsabilité élargie des producteurs prévue par la loi 20.920, associée aux obligations relatives aux huiles usagées, crée une voie d'investissement supplémentaire dans les infrastructures de collecte, de recyclage et de valorisation des lubrifiants usagés, notamment pour les petits ateliers confrontés à des charges de conformité plus élevées en vertu des règles de gestion des déchets dangereux. La distribution axée sur le service soutient également les opportunités dans les plateformes numériques d'analyse d'huile et les programmes de maintenance basée sur l'état, visant à réduire les temps d'arrêt des flottes minières et des actifs industriels. Dans le circuit automobile, les partenariats intégrant les lubrifiants dans les programmes d'après-vente des équipementiers ou des distributeurs, y compris des homologations standardisées dans les réseaux de concessionnaires, améliorent la traction des synthétiques premium à faible viscosité certifiés par les équipementiers, même si les intervalles de vidange s'allongent.
Développements industriels récents dans Marché des lubrifiants au Chili
- Mai 2026 : Landking et Enex-Shell ont signé un accord pour que Enex devienne le fournisseur officiel des lubrifiants Shell pour les véhicules Landking au Chili. Cet accord élargit la présence de Shell sur le marché de l'après-vente dans le pays et consolide l'accès à la flotte de véhicules de Landking. Il étend la distribution via le réseau Landking et accroît la pénétration des lubrifiants Shell dans les flottes automobiles et industrielles.
- Mai 2026 : Enex S.A. et Andes Maq (représentant de SANY) ont finalisé une alliance stratégique visant à intégrer les solutions de lubrification Shell dans le support après-vente des machines Andes Maq. Cela introduit la lubrification Shell dans les écosystèmes de service et de maintenance des machines lourdes. Le partenariat renforce le service après-vente et les opportunités de revenus dans les secteurs minier et de la construction.
- Mai 2026 : Shell Lubricants et Enex - Shell Lubricants et AndesMaq (Groupe Kaufmann) ont établi un partenariat stratégique pour fournir des lubrifiants aux secteurs de la construction, des mines et de la foresterie. Cette collaboration élargit la portée de Shell Lubricants dans les projets d'investissement et la maintenance industrielle. L'alliance renforce la couverture du marché dans les applications de construction, minières et forestières.
Marché des lubrifiants au Chili Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des lubrifiants au Chili couvre les lubrifiants finis vendus pour une utilisation dans les véhicules, les machines industrielles et autres équipements, mesurés en volume et comptabilisés au point de consommation intérieure à travers le Chili.
Exclusions du périmètre : Ce périmètre exclut les additifs vendus en tant que produits chimiques autonomes, les graisses lorsqu'elles font l'objet d'un suivi séparé, et les produits chimiques de process non lubrifiants qui ne réduisent pas principalement la friction ou l'usure.
Aperçu de la segmentation
- Par type de produit
- Huile moteur
- Huiles de transmission et d'engrenages
- Fluides hydrauliques
- Fluides de travail des métaux
- Graisses
- Autres types de produits (fluide de transfert de chaleur industriel, etc.)
- Par secteur d'utilisation finale
- Automobile
- Production d'énergie
- Équipements lourds
- Métallurgie et travail des métaux
- Autres secteurs d'utilisation finale (marine et ferroviaire, etc.)
- Par huile de base
- Minérale
- Semi-synthétique
- Synthétique intégral
- Biosourcée
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la base factuelle et s'assurer que le modèle est ancré dans les niveaux d'activité spécifiques au Chili. Nous commençons par des séries temporelles publiques qui signalent la demande en lubrifiants, telles que le parc national de véhicules et les nouvelles immatriculations, la production industrielle, ainsi que l'activité minière et de construction.
Les références courantes incluent des sources telles que l'Instituto Nacional de Estadisticas (INE) pour les indicateurs industriels, le Servicio Nacional de Aduanas pour les statistiques d'importation et d'exportation, la Comision Nacional de Energia (CNE) pour le contexte de consommation de carburant et d'énergie, et le Ministerio de Transportes y Telecomunicaciones pour les signaux du secteur des transports. Nous examinons également les notes techniques et les tendances en matière de données de sécurité provenant des organismes de normalisation et des articles d'ingénierie évalués par des pairs. Pour confirmer le positionnement des produits et les évolutions des canaux de distribution, nous recoupons ensuite les dépôts de documents des entreprises, les présentations aux investisseurs et la presse locale crédible.
En outre, un abonnement payant à des informations spécifiques au marché des lubrifiants est utilisé de manière sélective pour recouper les mouvements d'huiles de base et les hypothèses relatives au mix d'emballages. Ces sources documentaires ne sont pas exhaustives, et des documents supplémentaires ont été consultés pour la collecte de données, la validation et la clarification.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer la façon dont les volumes circulent à travers le Chili et comment les utilisateurs finaux passent d'une qualité de produit à une autre en fonction de l'évolution des conditions d'exploitation. Nous nous entretenons avec des parties prenantes tout au long de la chaîne de valeur, telles que les mélangeurs et les distributeurs, les ateliers de service, les opérateurs de flottes, les équipes de maintenance minière et industrielle, ainsi que les fonctions achats ou techniques qui influencent les intervalles de vidange et la sélection des lubrifiants. Le Chili étant la seule zone géographique dans le périmètre, l'accent est mis sur les répartitions des canaux locaux, les heures de fonctionnement et les schémas de substitution de produits. Les hypothèses sont revérifiées jusqu'à ce que le scénario de demande soit cohérent en interne.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de moindre envergure : 18 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une reconstruction de la demande descendante, dans laquelle les indicateurs d'activité du Chili sont convertis en volumes de consommation de lubrifiants, puis ajustés en fonction de l'intensité d'utilisation. Pour les usages automobiles, le parc de véhicules par type, le kilométrage annuel moyen, les capacités de carter typiques et les évolutions des intervalles de vidange sont traduits en litres annuels. Pour les usages industriels, les heures de fonctionnement des équipements miniers, les tendances de la production industrielle, les volumes des systèmes hydrauliques et les normes des cycles de maintenance contribuent à modéliser la consommation, notamment lorsque les lubrifiants sont consommés lors d'arrêts planifiés.
Le modèle est ensuite corroboré par des approximations ascendantes sélectives, telles que des vérifications de prix par conditionnement et en vrac, des marges de canal et des échanges sur les volumes traités par les distributeurs, qui permettent de tester la robustesse des totaux. Lorsque les répartitions directes ne sont pas observables, les lacunes sont comblées en utilisant des ratios de substitution issus d'environnements d'exploitation similaires, puis en les affinant par le biais d'entretiens, avant que les volumes définitifs ne soient arrêtés. Pour les prévisions, nous utilisons principalement une analyse de scénarios appuyée par un lissage de courtes séries temporelles sur les principaux facteurs. Cette approche reflète la façon dont la demande évolue avec les cycles macroéconomiques et le calendrier des investissements miniers, et la trajectoire finale est ensuite validée par des avis d'experts sur l'adoption des intervalles de vidange et la montée en gamme des produits.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par triangulation à partir de signaux indépendants, et le modèle n'est pas validé tant que les écarts majeurs ne sont pas expliqués. Nous effectuons des contrôles de vraisemblance tels que les plages de litres par véhicule, la cohérence de la part industrielle avec l'intensité minière, et les évolutions d'une année sur l'autre par rapport aux signaux d'importation et aux tendances des prix des lubrifiants.
Si une valeur aberrante apparaît, les données d'entrée font l'objet d'un nouvel audit, et les personnes interrogées concernées sont recontactées pour confirmer si le changement est réel ou s'il s'agit d'un artefact de données. Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs dans l'activité minière, les flux commerciaux ou les évolutions réglementaires ayant un impact sur les spécifications des lubrifiants. Avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché des lubrifiants au Chili par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché des lubrifiants au Chili peuvent sembler très éloignés les uns des autres, car les choix méthodologiques sous-jacents ne sont pas identiques, même lorsque les intitulés paraissent similaires. Les différences les plus importantes proviennent généralement du fait que l'estimation est exprimée en volume ou en valeur, des familles de lubrifiants prises en compte, et du fait que le périmètre couvre tous les usages finaux ou uniquement une seule application comme l'automobile.
En suivant les facteurs de demande en volume et les contrôles de conversion (parc de véhicules, intervalles de vidange, heures de fonctionnement des équipements miniers et signaux commerciaux), Mordor Intelligence maintient l'estimation ancrée dans la consommation de lubrifiants finis en litres, au lieu de la mélanger avec des vues partielles sur les revenus ou des catégories de fluides adjacentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 269,69 M de litres (2026) | |
| Éditeur spécialisé A | 363,12 millions USD (2024) | Cette estimation porte uniquement sur les lubrifiants automobiles et est exprimée en chiffre d'affaires ; elle peut donc paraître plus élevée même si elle exclut la demande industrielle et peut reposer sur des hypothèses différentes en matière de prix et de marges de canal. |
| Éditeur spécialisé B | 57,23 millions USD (2024) | Ce chiffre suit les fluides de travail des métaux, qui constituent un sous-ensemble industriel restreint et non un total complet des lubrifiants, sous-estimant ainsi le marché global lorsqu'il est comparé au niveau national. |
La comparaison montre que l'écart s'explique principalement par les limites du périmètre et les unités utilisées. Lorsque le marché est défini comme les lubrifiants finis consommés au Chili et vérifié par rapport à un ensemble reproductible de signaux de demande, le résultat reste cohérent d'une année sur l'autre et est plus facile à réconcilier par les équipes avec la planification opérationnelle.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et la croissance prévue du marché des lubrifiants au Chili ?
La taille du marché des lubrifiants au Chili est de 269,69 millions de litres en 2026 et devrait atteindre 315,69 millions de litres d'ici 2031, reflétant un CAGR de 3,20 %.
Quelle catégorie de produits domine la consommation ?
L'huile moteur reste dominante avec une part de 61,16 % en 2025, soutenue par un large parc de véhicules à combustion interne et une migration vers les synthétiques premium.
Comment l'adoption des véhicules électriques affectera-t-elle la demande en lubrifiants ?
Les bus électriques et les VEB particuliers réduisent les volumes d'huile moteur, notamment à Santiago, mais créent des opportunités pour les graisses spéciales et les fluides de gestion thermique pour les transmissions électriques.
Quelles régions représentent la consommation de lubrifiants la plus élevée ?
Les régions d'Antofagasta, d'Atacama et de Coquimbo dominent les volumes industriels en raison de l'exploitation minière du cuivre, tandis que Santiago et Valparaíso dominent la demande automobile.