
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 261.33 Millionen Liter |
| Marktvolumen (2026) | 269.69 Millionen Liter |
| Marktvolumen (2031) | 315.69 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 3.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Ägypten
- Asien
- Bangladesch
- Brasilien
- Bulgarien
- China
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Irak
- Italien
- Japan
- Jordanien
- Kanada
- Katar
- Kenia
- Kolumbien
- Malaysia
- Marokko
- Mexiko
- Naher Osten
- Nigeria
- Nordamerika
- Norwegen
- Pakistan
- Philippinen
- Polen
- Russland
- Saudi-Arabien
- Singapur
- Sri Lanka
- Südafrika
- Südamerika
- Südkorea
- Südostasien
- Thailand
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des chilenischen Schmierstoffmarkts von Mordor Intelligence
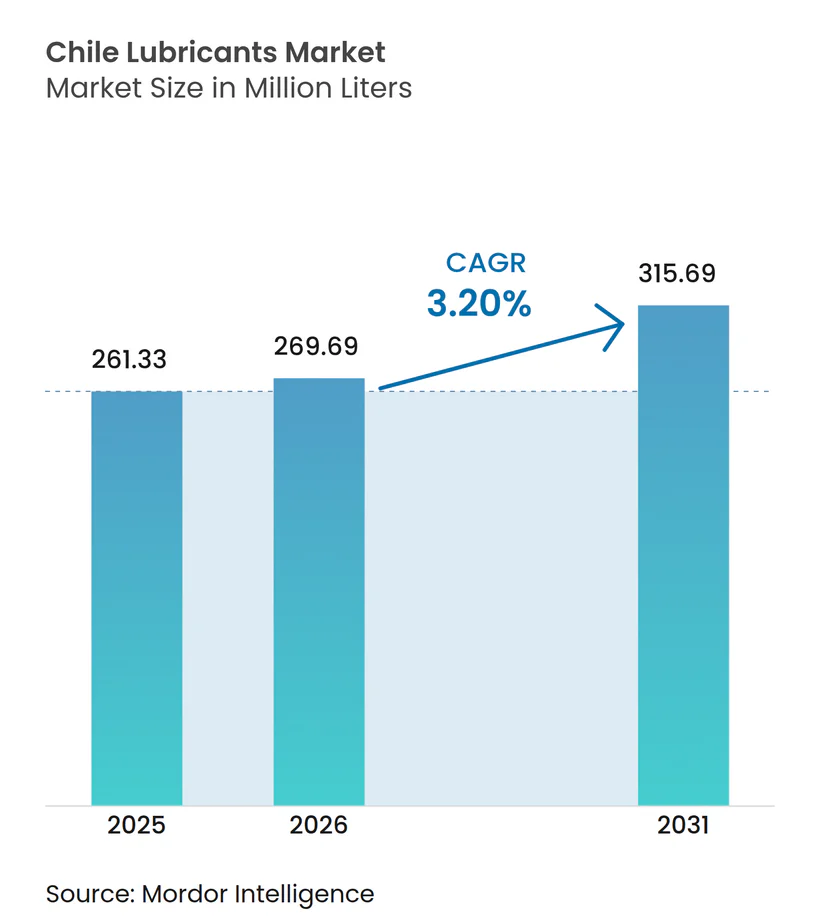
Die Größe des chilenischen Schmierstoffmarkts wurde im Jahr 2025 auf 261,33 Millionen Liter geschätzt und soll von 269,69 Millionen Litern im Jahr 2026 auf 315,69 Millionen Liter bis 2031 wachsen, bei einer CAGR von 3,20 % während des Prognosezeitraums (2026–2031). Dieses gedämpfte Gesamtwachstum verbirgt einen tiefgreifenden Wandel. Die Elektrifizierung im Kupferbergbau und im öffentlichen Nahverkehr, strengere Schwefelgrenzwerte für Kraftstoffe sowie die Regeln zur erweiterten Herstellerverantwortung (EPR) gemäß Gesetz 20.920 verändern die Formulierungen und treiben die Nachfrage in Richtung Premium-Synthetika und biobasierter Mischungen, auch wenn längere Ölwechselintervalle den Volumenumsatz bremsen. Da importierte Basisöle nahezu die gesamte Versorgung ausmachen, können Schwankungen beim Peso und Veränderungen der Frachtkosten die Einstandspreismargen erheblich beeinflussen und die Lagerhaltungsentscheidungen beeinflussen. Motoröl bleibt das dominierende Segment. Diese Vorherrschaft wird jedoch durch den rasanten Aufstieg von Nischensegmenten gemäßigt, darunter Spezialschmierfette für Antriebsstränge batterieelektrischer Schwerlastkipper und biologisch abbaubare Hydraulikflüssigkeiten für den Untertagebau. Das Wettbewerbsumfeld ist intensiv: Empresas Copec, das Produkte der Marke Mobil und seine Mischanlage in Quintero nutzt, hält einen beachtlichen Marktanteil. Gleichzeitig baut Enex seinen Marktanteil mit Tankstellen und Shell Oil Change-Centern aus und stärkt damit seine nationale Präsenz.
Wichtigste Erkenntnisse des Berichts
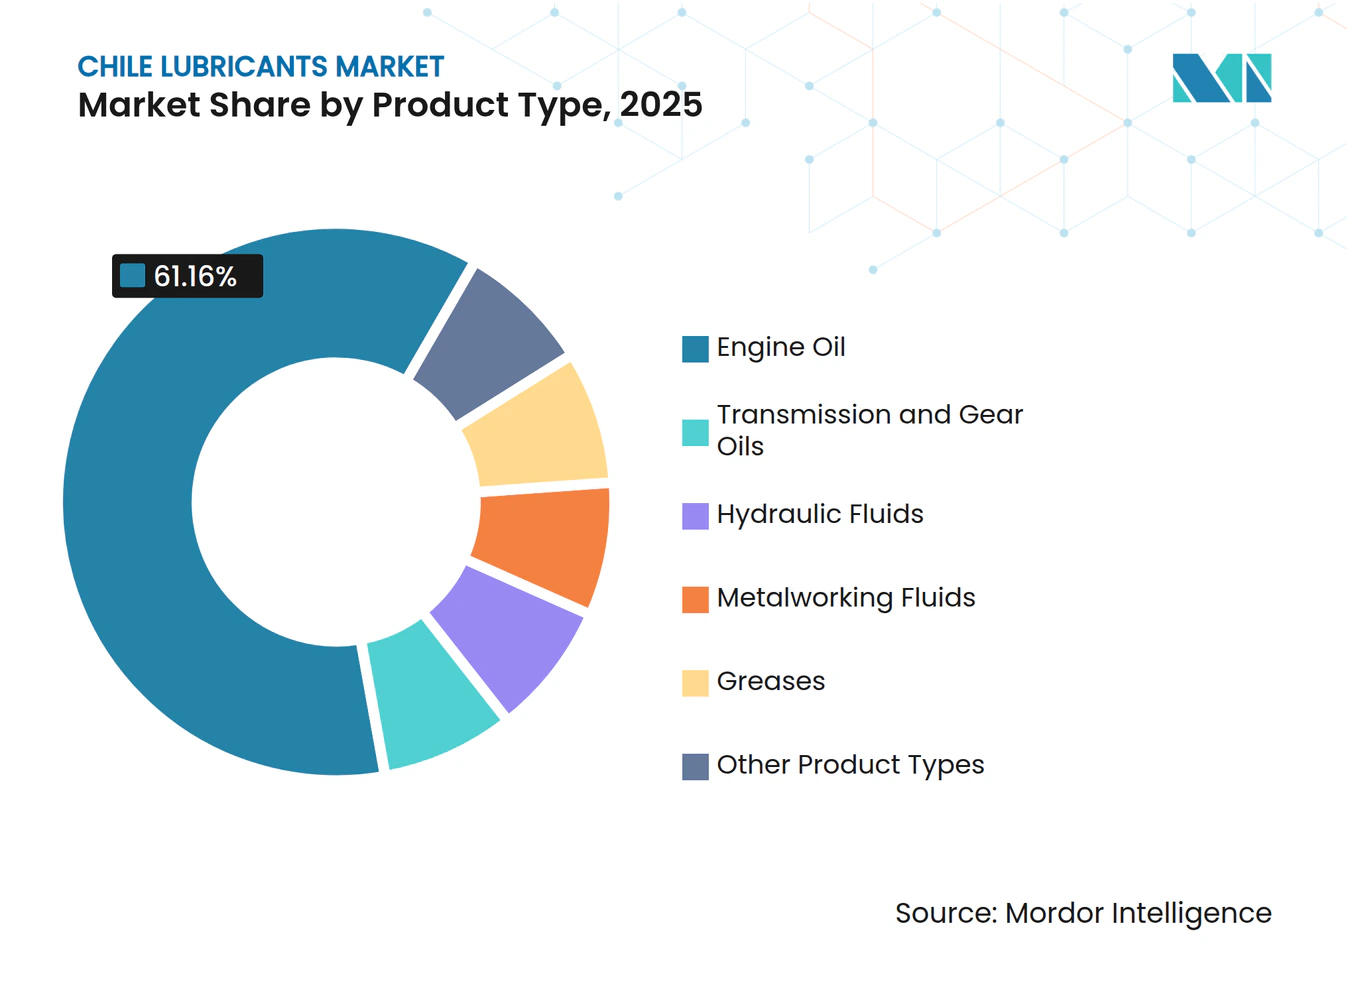
- Nach Produkttyp entfiel im Jahr 2025 ein Anteil von 61,16 % des chilenischen Schmierstoffmarkts auf Motoröl, das bis 2031 voraussichtlich mit einer CAGR von 4,80 % wachsen wird.
- Nach Endverbraucher hielt der Automobilsektor im Jahr 2025 einen Anteil von 82,08 % am chilenischen Schmierstoffmarkt, während die Stromerzeugung bis 2031 voraussichtlich die höchste CAGR von 5,10 % verzeichnen wird.
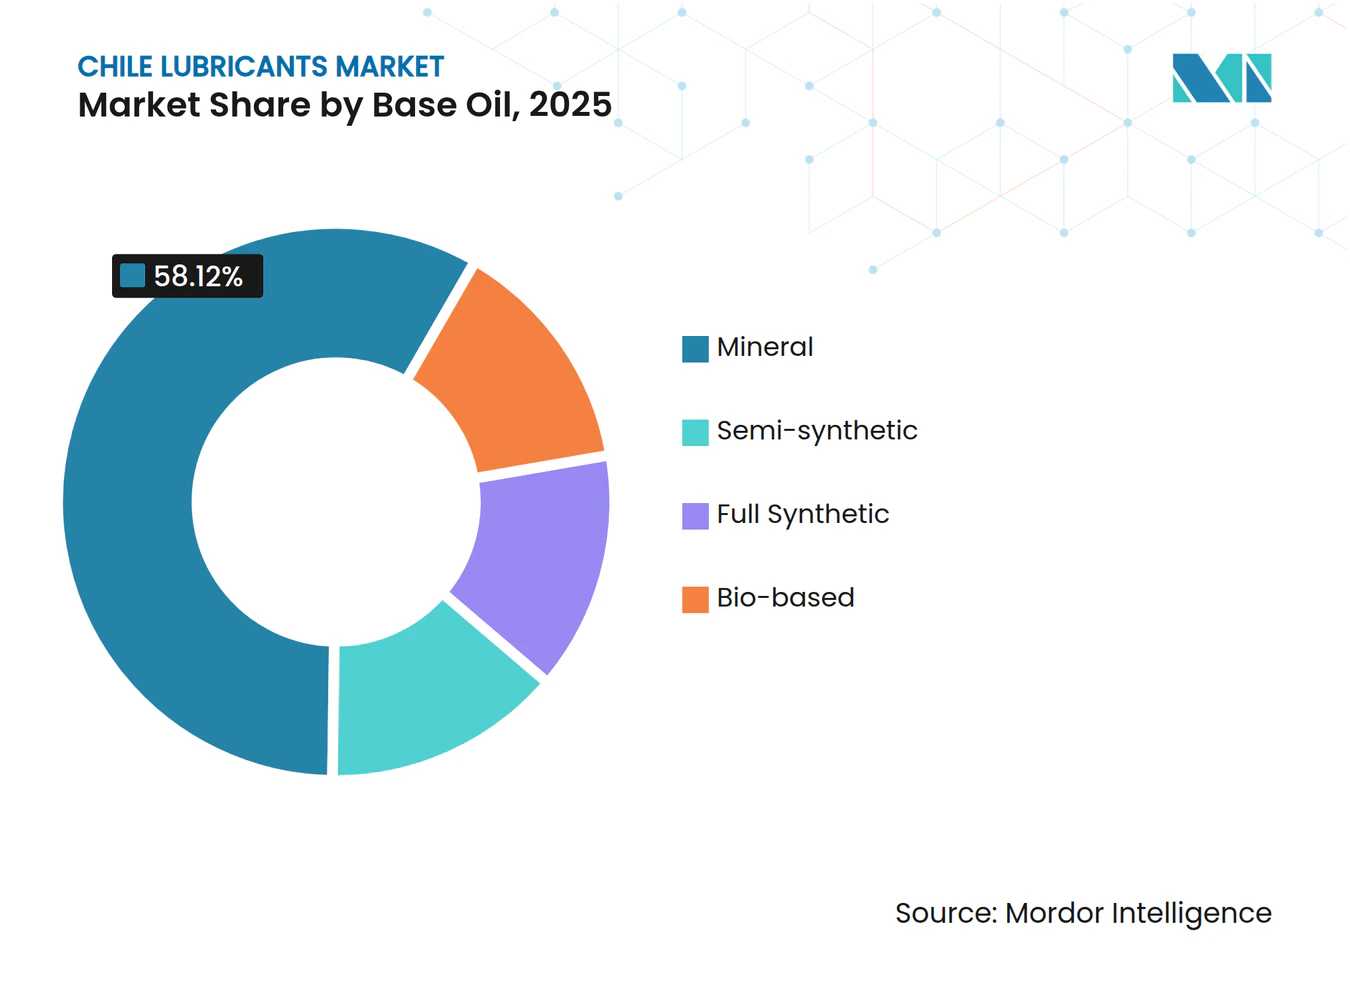
- Nach Basisöl entfielen im Jahr 2025 58,12 % der Größe des chilenischen Schmierstoffmarkts auf Mineralsorten, während für biobasierte Formulierungen bis 2031 eine CAGR von 6,41 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach Schmierstoffen für Bergbaugeräte | +1.2% | Antofagasta, Atacama, Coquimbo | Langfristig (≥ 4 Jahre) |
| Wachsende Volumina im Automobil-Aftermarket | +0.8% | Santiago, Valparaíso, Concepción | Mittelfristig (2–4 Jahre) |
| Ausbau der Kupferverarbeitungskapazitäten | +0.6% | Antofagasta, O'Higgins | Langfristig (≥ 4 Jahre) |
| OEM-zugelassene niedrigviskose Synthetika | +0.5% | Bergbaukorridore in der Atacamawüste | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Kraftstoffeffizienz in der Seeschifffahrt | +0.3% | Valparaíso, San Antonio, Antofagasta, Iquique | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Schmierstoffen für Bergbaugeräte
Die Investitionspipeline von Cochilco bis 2028 hält die Nachfrage nach Hydraulikflüssigkeiten, Schmierfetten und Motorölen für Schwerlastkipper, Bagger und Brecher robust[1]. Feldversuche von TotalEnergies berichten von Dieseleinsparungen, wenn optimierte Schmierstoffe Reibung und Wärme in großen Bergbauflotten reduzieren, was die Gesamtbetriebskostenziele direkt unterstützt. Die im November 2025 abgeschlossenen Fünfjahresverträge von Codelco mit mehreren Lieferanten bestätigen eine Präferenz für Versorgungssicherheit und Leistungsdifferenzierung, wobei die Volumina auf Copec, Enex, Klüber Lubrication Chile, Mining Lube Engineering und Esmax verteilt werden. Wasserknappheit erhöht die Priorität der Betriebszeit; ein erheblicher Teil des Wassers in Antofagasta stammt mittlerweile aus der Meerwasserentsalzung, was die Staubbelastung erhöht und den Bedarf an Schmierstoffen mit hoher Filmfestigkeit steigert. Die IEA prognostiziert, dass die globale Kupferförderung über drei Jahrzehnte erheblich steigen muss, um den Metallbedarf der Energiewende zu decken, und sichert damit Chiles Position als schmierstoffintensiver Lieferant.
Wachsende Volumina im Automobil-Aftermarket
Chiles wachsender Fahrzeugbestand befeuert einen robusten Aftermarket für Motoröle, Kühlmittel und Getriebeflüssigkeiten. Enex mit seinen Shell Oil Change-Centern und Tankstellen bietet Komfort und bedient sowohl Heimwerker-Autofahrer als auch gewerbliche Flotten. Im Dezember 2025 standardisierte der Händler Andes Motor die Produktzulassungen und integrierte Shell Helix- und Shell Rimula-Schmierstoffe in sein Netzwerk, das Marken von Maxus bis Iveco abdeckt. Der Markt erlebt einen raschen Wechsel zu ultraniederviskösen Sorten, wobei SAE 0W-20-, 0W-16- und 0W-12-Öle mit Low-SAPS-Chemie moderne Abgasnachbehandlungssysteme schützen. Die Einführung von GF-7 durch Chevron im März 2025 unterstreicht den Schwenk der Branche hin zu OEM-zertifizierten Synthetika.
Ausbau der Kupferverarbeitungskapazitäten
Im Jahr 2024 konzentrierte sich Chile stark auf die Exploration, mit einem Hauptaugenmerk auf Kupfer. Dieser Schritt deutet auf einen Anstieg der Nachfrage nach Metallbearbeitungsflüssigkeiten und Hydraulikölen hin, bedingt durch die Einführung neuer Konzentratoren. Gleichzeitig setzen batterie-elektrische und wasserstoff-hybride Schwerlastkipper auf Hochleistungsschmierfette für ihre Radlager und Zahnradsätze, die für höhere Drehmomentzyklen ausgelegt sind. Diese Nachfrage nach Schmierfetten hilft, einen Rückgang des Motorölverbrauchs auszugleichen. Als Zeichen des Wandels in der Branche führte TotalEnergies HYDRANSAFE HFC-E ein, eine feuerbeständige und biologisch abbaubare Hydraulikflüssigkeit, die das Engagement für Sicherheit im Untertagebau und ökotoxikologische Standards unterstreicht.
OEM-zugelassene niedrigviskose Synthetika für Chiles kalte Wüstennächte
In der Atacamawüste, wo die Tag-Nacht-Temperaturschwankungen extrem sind, müssen Schmierstoffe Pourpoints unter –40 °C und hohe Viskositätsindizes aufweisen. Das DT12-Lateinamerika-Bulletin von Detroit Diesel empfiehlt MB 235.16 75W-85-Flüssigkeiten und erlaubt verlängerte Ölwechselintervalle. Dies komprimiert nicht nur den Schmierstoffumsatz, sondern erhöht auch den Wert pro Liter. Die API führte 2025 ihre SQ-Spezifikation ein, die auf Hybridfahrzeuge abzielt. Dieser neue Standard verschärft die Flüchtigkeits- und Oxidationsschwellenwerte und lenkt Formulierer in Richtung Gruppe-III+- und PAO-Basisöle. ExxonMobils Mobil Delvac 1 Transmission Fluid V30 mit Zertifizierungen nach Volvo 97307/97318 weist einen niedrigen Pourpoint und einen hohen Viskositätsindex auf und verdeutlicht den Wandel der Branche hin zu Premium-Synthetika.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Elektrofahrzeugdurchdringung in Santiagos Taxiflotte | –0.6% | Metropolregion Santiago | Mittelfristig (2–4 Jahre) |
| Strengere Normen für die Entsorgung von Altöl (DS148-Revision) | –0.3% | Städtische Zentren landesweit | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Importkosten für Basisöle | –0.2% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Elektrofahrzeugdurchdringung in Santiagos Taxiflotte
Im Jahr 2024 wurde Santiagos rein elektrische Busflotte erheblich ausgebaut und machte einen beachtlichen Anteil der Gesamtbusse der Stadt aus. Prognosen deuten auf weiteres Wachstum bis Ende 2025 hin, was einen Rückgang der Nachfrage nach Motoröl für Schwerlastfahrzeuge signalisiert. Auch die Verkäufe von batterieelektrischen Personenkraftwagen (BEV) haben die Marktdurchdringung gesteigert. Mit bestehenden politischen Fahrplänen gibt es starke Hinweise darauf, dass die nationale BEV-Akzeptanz im nächsten Jahrzehnt eine bedeutende Schwelle überschreiten könnte. Dieser Wandel droht, die Motorölvolumina zu verringern, ein Grundpfeiler der Automobilindustrie. Als Reaktion darauf diversifizieren Lieferanten zunehmend und konzentrieren sich auf Hochleistungsschmierfette für elektrische Antriebsstränge sowie auf Nicht-Automobil-Sektoren wie Stromerzeugung und Bergbau.
Strengere Normen für die Entsorgung von Altöl (DS148-Revision)
Gesetz 20.920 listet gebrauchtes Schmieröl als vorrangigen Abfall gemäß den EPR-Regeln auf und weist Sammel- und Recyclingpflichten Herstellern und Importeuren zu[2]. Dekret DS148 klassifiziert Altöl als gefährlichen Abfall und schreibt zertifizierte Lagerung, Transport und Behandlung vor – was die Compliance-Kosten insbesondere für kleine Werkstätten erhöht. Enex trat den kollektiven Systemen ReSimple und ProREP bei und wurde die erste Schmierstoffmarke mit einer HuellaChile-Produktfußabdruck-Verifizierung, was einen Schritt in Richtung Lebenszyklusransparenz signalisiert, der Marktteilnehmern mit logistischer Skalierung zugutekommen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Motoröle sichern das Volumen, Schmierfette gewinnen im BergbauMotoröl hielt im Jahr 2025 einen Anteil von 61,16 % am chilenischen Schmierstoffmarkt und soll bis 2031 mit einer CAGR von 4,80 % wachsen, gestützt durch einen großen Bestand an Fahrzeugen mit Verbrennungsmotor. Selbst bei verlängerten Ölwechselintervallen treibt der Wechsel zu synthetischen Sorten nach API SP und SQ das Umsatzwachstum voran und übertrifft die Volumenzuwächse. Während Getriebe- und Zahnradöle ein kleineres, aber wichtiges Segment darstellen, empfehlen Detroits DT12-Getriebe nun MB 235.16 75W-85-Öle. Diese Öle mit erheblich verlängerten Ölwechselintervallen steigern ihren spezifikationsbasierten Wert, auch wenn der Gesamtumsatz rückläufig ist.
Hydraulikflüssigkeiten spielen eine entscheidende Rolle im Bergbau. Biologisch abbaubare, feuerbeständige HFC-E-Produkte erfüllen nun die erhöhten Sicherheitsstandards, die für den Untertagebetrieb vorgeschrieben sind. Bergbauinvestitionen treiben Konzentratorerweiterungen voran, die wiederum Schmierstoffe für Schneiden, Schleifen und Umformen benötigen. Spezialschmierfette verzeichnen in diesem Umfeld das schnellste Wachstum, angetrieben durch elektrifizierte Schwerlastkipper-Antriebsstränge, die höhere Drehmomentlasten erfordern und im Dauerbetrieb arbeiten. Die Lithiumkomplex-Chemie steht dabei an vorderster Front, unterstützt durch die heimische Lithiumförderung, die eine stetige Versorgung mit Rohstoffen sicherstellt.



Nach Endverbraucherbranche:
Automobil dominiert, Stromerzeugung beschleunigt sichDer Automobilsektor hielt im Jahr 2025 82,08 % des chilenischen Schmierstoffmarktanteils, sieht sich jedoch einem strukturellen Rückgang gegenüber, da die Elektrofahrzeugdurchdringung steigt, insbesondere in städtischen Flotten. Während die Motorölvolumina abnehmen, dämpfen ultraniedervisköse Synthetika und Servicepakete den Umsatzrückgang. Die Stromerzeugung, obwohl kleiner, verzeichnet bis 2031 die höchste CAGR von 5,10 %, da Wind-, Solar- und Batteriespeicherprojekte Turbinenöle, Transformatoröle und Hydraulikflüssigkeiten für Pitchsysteme benötigen. Codelcos Mehrlieferantenverträge unterstreichen die stetige Dieselmotornachfrage für Minenflotten, während neue LNG-betriebene Seeschifffahrtsanlagen Doppelkraftstoff-Schiffsmotorenöle nachfragen.
Nach Basisöl:
Mineralöl führt, Biobasierte Produkte steigen dank regulatorischer RückenwindMineralsorten hielten im Jahr 2025 dank ihres Kostenvorteils einen Anteil von 58,12 %, doch biobasierte Formulierungen weisen mit einer CAGR von 6,41 % bis 2031 die höchste Wachstumsdynamik auf, unterstützt durch EPR-Anreize und Anforderungen an Umweltkennzeichnungen. Halbsynthetische Mischungen überbrücken Kosten-Leistungs-Lücken, während vollsynthetische Produkte der Gruppe III und PAO Marktanteile gewinnen, da die OEM-Ablaufspezifikationen strenger werden. Shells Panolin-Sortiment und TotalEnergies' HYDRANSAFE-Angebote veranschaulichen, wie Lieferanten biologisch abbaubare Eigenschaften nutzen, um Aufträge in umweltsensiblen Betrieben zu gewinnen.

Geografische Analyse
Die kupferreichen Regionen Antofagasta, Atacama und Coquimbo machten im Jahr 2024 einen erheblichen Anteil der nationalen Kupferproduktion Chiles aus. In Antofagasta, wo ein erheblicher Prozentsatz der Wasserentnahmen mittlerweile von der Meerwasserentsalzung abhängt, verschärft Wasserknappheit die Herausforderungen durch Staub und Hitze. Infolgedessen greifen Bergleute zunehmend auf hochfilmfeste Synthetika und biologisch abbaubare Hydraulikflüssigkeiten zurück, die auf die rauen Wüstenbedingungen der Region zugeschnitten sind.
Personenkraftwagen und leichte Nutzfahrzeuge dominieren die Zentraltalregionen Santiago, Valparaíso und O'Higgins. Da Santiago jedoch seinen öffentlichen Nahverkehr und seine Fahrdienstvermittlungsflotten rasch elektrifiziert, ist der traditionelle Motorölverbrauch zum Rückgang verurteilt. Dieser Wandel verschärft den Wettbewerb um Premium-Synthetika und Dienstleistungen in Schnellservicezentren.
Die Nachfrage nach Marineschmierstoffen konzentriert sich auf Küstenknotenpunkte wie Valparaíso, San Antonio, Antofagasta und Iquique. Diese Knotenpunkte bedienen insbesondere Fischerei- und Küstenfrachter, die nun LNG- oder Biokraftstoffmischungen einsetzen, um die Kohlenstoffintensitätsvorschriften der IMO zu erfüllen. Unterdessen mag die südlichen Makrozonen, die sich von Biobío bis Magallanes erstrecken, eine geringere Schmierstoffnachfrage aufweisen, doch diese wächst. Dieser Anstieg wird durch den Bedarf von Forstmaschinen, Aquakulturanlagen und Onshore-Windturbinen angetrieben, die alle Spezialschmierfette und Turbinenöle benötigen.
Wertschöpfungskettenanalyse
Die Schmierstoffversorgung in Chile stützt sich auf importierte Grundöle und Additive, wobei die inländische Wertschöpfung sich auf Mischung, Verpackung und Vertrieb konzentriert. ENAP bleibt der zentrale nationale Raffinationsbestandteil in der Kohlenwasserstoffkette, während private Kraftstoff- und Schmierstoffvermarkter wie Empresas Copec (Mobil-Markenschmierstoffe, Quintero-Mischwerk), Enex (Shell-Schmierstoffe über sein Netzwerk) und Esmax (über 300 Tankstellen und ein Schmierstoffwerk) die Importströme mit fertigen Schmierstoffen verbinden, die in Kfz-Schnellservicekanäle und an Industriekunden verkauft werden.
Nachgelagert teilt sich der Weg zu den Endverbrauchern zwischen (i) Markeneinzelhandel und Lubricentros, die Personen- und Nutzfahrzeuge bedienen, und (ii) Industrievertriebshändlern und Vor-Ort-Servicespezialisten, die Bergbau- und Schwerausrüstung im Norden beliefern. Neben den großen Anbietern erweitern Importeure und Spezialisten wie Lubricantes Crescent, SKC Insumos (Grupo Sigdo Koppers) und LubChile (Importeur von Mannol und Fanfaro) die Produktverfügbarkeit und den technischen Support für Flotten und Werkstätten. Im Rahmen des Gesetzes 20.920 (EPR) und der DS148-Kontrollen für Gefahrstoffabfälle bei Altöl wird der Nachverbrauchsabschnitt (Sammlung, zertifizierter Transport, Behandlung und Recycling/Verwertung) zu einem definierten Bestandteil der Schmierstoff-Wertschöpfungskette, wodurch die Rolle konformer Rücklogistikpartner und Sammelsysteme zunimmt.
Wettbewerbslandschaft
Marktkonzentration
Der chilenische Schmierstoffmarkt ist mäßig konsolidiert. Nischenspezialisten wie Klüber Lubrication Chile gewinnen durch technische Differenzierung Marktanteile bei Hochleistungsschmierfetten, während Mining Lube Engineering standortbasierte Serviceverträge nutzt, um Produktlinien in abgelegenen Bergbauregionen zu verankern. Chancen in unerschlossenen Bereichen konzentrieren sich auf Bioschmieröle, Turbinenöle für erneuerbare Energieprojekte und digitale Ölanalyseplattformen, die das Engagement von der Produktlieferung hin zur zustandsbasierten Wartung verlagern.
Marktführer im chilenischen Schmierstoffmarkt
-
Shell Plc
-
Chevron Corporation
-
BP PLC
-
TotalEnergies
-
YPF SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chile Schmierstoffmarkt Unternehmen in diesem Bericht
- BP PLC
- AMSOIL Inc
- Carl Bechem GmbH
- Chevron Corporation
- Empresas Copec
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd
- Liqui Moly GmbH
- Motul SA
- Petrobras
- Petronas Lubricants
- Phillips 66 Company
- Repsol
- Shell Plc
- TotalEnergies
- Valvoline Inc (Saudi Aramco)
- YPF SA
Marktchancen und Zukunftsaussichten
Die Elektrifizierung des Bergbaus und höhere Belastungszyklen erweitern den Freiraum für Spezialfette und Hydraulikflüssigkeiten, die Wärme-, Drehmoment- und Sicherheitsanforderungen bei Großgeräten adressieren, einschließlich feuerbeständiger und biologisch abbaubarer Formulierungen für den Untertageeinsatz. Diese Verschiebung im Produktmix wird durch Beschaffungsstrukturen im Bergbau verstärkt, wo Multi-Vendor-Liefermodelle und die Erwartung von Vor-Ort-Service Anbieter begünstigen, die technischen Support, Ölzustandsüberwachung und Schmierstoffoptimierung bündeln, anstatt nur über den Stückpreis zu konkurrieren.
Die erweiterte Herstellerverantwortung gemäß Gesetz 20.920 schafft zusammen mit damit verbundenen Altöl-Pflichten eine zusätzliche Investitionsschiene bei der Sammlung, dem Recycling und der Verwertung von Altschmierstoffen sowie der entsprechenden Infrastruktur, insbesondere für kleine Werkstätten mit höheren Compliance-Lasten gemäß den Vorschriften zum Umgang mit Gefahrstoffabfällen. Servicegeführter Vertrieb unterstützt zudem Chancen bei digitalen Ölanalyseplattformen und zustandsbasierten Wartungsprogrammen, die auf die Reduzierung von Ausfallzeiten bei Bergbauflotten und Industrieanlagen abzielen. Im Automobilkanal verbessern Partnerschaften, die Schmierstoffe in OEM- oder Händler-Nachverkaufsprogramme integrieren, einschließlich standardisierter Freigaben über Händlernetzwerke hinweg, den Absatz von Premium-, OEM-zertifizierten niedrigviskosen Synthetiköle, selbst wenn sich die Wechselintervalle verlängern.
Neueste Industrielle Entwicklungen in Chile Schmierstoffmarkt
- Mai 2026: Landking und Enex-Shell unterzeichneten eine Vereinbarung, wonach Enex offizieller Lieferant von Shell-Schmierstoffen für Landking-Fahrzeuge in Chile wird. Die Vereinbarung erweitert die Aftermarket-Präsenz von Shell im Land und festigt den Zugang zur Fahrzeugflotte von Landking. Sie erweitert den Vertrieb über das Landking-Netzwerk und erhöht die Durchdringung von Shell-Schmierstoffen bei Automobil- und Industrieflotten.
- Mai 2026: Enex S.A. und Andes Maq (Vertretung von SANY) schlossen eine strategische Allianz zur Integration von Shell-Schmierungslösungen in den Nachverkaufssupport der Andes-Maq-Maschinen ab. Damit hält Shell-Schmierung Einzug in Wartungsökosysteme für Schwermaschinen. Die Partnerschaft stärkt den Kundendienst und die Umsatzchancen in den Bergbau- und Bausektoren.
- Mai 2026: Shell Lubricants und Enex - Shell Lubricants und AndesMaq (Kaufmann Group) haben eine strategische Partnerschaft zur Belieferung der Bau-, Bergbau- und Forstwirtschaftssektoren mit Schmierstoffen geschlossen. Die Zusammenarbeit erweitert die Reichweite von Shell Lubricants bei Großprojekten und industrieller Instandhaltung. Die Allianz verbessert die Marktabdeckung in den Anwendungsbereichen Bau, Bergbau und Forstwirtschaft.
Chile Schmierstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der chilenische Schmierstoffmarkt fertige Schmierstoffe, die für den Einsatz in Fahrzeugen, Industriemaschinen und anderen Geräten verkauft werden, gemessen in Volumen und erfasst am Punkt des inländischen Verbrauchs in Chile.
Ausschlüsse aus dem Umfang: Dieser Umfang schließt Additive aus, die als eigenständige Chemikalien verkauft werden, Schmierfette, sofern diese separat erfasst werden, sowie Nichtschmierstoff-Prozesschemikalien, die nicht in erster Linie Reibung oder Verschleiß reduzieren.
Segmentierungsübersicht
- Nach Produkttyp
- Motoröl
- Getriebe- und Zahnradöle
- Hydraulikflüssigkeiten
- Metallbearbeitungsflüssigkeiten
- Schmierfette
- Andere Produkttypen (industrielle Wärmeträgerflüssigkeit usw.)
- Nach Endverbraucherbranche
- Automobil
- Stromerzeugung
- Schwerlastgeräte
- Metallurgie und Metallbearbeitung
- Andere Endverbraucherbranchen (Marine und Schiene usw.)
- Nach Basisöl
- Mineralisch
- Halbsynthetisch
- Vollsynthetisch
- Biobasiert
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dazu, die sachliche Grundlage zu schaffen und sicherzustellen, dass das Modell an chilenische Aktivitätsniveaus geknüpft ist. Wir beginnen mit öffentlichen Zeitreihen, die die Schmierstoffnachfrage signalisieren, wie etwa den nationalen Fahrzeugbestand und Neuzulassungen, die Industrieproduktion sowie die Bergbau- und Bauaktivität.
Zu den gängigen Quellen zählen das Instituto Nacional de Estadísticas (INE) für Industrieindikatoren, der Servicio Nacional de Aduanas für Import- und Exportstatistiken, die Comisión Nacional de Energía (CNE) für den Kontext des Kraftstoff- und Energieverbrauchs sowie das Ministerio de Transportes y Telecomunicaciones für Signale aus dem Transportsektor. Wir prüfen außerdem technische Hinweise und Sicherheitsdatentrends von Normungsgremien sowie begutachtete ingenieurtechnische Fachpublikationen. Um die Produktpositionierung und Kanalverschiebungen zu bestätigen, gleichen wir anschließend Unternehmensberichte, Investorenpräsentationen und glaubwürdige lokale Pressequellen ab.
Darüber hinaus wird ein kostenpflichtiges Abonnement für schmierstoffspezifische Marktinformationen selektiv genutzt, um Annahmen zu Grundölbewegungen und Verpackungsmix gegenzuprüfen. Diese Sekundärquellen sind nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden weitere Dokumente herangezogen.
Primärinterviews und Umfragen
Die Primärforschung dient dazu zu bestätigen, wie Volumina durch Chile fließen und wie Endnutzer bei sich ändernden Betriebsbedingungen zwischen Produktgüten wechseln. Wir sprechen mit Akteuren entlang der gesamten Wertschöpfungskette, wie etwa Mischern und Distributoren, Servicewerkstätten, Flottenoperatoren, Wartungsteams im Bergbau und in der Industrie sowie Beschaffungs- oder Fachkräften, die Ablassintervalle und die Schmierstoffauswahl beeinflussen. Da Chile die einzige geografische Region im Umfang ist, liegt der Fokus auf lokalen Kanalaufteilungen, Betriebsstunden und Produktsubstitutionsmustern. Die Annahmen werden so lange überprüft, bis die Nachfragedarstellung intern konsistent ist.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 26 % | Vorstandsebene (CXOs): 16 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels einer Top-down-Nachfragerekonstruktion, bei der chilenische Aktivitätsindikatoren in Schmierstoffverbrauchspools umgewandelt und anschließend nach Nutzungsintensität angepasst werden. Für den Automobilbereich werden Fahrzeugbestand nach Typ, durchschnittliche Jahresfahrleistung, typische Ölwannengrößen und Veränderungen bei den Ablassintervallen in jährliche Liter umgerechnet. Für den Industriebereich helfen Betriebsstunden von Bergbaugeräten, Trends der Industrieproduktion, Volumina hydraulischer Systeme und Normen für Wartungszyklen bei der Abschätzung des Verbrauchs, insbesondere dort, wo Schmierstoffe im Rahmen geplanter Stillstände verbraucht werden.
Das Modell wird anschließend durch selektive Bottom-up-Näherungen plausibilisiert, wie etwa stichprobenartige Preis- und Mengenprüfungen für Einzel- und Großgebinde, Kanalaufschläge und Gespräche über Distributordurchsatz, die zur Belastungsprüfung der Gesamtwerte dienen. Wenn direkte Aufteilungen nicht beobachtbar sind, werden Lücken durch Proxy-Verhältnisse aus vergleichbaren Betriebsumgebungen geschlossen und anschließend durch Interviews eingegrenzt, bevor die endgültigen Volumina festgelegt werden. Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch kurzfristige Zeitreihenglättung bei wichtigen Treibern. Dieser Ansatz spiegelt wider, wie sich die Nachfrage mit Makrozyklen und dem Timing von Bergbauinvestitionen bewegt, und die endgültige Entwicklung wird mit Expertenmeinungen zu Ablassintervallentwicklungen und Produktaufwertungen validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale überprüft, und das Modell wird erst freigegeben, wenn wesentliche Abweichungen erklärt sind. Wir führen Plausibilitätsprüfungen durch, wie etwa Liter-pro-Fahrzeug-Spannen, Konsistenz des Industrieanteils mit der Bergbauintensität sowie Jahres-zu-Jahres-Bewegungen im Vergleich zu Importsignalen und Schmierstoffpreistrends.
Tritt ein Ausreißer auf, wird die Eingabe erneut geprüft und relevante Interviewpartner werden erneut kontaktiert, um zu bestätigen, ob die Änderung real oder ein Datenartefakt ist. Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Veränderungen in der Bergbauaktivität, Handelsströmen oder regulatorischen Änderungen, die sich auf Schmierstoffspezifikationen auswirken. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des chilenischen Schmierstoffmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für chilenische Schmierstoffe können weit auseinanderliegen, da die zugrunde liegenden Studienentscheidungen nicht identisch sind, selbst wenn die Titel ähnlich erscheinen. Die größten Unterschiede ergeben sich in der Regel daraus, ob die Schätzung in Volumen oder Wert angegeben ist, welche Schmierstofffamilien berücksichtigt werden und ob der Umfang alle Endanwendungen oder nur eine einzelne Anwendung wie den Automobilbereich umfasst.
Durch die Verfolgung von Volumenachfragetreibern und Konversionsprüfungen (Fahrzeugbestand, Ablassintervalle, Betriebsstunden im Bergbau und Handelssignale) hält Mordor Intelligence die Schätzung an den Verbrauch fertiger Schmierstoffe in Litern gebunden, anstatt sie mit partiellen Umsatzansichten oder angrenzenden Flüssigkeitskategorien zu vermischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 269,69 M Liter (2026) | |
| Branchenpublizist A | 363,12 Millionen USD (2024) | Diese Schätzung bezieht sich ausschließlich auf Automobil-Schmierstoffe und wird in Umsatz angegeben, sodass sie größer erscheinen kann, obwohl sie die Industrienachfrage ausschließt und möglicherweise andere Preisannahmen und Kanalmargen zugrunde legt. |
| Branchenpublizist B | 57,23 Millionen USD (2024) | Diese Zahl erfasst Metallbearbeitungsflüssigkeiten, die eine enge industrielle Teilmenge darstellen und keine vollständige Schmierstoffgesamtheit abbilden, wodurch der breitere Markt auf Länderebene im Vergleich unterschätzt wird. |
Der Vergleich zeigt, dass die Streuung größtenteils durch Umfangsgrenzen und Einheiten erklärt wird. Wenn der Markt als in Chile verbrauchte fertige Schmierstoffe definiert und anhand eines wiederholbaren Satzes von Nachfragesignalen überprüft wird, bleibt das Ergebnis von Jahr zu Jahr konsistent und lässt sich von Teams leichter mit der operativen Planung abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chilenische Schmierstoffmarkt aktuell und wie wird er sich entwickeln?
Die Größe des chilenischen Schmierstoffmarkts beträgt im Jahr 2026 269,69 Millionen Liter und soll bis 2031 315,69 Millionen Liter erreichen, was einer CAGR von 3,20 % entspricht.
Welche Produktkategorie führt beim Verbrauch?
Motoröl bleibt mit einem Anteil von 61,16 % im Jahr 2025 dominant, gestützt durch einen großen Bestand an Fahrzeugen mit Verbrennungsmotor und die Premium-Migration hin zu Synthetika.
Wie wird die Einführung von Elektrofahrzeugen die Schmierstoffnachfrage beeinflussen?
Elektrobusse und batterieelektrische Personenkraftwagen reduzieren die Motorölvolumina, insbesondere in Santiago, schaffen jedoch Chancen für Spezialschmierfette und Wärmemanagementflüssigkeiten für elektrische Antriebsstränge.
Welche Regionen verzeichnen den höchsten Schmierstoffverbrauch?
Die Regionen Antofagasta, Atacama und Coquimbo führen bei den industriellen Volumina aufgrund des Kupferbergbaus, während Santiago und Valparaíso die Automobilnachfrage dominieren.