
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
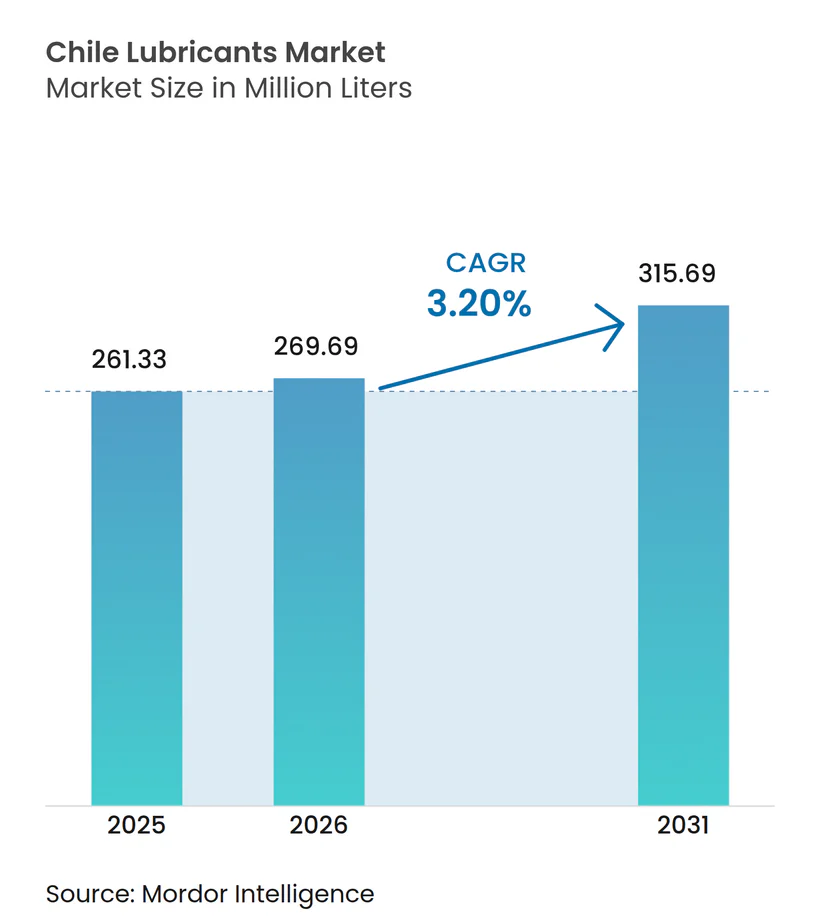
| Tamaño del mercado en el año base (2025) | 261.33 Millones de litros |
| Volumen del Mercado (2026) | 269.69 Millones de litros |
| Volumen del Mercado (2031) | 315.69 Millones de litros |
| Tasa de crecimiento (2026 - 2031) | 3.20 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- África
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Asia
- Bangladés
- Brasil
- Bulgaria
- Canadá
- Catar
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- Estados Unidos
- Europa
- Filipinas
- Francia
- India
- Indonesia
- Irak
- Italia
- Japón
- Jordania
- Kenia
- Malasia
- Marruecos
- Medio Oriente
- México
- Nigeria
- Noruega
- Pakistán
- Polonia
- Reino Unido
- Rusia
- Singapur
- Sri Lanka
- Sudáfrica
- Sudeste Asiático
- Tailandia
- Vietnam
Análisis del Mercado de Lubricantes de Chile por Mordor Intelligence
El tamaño del Mercado de Lubricantes de Chile fue valorado en 261,33 millones de litros en 2025 y se estima que crecerá desde 269,69 millones de litros en 2026 hasta alcanzar 315,69 millones de litros en 2031, a una CAGR del 3,20% durante el período de pronóstico (2026-2031). Este moderado crecimiento general oculta una transición más profunda. La electrificación en la minería del cobre y el transporte público, los límites más estrictos de azufre en los combustibles y las normas de responsabilidad extendida del productor (REP) de la Ley 20.920 están reformulando las composiciones, impulsando la demanda hacia sintéticos premium y mezclas de base biológica, incluso cuando los intervalos de drenaje más prolongados frenan la rotación de volumen. Dado que los aceites base importados constituyen casi la totalidad del suministro, las fluctuaciones del peso y los cambios en las tarifas de flete pueden impactar significativamente los márgenes de costo de llegada e influir en las decisiones de almacenamiento. El aceite de motor sigue siendo el segmento dominante. Sin embargo, esta supremacía está siendo moderada por el rápido auge de segmentos de nicho, incluidas las grasas especiales diseñadas para los trenes de transmisión de camiones de acarreo eléctricos de batería y los fluidos hidráulicos biodegradables diseñados para la minería subterránea. El panorama competitivo es intenso: Empresas Copec, aprovechando los productos de la marca Mobil y su planta de mezcla de Quintero, ostenta una notable participación de mercado. Mientras tanto, Enex está expandiendo su presencia con estaciones de servicio y centros de Cambio de Aceite Shell, reforzando su presencia nacional.
Conclusiones Clave del Informe
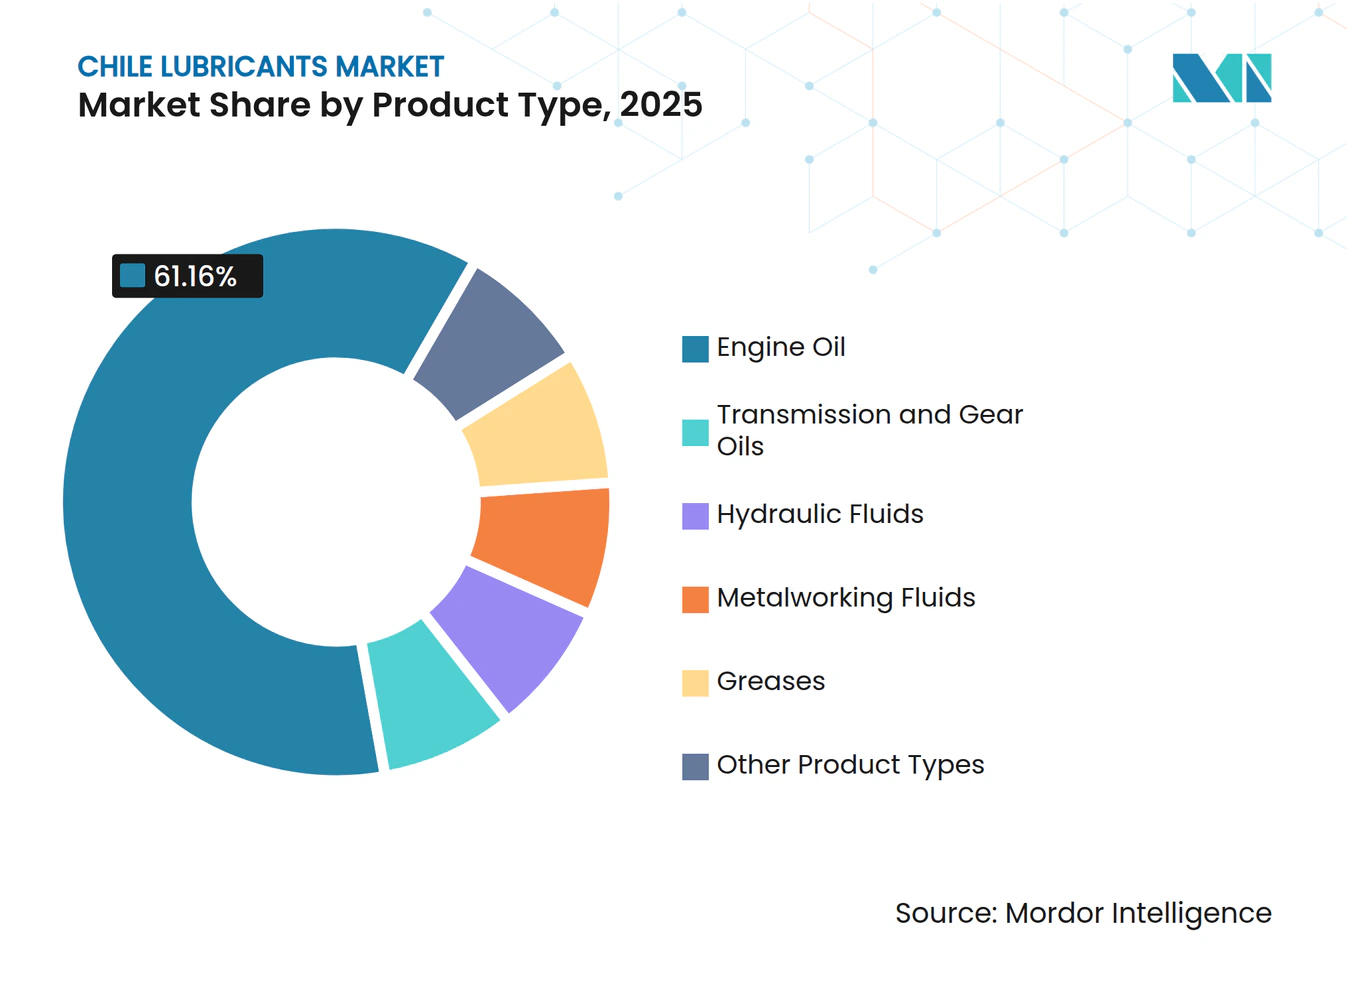
- Por tipo de producto, el aceite de motor representó el 61,16% de la participación del mercado de lubricantes de Chile en 2025 y se espera que se expanda a una CAGR del 4,80% hasta 2031.
- Por usuario final, el sector automotriz mantuvo el 82,08% de la participación del mercado de lubricantes de Chile en 2025, mientras que se proyecta que la generación de energía registre la CAGR más rápida del 5,10% hasta 2031.
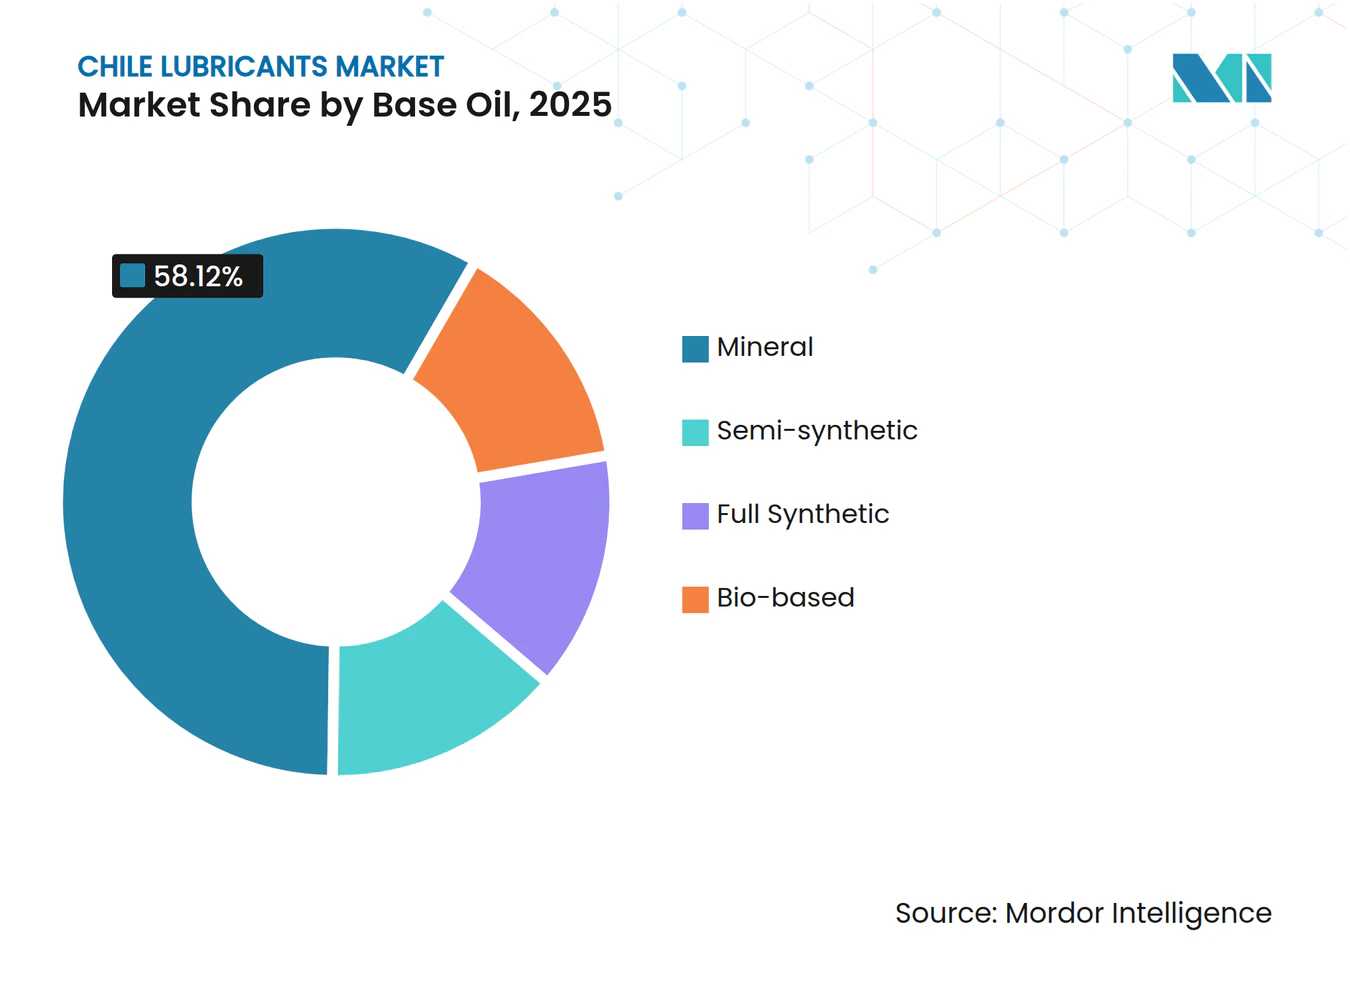
- Por aceite base, los grados minerales capturaron el 58,12% del tamaño del mercado de lubricantes de Chile en 2025, mientras que se prevé que las formulaciones de base biológica avancen a una CAGR del 6,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la demanda de lubricantes para equipos mineros | +1.2% | Antofagasta, Atacama, Coquimbo | Largo plazo (≥ 4 años) |
| Crecimiento de los volúmenes del mercado de posventa automotriz | +0.8% | Santiago, Valparaíso, Concepción | Mediano plazo (2–4 años) |
| Expansión de la capacidad de procesamiento de cobre | +0.6% | Antofagasta, O'Higgins | Largo plazo (≥ 4 años) |
| Sintéticos de baja viscosidad aprobados por fabricantes de equipos originales | +0.5% | Corredores mineros del Desierto de Atacama | Mediano plazo (2–4 años) |
| Mandatos de eficiencia de combustible marítimo | +0.3% | Valparaíso, San Antonio, Antofagasta, Iquique | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Lubricantes para Equipos Mineros
La cartera de inversiones de Cochilco hasta 2028 mantiene una demanda robusta de fluidos hidráulicos, grasas y aceites de motor utilizados en camiones de acarreo, excavadoras y trituradoras[1]. Los ensayos de campo de TotalEnergies reportan ahorros de diésel cuando los lubricantes optimizados reducen la fricción y el calor en grandes flotas mineras, apoyando directamente los objetivos de costo total de propiedad. Los contratos de cinco años con múltiples proveedores de Codelco de noviembre de 2025 confirman una preferencia por la seguridad del suministro y la diferenciación de rendimiento, distribuyendo volúmenes entre Copec, Enex, Klüber Lubrication Chile, Mining Lube Engineering y Esmax. La escasez de agua impulsa las prioridades de tiempo de actividad; una parte significativa del agua de Antofagasta proviene ahora de la desalinización, lo que aumenta la exposición al polvo y eleva la necesidad de lubricantes de alta resistencia de película. La Agencia Internacional de Energía proyecta que la extracción global de cobre debe aumentar significativamente en tres décadas para satisfacer la demanda de metales para la transición energética, consolidando la posición de Chile como proveedor intensivo en lubricantes.
Crecimiento de los Volúmenes del Mercado de Posventa Automotriz
El creciente parque vehicular de Chile impulsa un sólido mercado de posventa para aceites de motor, refrigerantes y fluidos de transmisión. Enex, con sus centros de Cambio de Aceite Shell y estaciones de servicio, ancla la conveniencia, atendiendo tanto a automovilistas particulares como a flotas comerciales. En diciembre de 2025, el distribuidor Andes Motor estandarizó las aprobaciones de productos, integrando los lubricantes Shell Helix y Shell Rimula en toda su red, cubriendo marcas desde Maxus hasta Iveco. El mercado experimenta un rápido cambio hacia grados de ultrabaja viscosidad, con aceites SAE 0W-20, 0W-16 y 0W-12, con formulaciones de bajo contenido de sulfato, cenizas y fósforo, protegiendo los modernos sistemas de postratamiento. El lanzamiento de GF-7 por parte de Chevron en marzo de 2025 subraya el giro de la industria hacia sintéticos certificados por fabricantes de equipos originales.
Expansión de la Capacidad de Procesamiento de Cobre
En 2024, Chile se centró intensamente en la exploración, con un énfasis principal en el cobre. Este movimiento indica un aumento en la demanda de fluidos para trabajo de metales y aceites hidráulicos, gracias a la introducción de nuevas concentradoras. Mientras tanto, los camiones de acarreo eléctricos de batería e híbridos de hidrógeno están recurriendo a grasas de alto rendimiento para sus rodamientos de rueda y conjuntos de engranajes, diseñados para soportar ciclos de mayor par. Esta demanda de grasas está ayudando a contrarrestar una caída en el consumo de aceite de motor. Destacando el cambio de la industria, TotalEnergies introdujo HYDRANSAFE HFC-E, un fluido hidráulico resistente al fuego y biodegradable, mostrando un compromiso con la seguridad subterránea y los estándares de ecotoxicidad.
Sintéticos de Baja Viscosidad Aprobados por Fabricantes de Equipos Originales para las Noches Frías del Desierto de Chile
En el Desierto de Atacama, donde los cambios de temperatura entre el día y la noche son extremos, los lubricantes deben tener puntos de fluidez por debajo de –40 °C e índices de viscosidad elevados. El boletín de Detroit Diesel DT12 para América Latina avala los fluidos MB 235.16 75W-85, permitiendo intervalos de drenaje extendidos. Esto no solo comprime la rotación de lubricantes, sino que también eleva el valor por litro. La API introdujo su especificación SQ en 2025, orientada a vehículos híbridos. Esta nueva norma endurece los umbrales de volatilidad y oxidación, orientando a los formuladores hacia aceites base Grupo III+ y polialfaolefinas. El Mobil Delvac 1 Transmission Fluid V30 de ExxonMobil, con certificaciones de Volvo 97307/97318, muestra un bajo punto de fluidez y un alto índice de viscosidad, destacando el giro de la industria hacia sintéticos premium.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la adopción de vehículos eléctricos en la flota de taxis de Santiago | –0.6% | Región Metropolitana de Santiago | Mediano plazo (2–4 años) |
| Normas más estrictas de eliminación de aceite usado (revisión DS148) | –0.3% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Volatilidad en el costo de importación de aceite base | –0.2% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Adopción de Vehículos Eléctricos en la Flota de Taxis de Santiago
En 2024, la flota de autobuses totalmente eléctricos de Santiago se expandió significativamente, representando una parte notable del total de autobuses de la ciudad. Las proyecciones indican un mayor crecimiento hacia finales de 2025, señalando un alejamiento de la demanda de aceite de motor para uso intensivo. Las ventas de vehículos eléctricos de batería (BEV) para pasajeros también han impulsado la penetración del mercado. Con hojas de ruta de política establecidas, existe una fuerte indicación de que la adopción nacional de BEV podría superar un umbral significativo en la próxima década. Este cambio amenaza con disminuir los volúmenes de aceite de motor, un elemento básico en la industria automotriz. En respuesta, los proveedores están diversificándose cada vez más, centrándose en grasas de alto rendimiento diseñadas para trenes de transmisión eléctricos y explorando sectores no automotrices como la generación de energía y la minería.
Normas Más Estrictas de Eliminación de Aceite Usado (Revisión DS148)
La Ley 20.920 enumera el aceite lubricante usado como residuo prioritario bajo las normas de REP, asignando obligaciones de recolección y reciclaje a productores e importadores[2]. El Decreto DS148 clasifica el aceite usado como peligroso, exigiendo almacenamiento, transporte y tratamiento certificados, lo que eleva los costos de cumplimiento especialmente para los talleres pequeños. Enex se unió a los sistemas colectivos ReSimple y ProREP y se convirtió en la primera marca de lubricantes con una verificación de huella de producto HuellaChile, señalando un movimiento hacia la transparencia del ciclo de vida que puede favorecer a los actores establecidos con escala logística.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Aceites de Motor Anclan el Volumen, las Grasas Ganan Terreno en la MineríaEl aceite de motor mantuvo el 61,16% del mercado de lubricantes de Chile en 2025 y se espera que se expanda a una CAGR del 4,80% hasta 2031, respaldado por una gran flota heredada de combustión interna. Incluso con intervalos de drenaje extendidos, el cambio hacia grados sintéticos API SP y SQ continúa impulsando el crecimiento de los ingresos, superando los aumentos de volumen. Si bien los aceites de transmisión y engranajes constituyen un segmento más pequeño pero vital, las cajas de cambios DT12 de Detroit ahora recomiendan aceites MB 235.16 75W-85. Estos aceites, con intervalos de drenaje que se extienden significativamente, elevan su valor en función de las especificaciones, incluso cuando la rotación general experimenta una disminución.
Los fluidos hidráulicos desempeñan un papel crucial en las operaciones mineras. Los productos HFC-E biodegradables y resistentes al fuego ahora cumplen con los elevados estándares de seguridad exigidos para las operaciones subterráneas. Las inversiones mineras están impulsando las expansiones de concentradoras, que a su vez requieren lubricantes para corte, molienda y conformado. Las grasas especiales están experimentando el crecimiento más rápido en este panorama, impulsadas por los trenes de transmisión de camiones de acarreo electrificados que demandan mayores cargas de par y operan en ciclos de servicio continuo. La química de complejo de litio está a la vanguardia, respaldada por la extracción doméstica de litio, garantizando un suministro constante de materias primas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Usuario Final:
Automotriz Domina, Generación de Energía se AceleraEl sector automotriz retuvo el 82,08% de la participación del mercado de lubricantes de Chile en 2025, pero enfrenta un declive estructural a medida que aumenta la penetración de vehículos eléctricos, especialmente en las flotas urbanas. Si bien los volúmenes de aceite de motor disminuyen, los sintéticos de ultrabaja viscosidad y los paquetes de servicio amortiguan la caída de ingresos. La generación de energía, aunque más pequeña, registra la CAGR más rápida del 5,10% hasta 2031, ya que los proyectos de energía eólica, solar y almacenamiento de baterías demandan aceites de turbina, aceites de transformador y fluidos hidráulicos para sistemas de orientación de palas. Los contratos de múltiples proveedores de Codelco subrayan la demanda constante de motores diésel para flotas mineras, mientras que los nuevos activos marítimos propulsados por gas natural licuado atraen lubricantes para motores marinos de doble combustible.
Por Aceite Base:
El Mineral Lidera, los de Base Biológica Aumentan con Vientos Regulatorios a FavorLos grados minerales mantuvieron una participación del 58,12% en 2025 gracias a su ventaja de costo, aunque las formulaciones de base biológica exhiben la trayectoria de crecimiento más alta con una CAGR del 6,41% hasta 2031, respaldadas por incentivos de REP y requisitos de etiquetado ecológico. Las mezclas semisintéticas salvan las brechas de costo-rendimiento, mientras que los sintéticos completos de Grupo III y polialfaolefinas ganan participación a medida que se endurecen las especificaciones de drenaje de los fabricantes de equipos originales. La gama Panolin de Shell y las ofertas HYDRANSAFE de TotalEnergies ilustran cómo los proveedores aprovechan las credenciales biodegradables para ganar contratos en operaciones ambientalmente sensibles.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Las regiones de Antofagasta, Atacama y Coquimbo, ricas en cobre, representaron una parte significativa de la producción nacional de cobre de Chile en 2024. En Antofagasta, donde un porcentaje significativo de las extracciones de agua depende ahora de la desalinización, la escasez de agua agrava los desafíos del polvo y el calor. Como resultado, los mineros recurren cada vez más a sintéticos de alta resistencia de película y fluidos hidráulicos biodegradables, adaptados a las duras condiciones desérticas de la región.
Los automóviles de pasajeros y los vehículos comerciales ligeros dominan las regiones del valle central de Santiago, Valparaíso y O'Higgins. Sin embargo, con Santiago electrificando rápidamente su transporte público y sus flotas de transporte por aplicación, el consumo tradicional de aceite de motor está destinado a disminuir. Este cambio intensifica la competencia por sintéticos premium y servicios en centros de cambio rápido.
La demanda de lubricantes marinos está anclada en centros costeros como Valparaíso, San Antonio, Antofagasta e Iquique. Estos centros atienden especialmente a embarcaciones pesqueras y de carga costera, que ahora están adoptando mezclas de gas natural licuado o biocombustibles para cumplir con las regulaciones de intensidad de carbono de la Organización Marítima Internacional. Mientras tanto, las macrozonales del sur, que se extienden desde el Biobío hasta Magallanes, pueden tener una menor demanda de lubricantes, pero está creciendo. Este repunte está impulsado por las necesidades de la maquinaria forestal, las instalaciones de acuicultura y las turbinas eólicas terrestres, todas las cuales requieren grasas especializadas y aceites de turbina.
Análisis de la cadena de valor
El suministro de lubricantes en Chile se sustenta en aceites base y aditivos importados, con el valor agregado nacional centrado en la mezcla, el envasado y la distribución. ENAP sigue siendo el principal activo de refinación nacional en la cadena de hidrocarburos, mientras que comercializadores privados de combustibles y lubricantes como Empresas Copec (lubricantes de marca Mobil, planta de mezcla en Quintero), Enex (lubricantes Shell a través de su red) y Esmax (más de 300 estaciones de servicio y una planta de lubricantes) conectan los flujos de importación con los lubricantes terminados que se venden en canales de servicio rápido automotriz y a clientes industriales.
Más adelante en la cadena, la vía hacia los usuarios finales se divide entre (i) el comercio minorista de marca y los lubricentros que atienden a vehículos de pasajeros y comerciales, y (ii) los distribuidores industriales y especialistas en servicio en sitio que abastecen a la minería y a equipos pesados en el norte. Junto a los grandes actores, importadores y especialistas como Lubricantes Crescent, SKC Insumos (Grupo Sigdo Koppers) y LubChile (importador de Mannol y Fanfaro) amplían la disponibilidad de productos y el soporte técnico para flotas y talleres. Bajo la Ley 20.920 (REP) y los controles de residuos peligrosos del DS148 para aceites usados, el tramo posconsumo (recolección, transporte certificado, tratamiento y reciclaje/valorización) se convierte en una parte definida de la cadena de valor de los lubricantes, aumentando el papel de los socios de logística inversa conformes y de los sistemas colectivos.
Panorama Competitivo
Concentración del Mercado
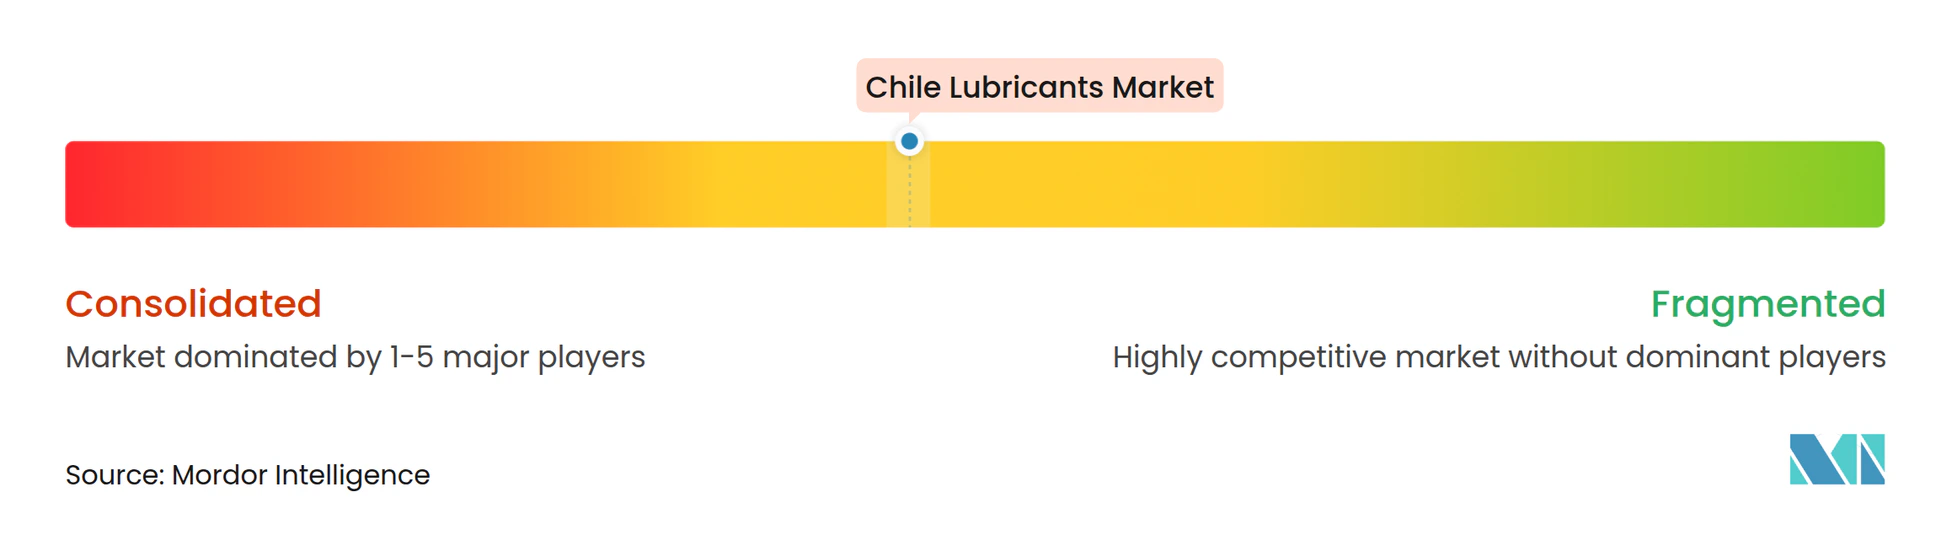
El mercado de lubricantes de Chile está moderadamente consolidado. Los especialistas de nicho como Klüber Lubrication Chile ganan participación en grasas de alto rendimiento a través de la diferenciación técnica, mientras que Mining Lube Engineering aprovecha los contratos de servicio en sitio para afianzar sus líneas de productos en distritos mineros remotos. Las oportunidades de espacio en blanco se concentran en torno a los biolubricantes, los aceites de turbina para proyectos de energía renovable y las plataformas digitales de análisis de aceite que desplazan los compromisos del suministro de productos al mantenimiento basado en condición.
Líderes de la Industria de Lubricantes de Chile
-
Shell Plc
-
Chevron Corporation
-
BP PLC
-
TotalEnergies
-
YPF SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes de Chile Empresas cubiertas en este informe
- BP PLC
- AMSOIL Inc
- Carl Bechem GmbH
- Chevron Corporation
- Empresas Copec
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd
- Liqui Moly GmbH
- Motul SA
- Petrobras
- Petronas Lubricants
- Phillips 66 Company
- Repsol
- Shell Plc
- TotalEnergies
- Valvoline Inc (Saudi Aramco)
- YPF SA
Oportunidades de mercado y perspectivas futuras
La electrificación minera y los ciclos de trabajo más exigentes están ampliando el espacio en blanco en grasas especiales y fluidos hidráulicos que abordan restricciones de calor, torque y seguridad en equipos de gran tamaño, incluidas formulaciones resistentes al fuego y biodegradables para uso subterráneo. Este cambio en la combinación de productos se ve reforzado por las estructuras de adquisición en minería, donde los modelos de suministro con múltiples proveedores y las expectativas de servicio en sitio favorecen a los proveedores que combinan soporte técnico, monitoreo del estado del aceite y optimización de lubricantes, en lugar de competir únicamente por precio unitario.
La Responsabilidad Extendida del Productor bajo la Ley 20.920, junto con las obligaciones relacionadas con el aceite usado, crea una vía adicional de inversión en infraestructura de recolección, reciclaje y valorización de lubricantes usados, particularmente para talleres pequeños con mayores cargas de cumplimiento bajo las normas de manejo de residuos peligrosos. La distribución orientada al servicio también respalda oportunidades en plataformas digitales de análisis de aceite y programas de mantenimiento basado en condición, dirigidos a reducir el tiempo de inactividad de las flotas mineras y los activos industriales. En el canal automotriz, las asociaciones que integran lubricantes en programas de posventa de OEM o distribuidores, incluidas aprobaciones estandarizadas en las redes de concesionarios, mejoran la demanda inducida de sintéticos premium de baja viscosidad certificados por OEM, incluso a medida que se alargan los intervalos de cambio.
Desarrollos recientes de la industria en Mercado de Lubricantes de Chile
- Mayo de 2026: Landking y Enex-Shell firmaron un acuerdo para que Enex se convierta en el proveedor oficial de lubricantes Shell para los vehículos Landking en Chile. El acuerdo amplía la presencia de Shell en el mercado de posventa del país y consolida el acceso a la flota de vehículos de Landking. Expande la distribución a través de la red Landking y aumenta la penetración de lubricantes Shell en flotas automotrices e industriales.
- Mayo de 2026: Enex S.A. y Andes Maq (representante de SANY) finalizaron una alianza estratégica para integrar las soluciones de lubricación de Shell en el soporte de posventa de la maquinaria de Andes Maq. Esto lleva la lubricación Shell a los ecosistemas de servicio y mantenimiento de maquinaria pesada. La alianza fortalece el servicio de posventa y las oportunidades de ingresos en los sectores de minería y construcción.
- Mayo de 2026: Shell Lubricants y Enex - Shell Lubricants y AndesMaq (Grupo Kaufmann) establecieron una alianza estratégica para suministrar lubricantes a los sectores de construcción, minería y forestal. La colaboración amplía el alcance de Shell Lubricants en proyectos de capital y mantenimiento industrial. La alianza mejora la cobertura de mercado en aplicaciones de construcción, minería y forestales.
Mercado de Lubricantes de Chile Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de lubricantes de Chile abarca los lubricantes terminados vendidos para su uso en vehículos, maquinaria industrial y otros equipos, medidos en volumen y contabilizados en el punto de consumo doméstico en todo Chile.
Exclusiones del alcance: Este alcance excluye los aditivos vendidos como productos químicos independientes, las grasas donde se rastrean por separado, y los productos químicos de proceso no lubricantes que no reducen principalmente la fricción o el desgaste.
Descripción General de la Segmentación
- Por Tipo de Producto
- Aceite de Motor
- Aceites de Transmisión y Engranajes
- Fluidos Hidráulicos
- Fluidos para Trabajo de Metales
- Grasas
- Otros Tipos de Productos (Fluido Industrial de Transferencia de Calor, etc.)
- Por Industria de Usuario Final
- Automotriz
- Generación de Energía
- Equipos Pesados
- Metalurgia y Trabajo de Metales
- Otras Industrias de Usuario Final (Marina y Ferroviaria, etc.)
- Por Aceite Base
- Mineral
- Semisintético
- Sintético Completo
- De Base Biológica
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la base factual y garantizar que el modelo esté vinculado a los niveles de actividad específicos de Chile. Comenzamos con series de tiempo públicas que señalan la demanda de lubricantes, como el parque nacional de vehículos y los nuevos registros, la producción industrial, y la actividad minera y de construcción.
Las referencias comunes incluyen fuentes como el Instituto Nacional de Estadísticas (INE) para indicadores industriales, el Servicio Nacional de Aduanas para estadísticas de importación y exportación, la Comisión Nacional de Energía (CNE) para el contexto de consumo de combustible y energía, y el Ministerio de Transportes y Telecomunicaciones para señales del sector transporte. También revisamos notas técnicas y tendencias de datos de seguridad de organismos de normalización y artículos de ingeniería revisados por pares. Para confirmar el posicionamiento de productos y los cambios en los canales, luego cotejamos los informes de las empresas, las presentaciones para inversores y la prensa local de credibilidad.
Además, se utiliza selectivamente una suscripción de pago para información de mercado específica de lubricantes con el fin de cotejar los movimientos de aceites base y los supuestos sobre la combinación de envases. Estas fuentes documentales no son exhaustivas, y se consultaron documentos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar cómo fluyen los volúmenes a través de Chile y cómo los usuarios finales cambian entre grados de productos a medida que cambian las condiciones operativas. Hablamos con partes interesadas a lo largo de la cadena de valor, como mezcladores y distribuidores, talleres de servicio, operadores de flotas, equipos de mantenimiento minero e industrial, y roles de adquisición o técnicos que influyen en los intervalos de drenaje y la selección de lubricantes. Dado que Chile es la única geografía en el alcance, el enfoque se centra en las divisiones de canales locales, las horas de operación y los patrones de sustitución de productos. Los supuestos se verifican repetidamente hasta que la narrativa de demanda es internamente coherente.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 33% |
| Actores menores: 18% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una reconstrucción de la demanda de arriba hacia abajo, donde los indicadores de actividad de Chile se convierten en grupos de consumo de lubricantes y luego se ajustan por intensidad de uso. Para los usos automotrices, el parque de vehículos por tipo, el kilometraje anual promedio, los tamaños típicos del cárter y los cambios en los intervalos de drenaje se traducen en litros anuales. Para los usos industriales, las horas de operación de los equipos mineros, las tendencias de producción industrial, los volúmenes de los sistemas hidráulicos y las normas de los ciclos de mantenimiento ayudan a dar forma al consumo, especialmente donde los lubricantes se consumen a través de paradas planificadas.
El modelo se corrobora luego con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precios de envases y a granel, márgenes de los canales y conversaciones sobre el rendimiento de los distribuidores que ayudan a someter a prueba de estrés los totales. Cuando las divisiones directas no son observables, las brechas se manejan utilizando ratios de referencia de entornos operativos similares y luego reduciéndolas a través de entrevistas, antes de que se fijen los volúmenes finales. Para el pronóstico, utilizamos principalmente el análisis de escenarios respaldado por el suavizado de series de tiempo cortas sobre los impulsores clave. Este enfoque refleja cómo la demanda se mueve con los ciclos macroeconómicos y el calendario de inversiones mineras, y luego la trayectoria final se valida con las opiniones de expertos sobre la adopción de intervalos de drenaje y la actualización de productos.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican mediante triangulación a través de señales independientes, y el modelo no se aprueba hasta que se explican las variaciones importantes. Realizamos verificaciones de razonabilidad como rangos de litros por vehículo, consistencia de la participación industrial con la intensidad minera, y movimientos año a año frente a señales de importación y tendencias de precios de lubricantes.
Si aparece un valor atípico, se vuelve a auditar el insumo y se vuelve a contactar a los entrevistados pertinentes para confirmar si el cambio es real o un artefacto de datos. Cada informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en la actividad minera, los flujos comerciales o los cambios regulatorios que afectan las especificaciones de los lubricantes. Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la vista más reciente y actualizada.
Estimación del Mercado de Lubricantes de Chile de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los números de mercado publicados para los lubricantes de Chile pueden parecer muy dispares porque las opciones metodológicas subyacentes del estudio no son las mismas, incluso cuando los títulos parecen similares. Las mayores diferencias suelen provenir de si la estimación está en volumen o en valor, qué familias de lubricantes se contabilizan y si el alcance abarca todos los usos finales o solo una única aplicación como la automotriz.
Al rastrear los impulsores de la demanda de volumen y las verificaciones de conversión (parque de vehículos, intervalos de drenaje, horas de operación minera y señales comerciales), Mordor Intelligence mantiene la estimación vinculada al consumo de lubricantes terminados en litros, en lugar de mezclarla con vistas de ingresos parciales o categorías de fluidos adyacentes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 269,69 M litros (2026) | |
| Editor del sector A | 363,12 millones de USD (2024) | Esta estimación es solo para lubricantes automotrices y se reporta en ingresos, por lo que puede parecer mayor aunque excluye la demanda industrial y puede asumir diferentes precios y márgenes de canal. |
| Editor del sector B | 57,23 millones de USD (2024) | Este número rastrea los fluidos de mecanizado, que es un subconjunto industrial reducido y no un total completo de lubricantes, subestimando así el mercado más amplio cuando se compara a nivel de país. |
La comparación muestra que la dispersión se explica principalmente por los límites del alcance y las unidades. Cuando el mercado se mantiene como lubricantes terminados consumidos en Chile y se verifica con un conjunto repetible de señales de demanda, el resultado se mantiene consistente año a año y es más fácil para los equipos reconciliarlo con la planificación operativa.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y el crecimiento previsto del mercado de lubricantes de Chile?
El tamaño del mercado de lubricantes de Chile es de 269,69 millones de litros en 2026 y se proyecta que alcance 315,69 millones de litros en 2031, reflejando una CAGR del 3,20%.
¿Qué categoría de producto lidera el consumo?
El aceite de motor sigue siendo dominante con una participación del 61,16% en 2025, respaldado por una gran flota de combustión interna y la migración premium hacia sintéticos.
¿Cómo afectará la adopción de vehículos eléctricos a la demanda de lubricantes?
Los autobuses eléctricos y los BEV de pasajeros reducen los volúmenes de aceite de motor, especialmente en Santiago, pero crean oportunidades para grasas especiales y fluidos de gestión térmica para trenes de transmisión eléctricos.
¿Qué regiones representan el mayor consumo de lubricantes?
Las regiones de Antofagasta, Atacama y Coquimbo lideran los volúmenes industriales debido a la minería del cobre, mientras que Santiago y Valparaíso dominan la demanda automotriz.