
Taille et Part du Marché de la Vérification Continue d'Identité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
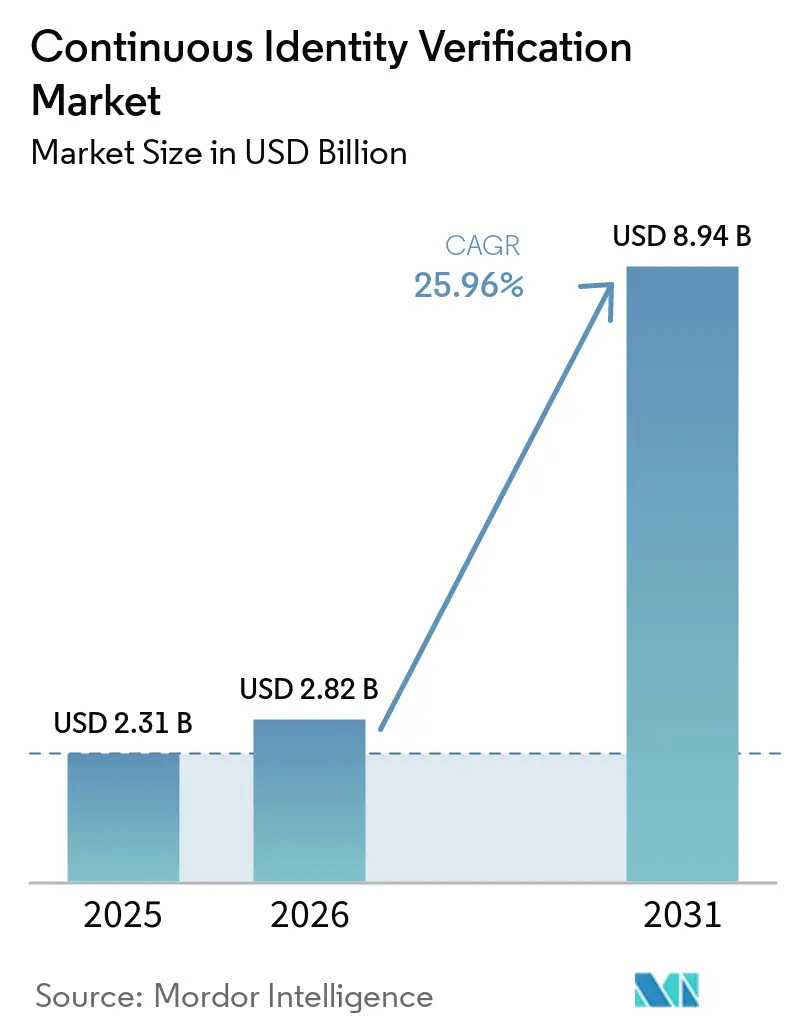
| Taille du Marché (2026) | 2.82 Milliards de dollars |
| Taille du Marché (2031) | 8.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
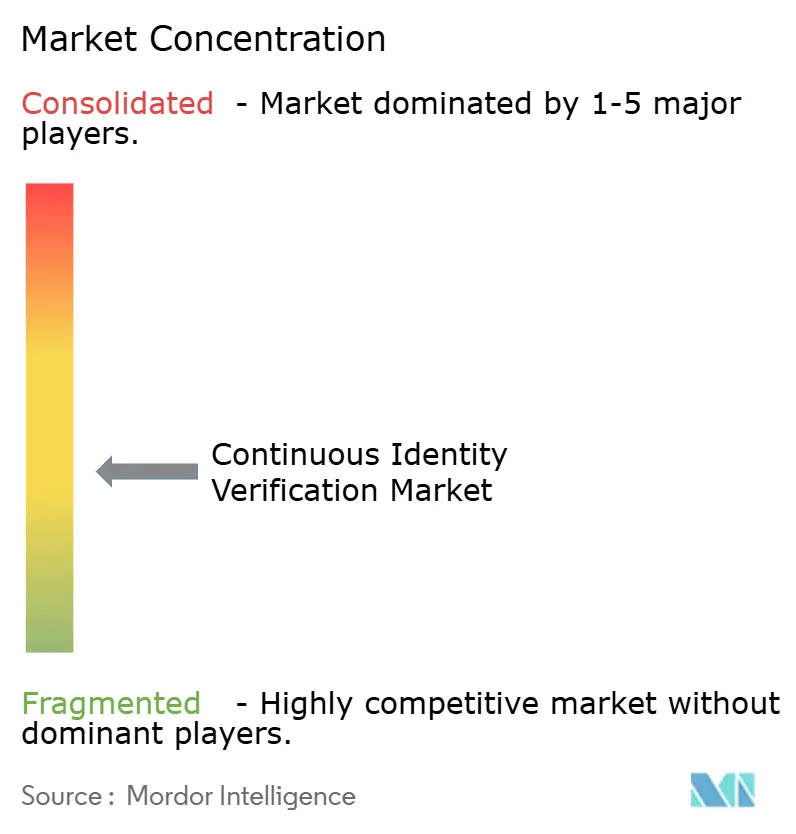
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Vérification Continue d'Identité par Mordor Intelligence
La taille du marché de la vérification continue d'identité était évaluée à 2,31 milliards USD en 2025 et devrait croître de 2,82 milliards USD en 2026 pour atteindre 8,94 milliards USD d'ici 2031, à un CAGR de 25,96 % durant la période de prévision (2026-2031). Le marché de la vérification continue d'identité se développe à mesure que les entreprises passent de contrôles basés sur le périmètre à des programmes de sécurité centrés sur l'identité. Les pertes plus élevées liées à la prise de contrôle de comptes et la persistance des jetons de session volés accroissent la demande de contrôles qui se poursuivent après la connexion. Les acheteurs privilégient la biométrie comportementale, la vivacité passive et l'intelligence des appareils et des sessions, car ces outils peuvent évaluer le risque tout au long d'une session client. Les grands réseaux de paiement acquièrent des capacités d'intelligence comportementale, ce qui modifie les choix de fournisseurs pour les banques qui gèrent à la fois les portefeuilles Visa et Mastercard. Le marché de la vérification continue d'identité offre également des opportunités aux fournisseurs capables de prendre en charge les contrôles de confidentialité, le traitement sur l'appareil et le déploiement dans des environnements réglementés.
Points Clés du Rapport
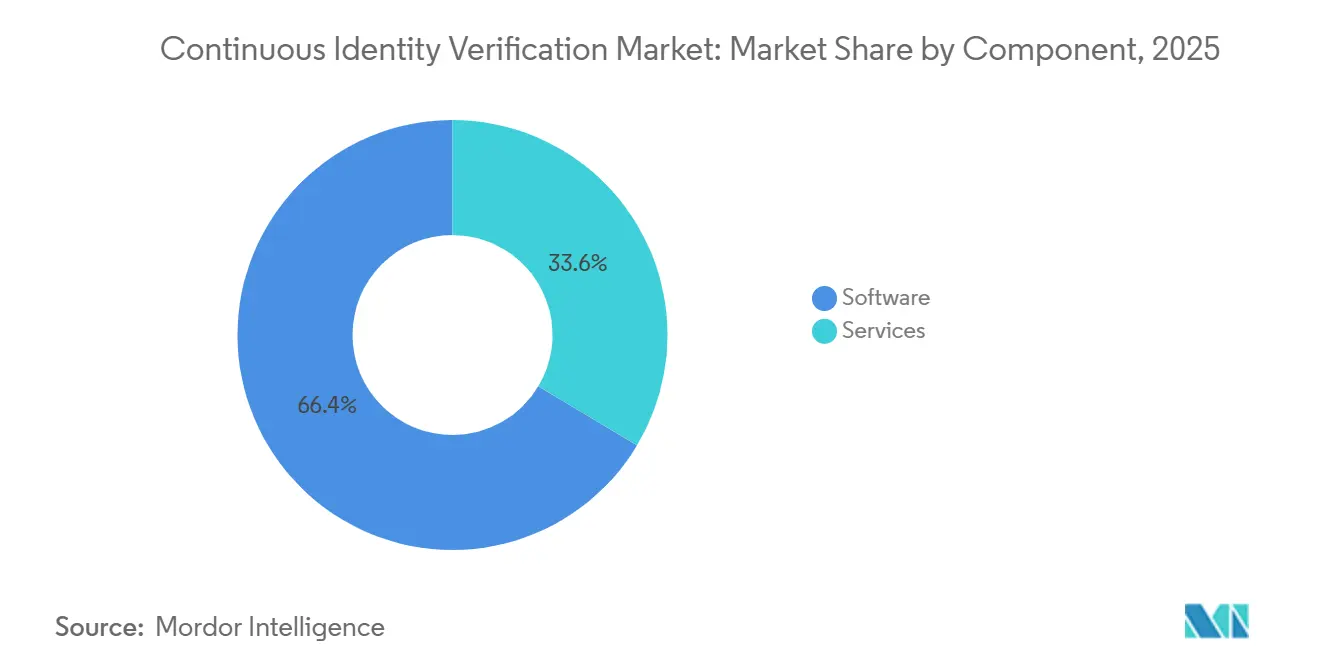
- Par composant, les logiciels détenaient 66,43 % de la part du marché de la vérification continue d'identité en 2025, tandis que les services devraient se développer à un CAGR de 27,81 % jusqu'en 2031.
- Par type de solution, les plateformes intégrées multi-signaux de vérification continue d'identité détenaient 37,26 % des revenus en 2025, tandis que la biométrie comportementale et d'interaction devrait se développer à un CAGR de 31,29 % jusqu'en 2031.
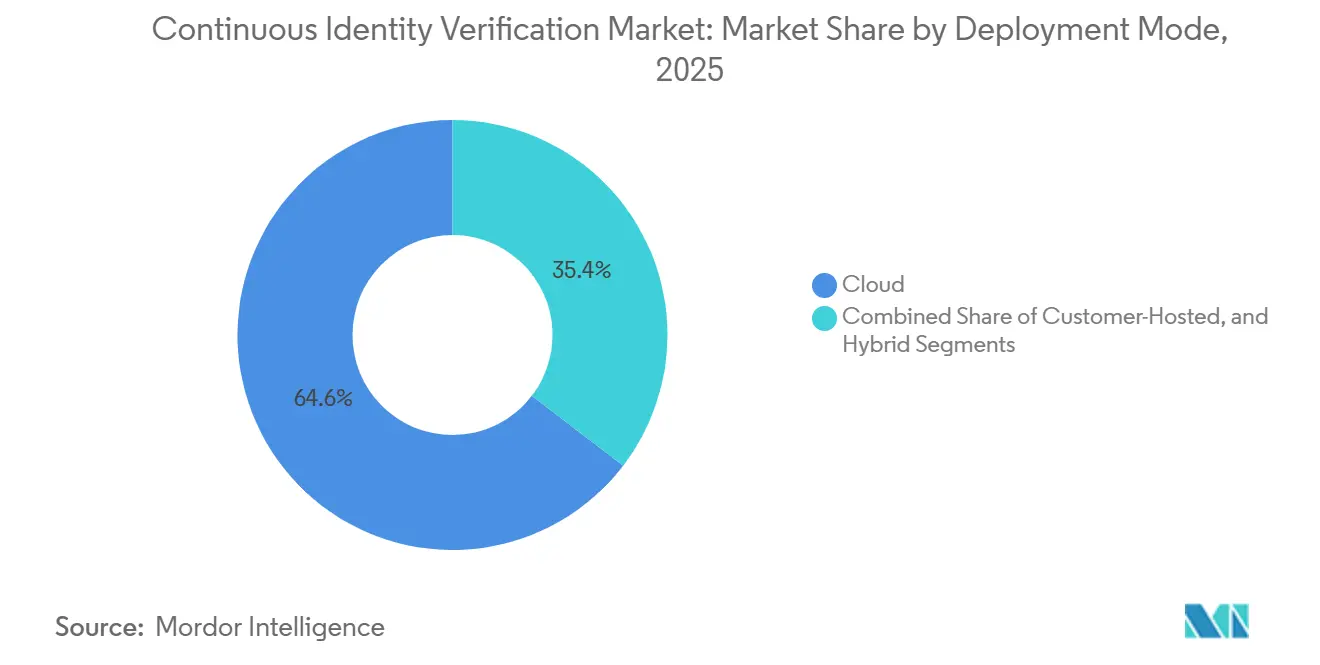
- Par mode de déploiement, le déploiement cloud représentait 64,59 % des revenus du marché de la vérification continue d'identité en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 28,36 % jusqu'en 2031.
- Par utilisateur final, les banques et institutions financières détenaient 34,53 % des revenus en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 29,21 % jusqu'en 2031.
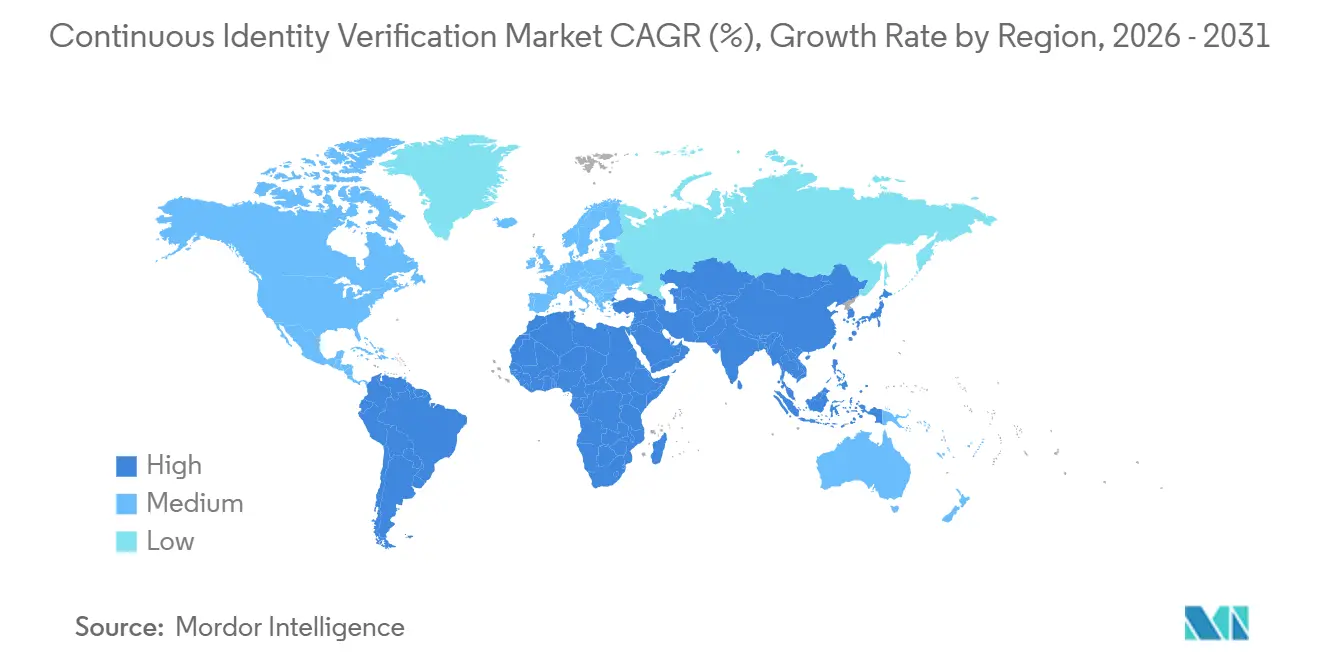
- Par géographie, l'Amérique du Nord détenait 36,72 % des revenus mondiaux du marché de la vérification continue d'identité en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 31,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Vérification Continue d'Identité
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Expansion des Architectures Zéro Confiance et Axées sur l'Identité | +6.5% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Escalade de la Prise de Contrôle de Comptes et du Détournement de Session | +5.8% | Mondial, concentré en Amérique du Nord, au Royaume-Uni et dans les marchés clés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression Réglementaire en Faveur d'une Authentification Forte et Basée sur le Risque | +4.3% | Union européenne et Royaume-Uni, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de Prévention de la Fraude sans Friction | +3.7% | Mondial, avec une adoption plus rapide en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Ancres Humaines Vérifiées Réutilisables pour les Actions à Haut Risque | +2.5% | Mondial, avec une traction précoce dans l'Union européenne et en Amérique du Nord | Moyen terme (2-4 ans) |
| Modélisation Comportementale sur l'Appareil Préservant la Confidentialité | +2.0% | Mondial, avec un accent sur l'Union européenne à réglementation stricte en matière de confidentialité et les marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Architectures Zéro Confiance et Axées sur l'Identité
Les programmes zéro confiance exigent une vérification pendant une session plutôt qu'un contrôle uniquement à la connexion. Ce changement place les contrôles d'identité au centre des décisions d'accès dans le marché de la vérification continue d'identité, où le système doit évaluer le contexte plutôt que de simplement valider un identifiant précédemment fourni. L'Agence nationale de sécurité a publié son guide d'introduction à la mise en œuvre du zéro confiance pour les systèmes de sécurité nationale en janvier 2026, soutenant une approche commune pour les systèmes du secteur public.[1] La publication spéciale NIST 1800-35 a documenté 19 implémentations de référence construites commercialement en juin 2025. IBM a rapporté dans son analyse 2025 que les organisations dotées de pratiques zéro confiance matures ont subi 1,8 million USD de moins en coûts de violation que les non-adoptants. Ces exigences soutiennent l'allocation budgétaire pour des outils qui évaluent continuellement le risque d'identité, établissent un modèle de contrôle reproductible et ne reposent pas uniquement sur une limite réseau fixe.
Escalade de la Prise de Contrôle de Comptes et du Détournement de Session
La prise de contrôle de comptes est une raison majeure pour laquelle les banques et les entreprises numériques réexaminent les contrôles d'identité persistants. La Réserve fédérale a décrit la prise de contrôle de comptes comme une menace persistante en février 2026 et a souligné la nécessité de mesures coordonnées de prévention de la fraude.[2] Les identifiants volés et les jetons de session peuvent permettre à un criminel de rester actif après qu'un utilisateur a effectué une étape d'authentification initiale, laissant les clients exposés même lorsqu'un contrôle de connexion fonctionne comme prévu. Ce problème confère au marché de la vérification continue d'identité un rôle dans la surveillance des signaux d'appareils, comportementaux et de session après l'octroi de l'accès. ThreatMark a décrit des cas dans lesquels un client contraint effectue les vérifications attendues tandis que la fraude se produit quand même, ce qui étend le besoin de la correspondance d'identité à la détection d'un contexte de session inhabituel. Les institutions ont donc besoin de contrôles capables de déclencher une révision ou une authentification renforcée lorsqu'une session valide change de comportement, un changement qui élargit le périmètre opérationnel au-delà de la sécurité de connexion.
Pression Réglementaire en Faveur d'une Authentification Forte et Basée sur le Risque
Les règles européennes de paiement renforcent l'argument en faveur d'une authentification basée sur le risque. L'Autorité bancaire européenne reconnaît les données comportementales liées aux caractéristiques physiologiques et aux processus comportementaux comme un élément d'inhérence valide pour l'authentification forte du client. L'Alliance FIDO a appelé à des exigences d'authentification alignées sur les normes dans sa lettre d'avril 2025 à la Commission européenne. Le marché de la vérification continue d'identité bénéficie lorsque les prestataires de paiement doivent documenter comment les décisions d'authentification répondent à l'évolution du risque et comment leurs contrôles satisfont aux normes d'authentification reconnues. Dans le même temps, la loi européenne sur l'IA exige des contrôles autour des utilisations biométriques à haut risque, y compris des obligations de surveillance et de conformité. Les fournisseurs disposant de tests établis, de preuves d'audit et de contrôles de politique configurables sont mieux placés pour soutenir les acheteurs opérant dans plusieurs juridictions.
Demande de Prévention de la Fraude sans Friction
Les prestataires de services financiers doivent limiter la fraude sans créer de délais inutiles lors de l'intégration ou des paiements. Une identité réutilisable peut permettre à un événement biométrique vérifié antérieur de prendre en charge une ré-authentification plus discrète lors de sessions ultérieures. Jumio a rapporté en septembre 2026 que ses déploiements selfie.DONE en Asie-Pacifique ont augmenté les taux de complétion de vérification de 20 %, avec jusqu'à 60 % des utilisateurs complétant la vérification sans soumettre de document. Le résultat montre pourquoi les acheteurs valorisent les méthodes qui réduisent le besoin de demandes répétées de documents tout en conservant un enregistrement de vérification et un processus pour gérer les événements à risque plus élevé. Le marché de la vérification continue d'identité peut bénéficier lorsqu'une base comportementale réduit le coût opérationnel des vérifications répétées. L'adoption dépend encore d'un consentement transparent et de voies d'escalade claires pour les clients dont le risque de session évolue.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Charge liée à la Confidentialité Biométrique, au Consentement et à la Gouvernance Algorithmique | -3.4% | Amérique du Nord, Union européenne et marchés mondiaux | Long terme (≥ 4 ans) |
| Complexité d'Intégration entre les Systèmes d'Identité, de Fraude et les Systèmes Centraux | -2.8% | Mondial, en particulier les grandes entreprises en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Dérive Comportementale et Vérité Terrain Limitée pour les Nouveaux Utilisateurs | -1.9% | Mondial | Moyen terme (2-4 ans) |
| Imitation Adversariale, Usurpation de Capteurs et Évasion des Outils d'Accès à Distance | -1.5% | Mondial, avec une pression en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge liée à la Confidentialité Biométrique, au Consentement et à la Gouvernance Algorithmique
Les règles de confidentialité biométrique peuvent ralentir le déploiement lorsque les prestataires doivent satisfaire à des exigences différentes dans chaque lieu d'exploitation. La loi BIPA de l'Illinois exige des avis, un consentement et des pratiques de conservation, et elle autorise des actions en justice privées pour les violations présumées. Ces exigences font de la gouvernance, de la tenue de registres et d'une communication client claire des considérations centrales de déploiement. Les fournisseurs du marché de la vérification continue d'identité doivent gérer les flux de consentement, les paramètres de résidence des données et la documentation de leurs modèles. Ces tâches deviennent plus exigeantes dans les plateformes multi-locataires qui servent des clients dans plusieurs juridictions légales. Les architectures préservant la confidentialité peuvent réduire la charge, mais elles ne suppriment pas le besoin de gouvernance et de communication client.
Complexité d'Intégration entre les Systèmes d'Identité, de Fraude et les Systèmes Centraux
Les grandes institutions financières connectent souvent une plateforme d'identité aux systèmes bancaires centraux, à la prise de décision en matière de fraude, à la gouvernance des identités et aux systèmes d'authentification hérités. Il n'existe pas d'interface de programmation d'application standard unique pour la télémétrie comportementale au niveau de la session. En conséquence, les équipes doivent créer des connecteurs, normaliser les données et réconcilier les politiques de risque entre des systèmes qui étaient auparavant gérés séparément. ThreatMark a rejoint le programme de détection des schémas de fraude et des anomalies d'EBA CLEARING en mars 2026, permettant à son intelligence comportementale d'être utilisée dans les flux de surveillance des paiements.[3] Le marché de la vérification continue d'identité fait face à des cycles de vente plus longs lorsque le déploiement nécessite ce niveau d'intégration et lorsque les acheteurs doivent aligner les équipes de sécurité, de fraude et de technologie. Les fournisseurs disposant de connecteurs existants et de capacités de services gérés peuvent réduire l'effort de mise en œuvre pour les acheteurs disposant de ressources internes limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Les Logiciels Soutiennent les Revenus Tandis que les Services Répondent aux Besoins de Déploiement
Les logiciels détenaient 66,43 % de la part du marché de la vérification continue d'identité en 2025. Cette position reflète les licences récurrentes pour les moteurs d'intelligence comportementale, les modules de notation du risque et les plateformes d'orchestration des identités dans les flux de travail d'intégration des clients, de connexion et de transaction. Les fournisseurs de plateformes peuvent regrouper les signaux comportementaux, les indicateurs d'appareils et les fonctions de gestion des cas dans un seul environnement opérationnel, ce qui aide les banques à appliquer des politiques de manière cohérente à mesure que les schémas de fraude évoluent. La couche logicielle soutient les revenus récurrents, mais les acheteurs ont encore besoin de travaux de mise en œuvre avant d'utiliser l'ensemble complet des capacités. Cette base logicielle durable offre au marché de la vérification continue d'identité une fondation pratique pour des programmes de sécurité des identités plus larges.
Les services devraient enregistrer un CAGR de 27,81 % de 2026 à 2031, le taux le plus rapide au sein de la répartition par composant. La mise en œuvre, la détection gérée, le conseil en intégration et la configuration des politiques représentent cette demande. Le marché de la vérification continue d'identité voit de nombreuses organisations passer de projets pilotes limités à des déploiements plus larges dans les unités commerciales et les parcours clients. Ces programmes nécessitent une adaptation aux contrôles de fraude existants et aux règles spécifiques aux juridictions. InnaIT Technologies fournit des politiques de confiance comportementale configurables alignées sur les directives d'authentification 2025 de la Banque de réserve de l'Inde, illustrant comment les besoins de conformité locaux façonnent le travail de service.[4]


Par Type de Solution : Les Plateformes Intégrées Mènent Tandis que la Biométrie Comportementale Croît Plus Vite
Les plateformes intégrées multi-signaux représentaient 37,26 % des revenus en 2025. Les entreprises sélectionnent ces plateformes pour combiner les informations comportementales, d'appareils, biométriques et de session en un seul score de risque et éviter de gérer des contrôles séparés pour chaque signal. BioCatch indique que sa plateforme évalue plus de 3 000 points de données anonymisés par session, y compris les schémas de frappe, le comportement tactile et les signaux d'application.[5] Le marché de la vérification continue d'identité favorise les plateformes intégrées lorsque les entreprises ont besoin d'un processus de décision cohérent de l'intégration à l'autorisation de paiement. Une approche unifiée peut également simplifier l'examen des cas lorsqu'un événement à risque est détecté.
La biométrie comportementale et d'interaction devrait croître à un CAGR de 31,29 % de 2026 à 2031. Dans les déploiements du marché de la vérification continue d'identité, ces outils traitent le détournement de session, la fraude par outil d'accès à distance et les escroqueries de paiement autorisées qui peuvent passer les contrôles biométriques statiques ou d'appareils. Une recherche publiée dans Mobile Networks and Applications en 2026 a rapporté un modèle d'authentification à deux facteurs comportemental ayant atteint une aire sous la courbe de 97,28 % en utilisant des données de capteurs. La re-vérification biométrique, la vivacité passive, l'intelligence des appareils et des sessions, et la notation continue du risque se développent en tant que catégories de produits distinctes. iProov a obtenu la certification CEN/TS 18099 High et Ingenium Niveau 4 pour la détection des attaques par injection en février 2026, contribuant à définir les attentes pour l'approvisionnement en vivacité dans le secteur réglementé.
Par Mode de Déploiement : Le Cloud Mène Tandis que les Modèles Hybrides Répondent aux Contrôles des Données
Le déploiement cloud détenait 64,59 % des revenus en 2025. Le modèle prend en charge les mises à jour automatiques, la capacité élastique et l'apprentissage partagé à partir des signaux de la base de clients d'un fournisseur. Il réduit le travail d'infrastructure requis pour qu'un client commence à utiliser un nouveau contrôle d'identité et convient aux prestataires financiers axés sur le numérique qui ont besoin d'une intégration rapide via des interfaces de programmation d'application. Les systèmes cloud peuvent fournir des modèles de risque révisés sans que les clients aient à opérer chaque changement localement. La taille du marché de la vérification continue d'identité pour les déploiements cloud est soutenue par ces avantages opérationnels, bien que les politiques de traitement des données restent importantes pour les acheteurs réglementés.
Le déploiement hybride devrait se développer à un CAGR de 28,36 % de 2026 à 2031. Ces configurations permettent à une institution de séparer le traitement local de la télémétrie comportementale de la notation du risque et de l'orchestration basées sur le cloud. Une étude publiée dans IEEE Transactions on Services Computing en 2026 a rapporté une précision supérieure à 92,7 % pour un cadre d'authentification comportementale par apprentissage fédéré sous des protections de confidentialité différentielle. Ces preuves soutiennent des approches qui entraînent ou traitent les données plus près de l'appareil, plutôt que de transférer centralement des informations biométriques brutes. Dans les implémentations du marché de la vérification continue d'identité, la conception hybride peut satisfaire aux exigences de confidentialité tout en conservant des analyses centralisées pour les déploiements réglementés par l'Union européenne et d'autres acheteurs soumis à des contrôles stricts des données biométriques.

Par Utilisateur Final : Les Institutions Financières Mènent Tandis que la Santé et les Sciences de la Vie Accélèrent
Les banques et institutions financières détenaient 34,53 % des revenus en 2025. Leur position de leader reflète des volumes de transactions élevés, une exposition directe à la fraude et d'importantes obligations réglementaires. BioCatch sert plus de 350 clients bancaires dans le monde, dont 3 des 4 plus grandes banques américaines par actifs au début de 2026. Les fintechs et les prestataires de paiement utilisent les plateformes du marché de la vérification continue d'identité parce qu'ils ont besoin de contrôles basés sur le cloud adaptés aux expériences clients numériques. Les assurances, le commerce de détail, le commerce électronique, les télécommunications et les programmes gouvernementaux utilisent des contrôles d'identité persistants pour lutter contre la prise de contrôle de comptes, la fraude à la fidélité et l'accès aux avantages numériques.
La santé et les sciences de la vie devraient croître à un CAGR de 29,21 % de 2026 à 2031. Les appareils cliniques partagés, les exigences de sécurité des patients et la nécessité de contrôler l'accès aux dossiers de santé électroniques soutiennent cette demande. Ces conditions créent un besoin de contrôles qui se poursuivent après un événement de vérification initial, plutôt que de s'appuyer uniquement sur une décision de connexion unique. LexisNexis Risk Solutions a introduit une plateforme de gestion des identités dans le secteur de la santé en février 2026, tandis que Ping Identity et OLOID ont annoncé un modèle de confiance sans mot de passe pour le personnel clinique américain en mai 2026. Ces initiatives montrent pourquoi la santé devient un domaine de croissance important pour le marché de la vérification continue d'identité.
Analyse Géographique
L'Amérique du Nord détenait 36,72 % des revenus mondiaux en 2025. Les déploiements bancaires établis collectent et analysent les signaux comportementaux à grande échelle, tandis que les orientations de l'Agence nationale de sécurité de janvier 2026 et la publication spéciale NIST 800-63-4 soutiennent les approches de sécurité centrées sur l'identité dans les environnements fédéraux et commerciaux. Les lois biométriques des États de l'Illinois, du Texas et de Washington façonnent les exigences en matière de gestion du consentement, de traitement et de contrôle sur l'appareil. La position régionale reflète la concentration de grandes institutions financières qui nécessitent une surveillance continue de la fraude.
L'Asie-Pacifique devrait se développer à un CAGR de 31,86 % de 2026 à 2031. La banque mobile, les programmes d'identité numérique nationaux et le commerce transfrontalier stimulent la demande de contrôles en temps réel, bénéficiant au marché de la vérification continue d'identité grâce à une activité numérique à volume élevé. Jumio a étendu selfie.DONE à travers l'Asie-Pacifique en septembre 2026, rapportant une augmentation de 20 % des taux de complétion de vérification et jusqu'à 60 % de complétion sans soumission de document. L'Inde, la Corée du Sud, la Chine, l'Australie et d'autres marchés d'Asie-Pacifique offrent des opportunités à volume élevé dans les services financiers et les services publics numériques.
L'Europe détenait la deuxième position géographique en 2025. Les exigences d'authentification forte du client PSD2 ont fait de la biométrie comportementale un investissement d'infrastructure pertinent, et l'Autorité bancaire européenne fournit une base réglementaire pour son utilisation. ThreatMark a rejoint le programme d'EBA CLEARING en mars 2026, et Entersekt s'est associé à CGI en Norvège en juin 2026 pour l'authentification 3-D Secure basée sur le cloud. L'Amérique du Sud est en émergence, tandis que le Moyen-Orient et l'Afrique sont des régions à un stade plus précoce où la numérisation financière crée une demande pour des plateformes basées sur le cloud.

Paysage Concurrentiel
Le marché de la vérification continue d'identité est modérément fragmenté au niveau de la couche de solutions, mais se consolide au niveau de la couche de plateformes. Visa a annoncé un accord définitif en août 2026 pour acquérir BioCatch pour 2,4 milliards USD, sous réserve d'approbation réglementaire, et a déclaré que BioCatch traite 19 milliards de sessions utilisateurs chaque mois et a déclaré 185 millions USD de revenus récurrents annuels en 2025. Cette acquisition soulève des questions de neutralité des fournisseurs pour les institutions financières qui gèrent des relations à travers les réseaux de paiement. Callsign et ThreatMark restent des fournisseurs indépendants importants à l'échelle bancaire. Les acheteurs examinent donc les dispositions relatives au changement de contrôle et à la neutralité lors des achats.
Les entreprises leaders utilisent des partenariats localisés pour atteindre les marchés réglementés. Facephi est entré au Japon via Hancom et a commencé à travailler avec Cyberlinks sur l'eKYC et l'authentification sans face-à-face.[6] Entersekt s'est associé à CGI pour fournir une authentification 3-D Secure basée sur le cloud aux banques émettrices nordiques. Jumio a introduit Jumio Watch en avril 2026 pour surveiller les signaux comportementaux, d'appareils et de réseau après l'intégration. iProov a lancé sa Suite de solutions pour la main-d'œuvre en mars 2026 pour le recrutement à distance, l'accès aux appareils partagés, l'accès privilégié et la récupération de compte. Ces actions montrent un passage de la vérification ponctuelle vers la surveillance récurrente et l'assurance de la main-d'œuvre.
L'assurance technique est une source importante de différenciation dans le marché de la vérification continue d'identité. La certification d'iProov de février 2026 pour la détection des attaques par injection soutient sa position dans l'approvisionnement en vivacité pour les gouvernements et les entreprises réglementées. L'apprentissage fédéré et la confidentialité différentielle sont pertinents pour les fournisseurs ciblant des marchés avec des règles strictes sur les données biométriques, comme examiné dans la recherche de 2026 sur l'authentification par dynamique de souris préservant la confidentialité. Des opportunités subsistent dans le secteur de la santé du marché intermédiaire, les services numériques gouvernementaux hors d'Amérique du Nord, et les plateformes fintech plus petites qui ont besoin de connecteurs préconstruits, de contrôles clairs de gouvernance des données et d'un support pour l'intégration multi-fournisseurs.
Leaders du Secteur de la Vérification Continue d'Identité
-
BioCatch Ltd.
-
Callsign Inc.
-
ThreatMark s.r.o.
-
Mastercard Incorporated
-
Facephi Biometria S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Jumio a lancé selfie.DONE à travers l'Asie-Pacifique, après des déploiements réussis en Amérique du Sud et en Amérique du Nord. Les déploiements ont montré une augmentation de 20 % des taux de complétion de vérification, avec jusqu'à 60 % des utilisateurs se vérifiant via selfie uniquement, soutenu par un graphe d'identité mondial de plus de 75 millions d'identités croissant à 85 000 par jour.
- Juin 2026 : Jumio est devenu le premier fournisseur d'intelligence d'identité à permettre l'acceptation d'identifiants numériques dans plus de 60 pays via une seule intégration, y compris les identifiants électroniques conformes à l'eIDAS dans près de 20 pays de l'Union européenne via un partenariat avec Trinsic. Cette capacité élimine les relations séparées avec les fournisseurs et les exigences d'accréditation pays par pays pour l'intégration numérique transfrontalière.
- Juin 2026 : Entersekt et CGI ont annoncé un partenariat en Norvège pour fournir une authentification 3-D Secure basée sur le cloud aux banques émettrices nordiques, avec Santander Norvège comme premier client commun. Le serveur de contrôle d'accès certifié EMVCo d'Entersekt fournit une prise de décision adaptative basée sur le risque, incluant la biométrie, l'approbation dans l'application et l'authentification FIDO.
- Mai 2026 : iProov a annoncé iProov Verified Meetings, permettant la vérification biométrique en temps réel des participants aux appels vidéo pour détecter les hypertrucages générés par l'IA et les attaques par injection. Le produit fait partie de la Suite de solutions pour la main-d'œuvre d'iProov pour la vidéoconférence en entreprise.


Périmètre du Rapport sur le Marché Mondial de la Vérification Continue d'Identité
Le marché de la vérification continue d'identité comprend des solutions qui authentifient continuellement les utilisateurs et évaluent le risque pendant les sessions actives, plutôt que seulement lors de l'intégration ou de la connexion. Ces solutions détectent la prise de contrôle de comptes, le détournement de session et les activités frauduleuses en temps réel. Le marché utilise la biométrie comportementale, l'intelligence des appareils et des sessions, la détection passive de vivacité et la notation continue du risque pour maintenir la confiance sans nécessiter de vérification renforcée intrusive, telle que les mots de passe à usage unique (OTP) et les questions de sécurité. Les solutions s'intègrent aux systèmes de prévention de la fraude, de lutte contre le blanchiment d'argent (AML) et de contrôle d'accès pour permettre une authentification sans friction alignée sur les exemptions PSD2/SCA et les directives NIST AAL. Elles servent les secteurs de la banque, des services financiers et des assurances (BFSI), du commerce électronique, de la santé et des services numériques, en traitant le bourrage d'identifiants, la fixation de session et les attaques de type homme dans le navigateur tout en soutenant le marché de la biométrie comportementale.
Le rapport sur le marché de la vérification continue d'identité est segmenté par composant (logiciels et services), type de solution (biométrie comportementale et d'interaction, re-vérification biométrique et vivacité passive, intelligence d'identité des appareils et des sessions, notation continue du risque d'identité et orchestration des décisions, et plateformes intégrées multi-signaux de vérification continue d'identité), mode de déploiement (cloud, hébergé par le client et hybride), utilisateur final (banques et institutions financières, fintechs et prestataires de services de paiement, compagnies d'assurance, commerce de détail, commerce électronique et places de marché, technologie, médias et télécommunications, santé et sciences de la vie, gouvernement et administration publique, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Biométrie Comportementale et d'Interaction |
| Re-vérification Biométrique et Vivacité Passive |
| Intelligence d'Identité des Appareils et des Sessions |
| Notation Continue du Risque d'Identité et Orchestration des Décisions |
| Plateformes Intégrées Multi-signaux de Vérification Continue d'Identité |
| Cloud |
| Hébergé par le Client |
| Hybride |
| Banques et Institutions Financières |
| Fintechs et Prestataires de Services de Paiement |
| Compagnies d'Assurance |
| Commerce de Détail, Commerce Électronique et Places de Marché |
| Technologie, Médias et Télécommunications |
| Santé et Sciences de la Vie |
| Gouvernement et Administration Publique |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par Composant | Logiciels | ||
| Services | |||
| Par Type de Solution | Biométrie Comportementale et d'Interaction | ||
| Re-vérification Biométrique et Vivacité Passive | |||
| Intelligence d'Identité des Appareils et des Sessions | |||
| Notation Continue du Risque d'Identité et Orchestration des Décisions | |||
| Plateformes Intégrées Multi-signaux de Vérification Continue d'Identité | |||
| Par Mode de Déploiement | Cloud | ||
| Hébergé par le Client | |||
| Hybride | |||
| Par Utilisateur Final | Banques et Institutions Financières | ||
| Fintechs et Prestataires de Services de Paiement | |||
| Compagnies d'Assurance | |||
| Commerce de Détail, Commerce Électronique et Places de Marché | |||
| Technologie, Médias et Télécommunications | |||
| Santé et Sciences de la Vie | |||
| Gouvernement et Administration Publique | |||
| Autres Utilisateurs Finaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la vérification continue d'identité ?
Le marché de la vérification continue d'identité était évalué à 2,31 milliards USD en 2025 et est estimé à 2,82 milliards USD en 2026. Il devrait atteindre 8,94 milliards USD d'ici 2031 à un CAGR de 25,96 %.
Qu'est-ce qui stimule l'adoption de la vérification continue d'identité ?
Les programmes zéro confiance, le risque de prise de contrôle de comptes, les règles d'authentification basée sur le risque et la nécessité de réduire la friction client soutiennent l'adoption.
Quel composant mène les revenus dans la vérification continue d'identité ?
Les logiciels ont mené avec 66,43 % des revenus en 2025. Les services devraient croître plus rapidement à un CAGR de 27,81 % jusqu'en 2031.
Quelle approche de déploiement est la plus largement utilisée ?
Le déploiement cloud détenait 64,59 % des revenus en 2025 car il prend en charge les mises à jour de modèles, la mise à l'échelle et l'intégration via des interfaces de programmation d'application.
Pourquoi la santé devient-elle importante pour les fournisseurs d'assurance d'identité ?
La santé et les sciences de la vie devraient croître à un CAGR de 29,21 % jusqu'en 2031, car les prestataires traitent l'accès aux appareils partagés, la sécurité des patients et la sécurité des dossiers de santé électroniques.
Quelle région devrait croître le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 31,86 % jusqu'en 2031, soutenue par la banque mobile, les programmes d'identité numérique et le commerce transfrontalier.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
