
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.11 Milliards de dollars |
| Taille du Marché (2027) | 0.12 Milliards de dollars |
| Taille du Marché (2032) | 0.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.78 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la direction hydraulique à assistance électrique au Brésil par Mordor Intelligence
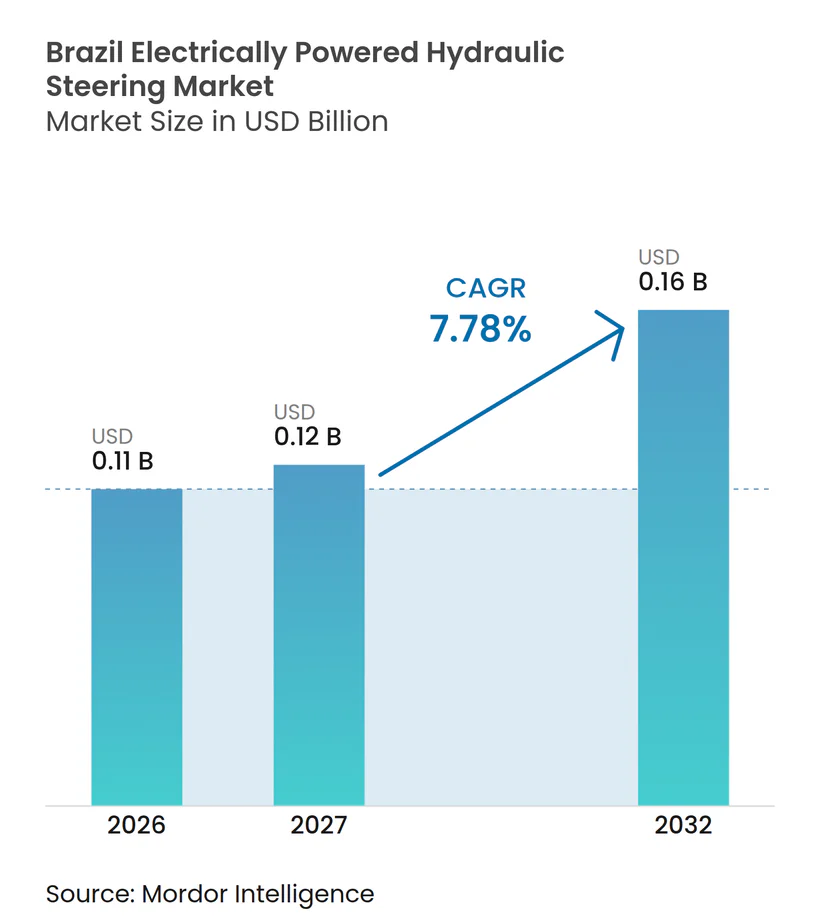
La taille du marché brésilien de la direction hydraulique à assistance électrique était évaluée à 0,11 milliard USD en 2026 et devrait croître de 0,12 milliard USD à 0,16 milliard USD d'ici 2032, à un CAGR de 7,78 % de 2027 à 2032. Le marché brésilien de la direction hydraulique à assistance électrique est soutenu par le fret routier, les machines agricoles, les équipements miniers et les flottes de construction qui nécessitent une assistance hydraulique de direction élevée sous des charges exigeantes. Les camions lourds, les chargeurs articulés, les engins de transport et les moissonneuses-batteuses restent des applications pratiques car leurs conditions d'exploitation requièrent un couple hydraulique que les systèmes de direction plus légers ne peuvent pas fournir de manière fiable. Le marché brésilien de la direction hydraulique à assistance électrique bénéficie également des incitations MOVER et des règles d'efficacité des véhicules qui encouragent les systèmes de contrôle électronique et l'investissement en ingénierie locale. Les plateformes de voitures particulières continuent d'évoluer vers la direction à assistance électrique, tandis que les plateformes hybrides, commerciales et tout-terrain conservent une période de transition pour la direction hydraulique à assistance électrique. Les fournisseurs répondent en localisant, en intégrant les systèmes et en optimisant la logistique du marché secondaire, notamment là où les composants électroniques importés et les ensembles de pompes créent une exposition aux approvisionnements.
Principaux enseignements du rapport
- Par type de composant, les groupes motopompes électriques détenaient 35,18 % du marché brésilien de la direction hydraulique à assistance électrique en 2026, tandis que les capteurs devraient croître à un CAGR de 10,24 % jusqu'en 2032.
- Par type de véhicule, les véhicules routiers détenaient 65,14 % du marché brésilien de la direction hydraulique à assistance électrique en 2026, tandis que les véhicules tout-terrain devraient croître à un CAGR de 8,51 % jusqu'en 2032.
- Par mécanisme de direction, la crémaillère détenait 45,33 % du marché brésilien de la direction hydraulique à assistance électrique en 2026, tandis que le vérin hydraulique et la direction articulée devraient croître à un CAGR de 9,68 % jusqu'en 2032.
- Par propulsion, les véhicules à moteur à combustion interne détenaient 84,07 % du marché brésilien de la direction hydraulique à assistance électrique en 2026, tandis que les véhicules électriques à batterie devraient croître à un CAGR de 15,33 % jusqu'en 2032.
- Par canal de vente, l'OEM représentait 82,36 % du marché brésilien de la direction hydraulique à assistance électrique en 2026 et devrait croître à un CAGR de 8,12 % jusqu'en 2032.
- Par géographie, le Sud-Est représentait 55,24 % du marché brésilien de la direction hydraulique à assistance électrique en 2026, tandis que le Centre-Ouest devrait croître à un CAGR de 9,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la direction hydraulique à assistance électrique au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Agrobusiness, équipements de construction et d'exploitation minière | +2.0% | Sud et Centre-Ouest pour l'agrobusiness, Sud-Est et Nord pour l'exploitation minière et la construction | Moyen terme (2 à 4 ans) |
| Conformité PROCONVE P8 et MAR-I | +1.6% | National, avec la plus forte concentration de conformité OEM à São Paulo et au Paraná | Court terme (≤ 2 ans) |
| Incitations MOVER et investissement automobile | +1.3% | National, avec des gains précoces à São Paulo, dans la région ABC et à Camaçari | Moyen terme (2 à 4 ans) |
| Direction hydraulique à assistance électrique pour les cycles mixtes brésiliens | +1.0% | National, plus fort dans les conditions mixtes routières et rurales du Sud-Est et du Nord | Court terme (≤ 2 ans) |
| Diversification flex-fuel et hybride | +0.7% | National, porté par les pôles de véhicules du Sud-Est et du Nord-Est | Moyen terme (2 à 4 ans) |
| Réponse de l'assemblage aux coûts d'importation | +0.6% | Centres de production du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande en équipements d'agrobusiness, de construction et d'exploitation minière
L'agrobusiness et les activités extractives du Brésil constituent une base de demande profonde pour les systèmes de direction hors route. Le pays a récolté 350,2 millions de tonnes de céréales sur 81,7 millions d'hectares lors de la saison 2024/25, soutenant l'utilisation de tracteurs à haute puissance, de moissonneuses et de pulvérisateurs automoteurs. Ces machines dépendent de la direction hydraulique pour supporter de longues journées de travail et des terrains difficiles. Les ventes d'équipements de construction et l'extraction minière soutiennent également la demande pour les véhicules articulés et les engins de transport qui nécessitent une direction à vérin hydraulique sous de fortes charges utiles. Les achats d'équipements peuvent évoluer avec les prix du soja, du café et du maïs, ce qui crée davantage de variation que les cycles conventionnels de programmes de véhicules. Le marché brésilien de la direction hydraulique à assistance électrique dépend donc de fournisseurs capables de servir les clients agricoles aussi bien pendant les périodes de renouvellement des équipements que lors des cycles de matières premières plus faibles. Les fournisseurs ont également besoin de gammes de produits adaptées aux tracteurs, pulvérisateurs, moissonneuses, chargeurs et engins de transport plutôt qu'à une seule catégorie de véhicules. La demande est la plus forte lorsque les propriétaires d'équipements valorisent la disponibilité, le confort du conducteur et une manœuvrabilité fiable à basse vitesse pendant les périodes d'exploitation intensive.
Mises à niveau d'efficacité imposées par la conformité PROCONVE P8 et MAR-I
PROCONVE P8 applique des exigences équivalentes à Euro VI aux nouveaux camions lourds et autobus, augmentant ainsi l'importance des systèmes auxiliaires à commande électronique. Une pompe électrique à la demande évite la charge continue d'une pompe hydraulique entraînée par courroie lors d'une opération à faible assistance. Cette conception soutient les objectifs d'efficacité des systèmes modernes de gestion moteur. Les exigences en matière de contrôle électronique de la stabilité augmentent également la valeur d'une architecture ECU et de capteurs partagés entre la direction et les fonctions de sécurité du véhicule. SAE Brasil a documenté une voie MAR-II progressive pour les machines agricoles, de construction et industrielles de plus de 75 kW [1]. Le secteur brésilien de la direction hydraulique à assistance électrique peut en bénéficier lorsque les mises à niveau de conformité nécessitent davantage de capteurs et de capacité de contrôle dans des équipements qui restent inadaptés aux systèmes de direction électrique légers. Les travaux de conformité peuvent intégrer les spécifications de direction dans des discussions plus larges sur les commandes moteur, les systèmes de stabilité et l'électronique des véhicules. Cela permet aux fournisseurs de systèmes établis de proposer des packages intégrés plutôt que des pièces mécaniques individuelles.
Incitations MOVER et investissement dans la technologie automobile
Le Brésil a promulgué le programme MOVER en juin 2024 et formalisé les réglementations en 2025 pour soutenir l'efficacité des véhicules, la recherche et la production locale. Le programme fournit des crédits financiers jusqu'en 2028, liés à des investissements qualifiants et à des résultats technologiques. Les rapports du gouvernement américain identifient des investissements automobiles annoncés dépassant 26 milliards USD dans le cadre de l'environnement d'incitations plus large [2]. Les nouvelles plateformes hybrides et électriques créent des décisions de conception de direction avant le début de la production. L'orientation du programme vers le contenu local encourage les fournisseurs à développer des capacités d'ingénierie et de production à proximité des assembleurs brésiliens. Cela rend le marché brésilien de la direction hydraulique à assistance électrique plus dépendant des travaux de conception précoce des plateformes que des ventes de remplacement ultérieures. Les fournisseurs qui s'engagent avant que les spécifications des véhicules soient fixées peuvent aider les OEM à atteindre les objectifs d'efficacité avec les performances de direction requises. Leur capacité à satisfaire aux exigences de contenu local et aux exigences techniques peut déterminer s'ils restent sur la liste des fournisseurs agréés.
Adéquation de la direction hydraulique à assistance électrique aux cycles d'utilisation mixtes brésiliens
Les véhicules de fret et agricoles au Brésil circulent souvent entre des routes d'accès non revêtues, des routes régionales et des itinéraires longue distance au cours du même cycle d'exploitation. Une part significative des routes revêtues nécessite un entretien ou une réhabilitation, près d'un cinquième étant classé en mauvais ou en état critique. Ces conditions augmentent le besoin d'une forte assistance de direction à basse vitesse dans les véhicules chargés. Les pompes hydrauliques à entraînement électrique s'activent lorsque la demande de direction augmente, tout en maintenant la force hydraulique dans des conditions de forte charge. Infineon décrit des économies de carburant significatives et des réductions de dioxyde de carbone pour les cycles d'utilisation pertinents des véhicules commerciaux [3]. Le marché brésilien de la direction hydraulique à assistance électrique peut donc conserver un rôle sur les itinéraires où les systèmes hydrauliques conventionnels gaspillent de l'énergie et où les systèmes entièrement électriques manquent d'assistance adéquate. Les opérateurs peuvent évaluer le système en fonction de la consommation de carburant, des besoins de maintenance, de la réponse de direction et de l'adéquation aux conditions routières variables. Cette comparaison opérationnelle large contribue à expliquer pourquoi l'architecture reste pertinente dans les usages commerciaux lourds et agricoles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par la direction à assistance électrique dans les voitures particulières | -1.6% | National, plus sévère dans les pôles de voitures particulières du Sud-Est | Court terme (≤ 2 ans) |
| Dépendance aux importations et incertitude tarifaire | -0.9% | National | Court terme (≤ 2 ans) |
| Volatilité des composants électroniques importés et des pompes | -0.6% | National | Court terme (≤ 2 ans) |
| Service et calibration hors du Sud-Est | -0.4% | Nord-Est, Nord et Centre-Ouest | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Substitution par la direction à assistance électrique dans les voitures particulières
La direction à assistance électrique a supplanté la direction hydraulique à assistance électrique dans la plupart des nouveaux programmes de voitures particulières. Ce changement reflète une masse plus faible, une consommation d'énergie parasite réduite et un calibrage de direction piloté par logiciel. Les constructeurs de voitures particulières choisissent de plus en plus les systèmes électriques de colonne ou de crémaillère comme architecture par défaut. Cela réduit la base de volume qui soutenait auparavant une utilisation plus large des composants de direction hydraulique. Les incitations à l'efficacité du programme MOVER renforcent l'intérêt pour des configurations de véhicules plus légères et moins de pertes mécaniques. Le marché brésilien de la direction hydraulique à assistance électrique est par conséquent davantage exposé aux véhicules commerciaux, aux autobus et aux machines tout-terrain, où les charges par essieu et les conditions d'exploitation imposent des exigences hydrauliques. Le déclin de l'équipement des voitures particulières rend l'évaluation précise des applications lourdes plus importante pour les fournisseurs. Il réduit également l'avantage d'échelle que les volumes de voitures particulières offraient autrefois aux fabricants de composants hydrauliques.
Dépendance aux importations et incertitude tarifaire
Les capteurs de précision, les ECU et les noyaux de groupes motopompes peuvent exposer les assembleurs locaux aux coûts d'importation et aux fluctuations des taux de change. Cette exposition est importante car ces pièces portent une valeur technique significative au sein du système. Les modifications des importations peuvent également affecter l'économie des kits de réparation du marché secondaire, notamment lorsque les distributeurs détiennent des stocks à rotation lente. Les fournisseurs hors du Sud-Est font face à un défi supplémentaire car la capacité de calibration et l'accès aux services sont moins développés. L'investissement dans le contenu local peut réduire une partie de la dépendance au fil du temps, mais il ne supprime pas le risque d'approvisionnement à court terme. Le marché brésilien de la direction hydraulique à assistance électrique doit donc équilibrer les plans de localisation avec un accès fiable aux composants électroniques importés. Les lacunes dans les services régionaux peuvent rendre un produit techniquement solide plus difficile à soutenir après l'installation. Les fournisseurs ont besoin de techniciens formés et d'une capacité de diagnostic là où les équipements fonctionnent en dehors du principal couloir de fabrication.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de composant : les groupes motopompes électriques ancrent les revenus, les capteurs mènent la croissance
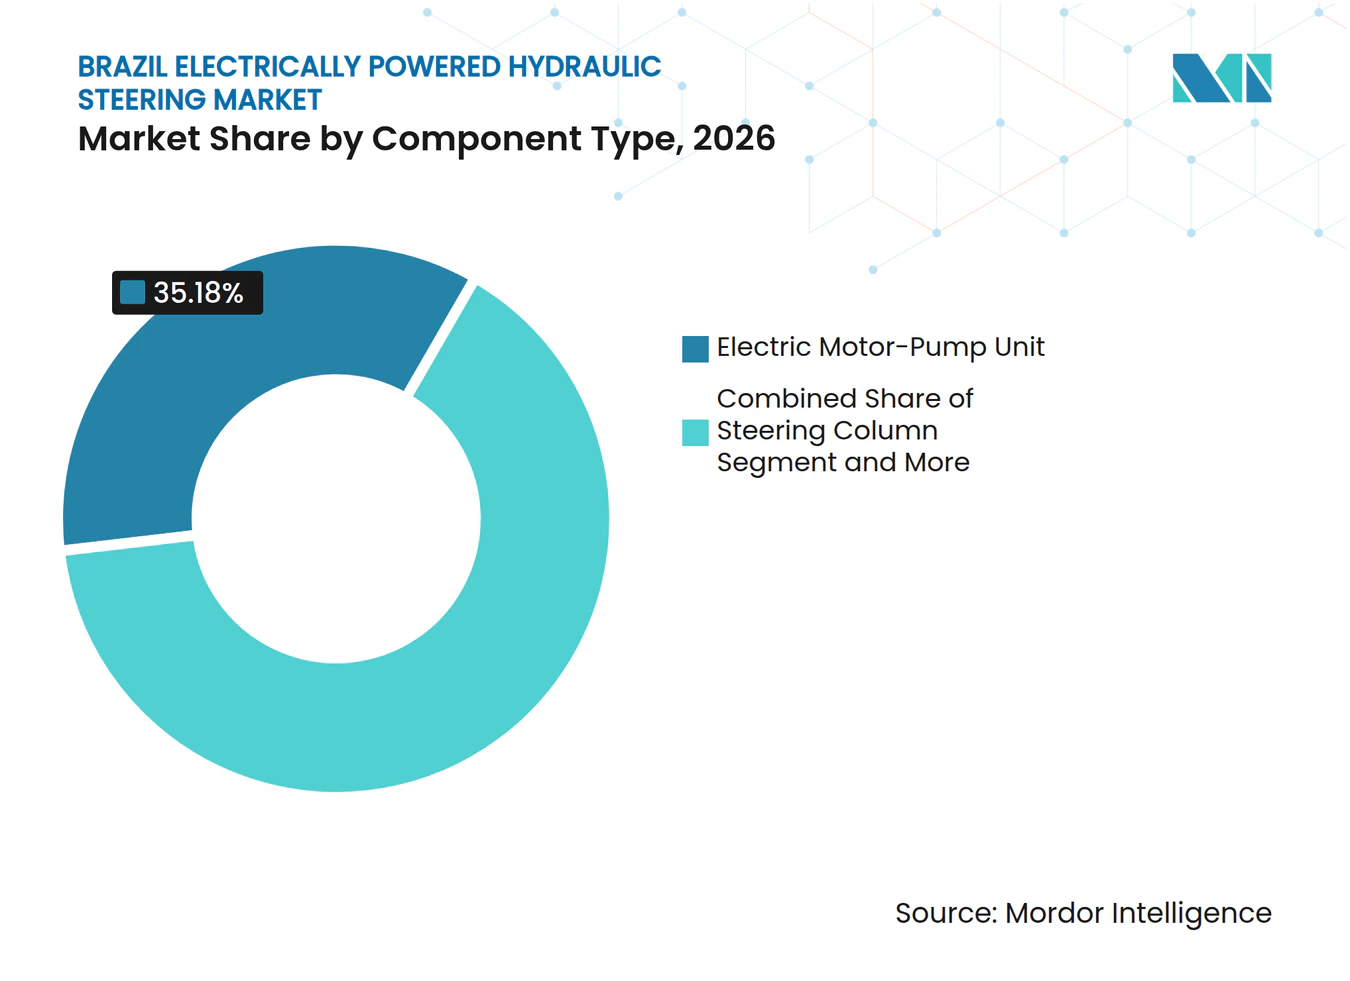
Les groupes motopompes électriques représentaient 35,18 % de la part du marché brésilien de la direction hydraulique à assistance électrique en 2026. L'unité combine le moteur sans balais, la pompe et l'interface ECU qui déterminent la puissance de sortie centrale du système. Son rôle technique en fait l'ensemble de composants à la plus haute valeur dans une installation de direction hydraulique à assistance électrique. Les capteurs devraient croître à un CAGR de 10,24 % jusqu'en 2032. Un retour d'information plus important sur le couple, la position, la vitesse des roues et le lacet soutient une plus grande précision de contrôle dans les véhicules commerciaux. Les unités de contrôle électronique bénéficient également des réglementations qui augmentent le besoin de fonctions de sécurité et d'efficacité intégrées. Les colonnes de direction, les crémaillères hydrauliques, les engrenages et les vérins maintiennent une demande stable en tant que composants mécaniques essentiels. Les flexibles, les conduites, les raccords et les réservoirs restent des domaines accessibles pour les fournisseurs brésiliens de caoutchouc et de polymères.
La concentration de valeur dans le groupe motopompe donne aux fournisseurs disposant d'une intégration moteur-pompe propriétaire une position commerciale plus solide. Bosch présente son système Servotwin comme une solution de direction pour véhicules commerciaux combinant assistance hydraulique et fonctions électroniques [4]. Ces fonctions peuvent inclure le support pour le guidage de voie, la compensation du vent et la conduite en embouteillage. Les fonctions ajoutées rendent le contenu des capteurs et des ECU utile au-delà du contrôle de direction de base. Les attentes en matière de sécurité fonctionnelle liées à l'ISO 26262 peuvent également relever le seuil de développement pour les composants de direction électronique. Le secteur brésilien de la direction hydraulique à assistance électrique conserve des opportunités pour les fournisseurs locaux dans les pièces moins complexes, tandis que les ensembles électroniques avancés restent plus concentrés. Les entreprises locales peuvent utiliser leur proximité avec les usines de véhicules pour fournir des flexibles moulés, des raccords, des réservoirs et d'autres pièces nécessitant des cycles de livraison plus courts. Leur position est moins assurée dans les capteurs, les logiciels de contrôle et les modules motopompe intégrés, où la validation et la propriété intellectuelle restent importantes.



Par type de véhicule : les volumes routiers dominent mais la croissance hors route est en tête
Les véhicules routiers représentaient 65,14 % de la part du marché brésilien de la direction hydraulique à assistance électrique en 2026. Les camions moyens et lourds, les autobus et les autocars soutiennent cette position car ils nécessitent une assistance de direction fiable dans les opérations de fret et de transport de passagers. Les voitures particulières constituent une source de demande plus faible à mesure que la direction électrique devient plus courante. Les véhicules utilitaires légers et les classes d'autobus continuent d'utiliser l'assistance hydraulique lorsque le poids du véhicule dépasse les limites pratiques du couple électrique. Les véhicules tout-terrain devraient croître à un CAGR de 8,51 % jusqu'en 2032. L'agriculture de précision, l'extraction minière et les travaux d'infrastructure soutiennent cette croissance plus rapide. Les équipements de manutention bénéficient également des investissements dans les entrepôts, les ports et les exportations en vrac. Le marché brésilien de la direction hydraulique à assistance électrique est par conséquent davantage lié aux équipements productifs qu'à la production de voitures particulières.
Les importations de machines agricoles introduisent également des besoins de compatibilité pour les fournisseurs capables d'adapter le micrologiciel à différents protocoles CAN-bus. Les grandes exploitations en rangs devraient rester dépendantes des équipements à combustion interne pendant la période de prévision. Les tracteurs à batterie sont adaptés aux applications plus légères car leur autonomie opérationnelle reste limitée. Cela maintient un rôle opérationnel substantiel pour la direction hydraulique dans les machines agricoles plus grandes. Les fournisseurs capables de prendre en charge les normes des équipements importés peuvent accéder à une partie croissante de la flotte hors route. Les propriétaires d'équipements ont besoin de pièces de service qui s'adaptent à la machine et communiquent avec ses commandes existantes.
Par mécanisme de direction : la crémaillère est en tête, la direction articulée gagne du terrain
Les mécanismes à crémaillère représentaient 45,33 % du marché brésilien de la direction hydraulique à assistance électrique en 2026. Ils sont courants dans les véhicules routiers où l'encombrement compact et la précision directionnelle sont importants. Le mécanisme convient aux véhicules utilitaires légers et aux camions de taille moyenne avec des charges d'essieu avant gérables. Les systèmes à billes recirculantes continuent de servir les camions lourds et les autobus interurbains qui nécessitent un avantage mécanique plus important. Le vérin hydraulique et la direction articulée devraient croître à un CAGR de 9,68 % jusqu'en 2032. Les chargeurs articulés, les niveleuses, les véhicules de service minier et les camions à benne bascule animent cette catégorie. Leurs châssis s'articulent plutôt que de tourner via un arrangement conventionnel de fusée d'essieu. L'actionnement par vérin hydraulique reste l'architecture de direction réalisable pour ces applications.
Les unités de direction orbitale sont utilisées dans les équipements agricoles et de construction pour relier la commande de l'opérateur au mouvement du vérin hydraulique. Ces unités relient la commande de l'opérateur au mouvement du vérin hydraulique dans les équipements mobiles. Les travaux de Schaeffler sur les composants de direction pour véhicules commerciaux indiquent une concurrence plus large pour les mécanismes de direction de précision. Les fournisseurs doivent construire un contrôle électronique fiable autour de la couche d'actionnement hydraulique à mesure que les équipements articulés deviennent plus connectés. Le marché brésilien de la direction hydraulique à assistance électrique peut bénéficier de ce changement car le mécanisme à la croissance la plus rapide nécessite toujours une force hydraulique. Les commandes numériques ne suppriment pas le besoin d'un arrangement robuste de vérin, de flexible, de pompe et de vanne dans les grandes machines articulées. Les fournisseurs doivent assurer la fiabilité du système lorsque les machines fonctionnent dans des environnements poussiéreux, chauds, sujets aux vibrations et sur des terrains accidentés.
Par propulsion : le moteur à combustion interne domine, le véhicule électrique à batterie trace une trajectoire divergente
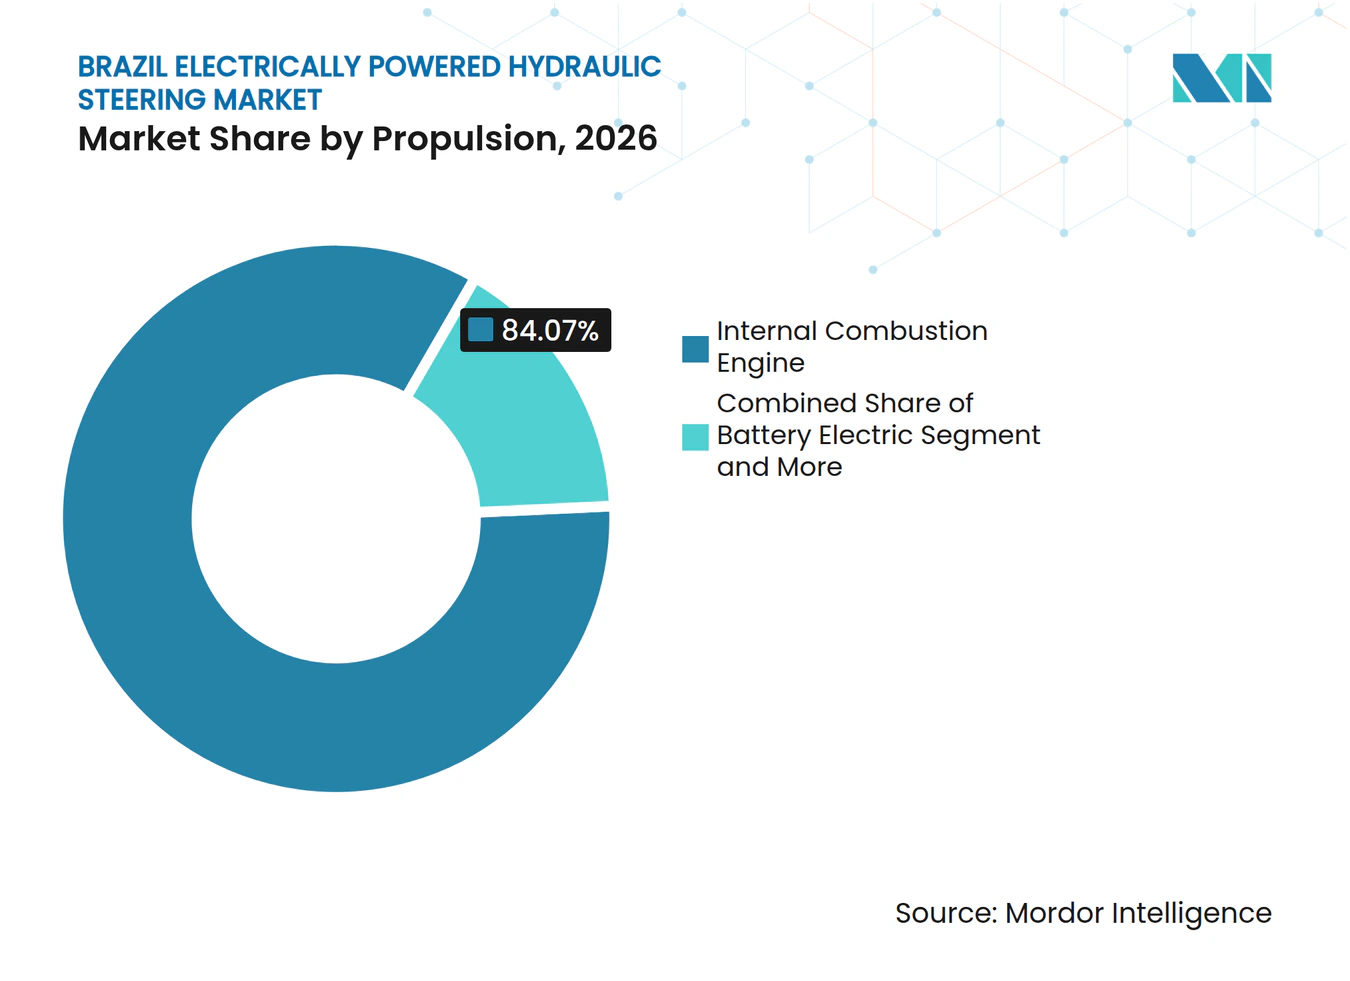
Les véhicules à moteur à combustion interne représentaient 84,07 % du marché brésilien de la direction hydraulique à assistance électrique en 2026. Cette position reflète la composition actuelle de la flotte commerciale et tout-terrain du Brésil. Les camions et autobus diesel sont restés les véhicules immatriculés dominants dans les classes concernées en 2025. Les véhicules hybrides créent une application de direction intermédiaire car ils conservent des systèmes à combustion tout en ajoutant davantage de contrôle électronique. Les objectifs MOVER de réduction de la consommation d'énergie soutiennent les mises à niveau d'efficacité dans les programmes de véhicules utilitaires légers. Ces véhicules peuvent préserver l'infrastructure hydraulique requise pour la direction hydraulique à assistance électrique. Cela crée une période de transition entre les véhicules à combustion traditionnels et les plateformes entièrement électriques. Le secteur brésilien de la direction hydraulique à assistance électrique bénéficie lorsque les conceptions hybrides répondent aux exigences d'exploitation sous forte charge.
Les véhicules électriques à batterie devraient croître à un CAGR de 15,33 % jusqu'en 2032. De nombreux autobus urbains peuvent utiliser la direction à assistance électrique car leurs charges par essieu sont dans sa plage pratique. Les équipements miniers lourds présentent un cas différent. Les camions de transport à zéro émission au Pará et au Minas Gerais ont toujours besoin de systèmes de direction capables de gérer des charges utiles très élevées. La direction hydraulique ou l'actionnement par vérin hydraulique reste l'option applicable dans ces machines. La croissance des véhicules électriques à batterie a donc des implications différentes pour le transport urbain et les équipements hors route. Le marché brésilien de la direction hydraulique à assistance électrique reste pertinent là où l'électrification ne réduit pas les charges de direction lourdes. Le choix de la propulsion ne détermine pas à lui seul l'architecture de direction d'une machine. Le transport urbain peut favoriser des systèmes de direction plus légers, tandis que les véhicules hors route peuvent maintenir l'actionnement hydraulique. Les fournisseurs doivent donc évaluer les programmes de véhicules électriques à batterie par application plutôt que de les traiter comme une seule catégorie de demande.

Par canal de vente : l'OEM consolide à la fois la part et la croissance, le marché secondaire sert la base installée
L'OEM détenait 82,36 % de la catégorie en 2026 et devrait croître à un CAGR de 8,12 % jusqu'en 2032. Les assembleurs de camions, d'autobus et d'équipements spécifient les systèmes de direction sous forme de packages complets avec des connecteurs contrôlés et des calibrations ECU. Ces spécifications contraignent la substitution après la vente du véhicule. Les exigences de contenu local du programme MOVER favorisent également des accords d'approvisionnement plus longs avec des fournisseurs disposant de capacités de production et d'ingénierie au Brésil. La direction est un système adjacent à la sécurité, ce qui rend la qualification en équipement d'origine particulièrement importante. Le canal OEM combine donc un volume actuel élevé avec un contrôle fort sur les futures décisions de conception. Cette structure est centrale au marché brésilien de la direction hydraulique à assistance électrique car la majeure partie de la demande est établie avant l'assemblage du véhicule.
Le marché secondaire reste lié à la flotte vieillissante de véhicules commerciaux brésiliens. Les camions de classe P7 représentaient une part significative des véhicules lourds immatriculés en 2025, créant une base continue de réparation et de remplacement. Cette base installée nécessite des pièces longtemps après la fin du programme de nouveaux véhicules associé. Schaeffler a inauguré son Centre logistique central d'Amérique du Sud à Porto Feliz en avril 2025 pour améliorer la distribution régionale. Une disponibilité plus rapide des pièces peut soutenir les besoins de remplacement des roulements et des composants électroniques. Les distributeurs indépendants jouent un rôle plus important dans le Nord-Est et le Centre-Ouest, où la couverture des concessionnaires est plus mince. Le marché brésilien de la direction hydraulique à assistance électrique comprend donc un canal de remplacement plus petit mais durable aux côtés de son cœur piloté par les OEM. Les clients du marché de remplacement valorisent la disponibilité car un camion ou une machine agricole hors service peut perturber le fret ou les travaux agricoles.
Analyse géographique
Le Sud-Est détenait 55,24 % de la taille du marché brésilien de la direction hydraulique à assistance électrique en 2026. São Paulo abrite des assembleurs automobiles, des fournisseurs de direction de rang 1 et des fabricants de composants de rang 2. São José dos Pinhais, Limeira, Indaiatuba et São Bernardo do Campo offrent des capacités d'ingénierie, d'homologation et de proximité avec les OEM. Ces capacités sont difficiles à reproduire rapidement pour les clusters régionaux plus petits. Le Sud fournit une base secondaire grâce à l'activité automobile du Paraná et à la demande en équipements agricoles. Le cluster offre aux OEM un accès plus court aux équipes d'ingénierie, aux ressources de test et aux relations établies avec les fournisseurs. Il permet également aux entreprises de rang 1 de coordonner le contenu de direction électronique avec les systèmes de freinage et de sécurité connexes. Le Sud complète cette position grâce à sa proximité avec la production de véhicules et la demande en équipements agricoles.
Le Centre-Ouest devrait croître à un CAGR de 9,06 % jusqu'en 2032. Le Mato Grosso et le Goiás exploitent de grandes flottes de pulvérisateurs, de tracteurs en rangs et de moissonneuses pour la production de soja, de maïs et de coton. Ces machines nécessitent un soutien de direction soutenu sur de longues heures de travail. La distance par rapport aux centres OEM du Sud-Est rend les réseaux de service locaux et la distribution de pièces importants. Les grandes exploitations de la région nécessitent des équipements capables de fonctionner sur de longues distances et dans des conditions de surface variées. La couverture des services est donc une question commerciale autant que technique. Les fournisseurs qui placent des stocks plus près des exploitants agricoles peuvent réduire les temps d'arrêt pendant les fenêtres de plantation et de récolte. Cela peut améliorer l'attractivité à la fois de la fourniture d'équipements d'origine et des pièces de remplacement.
Le Nord-Est devient de plus en plus pertinent en tant que site de fabrication. La production automobile à Bahia crée des opportunités de conception pour les fournisseurs capables de fournir un support technique local. Le Nord reste principalement lié aux opérations minières au Pará et en Amazonas. L'extraction de minerai de fer, de bauxite, de nickel et d'activités connexes nécessite des camions de transport et des chargeurs avec direction hydraulique. Ces opérations sont moins affectées par l'adoption de la direction à assistance électrique dans les voitures particulières. La géographie au sein du marché brésilien de la direction hydraulique à assistance électrique reflète donc un Sud-Est axé sur la production, un Centre-Ouest agricole, un Nord-Est émergent et un Nord orienté vers l'exploitation minière. Chaque région a un schéma de demande différent, ce qui limite la valeur d'une stratégie de mise sur le marché uniforme. Les fournisseurs nationaux doivent aligner la distribution, le support technique et les relations clients sur les conditions d'exploitation de chaque région.
Paysage concurrentiel
Concentration du Marché
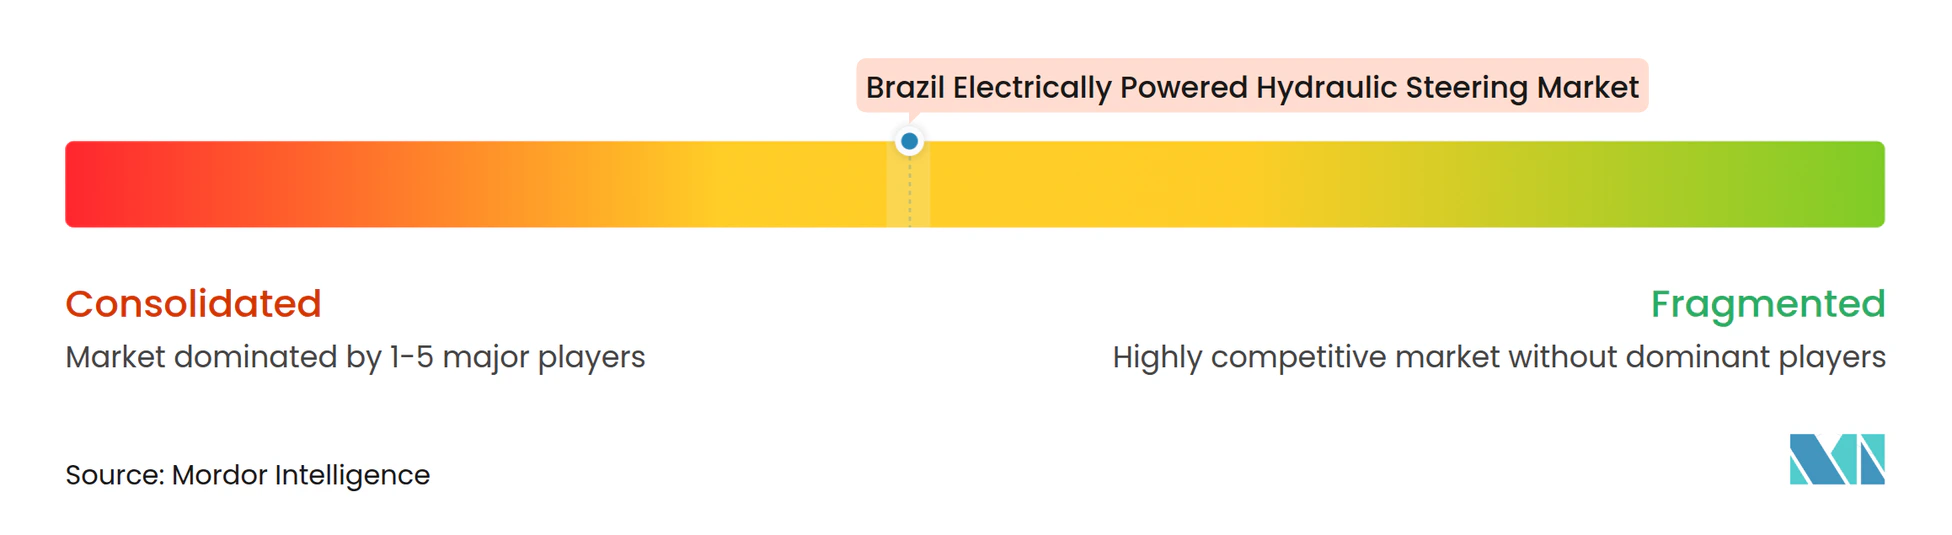
Le marché brésilien de la direction hydraulique à assistance électrique est modérément concentré au niveau du système complet. ZF Friedrichshafen, JTEKT, Nexteer Automotive et Bosch se font concurrence grâce à des relations d'ingénierie de longue date avec les OEM. Leur position repose sur la validation des systèmes, les exigences de sécurité, les commandes électroniques et l'intégration des plateformes de véhicules. La concurrence est plus fragmentée pour les capteurs, les flexibles, les raccords et les pièces moulées hydrauliques. Les fournisseurs brésiliens et régionaux peuvent concurrencer dans ces pièces grâce au coût et à la proximité. ZF a localisé son ECU de frein pour véhicules commerciaux à Limeira en 2025 et a obtenu l'homologation UN/ECE E1. Cette démarche illustre comment la localisation peut renforcer la position technique d'un fournisseur OEM. La production locale peut raccourcir la communication avec les assembleurs et réduire l'exposition aux retards dans les pièces importées. Les fournisseurs plus petits font face à une barrière plus élevée lorsqu'ils manquent de ressources de validation comparables et d'accès aux clients.
Le développement de la direction par câble signale la direction des futures exigences mondiales des plateformes de direction. ZF, Bosch, JTEKT et Schaeffler maintiennent également des programmes de technologie de direction. Ces développements influencent les exigences que les OEM peuvent utiliser dans les futures décisions de plateforme. Schaeffler a élargi son portefeuille d'électronique pour le marché secondaire brésilien en 2025 et 2026. Une gamme de pièces plus large permet à une entreprise de servir les réparations même lorsqu'elle ne détient pas le contrat de véhicule d'origine. La capacité logistique peut rendre cette stratégie plus efficace sur de longues distances et pour des clients dispersés. L'expansion du marché secondaire réduit également la dépendance à un petit nombre de futures attributions de plateformes de véhicules. L'approche est particulièrement pertinente là où les flottes commerciales plus anciennes ont besoin d'une disponibilité continue des pièces.
Des opportunités potentielles subsistent dans les kits de service pour les anciens camions P7 dans le Nord-Est et le Nord. Les fournisseurs peuvent également répondre aux besoins de direction à commande électronique dans les équipements d'agriculture de précision opérant dans le Centre-Ouest. Les tracteurs et machines de construction chinois importés créent un autre besoin de calibration CAN-bus compatible et de support. Le marché brésilien de la direction hydraulique à assistance électrique favorise les entreprises capables de combiner un support local avec une expertise validée dans les systèmes électroniques et hydrauliques. Les entreprises doivent également gérer les différents besoins des programmes OEM, des grands opérateurs d'équipements, des concessionnaires et des entreprises de réparation indépendantes. Ces acheteurs accordent une valeur différente à l'intégration de l'ingénierie, à la rapidité de livraison, au prix et au service technique. Une présence équilibrée sur ces canaux peut réduire l'exposition aux changements de demande dans une application.
Leaders du secteur de la direction hydraulique à assistance électrique au Brésil
-
ZF Friedrichshafen AG
-
JTEKT Corporation
-
Nexteer Automotive Group Limited
-
Robert Bosch GmbH
-
Bucher Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : JTEKT India a annoncé le début des exportations d'engrenages de direction vers Stellantis au Brésil, ciblant 70 000 unités pour l'exercice 2027 se terminant en mars et montant à 150 000 unités pour l'exercice 2028, avec une trajectoire à long terme allant jusqu'à 500 000 unités par an. Le programme établit la production JTEKT basée en Inde comme une source à faible coût pour le marché OEM brésilien, compliquant l'économie de la localisation pour la fabrication de direction hydraulique à assistance électrique dans le pays.
- Mars 2026 : La réglementation PROCONVE MAR-II pour les équipements hors route a progressé de l'approbation CIPAM à la consultation publique au CONAMA. La réglementation imposera des limites d'émissions équivalentes aux normes EPA Final Tier 4 des États-Unis sur les moteurs agricoles, de construction et industriels de plus de 75 kW. Cette étape réglementaire a accéléré le calendrier des mises à niveau des ECU et des capteurs dans les équipements hors route compatibles avec la direction hydraulique à assistance électrique.
Périmètre du rapport sur le marché de la direction hydraulique à assistance électrique au Brésil
Le périmètre comprend la segmentation par type de composant (colonne de direction, groupe motopompe électrique, capteurs, unité de contrôle électronique, crémaillère hydraulique, engrenage et vérin, flexibles, conduites, raccords et réservoir, et autres composants), type de véhicule (véhicules routiers [voitures particulières, véhicules utilitaires légers, véhicules commerciaux moyens et lourds, et autobus et autocars], et véhicules tout-terrain [équipements agricoles, équipements de construction, équipements miniers, équipements de manutention, et autres véhicules tout-terrain]), mécanisme de direction (crémaillère, billes recirculantes, et vérin hydraulique/direction articulée), type de propulsion (moteur à combustion interne, hybride électrique, électrique à batterie, et autres systèmes de propulsion), et canal de vente (OEM et marché secondaire). L'analyse couvre également la segmentation au niveau régional, notamment le Sud-Est, le Sud, le Nord-Est, le Nord et le Centre-Ouest. La taille du marché et les prévisions de croissance sont présentées en valeur en USD et en volume en unités.
Type de composant
| Capteurs |
| Moteur de direction |
| Flexibles, canalisations, raccords, réservoir de fluide |
| Module de pompe hydraulique électrique |
| Actionneur hydraulique / crémaillère / cylindre |
| Autres |
Type de véhicule
| Véhicules routiers | Voitures particulières |
| Véhicules commerciaux légers (VCL) | |
| Véhicules commerciaux moyens et lourds (VCML) | |
| Bus et autocars | |
| Véhicules hors route | Équipements agricoles |
| Équipements de construction | |
| Équipements miniers | |
| Manutention de matériaux | |
| Véhicules forestiers et utilitaires hors route | |
| Autres (véhicules récréatifs hors route, etc.) |
Par mécanisme de direction
| Crémaillère et pignon |
| Vis et bille à recirculation |
| Cylindre hydraulique/direction articulée |
| Type de composant | Capteurs | |
| Moteur de direction | ||
| Flexibles, canalisations, raccords, réservoir de fluide | ||
| Module de pompe hydraulique électrique | ||
| Actionneur hydraulique / crémaillère / cylindre | ||
| Autres | ||
| Type de véhicule | Véhicules routiers | Voitures particulières |
| Véhicules commerciaux légers (VCL) | ||
| Véhicules commerciaux moyens et lourds (VCML) | ||
| Bus et autocars | ||
| Véhicules hors route | Équipements agricoles | |
| Équipements de construction | ||
| Équipements miniers | ||
| Manutention de matériaux | ||
| Véhicules forestiers et utilitaires hors route | ||
| Autres (véhicules récréatifs hors route, etc.) | ||
| Par mécanisme de direction | Crémaillère et pignon | |
| Vis et bille à recirculation | ||
| Cylindre hydraulique/direction articulée | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la direction hydraulique à assistance électrique au Brésil d'ici 2032 ?
Le marché brésilien de la direction hydraulique à assistance électrique devrait atteindre 0,16 milliard USD d'ici 2032, avec une expansion à un CAGR de 7,78 % de 2027 à 2032.
Quelle catégorie de véhicules connaît la croissance la plus rapide au Brésil ?
Les véhicules tout-terrain devraient croître à un CAGR de 8,51 % jusqu'en 2032, soutenus par la demande en équipements agricoles, miniers et de construction. Ces usages nécessitent une force de direction élevée et un fonctionnement fiable sur des terrains accidentés et pendant de longs cycles de travail.
Quel composant détient la plus grande part du marché brésilien de la direction hydraulique à assistance électrique en 2026 ?
Les groupes motopompes électriques représentent 35,18 % de la valeur du marché en 2026, car ils intègrent le moteur, la pompe et l'interface de contrôle du système. En générant et en gérant l'assistance de direction, ces unités représentent l'ensemble à la plus haute valeur au sein du système.
Quel est le rôle du programme MOVER dans la demande de direction de véhicules ?
MOVER lie les incitations à l'efficacité, à la recherche et à la production locale, encourageant ainsi l'adoption de systèmes de direction à commande électronique. Il crée également une raison pour les fournisseurs et les constructeurs automobiles d'envisager des engagements d'ingénierie et de production locaux.