
Taille et Part du Marché de la Direction Hydraulique à Commande Électrique en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.45 Milliards de dollars |
| Taille du Marché (2026) | 1.56 Milliards de dollars |
| Taille du Marché (2031) | 2.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.82 % |
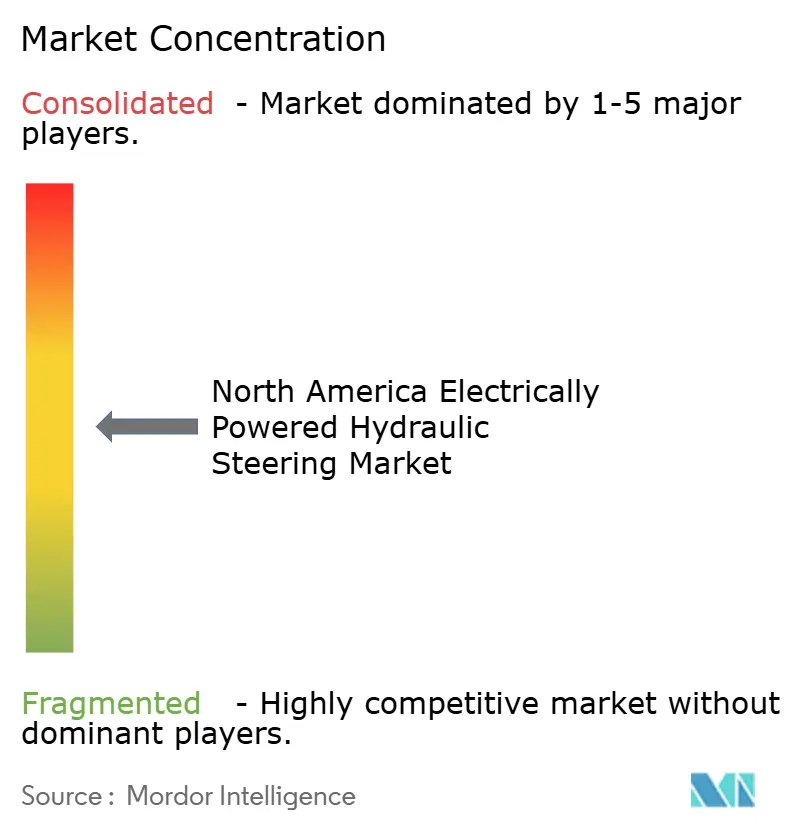
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché de la Direction Hydraulique à Commande Électrique en Amérique du Nord par Mordor Intelligence
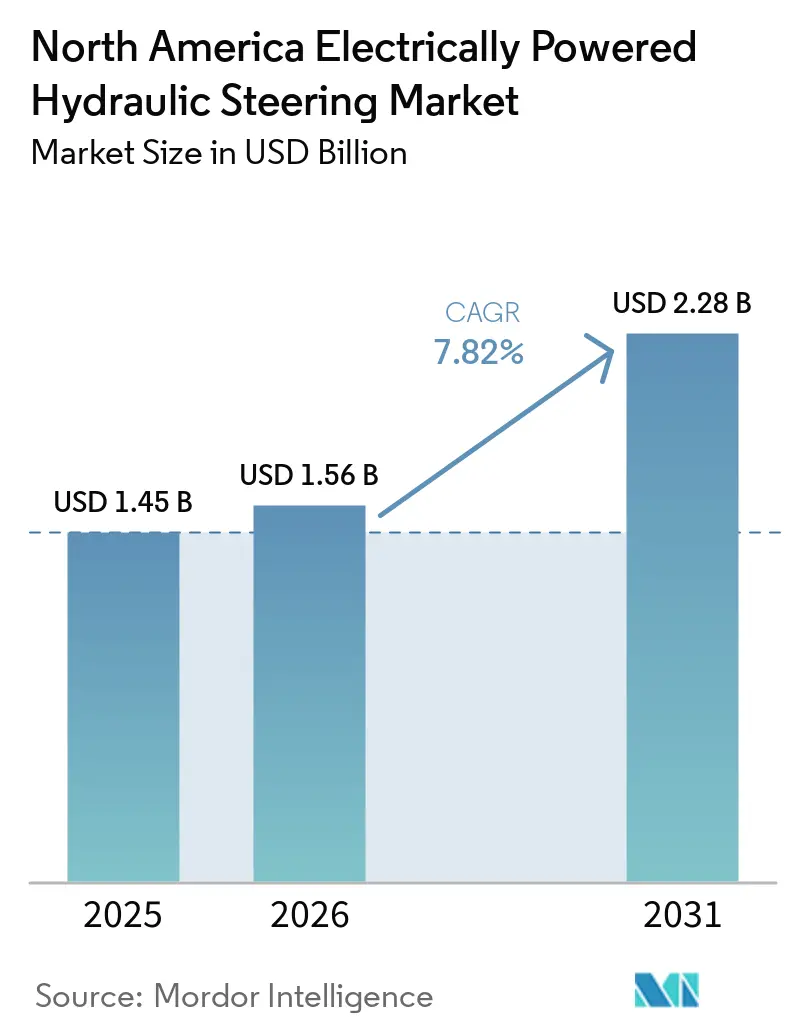
La taille du marché de la direction électro-hydraulique en Amérique du Nord était évaluée à 1,45 milliard USD en 2025 et devrait s'étendre de 1,56 milliard USD en 2026 à 2,28 milliards USD d'ici 2031, enregistrant un CAGR de 7,82 % entre 2026 et 2031. Le marché de la direction électro-hydraulique en Amérique du Nord reste lié aux applications nécessitant une assistance hydraulique puissante et une pompe à entraînement électrique. Cette conception est pertinente lorsque les charges des véhicules, les tâches de remorquage et les températures de fonctionnement exercent une pression sur les systèmes de direction plus petits. Elle offre également aux constructeurs de véhicules un moyen de fournir une assistance à la direction lorsque le moteur ne tourne pas. Le marché de la direction électro-hydraulique en Amérique du Nord a donc un rôle plus clairement défini dans les véhicules commerciaux, les grandes camionnettes et les plateformes électrifiées que dans les voitures particulières compactes. Les décisions des fournisseurs dépendent de plus en plus du contrôle logiciel, de la validation de la sécurité et de la capacité à servir les programmes de fabrication régionaux.
Principaux Enseignements du Rapport
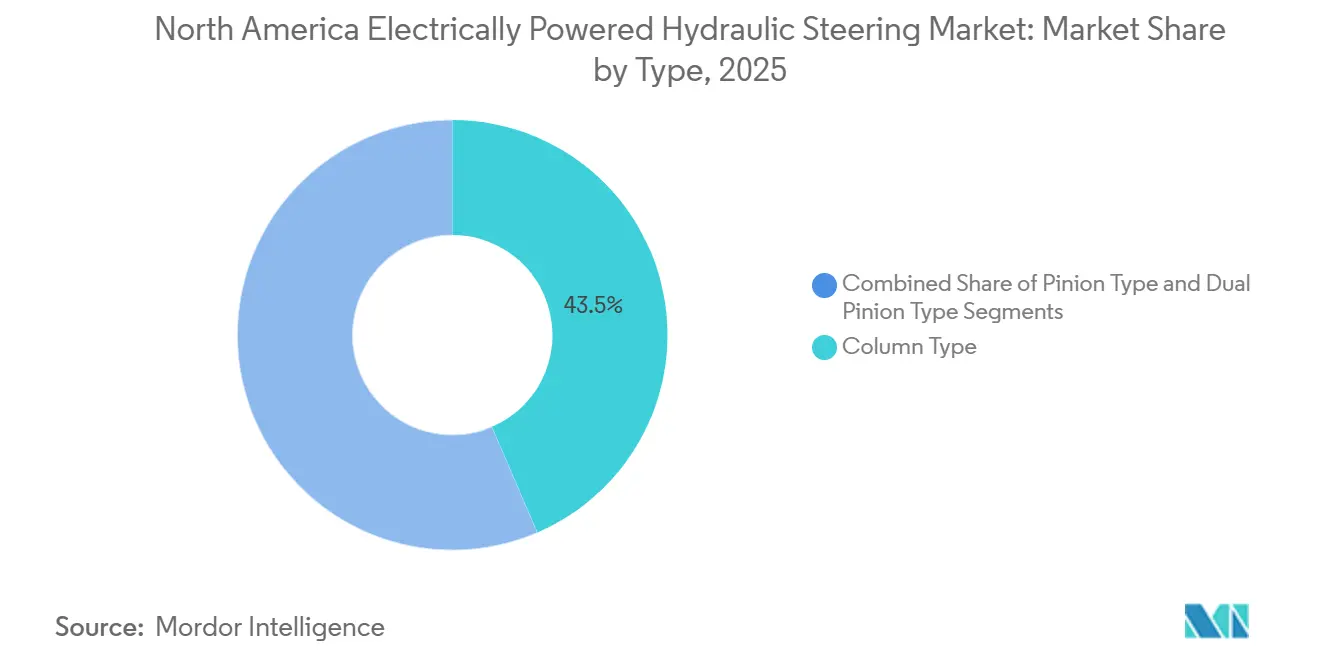
- Par type, le type colonne détenait 43,53 % de la part du marché de la direction électro-hydraulique en Amérique du Nord en 2025, tandis que le type double pignon devrait enregistrer le CAGR projeté le plus élevé à 9,33 % jusqu'en 2031.
- Par type de composant, les moteurs de direction représentaient 31,38 % du chiffre d'affaires en 2025, tandis que les capteurs et les groupes UCE devraient enregistrer le CAGR projeté le plus élevé à 10,09 % jusqu'en 2031.
- Par type de véhicule, les véhicules commerciaux détenaient 58,72 % du chiffre d'affaires en 2025 et devraient enregistrer le CAGR projeté le plus élevé à 9,08 % jusqu'en 2031.
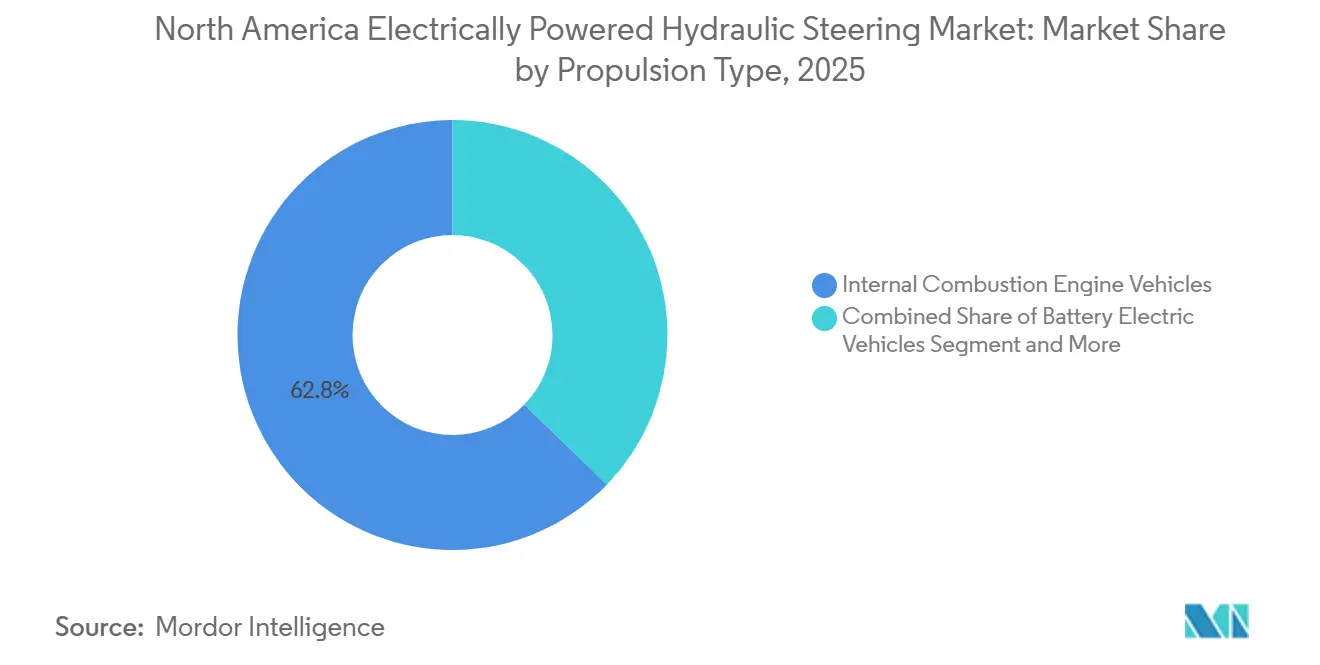
- Par type de propulsion, les véhicules à moteur à combustion interne détenaient 62,76 % du chiffre d'affaires en 2025, tandis que les véhicules électriques à batterie devraient enregistrer le CAGR projeté le plus élevé à 13,24 % jusqu'en 2031.
- Par canal de vente, les canaux équipementiers d'origine détenaient 89,09 % du chiffre d'affaires en 2025, tandis que le marché secondaire devrait enregistrer le CAGR projeté le plus élevé à 8,83 % jusqu'en 2031.
- Par zone géographique, les États-Unis détenaient 83,01 % du chiffre d'affaires en 2025, tandis que le Mexique devrait enregistrer le CAGR projeté le plus élevé à 7,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | Impact (~)% sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Électrification des Véhicules Commerciaux | +2.4% | Californie, Texas, Michigan, Ontario | Moyen terme (2 à 4 ans) |
| Croissance du Contenu des SUV, Camionnettes et Véhicules Utilitaires Légers | +1.8% | Michigan, Tennessee, Texas, Alabama, Ontario | Court terme (≤ 2 ans) |
| Assistance à la Direction Compatible ADAS | +1.4% | Michigan, Ohio, Californie | Moyen terme (2 à 4 ans) |
| Demande de Direction Haute Tension sur les Plateformes Électriques Lourdes | +1.2% | Californie, Texas, Ontario | Moyen terme (2 à 4 ans) |
| Économies de Carburant à la Demande | +0.9% | Ensemble de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Efficacité de la Pompe à Débit Variable à Commande Logicielle | +0.7% | Michigan, Indiana | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des Véhicules Commerciaux
Les véhicules commerciaux électriques ont besoin d'un système de direction qui fonctionne sans pompe entraînée par le moteur. La direction électro-hydraulique répond à ce besoin grâce à un moteur électrique et à un dispositif de pompe pouvant fonctionner indépendamment de la vitesse du moteur. Le marché de la direction électro-hydraulique en Amérique du Nord bénéficie de l'ajout par les flottes de camions et d'autobus électriques à batterie à leurs plans d'exploitation. L'Agence internationale de l'énergie a signalé que les ventes régionales de camions électriques ont augmenté de manière significative en 2025, ce qui soutient l'orientation de la demande pour les systèmes de véhicules à alimentation indépendante[1] Agence internationale de l'énergie, "Tendances dans les autres modes de véhicules électriques," Perspectives mondiales des véhicules électriques 2026, iea.org. Les opérateurs de flottes ont également besoin de composants capables de résister à une utilisation répétée, à des charges d'essieu élevées et à de longs cycles de service. Cela favorise les fournisseurs établis qui peuvent soutenir les constructeurs de véhicules lors du développement, des tests et de la planification du service.
Croissance du Contenu des SUV, Camionnettes et Véhicules Utilitaires Légers
Les grandes camionnettes et les véhicules utilitaires sport restent des débouchés importants pour la direction électro-hydraulique car ils sont souvent utilisés pour le remorquage, le transport de charge utile et les travaux hors route. Ces conditions d'utilisation peuvent nécessiter une assistance à la direction plus importante que celle dont ont besoin les véhicules plus petits. General Motors a signalé de solides ventes de camionnettes pleine grandeur en 2025, montrant l'importance continue de cette catégorie de véhicules dans la région[2]General Motors, "GM Leads U.S. Industry, 2025 Sales Up 6%," General Motors Investor Relations, investor.gm.com. Le marché de la direction électro-hydraulique en Amérique du Nord bénéficie du soutien lorsque les programmes de véhicules conservent du matériel adapté à une utilisation exigeante. Les versions hybrides des véhicules plus grands ont également besoin d'une assistance à la direction lorsque le moteur à combustion est temporairement à l'arrêt. Les constructeurs de véhicules peuvent donc conserver des conceptions électro-hydrauliques dans certains programmes même lorsqu'ils utilisent une direction électrique dans d'autres véhicules légers.
Assistance à la Direction Compatible ADAS
Les fonctions d'aide à la conduite nécessitent un équipement de direction capable de recevoir et de répondre à des commandes électroniques. Les systèmes électro-hydrauliques modernes combinent un moteur, un contrôleur, des capteurs et une assistance hydraulique dans un seul système d'exploitation. Cette configuration peut prendre en charge le guidage de voie, les corrections de direction automatisées et les fonctions de sécurité lorsqu'elle répond aux exigences de validation spécifiques au véhicule. Le marché de la direction électro-hydraulique en Amérique du Nord est façonné par l'importance croissante des logiciels calibrés et des entrées de capteurs fiables. Les programmes de véhicules commerciaux peuvent accorder une valeur particulière aux systèmes de direction qui maintiennent une assistance contrôlée sous des charges lourdes. Il en résulte un rôle plus important pour le support technique et la validation logicielle dans les relations avec les fournisseurs.
Demande de Direction Haute Tension sur les Plateformes Électriques Lourdes
Les camions et autobus électriques lourds utilisent des architectures électriques différentes de celles des véhicules commerciaux conventionnels. Les unités de direction pour ces plateformes nécessitent des moteurs, des onduleurs et des commandes compatibles avec des systèmes haute tension. Cela modifie la façon dont les fournisseurs conçoivent, testent et fabriquent les équipements électro-hydrauliques. Le marché de la direction électro-hydraulique en Amérique du Nord peut bénéficier là où les programmes de véhicules haute tension passent du développement à la production régulière. Les fournisseurs ont également besoin d'une gestion thermique et d'une protection électrique correspondant aux conditions de fonctionnement des véhicules lourds. La capacité d'ingénierie et de validation locale devient plus importante à mesure que les constructeurs de véhicules recherchent un soutien rapide pour les programmes nord-américains.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | Impact (~)% sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Substitution par la Direction Électrique | -1.5% | Michigan, Ohio, Ontario, San Luis Potosí | Court terme (≤ 2 ans) |
| Coûts Élevés de Validation et de Redondance de Sécurité | -0.8% | Michigan, Querétaro | Long terme (≥ 4 ans) |
| Contraintes d'Intégration Thermique Haute Tension | -0.5% | Californie, Texas | Moyen terme (2 à 4 ans) |
| Exposition aux Fuites Hydrauliques et à la Maintenabilité | -0.4% | Ensemble de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Substitution par la Direction Électrique et Migration de Plateforme
La direction électrique est souvent plus simple à intégrer dans les voitures particulières et les véhicules crossover plus légers. Elle supprime le circuit hydraulique et peut réduire le nombre de pièces mécaniques dans les programmes aux exigences de force de direction modestes. Cela limite la base adressable du marché de la direction électro-hydraulique en Amérique du Nord dans les catégories de véhicules plus petits. Les fournisseurs doivent concentrer leurs ressources sur les programmes de véhicules où l'assistance hydraulique reste utile, plutôt que de traiter tous les véhicules légers comme des opportunités similaires. La séparation est la plus visible entre les voitures particulières et les grandes camionnettes, les camions commerciaux ou les équipements spécialisés. Les décisions de portefeuille doivent tenir compte de cette différence car les exigences du système sont définies au niveau du programme de véhicule.
Coûts Élevés de Validation et de Redondance de Sécurité
La direction est un système de véhicule critique pour la sécurité, de sorte que les nouvelles conceptions nécessitent des tests approfondis et une approbation spécifique au client. Les systèmes redondants pour les camions hautement automatisés ajoutent davantage de travail car la fonction de secours et la logique de commutation doivent également être examinées. Ces exigences augmentent les coûts de développement et allongent le temps nécessaire pour intégrer un nouveau programme. Le marché de la direction électro-hydraulique en Amérique du Nord favorise par conséquent les fournisseurs disposant d'installations de test établies et de longues relations avec les clients. La pression sur les coûts peut être la plus forte dans les applications de camions de tonnage moyen et de flottes où les acheteurs de véhicules examinent de près les coûts totaux de possession. Cela rend également plus difficile pour les petites entreprises de concourir pour des programmes à haute valeur ajoutée sans partenaire spécialisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Les Systèmes à Colonne Établis Soutiennent la Demande ActuelleLe type colonne représentait 43,53 % de la part du marché de la direction électro-hydraulique en Amérique du Nord en 2025. Cela reflète son utilisation dans les véhicules utilitaires légers, les camions de tonnage moyen et les camionnettes qui nécessitent un emballage compact et une assistance à la direction fiable. La conception réduit la longueur du circuit hydraulique et s'adapte aux architectures de véhicules à espace limité. Les configurations à colonne et à pignon peuvent coexister dans différentes familles de plateformes, le choix reflétant généralement les exigences de service. L'accès au service et la communauté des pièces peuvent également influencer la configuration finale.
Le type double pignon devrait enregistrer un CAGR de 9,33 % jusqu'en 2031, ce qui en fait le type à la croissance la plus rapide sur le marché de la direction électro-hydraulique en Amérique du Nord. La disposition combine un chemin d'entrée conventionnel du conducteur avec un actionneur séparé pour les corrections commandées électroniquement, prenant en charge les fonctions d'aide à la conduite tout en conservant l'assistance hydraulique. Cela est pertinent pour les plateformes commerciales où les fonctions de sécurité et la réponse de direction contrôlée sont de plus en plus spécifiées ensemble. La demande devrait se concentrer dans les applications aux exigences opérationnelles claires, où les constructeurs de véhicules adoptent la complexité supplémentaire pour répondre à un besoin de sécurité ou de contrôle défini.


Par Type de Composant :
Les Moteurs Dominent la Valeur Actuelle Tandis que l'Électronique Gagne en ImportanceLes moteurs de direction représentaient 31,38 % du chiffre d'affaires des composants en 2025. Les moteurs sont au cœur du fonctionnement électro-hydraulique car ils fournissent la puissance qui entraîne la pompe lorsqu'une assistance à la direction est requise. Ce rôle fait de l'efficacité, de la durabilité et de la gestion thermique des considérations importantes pour le produit. Les pompes hydrauliques et les réservoirs gèrent la distribution du fluide et soutiennent une réponse de direction cohérente. La pompe, le moteur et le circuit hydraulique doivent fonctionner comme un ensemble coordonné, car une modification d'un composant peut affecter la consommation d'énergie, le bruit et la réponse de l'ensemble du système. Les fournisseurs doivent gérer soigneusement les interfaces des composants, créant de la valeur pour les entreprises capables de fournir à la fois des connaissances matérielles et un support applicatif.
Les capteurs et le groupe UCE devraient se développer à un CAGR de 10,09 % jusqu'en 2031, le taux le plus rapide parmi les catégories de composants. Les capteurs fournissent des informations sur l'angle de braquage, le couple, la force et l'état du système au contrôleur du véhicule, tandis que l'UCE utilise ces informations pour gérer la sortie de la pompe et surveiller les performances du système. Ce changement accroît l'importance de l'étalonnage, du développement logiciel et de la fiabilité électronique sur le marché de la direction électro-hydraulique en Amérique du Nord. Les fournisseurs ont besoin de procédures claires pour les mises à jour logicielles, les diagnostics et la gestion des défauts, ce qui accroît l'importance du support technique à long terme après le lancement du véhicule.
Par Type de Véhicule :
Les Véhicules Commerciaux Restent la Principale Base de DemandeLes véhicules commerciaux représentaient 58,72 % du chiffre d'affaires en 2025, la part la plus importante parmi toutes les catégories de véhicules. Les camions lourds et les autobus nécessitent une assistance à la direction significative en raison des charges d'essieu élevées et des longues périodes de fonctionnement. L'équipement électro-hydraulique fournit cette assistance tout en permettant à la pompe de fonctionner indépendamment de la vitesse du moteur. Les camions de tonnage moyen contribuent à la demande supplémentaire par le biais des applications de distribution, municipales et de service. Les équipements de construction et agricoles s'appuient également sur la direction hydraulique dans des conditions de travail exigeantes. L'utilisation des flottes tend à être intensive, de sorte que les opérateurs privilégient les équipements qui fonctionnent de manière fiable sur de longs intervalles de service. Le segment est porté par des exigences opérationnelles pratiques plutôt que par les tendances stylistiques des voitures particulières.
Les véhicules commerciaux devraient également enregistrer le CAGR le plus rapide de 9,08 % jusqu'en 2031. Le segment combine la demande conventionnelle avec les exigences émergentes des camions électrifiés et des véhicules équipés de fonctions avancées d'aide à la conduite. Les constructeurs de véhicules ont besoin de systèmes de direction capables de prendre en charge la charge utile, le remorquage et la conduite fréquente avec arrêts et virages. Le succès des fournisseurs dépendra du soutien aux programmes d'équipement d'origine et aux exigences du service après-vente, notamment la disponibilité des pièces, les diagnostics et les réseaux de réparation qualifiés. Les entreprises qui planifient les deux étapes peuvent maintenir des relations plus solides avec les opérateurs de véhicules, en particulier lorsque les temps d'arrêt entraînent un coût commercial direct.
Par Type de Propulsion :
Le Moteur à Combustion Interne Conserve son Échelle Tandis que les Véhicules Électriques à Batterie Croissent Plus ViteLes véhicules à moteur à combustion interne représentaient 62,76 % du chiffre d'affaires en 2025, reflétant l'utilisation continue des véhicules commerciaux à moteur thermique dans la région. Ces véhicules restent pertinents en raison des longs cycles de remplacement des flottes et de la dépendance des opérateurs à l'égard des infrastructures de ravitaillement et de service établies. La direction électro-hydraulique convient aux véhicules à moteur thermique en découplant l'assistance à la direction du pompage direct entraîné par le moteur, les véhicules hybrides et hybrides rechargeables bénéficiant également de cette solution pendant les périodes où le moteur ne tourne pas. La direction à alimentation indépendante soutient une transition technologique progressive des flottes, obligeant les fournisseurs à gérer l'ingénierie spécifique aux applications dans une production à groupe motopropulseur mixte.
Les véhicules électriques à batterie devraient croître à un CAGR de 13,24 % jusqu'en 2031, le taux le plus élevé parmi les catégories de propulsion. Ces véhicules nécessitent des systèmes de direction indépendants des accessoires entraînés par le moteur, ce qui rend les conceptions électro-hydrauliques avec des pompes et des contrôleurs à alimentation indépendante bien adaptées à ce besoin. Les véhicules à pile à combustible partagent des exigences similaires. Les applications haute tension exigent une attention particulière à l'isolation, au refroidissement et aux diagnostics, tandis que les fournisseurs doivent coordonner les commandes avec l'architecture électrique globale du véhicule. L'expérience acquise lors des premiers programmes peut soutenir les opportunités de production ultérieures, à condition que les fournisseurs démontrent que les nouvelles exigences électriques peuvent être satisfaites sans compromettre les performances de direction.
Par Canal de Vente :
Les Programmes Équipementiers Dominent Tandis que la Demande de Remplacement se DéveloppeLes équipementiers d'origine représentaient 89,09 % du chiffre d'affaires en 2025, reflétant l'importance des systèmes de direction installés en usine dans les nouveaux véhicules. Les constructeurs de véhicules approuvent les ensembles de direction par le biais de processus d'ingénierie, de test et de garantie spécifiques au programme, créant un lien fort entre les fournisseurs d'équipement d'origine et les calendriers de production des véhicules. Les programmes de véhicules commerciaux peuvent nécessiter un étalonnage sur mesure et des configurations matérielles pour différentes charges d'essieu et conditions de fonctionnement, ce qui rend difficile pour les fournisseurs indépendants de remplacer le canal d'usine pendant la première vie d'un véhicule. Les attributions de programmes peuvent influencer les volumes de composants sur plusieurs générations de véhicules, obligeant les fournisseurs à maintenir une planification de production fiable et des systèmes de qualité. Les fournisseurs doivent également réagir lorsque les constructeurs de véhicules modifient les spécifications ou introduisent de nouvelles variantes, ce qui rend les performances au lancement aussi importantes que la proposition de produit initiale.
Le marché secondaire devrait se développer à un CAGR de 8,83 % jusqu'en 2031, le taux le plus rapide parmi les canaux de vente. La demande émerge à mesure que les véhicules vieillissent et nécessitent le remplacement de pompes, de moteurs, de capteurs, de contrôleurs ou de matériel connexe. Les opérateurs de flottes peuvent évaluer les nouvelles pièces de rechange par rapport aux systèmes remis à neuf lors de la gestion des budgets de réparation. Les prestataires de services ont besoin d'accéder à des pièces correspondant à la configuration de direction d'origine et aux exigences de sécurité du véhicule. La disponibilité des pièces est particulièrement importante pour les opérateurs qui ne peuvent pas immobiliser leurs véhicules pendant de longues périodes, et le canal peut également bénéficier de distributeurs spécialisés ayant de l'expérience dans les pièces pour véhicules commerciaux.
Analyse Géographique
Marché de la direction hydraulique à assistance électrique aux États-Unis
Les États-Unis détenaient 83,01 % des revenus régionaux en 2025, ce qui en fait le marché national dominant en Amérique du Nord. Cette envergure reflète l'activité d'assemblage de véhicules, les grandes flottes commerciales et la forte demande pour les camionnettes et les véhicules utilitaires sport. L'activité manufacturière dans le Michigan, l'Ohio, le Kentucky, le Tennessee, le Texas et la Californie soutient des relations directes entre les constructeurs automobiles et les fournisseurs de systèmes de direction. Cette concentration façonne le marché de la direction à assistance électro-hydraulique en Amérique du Nord, car les fournisseurs nécessitent des capacités locales en ingénierie, en production et en service. Les différences régionales signifient que les fournisseurs ne peuvent pas s'appuyer sur un seul type de véhicule ou de groupe motopropulseur à l'échelle nationale, ce qui favorise les entreprises disposant d'une implantation régionale établie et d'équipes commerciales expérimentées.
Marché de la direction hydraulique à assistance électrique au Canada
Le Canada constitue une base plus modeste mais connectée pour les véhicules de tourisme, les programmes de véhicules commerciaux légers et la fourniture transfrontalière de composants. La production automobile en Ontario relie les installations canadiennes aux mêmes réseaux de fournisseurs régionaux qui desservent les usines des États-Unis. L'activité liée aux camions électriques au Canada offre aux constructeurs automobiles une raison supplémentaire d'envisager des unités de direction à alimentation indépendante. La demande canadienne reste étroitement liée aux plateformes de véhicules communes, aux calendriers de production régionaux et aux exigences d'ingénierie partagées. Cette connexion incite les fournisseurs à coordonner le soutien aux produits des deux côtés de la frontière, permettant aux entreprises d'appliquer les connaissances techniques développées dans un pays aux programmes d'un autre.
Marché de la direction hydraulique à assistance électrique au Mexique
Le Mexique devrait enregistrer un CAGR de 7,98 % jusqu'en 2031, soit le taux de croissance national le plus rapide au sein de l'analyse régionale. Sa position est soutenue par la fabrication de véhicules, la production de composants et l'activité d'ingénierie qui alimentent les chaînes d'approvisionnement nord-américaines. Nexteer Automotive a inauguré un centre technique à Querétaro en 2025 pour soutenir les travaux d'ingénierie, de test et de validation des programmes de véhicules régionaux[3]"Nexteer Opens Mexico Technical Center to Advance Engineering Support, Testing & Validation Capabilities," Nexteer Automotive, nexteer.com. Le rôle du pays s'étend au-delà des ventes locales, les composants pouvant être fournis dans toute l'Amérique du Nord, reliant sa croissance à l'intégration régionale autant qu'à la demande nationale en véhicules. Par comparaison, le reste de l'Amérique du Nord demeure limité, centré principalement sur la demande de remplacement pour les véhicules et équipements de travail.
Paysage Concurrentiel
Le marché de la direction électro-hydraulique en Amérique du Nord présente une structure de fournisseurs modérément concentrée. Nexteer Automotive, JTEKT Corporation, Robert Bosch GmbH, ZF Friedrichshafen AG et NSK Ltd. sont des participants clés dans les programmes d'équipement d'origine régionaux. La concurrence est basée sur les relations avec les constructeurs de véhicules, la capacité des systèmes de direction, le support de fabrication et l'expérience de validation. Les fournisseurs doivent répondre à des exigences strictes en matière de fiabilité et de sécurité, car les composants de direction sont fondamentaux pour le fonctionnement du véhicule. L'expérience de programme établie est un avantage matériel, car ces fournisseurs comprennent la documentation, les tests et le support au lancement que les clients attendent.
La stratégie produit se concentre de plus en plus sur les commandes intégrées, la compatibilité avec l'aide à la conduite et la capacité à prendre en charge l'utilisation de véhicules lourds. Les fournisseurs dotés de solides capacités de contrôle électronique et d'étalonnage sont mieux positionnés pour répondre aux demandes de comportement de direction variable et de surveillance du système. Les centres techniques régionaux rapprochent les ressources de test des équipes d'assemblage et de conception de véhicules, réduisant les délais lorsque les composants nécessitent des modifications d'étalonnage ou de validation. L'investissement dans les capacités locales constitue un outil concurrentiel pratique, aidant les fournisseurs à résoudre les problèmes avant qu'ils ne deviennent des retards de production.
Le marché de la direction électro-hydraulique en Amérique du Nord reflète une nette séparation entre la direction des voitures particulières et les applications pour véhicules plus grands. Les fournisseurs établis sont susceptibles de donner la priorité aux camions commerciaux, aux grandes camionnettes, aux véhicules de travail électrifiés et aux applications de direction avancées. Le marché secondaire offre une voie supplémentaire pour les entreprises ayant une expertise en réparation, remise à neuf et distribution. Les fournisseurs de systèmes complets conservent un avantage là où le matériel, les commandes et la validation doivent être coordonnés. Les positions concurrentielles continueront de dépendre d'une livraison cohérente et d'une crédibilité technique, les gains majeurs dépendant des attributions de programmes et d'une exécution soutenue.
Leaders du Secteur de la Direction Hydraulique à Commande Électrique en Amérique du Nord
-
Nexteer Automotive
-
JTEKT Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
NSK Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la direction hydraulique à assistance électrique en Amérique du Nord
- JTEKT Corporation
- Nexteer Automotive
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- NSK Ltd.
- Hitachi Astemo, Ltd.
- thyssenkrupp Presta AG
- Mando Corporation
- Continental AG
- Hyundai Mobis Co., Ltd.
- Danfoss A/S
- Knorr-Bremse AG
- Concentric AB
- Magna International Inc.
- DENSO Corporation
- Schaeffler AG
- Mitsubishi Electric Corporation
- China Automotive Systems, Inc.
Lire l’analyse des entreprises de direction hydraulique à assistance électrique en Amérique du Nord

Recent Industry Developments in Marché de la direction hydraulique à assistance électrique en Amérique du Nord
- Novembre 2025 : ZF Friedrichshafen AG et Kodiak AI ont convenu de déployer 100 systèmes de direction adaptative ReAX redondants pour les camions autonomes de niveau 4, maintenant le contrôle en cas de défaillance de la direction principale.
- Octobre 2025 : Nexteer Automotive a ouvert son centre technique au Mexique à El Marqués, Querétaro, ajoutant un support d'ingénierie, de validation et de test à proximité des programmes de véhicules et des opérations de fabrication nord-américains.


Périmètre du Rapport sur le Marché de la Direction Hydraulique à Commande Électrique en Amérique du Nord
Le marché de la direction hydraulique à commande électrique en Amérique du Nord est segmenté par type, type de composant, type de véhicule, type de propulsion, canal de vente et pays.
Par type, le marché est segmenté en type colonne, type pignon et type double pignon. Par type de composant, le marché est segmenté en moteur de direction, capteurs, pompe hydraulique et réservoir, unité de commande électronique, conduites hydrauliques, vannes et joints, et engrenage de direction, crémaillère et pignon. Par type de véhicule, le marché est segmenté en véhicules particuliers (voitures particulières, véhicules utilitaires sport et camionnettes) et véhicules commerciaux (véhicules utilitaires légers, camions de tonnage moyen, camions lourds, autobus et autocars, équipements de construction et équipements agricoles). Par type de propulsion, le marché est segmenté en véhicules à moteur à combustion interne, véhicules électriques hybrides, véhicules électriques hybrides rechargeables, véhicules électriques à batterie et véhicules électriques à pile à combustible. Par canal de vente, le marché est segmenté en équipementier d'origine et marché secondaire (pièces de rechange et pièces remises à neuf). Par pays, le marché est segmenté en États-Unis, Canada, Mexique et reste de l'Amérique du Nord.
Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Type Colonne |
| Type Pignon |
| Type Double Pignon |
| Moteur de Direction |
| Capteurs |
| Pompe Hydraulique et Réservoir |
| Unité de Commande Électronique |
| Conduites Hydrauliques, Vannes et Actionneurs |
| Engrenage de Direction, Crémaillère et Interfaces de Colonne |
| Véhicules Particuliers | Voitures Particulières |
| Véhicules Utilitaires Sport | |
| Camionnettes | |
| Véhicules Commerciaux | Véhicules Utilitaires Légers |
| Camions de Tonnage Moyen | |
| Camions Lourds | |
| Autobus et Autocars | |
| Équipements de Construction | |
| Machines Agricoles |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques Hybrides |
| Véhicules Électriques Hybrides Rechargeables |
| Véhicules Électriques à Batterie |
| Véhicules Électriques à Pile à Combustible |
| Équipementier d'Origine | |
| Marché Secondaire | Pièces de Rechange |
| Systèmes Remis à Neuf |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par Type | Type Colonne | |
| Type Pignon | ||
| Type Double Pignon | ||
| Par Type de Composant | Moteur de Direction | |
| Capteurs | ||
| Pompe Hydraulique et Réservoir | ||
| Unité de Commande Électronique | ||
| Conduites Hydrauliques, Vannes et Actionneurs | ||
| Engrenage de Direction, Crémaillère et Interfaces de Colonne | ||
| Par Type de Véhicule | Véhicules Particuliers | Voitures Particulières |
| Véhicules Utilitaires Sport | ||
| Camionnettes | ||
| Véhicules Commerciaux | Véhicules Utilitaires Légers | |
| Camions de Tonnage Moyen | ||
| Camions Lourds | ||
| Autobus et Autocars | ||
| Équipements de Construction | ||
| Machines Agricoles | ||
| Par Type de Propulsion | Véhicules à Moteur à Combustion Interne | |
| Véhicules Électriques Hybrides | ||
| Véhicules Électriques Hybrides Rechargeables | ||
| Véhicules Électriques à Batterie | ||
| Véhicules Électriques à Pile à Combustible | ||
| Par Canal de Vente | Équipementier d'Origine | |
| Marché Secondaire | Pièces de Rechange | |
| Systèmes Remis à Neuf | ||
| Par Pays | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||


Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de direction électro-hydraulique en Amérique du Nord ?
La demande est soutenue par les véhicules commerciaux, les grandes camionnettes, les camions électrifiés et les programmes de véhicules nécessitant une assistance hydraulique à alimentation indépendante.
Quelle catégorie de véhicules est en tête de la demande de direction électro-hydraulique ?
Les véhicules commerciaux étaient en tête avec 58,72 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 9,08 % jusqu'en 2031.
Pourquoi les camions électriques à batterie sont-ils pertinents pour la direction électro-hydraulique ?
Ils n'utilisent pas de pompe entraînée par le moteur, ils ont donc besoin d'une solution de direction à alimentation indépendante. Les véhicules électriques à batterie devraient croître à un CAGR de 13,24 % jusqu'en 2031.
Quel canal de vente est le plus important pour les fournisseurs de systèmes de direction ?
Les équipementiers d'origine représentaient 89,09 % du chiffre d'affaires en 2025 car les systèmes de direction installés en usine nécessitent une approbation et un étalonnage spécifiques au véhicule.
Dernière mise à jour de la page le:



