
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
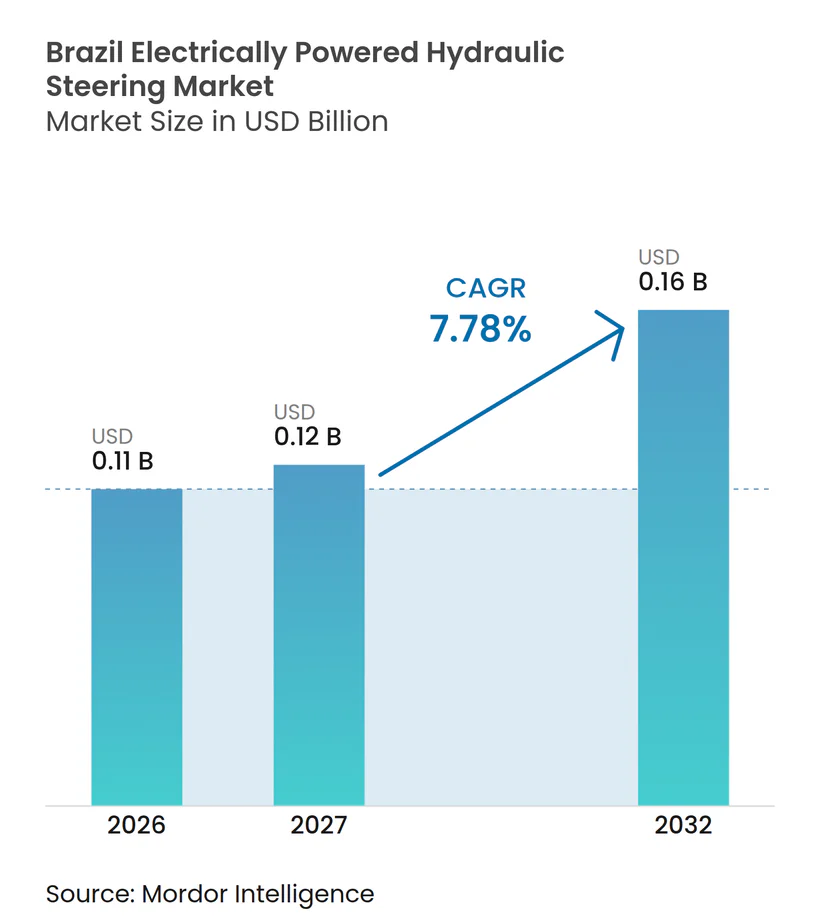
| Tamaño del mercado en el año base (2026) | 0.11 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.78 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de dirección hidráulica eléctricamente impulsada de Brasil por Mordor Intelligence
El tamaño del mercado de dirección hidráulica con accionamiento eléctrico de Brasil fue valorado en 0,11 mil millones de USD en 2026 y se espera que crezca de 0,12 mil millones de USD a 0,16 mil millones de USD en 2032, con una CAGR del 7,78% entre 2027 y 2032. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil está respaldado por el transporte de carga por carretera, la maquinaria agrícola, los equipos mineros y las flotas de construcción que necesitan una asistencia hidráulica de dirección elevada bajo cargas exigentes. Los camiones pesados, los cargadores articulados, las unidades de acarreo y las cosechadoras siguen siendo aplicaciones prácticas porque sus condiciones de operación requieren un par hidráulico que los sistemas de dirección más ligeros no pueden proporcionar de manera confiable. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil también se beneficia de los incentivos MOVER y las normas de eficiencia vehicular que fomentan los sistemas de control electrónico y la inversión en ingeniería local. Las plataformas de automóviles de pasajeros continúan migrando hacia la dirección eléctrica, mientras que las plataformas híbridas, comerciales y todoterreno conservan un período de transición para la dirección hidráulica con accionamiento eléctrico. Los proveedores responden localizando, integrando sistemas y optimizando la logística de posventa, especialmente donde los componentes electrónicos importados y los conjuntos de bombas generan exposición en la cadena de suministro.
Conclusiones Clave del Informe
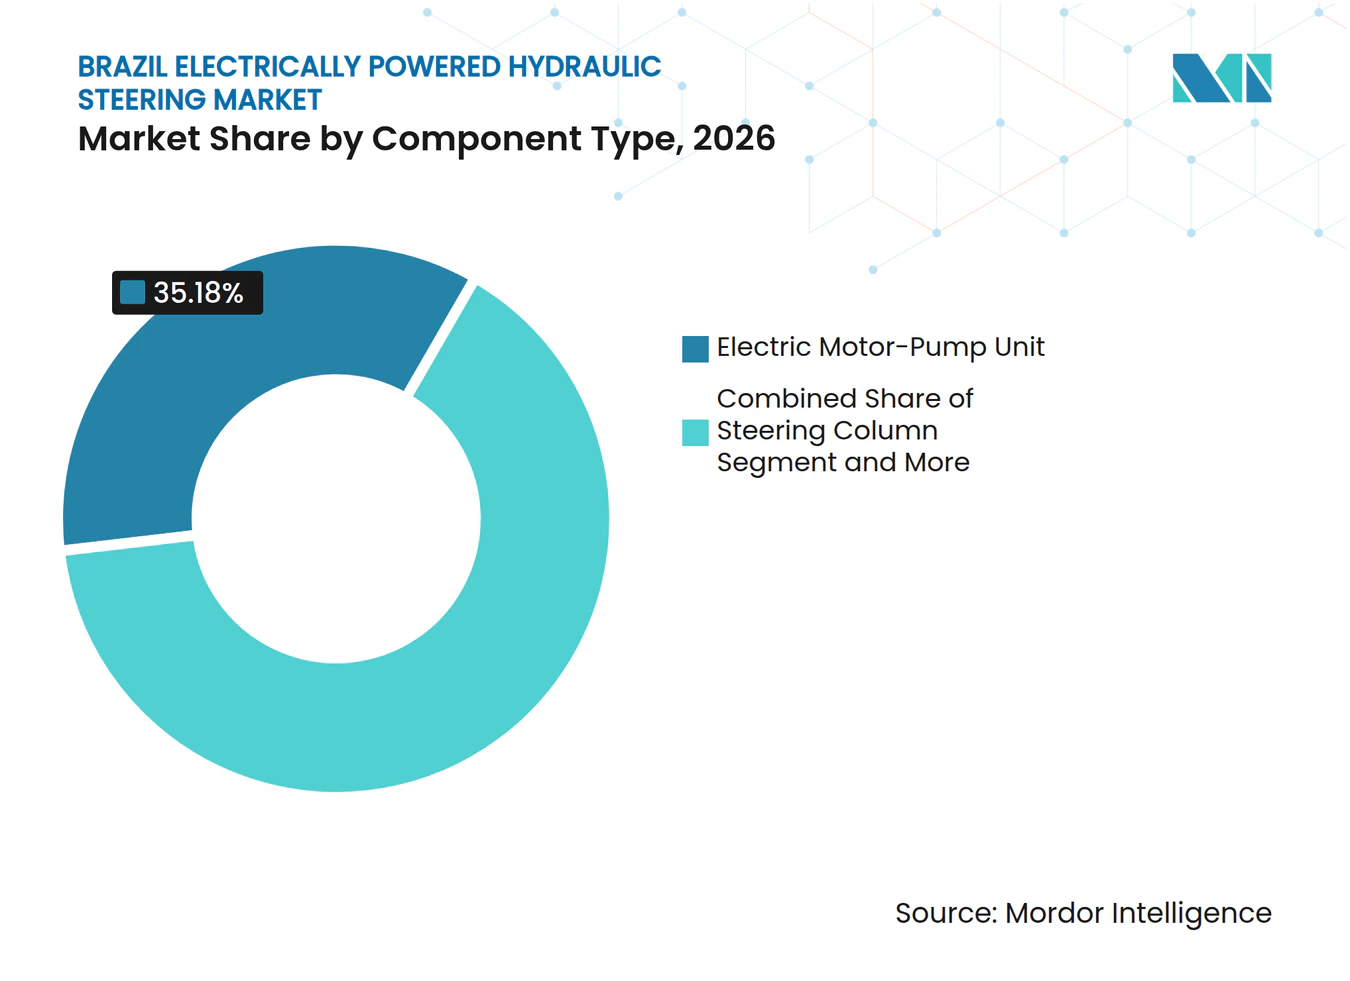
- Por tipo de componente, las Unidades Motor-Bomba Eléctricas representaron el 35,18% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026, mientras que se prevé que los Sensores crezcan a una CAGR del 10,24% hasta 2032.
- Por tipo de vehículo, los Vehículos de Carretera representaron el 65,14% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026, mientras que se prevé que los Vehículos Todoterreno crezcan a una CAGR del 8,51% hasta 2032.
- Por mecanismo de dirección, la Cremallera y Piñón representó el 45,33% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026, mientras que se prevé que el Cilindro Hidráulico y la Dirección Articulada crezcan a una CAGR del 9,68% hasta 2032.
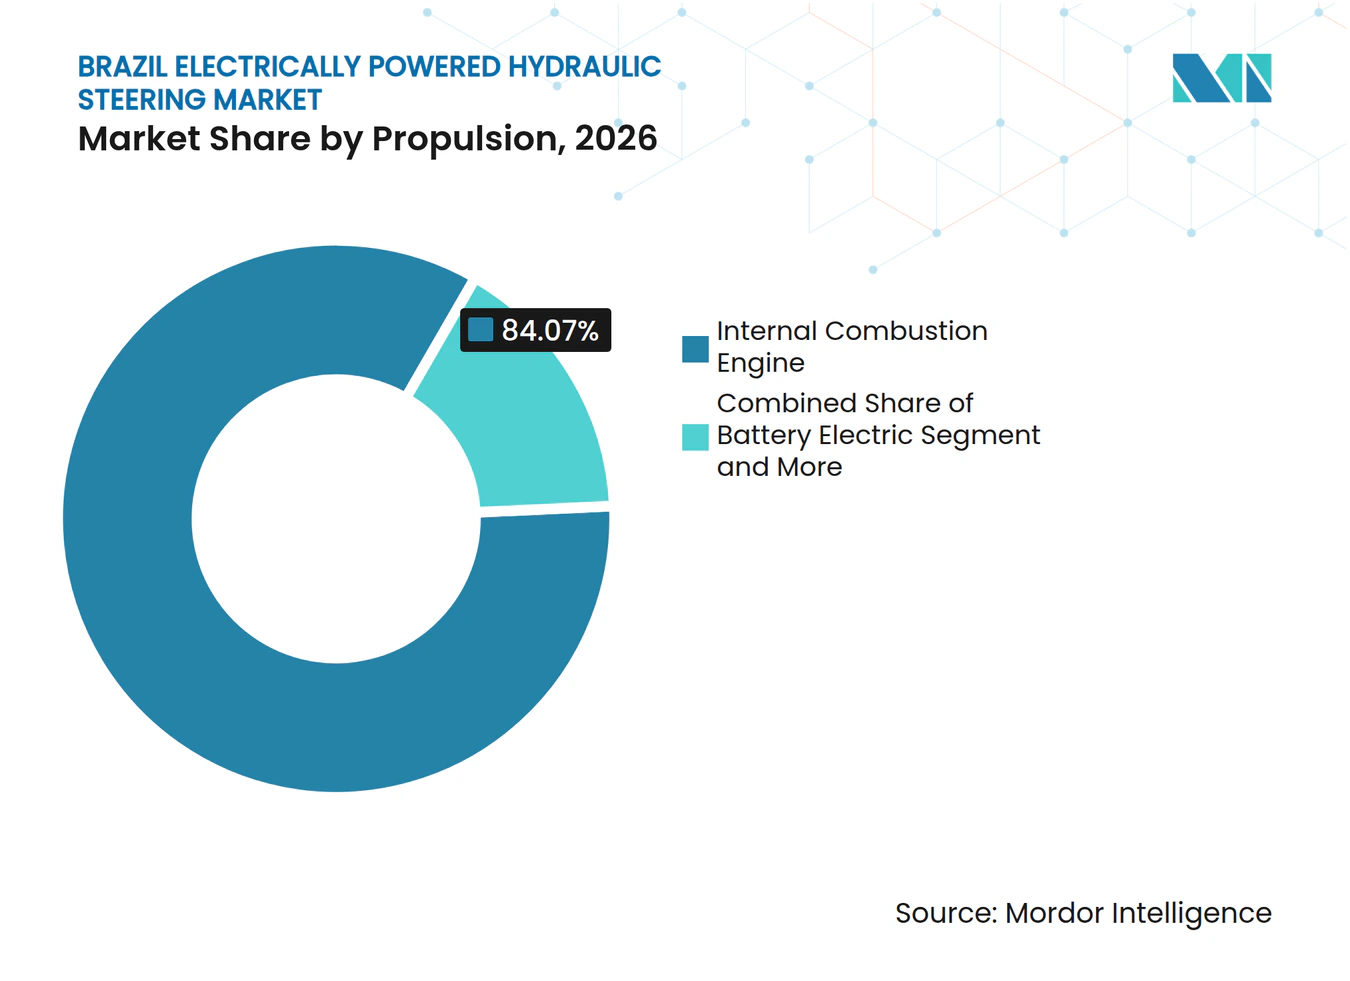
- Por propulsión, los vehículos con Motor de Combustión Interna representaron el 84,07% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026, mientras que se prevé que los vehículos Eléctricos de Batería crezcan a una CAGR del 15,33% hasta 2032.
- Por canal de ventas, el OEM representó el 82,36% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026 y se prevé que crezca a una CAGR del 8,12% hasta 2032.
- Por geografía, el Sudeste representó el 55,24% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026, mientras que se prevé que el Centro-Oeste crezca a una CAGR del 9,06% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de dirección hidráulica eléctricamente impulsada de Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Agroindustria, Equipos de Construcción y Minería | +2.0% | Sur y Centro-Oeste para la agroindustria, Sudeste y Norte para minería y construcción | Mediano plazo (2-4 años) |
| Cumplimiento de PROCONVE P8 y MAR-I | +1.6% | Nacional, con mayor concentración de cumplimiento OEM en São Paulo y Paraná | Corto plazo (≤ 2 años) |
| Incentivos MOVER e Inversión Automotriz | +1.3% | Nacional, con ganancias tempranas en São Paulo, región ABC y Camaçari | Mediano plazo (2-4 años) |
| EHPS para los Ciclos Mixtos de Brasil | +1.0% | Nacional, más fuerte en el Sudeste y Norte con condiciones mixtas de carretera y rurales | Corto plazo (≤ 2 años) |
| Diversificación con Combustible Flexible e Híbridos | +0.7% | Nacional, liderado por los centros vehiculares del Sudeste y Nordeste | Mediano plazo (2-4 años) |
| Respuesta del Ensamblaje a los Costos de Importación | +0.6% | Centros de producción del Sudeste | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Equipos de Agroindustria, Construcción y Minería
La agroindustria y las actividades extractivas de Brasil proporcionan una base de demanda sólida para los sistemas de dirección todoterreno. El país cosechó 350,2 millones de toneladas de granos en 81,7 millones de hectáreas durante la temporada 2024/25, lo que sustenta el uso de tractores de alta potencia, cosechadoras y pulverizadoras autopropulsadas. Estas máquinas dependen de la dirección hidráulica para soportar largas jornadas de trabajo y terrenos difíciles. Las ventas de equipos de construcción y la extracción mineral también impulsan la demanda de vehículos articulados y equipos de acarreo que requieren dirección por cilindro hidráulico con cargas elevadas. Las compras de equipos pueden variar con los precios de la soja, el café y el maíz, lo que genera mayor variabilidad que los ciclos convencionales de programas vehiculares. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil depende, por tanto, de proveedores capaces de atender a los clientes agrícolas tanto en períodos de renovación de equipos como en ciclos de materias primas más débiles. Los proveedores también necesitan gamas de productos adecuadas para tractores, pulverizadoras, cosechadoras, cargadores y unidades de acarreo, en lugar de una única categoría de vehículo. La demanda es más fuerte cuando los propietarios de equipos valoran el tiempo de actividad, la comodidad del conductor y la maniobrabilidad confiable a baja velocidad durante períodos de operación intensiva.
Mejoras de Eficiencia Impulsadas por el Cumplimiento de PROCONVE P8 y MAR-I
PROCONVE P8 aplica requisitos equivalentes a Euro VI a los nuevos camiones pesados y autobuses, aumentando así la importancia de los sistemas auxiliares controlados electrónicamente. Una bomba eléctrica de respuesta a la demanda evita la carga continua de una bomba hidráulica accionada por correa durante la operación de baja asistencia. Este diseño apoya los objetivos de eficiencia de los modernos sistemas de gestión del motor. Los requisitos de control electrónico de estabilidad también aumentan el valor de la arquitectura compartida de ECU y sensores entre las funciones de dirección y seguridad del vehículo. SAE Brasil ha documentado una ruta MAR-II por fases para maquinaria agrícola, de construcción e industrial por encima de 75 kW [1]. La industria de dirección hidráulica con accionamiento eléctrico de Brasil puede beneficiarse donde las actualizaciones de cumplimiento requieren más sensores y capacidad de control en equipos que siguen siendo inadecuados para sistemas de dirección eléctrica ligera. El trabajo de cumplimiento puede incorporar las especificaciones de dirección en debates más amplios sobre controles del motor, sistemas de estabilidad y electrónica vehicular. Esto permite a los proveedores de sistemas establecidos ofrecer paquetes integrados en lugar de piezas mecánicas individuales.
Incentivos MOVER e Inversión en Tecnología Automotriz
Brasil promulgó el programa MOVER en junio de 2024 y formalizó las regulaciones en 2025 para apoyar la eficiencia vehicular, la investigación y la producción local. El programa otorga créditos financieros hasta 2028, vinculados a inversiones calificadas y resultados tecnológicos. Los informes del gobierno de los Estados Unidos identifican inversiones automotrices anunciadas que superan los 26 mil millones de USD en el marco del entorno de incentivos más amplio [2]. Las nuevas plataformas híbridas y eléctricas generan decisiones de diseño de dirección antes de que comience la producción. La orientación del programa hacia el contenido local alienta a los proveedores a desarrollar capacidad de ingeniería y producción cerca de los ensambladores brasileños. Esto hace que el mercado de dirección hidráulica con accionamiento eléctrico de Brasil dependa más del trabajo de diseño temprano en plataformas que de las ventas de reemplazo posteriores. Los proveedores que participan antes de que se fijen las especificaciones del vehículo pueden ayudar a los OEM a alcanzar los objetivos de eficiencia con el rendimiento de dirección requerido. Su capacidad para cumplir con los requisitos de contenido local y técnicos puede determinar si permanecen en la lista de proveedores aprobados.
Idoneidad de EHPS para los Ciclos de Uso Mixto de Brasil
Los vehículos de carga y agrícolas en Brasil frecuentemente transitan entre caminos de acceso sin pavimentar, carreteras regionales y rutas de larga distancia durante el mismo ciclo operativo. Una proporción significativa de las carreteras pavimentadas requiere mantenimiento o rehabilitación, con casi una quinta parte clasificada en condición deficiente o crítica. Estas condiciones aumentan la necesidad de una asistencia de dirección a baja velocidad robusta en vehículos cargados. Las bombas hidráulicas accionadas eléctricamente se activan cuando aumenta la demanda de dirección, manteniendo al mismo tiempo la fuerza hidráulica bajo condiciones de alta carga. Infineon describe ahorros de combustible significativos y reducciones de dióxido de carbono para los ciclos de uso de vehículos comerciales relevantes [3]. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil puede, por tanto, mantener un papel en rutas donde los sistemas hidráulicos convencionales desperdician energía y los sistemas totalmente eléctricos carecen de asistencia adecuada. Los operadores pueden evaluar el sistema en función del consumo de combustible, las necesidades de mantenimiento, la respuesta de la dirección y la idoneidad para condiciones de carretera variables. Esta amplia comparación operativa ayuda a explicar por qué la arquitectura sigue siendo relevante en el uso comercial pesado y agrícola.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por EPS en Automóviles de Pasajeros | -1.6% | Nacional, más severo en los centros de automóviles de pasajeros del Sudeste | Corto plazo (≤ 2 años) |
| Dependencia de Importaciones e Incertidumbre Arancelaria | -0.9% | Nacional | Corto plazo (≤ 2 años) |
| Volatilidad en Electrónica Importada y Bombas | -0.6% | Nacional | Corto plazo (≤ 2 años) |
| Servicio y Calibración Fuera del Sudeste | -0.4% | Nordeste, Norte y Centro-Oeste | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por EPS en Automóviles de Pasajeros
La dirección eléctrica ha desplazado a la dirección hidráulica con accionamiento eléctrico en la mayoría de los nuevos programas de automóviles de pasajeros. El cambio refleja menor masa, menor consumo de energía parásita y calibración de dirección basada en software. Los fabricantes de automóviles de pasajeros eligen cada vez más sistemas eléctricos de columna o cremallera como arquitectura predeterminada. Esto reduce la base de volumen que anteriormente respaldaba un uso más amplio de los componentes de dirección hidráulica. Los incentivos de eficiencia de MOVER refuerzan el interés en configuraciones de vehículos más ligeras y con menos pérdidas mecánicas. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil está, en consecuencia, más expuesto a vehículos comerciales, autobuses y maquinaria todoterreno, donde las cargas por eje y las condiciones de operación impulsan los requisitos hidráulicos. La disminución en la instalación en automóviles de pasajeros hace que la evaluación precisa de las aplicaciones de uso intensivo sea más importante para los proveedores. También reduce el beneficio de escala que los volúmenes de automóviles de pasajeros proporcionaban anteriormente a los fabricantes de componentes hidráulicos.
Dependencia de Importaciones e Incertidumbre Arancelaria
Los sensores de precisión, las ECU y los núcleos de motor-bomba pueden exponer a los ensambladores locales a costos de importación y movimientos del tipo de cambio. Esta exposición es importante porque estas piezas tienen un valor técnico significativo dentro del sistema. Los cambios en las importaciones también pueden afectar la economía de los kits de reparación para el mercado de posventa, especialmente donde los distribuidores mantienen inventario de movimiento lento. Los proveedores fuera del Sudeste enfrentan un desafío adicional porque la capacidad de calibración y el acceso al servicio están menos desarrollados. La inversión en contenido local puede reducir cierta dependencia con el tiempo, pero no elimina el riesgo de adquisición a corto plazo. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil debe, por tanto, equilibrar los planes de localización con el acceso confiable a componentes electrónicos importados. Las brechas de servicio regionales pueden dificultar el soporte de un producto técnicamente sólido después de su instalación. Los proveedores necesitan técnicos capacitados y capacidad de diagnóstico donde los equipos operan fuera del corredor de fabricación principal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Componente: Las Unidades Motor-Bomba Eléctricas Anclan los Ingresos, los Sensores Lideran el Crecimiento
Las Unidades Motor-Bomba Eléctricas representaron el 35,18% de la participación del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026. La unidad combina el motor sin escobillas, la bomba y la interfaz ECU que determinan la producción central del sistema. Su función técnica la convierte en el conjunto de componentes de mayor valor en una instalación de dirección hidráulica con accionamiento eléctrico. Se proyecta que los Sensores crezcan a una CAGR del 10,24% hasta 2032. Una mayor retroalimentación de par, posición, velocidad de rueda y guiñada apoya una mayor precisión de control en vehículos comerciales. Las Unidades de Control Electrónico también se benefician de las regulaciones que aumentan la necesidad de funciones integradas de seguridad y eficiencia. Las columnas de dirección, cremalleras hidráulicas, engranajes y cilindros mantienen una demanda estable como componentes mecánicos esenciales. Las mangueras, líneas, accesorios y depósitos siguen siendo áreas accesibles para los proveedores brasileños de caucho y polímeros.
La concentración de valor en la unidad motor-bomba otorga a los proveedores con integración propietaria de motor y bomba una posición comercial más sólida. Bosch presenta su sistema Servotwin como una solución de dirección para vehículos comerciales que combina asistencia hidráulica con funciones electrónicas [4]. Estas funciones pueden incluir soporte para guía de carril, compensación de viento y conducción en congestión. Las funciones adicionales hacen que el contenido de sensores y ECU sea útil más allá del control básico de dirección. Las expectativas de seguridad funcional relacionadas con ISO 26262 también pueden elevar el umbral de desarrollo para los componentes electrónicos de dirección. La industria de dirección hidráulica con accionamiento eléctrico de Brasil conserva oportunidades para los proveedores locales en piezas de menor complejidad, mientras que los conjuntos electrónicos avanzados permanecen más concentrados. Las empresas locales pueden aprovechar su proximidad a las plantas de vehículos para suministrar mangueras moldeadas, accesorios, depósitos y otras piezas que requieren ciclos de entrega más cortos. Su posición es menos segura en sensores, software de control y módulos integrados de motor-bomba, donde la validación y la propiedad intelectual siguen siendo importantes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo: Los Volúmenes de Carretera Dominan pero el Crecimiento Todoterreno Lidera
Los Vehículos de Carretera representaron el 65,14% de la participación del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026. Los camiones medianos y pesados, los autobuses y los autocares respaldan esta posición porque requieren una asistencia de dirección confiable en operaciones de carga y pasajeros. Los automóviles de pasajeros son una fuente menor de demanda a medida que la dirección eléctrica se vuelve más común. Los vehículos comerciales ligeros y las clases de autobuses continúan utilizando asistencia hidráulica donde el peso del vehículo supera los límites prácticos de par eléctrico. Se prevé que los Vehículos Todoterreno crezcan a una CAGR del 8,51% hasta 2032. La agricultura de precisión, la extracción mineral y las obras de infraestructura respaldan este crecimiento más rápido. Los equipos de manejo de materiales también se benefician de la inversión en almacenes, puertos y exportaciones a granel. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil está, en consecuencia, más vinculado a los equipos productivos que a la producción de automóviles de pasajeros.
Las importaciones de maquinaria agrícola también introducen necesidades de compatibilidad para los proveedores que pueden adaptar el firmware a diferentes protocolos CAN-bus. Se espera que las grandes operaciones de cultivo en hileras sigan dependiendo de equipos de combustión interna durante el período de pronóstico. Los tractores eléctricos de batería son adecuados para aplicaciones más ligeras porque su autonomía operativa sigue siendo limitada. Esto mantiene un papel operativo sustancial para la dirección hidráulica en maquinaria agrícola de mayor tamaño. Los proveedores que pueden apoyar los estándares de equipos importados pueden acceder a una parte creciente de la flota todoterreno. Los propietarios de equipos necesitan piezas de servicio que se adapten a la máquina y se comuniquen con sus controles existentes.
Por Mecanismo de Dirección: La Cremallera y Piñón Lidera, la Dirección Articulada Gana Terreno
Los mecanismos de cremallera y piñón representaron el 45,33% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026. Son comunes en vehículos de carretera donde el empaquetado compacto y la precisión direccional son importantes. El mecanismo es compatible con vehículos comerciales ligeros y camiones de tamaño mediano con cargas manejables en el eje delantero. Los sistemas de bola recirculante continúan sirviendo a camiones pesados y autobuses interurbanos que necesitan mayor ventaja mecánica. Se prevé que el Cilindro Hidráulico y la Dirección Articulada crezcan a una CAGR del 9,68% hasta 2032. Los cargadores articulados, motoniveladoras, vehículos de servicio minero y camiones de volteo impulsan esta categoría. Sus bastidores se articulan en lugar de girar mediante un arreglo convencional de mangueta de rueda. La actuación por cilindro hidráulico sigue siendo la arquitectura de dirección viable para esas aplicaciones.
Las unidades de dirección orbital se utilizan en equipos agrícolas y de construcción para conectar la entrada del operador con el movimiento del cilindro hidráulico. Estas unidades conectan la entrada del operador con el movimiento del cilindro hidráulico en equipos móviles. El trabajo de Schaeffler en componentes de dirección para vehículos comerciales apunta a una competencia más amplia por mecanismos de dirección de precisión. Los proveedores deben construir un control electrónico confiable alrededor de la capa de actuación hidráulica a medida que los equipos articulados se vuelven más conectados. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil puede beneficiarse de este cambio porque el mecanismo de más rápido crecimiento aún requiere fuerza hidráulica. Los controles digitales no eliminan la necesidad de un cilindro, manguera, bomba y válvula robustos en grandes máquinas articuladas. Los proveedores deben garantizar la fiabilidad del sistema cuando la maquinaria opera en entornos polvorientos, calurosos y propensos a vibraciones y en terrenos irregulares.
Por Propulsión: El MCI Domina, los Vehículos Eléctricos de Batería Trazan una Trayectoria Divergente
Los vehículos con Motor de Combustión Interna representaron el 84,07% del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026. Esta posición refleja la composición actual de la flota comercial y todoterreno de Brasil. Los camiones y autobuses diésel siguieron siendo los vehículos registrados dominantes en las clases relevantes durante 2025. Los vehículos híbridos crean una aplicación de dirección intermedia porque conservan los sistemas de combustión mientras añaden más control electrónico. Los objetivos de MOVER para un menor consumo de energía respaldan las mejoras de eficiencia en los programas de vehículos comerciales ligeros. Estos vehículos pueden preservar la infraestructura hidráulica necesaria para la dirección hidráulica con accionamiento eléctrico. Esto crea un período de transición entre los vehículos de combustión tradicionales y las plataformas totalmente eléctricas. La industria de dirección hidráulica con accionamiento eléctrico de Brasil se beneficia cuando los diseños híbridos cumplen con los requisitos operativos de alta carga.
Se prevé que los vehículos Eléctricos de Batería crezcan a una CAGR del 15,33% hasta 2032. Muchos autobuses urbanos pueden utilizar dirección eléctrica porque sus cargas por eje están dentro de su rango práctico. Los equipos mineros pesados presentan un caso diferente. Los camiones de acarreo de cero emisiones en Pará y Minas Gerais aún necesitan sistemas de dirección capaces de manejar cargas útiles muy elevadas. La dirección hidráulica o la actuación por cilindro hidráulico sigue siendo la opción aplicable en estas máquinas. El crecimiento de los vehículos eléctricos de batería tiene, por tanto, implicaciones diferentes para el transporte urbano y los equipos todoterreno. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil sigue siendo relevante donde la electrificación no reduce las cargas de dirección de uso intensivo. La elección de la propulsión no determina por sí sola la arquitectura de dirección de una máquina. El transporte urbano puede favorecer sistemas de dirección más ligeros, mientras que los vehículos todoterreno pueden mantener la actuación hidráulica. Los proveedores deben, por tanto, evaluar los programas de vehículos eléctricos de batería por aplicación en lugar de tratarlos como una única categoría de demanda.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: El OEM Consolida Tanto la Participación como el Crecimiento, el Posventa Atiende la Base Instalada
El OEM representó el 82,36% de la categoría en 2026 y se prevé que crezca a una CAGR del 8,12% hasta 2032. Los ensambladores de camiones, autobuses y equipos especifican los sistemas de dirección como paquetes completos con conectores controlados y calibraciones de ECU. Esas especificaciones limitan la sustitución después de que el vehículo es vendido. Los requisitos de contenido local de MOVER también favorecen acuerdos de suministro más largos con proveedores que tienen capacidad de producción e ingeniería en Brasil. La dirección es un sistema adyacente a la seguridad, lo que hace que la calificación como equipo original sea especialmente importante. El canal OEM combina, por tanto, un alto volumen actual con un fuerte control sobre las futuras adjudicaciones de diseño. Esta estructura es central para el mercado de dirección hidráulica con accionamiento eléctrico de Brasil porque la mayor parte de la demanda se establece antes del ensamblaje del vehículo.
El mercado de posventa sigue vinculado a la envejecida flota de vehículos comerciales de Brasil. Los camiones de clase P7 representaron una participación significativa de los vehículos pesados registrados en 2025, creando una base continua de reparación y reemplazo. Esta base instalada requiere piezas mucho después de que el programa de nuevos vehículos asociado haya concluido. Schaeffler inauguró su Centro Logístico Central de América del Sur en Porto Feliz en abril de 2025 para mejorar la distribución regional. Una mayor disponibilidad de piezas puede apoyar las necesidades de reemplazo de rodamientos y componentes electrónicos. Los distribuidores independientes tienen un papel más importante en el Nordeste y el Centro-Oeste, donde la cobertura de concesionarios es más escasa. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil incluye, por tanto, un canal de reemplazo más pequeño pero duradero junto a su núcleo liderado por OEM. Los clientes de reemplazo valoran la disponibilidad porque un camión o una máquina agrícola inmovilizados pueden interrumpir el transporte de carga o las labores de campo.
Análisis geográfico
El Sudeste representó el 55,24% del tamaño del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026. São Paulo alberga ensambladores automotrices, proveedores de dirección de Nivel 1 y fabricantes de componentes de Nivel 2. São José dos Pinhais, Limeira, Indaiatuba y São Bernardo do Campo ofrecen ingeniería, homologación y proximidad a los OEM. Estas capacidades son difíciles de reproducir rápidamente para los clústeres regionales más pequeños. El Sur proporciona una base secundaria a través de la actividad automotriz de Paraná y la demanda de equipos agrícolas. El clúster ofrece a los OEM un acceso más rápido a equipos de ingeniería, recursos de prueba y relaciones establecidas con proveedores. También permite a las empresas de Nivel 1 coordinar el contenido de dirección electrónica con los sistemas de frenado y seguridad relacionados. El Sur complementa esta posición a través de su proximidad a la producción de vehículos y la demanda de equipos agrícolas.
Se prevé que el Centro-Oeste crezca a una CAGR del 9,06% hasta 2032. Mato Grosso y Goiás operan grandes flotas de pulverizadoras, tractores de cultivo en hileras y cosechadoras para la producción de soja, maíz y algodón. Estas máquinas requieren un soporte de dirección sostenido durante largas horas de trabajo. La distancia de los centros OEM del Sudeste hace que las redes de servicio local y la distribución de piezas sean importantes. Las grandes granjas de la región requieren equipos que puedan operar en largas distancias y condiciones de superficie variadas. La cobertura de servicio es, por tanto, un asunto comercial además de uno técnico. Los proveedores que colocan inventario más cerca de los operadores agrícolas pueden acortar el tiempo de inactividad durante las ventanas de siembra y cosecha. Esto puede mejorar el atractivo tanto del suministro de equipo original como de las piezas de reemplazo.
El Nordeste se está volviendo más relevante como ubicación de fabricación. La producción automotriz en Bahía crea oportunidades de diseño para los proveedores capaces de brindar soporte técnico local. El Norte sigue vinculado principalmente a las operaciones mineras en Pará y Amazonas. Las actividades de extracción de mineral de hierro, bauxita, níquel y relacionadas requieren camiones de acarreo y cargadores con dirección hidráulica. Estas operaciones se ven menos afectadas por la adopción de la dirección eléctrica en los automóviles de pasajeros. La geografía dentro del mercado de dirección hidráulica con accionamiento eléctrico de Brasil refleja, por tanto, un Sudeste liderado por la producción, un Centro-Oeste agrícola, un Nordeste emergente y un Norte orientado a la minería. Cada región tiene un patrón de demanda diferente, lo que limita el valor de una estrategia uniforme de llegada al mercado. Los proveedores nacionales deben alinear la distribución, el soporte técnico y las relaciones con los clientes con las condiciones operativas de cada región.
Panorama competitivo
Concentración del Mercado
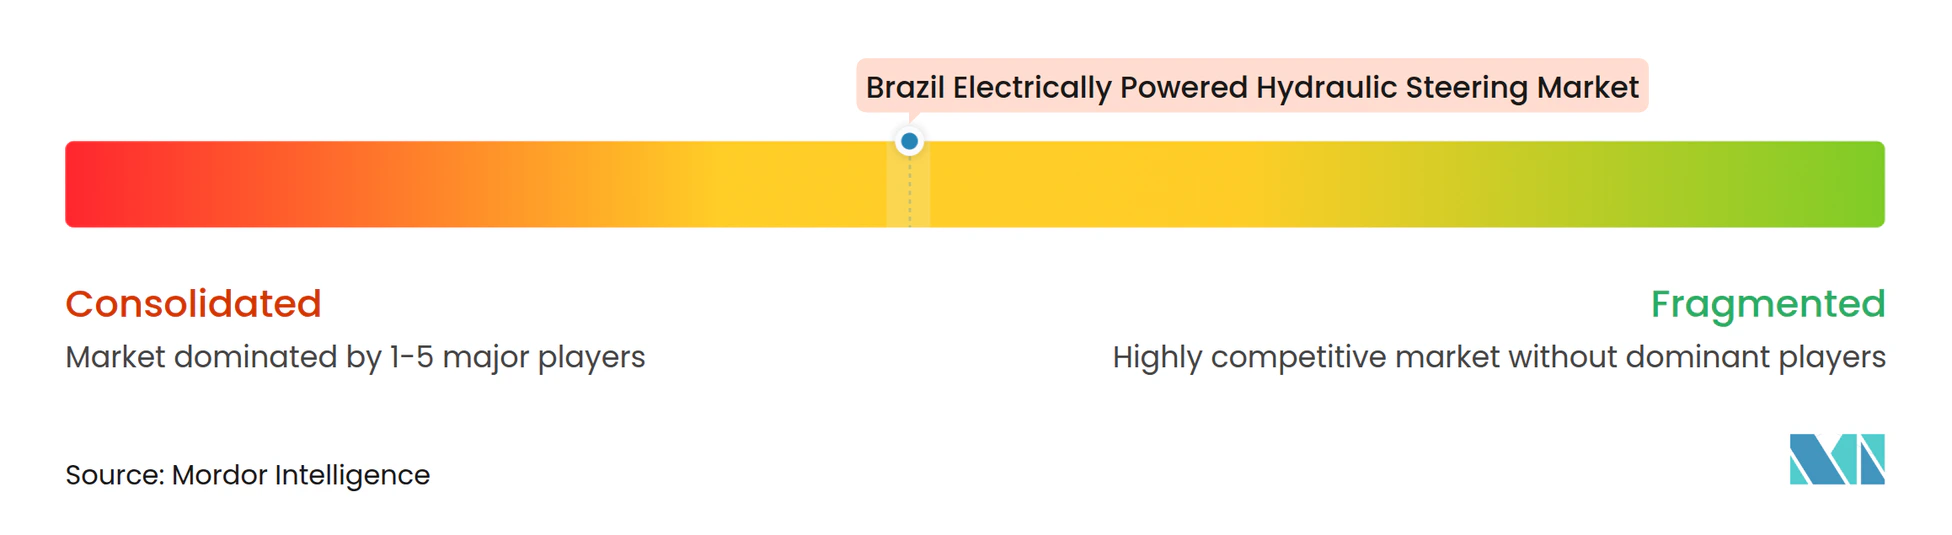
El mercado de dirección hidráulica con accionamiento eléctrico de Brasil está moderadamente concentrado a nivel de sistema completo. ZF Friedrichshafen, JTEKT, Nexteer Automotive y Bosch compiten a través de relaciones de ingeniería de larga data con los OEM. Su posición se basa en la validación del sistema, los requisitos de seguridad, los controles electrónicos y la integración en plataformas vehiculares. La competencia es más fragmentada para sensores, mangueras, accesorios y piezas fundidas hidráulicas. Los proveedores brasileños y regionales pueden competir en esas piezas a través del costo y la proximidad. ZF localizó su ECU de frenos para vehículos comerciales en Limeira en 2025 y obtuvo la homologación UN/ECE E1. Este movimiento ilustra cómo la localización puede fortalecer la posición técnica de un proveedor OEM. La producción local puede acortar la comunicación con los ensambladores y reducir la exposición a retrasos en piezas importadas. Los proveedores más pequeños enfrentan una barrera más alta cuando carecen de recursos de validación comparables y acceso a clientes.
El desarrollo de la dirección por cable señala la dirección de los futuros requisitos globales de plataformas de dirección. ZF, Bosch, JTEKT y Schaeffler también mantienen programas de tecnología de dirección. Estos desarrollos influyen en los requisitos que los OEM pueden utilizar en futuras decisiones de plataforma. Schaeffler amplió su cartera de electrónica para el mercado de posventa brasileño durante 2025 y 2026. Una gama de piezas más amplia permite a una empresa atender reparaciones incluso cuando no tiene el contrato del vehículo original. La capacidad logística puede hacer que esa estrategia sea más efectiva en largas distancias y para clientes dispersos. La expansión en el posventa también reduce la dependencia de un pequeño número de adjudicaciones futuras de plataformas vehiculares. El enfoque es particularmente relevante donde las flotas comerciales más antiguas necesitan disponibilidad continua de piezas.
Siguen existiendo oportunidades potenciales en kits de servicio para camiones P7 más antiguos en el Nordeste y el Norte. Los proveedores también pueden atender las necesidades de dirección controlada electrónicamente en equipos de agricultura de precisión que operan en el Centro-Oeste. Los tractores y máquinas de construcción chinos importados crean otra necesidad de calibración y soporte CAN-bus compatible. El mercado de dirección hidráulica con accionamiento eléctrico de Brasil favorece a las empresas que pueden combinar soporte local con experiencia validada en sistemas electrónicos e hidráulicos. Las empresas también deben gestionar las diferentes necesidades de los programas OEM, los grandes operadores de equipos, los concesionarios y los talleres de reparación independientes. Estos compradores otorgan diferente valor a la integración de ingeniería, la velocidad de entrega, el precio y el servicio técnico. Una presencia equilibrada en esos canales puede reducir la exposición a cambios en la demanda en una aplicación.
Líderes de la industria de dirección hidráulica eléctricamente impulsada de Brasil
-
ZF Friedrichshafen AG
-
JTEKT Corporation
-
Nexteer Automotive Group Limited
-
Robert Bosch GmbH
-
Bucher Industries AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Mayo de 2026: JTEKT India anunció el inicio de las exportaciones de cajas de dirección a Stellantis en Brasil, con un objetivo de 70.000 unidades en el ejercicio fiscal 2027 que finaliza en marzo y una escala de 150.000 unidades en el ejercicio fiscal 2028, con una trayectoria a largo plazo de hasta 500.000 unidades por año. El programa establece la producción de JTEKT con base en India como una fuente de bajo costo para el mercado OEM brasileño, complicando la economía de la localización para la fabricación de EHPS en el país.
- Marzo de 2026: La regulación PROCONVE MAR-II para equipos todoterreno avanzó desde la aprobación de CIPAM hasta la consulta pública en CONAMA. La regulación impondrá límites de emisiones equivalentes a los estándares EPA Final Tier 4 de los Estados Unidos en motores agrícolas, de construcción e industriales por encima de 75 kW. Este hito regulatorio ha acelerado el cronograma para las actualizaciones de ECU y sensores en equipos todoterreno compatibles con EHPS.
Alcance del informe del mercado de dirección hidráulica eléctricamente impulsada de Brasil
El alcance incluye la segmentación por tipo de componente (columna de dirección, unidad motor-bomba eléctrica, sensores, unidad de control electrónico, cremallera hidráulica, engranaje y cilindro, mangueras, líneas, accesorios y depósito, y otros componentes), tipo de vehículo (vehículos de carretera [automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales medianos y pesados, y autobuses y autocares], y vehículos todoterreno [equipos agrícolas, equipos de construcción, equipos mineros, equipos de manejo de materiales y otros vehículos todoterreno]), mecanismo de dirección (cremallera y piñón, bola recirculante y cilindro hidráulico/dirección articulada), tipo de propulsión (motor de combustión interna, eléctrico híbrido, eléctrico de batería y otros sistemas de propulsión) y canal de ventas (OEM y posventa). El análisis también cubre la segmentación a nivel regional, incluyendo Sudeste, Sur, Nordeste, Norte y Centro-Oeste. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y volumen en Unidades.
Tipo de componente
| Sensores |
| Motor de dirección |
| Mangueras, líneas, accesorios y depósito de fluido |
| Módulo de bomba hidráulica eléctrica |
| Actuador hidráulico / cremallera / cilindro |
| Otros |
Tipo de vehículo
| Vehículos de carretera | Automóviles de pasajeros |
| Vehículos comerciales ligeros (LCV) | |
| Vehículos comerciales medianos y pesados (M&HCV) | |
| Autobuses y autocares | |
| Vehículos todoterreno | Equipos agrícolas |
| Equipos de construcción | |
| Equipos de minería | |
| Manejo de materiales | |
| Vehículos todoterreno forestales y de servicios | |
| Otros (vehículos todoterreno recreativos, etc.) |
Por mecanismo de dirección
| Piñón y cremallera |
| Bola recirculante |
| Cilindro hidráulico/dirección articulada |
| Tipo de componente | Sensores | |
| Motor de dirección | ||
| Mangueras, líneas, accesorios y depósito de fluido | ||
| Módulo de bomba hidráulica eléctrica | ||
| Actuador hidráulico / cremallera / cilindro | ||
| Otros | ||
| Tipo de vehículo | Vehículos de carretera | Automóviles de pasajeros |
| Vehículos comerciales ligeros (LCV) | ||
| Vehículos comerciales medianos y pesados (M&HCV) | ||
| Autobuses y autocares | ||
| Vehículos todoterreno | Equipos agrícolas | |
| Equipos de construcción | ||
| Equipos de minería | ||
| Manejo de materiales | ||
| Vehículos todoterreno forestales y de servicios | ||
| Otros (vehículos todoterreno recreativos, etc.) | ||
| Por mecanismo de dirección | Piñón y cremallera | |
| Bola recirculante | ||
| Cilindro hidráulico/dirección articulada | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de la dirección hidráulica con accionamiento eléctrico en Brasil para 2032?
Se proyecta que el mercado de dirección hidráulica con accionamiento eléctrico de Brasil alcance 0,16 mil millones de USD en 2032, expandiéndose a una CAGR del 7,78% de 2027 a 2032.
¿Qué categoría de vehículo crece más rápido en Brasil?
Se prevé que los Vehículos Todoterreno crezcan a una CAGR del 8,51% hasta 2032, respaldados por la demanda de equipos agrícolas, mineros y de construcción. Estos usos requieren una alta fuerza de dirección y una operación confiable en terrenos irregulares y durante largos ciclos de trabajo.
¿Qué componente tiene la mayor participación del mercado de dirección hidráulica con accionamiento eléctrico de Brasil en 2026?
Las Unidades Motor-Bomba Eléctricas representan el 35,18% del valor del mercado en 2026, ya que integran el motor, la bomba y la interfaz de control del sistema. Al generar y gestionar la asistencia de dirección, estas unidades representan el conjunto de mayor valor dentro del sistema.
¿Cuál es el papel del programa MOVER en la demanda de dirección vehicular?
MOVER vincula los incentivos a la eficiencia, la investigación y la producción local, fomentando así la adopción de sistemas de dirección controlados electrónicamente. También crea un motivo para que los proveedores y los fabricantes de automóviles consideren compromisos de ingeniería y producción local.