
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
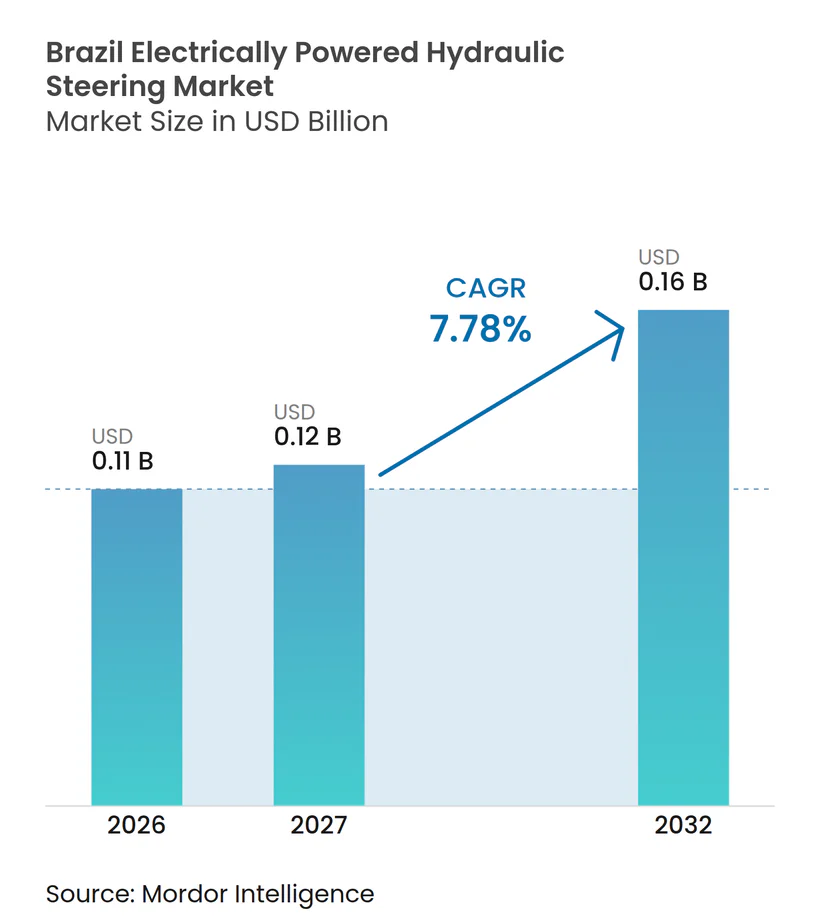
| Tamanho do mercado no ano base (2026) | 0.11 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.12 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.16 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.78 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Direção Hidráulica Eletricamente Assistida do Brasil por Mordor Intelligence
O tamanho do mercado de direção hidráulica eletricamente assistida do Brasil foi avaliado em 0,11 bilhões de USD em 2026 e espera-se que cresça de 0,12 bilhões de USD para 0,16 bilhões de USD até 2032, crescendo a um CAGR de 7,78% de 2027 a 2032. O mercado de direção hidráulica eletricamente assistida do Brasil é sustentado pelo frete rodoviário, maquinário agrícola, equipamentos de mineração e frotas de construção que necessitam de alta assistência de direção hidráulica sob cargas exigentes. Caminhões pesados, carregadeiras articuladas, unidades de transporte e colheitadeiras permanecem aplicações práticas porque suas condições operacionais requerem torque hidráulico que sistemas de direção mais leves não conseguem fornecer de forma confiável. O mercado de direção hidráulica eletricamente assistida do Brasil também se beneficia dos incentivos do programa MOVER e das regras de eficiência veicular que estimulam sistemas de controle eletrônico e investimento em engenharia local. As plataformas de automóveis de passeio continuam migrando para a direção elétrica, enquanto plataformas híbridas, comerciais e fora de estrada mantêm um período de transição para a direção hidráulica eletricamente assistida. Os fornecedores estão respondendo com localização, integração de sistemas e otimização da logística de pós-venda, especialmente onde eletrônicos importados e conjuntos de bombas criam exposição em aquisições.
Principais Conclusões do Relatório
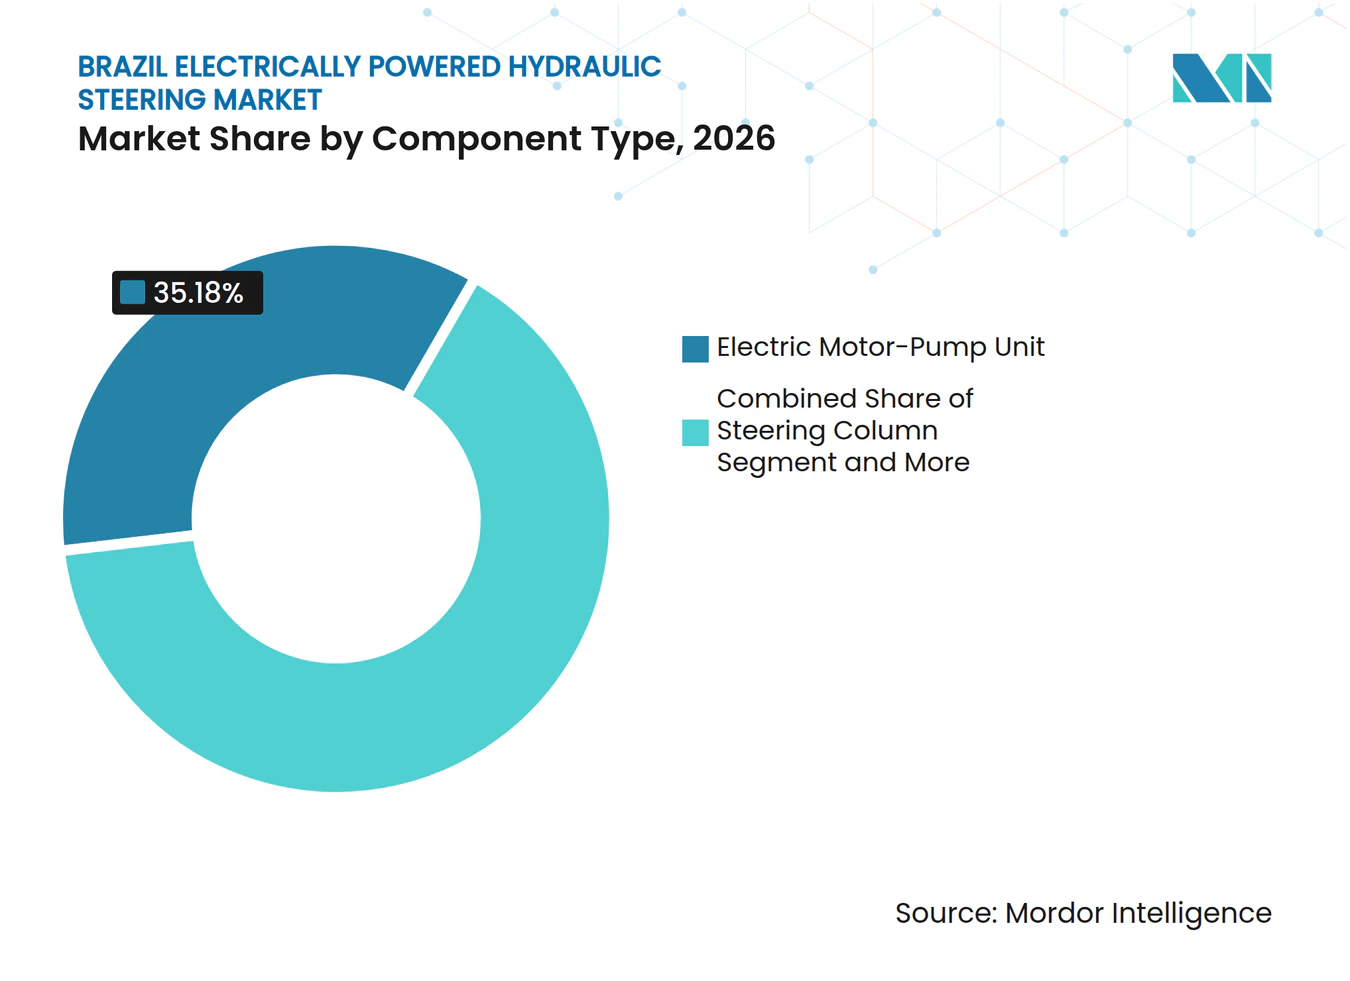
- Por tipo de componente, as Unidades Motor-Bomba Elétricas detinham 35,18% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026, enquanto os Sensores têm previsão de crescer a um CAGR de 10,24% até 2032.
- Por tipo de veículo, os Veículos Rodoviários detinham 65,14% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026, enquanto os Veículos Fora de Estrada têm previsão de crescer a um CAGR de 8,51% até 2032.
- Por mecanismo de direção, o Pinhão e Cremalheira detinha 45,33% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026, enquanto o Cilindro Hidráulico e a Direção Articulada têm previsão de crescer a um CAGR de 9,68% até 2032.
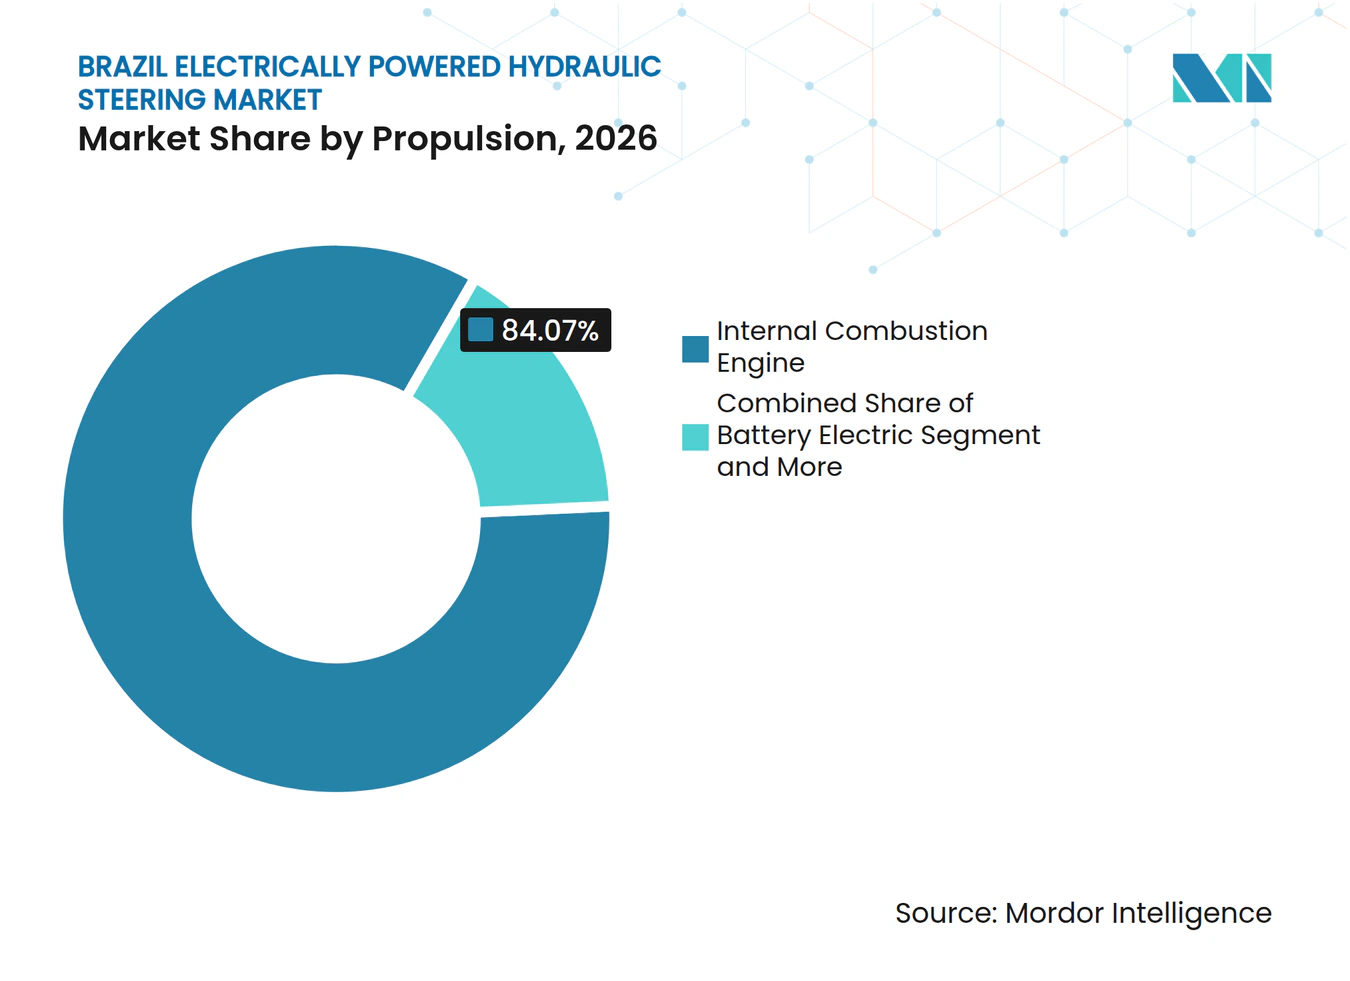
- Por propulsão, os veículos com Motor de Combustão Interna detinham 84,07% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026, enquanto os veículos Elétricos a Bateria têm previsão de crescer a um CAGR de 15,33% até 2032.
- Por canal de vendas, o OEM representou 82,36% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026 e tem previsão de crescer a um CAGR de 8,12% até 2032.
- Por geografia, o Sudeste representou 55,24% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026, enquanto o Centro-Oeste tem previsão de crescer a um CAGR de 9,06% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Direção Hidráulica Eletricamente Assistida do Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Agronegócio, Equipamentos de Construção e Mineração | +2.0% | Sul e Centro-Oeste para o agronegócio, Sudeste e Norte para mineração e construção | Médio prazo (2 a 4 anos) |
| Conformidade com PROCONVE P8 e MAR-I | +1.6% | Nacional, com maior concentração de conformidade de OEM em São Paulo e Paraná | Curto prazo (≤ 2 anos) |
| Incentivos MOVER e Investimento Automotivo | +1.3% | Nacional, com ganhos iniciais em São Paulo, região do ABC e Camaçari | Médio prazo (2 a 4 anos) |
| Direção Hidráulica Eletricamente Assistida para os Ciclos Mistos do Brasil | +1.0% | Nacional, mais forte no Sudeste e Norte em condições mistas rodoviárias e rurais | Curto prazo (≤ 2 anos) |
| Diversificação com Flex e Híbridos | +0.7% | Nacional, liderado pelos polos veiculares do Sudeste e Nordeste | Médio prazo (2 a 4 anos) |
| Resposta da Montagem aos Custos de Importação | +0.6% | Centros de produção do Sudeste | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Agronegócio, Equipamentos de Construção e Mineração
O agronegócio e as atividades extrativistas do Brasil fornecem uma base de demanda sólida para sistemas de direção fora de estrada. O país colheu 350,2 milhões de toneladas de grãos em 81,7 milhões de hectares na safra 2024/25, sustentando o uso de tratores de alta potência, colheitadeiras e pulverizadores autopropelidos. Essas máquinas dependem da direção hidráulica para suportar longas jornadas de trabalho e terrenos difíceis. As vendas de equipamentos de construção e a extração mineral também sustentam a demanda por veículos articulados e equipamentos de transporte que requerem direção por cilindro hidráulico em altas cargas. As aquisições de equipamentos podem variar conforme os preços da soja, do café e do milho, o que gera mais variação do que os ciclos convencionais de programas veiculares. O mercado de direção hidráulica eletricamente assistida do Brasil depende, portanto, de fornecedores capazes de atender clientes agrícolas tanto nos períodos de renovação de equipamentos quanto nos ciclos de commodities mais fracos. Os fornecedores também precisam de linhas de produtos adequadas a tratores, pulverizadores, colheitadeiras, carregadeiras e unidades de transporte, e não apenas a uma única categoria de veículo. A demanda é mais forte quando os proprietários de equipamentos valorizam o tempo de atividade, o conforto do operador e a manobra confiável em baixa velocidade durante períodos operacionais intensivos.
Atualizações de Eficiência Impulsionadas pela Conformidade com PROCONVE P8 e MAR-I
O PROCONVE P8 aplica requisitos equivalentes ao Euro VI a novos caminhões pesados e ônibus, aumentando assim a importância dos sistemas auxiliares controlados eletronicamente. Uma bomba elétrica responsiva à demanda evita a carga contínua de uma bomba hidráulica acionada por correia durante a operação de baixa assistência. Esse projeto apoia os objetivos de eficiência dos modernos sistemas de gerenciamento de motor. Os requisitos de controle eletrônico de estabilidade também aumentam o valor da arquitetura compartilhada de ECU e sensores entre as funções de direção e segurança veicular. A SAE Brasil documentou um caminho faseado MAR-II para maquinário agrícola, de construção e industrial acima de 75 kW [1]. O setor de direção hidráulica eletricamente assistida do Brasil pode se beneficiar onde as atualizações de conformidade exigem mais sensores e capacidade de controle em equipamentos que permanecem inadequados para sistemas de direção elétrica leve. O trabalho de conformidade pode trazer as especificações de direção para discussões mais amplas sobre controles de motor, sistemas de estabilidade e eletrônica veicular. Isso permite que fornecedores de sistemas estabelecidos ofereçam pacotes integrados em vez de peças mecânicas individuais.
Incentivos MOVER e Investimento em Tecnologia Automotiva
O Brasil promulgou o programa MOVER em junho de 2024 e formalizou os regulamentos em 2025 para apoiar a eficiência veicular, a pesquisa e a produção local. O programa oferece créditos financeiros até 2028, vinculados a investimentos qualificados e resultados tecnológicos. Relatórios do governo dos Estados Unidos identificam investimentos automotivos anunciados superiores a 26 bilhões de USD no âmbito do ambiente de incentivos mais amplo [2]. Novas plataformas híbridas e elétricas criam decisões de projeto de direção antes do início da produção. A orientação do programa para conteúdo local incentiva os fornecedores a desenvolver capacidade de engenharia e produção próxima às montadoras brasileiras. Isso torna o mercado de direção hidráulica eletricamente assistida do Brasil mais dependente do trabalho inicial de projeto de plataforma do que das vendas de reposição posteriores. Fornecedores que se envolvem antes que as especificações do veículo sejam definidas podem ajudar as OEMs a alinhar as metas de eficiência com o desempenho de direção exigido. Sua capacidade de atender aos requisitos de conteúdo local e técnicos pode determinar se permanecem na lista de fornecedores aprovados.
Adequação da Direção Hidráulica Eletricamente Assistida aos Ciclos de Uso Mistos do Brasil
Os veículos de carga e agrícolas no Brasil frequentemente transitam entre estradas de acesso não pavimentadas, rodovias regionais e rotas de longa distância durante o mesmo ciclo operacional. Uma parcela significativa das estradas pavimentadas requer manutenção ou reabilitação, com quase um quinto classificado em condições precárias ou críticas. Essas condições aumentam a necessidade de forte assistência de direção em baixa velocidade em veículos carregados. As bombas hidráulicas acionadas eletricamente são ativadas quando a demanda de direção aumenta, mantendo a força hidráulica sob condições de alta carga. A Infineon descreve economias significativas de combustível e reduções de dióxido de carbono para ciclos de uso de veículos comerciais relevantes [3]. O mercado de direção hidráulica eletricamente assistida do Brasil pode, portanto, manter um papel em rotas onde os sistemas hidráulicos convencionais desperdiçam energia e os sistemas totalmente elétricos carecem de assistência adequada. Os operadores podem avaliar o sistema com base no consumo de combustível, nas necessidades de manutenção, na resposta da direção e na adequação a condições variáveis de estrada. Essa ampla comparação operacional ajuda a explicar por que a arquitetura permanece relevante no uso comercial pesado e agrícola.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição pela Direção Elétrica em Automóveis de Passeio | -1.6% | Nacional, mais severa nos polos de automóveis de passeio do Sudeste | Curto prazo (≤ 2 anos) |
| Dependência de Importações e Incerteza Tarifária | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Volatilidade em Eletrônicos Importados e Bombas | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Serviço e Calibração Fora do Sudeste | -0.4% | Nordeste, Norte e Centro-Oeste | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição pela Direção Elétrica em Automóveis de Passeio
A direção elétrica deslocou a direção hidráulica eletricamente assistida na maioria dos novos programas de automóveis de passeio. A mudança reflete menor massa, menor consumo de energia parasita e calibração de direção orientada por software. Os fabricantes de automóveis de passeio escolhem cada vez mais sistemas elétricos de coluna ou cremalheira como arquitetura padrão. Isso reduz a base de volume que anteriormente sustentava o uso mais amplo de componentes de direção hidráulica. Os incentivos de eficiência do MOVER reforçam o interesse em configurações de veículos mais leves e com menos perdas mecânicas. O mercado de direção hidráulica eletricamente assistida do Brasil está, consequentemente, mais exposto a veículos comerciais, ônibus e maquinário fora de estrada, onde as cargas por eixo e as condições operacionais impulsionam os requisitos hidráulicos. O declínio na instalação em automóveis de passeio torna mais importante para os fornecedores a avaliação precisa das aplicações de uso intensivo. Também reduz o benefício de escala que os volumes de automóveis de passeio antes proporcionavam aos fabricantes de componentes hidráulicos.
Dependência de Importações e Incerteza Tarifária
Sensores de precisão, ECUs e núcleos de motor-bomba podem expor os montadores locais a custos de importação e variações cambiais. Essa exposição é importante porque essas peças carregam valor técnico significativo dentro do sistema. Mudanças nas importações também podem afetar a economia dos kits de reparo para o mercado de reposição, especialmente onde os distribuidores mantêm estoques de baixo giro. Fornecedores fora do Sudeste enfrentam um desafio adicional porque a capacidade de calibração e o acesso a serviços são menos desenvolvidos. O investimento em conteúdo local pode reduzir alguma dependência ao longo do tempo, mas não elimina o risco de aquisição no curto prazo. O mercado de direção hidráulica eletricamente assistida do Brasil deve, portanto, equilibrar os planos de localização com o acesso confiável a componentes eletrônicos importados. As lacunas regionais de serviço podem tornar um produto tecnicamente sólido mais difícil de suportar após a instalação. Os fornecedores precisam de técnicos treinados e capacidade de diagnóstico onde os equipamentos operam fora do principal corredor de fabricação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Componente: Unidades Motor-Bomba Elétricas Ancoram a Receita, Sensores Lideram o Crescimento
As Unidades Motor-Bomba Elétricas representaram 35,18% da participação do mercado de direção hidráulica eletricamente assistida do Brasil em 2026. A unidade combina o motor sem escovas, a bomba e a interface ECU que determinam a saída central do sistema. Seu papel técnico a torna o conjunto de componentes de maior valor em uma instalação de direção hidráulica eletricamente assistida. Os Sensores têm projeção de crescimento a um CAGR de 10,24% até 2032. Maior retroalimentação de torque, posição, velocidade da roda e guinada apoia maior precisão de controle em veículos comerciais. As Unidades de Controle Eletrônico também se beneficiam de regulamentações que aumentam a necessidade de funções integradas de segurança e eficiência. Colunas de direção, cremalheiras hidráulicas, engrenagens e cilindros mantêm demanda estável como componentes mecânicos essenciais. Mangueiras, linhas, conexões e reservatórios permanecem áreas acessíveis para fornecedores brasileiros de borracha e polímeros.
A concentração de valor na unidade motor-bomba confere aos fornecedores com integração proprietária de motor e bomba uma posição comercial mais forte. A Bosch apresenta seu sistema Servotwin como uma solução de direção para veículos comerciais que combina assistência hidráulica com funções eletrônicas [4]. Essas funções podem incluir suporte para orientação de faixa, compensação de vento e condução em congestionamentos. As funções adicionadas tornam o conteúdo de sensores e ECU útil além do controle básico de direção. As expectativas de segurança funcional relacionadas à ISO 26262 também podem elevar o limiar de desenvolvimento para componentes eletrônicos de direção. O setor de direção hidráulica eletricamente assistida do Brasil mantém oportunidades para fornecedores locais em peças de menor complexidade, enquanto os conjuntos eletrônicos avançados permanecem mais concentrados. As empresas locais podem usar a proximidade com as plantas veiculares para fornecer mangueiras moldadas, conexões, reservatórios e outras peças que requerem ciclos de entrega mais curtos. Sua posição é menos segura em sensores, software de controle e módulos integrados de motor-bomba, onde a validação e a propriedade intelectual permanecem importantes.



Por Tipo de Veículo: Volumes Rodoviários Dominam, mas o Crescimento Fora de Estrada Lidera
Os Veículos Rodoviários representaram 65,14% da participação do mercado de direção hidráulica eletricamente assistida do Brasil em 2026. Caminhões médios e pesados, ônibus e coaches sustentam essa posição porque requerem assistência de direção confiável nas operações de carga e transporte de passageiros. Os automóveis de passeio são uma fonte menor de demanda à medida que a direção elétrica se torna mais comum. Os veículos comerciais leves e as classes de ônibus continuam a usar assistência hidráulica onde o peso do veículo excede os limites práticos de torque elétrico. Os Veículos Fora de Estrada têm previsão de crescer a um CAGR de 8,51% até 2032. A agricultura de precisão, a extração mineral e as obras de infraestrutura sustentam esse crescimento mais rápido. Os equipamentos de movimentação de materiais também se beneficiam de investimentos em armazéns, portos e exportações a granel. O mercado de direção hidráulica eletricamente assistida do Brasil está, consequentemente, mais vinculado a equipamentos produtivos do que à produção de automóveis de passeio.
As importações de maquinário agrícola também introduzem necessidades de compatibilidade para fornecedores que podem adaptar firmware a diferentes protocolos CAN-bus. Espera-se que as grandes operações de cultivo em fileiras permaneçam dependentes de equipamentos a combustão interna durante o período de previsão. Os tratores movidos a bateria são adequados para aplicações mais leves porque sua autonomia operacional permanece limitada. Isso mantém um papel operacional substancial para a direção hidráulica em maquinário agrícola de maior porte. Fornecedores capazes de suportar padrões de equipamentos importados podem ter acesso a uma parte crescente da frota fora de estrada. Os proprietários de equipamentos precisam de peças de reposição que se encaixem na máquina e se comuniquem com seus controles existentes.
Por Mecanismo de Direção: Pinhão e Cremalheira Lidera, Direção Articulada Ganha Terreno
Os mecanismos de pinhão e cremalheira representaram 45,33% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026. São comuns em veículos rodoviários onde a compacidade e a precisão direcional são importantes. O mecanismo atende veículos comerciais leves e caminhões de médio porte com cargas gerenciáveis no eixo dianteiro. Os sistemas de esferas recirculantes continuam a atender caminhões pesados e ônibus intermunicipais que necessitam de maior vantagem mecânica. O Cilindro Hidráulico e a Direção Articulada têm previsão de crescer a um CAGR de 9,68% até 2032. Carregadeiras articuladas, motoniveladoras, veículos de serviço em minas e caminhões basculantes impulsionam essa categoria. Seus chassis articulam em vez de girar por meio de um arranjo convencional de cubo de roda. A atuação por cilindro hidráulico permanece a arquitetura de direção viável para essas aplicações.
As unidades de direção orbital são usadas em equipamentos agrícolas e de construção para conectar a entrada do operador ao movimento do cilindro hidráulico. Essas unidades conectam a entrada do operador ao movimento do cilindro hidráulico em equipamentos móveis. O trabalho da Schaeffler em componentes de direção para veículos comerciais aponta para uma competição mais ampla por mecanismos de direção de precisão. Os fornecedores devem construir controle eletrônico confiável em torno da camada de atuação hidráulica à medida que os equipamentos articulados se tornam mais conectados. O mercado de direção hidráulica eletricamente assistida do Brasil pode se beneficiar dessa mudança porque o mecanismo de crescimento mais rápido ainda requer força hidráulica. Os controles digitais não eliminam a necessidade de um arranjo robusto de cilindro, mangueira, bomba e válvula em grandes máquinas articuladas. Os fornecedores precisam garantir a confiabilidade do sistema quando o maquinário opera em ambientes empoeirados, quentes e sujeitos a vibrações e em terrenos irregulares.
Por Propulsão: Motor de Combustão Interna Domina, Elétrico a Bateria Traça uma Trajetória Divergente
Os veículos com Motor de Combustão Interna representaram 84,07% do mercado de direção hidráulica eletricamente assistida do Brasil em 2026. Essa posição reflete a composição atual da frota comercial e fora de estrada do Brasil. Caminhões e ônibus a diesel permaneceram os veículos registrados dominantes nas classes relevantes durante 2025. Os veículos híbridos criam uma aplicação de direção intermediária porque mantêm sistemas de combustão enquanto adicionam mais controle eletrônico. As metas do MOVER para menor consumo de energia apoiam atualizações de eficiência em programas de veículos comerciais leves. Esses veículos podem preservar a infraestrutura hidráulica necessária para a direção hidráulica eletricamente assistida. Isso cria um período de transição entre os veículos de combustão tradicionais e as plataformas totalmente elétricas. O setor de direção hidráulica eletricamente assistida do Brasil se beneficia quando os projetos híbridos atendem a requisitos operacionais de alta carga.
Os veículos Elétricos a Bateria têm previsão de crescer a um CAGR de 15,33% até 2032. Muitos ônibus urbanos podem usar direção elétrica porque suas cargas por eixo estão dentro de sua faixa prática. Os equipamentos pesados de mineração apresentam um caso diferente. Os caminhões de transporte de emissão zero no Pará e em Minas Gerais ainda precisam de sistemas de direção capazes de lidar com cargas muito elevadas. A direção hidráulica ou a atuação por cilindro hidráulico permanece a opção aplicável nessas máquinas. O crescimento dos elétricos a bateria, portanto, tem implicações diferentes para o transporte urbano e os equipamentos fora de estrada. O mercado de direção hidráulica eletricamente assistida do Brasil permanece relevante onde a eletrificação não reduz as cargas de direção para uso intensivo. A escolha da propulsão não determina por si só a arquitetura de direção de uma máquina. O transporte urbano pode favorecer sistemas de direção mais leves, enquanto os veículos fora de estrada podem manter a atuação hidráulica. Os fornecedores devem, portanto, avaliar os programas de elétricos a bateria por aplicação, em vez de tratá-los como uma única categoria de demanda.

Por Canal de Vendas: OEM Consolida Participação e Crescimento, Mercado de Reposição Atende a Base Instalada
O OEM detinha 82,36% da categoria em 2026 e tem previsão de crescer a um CAGR de 8,12% até 2032. Os montadores de caminhões, ônibus e equipamentos especificam sistemas de direção como pacotes completos com conectores controlados e calibrações de ECU. Essas especificações restringem a substituição após a venda do veículo. Os requisitos de conteúdo local do MOVER também favorecem acordos de fornecimento mais longos com fornecedores que possuem capacidade de produção e engenharia no Brasil. A direção é um sistema adjacente à segurança, o que torna a qualificação como equipamento original especialmente importante. O canal OEM, portanto, combina alto volume atual com forte controle sobre futuras conquistas de projetos. Essa estrutura é central para o mercado de direção hidráulica eletricamente assistida do Brasil porque a maior parte da demanda é estabelecida antes da montagem do veículo.
O mercado de reposição permanece vinculado à envelhecida frota de veículos comerciais do Brasil. Os caminhões da classe P7 representaram uma parcela significativa dos veículos pesados registrados em 2025, criando uma base contínua de reparo e substituição. Essa base instalada requer peças muito tempo após o encerramento do programa de novos veículos associado. A Schaeffler inaugurou seu Centro Logístico Central da América do Sul em Porto Feliz em abril de 2025 para melhorar a distribuição regional. A maior disponibilidade de peças pode apoiar as necessidades de substituição de rolamentos e componentes eletrônicos. Os distribuidores independentes têm um papel mais forte no Nordeste e no Centro-Oeste, onde a cobertura de concessionárias é mais escassa. O mercado de direção hidráulica eletricamente assistida do Brasil inclui, portanto, um canal de reposição menor, mas duradouro, ao lado de seu núcleo liderado pelo OEM. Os clientes de reposição valorizam a disponibilidade porque um caminhão ou máquina agrícola inoperante pode interromper o frete ou o trabalho no campo.
Análise Geográfica
O Sudeste detinha 55,24% do tamanho do mercado de direção hidráulica eletricamente assistida do Brasil em 2026. São Paulo abriga montadoras automotivas, fornecedores de direção de Nível 1 e fabricantes de componentes de Nível 2. São José dos Pinhais, Limeira, Indaiatuba e São Bernardo do Campo oferecem engenharia, homologação e proximidade com as OEMs. Essas capacidades são difíceis de reproduzir rapidamente por clusters regionais menores. O Sul fornece uma base secundária por meio da atividade automotiva do Paraná e da demanda por equipamentos agrícolas. O cluster oferece às OEMs acesso mais rápido a equipes de engenharia, recursos de teste e relacionamentos estabelecidos com fornecedores. Também permite que as empresas de Nível 1 coordenem o conteúdo eletrônico de direção com sistemas relacionados de freios e segurança. O Sul complementa essa posição por meio de sua proximidade com a produção de veículos e a demanda por equipamentos agrícolas.
O Centro-Oeste tem previsão de crescer a um CAGR de 9,06% até 2032. Mato Grosso e Goiás operam grandes frotas de pulverizadores, tratores de cultivo em fileiras e colheitadeiras para a produção de soja, milho e algodão. Essas máquinas requerem suporte de direção sustentado ao longo de longas horas de trabalho. A distância dos centros de OEM do Sudeste torna importantes as redes de serviço local e a distribuição de peças. As grandes fazendas da região requerem equipamentos capazes de operar em longas distâncias e em condições variadas de superfície. A cobertura de serviços é, portanto, uma questão comercial além de técnica. Fornecedores que posicionam estoques mais próximos dos operadores rurais podem reduzir o tempo de inatividade durante as janelas de plantio e colheita. Isso pode melhorar a atratividade tanto do fornecimento de equipamentos originais quanto das peças de reposição.
O Nordeste está se tornando mais relevante como localização de fabricação. A produção automotiva na Bahia cria oportunidades de inserção em projetos para fornecedores capazes de oferecer suporte técnico local. O Norte permanece vinculado principalmente às operações de mineração no Pará e no Amazonas. As atividades de extração de minério de ferro, bauxita, níquel e correlatas requerem caminhões de transporte e carregadeiras com direção hidráulica. Essas operações são menos afetadas pela adoção da direção elétrica em automóveis de passeio. A geografia dentro do mercado de direção hidráulica eletricamente assistida do Brasil reflete, portanto, um Sudeste liderado pela produção, um Centro-Oeste agrícola, um Nordeste emergente e um Norte orientado para a mineração. Cada região tem um padrão de demanda diferente, o que limita o valor de uma estratégia uniforme de acesso ao mercado. Os fornecedores nacionais precisam alinhar distribuição, suporte técnico e relacionamentos com clientes às condições operacionais de cada região.
Cenário Competitivo
Concentração do Mercado
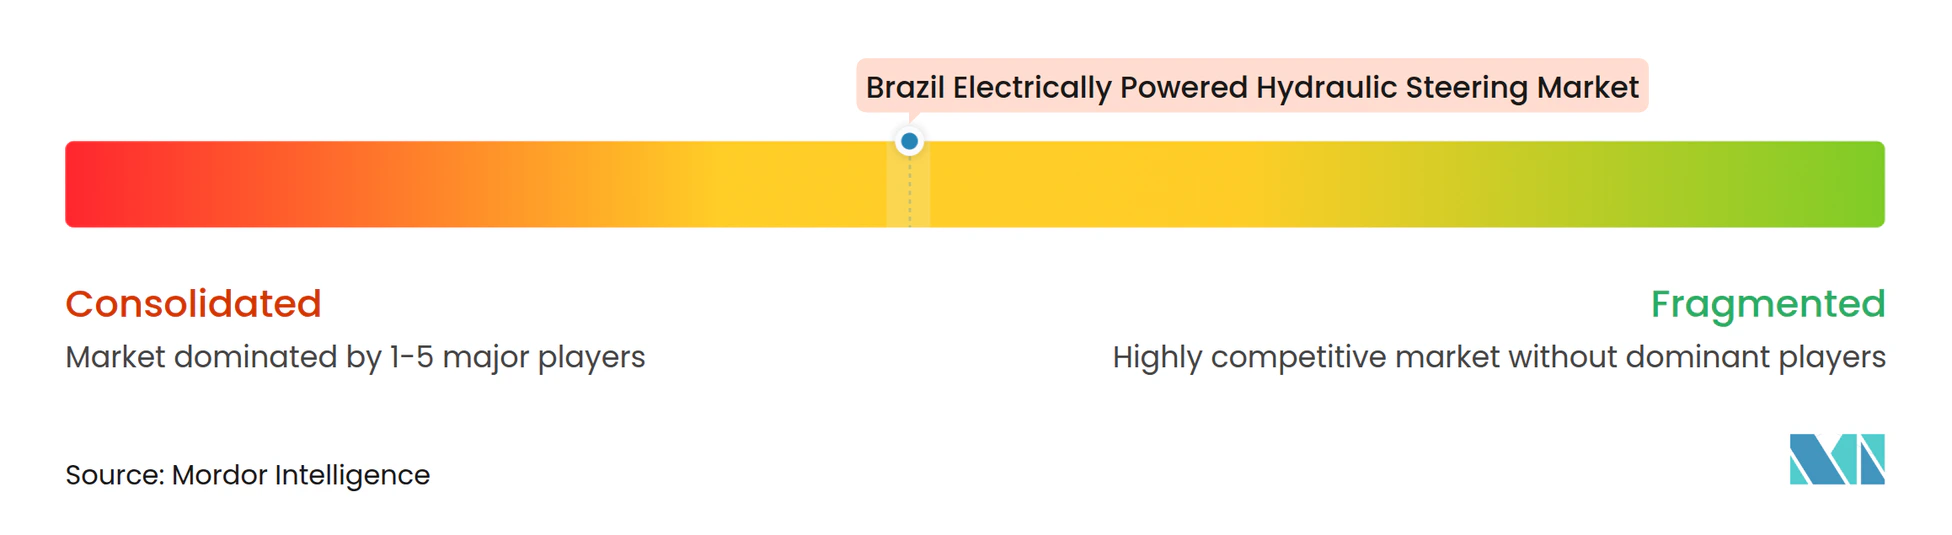
O mercado de direção hidráulica eletricamente assistida do Brasil é moderadamente concentrado no nível de sistema completo. ZF Friedrichshafen, JTEKT, Nexteer Automotive e Bosch competem por meio de relacionamentos de engenharia de longa data com as OEMs. Sua posição se baseia em validação de sistemas, requisitos de segurança, controles eletrônicos e integração com plataformas veiculares. A concorrência é mais fragmentada para sensores, mangueiras, conexões e fundidos hidráulicos. Fornecedores brasileiros e regionais podem competir nessas peças por meio de custo e proximidade. A ZF localizou seu ECU de freio para veículos comerciais em Limeira em 2025 e obteve a homologação UN/ECE E1. Esse movimento ilustra como a localização pode fortalecer a posição técnica de um fornecedor OEM. A produção local pode encurtar a comunicação com os montadores e reduzir a exposição a atrasos em peças importadas. Os fornecedores menores enfrentam uma barreira mais alta quando carecem de recursos comparáveis de validação e acesso a clientes.
O desenvolvimento de direção steer-by-wire sinaliza a direção dos requisitos futuros de plataformas globais de direção. ZF, Bosch, JTEKT e Schaeffler também mantêm programas de tecnologia de direção. Esses desenvolvimentos influenciam os requisitos que as OEMs podem usar em futuras decisões de plataforma. A Schaeffler expandiu seu portfólio de eletrônicos para o mercado de reposição brasileiro durante 2025 e 2026. Uma gama mais ampla de peças permite que uma empresa atenda reparos mesmo quando não detém o contrato original do veículo. A capacidade logística pode tornar essa estratégia mais eficaz em longas distâncias e para clientes dispersos. A expansão no mercado de reposição também reduz a dependência de um pequeno número de futuras conquistas de plataformas veiculares. A abordagem é particularmente relevante onde frotas comerciais mais antigas precisam de disponibilidade contínua de peças.
Oportunidades potenciais permanecem em kits de serviço para caminhões P7 mais antigos no Nordeste e no Norte. Os fornecedores também podem atender às necessidades de direção controlada eletronicamente em equipamentos de agricultura de precisão que operam no Centro-Oeste. Tratores e máquinas de construção chineses importados criam outra necessidade de calibração e suporte CAN-bus compatíveis. O mercado de direção hidráulica eletricamente assistida do Brasil favorece empresas que podem combinar suporte local com expertise validada em sistemas eletrônicos e hidráulicos. As empresas também precisam gerenciar as diferentes necessidades de programas OEM, grandes operadores de equipamentos, concessionárias e empresas independentes de reparo. Esses compradores atribuem valor diferente à integração de engenharia, velocidade de entrega, preço e serviço técnico. Uma presença equilibrada nesses canais pode reduzir a exposição a mudanças de demanda em uma aplicação.
Líderes do Setor de Direção Hidráulica Eletricamente Assistida do Brasil
-
ZF Friedrichshafen AG
-
JTEKT Corporation
-
Nexteer Automotive Group Limited
-
Robert Bosch GmbH
-
Bucher Industries AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A JTEKT India anunciou o início das exportações de caixas de direção para a Stellantis no Brasil, com meta de 70.000 unidades no exercício fiscal de 2027 encerrado em março e escalonamento para 150.000 unidades no exercício fiscal de 2028, com uma trajetória de longo prazo de até 500.000 unidades por ano. O programa estabelece a produção da JTEKT com base na Índia como uma fonte de baixo custo para o mercado OEM brasileiro, complicando a economia da localização para a fabricação de direção hidráulica eletricamente assistida no país.
- Março de 2026: A regulamentação PROCONVE MAR-II para equipamentos fora de estrada avançou da aprovação do CIPAM para consulta pública no CONAMA. A regulamentação imporá limites de emissão equivalentes aos padrões EPA Final Tier 4 dos Estados Unidos em motores agrícolas, de construção e industriais acima de 75 kW. Esse marco regulatório acelerou o cronograma para atualizações de ECU e sensores em equipamentos fora de estrada compatíveis com direção hidráulica eletricamente assistida.
Escopo do Relatório do Mercado de Direção Hidráulica Eletricamente Assistida do Brasil
O escopo inclui segmentação por tipo de componente (coluna de direção, unidade motor-bomba elétrica, sensores, unidade de controle eletrônico, cremalheira hidráulica, engrenagem e cilindro, mangueiras, linhas, conexões e reservatório, e outros componentes), tipo de veículo (veículos rodoviários [automóveis de passeio, veículos comerciais leves, veículos comerciais médios e pesados, e ônibus e coaches], e veículos fora de estrada [equipamentos agrícolas, equipamentos de construção, equipamentos de mineração, equipamentos de movimentação de materiais e outros veículos fora de estrada]), mecanismo de direção (pinhão e cremalheira, esferas recirculantes e cilindro hidráulico/direção articulada), tipo de propulsão (motor de combustão interna, híbrido elétrico, elétrico a bateria e outros sistemas de propulsão) e canal de vendas (OEM e mercado de reposição). A análise também abrange segmentação em nível regional, incluindo Sudeste, Sul, Nordeste, Norte e Centro-Oeste. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
Tipo de Componente
| Sensores |
| Motor de Direção |
| Mangueiras, linhas, conexões e reservatório de fluido |
| Módulo de bomba hidráulica elétrica |
| Atuador hidráulico / cremalheira / cilindro |
| Outros |
Tipo de Veículo
| Veículos Rodoviários | Automóveis de Passeio |
| Veículos Comerciais Leves (VCL) | |
| Veículos Comerciais Médios e Pesados (VCMP) | |
| Ônibus e Micro-ônibus | |
| Veículos Fora de Estrada | Equipamentos Agrícolas |
| Equipamentos de Construção | |
| Equipamentos de Mineração | |
| Movimentação de Materiais | |
| Veículos Florestais e Utilitários Fora de Estrada | |
| Outros (Veículos Recreativos Fora de Estrada, etc.) |
Por Mecanismo de Direção
| Pinhão e Cremalheira |
| Esferas Recirculantes |
| Cilindro Hidráulico/Direção Articulada |
| Tipo de Componente | Sensores | |
| Motor de Direção | ||
| Mangueiras, linhas, conexões e reservatório de fluido | ||
| Módulo de bomba hidráulica elétrica | ||
| Atuador hidráulico / cremalheira / cilindro | ||
| Outros | ||
| Tipo de Veículo | Veículos Rodoviários | Automóveis de Passeio |
| Veículos Comerciais Leves (VCL) | ||
| Veículos Comerciais Médios e Pesados (VCMP) | ||
| Ônibus e Micro-ônibus | ||
| Veículos Fora de Estrada | Equipamentos Agrícolas | |
| Equipamentos de Construção | ||
| Equipamentos de Mineração | ||
| Movimentação de Materiais | ||
| Veículos Florestais e Utilitários Fora de Estrada | ||
| Outros (Veículos Recreativos Fora de Estrada, etc.) | ||
| Por Mecanismo de Direção | Pinhão e Cremalheira | |
| Esferas Recirculantes | ||
| Cilindro Hidráulico/Direção Articulada | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado da direção hidráulica eletricamente assistida no Brasil até 2032?
O mercado de direção hidráulica eletricamente assistida do Brasil tem projeção de atingir 0,16 bilhões de USD até 2032, expandindo-se a um CAGR de 7,78% de 2027 a 2032.
Qual categoria de veículo está crescendo mais rapidamente no Brasil?
Os Veículos Fora de Estrada têm previsão de crescer a um CAGR de 8,51% até 2032, sustentados pela demanda de equipamentos agrícolas, de mineração e de construção. Esses usos requerem alta força de direção e operação confiável em terrenos irregulares e durante longos ciclos de trabalho.
Qual componente detém a maior participação do mercado de direção hidráulica eletricamente assistida do Brasil em 2026?
As Unidades Motor-Bomba Elétricas representam 35,18% do valor de mercado em 2026, pois integram o motor, a bomba e a interface de controle do sistema. Ao gerar e gerenciar a assistência de direção, essas unidades representam o conjunto de maior valor dentro do sistema.
Qual é o papel do programa MOVER na demanda por sistemas de direção veicular?
O MOVER vincula incentivos à eficiência, à pesquisa e à produção local, estimulando assim a adoção de sistemas de direção controlados eletronicamente. Também cria um motivo para que fornecedores e montadoras considerem compromissos de engenharia e produção locais.