
Taille et part du marché des systèmes d'inspection de surface de peinture automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 277.01 Millions de dollars américains |
| Taille du Marché (2031) | 406.07 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes d'inspection de surface de peinture automobile par Mordor Intelligence
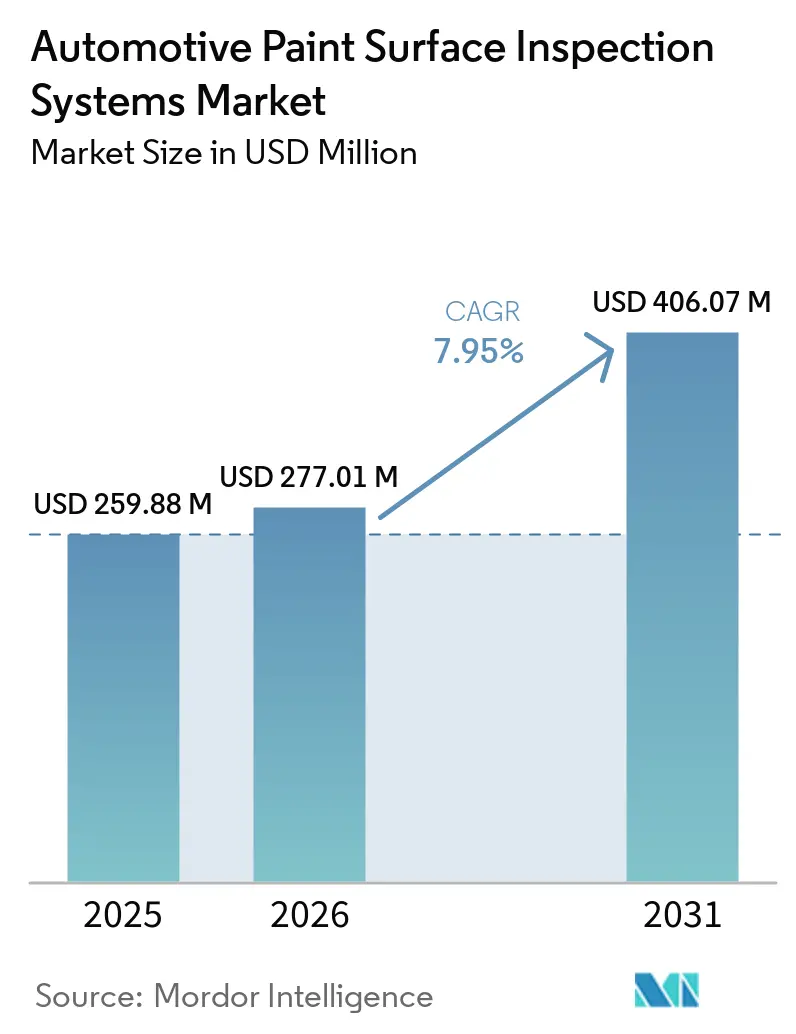
La taille du marché des systèmes d'inspection de surface de peinture automobile devrait augmenter de 259,88 millions USD en 2025 à 277,01 millions USD en 2026 et atteindre 406,07 millions USD d'ici 2031, avec un CAGR de 7,95 % sur la période 2026-2031.
La demande sur le marché des systèmes d'inspection de surface de peinture automobile évolue des contrôles manuels par échantillonnage vers la vérification automatisée de chaque surface peinte. Les fabricants ont besoin d'une inspection cohérente sur des matériaux de carrosserie, des finitions et des modèles de véhicules variés. La production de véhicules électriques ajoute des matériaux mixtes, des contours complexes et de nouvelles formulations de vernis de finition plus difficiles à inspecter de manière fiable à la cadence de production. Les exigences en matière de documentation qualité et de traçabilité encouragent également les installations à connecter les enregistrements d'inspection aux systèmes de production. Ces conditions soutiennent l'investissement dans des systèmes qui identifient les défauts, orientent les travaux de réparation et aident les équipes à prévenir les problèmes récurrents.
Principaux enseignements du rapport
- Par technologie d'inspection, les systèmes de vision artificielle 2D détenaient 36,27 % de la part du marché des systèmes d'inspection de surface de peinture automobile en 2025, tandis que les systèmes à intelligence artificielle et multimodaux devraient se développer à un CAGR de 10,35 % jusqu'en 2031.
- Par mode d'inspection, les systèmes d'inspection en ligne à défilement continu détenaient 54,18 % de la part de marché en 2025, tandis que l'inspection hors ligne et robotisée devrait se développer à un CAGR de 10,25 % jusqu'en 2031.
- Par application, l'inspection complète de la carrosserie représentait 41,75 % de la taille du marché des systèmes d'inspection de surface de peinture automobile en 2025, tandis que la vérification des processus de peinture et de réparation devrait se développer à un CAGR de 10,85 % jusqu'en 2031.
- Par utilisateur final, les équipementiers automobiles détenaient 60,15 % de la part de marché en 2025, tandis que les services d'après-vente et de réparation devraient se développer à un CAGR de 9,65 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 44,35 % de la part du marché des systèmes d'inspection de surface de peinture automobile en 2025 et devrait se développer à un CAGR de 10,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection de surface de peinture automobile
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de finitions de véhicules sans défaut | +2.2% | Mondial, avec la plus forte intensité en Allemagne, au Japon, en Corée du Sud et en Chine | Moyen terme (2-4 ans) |
| Expansion des opérations automatisées en atelier de peinture | +1.8% | Mondial, porté par les centres de production des équipementiers européens et nord-américains | Moyen terme (2-4 ans) |
| Adoption croissante de la classification des défauts par intelligence artificielle | +1.5% | Mondial, avec l'adoption la plus rapide en Asie-Pacifique et en Allemagne | Court terme (≤ 2 ans) |
| Complexité croissante des véhicules électriques et des variantes de modèles | +1.1% | Asie-Pacifique et Europe, avec des répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Données sur les défauts de peinture pour l'optimisation des processus en boucle fermée | +0.7% | L'Europe en tant que précurseur, s'étendant à l'Asie-Pacifique et à l'Amérique du Nord | Long terme (≥ 4 ans) |
| Besoin d'une inspection indépendante de l'opérateur humain sur les lignes à grande vitesse | +0.5% | Mondial, concentré dans les usines à fort volume en Chine, en Inde et en ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de finitions de véhicules sans défaut
Les marques de véhicules premium et électriques ont relevé les exigences en matière de qualité de peinture sur les carrosseries en production. Une seule usine peut désormais appliquer différentes normes de défauts par client et par modèle au cours de la même séquence de production. Cela exige que les systèmes d'inspection appliquent plusieurs critères sans ralentir la ligne. ISRA VISION a déclaré que son système Car Paint Vision couvrait au moins 99 % des surfaces des véhicules grâce à une reconnaissance basée sur l'intelligence artificielle configurée selon les normes des équipementiers.[1]ISRA VISION, "Car Paint Vision, Fully Automated Surface Inspection," ISRA VISION, isravision.com. Axalta a rapporté que les finitions à effet ou nacrées apparaissaient sur 19 % des véhicules noirs et 15 % des véhicules blancs dans son rapport couleurs 2025. De telles finitions peuvent créer des reflets qui rendent l'inspection 2D conventionnelle moins fiable. Le marché des systèmes d'inspection de surface de peinture automobile favorise donc les systèmes multimodaux qui combinent un éclairage contrôlé, la mesure de surface et un logiciel de classification.
Expansion des opérations automatisées en atelier de peinture
Les nouveaux ateliers de peinture et les programmes de modernisation font de l'inspection automatisée une étape de processus standard. BMW Group a mis en service une inspection de surface automatisée basée sur l'intelligence artificielle dans son usine de Debrecen lors de la montée en cadence de production en 2025. Cette décision a intégré la détection qualité dès la conception initiale de l'usine, plutôt que de la traiter comme une modernisation ultérieure. BMW avait également utilisé des robots contrôlés par intelligence artificielle à l'usine de Ratisbonne pour évaluer les carrosseries selon des normes objectives et reproductibles. EINES Vision Systems a rapporté qu'une installation ESFI à deux tunnels avait réduit le nombre d'opérateurs d'inspection et de réparation de 72 à 36. Le même cas a rapporté un impact économique annuel de 600 000 EUR, équivalent à 649 200 USD selon le taux de change moyen 2024 indiqué, et une période de retour sur investissement de 1,5 an. Ces avantages opérationnels soutiennent les engagements en capital à mesure que le marché des systèmes d'inspection de surface de peinture automobile accroît sa capacité en ateliers de peinture.
Adoption croissante de la classification des défauts par intelligence artificielle
La classification des défauts par intelligence artificielle passe des programmes pilotes à une utilisation en production courante. Elle repose sur de vastes bibliothèques de défauts adaptées à chaque équipementier et à chaque processus de peinture. Une revue de 2026 a identifié la fusion multimodale, les jumeaux numériques et la connectivité à l'Internet industriel des objets comme des orientations clés pour la détection des défauts de revêtement. Ces outils font évoluer l'inspection vers un retour en temps réel plutôt que vers des rapports de défauts isolés. Les modèles entraînés sur un programme de véhicule ne se transfèrent pas nécessairement à un autre programme. Konica Minolta a décrit en 2024 une méthode paramétrique qui crée des variantes de défauts à partir de 3 à 4 paramètres ajustables, bien que cette recherche antérieure ne soit pas utilisée pour les comparaisons opérationnelles actuelles. Fraunhofer IPA a également décrit un modèle de processus de peinture auto-apprenant qui relie les données de capteurs en ligne aux déviations de qualité prédites sur le marché des systèmes d'inspection de surface de peinture automobile.
Complexité croissante des véhicules électriques et des variantes de modèles
Les carrosseries de véhicules électriques utilisent des combinaisons de matériaux et des formes qui présentent de nouvelles conditions d'inspection. Les structures en aluminium, les panneaux en fibre de carbone renforcée et les éléments de soubassement liés aux batteries peuvent créer des réflexions lumineuses variées. Les grandes pièces moulées et les nouvelles méthodes d'assemblage peuvent également rendre les seuils d'inspection fixes moins fiables. J3D Vision propose une architecture stationnaire en mouvement qui inspecte les véhicules sans les arrêter ni utiliser de bras robotisés. Cette approche est conçue pour les géométries complexes, y compris les revêtements de soubassement et d'enceinte de batterie, à la vitesse normale de la ligne. Un dépôt de brevet de Zhijie Automobile en 2026 a décrit un dispositif d'exploration visuelle par intelligence artificielle pour l'inspection de l'électrodéposition et de la couche de finition. Le marché des systèmes d'inspection de surface de peinture automobile doit adapter sa capacité d'inspection à mesure que les programmes de véhicules électriques chinois évoluent rapidement entre les modèles de production.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et d'intégration | -1.4% | Mondial, plus aigu sur les marchés émergents dont l'Inde, l'Asie du Sud-Est et le Brésil | Moyen terme (2-4 ans) |
| Pénurie d'expertise en intégration de systèmes de vision automobile | -0.9% | Mondial, plus sévère en Amérique du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Faux positifs sur les surfaces réfléchissantes et multicolores | -0.6% | Mondial, concentré dans les installations des équipementiers premium et de luxe | Court terme (≤ 2 ans) |
| Transférabilité limitée des modèles de défauts entre les programmes de véhicules | -0.4% | Mondial, plus aigu pour les équipementiers à fort volume et multi-plateformes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et d'intégration
Les cellules d'inspection robotisées automatisées nécessitent des capteurs, des robots, un éclairage, des logiciels et une intégration aux systèmes d'exécution de la fabrication. Cet investissement peut être difficile à supporter pour les équipementiers de rang 2 et les sites d'équipementiers de plus petite taille. La mise en service nécessite également un travail d'alignement de la classification des défauts avec les normes qualité de chaque équipementier. Ce travail peut prolonger les calendriers de projet de 6 à 12 mois après la livraison des équipements. Les usines à plus faible débit en Inde, au Mexique et au Brésil supportent un coût par véhicule plus élevé pour l'investissement. Le cadre IATF n'exige pas de technologie d'inspection spécifique, ce qui permet aux fournisseurs sensibles aux coûts de maintenir plus longtemps l'inspection humaine. Les conceptions compatibles avec la modernisation peuvent réduire les perturbations, mais l'économie du déploiement complet sur le marché des systèmes d'inspection de surface de peinture automobile reste un obstacle dans les installations de plus petite taille.
Pénurie d'expertise en intégration de systèmes de vision automobile
L'inspection de peinture automobile nécessite des ingénieurs capables de programmer des robots, d'étalonner des modèles et de valider des systèmes selon les exigences des équipementiers. Ces compétences restent rares dans de nombreuses régions. L'écart est particulièrement visible là où la capacité automobile se développe rapidement, notamment en Asie du Sud-Est et en Inde. Un mauvais étalonnage peut augmenter les faux positifs, déclencher des retouches inutiles et réduire la confiance dans les résultats du système. Toyota Kyushu et Takano ont lancé en 2020 un programme de développement de 6 ans pour atteindre une précision d'inspection équivalente ou supérieure à celle de l'humain pour les lignes de peinture de carrosserie et de pare-chocs Lexus. La formation des fournisseurs, la mise en service par jumeau numérique et les bibliothèques de défauts pré-entraînées peuvent faciliter le déploiement. Elles ne suppriment pas le besoin du marché des systèmes d'inspection de surface de peinture automobile en équipes d'intégration expérimentées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'inspection : les systèmes 2D conservent un avantage en termes de base installée
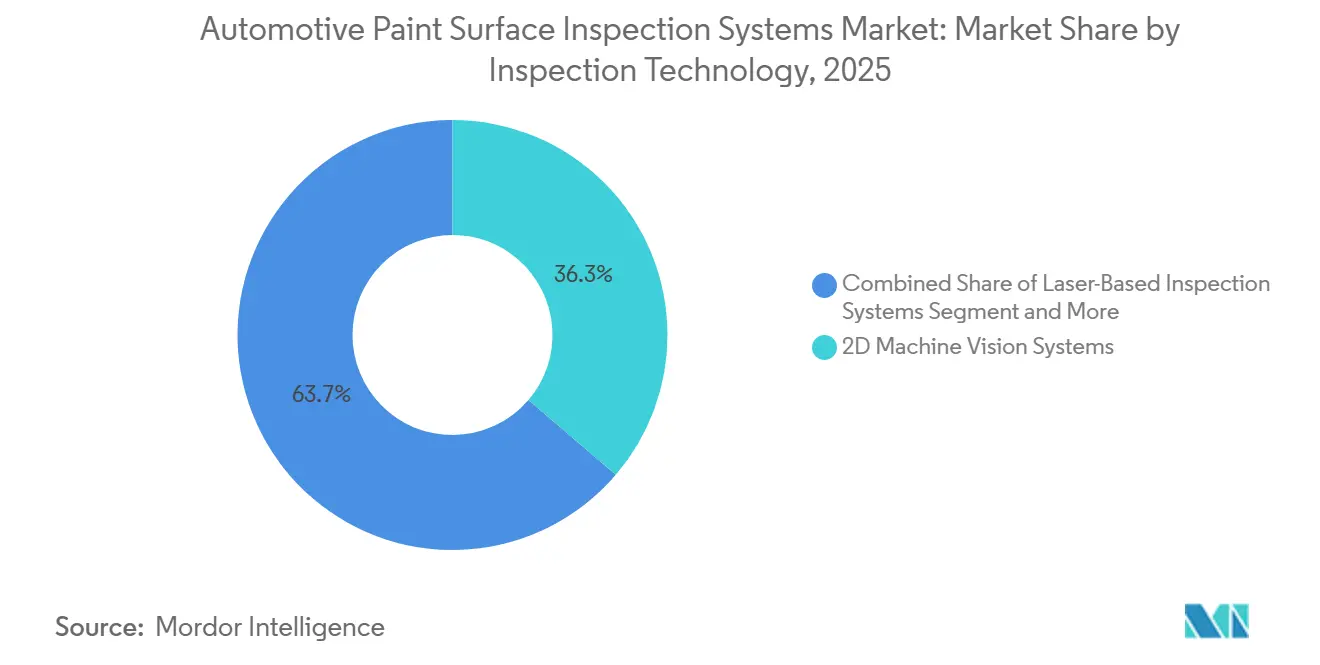
Les systèmes de vision artificielle 2D détenaient 36,27 % du marché des systèmes d'inspection de surface de peinture automobile en 2025. Leur position reflète une longue utilisation sur les lignes d'équipementiers à volume standard avec un éclairage contrôlé et une géométrie de surface prévisible. Les voies d'intégration des systèmes sont établies et les réseaux de service sont matures. Ces avantages continuent de soutenir leur utilisation malgré la pression exercée par les nouvelles approches d'inspection. Les systèmes à lumière structurée et la profilométrie 3D traitent la courbure que l'imagerie 2D ne peut pas résoudre entièrement. Ils sont pertinents pour les façades avant, les rétroviseurs et d'autres pièces de carrosserie extérieure présentant des reflets variables. Les systèmes laser jouent un rôle de précision dans la vérification des apprêts et de l'électrodéposition. Leur objectif est d'évaluer la cohérence des couches qui affecte la protection anticorrosion ultérieure.
Les systèmes d'inspection à intelligence artificielle et multimodaux devraient se développer à un CAGR de 10,35 % jusqu'en 2031, le taux le plus élevé parmi les technologies d'inspection. Ces systèmes utilisent plusieurs modes d'éclairage, des données 3D et une classification basée sur l'apprentissage automatique. Ils peuvent identifier des problèmes sur les surfaces métalliques et à effet de finition que les capteurs monomodaux peuvent manquer. ISRA VISION a rapporté des vitesses de balayage allant jusqu'à 1 200 mm par seconde et une couverture de surface d'au moins 99 % pour Car Paint Vision. EINES décrit son tunnel ESFI comme combinant caméras, apprentissage profond et cartographie 3D des défauts pour l'orientation des réparations. BMW Group Plant Leipzig a introduit la mesure par térahertz en 2026 pour la mesure de l'épaisseur des couches de peinture sur les pièces extérieures en plastique. Cela étend l'inspection au-delà de l'imagerie dans le spectre visible.


Par mode d'inspection : les systèmes à défilement continu soutiennent la production à fort volume
L'inspection en ligne à défilement continu détenait 54,18 % de la taille du marché des systèmes d'inspection de surface de peinture automobile en 2025. Les usines à fort volume en dépendent car l'arrêt des véhicules pour inspection réduit le débit. Les systèmes en tunnel balaient l'extérieur à la vitesse du convoyeur lors des étapes d'apprêt, de couche de finition et de couche de finition finale. Cette configuration reste le choix principal là où les exigences de volume sont élevées. Les systèmes en ligne à arrêt et démarrage restent pertinents sur les lignes de production à faible volume et premium. Ces installations peuvent accepter une courte pause pour une inspection plus détaillée. Inovision a déclaré que SMARTInspect traitait 80 travaux par heure ou plus à la vitesse de la ligne en défilement continu. Cet exemple montre que la vitesse et la précision d'inspection ne sont pas nécessairement des choix opposés.
L'inspection hors ligne et robotisée devrait se développer à un CAGR de 10,25 % jusqu'en 2031. Ces cellules peuvent examiner les véhicules d'abord identifiés par les systèmes en ligne pour une évaluation plus approfondie. Leurs balayages multi-angles sont utiles pour les défauts complexes et les zones de surface difficiles. Porsche a installé un système à 2 robots à Leipzig en janvier 2025.[2]Porsche AG, "Perfektion in der Porsche-Lackiererei," Porsche Newsroom, newsroom.porsche.com. Le système a généré 100 000 images par véhicule en un cycle de 72 secondes. Il a également fourni une visualisation 3D et une analyse statistique des défauts. Cela aide les ateliers de peinture à utiliser les données d'inspection pour ajuster les paramètres de processus. Le marché des systèmes d'inspection de surface de peinture automobile bénéficie lorsque les cellules robotisées soutiennent à la fois la confirmation et l'amélioration des processus.
Par application : l'inspection complète de la carrosserie occupe la position la plus importante
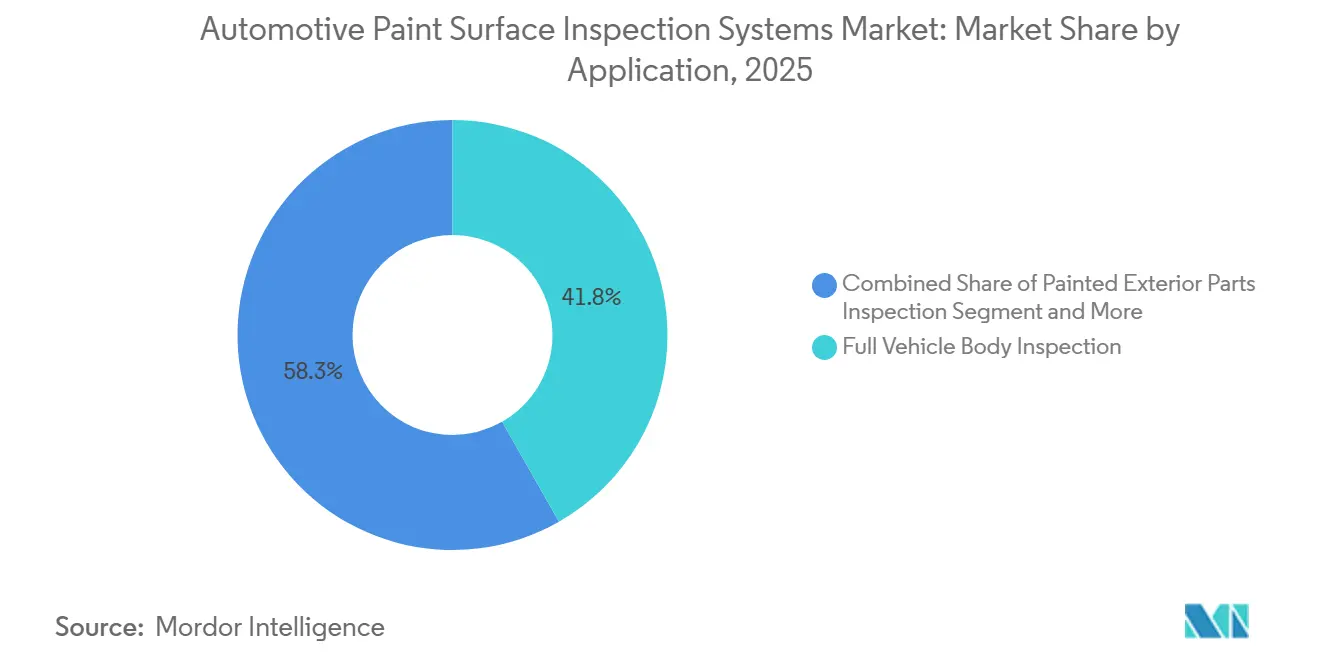
L'inspection complète de la carrosserie représentait 41,75 % de la part du marché des systèmes d'inspection de surface de peinture automobile en 2025. Elle couvre l'ensemble de l'extérieur peint à travers des points d'inspection allant de l'électrodéposition au vernis de finition. Cela en fait la plus grande catégorie d'installation unique pour un programme de véhicule. Son ampleur reflète la maturité de la couverture automatisée dans les grands ateliers de peinture des équipementiers. Les nouveaux investissements modernisent de plus en plus les anciens systèmes 2D vers des conceptions à intelligence artificielle et multimodales. Les pièces extérieures peintes constituent le prochain domaine d'application majeur. Les pare-chocs, les spoilers, les couvre-seuils et les boîtiers de rétroviseurs nécessitent des méthodes d'inspection adaptées à leur matériau et à leur forme. ISRA VISION a rapporté une détection d'au moins 98,5 % et moins de 1 % de détection de pseudo-défauts pour les pièces extérieures en plastique typiques.
La vérification des processus de peinture et de réparation devrait se développer à un CAGR de 10,85 % jusqu'en 2031. Elle relie la détection des défauts à l'orientation des réparations et au retour d'information sur les paramètres de peinture. Inovision, 3M et FANUC ont commercialisé une solution de réparation robotisée pour une ligne automobile en défilement continu.[3]FANUC America, "First-Ever Robotic Paint Repair Solution on a Moving Automotive Line," FANUC America, fanucamerica.com. Le système utilise les résultats d'inspection pour guider les robots de polissage et de finition. Cela réduit l'intervention manuelle lors des réparations. J3D Vision a également décrit une inspection à travers les étapes d'électrodéposition, d'apprêt et de couche de finition. Une détection plus précoce peut empêcher davantage de véhicules d'atteindre l'étape coûteuse de retouche de la couche de finition. La taille du marché des systèmes d'inspection de surface de peinture automobile pour cette application est soutenue par des flux de travail qualité en boucle fermée.
Par utilisateur final : les équipementiers restent les principaux acheteurs
Les équipementiers automobiles détenaient 60,15 % de la part du marché des systèmes d'inspection de surface de peinture automobile en 2025. Les sites des équipementiers achètent des cellules intégrées, des robots et des plateformes logicielles pour une couverture complète de la ligne de production. Leurs spécifications exigent généralement une inspection complète, des enregistrements qualité documentés et des liens avec les systèmes d'exécution de la fabrication. Ces conditions soutiennent les installations les plus grandes et les plus complexes. Les fournisseurs suivent les exigences des équipementiers à mesure que ces normes s'étendent à travers la chaîne de valeur. General Motors a mis à jour ses exigences IATF spécifiques au client en octobre 2025. La mise à jour a renforcé les exigences de traçabilité et de contrôle qualité pour les fournisseurs. Cela crée une raison pratique pour les installations de rang 1 et de rang 2 d'améliorer leurs capacités d'inspection.
Les services d'après-vente et de réparation devraient se développer à un CAGR de 9,65 % jusqu'en 2031. L'estimation photographique basée sur l'intelligence artificielle a accru l'intérêt pour la vérification détaillée après réparation de collision. Les ateliers de réparation peuvent utiliser l'inspection de surface pour évaluer la qualité de production, là où les contrôles par tunnel lumineux restent à forte intensité de main-d'œuvre. Les programmes de véhicules d'occasion certifiés s'appuient également sur l'état de la peinture comme donnée d'entrée pour l'authenticité et la valorisation du véhicule. Les chaînes de réparation spécialisées peuvent utiliser la technologie d'inspection pour rendre la qualité de service plus cohérente. Ces facteurs introduisent une base de demande différente de celle des usines d'assemblage à fort volume. Le segment reste plus petit que la demande des équipementiers mais ajoute un canal distinct pour les fournisseurs d'équipements. Son expansion élargit le secteur des systèmes d'inspection de surface de peinture automobile au-delà de la fabrication de nouveaux véhicules.
Analyse géographique
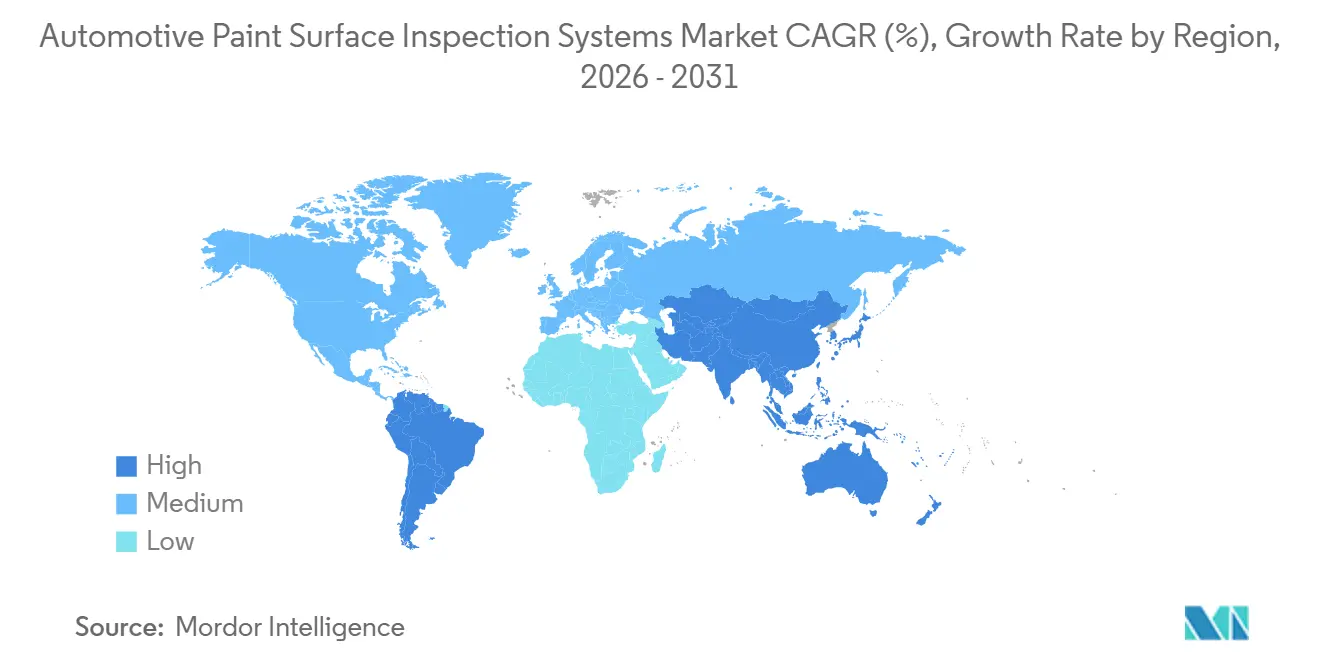
L'Asie-Pacifique détenait 44,35 % de la taille du marché des systèmes d'inspection de surface de peinture automobile en 2025 et devrait se développer à un CAGR de 10,95 % jusqu'en 2031. La Chine est à l'origine d'une grande partie de cette demande grâce à une production élevée de véhicules électriques et à de nouvelles lignes d'ateliers de peinture. Les nouvelles usines des constructeurs automobiles chinois intègrent l'inspection par intelligence artificielle dès le départ. Cela raccourcit le chemin d'adoption par rapport à la modernisation des usines plus anciennes. Un déploiement MAIVS en 2026 chez Changan Ford a utilisé l'inspection visuelle par intelligence artificielle pour une surveillance en temps réel sans interrompre la production. Le Japon fournit un exemple connexe à travers l'utilisation en production par Toyota Kyushu de l'inspection basée sur l'intelligence artificielle pour les carrosseries et pare-chocs Lexus.[4]Coating Media Japan, "自動車でAI活用の外観検査装置導入," Coating Media Japan, coatingmedia.com. La Corée du Sud est liée à la standardisation qualité du groupe Hyundai Motor, tandis que l'Inde et l'ASEAN ajoutent une infrastructure de peinture automatisée dans de nouveaux projets d'équipementiers.
L'Europe reste un centre de développement important pour le marché des systèmes d'inspection de surface de peinture automobile. L'Allemagne présente une forte concentration de développeurs spécialisés et de projets d'automatisation d'ateliers de peinture pour équipementiers. ISRA VISION, VITRONIC et Micro-Epsilon font partie de la base d'approvisionnement allemande. EINES Systems et AUTIS Engineers en Espagne ont également développé des installations pour des programmes d'équipementiers à fort volume. Les fournisseurs européens se concentrent sur la liaison des résultats d'inspection avec les contrôles plus larges des ateliers de peinture. Le modèle auto-apprenant de Fraunhofer IPA relie les capteurs en ligne, les déviations prédites et la correction autonome. La demande nord-américaine est centrée sur la modernisation des usines des équipementiers aux États-Unis, au Canada et au Mexique.
L'Amérique du Sud, le Moyen-Orient et l'Afrique ont une densité de systèmes installés plus faible que les régions leaders. Le Brésil, l'Arabie saoudite et la Turquie sont des sources potentielles de demande ultérieure à mesure que les investissements en capacité automobile progressent. Le Brésil compte Autaza Tecnologia, un développeur local de capacités d'inspection de surface basées sur l'intelligence artificielle. L'Arabie saoudite et les Émirats arabes unis concentrent leurs programmes industriels sur la fabrication automobile avancée. La Turquie approvisionne les équipementiers européens et fait face à des exigences comparables en matière de qualité des fournisseurs. L'Afrique du Sud est le principal site de fabrication automobile en Afrique. Les volumes actuels ne soutiennent pas des systèmes complets dédiés à l'inspection de carrosserie entière dans la plupart des usines d'assemblage. Ces régions peuvent favoriser les installations de modernisation et modulaires avant que les déploiements intégrés à grande échelle ne deviennent plus courants.

Paysage concurrentiel
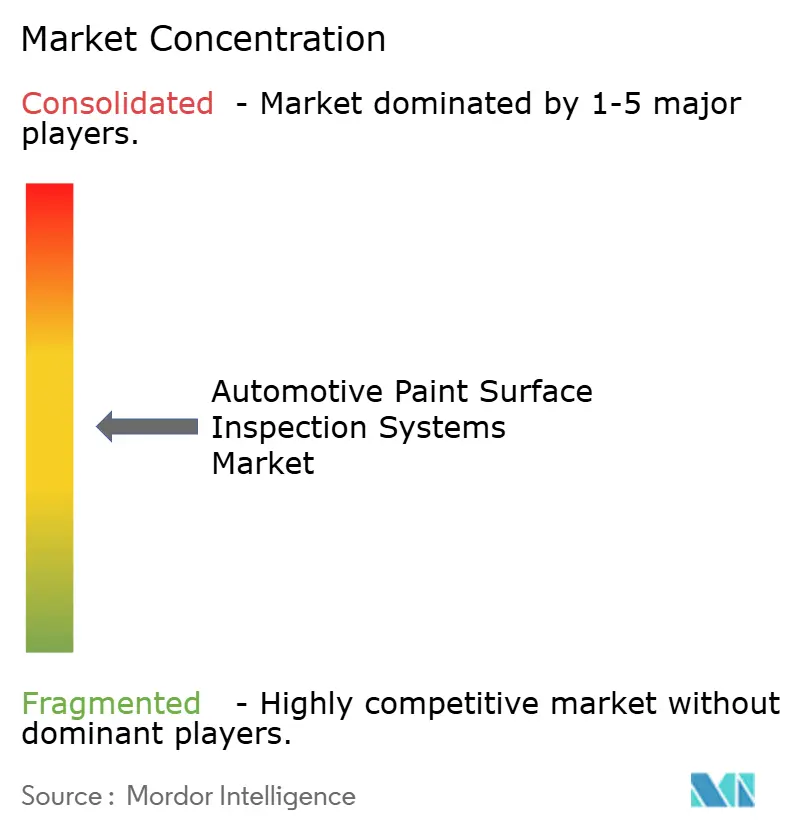
Le marché des systèmes d'inspection de surface de peinture automobile présente une structure modérément fragmentée. ISRA VISION, EINES Systems, VITRONIC et Micro-Epsilon occupent de solides positions de référence auprès des clients équipementiers. Ils se font concurrence sur la précision des modèles d'intelligence artificielle, l'intégration robotique et la connectivité aux systèmes d'exécution de la fabrication. Leur priorité porte moins sur la résolution des capteurs seule que dans les générations de systèmes antérieures. Cognex et KEYENCE proposent des portefeuilles de vision artificielle plus larges pour plusieurs usages en atelier de peinture. Ils travaillent souvent avec des intégrateurs spécialisés par application pour l'inspection complète de la carrosserie. Basler fournit des caméras CoaXPress 2.0 haute résolution pour la plateforme ESFI d'EINES Vision Systems. Cela montre comment les fournisseurs de composants et les intégrateurs spécialisés peuvent occuper des positions complémentaires.
L'intégration de l'inspection à la réparation est un domaine de concurrence important. Les cartographies de défauts doivent être converties en chemins de réparation utilisables pour les systèmes automatisés. Inovision et EINES ont des capacités établies dans ce domaine. LMI Technologies a présenté GoPxL Pro Tools avec détection et classification d'anomalies par intelligence artificielle embarquée pour la détection de défauts 3D en ligne en 2026. Cette approche évite la dépendance à une infrastructure cloud externe. L'inspection en début de processus est un autre domaine important, notamment dans les processus d'électrodéposition et de pré-peinture. Les systèmes qui détectent les défauts plus tôt peuvent réduire la charge de retouche après le vernis de finition. Ces choix techniques favorisent les fournisseurs capables de combiner imagerie, logiciel et intégration en usine.
ISRA VISION a lancé son portefeuille de caméras Cam-X en août 2026 pour le positionnement des véhicules et le guidage des robots dans les environnements d'atelier de carrosserie. Ce lancement étend son périmètre de l'inspection en atelier de peinture à l'automatisation de l'atelier de carrosserie. EINES et Konica Minolta ont annoncé un partenariat en 2025 combinant la détection de défauts ESFI avec la mesure de couleur multi-angles. Cela a créé un flux de travail allant de l'identification des défauts à la vérification de la cohérence des couleurs. Teledyne Technologies a annoncé un accord d'acquisition de Varex Imaging Corporation pour 1,1 milliard USD en août 2026. La transaction envisagée reflète une consolidation au niveau des composants d'imagerie. Le marché des systèmes d'inspection de surface de peinture automobile reste ouvert aux spécialistes, mais les entrants ont besoin de solides capacités d'intégration et de références en production.
Leaders du secteur des systèmes d'inspection de surface de peinture automobile
-
ISRA VISION GmbH
-
EINES Systems S.L.
-
AUTIS Engineers S.L.
-
Micro-Epsilon Messtechnik GmbH & Co. KG
-
J3D Vision S.L.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Teledyne Technologies et Varex Imaging Corporation ont annoncé un accord définitif par lequel Teledyne acquiert toutes les actions en circulation de Varex à 18,90 USD par action en numéraire, représentant une valeur totale de transaction de 1,1 milliard USD. L'acquisition ajoute des capacités de source de rayons X et de détecteur numérique au portefeuille d'imagerie industrielle de Teledyne, la clôture de la transaction étant prévue début 2027 sous réserve des approbations réglementaires et des actionnaires.
- Août 2026 : BMW Group Plant Leipzig a introduit le système de mesure par térahertz Irys, développé par das-Nano, pour la mesure non destructive de l'épaisseur des couches de peinture sur les composants extérieurs en plastique en production en série. Le système remplace l'inspection destructive au scalpel et par microscopie, atteint une précision au micromètre et génère des données numériques destinées à l'analyse de tendances par intelligence artificielle.
- Juin 2026 : ISRA VISION et LaVision GmbH ont annoncé une collaboration pour développer une solution combinée d'inspection optique de qualité pour les zones de caméras ADAS dans les pare-brise automobiles, intégrant la détection automatisée de défauts en ligne d'ISRA VISION avec la mesure de performance optique SFR/MTF de LaVision pour soutenir la validation fonctionnelle des systèmes d'aide à la conduite de niveau 3 et supérieur.
- Juin 2025 : Porsche ajoute un système d'inspection de peinture robotisé à intelligence artificielle. Le système de vision artificielle 3D projette des motifs lumineux sur la surface de la voiture, et un module d'apprentissage profond analyse les distorsions dans les reflets pour identifier les défauts.


Périmètre du rapport mondial sur le marché des systèmes d'inspection de surface de peinture automobile
Les systèmes d'inspection de surface de peinture automobile sont des solutions automatisées de contrôle qualité qui utilisent des caméras haute résolution, un éclairage spécialisé et des logiciels d'intelligence artificielle pour scanner les carrosseries de véhicules à la recherche de défauts tels que des rayures, de la poussière ou un revêtement irrégulier. Ils remplacent les inspections manuelles humaines pour garantir des finitions de peinture impeccables à des vitesses de production élevées.
Le rapport sur le marché des systèmes d'inspection de surface de peinture automobile est segmenté par technologie d'inspection (systèmes de vision artificielle 2D, systèmes d'inspection et de profilométrie 3D, systèmes d'inspection par laser, systèmes d'inspection à lumière structurée, et systèmes d'inspection à intelligence artificielle et multimodaux), mode d'inspection (inspection en ligne à défilement continu, inspection en ligne à arrêt et démarrage, et inspection hors ligne et robotisée), application (inspection complète de la carrosserie, inspection des pièces extérieures peintes, inspection des pièces intérieures peintes, et vérification des processus de peinture et de réparation), utilisateur final (équipementiers automobiles, équipementiers automobiles de rang 1 et 2, et services d'après-vente et de réparation), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes de vision artificielle 2D |
| Systèmes d'inspection et de profilométrie 3D |
| Systèmes d'inspection par laser |
| Systèmes d'inspection à lumière structurée |
| Systèmes d'inspection à intelligence artificielle et multimodaux |
| Inspection en ligne à défilement continu |
| Inspection en ligne à arrêt et démarrage |
| Inspection hors ligne et robotisée |
| Inspection complète de la carrosserie |
| Inspection des pièces extérieures peintes |
| Inspection des pièces intérieures peintes |
| Vérification des processus de peinture et de réparation |
| Équipementiers automobiles |
| Équipementiers automobiles de rang 1 et 2 |
| Services d'après-vente et de réparation |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par technologie d'inspection | Systèmes de vision artificielle 2D | |
| Systèmes d'inspection et de profilométrie 3D | ||
| Systèmes d'inspection par laser | ||
| Systèmes d'inspection à lumière structurée | ||
| Systèmes d'inspection à intelligence artificielle et multimodaux | ||
| Par mode d'inspection | Inspection en ligne à défilement continu | |
| Inspection en ligne à arrêt et démarrage | ||
| Inspection hors ligne et robotisée | ||
| Par application | Inspection complète de la carrosserie | |
| Inspection des pièces extérieures peintes | ||
| Inspection des pièces intérieures peintes | ||
| Vérification des processus de peinture et de réparation | ||
| Par utilisateur final | Équipementiers automobiles | |
| Équipementiers automobiles de rang 1 et 2 | ||
| Services d'après-vente et de réparation | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection de surface de peinture automobile en 2026 ?
Le marché des systèmes d'inspection de surface de peinture automobile était estimé à 277,01 millions USD en 2026 et devrait atteindre 406,07 millions USD d'ici 2031.
Quels sont les facteurs qui soutiennent la demande de systèmes d'inspection de peinture automobile ?
La demande est soutenue par les exigences de finition sans défaut, les ateliers de peinture automatisés, la classification par intelligence artificielle et des conceptions de carrosseries de véhicules électriques plus complexes.
Quelle technologie d'inspection se développe le plus rapidement ?
Les systèmes d'inspection à intelligence artificielle et multimodaux devraient se développer à un CAGR de 10,35 % jusqu'en 2031.
Pourquoi les équipementiers utilisent-ils l'inspection en ligne à défilement continu ?
Les systèmes d'inspection en ligne à défilement continu inspectent les véhicules à la vitesse du convoyeur, ce qui aide les usines à fort volume à protéger le débit tout en maintenant les contrôles de finition.
Quelle région est en tête de la demande de systèmes d'inspection de surface de peinture automobile ?
L'Asie-Pacifique détenait 44,35 % de la part en 2025 et devrait se développer à un CAGR de 10,95 % jusqu'en 2031.
Quels utilisateurs finaux devraient ajouter de la demande au-delà des usines des équipementiers ?
Les services d'après-vente et de réparation devraient se développer à un CAGR de 9,65 % jusqu'en 2031 à mesure que la vérification des réparations devient plus automatisée.
Dernière mise à jour de la page le:



