
自動車塗装表面検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 277.01 百万米ドル |
| 市場規模 (2031) | 406.07 百万米ドル |
| Growth Rate (2026 - 2031) | 7.95 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車塗装表面検査システム市場分析
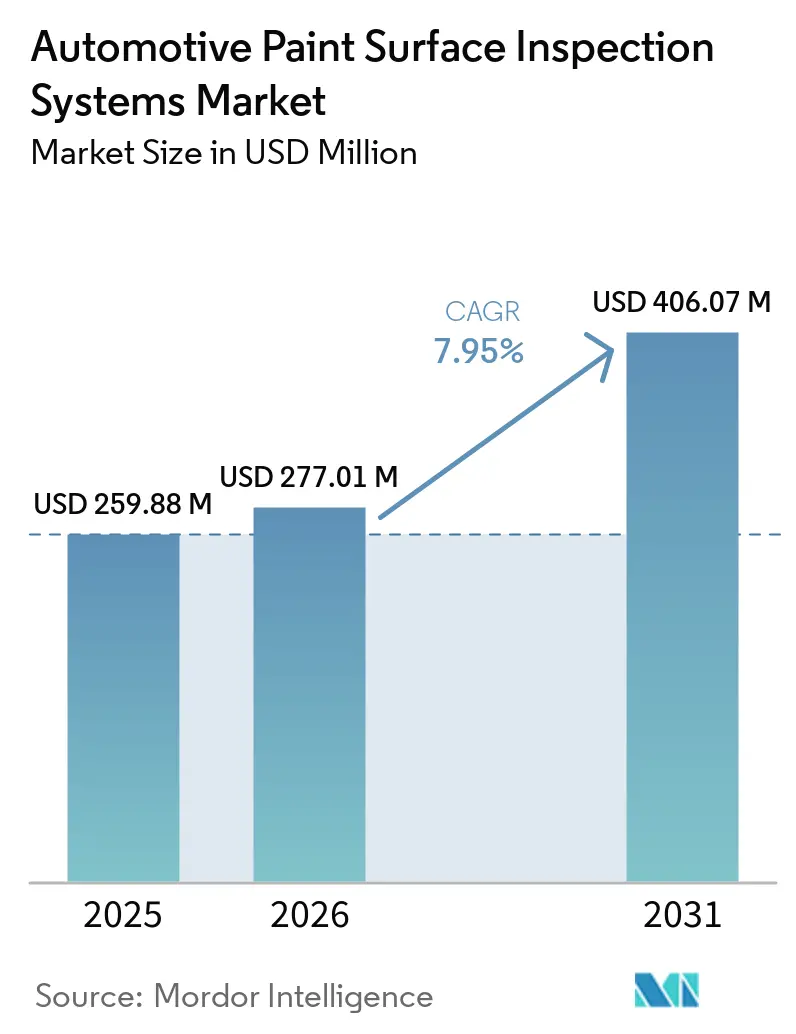
自動車塗装表面検査システム市場規模は、2025年の259.88 ミリオン 米ドルから2026年には277.01 ミリオン 米ドルに増加し、2031年までに406.07 ミリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 7.95%で成長します。
自動車塗装表面検査システム市場における需要は、サンプリングによる手動検査から、塗装されたすべての表面の自動検証へとシフトしています。メーカーは、多様なボディ素材、仕上げ、車両モデルにわたって一貫した検査を必要としています。電気自動車の生産は、混合素材、複雑な輪郭、および生産速度での信頼性の高い検査が困難な新しいクリアコート配合をもたらします。品質文書化とトレーサビリティの要件も、施設が検査記録を生産システムと連携させることを促しています。こうした状況は、欠陥を特定し、修理作業を誘導し、繰り返し発生する問題の防止を支援するシステムへの投資を後押ししています。
主要レポートのポイント
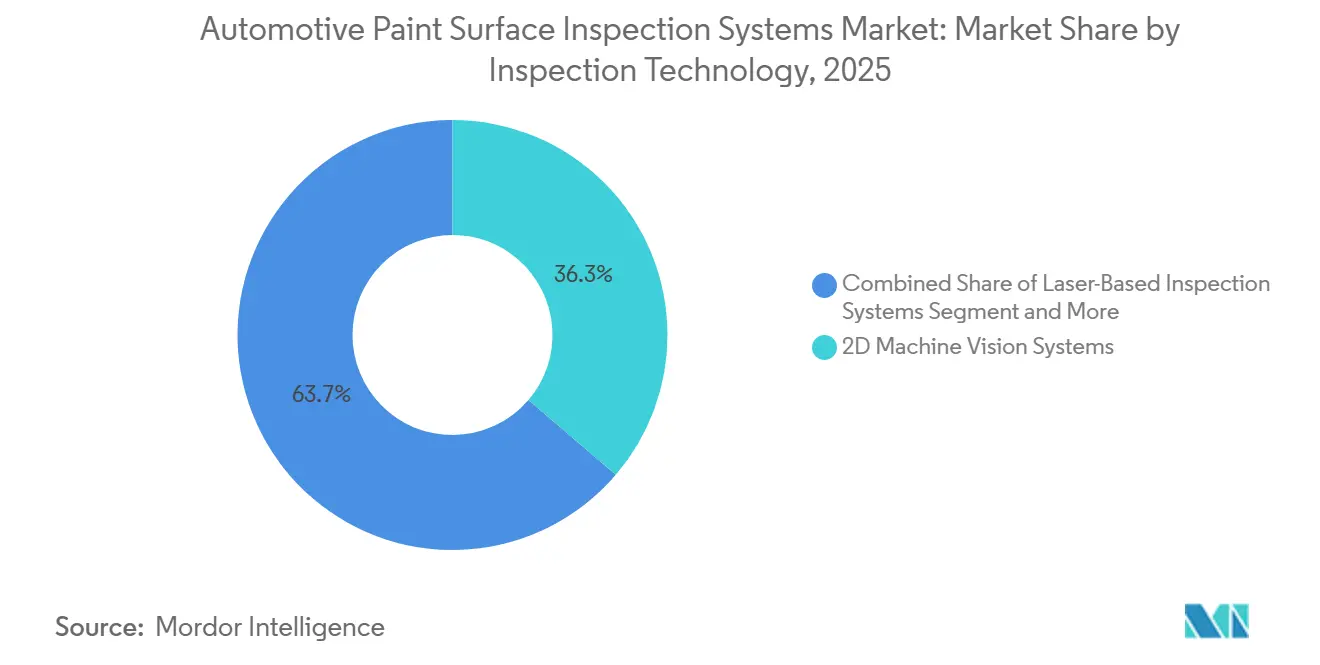
- 検査技術別では、2Dマシンビジョンシステムが2025年の自動車塗装表面検査システム市場シェアの36.27%を占め、AIを活用したマルチモーダルシステムは2031年にかけてCAGR 10.35%で拡大する見込みです。
- 検査モード別では、インライン移動ラインシステムが2025年に市場シェア54.18%を占め、オフラインおよびロボット検査は2031年にかけてCAGR 10.25%で拡大する見込みです。
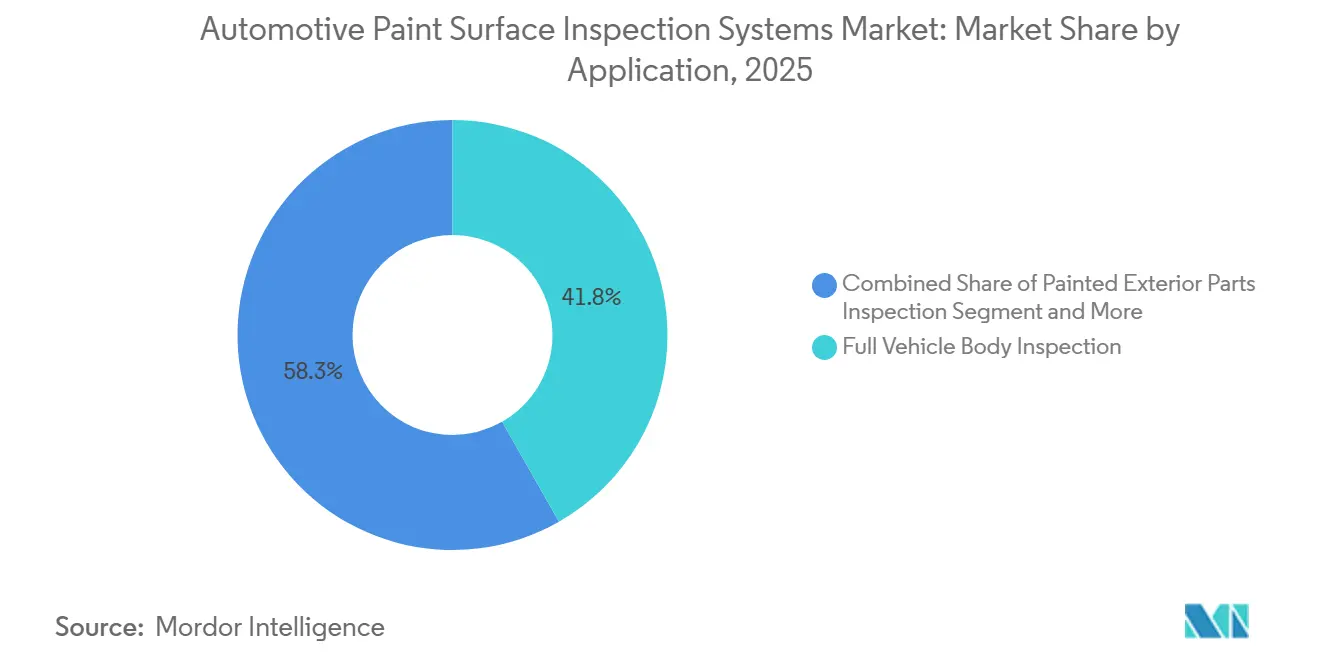
- 用途別では、車両全体ボディ検査が2025年の自動車塗装表面検査システム市場規模の41.75%を占め、塗装プロセスおよび修理検証は2031年にかけてCAGR 10.85%で拡大する見込みです。
- エンドユーザー別では、自動車OEMが2025年に市場シェア60.15%を占め、アフターマーケットおよび修理施設は2031年にかけてCAGR 9.65%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の自動車塗装表面検査システム市場シェアの44.35%を占め、2031年にかけてCAGR 10.95%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル自動車塗装表面検査システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ欠陥車両仕上げへの需要増大 | +2.2% | ドイツ、日本、韓国、中国で最も高い強度を持つグローバル市場 | 中期(2〜4年) |
| 自動塗装ショップ運営の拡大 | +1.8% | 欧州および北米のOEM生産拠点が主導するグローバル市場 | 中期(2〜4年) |
| AIベース欠陥分類の採用増加 | +1.5% | アジア太平洋地域とドイツで最も急速な普及が見られるグローバル市場 | 短期(2年以内) |
| 電気自動車およびモデルバリアントの複雑性の増大 | +1.1% | アジア太平洋地域および欧州、北米への波及あり | 中期(2〜4年) |
| クローズドループプロセス最適化のための塗装欠陥データ | +0.7% | 欧州が先行し、アジア太平洋地域および北米へ拡大 | 長期(4年以上) |
| 高速ラインにおける人手に依存しない検査の必要性 | +0.5% | 中国、インド、ASEANの大量生産工場に集中するグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥車両仕上げへの需要増大
プレミアムおよび電気自動車ブランドは、生産ボディの塗装品質に対する期待を高めています。1つの工場が、同じ生産シーケンス中に顧客やモデルごとに異なる欠陥基準を適用できるようになっています。これには、ラインを遅らせることなく複数の基準を適用できる検査システムが必要です。ISRA VISIONは、Car Paint VisionシステムがOEM基準に合わせて設定されたAIベースの認識により、車両表面の少なくとも99%をカバーすると述べています。[1]ISRA VISION、「Car Paint Vision、完全自動表面検査」、ISRA VISION、isravision.com。 Axaltaは、2025年のカラーレポートにおいて、エフェクトまたはパール仕上げが黒色車両の19%白色車両の15%に見られると報告しています。このような仕上げは、従来の2D検査の信頼性を低下させる反射を生じさせる可能性があります。したがって、自動車塗装表面検査システム市場は、制御された照明、表面測定、および分類ソフトウェアを組み合わせたマルチモーダルシステムを優先する傾向にあります。
自動塗装ショップ運営の拡大
新しい塗装ショップおよび近代化プログラムにより、自動検査が標準的なプロセスステップとなっています。BMWグループは、2025年の生産立ち上げ期間中にデブレツェン工場でAIベースの自動表面検査を導入しました。この決定により、品質検出が後付けではなく、工場設計の初期段階に組み込まれました。BMWはまた、レーゲンスブルク工場でAI制御ロボットを使用して、客観的かつ再現性のある基準に基づいて車体を評価しています。EINES Vision Systemsは、2トンネルのESFIインストールにより、検査・修理オペレーターを72名から36名に削減したと報告しています。同事例では、年間60万ユーロの経済的効果(記載された2024年平均為替レートを使用すると649,200 米ドル相当)および1.5年の回収期間が報告されています。こうした運用上のメリットは、自動車塗装表面検査システム市場が塗装ショップの生産能力を拡大する中で、設備投資の意思決定を後押ししています。
AIベース欠陥分類の採用増加
AIベースの欠陥分類は、パイロットプログラムから通常の生産利用へと移行しています。これは、各OEMおよび塗装プロセスに合わせた大規模な欠陥ライブラリに依存しています。2026年のレビューでは、コーティング欠陥検出の主要な方向性として、マルチモーダルフュージョン、デジタルツイン、および産業用モノのインターネット接続が特定されました。これらのツールは、孤立した欠陥報告ではなくリアルタイムフィードバックに向けて検査を進化させます。あるビークルプログラムで訓練されたモデルは、必ずしも別のプログラムに転用できるわけではありません。コニカミノルタは、3〜4つの調整可能なパラメータから欠陥バリアントを生成する2024年のパラメトリック手法を説明しましたが、この初期の研究は現在の運用比較には使用されていません。フラウンホーファーIPAも、自動車塗装表面検査システム市場において、インラインセンサーデータと予測品質偏差を結びつける自己学習型塗装プロセスモデルを説明しています。
電気自動車およびモデルバリアントの複雑性の増大
電気自動車のボディは、新たな検査条件をもたらす素材の組み合わせと形状を使用しています。アルミニウム構造、炭素繊維強化パネル、およびバッテリー関連のアンダーボディ部品は、さまざまな光反射を生じさせる可能性があります。大型鋳造品や新しい接合方法も、固定された検査閾値の信頼性を低下させる可能性があります。J3D Visionは、車両を停止させたりロボットアームを使用したりすることなく、移動中に車両を検査する静止型インモーションアーキテクチャを提供しています。このアプローチは、通常のライン速度でのアンダーボディおよびバッテリーエンクロージャーコーティングを含む複雑な形状向けに設計されています。2026年の智界汽車の特許出願では、電着塗装および仕上げコート検査のためのAIビジュアルクローリングデバイスが説明されています。中国の電気自動車プログラムが生産モデル間を急速に移行する中、自動車塗装表面検査システム市場は検査能力を適応させる必要があります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと統合コスト | -1.4% | インド、東南アジア、ブラジルを含む新興市場で最も深刻なグローバル市場 | 中期(2〜4年) |
| 自動車ビジョンシステム統合専門知識の不足 | -0.9% | 南米および東南アジアで最も深刻なグローバル市場 | 中期(2〜4年) |
| 反射性およびマルチカラー表面における誤検知 | -0.6% | プレミアムおよびラグジュアリーOEM施設に集中するグローバル市場 | 短期(2年以内) |
| 車両プログラム間での欠陥モデルの転用可能性の限界 | -0.4% | 大量生産マルチプラットフォームOEMでより深刻なグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと統合コスト
自動ロボット検査セルには、センサー、ロボット、照明、ソフトウェア、および製造実行システムの統合が必要です。この投資は、ティア2サプライヤーや小規模OEMサイトにとって支援が困難な場合があります。また、立ち上げには各OEMの品質基準に合わせた欠陥分類の調整作業が必要です。その作業により、機器納入後のプロジェクトスケジュールが6〜12ヶ月延長される可能性があります。インド、メキシコ、ブラジルのスループットが低い工場では、投資に対する車両1台あたりのコストが高くなります。IATFフレームワークは特定の検査技術を要求していないため、コストに敏感なサプライヤーは人手による検査をより長く維持することができます。レトロフィット対応設計は混乱を軽減できますが、小規模な設置では自動車塗装表面検査システム市場の完全展開の経済性が依然として障壁となっています。
自動車ビジョンシステム統合専門知識の不足
自動車塗装検査には、ロボットのプログラミング、モデルのキャリブレーション、およびOEM要件に対するシステムの検証ができるエンジニアが必要です。これらの能力は多くの地域で依然として不足しています。このギャップは、東南アジアやインドなど、自動車生産能力が急速に拡大している地域で特に顕著です。キャリブレーションが不十分だと、誤検知が増加し、不必要な手直しが発生し、システム出力への信頼が低下する可能性があります。トヨタ九州と高野は2020年に、レクサスのボディおよびバンパー塗装ラインにおいて人間と同等またはそれ以上の検査精度を達成するための6年間の開発プログラムを開始しました。ベンダートレーニング、デジタルツインによる立ち上げ、および事前学習済み欠陥ライブラリは展開を容易にすることができます。しかし、これらは自動車塗装表面検査システム市場における経験豊富な統合チームの必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査技術別:2Dシステムがインストールベースの優位性を維持
2Dマシンビジョンシステムは、2025年の自動車塗装表面検査システム市場の36.27%を占めました。その地位は、制御された照明と予測可能な表面形状を持つ標準量産OEMラインでの長年の使用実績を反映しています。システム統合パスは確立されており、サービスネットワークも成熟しています。これらの優位性は、新しい検査アプローチからの圧力にもかかわらず、引き続き使用を支持しています。構造化光システムおよび3Dプロフィロメトリーは、2Dイメージングでは完全に解決できない曲率に対応します。これらは、変化する反射を持つフロントフェシア、ドアミラー、およびその他の外装部品に関連しています。レーザーベースシステムは、プライマーおよび電着塗装の検証において精密な役割を果たします。その目的は、後の防錆保護に影響する層の均一性を評価することです。
AIを活用したマルチモーダル検査システムは、2031年にかけてCAGR 10.35%で拡大する見込みで、検査技術の中で最も高い成長率です。これらのシステムは、複数の照明モード、3Dデータ、および学習ベースの分類を使用します。単一モードセンサーでは見逃す可能性のある金属およびエフェクト仕上げ表面の問題を特定できます。ISRA VISIONは、Car Paint Visionについて最大毎秒1,200mmのスキャン速度と少なくとも99%の表面カバレッジを報告しています。EINESは、ESFIトンネルがカメラ、ディープラーニング、および修理誘導のための3D欠陥マッピングを組み合わせていると説明しています。BMWグループのライプツィヒ工場は、2026年にプラスチック外装部品の塗装層測定にテラヘルツベースの測定を導入しました。これにより、検査が可視スペクトルイメージングを超えて拡張されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


検査モード別:移動ラインシステムが大量生産を支援
インライン移動ライン検査は、2025年の自動車塗装表面検査システム市場規模の54.18%を占めました。大量生産工場は、検査のために車両を停止させるとスループットが低下するため、これに依存しています。トンネルシステムは、プライマー、トップコート、および最終仕上げ段階を通じてコンベア速度で外装をスキャンします。この構成は、生産量要件が高い場合の主要な選択肢であり続けています。インラインストップアンドゴーシステムは、低量生産およびプレミアム生産ラインで引き続き関連性を持ちます。これらの施設は、より詳細な検査のために短い停止を受け入れることができます。Inovisionは、SMARTInspectが移動ライン速度で1時間あたり80ジョブ以上を処理すると述べています。この例は、速度と検査精度が相反する選択である必要はないことを示しています。
オフラインおよびロボット検査は、2031年にかけてCAGR 10.25%で拡大する見込みです。これらのセルは、インラインシステムによって最初に特定された車両をさらなる評価のために検査できます。マルチアングルスキャンは、複雑な欠陥や困難な表面領域に有用です。ポルシェは2025年1月にライプツィヒに2ロボットシステムを設置しました。[2]Porsche AG、「ポルシェ塗装工場における完璧さ」、ポルシェニュースルーム、newsroom.porsche.com。 このシステムは72秒サイクルで車両1台あたり100,000枚の画像を生成しました。また、欠陥の3Dビジュアライゼーションと統計分析も提供ました。これにより、塗装ショップは検査データを使用してプロセス設定を調整できます。ロボットセルが確認とプロセス改善の両方を支援する場合、自動車塗装表面検査システム市場はメリットを享受します。
用途別:車両全体ボディ検査が最大のポジションを占める
車両全体ボディ検査は、2025年の自動車塗装表面検査システム市場シェアの41.75%を占めました。電着塗装からクリアコートまでの検査ポイントを通じて、完全な塗装外装をカバーします。これにより、車両プログラムにおける最大の単一設置カテゴリとなっています。その規模は、主要OEM塗装ショップにおける自動カバレッジの成熟度を反映しています。新たな支出は、古い2DシステムをAIを活用したマルチモーダル設計にアップグレードすることに向けられています。塗装外装部品は次の主要な用途領域を形成しています。バンパー、スポイラー、シルカバー、ミラーハウジングは、その素材と形状に適した検査方法を必要とします。ISRA VISIONは、典型的なプラスチック外装部品について少なくとも98.5%の検出率と1%未満の疑似欠陥検出率を報告しています。
塗装プロセスおよび修理検証は、2031年にかけてCAGR 10.85%で拡大する見込みです。これは欠陥検出を修理誘導および塗装パラメータへのフィードバックと結びつけます。Inovision、3M、およびFANUCは、移動する自動車ラインのためのロボット修理ソリューションを商業化しました。[3]FANUC America、「移動する自動車ラインにおける初の完全ロボット塗装修理ソリューション」、FANUC America、fanucamerica.com。 このシステムは検査結果を使用して研磨および仕上げロボットを誘導します。これにより修理中の手動介入が削減されます。J3D Visionも電着塗装、プライマー、およびトップコート段階にわたる検査を説明しています。早期検出により、高コストな仕上げコート手直し段階に到達する車両の数を減らすことができます。この用途における自動車塗装表面検査システム市場規模は、クローズドループ品質ワークフローによって支えられています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:OEMが中核的な購買者であり続ける
自動車OEMは、2025年の自動車塗装表面検査システム市場シェアの60.15%を占めました。OEMサイトは、完全な生産ライン対応のための統合セル、ロボット、およびソフトウェアプラットフォームを購入します。その仕様は一般的に、完全な検査、文書化された品質記録、および製造実行システムとの連携を要求します。これらの条件が最大かつ最も複雑な設置を支えています。サプライヤーはOEM要件に従い、その基準はバリューチェーン全体に広がります。ゼネラルモーターズは2025年10月にIATF顧客固有要件を更新しました。この更新により、サプライヤーに対するトレーサビリティおよび品質管理要件が強化されました。これにより、ティア1およびティア2施設が検査能力を向上させる実際的な理由が生まれます。
アフターマーケットおよび修理施設は、2031年にかけてCAGR 9.65%で拡大する見込みです。AIベースの写真見積もりにより、衝突修理後の詳細な検証への関心が高まっています。修理ショップは表面検査を使用して出力品質を評価できますが、ライトトンネルチェックは依然として労働集約的です。認定中古車プログラムも、車両の真正性と評価へのインプットとして塗装状態に依存しています。専門修理チェーンは検査技術を使用してサービス品質をより一貫したものにすることができます。これらの要因は、大量生産組立工場とは異なる需要基盤をもたらします。このセグメントはOEM需要より小さいままですが、機器プロバイダーに独自のチャネルを追加します。その拡大により、自動車塗装表面検査システム産業は新車製造を超えて広がります。
地域分析
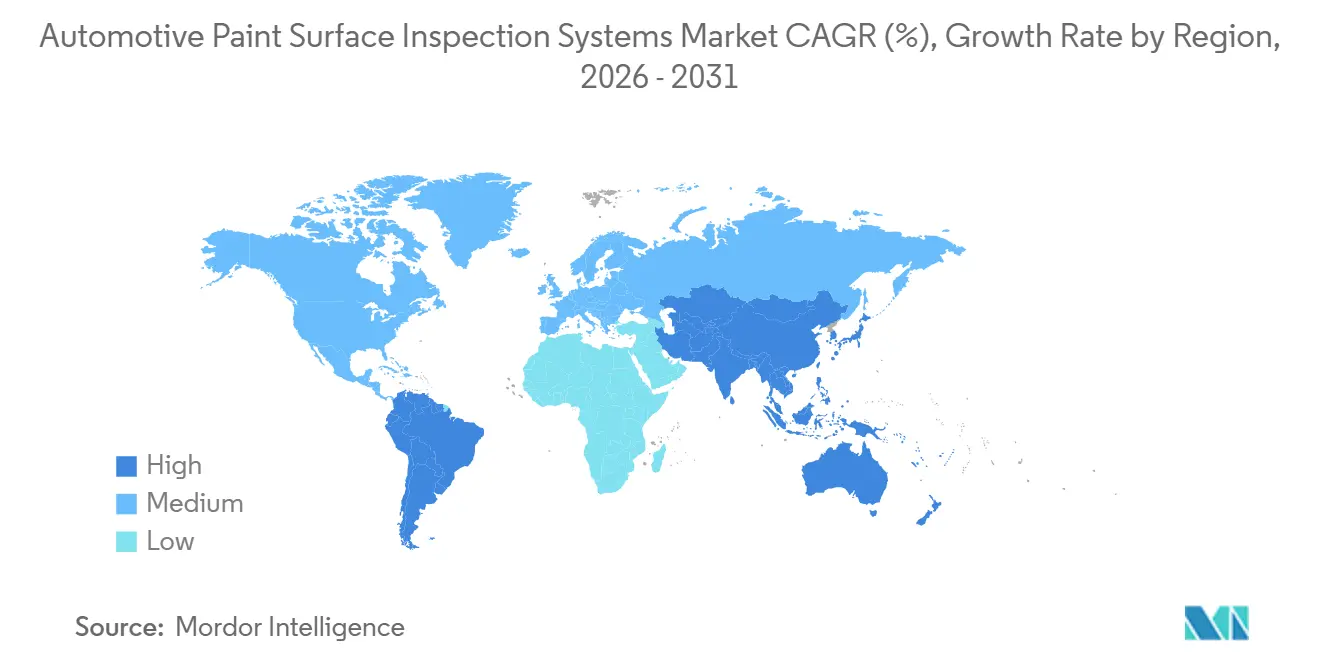
アジア太平洋地域は2025年の自動車塗装表面検査システム市場規模の44.35%を占め、2031年にかけてCAGR 10.95%で拡大する見込みです。中国は高い電気自動車生産量と新しい塗装ショップラインを通じてこの需要の多くを牽引しています。中国の自動車メーカーの新工場は、最初からAI検査を組み込んでいます。これにより、古い工場への後付けと比較して採用パスが短縮されます。2026年のチャンガンフォードにおけるMAIVSの展開では、生産を中断することなくリアルタイム監視のためにAIビジュアル検査が使用されました。日本は、トヨタ九州がレクサスのボディおよびバンパーにAIベース検査を生産利用している関連事例を提供しています。[4]コーティングメディアジャパン、「自動車でAI活用の外観検査装置導入」、コーティングメディアジャパン、coatingmedia.com。 韓国は現代自動車グループの品質標準化と結びついており、インドとASEANは新しいOEMプロジェクトで自動塗装インフラを追加しています。
欧州は自動車塗装表面検査システム市場の重要な開発センターであり続けています。ドイツには専門開発者とOEM塗装ショップ自動化プロジェクトが高度に集中しています。ISRA VISION、VITRONIC、Micro-Epsilonはドイツのサプライベースの一部を形成しています。スペインのEINES SystemsとAUTIS Engineersも大量生産OEMプログラム向けの設置を開発しています。欧州のサプライヤーは、検査結果をより広い塗装ショップ制御と連携させることに注力しています。フラウンホーファーIPAの自己学習モデルは、インラインセンサー、予測偏差、および自律修正を結びつけています。北米の需要は、米国、カナダ、メキシコのOEM工場の近代化に集中しています。
南米、中東、アフリカは、主要地域と比較してシステムの設置密度が低くなっています。ブラジル、サウジアラビア、トルコは、自動車生産能力への投資が進むにつれて、後の需要の潜在的な源泉となっています。ブラジルにはAutaza TecnologiaというローカルのAIベース表面検査能力の開発者が存在します。サウジアラビアとアラブ首長国連邦は、先進的な自動車製造に向けた産プログラムに注力しています。トルコは欧州OEMにサプライし、同等のサプライヤー品質要件に直面しています。南アフリカはアフリカにおける主要な自動車製造拠点です。現在の生産量では、ほとんどの組立工場で専用のフルボディシステムを支えることができません。これらの地域では、大規模な統合展開がより一般的になる前に、レトロフィットおよびモジュール式設置が優先される可能性があります。

競合環境
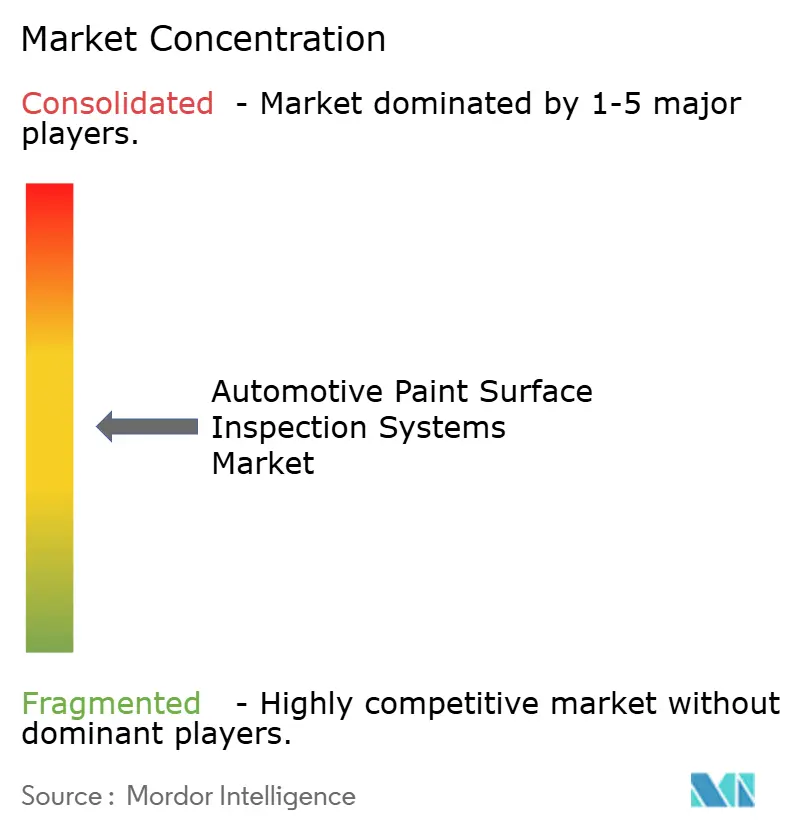
自動車塗装表面検査システム市場は、適度に分散した構造を持っています。ISRA VISION、EINES Systems、VITRONIC、Micro-EpsilonはOEM顧客との強力なリファレンスポジションを持っています。これらは、AIモデルの精度、ロボット統合、および製造実行システムの接続性を通じて競争しています。以前のシステム世代と比較して、センサー解像度のみに焦点を当てることは少なくなっています。CognexとKEYENCEは、複数の塗装ショップ用途向けに幅広いマシンビジョンポートフォリオを提供しています。これらは多くの場合、車両全体ボディ検査のためにアプリケーション固有のインテグレーターと協力しています。BaslerはEINES Vision SystemsのESFIプラットフォーム向けに高解像度CoaXPress 2.0カメラを供給しています。これは、コンポーネントサプライヤーと専門インテグレーターが補完的なポジションを持つことができることを示しています。
検査から修理への統合は重要な競争領域です。欠陥マップは、自動システムのための使用可能な修理パスに変換される必要があります。InovisionとEINESはこの分野で確立された能力を持っています。LMI Technologiesは2026年に、インライン3D欠陥検出のためのオンボードAI異常検出および分類を備えたGoPxL Pro Toolsを発表しました。このアプローチは外部クラウドインフラへの依存を回避します。早期段階の検査は、特に電着塗装および塗装前プロセスにおいて、もう一つの重要な領域です。早期に欠陥を発見するシステムは、クリアコート後の手直し負担を軽減できます。これらの技術的選択は、イメージング、ソフトウェア、および工場統合を組み合わせることができるプロバイダーを優遇します。
ISRA VISIONは2026年8月に、ボディショップ環境での車両位置決めとロボット誘導のためのCam-Xカメラポートフォリオを発売しました。この発売により、塗装ショップ検査からボディショップ自動化へとその範囲が拡大されます。EINESとコニカミノルタは、ESFIの欠陥検出とマルチアングルカラー測定を組み合わせた2025年のパートナーシップを発表しました。これにより、欠陥識別からカラー一貫性検証までのワークフローが生まれました。Teledyne Technologiesは2026年8月にVarex Imaging Corporationを11億 米ドルで買収する契約を発表しました。この計画された取引は、イメージングコンポーネントレベルでの統合を反映しています。自動車塗装表面検査システム市場は専門企業に対して開かれたままですが、参入者には強力な統合能力と生産リファレンスが必要です。
自動車塗装表面検査システム産業のリーダー企業
ISRA VISION GmbH
EINES Systems S.L.
AUTIS Engineers S.L.
Micro-Epsilon Messtechnik GmbH & Co. KG
J3D Vision S.L.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Teledyne TechnologiesとVarex Imaging Corporationは、TeledyneがVarexの全発行済み株式を1株あたり18.90 米ドルの現金で取得する確定契約を発表し、総取引額は11億 米ドルとなります。この買収により、X線源およびデジタル検出器の能力がTeledyneの産業用イメージングポートフォリオに追加され、取引完了は規制当局および株主の承認を条件として2027年初頭が見込まれています。
- 2026年8月:BMWグループのライプツィヒ工場は、das-Nanoが開発したテラヘルツベースのIrys測定システムを導入し、量産プラスチック外装部品の非破壊塗装層厚測定を実現しました。このシステムは破壊的なスカルペルおよび顕微鏡検査を置き換え、マイクロメーターレベルの精度を達成し、AIベースのトレンド分析を目的としたデジタルデータを生成します。
- 2026年6月:ISRA VISIONとLaVision GmbHは、自動車フロントガラスのADASカメラゾーン向けの複合光学品質検査ソリューションを開発するコラボレーションを発表しました。ISRA VISIONの自動インライン欠陥検出とLaVisionのSFR/MTFベースの光学性能測定を統合し、レベル3以上の運転支援システムの機能検証を支援します。
- 2025年6月:ポルシェがAIを活用したロボット塗装検査システムを追加しました。この3Dマシンビジョンシステムは車体表面に光のパターンを投影し、ディープラーニングモジュールが反射の歪みを分析して欠陥を特定します。


グローバル自動車塗装表面検査システム市場レポートの範囲
自動車塗装表面検査システムは、高解像度カメラ、専用照明、およびAIソフトウェアを使用して車体の傷、ほこり、不均一なコーティングなどの欠陥をスキャンする自動品質管理ソリューションです。高い生産速度で完璧な塗装仕上げを確保するために、手動による人間の検査を置き換えます。
自動車塗装表面検査システム市場レポートは、検査技術(2Dマシンビジョンシステム、3D検査およびプロフィロメトリーシステム、レーザーベース検査システム、構造化光検査システム、AIを活用したマルチモーダル検査システム)、検査モード(インライン移動ライン検査、インラインストップアンドゴー検査、オフラインおよびロボット検査)、用途(車両全体ボディ検査、塗装外装部品検査、塗装内装部品検査、塗装プロセスおよび修理検証)、エンドユーザー(自動車完成車メーカー、自動車サプライヤー、アフターマーケットおよび修理施設)、および地域(北米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 2Dマシンビジョンシステム |
| 3D検査およびプロフィロメトリーシステム |
| レーザーベース検査システム |
| 構造化光検査システム |
| AIを活用したマルチモーダル検査システム |
| インライン移動ライン検査 |
| インラインストップアンドゴー検査 |
| オフラインおよびロボット検査 |
| 車両全体ボディ検査 |
| 塗装外装部品検査 |
| 塗装内装部品検査 |
| 塗装プロセスおよび修理検証 |
| 自動車完成車メーカー |
| 自動車サプライヤー |
| アフターマーケットおよび修理施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 検査技術別 | 2Dマシンビジョンシステム | |
| 3D検査およびプロフィロメトリーシステム | ||
| レーザーベース検査システム | ||
| 構造化光検査システム | ||
| AIを活用したマルチモーダル検査システム | ||
| 検査モード別 | インライン移動ライン検査 | |
| インラインストップアンドゴー検査 | ||
| オフラインおよびロボット検査 | ||
| 用途別 | 車両全体ボディ検査 | |
| 塗装外装部品検査 | ||
| 塗装内装部品検査 | ||
| 塗装プロセスおよび修理検証 | ||
| エンドユーザー別 | 自動車完成車メーカー | |
| 自動車サプライヤー | ||
| アフターマーケットおよび修理施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
2026年の自動車塗装表面検査システム市場規模はどのくらいですか?
自動車塗装表面検査システム市場は2026年に277.01 ミリオン 米ドルと推定され、2031年までに406.07 ミリオン 米ドルに達すると予測されています。
自動車塗装検査システムの需要を牽引しているものは何ですか?
需要は、ゼロ欠陥仕上げ要件、自動塗装ショップ、AIベースの分類、およびより複雑な電気自動車ボディ設計によって支えられています。
最も急速に拡大している検査技術はどれですか?
AIを活用したマルチモーダル検査システムは、2031年にかけてCAGR 10.35%で拡大する見込みです。
OEMがインライン移動ライン検査を使用する理由は何ですか?
インライン移動ラインシステムはコンベア速度で車両を検査するため、大量生産工場がスループットを維持しながら仕上げチェックを行うことができます。
自動車塗装表面検査システムの需要をリードしている地域はどこですか?
アジア太平洋地域は2025年に44.35%のシェアを占め、2031年にかけてCAGR 10.95%で拡大する見込みです。
OEM工場を超えて需要を追加すると予想されるエンドユーザーはどれですか?
アフターマーケットおよび修理施設は、修理検証がより自動化されるにつれて、2031年にかけてCAGR 9.65%で拡大する見込みです。
最終更新日:



