
Marktgröße und Marktanteil für Automotive Paint Surface Inspection Systems
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 277.01 Millionen US-Dollar |
| Marktgröße (2031) | 406.07 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Automotive Paint Surface Inspection Systems von Mordor Intelligence
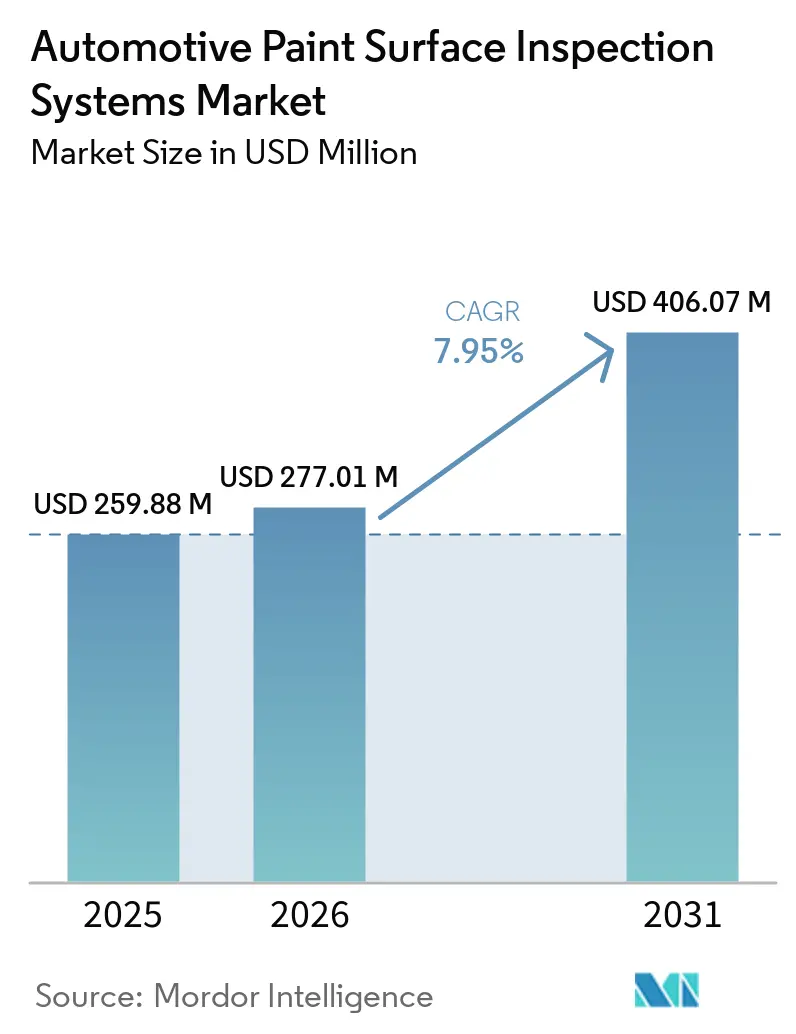
Die Marktgröße für Automotive Paint Surface Inspection Systems wird voraussichtlich von 259,88 Millionen USD im Jahr 2025 auf 277,01 Millionen USD im Jahr 2026 steigen und bis 2031 406,07 Millionen USD erreichen, mit einer CAGR von 7,95 % über den Zeitraum 2026–2031.
Die Nachfrage im Markt für Automotive Paint Surface Inspection Systems verlagert sich von stichprobenartigen manuellen Prüfungen hin zur automatisierten Verifikation jeder lackierten Oberfläche. Hersteller benötigen eine konsistente Inspektion über verschiedene Karosseriematerialien, Oberflächen und Fahrzeugmodelle hinweg. Die Produktion von Elektrofahrzeugen bringt gemischte Materialien, komplexe Konturen und neue Klarlackformulierungen mit sich, die bei Produktionsgeschwindigkeit schwieriger zuverlässig zu inspizieren sind. Anforderungen an die Qualitätsdokumentation und Rückverfolgbarkeit veranlassen Betriebe zudem dazu, Inspektionsdaten mit Produktionssystemen zu verknüpfen. Diese Bedingungen unterstützen Investitionen in Systeme, die Defekte identifizieren, Reparaturarbeiten steuern und Teams dabei helfen, wiederkehrende Probleme zu vermeiden.
Wichtigste Erkenntnisse des Berichts
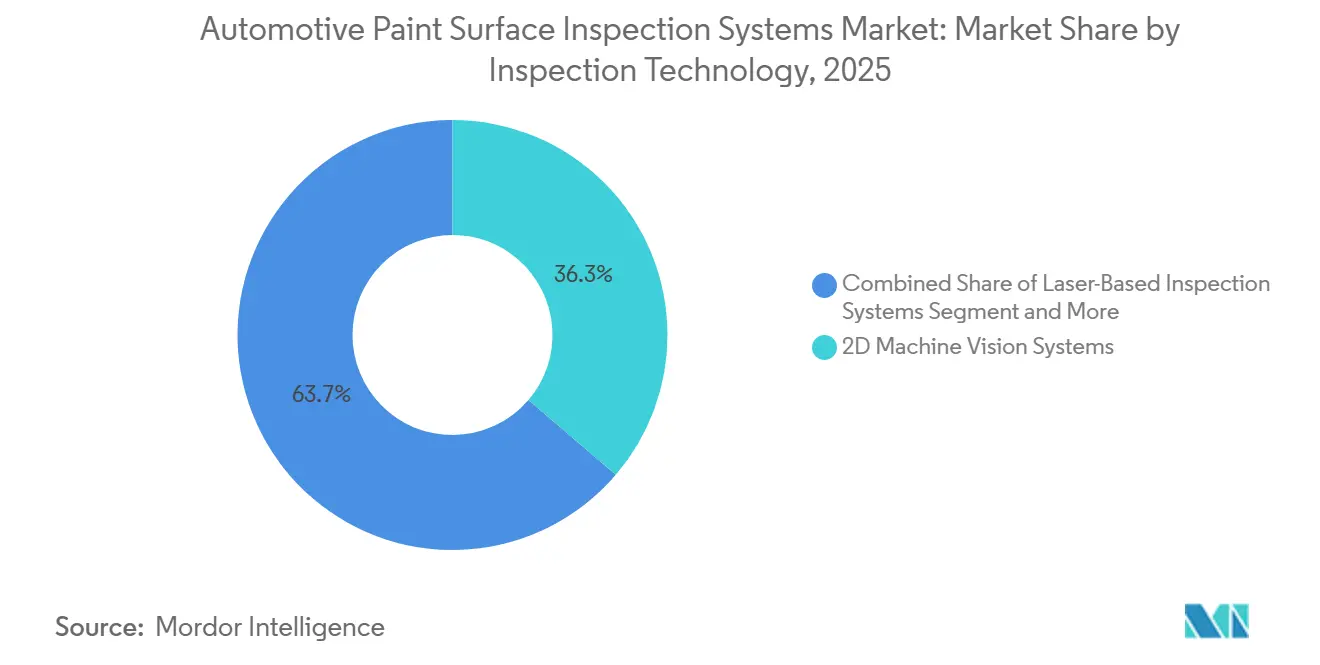
- Nach Inspektionstechnologie hielten 2D-Maschinenvisionssysteme im Jahr 2025 einen Marktanteil von 36,27 % am Markt für Automotive Paint Surface Inspection Systems, während KI-gestützte und multimodale Systeme bis 2031 voraussichtlich mit einer CAGR von 10,35 % wachsen werden.
- Nach Inspektionsmodus hielten Inline-Fließband-Systeme im Jahr 2025 einen Marktanteil von 54,18 %, während Offline- und Roboterinspektionen bis 2031 voraussichtlich mit einer CAGR von 10,25 % wachsen werden.
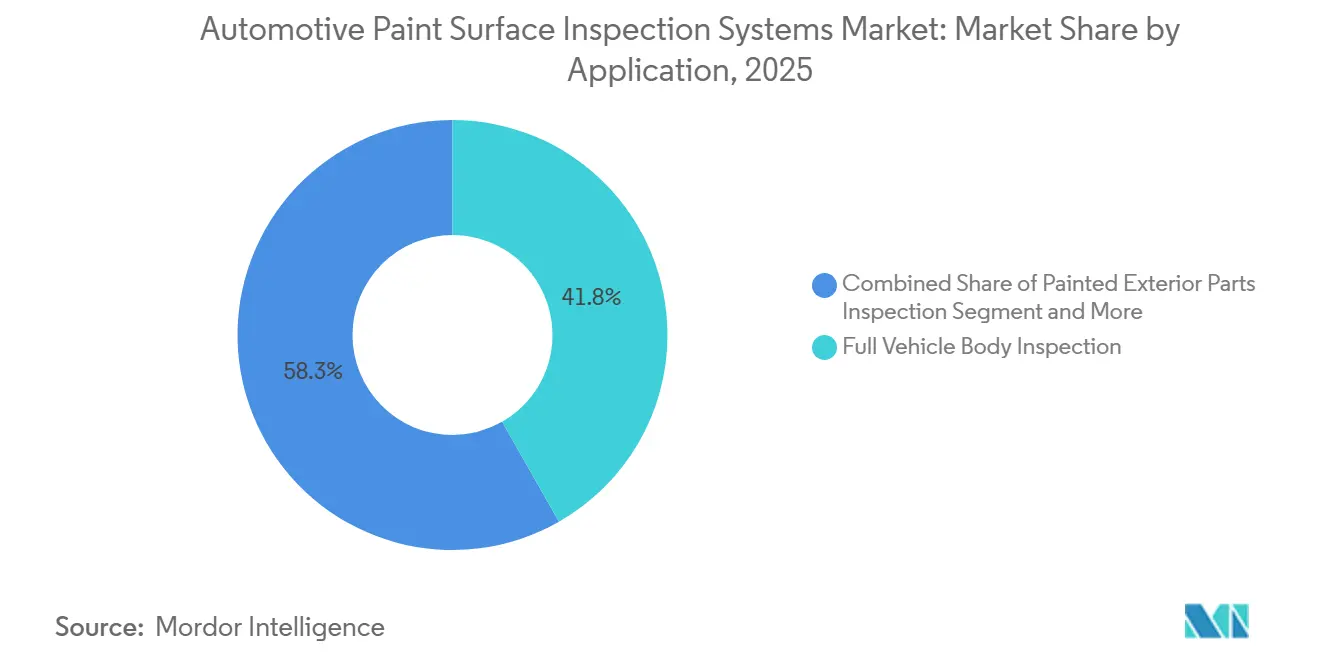
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 41,75 % der Marktgröße für Automotive Paint Surface Inspection Systems auf die Vollfahrzeugkarosserie-Inspektion, während die Lackprozess- und Reparaturverifikation bis 2031 voraussichtlich mit einer CAGR von 10,85 % wachsen wird.
- Nach Endnutzer hielten Automobil-OEMs im Jahr 2025 einen Marktanteil von 60,15 %, während Aftermarket- und Reparaturbetriebe bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 44,35 % am Markt für Automotive Paint Surface Inspection Systems und wird bis 2031 voraussichtlich mit einer CAGR von 10,95 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Automotive Paint Surface Inspection Systems
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach fehlerfreien Fahrzeuglackierungen | +2.2% | Global, mit höchster Intensität in Deutschland, Japan, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Ausbau automatisierter Lackierstraßen-Betriebe | +1.8% | Global, angeführt von europäischen und nordamerikanischen OEM-Produktionsstandorten | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung KI-basierter Fehlerklassifizierung | +1.5% | Global, mit schnellster Übernahme im asiatisch-pazifischen Raum und in Deutschland | Kurzfristig (≤ 2 Jahre) |
| Wachsende Komplexität bei Elektrofahrzeugen und Modellvarianten | +1.1% | Asiatisch-pazifischer Raum und Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Lackfehler-Daten für die Closed-Loop-Prozessoptimierung | +0.7% | Europa als früher Vorreiter, Ausweitung auf den asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Bedarf an menschenunabhängiger Inspektion auf Hochgeschwindigkeitslinien | +0.5% | Global, konzentriert in Hochvolumenwerken in China, Indien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach fehlerfreien Fahrzeuglackierungen
Premium- und Elektrofahrzeugmarken haben die Erwartungen an die Lackqualität von Produktionskarosserien erhöht. Ein einzelnes Werk kann nun während derselben Produktionssequenz unterschiedliche Fehlerstandards nach Kunde und Modell anwenden. Dies erfordert Inspektionssysteme, die mehrere Kriterien anwenden, ohne die Linie zu verlangsamen. ISRA VISION erklärte, dass sein Car Paint Vision-System durch KI-basierte, auf OEM-Standards konfigurierte Erkennung mindestens 99 % der Fahrzeugoberflächen abdeckte.[1]ISRA VISION, "Car Paint Vision, Vollautomatische Oberflächeninspektion," ISRA VISION, isravision.com. Axalta berichtete, dass Effekt- oder Perlglanzlackierungen in seinem Farbbericht 2025 bei 19 % der schwarzen Fahrzeuge und 15 % der weißen Fahrzeuge auftraten. Solche Lackierungen können Reflexionen erzeugen, die die konventionelle 2D-Inspektion weniger zuverlässig machen. Der Markt für Automotive Paint Surface Inspection Systems bevorzugt daher multimodale Systeme, die kontrollierte Beleuchtung, Oberflächenmessung und Klassifizierungssoftware kombinieren.
Ausbau automatisierter Lackierstraßen-Betriebe
Neue Lackierstraßen und Modernisierungsprogramme machen die automatisierte Inspektion zu einem standardmäßigen Prozessschritt. Die BMW Group hat die KI-basierte automatisierte Oberflächeninspektion in ihrem Werk Debrecen während des Produktionshochlaufs 2025 in Betrieb genommen. Die Entscheidung verankerte die Qualitätserkennung im ursprünglichen Werksdesign, anstatt sie als spätere Nachrüstung zu behandeln. BMW hatte auch KI-gesteuerte Roboter im Werk Regensburg eingesetzt, um Fahrzeugkarosserien nach objektiven und reproduzierbaren Standards zu beurteilen. EINES Vision Systems berichtete, dass eine Zwei-Tunnel-ESFI-Installation die Anzahl der Inspektions- und Reparaturoperatoren von 72 auf 36 reduzierte. Derselbe Fall berichtete von einem jährlichen wirtschaftlichen Nutzen von 600.000 EUR, entsprechend 649.200 USD unter Verwendung des angegebenen durchschnittlichen Wechselkurses 2024, und einer Amortisationszeit von 1,5 Jahren. Diese Betriebsvorteile unterstützen Kapitalinvestitionen, da der Markt für Automotive Paint Surface Inspection Systems Lackierstraßenkapazitäten ausbaut.
Zunehmende Einführung KI-basierter Fehlerklassifizierung
Die KI-basierte Fehlerklassifizierung entwickelt sich von Pilotprogrammen hin zur routinemäßigen Produktionsanwendung. Sie ist auf umfangreiche Fehlerbibliotheken angewiesen, die auf jeden OEM und jeden Lackierprozess zugeschnitten sind. Eine Überprüfung aus dem Jahr 2026 identifizierte multimodale Fusion, digitale Zwillinge und die Konnektivität des industriellen Internets der Dinge als wichtige Richtungen für die Erkennung von Beschichtungsfehlern. Diese Werkzeuge verlagern die Inspektion hin zu Echtzeit-Feedback anstelle isolierter Fehlerberichte. Modelle, die für ein Fahrzeugprogramm trainiert wurden, lassen sich nicht notwendigerweise auf ein anderes Programm übertragen. Konica Minolta beschrieb 2024 eine parametrische Methode, die Fehlervarianten aus 3 bis 4 einstellbaren Parametern erzeugt, obwohl diese frühere Forschung nicht für aktuelle Betriebsvergleiche herangezogen wird. Das Fraunhofer IPA hat außerdem ein selbstlernendes Lackierprozessmodell beschrieben, das Inline-Sensordaten mit vorhergesagten Qualitätsabweichungen im Markt für Automotive Paint Surface Inspection Systems verknüpft.
Wachsende Komplexität bei Elektrofahrzeugen und Modellvarianten
Elektrofahrzeugkarosserien verwenden Materialkombinationen und Formen, die neue Inspektionsbedingungen schaffen. Aluminiumstrukturen, kohlefaserverstärkte Paneele und batteriebedingte Unterbodenelemente können unterschiedliche Lichtreflexionen erzeugen. Großgussteile und neue Fügemethoden können auch feste Inspektionsschwellenwerte weniger verlässlich machen. J3D Vision bietet eine stationäre, in Bewegung befindliche Architektur, die Fahrzeuge inspiziert, ohne sie anzuhalten oder Roboterarme zu verwenden. Dieser Ansatz ist für komplexe Geometrien konzipiert, einschließlich Unterboden- und Batteriegehäusebeschichtungen, bei normaler Liniengeschwindigkeit. Eine Patentanmeldung von Zhijie Automobile aus dem Jahr 2026 beschrieb ein visuelles KI-Kriechgerät für die Inspektion von Elektrotauchlackierung und Decklack. Der Markt für Automotive Paint Surface Inspection Systems muss die Inspektionskapazität anpassen, da chinesische Elektrofahrzeugprogramme schnell zwischen Produktionsmodellen wechseln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten | -1.4% | Global, am stärksten in Schwellenmärkten einschließlich Indien, Südostasien und Brasilien | Mittelfristig (2–4 Jahre) |
| Mangel an Integrationsfachkenntnissen für automotive Visionssysteme | -0.9% | Global, am stärksten in Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Falsch-Positive bei reflektierenden und mehrfarbigen Oberflächen | -0.6% | Global, konzentriert bei Premium- und Luxus-OEM-Betrieben | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Übertragbarkeit von Fehlermodellen über Fahrzeugprogramme hinweg | -0.4% | Global, stärker ausgeprägt bei Hochvolumen-Multi-Plattform-OEMs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten
Automatisierte Roboterinspektionszellen erfordern Sensoren, Roboter, Beleuchtung, Software und die Integration in Manufacturing-Execution-Systeme. Diese Investition kann für Tier-2-Zulieferer und kleinere OEM-Standorte schwer zu stemmen sein. Die Inbetriebnahme erfordert zudem Arbeit zur Abstimmung der Fehlerklassifizierung mit den Qualitätsstandards jedes OEM. Diese Arbeit kann die Projektzeitpläne nach der Gerätelieferung um 6 bis 12 Monate verlängern. Werke mit geringerem Durchsatz in Indien, Mexiko und Brasilien tragen höhere Kosten pro Fahrzeug für die Investition. Der IATF-Rahmen schreibt keine spezifische Inspektionstechnologie vor, was es kostenempfindlichen Zulieferern ermöglicht, die manuelle Inspektion länger beizubehalten. Nachrüstungskompatible Designs können Störungen reduzieren, aber die Wirtschaftlichkeit einer vollständigen Markteinführung von Automotive Paint Surface Inspection Systems bleibt bei kleineren Installationen ein Hindernis.
Mangel an Integrationsfachkenntnissen für automotive Visionssysteme
Die Lackinspektion in der Automobilindustrie erfordert Ingenieure, die Roboter programmieren, Modelle kalibrieren und Systeme gegen OEM-Anforderungen validieren können. Diese Fähigkeiten sind in vielen Regionen nach wie vor knapp. Die Lücke ist besonders dort sichtbar, wo die Automobilkapazität schnell wächst, einschließlich Südostasien und Indien. Eine schlechte Kalibrierung kann Falsch-Positive erhöhen, unnötige Nacharbeit auslösen und das Vertrauen in die Systemausgabe verringern. Toyota Kyushu und Takano begannen 2020 ein 6-jähriges Entwicklungsprogramm, um eine menschenäquivalente oder bessere Inspektionsgenauigkeit für Lexus-Karosserie- und Stoßfängerlackierlinien zu erreichen. Schulungen durch Anbieter, Inbetriebnahme mit digitalen Zwillingen und vortrainierte Fehlerbibliotheken können die Bereitstellung erleichtern. Sie beseitigen jedoch nicht den Bedarf des Marktes für Automotive Paint Surface Inspection Systems an erfahrenen Integrationsteams.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionstechnologie: 2D-Systeme behalten einen Vorteil bei der installierten Basis
2D-Maschinenvisionssysteme hielten im Jahr 2025 einen Anteil von 36,27 % am Markt für Automotive Paint Surface Inspection Systems. Ihre Position spiegelt den langjährigen Einsatz auf Standard-Volumen-OEM-Linien mit kontrollierter Beleuchtung und vorhersehbarer Oberflächengeometrie wider. Systemintegrationspfade sind etabliert und Servicenetzwerke sind ausgereift. Diese Vorteile unterstützen weiterhin den Einsatz trotz des Drucks durch neuere Inspektionsansätze. Strukturlicht-Systeme und 3D-Profilometrie adressieren Krümmungen, die die 2D-Bildgebung nicht vollständig auflösen kann. Sie sind relevant für Frontstoßfänger, Außenspiegel und andere Außenkarosserieteile mit wechselnden Reflexionen. Laserbasierte Systeme erfüllen eine Präzisionsrolle bei der Verifikation von Grundierung und Elektrotauchlackierung. Ihr Zweck ist die Beurteilung der Schichtkonsistenz, die den späteren Korrosionsschutz beeinflusst.
KI-gestützte und multimodale Inspektionssysteme werden bis 2031 voraussichtlich mit einer CAGR von 10,35 % wachsen, der höchsten Rate unter den Inspektionstechnologien. Diese Systeme verwenden mehrere Beleuchtungsmodi, 3D-Daten und lernbasierte Klassifizierung. Sie können Probleme auf metallischen und Effektlackoberflächen identifizieren, die Einzelmodus-Sensoren möglicherweise übersehen. ISRA VISION berichtete von Scangeschwindigkeiten von bis zu 1.200 mm pro Sekunde und einer Oberflächenabdeckung von mindestens 99 % für Car Paint Vision. EINES beschreibt seinen ESFI-Tunnel als eine Kombination aus Kameras, Deep Learning und 3D-Fehlererfassung für die Reparatursteuerung. BMW Group Werk Leipzig führte 2026 die Terahertz-basierte Messung für die Lackschichtmessung an Kunststoff-Außenteilen ein. Dies erweitert die Inspektion über die Bildgebung im sichtbaren Spektrum hinaus.


Nach Inspektionsmodus: Fließband-Systeme unterstützen die Hochvolumenproduktion
Die Inline-Fließband-Inspektion hielt im Jahr 2025 einen Anteil von 54,18 % an der Marktgröße für Automotive Paint Surface Inspection Systems. Hochvolumenwerke sind darauf angewiesen, da das Anhalten von Fahrzeugen zur Inspektion den Durchsatz reduziert. Tunnelsysteme scannen die Außenseite bei Fördergeschwindigkeit durch Grundierungs-, Decklack- und Endlackierstufen. Diese Konfiguration bleibt die primäre Wahl, wo Volumenanforderungen hoch sind. Inline-Takt-Systeme bleiben auf Niedrigvolumen- und Premium-Produktionslinien relevant. Diese Betriebe können eine kurze Pause für eine detailliertere Inspektion akzeptieren. Inovision erklärte, dass SMARTInspect 80 oder mehr Aufträge pro Stunde bei Fließbandgeschwindigkeit verarbeitete. Das Beispiel zeigt, dass Geschwindigkeit und Inspektionsgenauigkeit keine gegensätzlichen Anforderungen sein müssen.
Offline- und Roboterinspektionen werden bis 2031 voraussichtlich mit einer CAGR von 10,25 % wachsen. Diese Zellen können Fahrzeuge untersuchen, die zunächst von Inline-Systemen für eine weitere Beurteilung identifiziert wurden. Ihre Mehrwinkelscans sind nützlich für komplexe Fehler und schwierige Oberflächenbereiche. Porsche installierte im Januar 2025 ein 2-Roboter-System in Leipzig.[2]Porsche AG, "Perfektion in der Porsche-Lackiererei," Porsche Newsroom, newsroom.porsche.com. Das System erzeugte 100.000 Bilder pro Fahrzeug in einem 72-Sekunden-Zyklus. Es lieferte auch 3D-Visualisierung und statistische Analyse von Fehlern. Dies hilft Lackierstraßen, Inspektionsdaten zur Anpassung von Prozesseinstellungen zu nutzen. Der Markt für Automotive Paint Surface Inspection Systems profitiert, wenn Roboterzellen sowohl die Bestätigung als auch die Prozessverbesserung unterstützen.
Nach Anwendung: Vollfahrzeugkarosserie-Inspektion hält die größte Position
Die Vollfahrzeugkarosserie-Inspektion entfiel im Jahr 2025 auf 41,75 % des Marktanteils für Automotive Paint Surface Inspection Systems. Sie deckt die vollständige lackierte Außenseite durch Inspektionspunkte von der Elektrotauchlackierung bis zum Klarlack ab. Dies macht sie zur größten einzelnen Installationskategorie für ein Fahrzeugprogramm. Ihr Umfang spiegelt die Reife der automatisierten Abdeckung in großen OEM-Lackierstraßen wider. Neue Ausgaben rüsten zunehmend ältere 2D-Systeme auf KI-gestützte und multimodale Designs auf. Lackierte Außenteile bilden den nächsten wichtigen Anwendungsbereich. Stoßfänger, Spoiler, Schwellerverkleidungen und Spiegelgehäuse erfordern Inspektionsmethoden, die auf ihr Material und ihre Form zugeschnitten sind. ISRA VISION berichtete von einer Erkennungsrate von mindestens 98,5 % und einer Pseudofehler-Erkennungsrate von weniger als 1 % für typische Kunststoff-Außenteile.
Die Lackprozess- und Reparaturverifikation wird bis 2031 voraussichtlich mit einer CAGR von 10,85 % wachsen. Sie verknüpft die Fehlererkennung mit der Reparatursteuerung und dem Feedback zu Lackparametern. Inovision, 3M und FANUC haben eine robotergestützte Reparaturlösung für eine bewegliche Automobilfertigungslinie kommerzialisiert.[3]FANUC America, "Erste robotergestützte Lackreparatulösung auf einer beweglichen Automobilfertigungslinie," FANUC America, fanucamerica.com. Das System nutzt Inspektionsergebnisse, um Polier- und Endbearbeitungsroboter zu steuern. Dies reduziert manuelle Eingriffe während der Reparatur. J3D Vision beschrieb auch die Inspektion über Elektrotauchlackierungs-, Grundierungs- und Decklackstufen hinweg. Eine frühere Erkennung kann verhindern, dass mehr Fahrzeuge die kostspielige Klarlack-Nacharbeitsstufe erreichen. Die Marktgröße für Automotive Paint Surface Inspection Systems für diese Anwendung wird durch geschlossene Qualitäts-Workflows unterstützt.
Nach Endnutzer: OEMs bleiben die Kernkäufer
Automobil-OEMs hielten im Jahr 2025 einen Anteil von 60,15 % am Markt für Automotive Paint Surface Inspection Systems. OEM-Standorte kaufen integrierte Zellen, Roboter und Softwareplattformen für die vollständige Produktionslinienabdeckung. Ihre Spezifikationen erfordern üblicherweise eine vollständige Inspektion, dokumentierte Qualitätsnachweise und Verknüpfungen mit Manufacturing-Execution-Systemen. Diese Bedingungen unterstützen die größten und komplexesten Installationen. Zulieferer folgen den OEM-Anforderungen, da sich diese Standards durch die Wertschöpfungskette erstrecken. General Motors aktualisierte im Oktober 2025 seine kundenspezifischen IATF-Anforderungen. Die Aktualisierung stärkte die Rückverfolgbarkeits- und Qualitätskontrollanforderungen für Zulieferer. Dies schafft einen praktischen Grund für Tier-1- und Tier-2-Betriebe, ihre Inspektionsfähigkeiten zu verbessern.
Aftermarket- und Reparaturbetriebe werden bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen. KI-basierte Fotokostenvoranschläge haben das Interesse an einer detaillierten Verifikation nach der Unfallreparatur gesteigert. Reparaturwerkstätten können Oberflächeninspektionen nutzen, um die Ausgabequalität zu beurteilen, wo Lichttunnel-Prüfungen nach wie vor arbeitsintensiv sind. Zertifizierte Gebrauchtfahrzeugprogramme stützen sich ebenfalls auf den Lackzustand als Eingabe für die Fahrzeugauthentizität und -bewertung. Spezialisierte Reparaturketten können Inspektionstechnologie nutzen, um die Servicequalität konsistenter zu gestalten. Diese Faktoren führen eine andere Nachfragebasis als Hochvolumen-Montagewerke ein. Das Segment bleibt kleiner als die OEM-Nachfrage, fügt jedoch einen eigenständigen Kanal für Geräteanbieter hinzu. Seine Expansion erweitert die Automotive Paint Surface Inspection Systems Branche über die Neufahrzeugfertigung hinaus.
Geografische Analyse
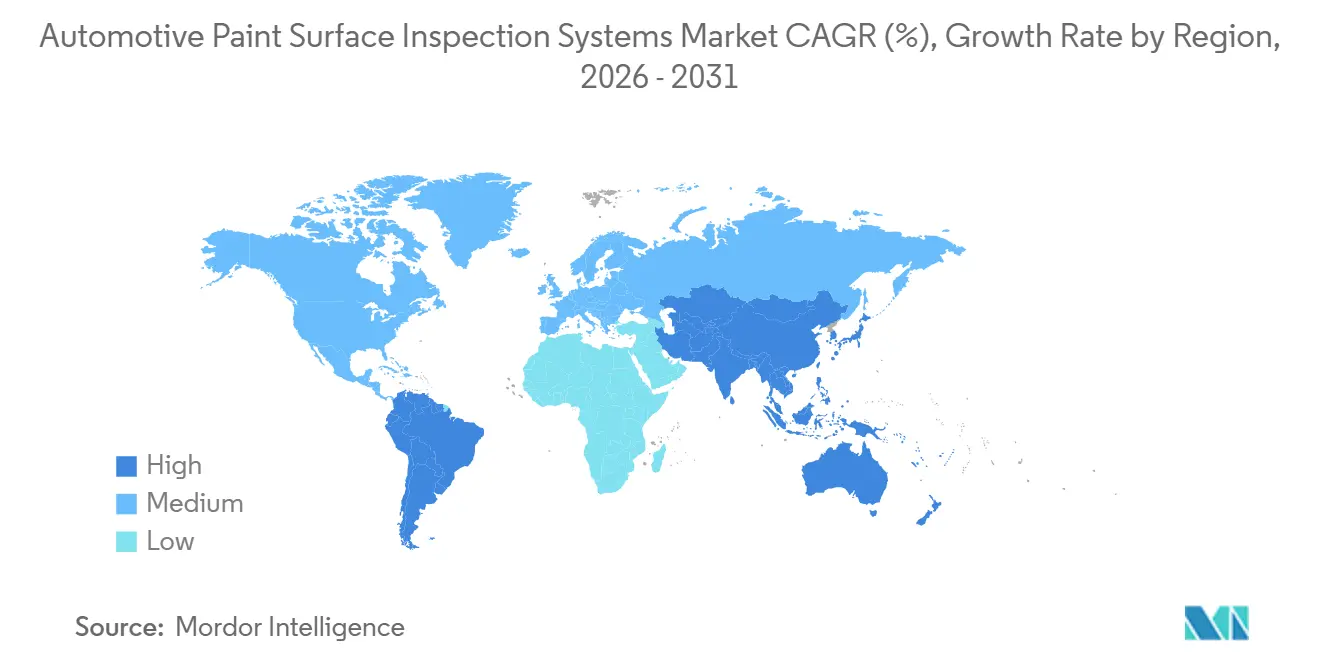
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 44,35 % an der Marktgröße für Automotive Paint Surface Inspection Systems und wird bis 2031 voraussichtlich mit einer CAGR von 10,95 % wachsen. China treibt einen Großteil dieser Nachfrage durch hohe Elektrofahrzeugproduktion und neue Lackierstraßenlinien an. Neue Werke chinesischer Fahrzeughersteller integrieren KI-Inspektion von Anfang an. Dies verkürzt den Einführungspfad im Vergleich zur Nachrüstung älterer Werke. Eine MAIVS-Bereitstellung aus dem Jahr 2026 bei Changan Ford nutzte KI-Sichtinspektion für die Echtzeitüberwachung ohne Unterbrechung der Produktion. Japan liefert ein verwandtes Beispiel durch den Produktionseinsatz von KI-basierter Inspektion bei Toyota Kyushu für Lexus-Karosserien und Stoßfänger.[4]Coating Media Japan, "自動車でAI活用の外観検査装置導入," Coating Media Japan, coatingmedia.com. Südkorea ist an die Qualitätsstandardisierung der Hyundai Motor Group gebunden, während Indien und ASEAN in neuen OEM-Projekten automatisierte Lackinfrastruktur aufbauen.
Europa bleibt ein wichtiges Entwicklungszentrum für den Markt für Automotive Paint Surface Inspection Systems. Deutschland weist eine hohe Konzentration an Spezialentwicklern und OEM-Lackierstraßen-Automatisierungsprojekten auf. ISRA VISION, VITRONIC und Micro-Epsilon bilden einen Teil der deutschen Lieferbasis. EINES Systems und AUTIS Engineers in Spanien haben ebenfalls Installationen für Volumen-OEM-Programme entwickelt. Europäische Anbieter konzentrieren sich auf die Verknüpfung von Inspektionsergebnissen mit umfassenderen Lackierstraßensteuerungen. Das selbstlernende Modell des Fraunhofer IPA verknüpft Inline-Sensoren, vorhergesagte Abweichungen und autonome Korrekturen. Die nordamerikanische Nachfrage konzentriert sich auf die Modernisierung von OEM-Werken in den Vereinigten Staaten, Kanada und Mexiko.
Südamerika, der Nahe Osten und Afrika weisen eine geringere installierte Systemdichte auf als die führenden Regionen. Brasilien, Saudi-Arabien und die Türkei sind potenzielle Quellen späterer Nachfrage, wenn die Investitionen in Automobilkapazitäten voranschreiten. Brasilien umfasst Autaza Tecnologia, einen lokalen Entwickler von KI-basierter Oberflächeninspektionsfähigkeit. Saudi-Arabien und die Vereinigten Arabischen Emirate konzentrieren ihre Industrieprogramme auf die fortschrittliche Automobilfertigung. Die Türkei beliefert europäische OEMs und sieht sich vergleichbaren Qualitätserwartungen der Zulieferer gegenüber. Südafrika ist der wichtigste Automobilfertigungsstandort in Afrika. Die dortigen aktuellen Volumina unterstützen keine dedizierten Vollkarosserie-Systeme in den meisten Montagewerken. Diese Regionen können Nachrüstungs- und modulare Installationen bevorzugen, bevor große, integrierte Bereitstellungen häufiger werden.

Wettbewerbslandschaft
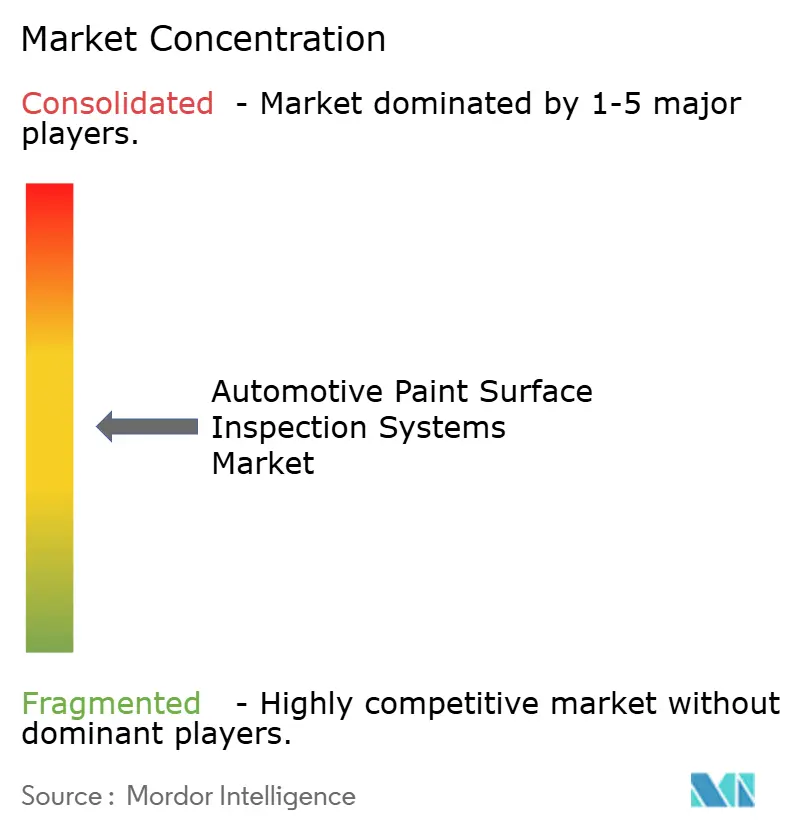
Der Markt für Automotive Paint Surface Inspection Systems weist eine mäßig fragmentierte Struktur auf. ISRA VISION, EINES Systems, VITRONIC und Micro-Epsilon haben starke Referenzpositionen bei OEM-Kunden. Sie konkurrieren durch KI-Modellgenauigkeit, Roboterintegration und Manufacturing-Execution-System-Konnektivität. Ihr Fokus liegt weniger auf der Sensorauflösung allein als in früheren Systemgenerationen. Cognex und KEYENCE bieten breitere Maschinenvisions-Portfolios für verschiedene Lackierstraßenanwendungen. Sie arbeiten häufig mit anwendungsspezifischen Integratoren für die Vollfahrzeugkarosserie-Inspektion zusammen. Basler liefert hochauflösende CoaXPress 2.0-Kameras für die ESFI-Plattform von EINES Vision Systems. Dies zeigt, wie Komponentenlieferanten und Spezialintegratoren komplementäre Positionen einnehmen können.
Die Integration von Inspektion und Reparatur ist ein wichtiger Wettbewerbsbereich. Fehlerkarten müssen in nutzbare Reparaturpfade für automatisierte Systeme umgewandelt werden. Inovision und EINES haben in diesem Bereich etablierte Fähigkeiten. LMI Technologies präsentierte 2026 GoPxL Pro Tools mit bordeigener KI-Anomalieerkennung und -klassifizierung für die Inline-3D-Fehlererkennung. Der Ansatz vermeidet die Abhängigkeit von externer Cloud-Infrastruktur. Die Frühphaseninspektion ist ein weiterer wichtiger Bereich, insbesondere bei Elektrotauchlackierungs- und Vorlackierprozessen. Systeme, die Fehler früher finden, können den Nacharbeitsaufwand nach dem Klarlack reduzieren. Diese technischen Entscheidungen begünstigen Anbieter, die Bildgebung, Software und Werksintegration kombinieren können.
ISRA VISION brachte im August 2026 sein Cam-X-Kameraportfolio für die Fahrzeugpositionierung und Roboterführung in Karosseriewerk-Umgebungen auf den Markt. Die Markteinführung erweitert seinen Anwendungsbereich von der Lackierstraßeninspektion auf die Karosseriewerk-Automatisierung. EINES und Konica Minolta kündigten 2025 eine Partnerschaft an, die die ESFI-Fehlererkennung mit der Mehrwinkel-Farbmessung kombinierte. Dies schuf einen Workflow von der Fehleridentifikation bis zur Farbkonsistenzverifikation. Teledyne Technologies gab im August 2026 eine Vereinbarung zur Übernahme der Varex Imaging Corporation für 1,1 Milliarden USD bekannt. Die geplante Transaktion spiegelt die Konsolidierung auf der Ebene der Bildgebungskomponenten wider. Der Markt für Automotive Paint Surface Inspection Systems bleibt für Spezialisten offen, aber Neueinsteiger benötigen starke Integrations- und Produktionsreferenzfähigkeiten.
Branchenführer im Bereich Automotive Paint Surface Inspection Systems
-
ISRA VISION GmbH
-
EINES Systems S.L.
-
AUTIS Engineers S.L.
-
Micro-Epsilon Messtechnik GmbH & Co. KG
-
J3D Vision S.L.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Teledyne Technologies und Varex Imaging Corporation gaben eine endgültige Vereinbarung bekannt, wonach Teledyne alle ausstehenden Varex-Aktien zu 18,90 USD je Aktie in bar übernimmt, was einem aggregierten Transaktionswert von 1,1 Milliarden USD entspricht. Die Übernahme fügt Röntgenquellen- und digitale Detektorfähigkeiten zum industriellen Bildgebungsportfolio von Teledyne hinzu, wobei der Abschluss der Transaktion Anfang 2027 vorbehaltlich behördlicher und aktionärsbezogener Genehmigungen erwartet wird.
- August 2026: BMW Group Werk Leipzig führte das Terahertz-basierte Irys-Messsystem, entwickelt von das-Nano, für die zerstörungsfreie Lackschichtdickenmessung an Kunststoff-Außenteilen in der Serienproduktion ein. Das System ersetzt die zerstörende Skalpell-und-Mikroskopie-Inspektion, erreicht Mikrometergenauigkeit und erzeugt digitale Daten, die für die KI-basierte Trendanalyse vorgesehen sind.
- Juni 2026: ISRA VISION und LaVision GmbH gaben eine Zusammenarbeit zur Entwicklung einer kombinierten optischen Qualitätsinspektionslösung für ADAS-Kamerazonen in Automobilwindschutzscheiben bekannt, die die automatisierte Inline-Fehlererkennung von ISRA VISION mit der SFR/MTF-basierten optischen Leistungsmessung von LaVision integriert, um die funktionale Validierung von Fahrerassistenzsystemen der Stufe 3 und darüber zu unterstützen.
- Juni 2025: Porsche fügt ein KI-gestütztes roboterbasiertes Lackinspektionssystem hinzu. Das 3D-Maschinenvisionssystem projiziert Lichtmuster auf die Fahrzeugoberfläche, und ein Deep-Learning-Modul analysiert Verzerrungen in den Reflexionen, um Fehler zu identifizieren.


Globaler Berichtsumfang für den Markt für Automotive Paint Surface Inspection Systems
Automotive Paint Surface Inspection Systems sind automatisierte Qualitätskontrolllösungen, die hochauflösende Kameras, spezialisierte Beleuchtung und KI-Software verwenden, um Fahrzeugkarosserien auf Fehler wie Kratzer, Staub oder ungleichmäßige Beschichtung zu scannen. Sie ersetzen manuelle Inspektionen, um makellose Lackierungen bei hohen Produktionsgeschwindigkeiten sicherzustellen.
Der Marktbericht für Automotive Paint Surface Inspection Systems ist segmentiert nach Inspektionstechnologie (2D-Maschinenvisionssysteme, 3D-Inspektions- und Profilometriesysteme, laserbasierte Inspektionssysteme, Strukturlicht-Inspektionssysteme und KI-gestützte und multimodale Inspektionssysteme), Inspektionsmodus (Inline-Fließband-Inspektion, Inline-Takt-Inspektion und Offline- und Roboterinspektion), Anwendung (Vollfahrzeugkarosserie-Inspektion, Inspektion lackierter Außenteile, Inspektion lackierter Innenteile und Lackprozess- und Reparaturverifikation), Endnutzer (Automobil-Erstausrüster, Automobilzulieferer und Aftermarket- und Reparaturbetriebe) sowie Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| 2D-Maschinenvisionssysteme |
| 3D-Inspektions- und Profilometriesysteme |
| Laserbasierte Inspektionssysteme |
| Strukturlicht-Inspektionssysteme |
| KI-gestützte und multimodale Inspektionssysteme |
| Inline-Fließband-Inspektion |
| Inline-Takt-Inspektion |
| Offline- und Roboterinspektion |
| Vollfahrzeugkarosserie-Inspektion |
| Inspektion lackierter Außenteile |
| Inspektion lackierter Innenteile |
| Lackprozess- und Reparaturverifikation |
| Automobil-Erstausrüster |
| Automobilzulieferer |
| Aftermarket- und Reparaturbetriebe |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Inspektionstechnologie | 2D-Maschinenvisionssysteme | |
| 3D-Inspektions- und Profilometriesysteme | ||
| Laserbasierte Inspektionssysteme | ||
| Strukturlicht-Inspektionssysteme | ||
| KI-gestützte und multimodale Inspektionssysteme | ||
| Nach Inspektionsmodus | Inline-Fließband-Inspektion | |
| Inline-Takt-Inspektion | ||
| Offline- und Roboterinspektion | ||
| Nach Anwendung | Vollfahrzeugkarosserie-Inspektion | |
| Inspektion lackierter Außenteile | ||
| Inspektion lackierter Innenteile | ||
| Lackprozess- und Reparaturverifikation | ||
| Nach Endnutzer | Automobil-Erstausrüster | |
| Automobilzulieferer | ||
| Aftermarket- und Reparaturbetriebe | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive Paint Surface Inspection Systems im Jahr 2026?
Der Markt für Automotive Paint Surface Inspection Systems wurde im Jahr 2026 auf 277,01 Millionen USD geschätzt und wird bis 2031 voraussichtlich 406,07 Millionen USD erreichen.
Was treibt die Nachfrage nach Automotive Paint Surface Inspection Systems an?
Die Nachfrage wird durch Anforderungen an fehlerfreie Lackierungen, automatisierte Lackierstraßen, KI-basierte Klassifizierung und komplexere Elektrofahrzeugkarosseriedesigns unterstützt.
Welche Inspektionstechnologie wächst am schnellsten?
KI-gestützte und multimodale Inspektionssysteme werden bis 2031 voraussichtlich mit einer CAGR von 10,35 % wachsen.
Warum verwenden OEMs die Inline-Fließband-Inspektion?
Inline-Fließband-Systeme inspizieren Fahrzeuge bei Fördergeschwindigkeit, was Hochvolumenwerken hilft, den Durchsatz zu schützen und gleichzeitig Lackierprüfungen aufrechtzuerhalten.
Welche Region führt die Nachfrage nach Automotive Paint Surface Inspection Systems an?
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 44,35 % und wird bis 2031 voraussichtlich mit einer CAGR von 10,95 % wachsen.
Welche Endnutzer werden voraussichtlich Nachfrage über OEM-Werke hinaus hinzufügen?
Aftermarket- und Reparaturbetriebe werden bis 2031 voraussichtlich mit einer CAGR von 9,65 % wachsen, da die Reparaturverifikation zunehmend automatisiert wird.
Seite zuletzt aktualisiert am:



