
Taille et Part du Marché de la Gestion des Mots de Passe en Libre-Service
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.21 Milliards de dollars |
| Taille du Marché (2032) | 1.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Gestion des Mots de Passe en Libre-Service par Mordor Intelligence
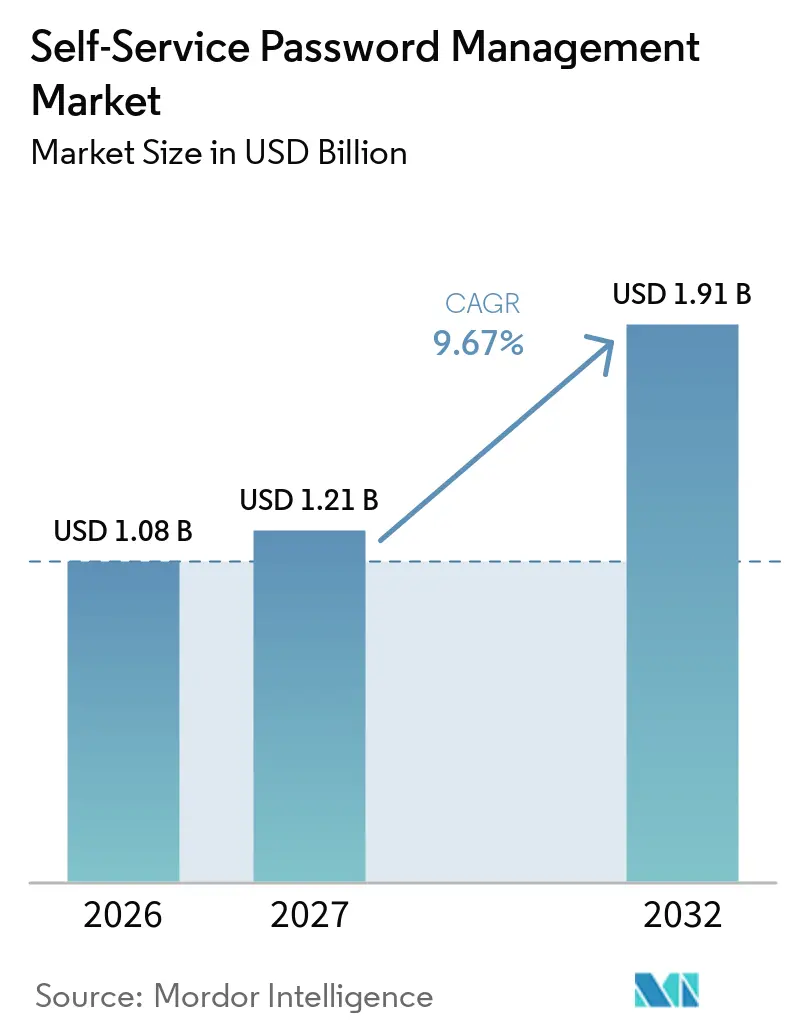
La taille du marché de la gestion des mots de passe en libre-service était évaluée à 1,08 milliard USD en 2026 et devrait s'étendre de 1,21 milliard USD en 2027 pour atteindre 1,91 milliard USD d'ici 2032, à un CAGR de 9,67 % durant la période de prévision 2027-2032. Le vol d'identifiants, le hameçonnage et la prise de contrôle de comptes font de la récupération de mot de passe un contrôle de sécurité plutôt qu'une simple fonction de service d'assistance. Les entreprises cherchent également à réduire les volumes de réinitialisation, à accélérer la récupération des employés et à disposer d'enregistrements d'audit montrant comment les événements d'authentification ont été traités. L'adoption du cloud accroît la nécessité de gérer les identifiants dans les répertoires, les applications logicielles et les comptes de sous-traitants sans dépendre d'un environnement sur site unique. L'adoption des clés d'accès modifie le rôle du marché de la gestion des mots de passe en libre-service, car de nombreuses organisations exploiteront simultanément des méthodes avec et sans mot de passe durant la transition. Les fournisseurs répondent en combinant les flux de réinitialisation avec des vérifications d'identité renforcées, la prise en charge de l'inscription aux clés d'accès, la synchronisation des répertoires et les fonctions de reporting.
Points Clés du Rapport
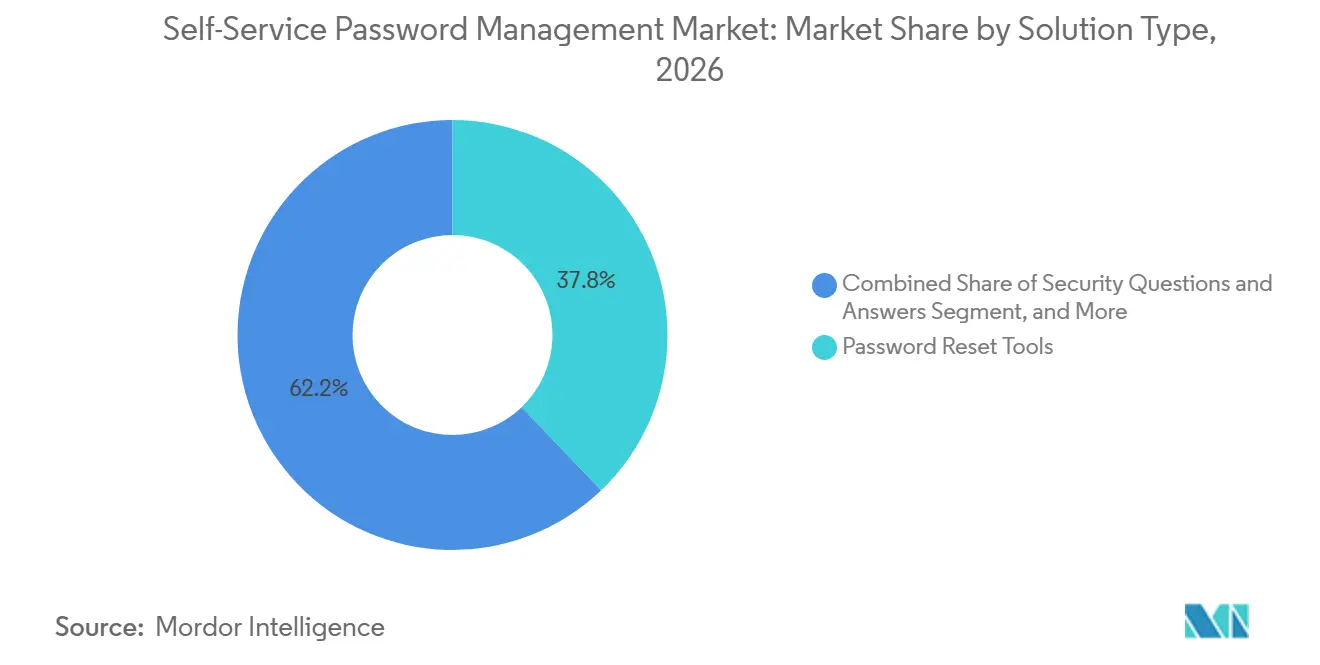
- Par type de solution, les outils de réinitialisation de mot de passe détenaient 37,84 % de la part du marché de la gestion des mots de passe en libre-service en 2026, tandis que l'intégration de l'authentification multifacteur devrait se développer à un CAGR de 10,67 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud représentait 59,49 % des revenus en 2026 et devrait se développer à un CAGR de 10,26 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 69,31 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 10,08 % jusqu'en 2032.
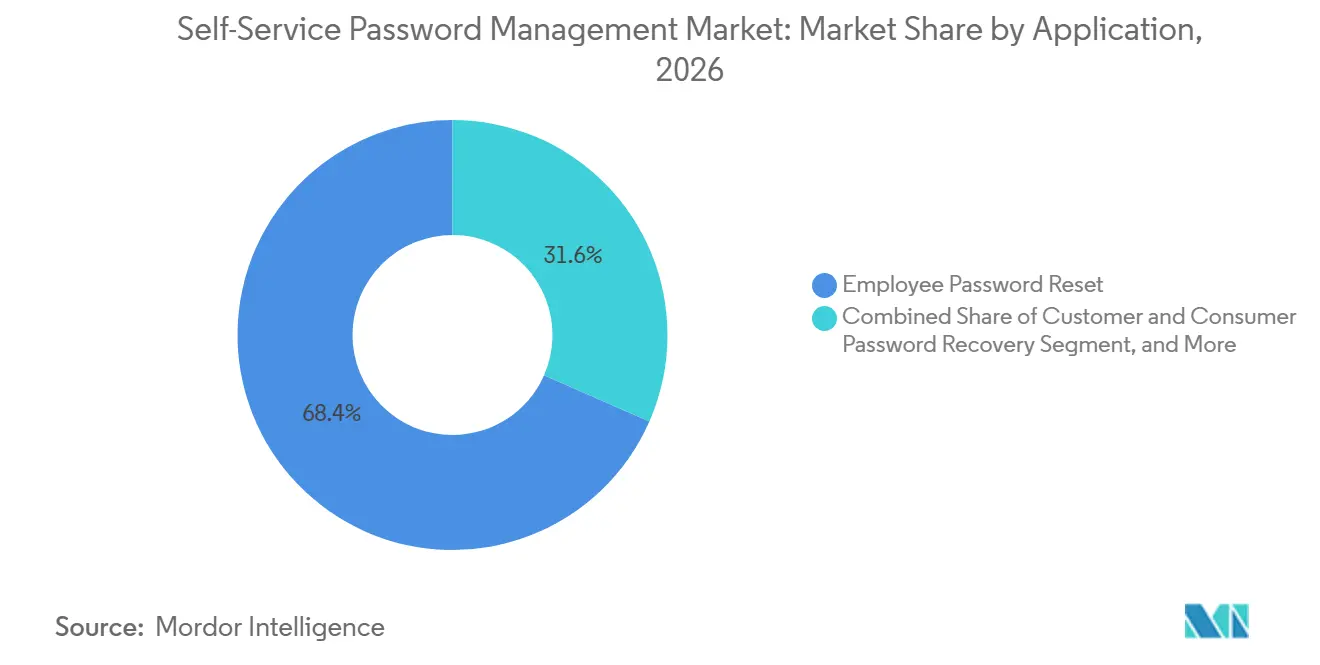
- Par application, la réinitialisation de mot de passe des employés représentait 68,42 % des revenus en 2026, tandis que la récupération de mot de passe des clients et consommateurs devrait se développer à un CAGR de 10,66 % jusqu'en 2032.
- Par secteur d'utilisateur final, le BFSI détenait 22,14 % des revenus en 2026, tandis que l'informatique et les télécommunications devraient se développer à un CAGR de 11,03 % jusqu'en 2032.
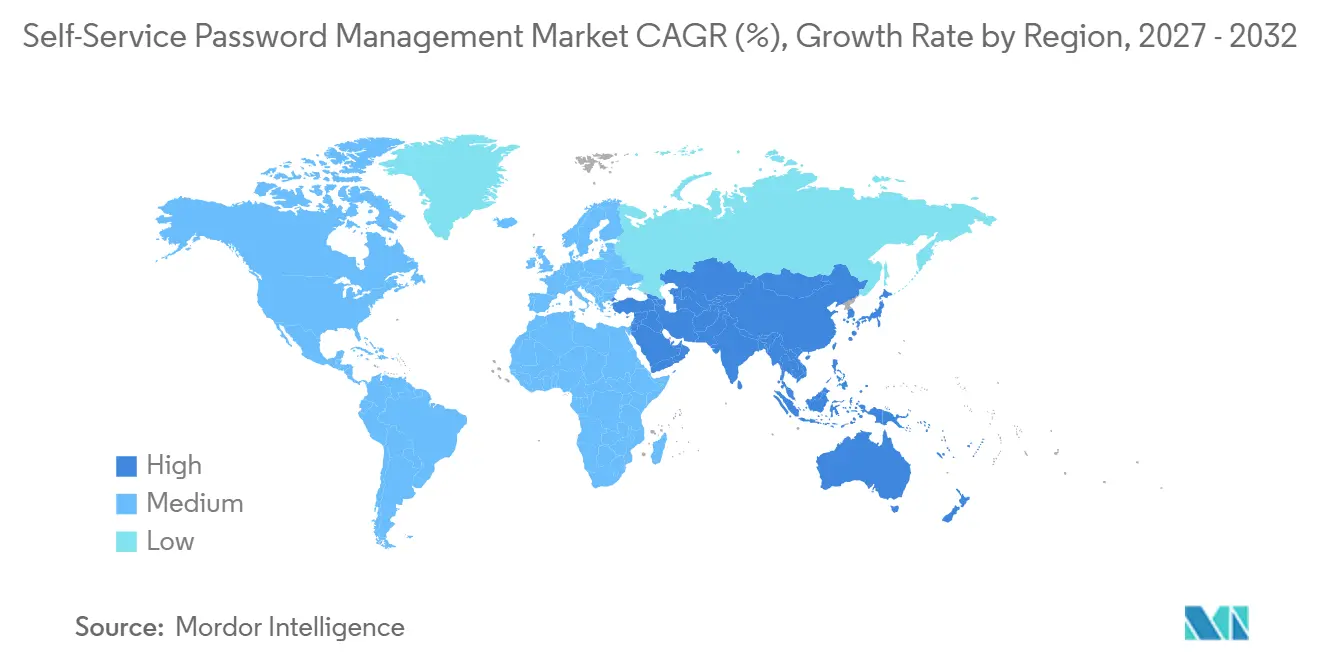
- Par géographie, l'Amérique du Nord détenait 41,03 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation du Vol d'Identifiants, du Hameçonnage et du Risque de Prise de Contrôle de Comptes | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Réduction des Coûts du Service d'Assistance et Récupération Plus Rapide des Utilisateurs | +2.4% | Mondial | Court terme (≤ 2 ans) |
| Expansion des Applications Cloud et des Effectifs Hybrides | +1.8% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Pression Réglementaire pour des Contrôles d'Identité Auditables | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Défense contre l'Ingénierie Sociale au Service d'Assistance | +0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Prolifération des Répertoires et Convergence des Identités Machines | +0.4% | Mondial, avec des gains précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du Vol d'Identifiants, du Hameçonnage et du Risque de Prise de Contrôle de Comptes
Les attaques par identifiants demeurent une raison centrale d'investissement dans le marché de la gestion des mots de passe en libre-service. SpyCloud a signalé 5,3 milliards de paires d'identifiants en circulation criminelle en 2026 et un taux de réutilisation des mots de passe de 65 % parmi les comptes consommateurs.[1] La réutilisation des mots de passe permet à un incident dans un système de faire peser un risque sur des services d'entreprise sans lien. Kaspersky a signalé une augmentation de 59 % des détections d'infostealers sur les PC de 2024 à 2025, avec plus d'un million de comptes bancaires compromis dans les 100 plus grandes banques. Ces conditions accordent une plus grande valeur aux processus de réinitialisation qui vérifient les identifiants par rapport aux expositions connues et exigent une vérification rigoureuse. Le marché de la gestion des mots de passe en libre-service favorise donc les plateformes qui traitent une demande de réinitialisation comme un événement de fraude potentiel plutôt que uniquement comme une demande d'assistance utilisateur.
Réduction des Coûts du Service d'Assistance et Récupération Plus Rapide des Utilisateurs
Les réinitialisations de mots de passe continuent de créer une charge de travail évitable pour les services d'assistance, en particulier dans les organisations avec de grandes populations d'employés. Un fournisseur d'énergie canadien a signalé une réduction de 85 % des appels au service d'assistance liés aux mots de passe après l'adoption d'outils en libre-service et d'automatisation. Ce résultat rend la récupération plus rapide des utilisateurs pertinente pour la productivité, et pas seulement pour les coûts informatiques. Il montre également pourquoi les acheteurs évaluent si un système de récupération peut réduire les demandes courantes sans affaiblir les contrôles d'authentification. Le marché de la gestion des mots de passe en libre-service bénéficie lorsque les acheteurs associent la réduction des coûts à l'application des politiques, aux pistes d'audit et à une validation d'identité plus sûre.
Expansion des Applications Cloud et des Effectifs Hybrides
Les logiciels cloud et le travail hybride ont élargi le nombre de référentiels d'identités qu'une organisation doit gérer. Les employés peuvent utiliser Active Directory, Microsoft Entra ID, les répertoires des applications logicielles en tant que service et les systèmes de sous-traitants au cours d'une même journée de travail. Cet environnement fait de la récupération synchronisée des identifiants une exigence pratique pour de nombreux acheteurs sur le marché de la gestion des mots de passe en libre-service. HENNGE a lancé HENNGE Password Manager en octobre 2026 pour gérer les identifiants utilisés pour les applications logicielles et les systèmes internes qui ne prennent pas en charge l'authentification unique native. L'offre reflète un écart persistant entre les applications fédérées et les systèmes plus anciens qui conservent des identifiants séparés. À mesure que le nombre d'applications connectées augmente, les fournisseurs qui prennent en charge les répertoires cloud et locaux peuvent répondre à un plus large éventail d'environnements opérationnels.
Pression Réglementaire pour des Contrôles d'Identité Auditables
Les règles relatives à l'identité mettent de plus en plus l'accent sur une authentification fiable, la gestion des mots de passe et des contrôles d'accès documentés. Le NIST a publié la SP 800-63B-4 en juillet 2025, mettant à jour ses orientations sur l'authentification et la gestion des authentificateurs. Les orientations soutiennent l'utilisation des gestionnaires de mots de passe et reconnaissent les processus de réinitialisation en libre-service dans un cycle de vie d'authentification. Cette direction est importante pour les acheteurs du secteur public et les organisations privées qui alignent leurs politiques sur les orientations du NIST. Elle accroît également la demande d'outils qui enregistrent les étapes de vérification, les décisions de politique et les actions administratives. Le marché de la gestion des mots de passe en libre-service est donc façonné par des plateformes capables de démontrer comment la récupération a été effectuée et si le processus a respecté les contrôles déclarés de l'organisation.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Une Vérification d'Identité Faible Peut Créer des Vecteurs d'Attaque lors de la Réinitialisation | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Complexité de l'Intégration des Répertoires et Applications Hérités | -1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption des Clés d'Accès Réduisant la Demande à Long Terme Centrée sur les Mots de Passe | -1.0% | Mondial, impact précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Préoccupations de Résidence des Données, de Confiance et de Migration dans la Livraison Cloud | -0.6% | Cœur Europe et Asie-Pacifique | Moyen terme ( |
| Source: Mordor Intelligence | |||
Une Vérification d'Identité Faible Peut Créer des Vecteurs d'Attaque lors de la Réinitialisation
Un flux de réinitialisation en libre-service peut créer un risque lorsque les vérifications d'identité sont faibles ou facilement contournées. Les questions de sécurité statiques sont vulnérables car les réponses peuvent être obtenues à partir d'expositions de données antérieures ou par ingénierie sociale. La vérification d'identité moderne nécessite des signaux plus forts, tels que les informations sur l'appareil, les authentificateurs enregistrés, ou des vérifications de documents et de vivacité lorsque cela est approprié. Imprivata a déclaré qu'elle développe une vérification de vivacité par pièce d'identité gouvernementale pour les flux de réinitialisation de mot de passe en libre-service.[2] Ce changement montre pourquoi les acheteurs évaluent de plus en plus la qualité de la validation d'identité avant d'évaluer la commodité de la réinitialisation. Le marché de la gestion des mots de passe en libre-service fait face à une contrainte : des déploiements faibles peuvent éroder la confiance dans la catégorie plus large et créer un travail de révision de sécurité supplémentaire.
Complexité de l'Intégration des Répertoires et Applications Hérités
De nombreuses grandes organisations exploitent des systèmes d'identité qui ont été mis en œuvre avant que les outils d'identité basés sur le cloud ne deviennent courants. Ces environnements peuvent inclure des mainframes, des répertoires LDAP personnalisés, des applications de planification des ressources d'entreprise, des systèmes de technologie opérationnelle et des référentiels d'authentification spécialisés. Les connecteurs standard ne couvrent pas toujours ces systèmes sans configuration et tests. Il en résulte un déploiement plus lent et une probabilité plus élevée que certains utilisateurs restent en dehors du processus de récupération automatisé. La complexité augmente également lorsque les comptes de service, les identifiants d'application et les identités de robots sont soumis à des processus de gouvernance connexes. Les acheteurs peuvent retarder un déploiement plus large jusqu'à ce que la synchronisation des répertoires, la cartographie des politiques et les exigences d'audit aient été testées. Cela limite la vitesse de déploiement à court terme sur le marché de la gestion des mots de passe en libre-service, en particulier pour les organisations réglementées avec de longs processus de certification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Solution :
L'Intégration de l'AMF Redéfinit la Proposition de Valeur de la RMPLSLes outils de réinitialisation de mot de passe représentaient 37,84 % des revenus de solutions en 2026, reflétant leur adoption précoce et leur utilisation établie dans les opérations de support en entreprise. La taille du marché de la gestion des mots de passe en libre-service pour les outils de réinitialisation de mot de passe est soutenue par les déploiements installés et l'activité de renouvellement récurrente. Les organisations continuent d'utiliser ces outils comme moyen direct de réduire l'implication du service d'assistance dans les problèmes d'identifiants standard. Les solutions de récupération de mot de passe en libre-service étendent ce rôle en combinant les flux de récupération avec la vérification d'identité et les contrôles de politique. Les questions et réponses de sécurité deviennent moins adaptées aux environnements à haut risque car les informations personnelles statiques sont plus faciles à obtenir ou à manipuler. Les applications mobiles de gestion des mots de passe servent les employés qui ont besoin de capacités de récupération en dehors des postes de travail gérés. Ces options restent pertinentes pour les travailleurs en équipe, le personnel en déplacement et les équipes distribuées qui ne peuvent pas compter sur un appareil de bureau fixe. Le secteur de la gestion des mots de passe en libre-service évolue vers des solutions qui combinent la récupération avec une assurance plus élevée plutôt que de séparer les fonctions de réinitialisation de base des contrôles de sécurité, car un seul chemin de récupération faible peut compromettre des règles d'authentification autrement solides appliquées lors de l'activité de connexion normale.
L'intégration de l'authentification multifacteur devrait se développer à un CAGR de 10,67 % jusqu'en 2032, ce qui en fait la catégorie de solutions à la croissance la plus rapide. Les acheteurs s'attendent de plus en plus à ce qu'un événement de réinitialisation inclue une deuxième étape de vérification plutôt que de s'appuyer sur une question personnelle ou un seul e-mail. La FIDO Alliance a rapporté en octobre 2026 que plus d'1 connexion d'entreprise sur 3 utilisait une clé d'accès, contre 26 % en 2025. Ce changement nécessite des systèmes de récupération capables de prendre en charge l'inscription aux clés d'accès, le remplacement des authentificateurs et la restauration de compte sans revenir à des méthodes plus faibles. Specops a déclaré qu'il vérifie plus de 5,5 milliards d'identifiants compromis connus lors des processus de création et de réinitialisation de mots de passe. L'intégration de l'authentification multifacteur gagne donc en importance car elle connecte la récupération à la politique d'authentification plus large. Les plateformes matures devront prendre en charge les méthodes avec et sans mot de passe pendant que les organisations maintiennent des populations d'utilisateurs mixtes, en particulier lorsque les utilisateurs ont différents accès aux appareils, lieux de travail, options de récupération et historiques d'inscription qui nécessitent que les décisions de politique restent cohérentes entre les applications connectées, à travers les transferts vers le service d'assistance lorsque la vérification automatisée ne répond pas à une norme requise, et à travers la supervision administrative qui préserve un enregistrement d'audit clair de chaque décision de récupération tout au long du cycle de vie complet du compte et sur chaque canal d'authentification pris en charge.



Par Mode de Déploiement :
La Dominance du Cloud est Façonnée par les Architectures Axées sur le SaaSLe déploiement basé sur le cloud représentait 59,49 % des revenus en 2026 et devrait se développer à un CAGR de 10,26 % jusqu'en 2032. La part du marché de la gestion des mots de passe en libre-service détenue par le déploiement cloud reflète la demande des acheteurs pour une administration centralisée sur des effectifs distribués. La livraison cloud peut réduire la dépendance à l'infrastructure locale et peut prendre en charge les changements de politique sur plusieurs sites. Elle convient également aux organisations qui utilisent déjà des applications logicielles en tant que service et des répertoires cloud pour leurs opérations quotidiennes. Le déploiement hybride reste important pour les acheteurs qui maintiennent des répertoires locaux, des applications spécialisées ou des exigences de traitement local. Le déploiement sur site continue de servir les organisations qui ont besoin d'un contrôle étroit sur l'emplacement des données et l'accès au réseau. Ces modèles montrent que les choix de déploiement dépendent autant de l'architecture d'identité existante que d'une préférence pour un format de livraison particulier, surtout lorsqu'une défaillance de récupération pourrait perturber les systèmes opérationnels, le support client ou l'accès quotidien des effectifs.
L'adoption du cloud ne supprime pas tous les défis de mise en œuvre. Les organisations doivent encore aligner les objets de répertoire, les politiques d'authentification, les méthodes de récupération et les enregistrements d'audit dans leurs systèmes. Microsoft a retiré les panneaux de gestion AMF et RMPLS hérités en septembre 2025 et a consolidé la gouvernance au sein de la politique des méthodes d'authentification Entra ID. Ce type de changement de produit encourage les clients à revoir les configurations plus anciennes et à évaluer si leurs flux de travail actuels s'alignent sur leur architecture d'identité plus large. Specops a étendu sa solution uReset en 2025 pour les environnements Entra ID uniquement, ciblant les clients qui avaient terminé leur migration depuis Active Directory sur site. Les fournisseurs cloud peuvent gagner un avantage en simplifiant ces transitions, mais les acheteurs évalueront toujours la résidence des données, la profondeur d'intégration et le contrôle opérationnel. Le marché de la gestion des mots de passe en libre-service continuera de prendre en charge les environnements cloud, locaux et hybrides car les chemins de migration diffèrent selon les secteurs et les pays, et parce que la continuité opérationnelle exige souvent qu'une entreprise maintienne certains systèmes d'identité ou applications métier en dehors d'un modèle d'administration entièrement basé sur le cloud.
Par Taille d'Organisation :
Les PME Deviennent le Prochain Domaine de CroissanceLes grandes entreprises détenaient 69,31 % des revenus en 2026 car elles gèrent de vastes populations d'identités, plusieurs répertoires et des obligations de conformité complexes. Leurs effectifs mondiaux et leur grand nombre d'applications créent des besoins fréquents de récupération d'identifiants. Les grandes organisations ont également tendance à disposer d'équipes formelles de contrôle d'accès et de processus de service d'assistance établis. Ces conditions facilitent la mesure de la valeur de l'automatisation. Elles peuvent nécessiter un support pour les sous-traitants, les utilisateurs privilégiés et les systèmes spécialisés en plus des comptes des employés. Les déploiements dans les grandes entreprises privilégient souvent le reporting, l'intégration des répertoires et la cohérence des politiques entre les unités commerciales. Ce groupe de clients reste important pour le marché de la gestion des mots de passe en libre-service car ses exigences façonnent les capacités des produits et les critères d'achat en entreprise, notamment la capacité à appliquer différentes méthodes de vérification pour les utilisateurs à haut risque, les partenaires externes et les comptes de la main-d'œuvre sans créer de processus manuels séparés.
Les petites et moyennes entreprises devraient se développer à un CAGR de 10,08 % jusqu'en 2032. Des coûts d'entrée plus faibles pour les outils cloud rendent la gestion formelle des mots de passe plus accessible aux organisations sans grandes équipes d'identité. HENNGE et Passpack ont annoncé une alliance commerciale stratégique en novembre 2025 pour étendre les offres de gestion des identifiants pour les petites et moyennes entreprises au Japon et sur d'autres marchés. Les organisations plus petites exploitent de plus en plus plusieurs applications cloud malgré un personnel de sécurité interne limité. Le travail à distance et hybride les expose également aux mêmes défis de réutilisation des mots de passe et de récupération auxquels font face les grandes entreprises. La simplicité du déploiement, la tarification prévisible et des paramètres de politique gérables sont particulièrement importants dans ce segment. Le secteur de la gestion des mots de passe en libre-service peut atteindre ce groupe lorsque les fournisseurs rendent une authentification plus forte et une récupération contrôlée pratiques sans nécessiter une équipe dédiée à l'administration des identités, tout en présentant les choix de configuration sous une forme que les administrateurs d'entreprise peuvent gérer et que les employés peuvent suivre sans demandes d'assistance répétées, blocages de compte prolongés, projets de connecteurs complexes, ou besoin de choisir entre les contrôles de sécurité et l'efficacité opérationnelle courante.
Par Application :
La Récupération des Consommateurs Approche les Exigences de Récupération en EntrepriseLa réinitialisation de mot de passe des employés représentait 68,42 % des revenus d'application en 2026, ce qui en fait le cas d'utilisation principal pour les solutions déployées. Les comptes des employés comprennent généralement des enregistrements de répertoire, des appareils enregistrés et des méthodes d'authentification établies qui soutiennent un processus de récupération contrôlé. La demande de réinitialisation est également visible pour les responsables du service d'assistance à travers les volumes de tickets et les temps de réponse. Cela fait du cas d'utilisation des employés un point de départ courant pour l'adoption. Les organisations peuvent appliquer des règles de politique de manière cohérente car elles connaissent la population d'utilisateurs et peuvent lier la récupération aux exigences d'accès de la main-d'œuvre. Les systèmes en libre-service réduisent les perturbations lorsque les employés ne peuvent pas se connecter aux applications de collaboration, d'entreprise ou de sécurité. Le marché de la gestion des mots de passe en libre-service reste ancré par cette charge de travail car les employés ont besoin d'une récupération d'accès tout au long de la journée de travail, et les organisations peuvent connecter les résultats de récupération aux pratiques établies d'intégration, de révision des accès, des appareils et de réponse aux incidents.
La récupération de mot de passe des clients et consommateurs devrait se développer à un CAGR de 10,66 % jusqu'en 2032. La récupération des consommateurs est plus difficile à sécuriser car les organisations peuvent avoir moins d'informations sur l'utilisateur et moins d'appareils de confiance ou d'authentificateurs inscrits. Les orientations du NIST sur l'assurance d'identité aident les organisations à considérer la force requise des méthodes d'authentification et de récupération à distance. Les vérifications de documents, la détection de vivacité et le remplacement sécurisé des authentificateurs peuvent devenir importants lorsqu'un compte donne accès à des services sensibles. La récupération de compte des sous-traitants et partenaires reste également moins mature car les identités externes peuvent ne pas être gérées dans le même répertoire ou cadre de politique. Les organisations commencent à appliquer des contrôles plus stricts à l'accès des tiers à mesure que les approches de confiance zéro s'étendent au-delà des employés internes. Le marché de la gestion des mots de passe en libre-service peut saisir cette opportunité en permettant aux plateformes de gérer la récupération pour différentes populations d'identités sans appliquer le même processus de vérification à chaque utilisateur, permettant aux organisations de distinguer l'activité de récupération courante des demandes qui nécessitent une étape de vérification supplémentaire ou un processus d'escalade assisté.

Par Secteur d'Utilisateur Final :
L'Informatique et les Télécommunications Mènent la Croissance tandis que le BFSI Ancre la DemandeLe BFSI représentait 22,14 % des revenus en 2026, soutenu par des investissements de longue date dans l'authentification, la protection des clients et la gouvernance des accès. La position de revenus du BFSI reflète l'exigence du secteur pour une récupération contrôlée et des enregistrements de l'activité d'authentification. Les institutions financières gèrent l'accès privilégié des employés, les comptes des consommateurs et les connexions de tiers, chacun créant des risques de récupération distincts. Elles opèrent également dans des environnements réglementaires qui exigent des politiques claires de sécurité de l'information. Des processus de récupération auditables peuvent aider à réduire l'intervention manuelle tout en préservant un enregistrement du chemin d'approbation ou de vérification. Ce secteur peut continuer à utiliser le déploiement hybride car les plateformes plus anciennes et les exigences locales restent courantes. Les fournisseurs au service du BFSI doivent démontrer des vérifications d'identité solides, une intégration fiable et un support pour des groupes d'utilisateurs larges et variés, y compris des équipes qui doivent restaurer l'accès rapidement tout en évitant un processus d'exception incohérent pour les systèmes sensibles et les services orientés clients.
L'informatique et les télécommunications devraient se développer à un CAGR de 11,03 % jusqu'en 2032. Ce secteur dispose d'environnements d'identité complexes qui peuvent inclure des sous-traitants, des équipes techniques distribuées, des applications cloud et des comptes d'administration privilégiés. Ses acheteurs sont souvent des utilisateurs précoces des systèmes d'identité cloud et des technologies de clés d'accès, ce qui crée une demande pour des méthodes de récupération couvrant plusieurs modèles d'authentification. La santé et les sciences de la vie offrent également une opportunité significative durant la transition vers l'accès sans mot de passe. Imprivata a rapporté en janvier 2026 que 85 % des responsables des technologies de l'information de la santé aux États-Unis considéraient l'authentification sans mot de passe comme très importante ou critique pour leur mission, tandis que seulement 7 % l'avaient entièrement mise en œuvre. Le gouvernement et le secteur public, la fabrication, le commerce de détail et le commerce électronique nécessitent chacun une récupération d'accès sécurisée pour leurs propres systèmes de main-d'œuvre et de clients. Le marché de la gestion des mots de passe en libre-service sert donc des secteurs verticaux avec différents profils de risque mais un besoin commun de restaurer l'accès sans compromettre l'assurance d'identité, que le compte concerné appartienne à un employé, un client, un fournisseur, un sous-traitant ou un administrateur technique hautement privilégié, et que l'utilisateur ait besoin d'une récupération pendant les heures normales d'exploitation, un quart à distance, un incident de sécurité ou une interruption de service urgente.
Analyse Géographique
Marché nord-américain de la gestion des mots de passe en libre-service
L'Amérique du Nord a détenu 41,03 % des revenus en 2026, ce qui lui confère la position dominante sur le marché de la gestion des mots de passe en libre-service. La région dispose d'une large base installée de systèmes d'identité d'entreprise, d'une forte concentration de fournisseurs de solutions de récupération et de gestion des accès, ainsi que d'environnements d'accès complexes pour les effectifs, les clients et les administrations publiques. Keeper Security a obtenu l'autorisation FedRAMP High pour sa plateforme Government Cloud en février 2026, lui permettant de satisfaire aux exigences d'approvisionnement fédéral des États-Unis pour les systèmes non classifiés à fort impact. Cet environnement concurrentiel incite les fournisseurs à ajouter une vérification d'identité plus robuste, la prise en charge des clés d'accès et des options d'intégration plus étendues.
Marché de la gestion des mots de passe en libre-service en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 10,09 % jusqu'en 2032, soit le taux régional le plus élevé sur le marché de la gestion des mots de passe en libre-service. L'adoption est soutenue par l'expansion du cloud, le développement d'écosystèmes de services numériques et un intérêt croissant pour les contrôles d'identité au sein des institutions financières et des entreprises. Le Japon constitue un centre visible pour les produits conçus localement qui s'adressent aux comptes de logiciels en tant que service et aux systèmes hérités, tandis que HENNGE a lancé HENNGE Password Manager en octobre 2026 pour les applications dépourvues d'authentification unique native. L'Inde, la Corée du Sud et l'Australie contribuent également à la demande, à mesure que les entreprises formalisent leurs contrôles de sécurité et mettent à jour leurs pratiques en matière de cybersécurité. Les fournisseurs régionaux peuvent se démarquer en prenant en charge les besoins locaux en matière de langue, de déploiement, de conformité et d'intégration.
Marché de la gestion des mots de passe en libre-service en EMEA et en Amérique du Sud
L'Europe occupe une position significative en termes de revenus, car ses organisations opèrent dans le cadre d'exigences qui se recoupent en matière de protection des données, de cybersécurité et de réglementation sectorielle. L'Allemagne et la France sont des marchés nationaux importants, et la préférence de l'Allemagne pour le traitement local soutient une demande continue pour les déploiements sur site et hybrides. Specops a élargi son offre cloud pour les environnements exclusivement Entra ID en 2025, répondant ainsi aux organisations ayant achevé leur migration vers le cloud.[3] L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des régions à un stade moins avancé, où les services numériques, la modernisation du secteur financier, la résidence des données et les besoins de mise en œuvre locale déterminent le rythme d'adoption. Le Brésil, l'Arabie saoudite et l'Afrique du Sud constituent d'importants centres d'adoption au niveau national.
Paysage Concurrentiel
Concentration du Marché
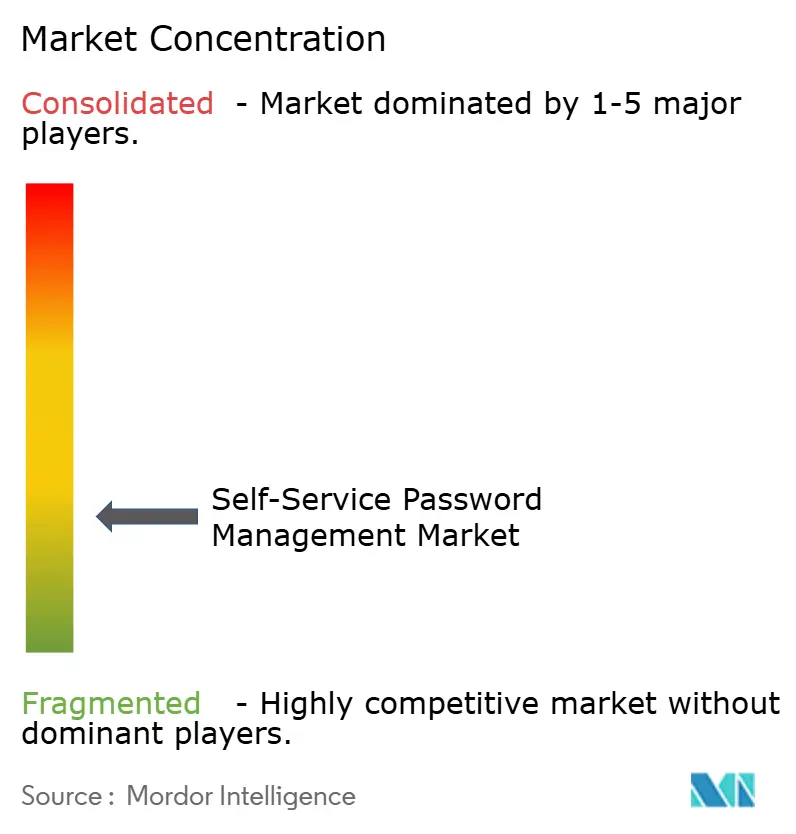
Le marché de la gestion des mots de passe en libre-service est fragmenté, avec des fournisseurs spécialisés en concurrence avec des plateformes d'identité, d'accès privilégié et de gouvernance des identités plus larges. Les acheteurs comparent l'intégration des répertoires, la vérification d'identité, la fiabilité de la récupération, la prise en charge des mots de passe et des clés d'accès, et l'adéquation aux postes de travail partagés et aux populations d'identités variées. Les fournisseurs établis peuvent regrouper la récupération dans des portefeuilles d'identité plus larges, tandis que les fournisseurs spécialisés peuvent se démarquer en offrant des contrôles de réinitialisation approfondis, une mise en œuvre rapide et un support de répertoire complexe. Keeper Security a rapporté plus de 100 000 clients d'entreprise et plus de 240 millions USD de revenus récurrents annuels en octobre 2026, illustrant l'avantage de l'expansion de la plateforme. Cette pression rend une offre de réinitialisation de mot de passe de base moins compétitive.
Les stratégies concurrentielles incluent désormais des services de transition sans mot de passe et des contrôles plus forts lors de l'événement de récupération d'identité. Specops a étendu uReset pour les environnements Entra ID uniquement en 2025, et Avatier a décrit une détection d'anomalies comportementales qui identifie les demandes de récupération potentiellement suspectes. L'accord de HID Global pour acquérir IDmelon offre un autre exemple d'expansion dans les capacités de clés d'accès FIDO2. Ces mouvements traitent la récupération, l'authentification et la gouvernance des accès comme des parties connectées de la sécurité des identités. Ils rendent également la concurrence basée uniquement sur le prix moins efficace.
La demande non satisfaite subsiste dans l'analyse comportementale, la récupération FIDO2 sans appareil pour le personnel de première ligne et la rotation en libre-service pour les identités machines. QuickLaunch a lancé un agent d'analyse basé sur l'intelligence artificielle en octobre 2026 pour analyser les volumes de réinitialisation de mots de passe, l'inscription à l'authentification multifacteur et les événements de provisionnement de comptes. Un tel reporting peut faire d'une plateforme une source d'informations de gouvernance des identités plutôt qu'un simple outil transactionnel.
Leaders du Secteur de la Gestion des Mots de Passe en Libre-Service
-
Avatier Corporation
-
Hitachi ID Systems, Inc.
-
Specops Software AB
-
Tools4ever B.V.
-
FastPassCorp A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion des mots de passe en libre-service Entreprises couvertes dans ce rapport
- Avatier Corporation
- Hitachi ID Systems, Inc.
- Specops Software AB
- Tools4ever B.V.
- FastPassCorp A/S
- nFront Security, Inc.
- Enzoic, Inc.
- CionSystems, Inc.
- JiJi Technologies Pvt. Ltd.
- Anixis, Inc.
- StealthINTERCEPT, LLC
- safepass.me Ltd.
- OmniSharp, Inc.
- Ilantus Technologies Private Limited
- Securden, Inc.
- EmpowerID, Inc.
- QuickLaunch, Inc.
- ReACT Software Corporation
- Password Reset Pro, LLC
- Core Security SDI Corporation
- GateKeeper Enterprise, Inc.
- Siber Systems, Inc.
- AgileBits Inc.
- Keeper Security, Inc.
- Password Boss, Inc.
Développements industriels récents dans Marché de la gestion des mots de passe en libre-service
- Octobre 2026 : Keeper Security a dépassé 100 000 clients d'entreprise dans le monde et a dépassé 240 millions USD de revenus récurrents annuels, porté par KeeperAI, la surveillance des sessions privilégiées en temps réel réduisant le temps de détection des menaces de 99 %, et l'expansion de KeeperPAM dans la gouvernance de l'intelligence artificielle agentique avec la certification du serveur Model Context Protocol, positionnant l'entreprise comme une plateforme de sécurité des identités unifiée au-delà de la gestion autonome des mots de passe.
- Octobre 2026 : HENNGE K.K. a lancé HENNGE Password Manager le 1er octobre 2026, au sein de sa plateforme HENNGE One, permettant la gestion sécurisée au niveau individuel des identifiants partagés entre les applications SaaS et les systèmes internes sans prise en charge native de l'authentification unique, ciblant spécifiquement le manque structurel sur le marché japonais de la gestion des identifiants d'entreprise pour les applications non fédérables.
- Octobre 2026 : QuickLaunch a lancé son agent d'analyse basé sur l'intelligence artificielle, permettant aux administrateurs de gestion des identités et des accès dans l'enseignement supérieur d'interroger les volumes de réinitialisation de mots de passe, l'inscription à l'authentification multifacteur et les événements de provisionnement de comptes via des analyses conversationnelles, élargissant la capacité de reporting de gouvernance de la plateforme au-delà des flux de travail d'authentification transactionnels.
- Février 2026 : La plateforme Government Cloud de Keeper Security a obtenu l'autorisation FedRAMP High, ouvrant l'accès aux marchés publics des agences civiles fédérales américaines pour les systèmes non classifiés à fort impact et marquant la qualification de cybersécurité fédérale la plus stricte pour une plateforme de gestion des mots de passe et d'accès privilégié.
Portée du Rapport Mondial sur le Marché de la Gestion des Mots de Passe en Libre-Service
Le marché de la gestion des mots de passe en libre-service désigne le marché mondial des solutions et applications logicielles qui permettent aux utilisateurs de réinitialiser, récupérer et gérer indépendamment leurs mots de passe sans nécessiter l'assistance directe des équipes de support informatique ou des représentants du service client. Ces solutions comprennent des outils de réinitialisation de mot de passe, des plateformes de récupération de mot de passe en libre-service, l'intégration de l'authentification multifacteur, les questions et réponses de sécurité, et des applications mobiles de gestion des mots de passe conçues pour simplifier la gestion des identifiants tout en maintenant la sécurité et le contrôle des accès. Le marché englobe des modèles de déploiement basés sur le cloud, sur site et hybrides qui prennent en charge les réinitialisations de mots de passe des employés, la récupération de mots de passe des clients et consommateurs, et la récupération de comptes des sous-traitants et partenaires. Ces solutions aident les organisations à réduire les charges de travail du service d'assistance, à minimiser les coûts de support liés aux mots de passe, à améliorer la productivité des utilisateurs, à renforcer la sécurité de l'authentification et à maintenir la continuité des activités.
Le rapport sur le marché de la gestion des mots de passe en libre-service est segmenté par type de solution (outils de réinitialisation de mot de passe, solutions de récupération de mot de passe en libre-service, intégration de l'authentification multifacteur, questions et réponses de sécurité, et applications mobiles de gestion des mots de passe), mode de déploiement (basé sur le cloud, sur site et hybride), taille de l'organisation (grandes entreprises et petites et moyennes entreprises), application (réinitialisation de mot de passe des employés, récupération de mot de passe des clients et consommateurs, et récupération de compte des sous-traitants et partenaires), secteur d'utilisateur final (BFSI, santé et sciences de la vie, informatique et télécommunications, gouvernement et secteur public, fabrication, commerce de détail et commerce électronique, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Outils de Réinitialisation de Mot de Passe |
| Solutions de Récupération de Mot de Passe en Libre-Service |
| Intégration de l'Authentification Multifacteur |
| Questions et Réponses de Sécurité |
| Applications Mobiles de Gestion des Mots de Passe |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Réinitialisation de Mot de Passe des Employés |
| Récupération de Mot de Passe des Clients et Consommateurs |
| Récupération de Compte des Sous-Traitants et Partenaires |
| BFSI |
| Santé et Sciences de la Vie |
| Informatique et Télécommunications |
| Gouvernement et Secteur Public |
| Fabrication |
| Commerce de Détail et Commerce Électronique |
| Autres Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par Type de Solution | Outils de Réinitialisation de Mot de Passe | |
| Solutions de Récupération de Mot de Passe en Libre-Service | ||
| Intégration de l'Authentification Multifacteur | ||
| Questions et Réponses de Sécurité | ||
| Applications Mobiles de Gestion des Mots de Passe | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Application | Réinitialisation de Mot de Passe des Employés | |
| Récupération de Mot de Passe des Clients et Consommateurs | ||
| Récupération de Compte des Sous-Traitants et Partenaires | ||
| Par Secteur d'Utilisateur Final | BFSI | |
| Santé et Sciences de la Vie | ||
| Informatique et Télécommunications | ||
| Gouvernement et Secteur Public | ||
| Fabrication | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres Secteurs d'Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la gestion des mots de passe en libre-service ?
Le marché était évalué à 1,08 milliard USD en 2026, est estimé à 1,21 milliard USD en 2027, et devrait atteindre 1,91 milliard USD d'ici 2032 à un CAGR de 9,67 %.
Qu'est-ce qui stimule la demande de gestion des mots de passe en libre-service ?
Le vol d'identifiants, le risque de hameçonnage, la réduction des coûts du service d'assistance, l'expansion des applications cloud et les exigences de contrôles d'authentification auditables sont des facteurs clés de la demande.
Quelle solution de gestion des mots de passe en libre-service se développe le plus rapidement ?
L'intégration de l'authentification multifacteur devrait se développer à un CAGR de 10,67 % jusqu'en 2032, les acheteurs recherchant une vérification plus forte lors de la récupération des identifiants.
Pourquoi le déploiement cloud est-il important pour les outils de récupération de mots de passe ?
Les outils basés sur le cloud prennent en charge l'administration centralisée sur les équipes distribuées, les applications logicielles en tant que service et plusieurs répertoires d'identités.
Quel secteur d'utilisateur final a le CAGR projeté le plus élevé ?
L'informatique et les télécommunications devraient se développer à un CAGR de 11,03 % jusqu'en 2032 en raison de ses effectifs distribués, de l'utilisation de sous-traitants, des environnements cloud et des besoins d'accès privilégié.
Comment les clés d'accès affectent-elles la gestion des mots de passe en libre-service ?
Les clés d'accès réduisent la dépendance aux mots de passe, mais les organisations ont toujours besoin de processus de récupération pour les environnements d'authentification mixtes, les appareils perdus, les postes de travail partagés et les changements d'inscription.