
Taille et part du marché des meubles de salle de bain aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
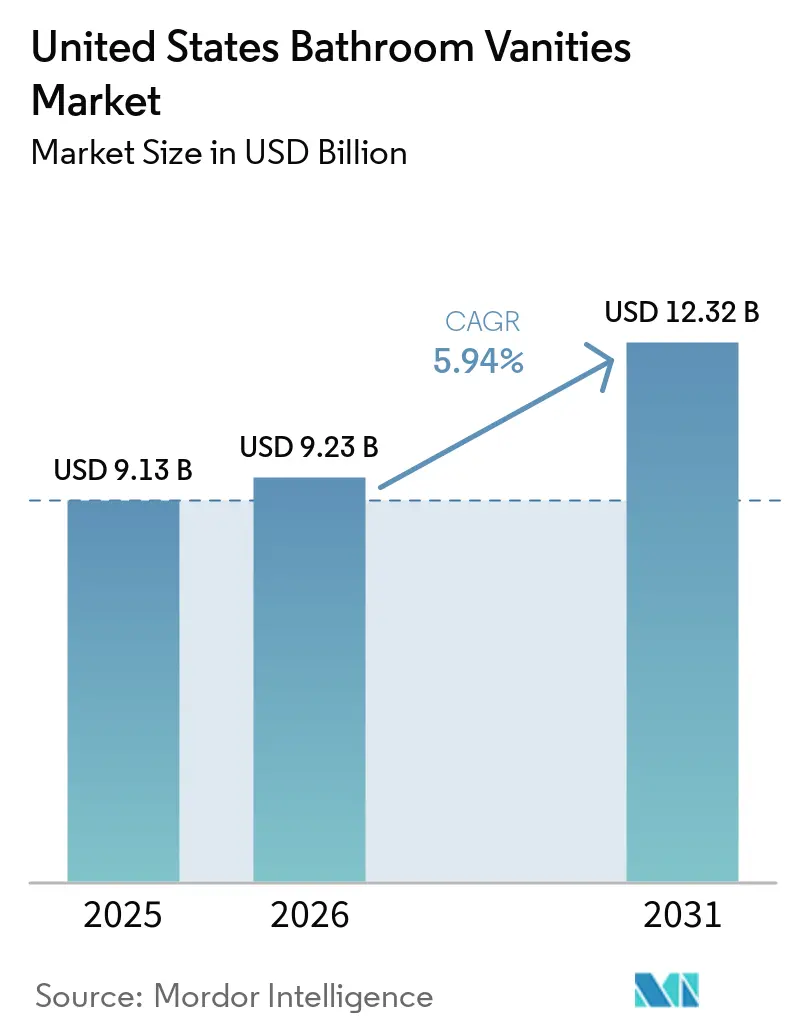
| Taille du marché de l'année de base (2025) | 9.13 Milliards de dollars |
| Taille du Marché (2026) | 9.23 Milliards de dollars |
| Taille du Marché (2031) | 12.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.94 % |
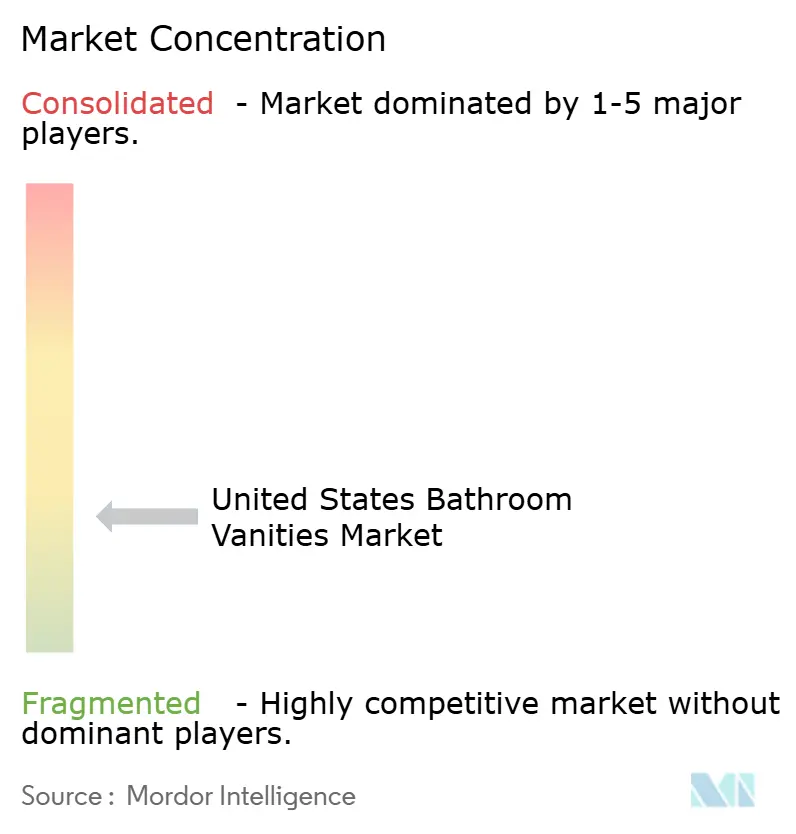
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles de salle de bain aux États-Unis par Mordor Intelligence
La taille du marché des meubles de salle de bain aux États-Unis était évaluée à 9,13 milliards USD en 2025 et devrait croître de 9,23 milliards USD en 2026 pour atteindre 12,32 milliards USD d'ici 2031, à un CAGR de 5,94 % durant la période de prévision (2026-2031). Les dépenses de rénovation des propriétaires devraient soutenir la demande de meubles de salle de bain de remplacement, notamment dans les projets qui améliorent une salle de bain sans modifier l'ensemble du logement. Le marché des meubles de salle de bain aux États-Unis bénéficie également lorsque les propriétaires restent dans leur logement actuel et consacrent les capitaux propres disponibles à des améliorations visibles. Les tarifs douaniers plus élevés sur les meubles de salle de bain importés modifient les décisions d'approvisionnement et peuvent favoriser les fournisseurs disposant d'une production nationale ou de chaînes d'approvisionnement plus diversifiées. Les travaux de rénovation professionnels devraient croître plus rapidement que les activités de bricolage, ce qui incite davantage les fabricants à nouer des relations avec les designers, les entrepreneurs et les showrooms. Le marché des meubles de salle de bain aux États-Unis offre des opportunités dans les projets de salles de bain accessibles, les spécifications haut de gamme et les travaux de rénovation commerciale où la fiabilité des livraisons et la régularité des finitions sont essentielles.
Principaux enseignements du rapport
- Par type d'installation, les formats autoportants ont dominé avec 58,00 % de la part du marché des meubles de salle de bain aux États-Unis en 2025, tandis que les configurations fixées au mur ont enregistré le CAGR le plus rapide de 7,26 % jusqu'en 2031.
- Par matériau, le bois représentait 34,60 % de la part du marché des meubles de salle de bain aux États-Unis en 2025, et la pierre a affiché le CAGR le plus élevé de 7,74 % jusqu'en 2031.
- Par configuration de lavabo, les unités à lavabo simple représentaient 57,00 % de la part du marché des meubles de salle de bain aux États-Unis en 2025, tandis que les unités à double lavabo progressaient à un CAGR de 6,99 %.
- Par utilisateur final, le secteur résidentiel représentait 82,30 % de la part du marché des meubles de salle de bain aux États-Unis en 2025, tandis que la demande commerciale s'est développée à un CAGR de 7,56 % jusqu'en 2031.
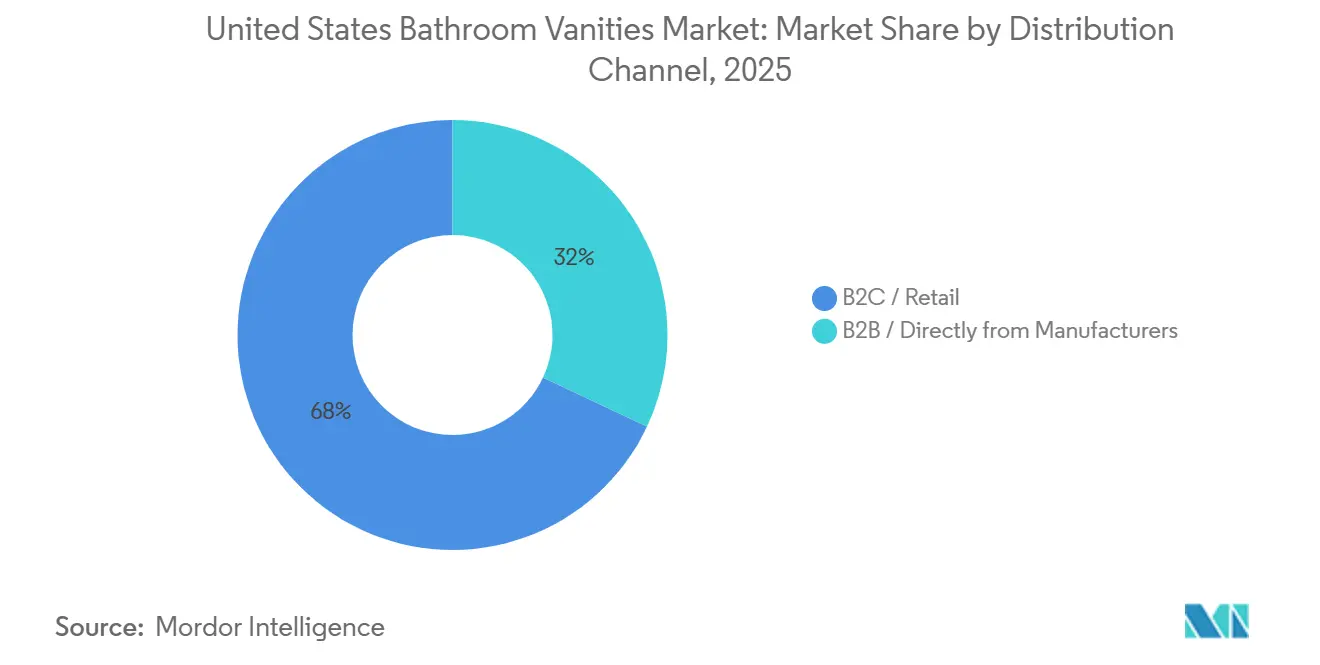
- Par canal de distribution, le B2C/vente au détail a contribué à hauteur de 68,00 % de la part du marché des meubles de salle de bain aux États-Unis en 2025, tandis que le B2B direct a affiché le CAGR le plus rapide de 7,97 %.
- Par géographie, le Sud-Est a dominé avec 24,00 % de la part du marché des meubles de salle de bain aux États-Unis en 2025, tandis que le Sud-Ouest a enregistré le CAGR le plus rapide de 8,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des meubles de salle de bain aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de rénovation et de remplacement de salle de bain | +1.8% | National, concentré dans le Sud-Est et l'Ouest | Court terme (≤ 2 ans) |
| Rénovation haut de gamme et améliorations axées sur le design | +0.9% | National, plus fort dans les métropoles côtières et l'Ouest montagneux | Moyen terme (2-4 ans) |
| Intégration à la maison connectée et fonctionnalités électrifiées des meubles de salle de bain | +0.7% | National, porté par les projets urbains haut de gamme | Moyen terme (2-4 ans) |
| Rénovation des salles de bain hôtelières et commerciales | +0.6% | National, concentré dans le Sud-Est, le Sud-Ouest et les villes d'entrée | Moyen terme (2-4 ans) |
| Découverte de produits et personnalisation via le commerce en ligne | +0.5% | National, pénétration la plus élevée dans les marchés urbains et périurbains | Court terme (≤ 2 ans) |
| Vieillissement sur place et exigences de conception universelle | +0.4% | National, plus fort dans les couloirs de retraite de la Sun Belt | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande de rénovation et de remplacement de salle de bain soutient le volume de base
Les projets de salle de bain sont restés la catégorie de travaux la plus courante pour les rénovateurs professionnels en 2025, selon la National Association of Home Builders[1]. Les dépenses médianes pour la rénovation de la salle de bain principale ont atteint 15 000 USD en 2025, et les rénovations majeures avaient un coût médian de 22 000 USD[2]. Le marché des meubles de salle de bain aux États-Unis dispose d'une base de remplacement récurrente, car un meuble de salle de bain peut moderniser le rangement et l'apparence sans nécessiter une refonte complète de la pièce. Les propriétaires qui choisissent de rénover sur place peuvent prioriser ce changement visible dans le cadre d'un projet de salle de bain partiel. Cette demande peut rester active même lorsque la construction de nouveaux logements varie selon les régions.
Les rénovations haut de gamme et les améliorations axées sur le design font évoluer les dépenses vers des prix de vente plus élevés
Les 10 % de projets de rénovation de salle de bain aux dépenses les plus élevées ont atteint 60 000 USD en 2024, contre une médiane de 22 000 USD pour les projets majeurs. La National Kitchen and Bath Association prévoit que les dépenses professionnelles en cuisine et salle de bain augmenteront de 4,4 % en 2026, contre 0,6 % pour les dépenses de bricolage. Cela soutient la demande de produits combinant menuiserie, plans de travail, quincaillerie, éclairage et options électriques. La collection Claude de Kohler, lancée avec Studio McGee en mai 2026, comprenait des tailles de meubles de salle de bain allant de 24 à 72 pouces avec des plans en quartz Carrara et des options électriques intégrées[3]. Le marché des meubles de salle de bain aux États-Unis bénéficie lorsque les showrooms, les designers et les programmes professionnels aident les acheteurs à sélectionner ces produits plus élaborés.
L'intégration à la maison connectée et les fonctionnalités électrifiées des meubles de salle de bain créent un nouveau niveau de spécification
L'éclairage intégré, les fonctions antibuée, les surfaces de recharge, les prises de tiroir et les commandes connectées font partie des caractéristiques décrites pour les meubles de salle de bain haut de gamme. Le marché des meubles de salle de bain aux États-Unis peut gagner en valeur lorsque ces fonctions sont intégrées au produit plutôt que vendues comme accessoires séparés. Elles sont plus pertinentes lorsque les travaux électriques, les miroirs et la menuiserie sont planifiés ensemble. Les miroirs intelligents et les contrôleurs de prises connectées rendent également la compatibilité importante dans les logements et les projets commerciaux. Les fabricants ont besoin de spécifications claires et de conseils d'installation à mesure que ces fonctionnalités deviennent plus courantes dans les travaux de rénovation haut de gamme.
La rénovation des salles de bain hôtelières et commerciales accélère les volumes B2B
Les travaux commerciaux devraient constituer le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 7,56 % jusqu'en 2031. Le marché des meubles de salle de bain aux États-Unis peut tirer parti des travaux de rénovation hôtelière, car les exploitants remplacent souvent les équipements répétés des chambres par lots. Les normes de marque, la correspondance des finitions et les calendriers de livraison gérés rendent la fiabilité des fournisseurs importante dans ces projets. Les établissements de santé et les résidences pour personnes âgées peuvent nécessiter des formes permettant le passage en fauteuil roulant, la compatibilité avec les robinets à levier et des agencements avec dégagement pour les genoux. Ces exigences soutiennent les ventes directes, la logistique de projet et les collections commerciales qui diffèrent des offres standard de vente au détail aux consommateurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût des matériaux haut de gamme et de l'installation | -1.2% | National, plus aigu dans les métropoles à coût élevé du Nord-Est et de la côte Ouest | Moyen terme (2-4 ans) |
| Volatilité des matières premières, du fret et des approvisionnements | -1.0% | National, élevé dans les marchés du Sud-Est et du Sud-Ouest dépendants des importations | Court terme (≤ 2 ans) |
| Risque de garantie et d'installation lié à l'humidité | -0.5% | National, le plus élevé dans les marchés du Sud-Est et côtiers à forte humidité | Moyen terme (2-4 ans) |
| Coûts de retour, de dommages et de logistique inverse dans le commerce en ligne | -0.4% | National, le plus élevé dans les couloirs urbains et périurbains à forte activité de commerce en ligne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût des matériaux haut de gamme et de l'installation limite l'univers adressable du segment intermédiaire
Les dépenses médianes de rénovation planifiées sont tombées à 15 000 USD en 2026, contre 20 000 USD en 2025. Cela peut réduire la portée des projets même lorsque les propriétaires restent intéressés par la rénovation de salle de bain. L'installation professionnelle peut représenter une grande partie du budget d'un projet, notamment lorsque des modifications de plomberie ou d'accessibilité sont requises. Les acheteurs peuvent différer le remplacement, conserver un meuble existant ou choisir un produit moins coûteux lorsque le coût total du projet augmente. Le marché des meubles de salle de bain aux États-Unis reste plus exposé parmi les ménages sensibles aux prix que parmi les acheteurs poursuivant des rénovations haut de gamme.
La volatilité des matières premières, du fret et des approvisionnements modifie l'économie de la chaîne d'approvisionnement
Une proclamation présidentielle de septembre 2025 a imposé un tarif douanier de 25 % sur les meubles de salle de bain importés à partir du 14 octobre 2025, et le taux a augmenté à 50 % le 1er janvier 2026[4]. La même mesure a imposé un tarif douanier de 10 % sur le bois de construction résineux et le bois d'œuvre. Les produits finis, les intrants en bois, la quincaillerie et les matériaux de surface peuvent tous faire face à des pressions d'approvisionnement. Les producteurs nationaux restent exposés car ils peuvent utiliser des matériaux, de la quincaillerie et des finitions importés. Cela rend la diversification des sources d'approvisionnement, la production nationale et la gestion fiable des stocks plus importantes sur l'ensemble du marché des meubles de salle de bain aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'installation : les unités autoportantes détiennent la base la plus large tandis que les unités flottantes gagnent en dynamisme
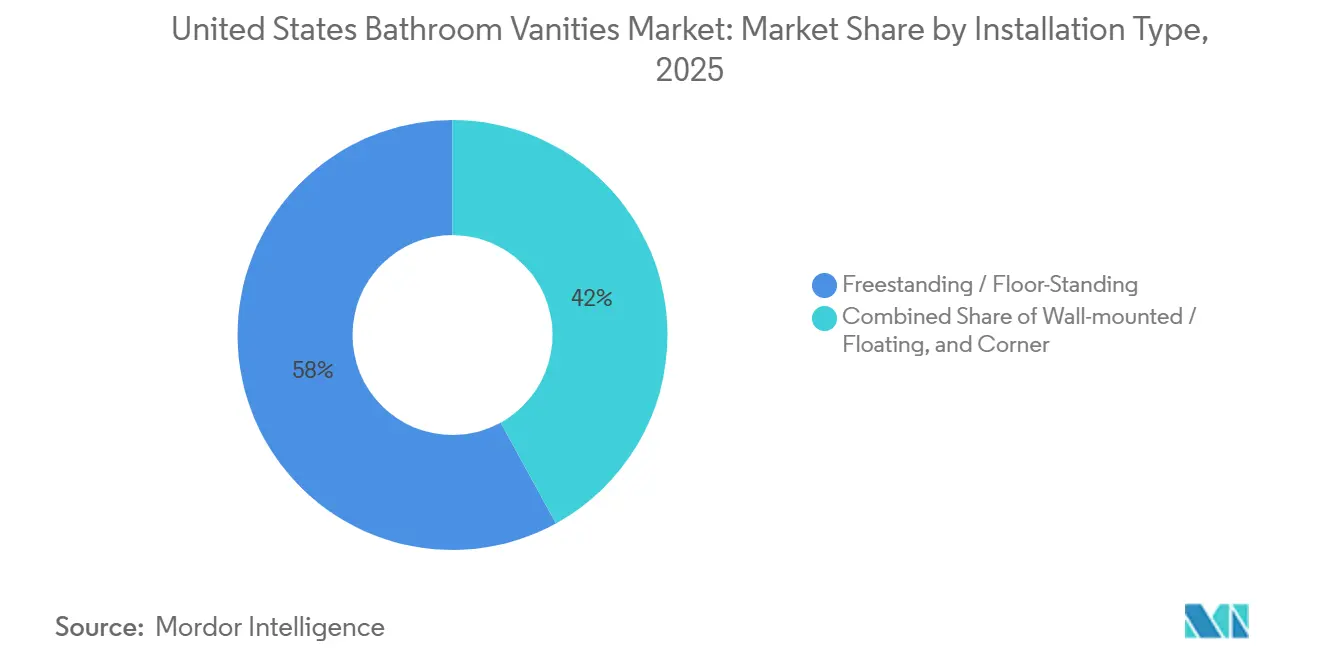
Les unités autoportantes et posées au sol détenaient 58,00 % de la part du marché des meubles de salle de bain aux États-Unis en 2025. Leur position reflète la compatibilité avec les anciennes installations de plomberie, où une rénovation esthétique ne nécessite pas de modifications importantes des emplacements de vidange ou de siphon. La taille du marché des meubles de salle de bain aux États-Unis pour les unités autoportantes est soutenue par le large parc de logements construits avant 2000. Ces unités s'adaptent également à une large sélection de styles de pièces, notamment les designs shaker, transitionnels et contemporains. Cette gamme aide les fournisseurs à servir aussi bien les remplacements d'entrée de gamme que les travaux de salle de bain principale plus personnalisés. Les projets de rénovation hôtelière peuvent également favoriser les produits posés au sol lorsque le renforcement des murs augmenterait les coûts de construction. Le format reste pratique là où les calendriers et les budgets de rénovation ne permettent pas de modifications structurelles majeures.
Les unités fixées au mur et flottantes devraient croître à un CAGR de 7,26 % jusqu'en 2031. Leur attrait est lié aux lignes de vue dégagées dans les appartements en copropriété et au nettoyage plus facile des sols dans les environnements commerciaux. Le marché des meubles de salle de bain aux États-Unis donne à ces produits un rôle dans les projets où une salle de bain est conçue pour un effet visuel plus spacieux. Les unités flottantes nécessitent souvent des bloqueurs muraux ou des ancrages renforcés, ce qui requiert une coordination précoce entre les designers, les entrepreneurs et les installateurs. Cela peut faire passer la sélection des achats au détail menés par les propriétaires vers la spécification professionnelle. Ce changement soutient les collections haut de gamme vendues via les showrooms et les relations professionnelles. Les meubles d'angle répondent à un besoin plus restreint dans les salles d'eau et autres espaces étroits où le contrôle de l'empreinte au sol est plus important que l'échelle.

Par matériau : le bois domine en part de marché et en croissance prévisionnelle
Le bois détenait 34,60 % de la taille du marché des meubles de salle de bain aux États-Unis en 2025, et la pierre devrait croître à un CAGR de 7,74 % jusqu'en 2031. Dans une étude Houzz, le bois a été sélectionné par 26 propriétaires sur 100 comme matériau de meuble de salle de bain préféré. Le matériau peut soutenir les designs de pièces traditionnels, transitionnels et contemporains grâce aux variations de finition, de grain et de profil de porte. Le bois d'ingénierie avec des finitions en placage ou en stratifié peut créer un aspect bois à des prix plus accessibles. Les spécifications en MDF à âme résistante à l'humidité peuvent également réduire les problèmes de gonflement dans les environnements humides. Ces options élargissent l'utilisation du bois au-delà des projets résidentiels les plus coûteux. Elles donnent également aux fabricants un moyen de proposer différents niveaux de prix sans modifier l'aspect général d'une collection.
La céramique joue un rôle stable dans les environnements commerciaux à fort trafic et côtiers. Les matériaux en pierre tels que le marbre, le quartz et le granit sont utilisés dans les logements haut de gamme et les projets hôteliers de milieu de gamme supérieur où la durabilité et l'apparence des surfaces justifient des prix plus élevés. Le marché des meubles de salle de bain aux États-Unis comprend également des produits en stratifié et en MDF pour les salles de bain secondaires, les propriétés locatives et les remplacements à budget limité. Les produits en métal, en verre et en surface solide servent des applications plus restreintes inspirées des spas et menées par les designers. Les conditions tarifaires orientent davantage l'attention vers les sources de matériaux nationales, notamment le bois d'ingénierie et la pierre extraite localement. Le bois dur importé et le quartz traité en Chine peuvent se trouver dans une position d'approvisionnement moins favorable dans le cadre de la structure tarifaire. La stratégie en matière de matériaux est donc étroitement liée au positionnement tarifaire et à la continuité de l'approvisionnement.
Par configuration de lavabo : les unités à lavabo simple maintiennent leur échelle tandis que les unités à double lavabo se développent plus rapidement
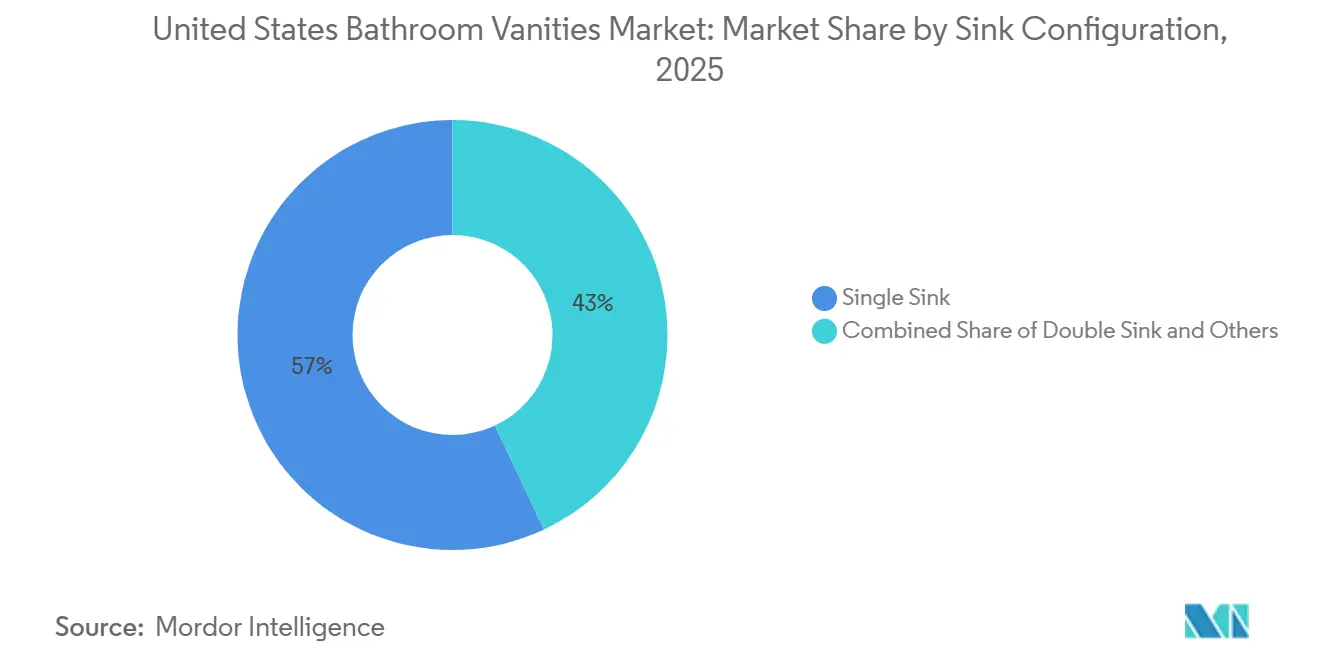
Les configurations à lavabo simple détenaient 57,00 % de la part du marché des meubles de salle de bain aux États-Unis en 2025. Elles sont largement utilisées dans les salles de bain secondaires, les salles d'eau et les salles de bain principales plus petites. Leur taille compacte et leur prix plus bas soutiennent la demande de remplacement dans les propriétés locatives, les logements pour primo-accédants et les projets de rénovation périurbaine d'entrée de gamme. Le large parc de logements anciens soutient également cette configuration, car de nombreuses salles de bain n'ont pas été construites pour des meubles plus larges. Les unités à lavabo simple offrent un moyen pratique d'améliorer le rangement et l'apparence sans repenser entièrement la pièce. Leur large pertinence les maintient importantes pour les détaillants nationaux et les revendeurs locaux. Les formats à vasque et à multi-vasques intégrés jouent un rôle plus restreint dans les projets de salle de bain principale axés sur le design.
Les meubles de salle de bain à double lavabo devraient croître à un CAGR de 6,99 % jusqu'en 2031. Le marché des meubles de salle de bain aux États-Unis observe une demande pour cette configuration lorsque les ménages accordent une plus grande valeur à l'accès séparé au lavabo dans une salle de bain partagée. Ces ensembles nécessitent généralement des meubles plus larges et une coordination de plomberie plus approfondie que les produits à lavabo simple. Les acheteurs peuvent donc davantage s'appuyer sur des entrepreneurs en conception-construction et des showrooms lors de la sélection. Cela soutient la spécification professionnelle et peut améliorer le rôle des programmes professionnels. Les fabricants et les partenaires de distribution peuvent également bénéficier de l'ensemble à valeur plus élevée. La configuration convient mieux aux projets où l'agencement de la salle de bain peut supporter la largeur supplémentaire et les exigences de plomberie.
Par utilisateur final : les acheteurs résidentiels constituent la base tandis que la demande commerciale apporte de la croissance
Les acheteurs résidentiels détenaient 82,30 % de la taille du marché des meubles de salle de bain aux États-Unis en 2025. Le segment est soutenu par plus de 140 millions de logements et par l'importance persistante des travaux de salle de bain pour les rénovateurs professionnels. Houzz a rapporté que près de 1 propriétaire sur 2 planifiant une rénovation avait un projet de salle de bain dans son pipeline en 2026. La demande résidentielle va des unités de remplacement compactes aux rénovations de salle de bain principale à haute valeur ajoutée. Les projets haut de gamme peuvent générer des prix de vente moyens plus élevés grâce à des meubles plus grands, des plans haut de gamme et un éclairage coordonné. Cependant, le segment reste sensible au coût de l'installation professionnelle et aux budgets globaux de rénovation des ménages.
La demande commerciale devrait s'étendre à un CAGR de 7,56 % jusqu'en 2031. Les hôtels, les établissements de santé et les résidences pour personnes âgées ont des besoins qui diffèrent des acheteurs particuliers en termes de cohérence des produits, d'accessibilité et de calendrier d'approvisionnement. Le marché des meubles de salle de bain aux États-Unis peut servir ces comptes grâce à des designs permettant un espace au sol dégagé et des équipements compatibles. Les acheteurs commerciaux peuvent passer des commandes plus importantes, mais nécessitent également des calendriers de fabrication fiables et des finitions coordonnées. Les gammes de produits répondant aux besoins d'accessibilité peuvent créer une meilleure adéquation pour les achats institutionnels. Ces commandes peuvent être moins dépendantes de la confiance des consommateurs individuels. Elles augmentent également l'importance des équipes de vente directe et des capacités de gestion de projet.
Par canal de distribution : le commerce de détail domine la valeur actuelle tandis que les ventes directes croissent plus rapidement
Les canaux B2C et de vente au détail détenaient 68,00 % de la taille du marché des meubles de salle de bain aux États-Unis en 2025. Les grandes surfaces de bricolage soutiennent les volumes grce à de larges assortiments et à des liens avec les programmes pour entrepreneurs. Les magasins de meubles spécialisés servent les acheteurs qui ont besoin d'une assistance accrue pour les choix de design et les finitions. Les achats en ligne soutiennent la recherche de produits, notamment lorsque les consommateurs comparent les dimensions, le rangement et le style avant d'acheter. La visualisation en réalité augmentée et l'amélioration des processus de retour sont des facteurs qui peuvent réduire les frictions dans la sélection en ligne. Le commerce de détail reste important car de nombreux projets de salle de bain commencent par un propriétaire explorant les options avant qu'un entrepreneur soit choisi. La couverture des canaux doit donc inclure à la fois des présentoirs physiques de produits et des informations numériques claires.
Les ventes B2B et directes depuis les fabricants devraient croître à un CAGR de 7,97 % jusqu'en 2031. FGI Industries a rapporté une croissance du chiffre d'affaires de 2,9 % au T2 2026 et une marge brute de 33,4 %, contre 28,1 % au T2 2025. La société a également annoncé un centre de distribution à Houston prévu d'ouvrir d'ici fin 2026. Le marché des meubles de salle de bain aux États-Unis soutient les ventes directes là où les acheteurs hôteliers et en copropriété ont besoin de cohérence de volume et de délais gérés. La certification WaterSense est également de plus en plus pertinente pour les spécifications commerciales. Les canaux directs peuvent donner aux fabricants plus de contrôle sur la livraison des projets, mais ils nécessitent une capacité de distribution et un service client adaptés aux commandes plus importantes.
Analyse géographique
Le Sud-Est détenait 24,00 % de la part du marché des meubles de salle de bain aux États-Unis en 2025. La région bénéficie de l'activité de construction et de rénovation de logements qui soutient la demande d'équipements de salle de bain. Plus de 53 % des 1,5 million de permis de construire nationaux délivrés en 2024 l'ont été dans le Sud. La Floride et le Texas ont enregistré respectivement 173 326 et 225 756 permis en 2025. Le marché des meubles de salle de bain aux États-Unis offre une large opportunité dans ces États car la construction neuve et la rénovation peuvent se produire simultanément. Le zonage favorable à la croissance, les terrains constructibles et les migrations d'entreprises soutiennent la demande régionale de logements. Certaines zones d'appartements de la Sun Belt traversent également une période d'inventaire supplémentaire, ce qui peut rendre le calendrier des projets à court terme irrégulier.
Le Sud-Ouest devrait croître à un CAGR de 8,09 % jusqu'en 2031. L'Arizona a enregistré une construction de logements à un niveau record depuis dix ans en 2024, tandis que l'État a accueilli 67 000 nouveaux résidents en 2025. Un pipeline d'investissements dans les semi-conducteurs et les centres de données de plus de 200 milliards USD remodèle certains couloirs d'emploi de la région de Phoenix. Le marché des meubles de salle de bain aux États-Unis peut bénéficier de la demande de logements autour de ces zones d'emploi, même si l'activité de permis à l'échelle de l'État s'est assouplie en 2025. L'Ouest a également enregistré une hausse annuelle de 5,3 % des mises en chantier en juillet 2026. Les budgets de rénovation dans l'Ouest peuvent soutenir la demande de produits haut de gamme, car 28 % des répondants interrogés prévoyaient de dépenser 50 000 USD ou plus en rénovation.
Le Nord-Est détenait la plus petite position régionale en 2025. Les logements collectifs plus anciens et plus denses et les coûts de rénovation plus élevés peuvent limiter les rénovations complètes de salle de bain dans cette région. Le marché des meubles de salle de bain aux États-Unis a toujours une demande pour des produits compacts adaptés aux salles de bain de plus petite superficie. Les mises en chantier dans le Nord-Est ont augmenté de 11,7 % depuis le début de l'année en juillet 2026, soutenues par la construction de logements collectifs en milieu urbain. Le Midwest a enregistré la plus forte baisse nationale des mises en chantier, en recul de 27,6 % en juillet 2026. Cela crée un contexte de nouvelle construction plus prudent, bien que la demande de remplacement reste pertinente dans le parc de logements existants.
Paysage concurrentiel
Kohler, LIXIL via American Standard, MasterBrand et les marques affiliées à Masco utilisent le référencement national en grande distribution, leur envergure et leurs programmes de designers pour maintenir leur visibilité. Kohler a présenté sa collection Charlemont au KBIS 2026 et a lancé la suite Claude x Studio McGee en 2026. Ces initiatives combinent une large portée de produits avec des collections qui soutiennent la spécification professionnelle. Le marché des meubles de salle de bain aux États-Unis récompense cette approche car de nombreux acheteurs en rénovation souhaitent des produits établis, mais attendent également un design différencié. Les grands fournisseurs peuvent utiliser les réseaux de showrooms, d'entrepreneurs et de détaillants pour répondre à ces deux besoins.
LIXIL a conclu un partenariat de licence avec American Bath Group en avril 2025, couvrant les droits de production et de distribution pour les produits de bain American Standard, DXV et Eljer en Amérique du Nord. L'accord comprenait l'usine de fabrication de Salem, Ohio, et certains actifs de Monterrey et Mansfield. La transaction reflète une approche de portefeuille plus ciblée et peut créer de l'espace pour d'autres entreprises dans les catégories de mobilier de salle de bain. FGI Industries représente un concurrent public plus modeste qui renforce son infrastructure de vente en gros. Son centre de distribution prévu à Houston est destiné à étendre la couverture B2B des salles de bain et des meubles de salle de bain dans le Sud des États-Unis. Le marché des meubles de salle de bain aux États-Unis offre à ces fournisseurs une ouverture lorsqu'ils peuvent proposer une exécution fiable et des designs compétitifs.
Wyndham Collection, Design Element, Avanity, FGI Industries et Bellaterra Home se disputent le segment inférieur plus fragmenté. Leur positionnement dépend de la réactivité en matière de design, de la compétitivité des prix et de l'exécution du commerce en ligne. Le marché des meubles de salle de bain aux États-Unis exige de ces entreprises qu'elles gèrent le risque de retour, les dommages aux produits et l'évolution des préférences des consommateurs tout en rivalisant avec de plus larges assortiments de détail. La collaboration design de Kohler, l'accord de licence de LIXIL et l'investissement de FGI dans la distribution illustrent trois réponses stratégiques distinctes. L'une consiste à renforcer la pertinence du design haut de gamme, une autre à rationaliser un portefeuille, et une autre à améliorer la capacité de livraison directe.
Leaders du secteur des meubles de salle de bain aux États-Unis
-
Kohler Co.
-
Master Brands, Inc.
-
Masco Corporation
-
LIXIL Corporation
-
Foremost Groups, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : Kohler, avec Studio McGee, a lancé la collection de salle de bain Claude. La suite de salle de bain Claude comprend une gamme complète de meubles de salle de bain en tailles de 24 à 72 pouces avec des plans en quartz Carrara, des options électriques intégrées et des tiroirs à fermeture douce en 3 options de finition : White Oak, Draper Oak et Blanc, étendant la stratégie de spécification par collaboration de designers de Kohler.
- Janvier 2026 : Kohler a présenté la collection Charlemont, une gamme de meubles de salle de bain et de bain d'inspiration mi-siècle moderne, ainsi que les produits WasteLAB fabriqués en partie à partir de déchets de fabrication post-industriels, renforçant son positionnement axé sur le design et la durabilité.
Périmètre du rapport sur le marché des meubles de salle de bain aux États-Unis
Les meubles de salle de bain sont des équipements combinant un lavabo, un plan de travail et un espace de rangement, conçus pour organiser les essentiels et dissimuler la plomberie tout en servant de point focal dans le design de la salle de bain. Le marché des meubles de salle de bain aux États-Unis est segmenté par type d'installation, matériau, configuration de lavabo, utilisateur final, canal de distribution et géographie. Par type d'installation, le marché est segmenté en autoportant, fixé au mur et d'angle. Par matériau, le marché est segmenté en bois, céramique, pierre, stratifié/MDF et autres. Par configuration de lavabo, le marché est segmenté en simple, double et autres. Par utilisateur final, le marché est segmenté en résidentiel et commercial. Par canal de distribution, le marché est segmenté en B2C/vente au détail et B2B/direct. Par géographie, le marché est segmenté en Nord-Est, Sud-Est, Midwest, Sud-Ouest et Ouest. Le rapport offre la taille du marché en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
| Autoportant / Posé au sol |
| Fixé au mur / Flottant |
| D'angle |
| Bois |
| Céramique |
| Pierre (marbre, quartz, granit) |
| Stratifié / MDF |
| Autres (métal, verre, surface solide) |
| Lavabo simple |
| Double lavabo |
| Autres (par ex., vasque, multi-vasques intégrés) |
| Résidentiel |
| Commercial |
| B2C/Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés (y compris les points de vente exclusifs de marque) | |
| En ligne | |
| Autres canaux de distribution (comprend les hypermarchés, supermarchés, téléachat, clubs entrepôts, grands magasins, etc.) | |
| B2B/Directement auprès des fabricants |
| Nord-Est |
| Sud-Est |
| Midwest |
| Sud-Ouest |
| Ouest |
| Par type d'installation | Autoportant / Posé au sol | |
| Fixé au mur / Flottant | ||
| D'angle | ||
| Par matériau | Bois | |
| Céramique | ||
| Pierre (marbre, quartz, granit) | ||
| Stratifié / MDF | ||
| Autres (métal, verre, surface solide) | ||
| Par configuration de lavabo | Lavabo simple | |
| Double lavabo | ||
| Autres (par ex., vasque, multi-vasques intégrés) | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C/Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés (y compris les points de vente exclusifs de marque) | ||
| En ligne | ||
| Autres canaux de distribution (comprend les hypermarchés, supermarchés, téléachat, clubs entrepôts, grands magasins, etc.) | ||
| B2B/Directement auprès des fabricants | ||
| Par géographie | Nord-Est | |
| Sud-Est | ||
| Midwest | ||
| Sud-Ouest | ||
| Ouest | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les meubles de salle de bain aux États-Unis jusqu'en 2031 ?
La catégorie devrait croître à un CAGR de 5,94 % de 2026 à 2031, pour atteindre 12,32 milliards USD d'ici 2031.
Quel type d'installation domine les ventes de meubles de salle de bain aux États-Unis ?
Les unités autoportantes et posées au sol ont dominé avec 58,00 % de la valeur 2025 car elles sont compatibles avec les installations de plomberie existantes courantes.
Quel matériau de meuble de salle de bain connaît la croissance la plus rapide ?
La pierre devrait être le matériau à la croissance la plus rapide avec un CAGR de 7,74 % jusqu'en 2031, après avoir détenu 34,60 % de la valeur 2025.
Pourquoi les meubles de salle de bain fixés au mur gagnent-ils en demande ?
Les unités fixées au mur devraient croître à un CAGR de 7,26 % car elles favorisent les agencements visuels ouverts et facilitent l'entretien des sols.
Quel groupe d'acheteurs devrait se développer le plus rapidement pour les meubles de salle de bain ?
Les acheteurs commerciaux devraient croître à un CAGR de 7,56 % jusqu'en 2031, soutenus par les exigences hôtelières, de santé et de résidences pour personnes âgées.