
Taille et part du marché du marbre cultivé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.02 Milliards de dollars |
| Taille du Marché (2032) | 6.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
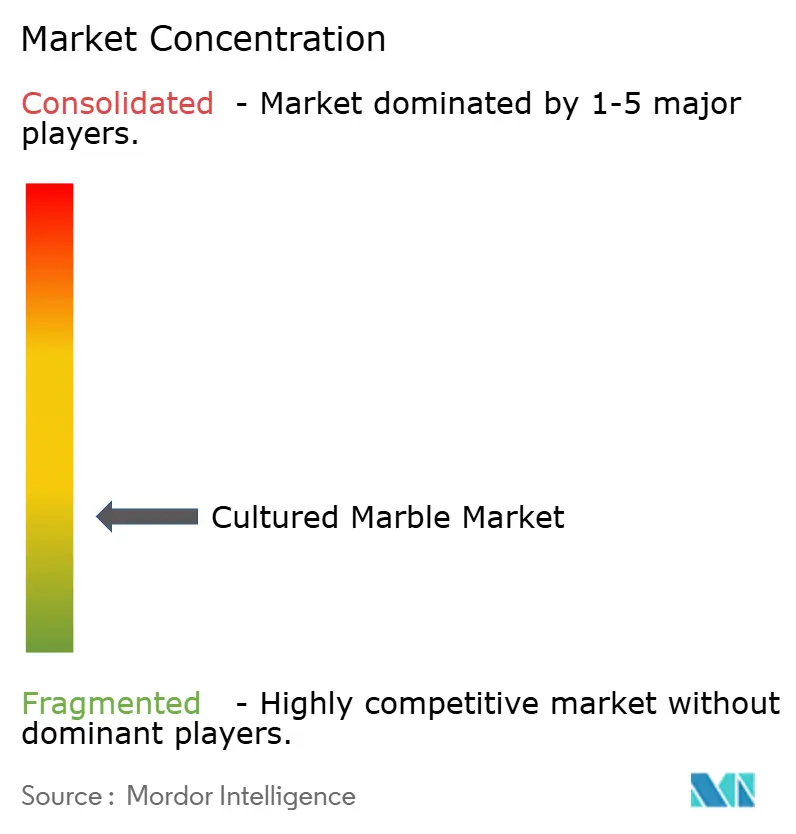
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du marbre cultivé par Mordor Intelligence
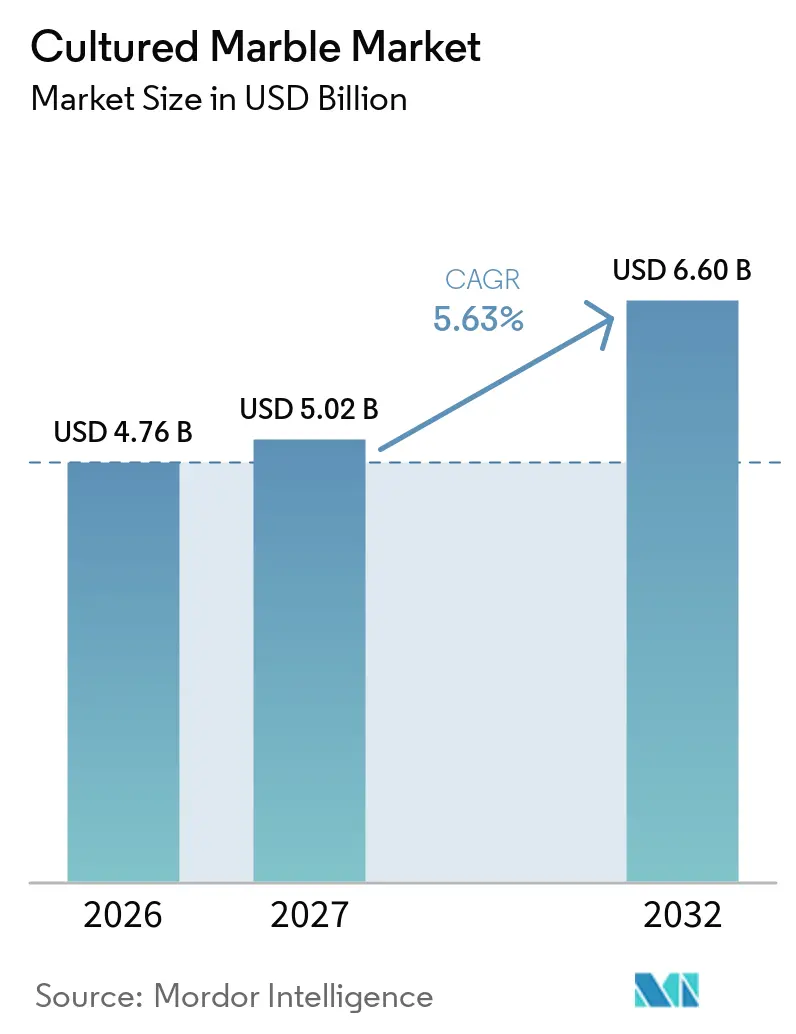
La taille du marché du marbre cultivé était évaluée à 4,76 milliards USD en 2026 et devrait croître de 5,02 milliards USD en 2027 à 6,60 milliards USD d'ici 2032, à un CAGR de 5,63 % durant la période de prévision (2027-2032). Le marché du marbre cultivé est soutenu par la construction résidentielle, les projets de rénovation de salles de bains et les travaux de rénovation commerciale nécessitant des finitions homogènes, une installation planifiée et des surfaces durables. Les dépenses de rénovation génèrent une demande récurrente, car les plans de meubles-lavabos, les systèmes de douche et les surfaces associées sont généralement sélectionnés dans le cadre d'un remplacement complet de salle de bains plutôt qu'en tant qu'achats isolés. La demande évolue également vers des surfaces offrant un aspect pierre, un entretien réduit, des coûts d'installation prévisibles et une finition coordonnée sur plusieurs éléments de salle de bains. Les producteurs répondent à cette tendance avec des systèmes de résine hybrides, des produits à contenu recyclé et des formats adaptés aux salles de bains préfabriquées en usine. Parallèlement, la concurrence du quartz, de la porcelaine et des dalles frittées maintient la pertinence des performances produit, de la documentation, des options de design et du prix, tant en rénovation qu'en construction neuve.
Points clés du rapport
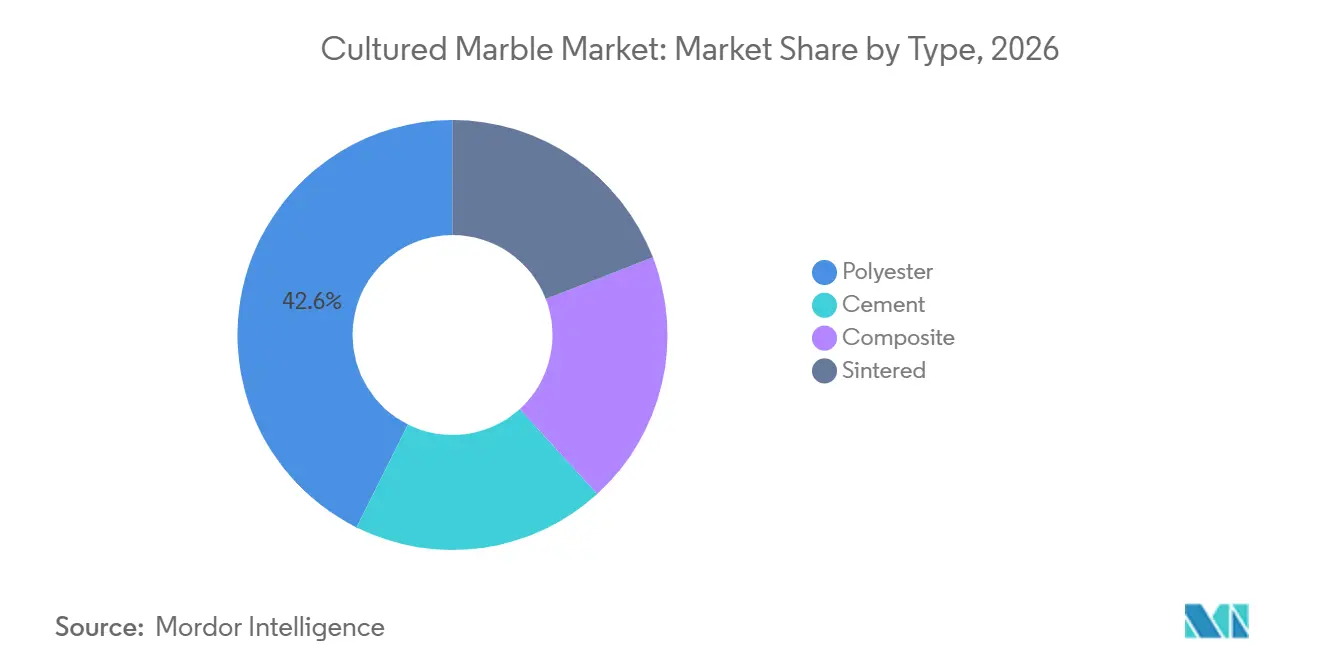
- Par type, le polyester détenait 42,64 % de la part du marché du marbre cultivé en 2026, tandis que les formulations composites devraient croître à un CAGR de 5,96 % jusqu'en 2032.
- Par application, les plans de travail représentaient 35,75 % de la part du marché du marbre cultivé en 2026, tandis que les revêtements de sol devraient progresser à un CAGR de 6,17 % jusqu'en 2032.
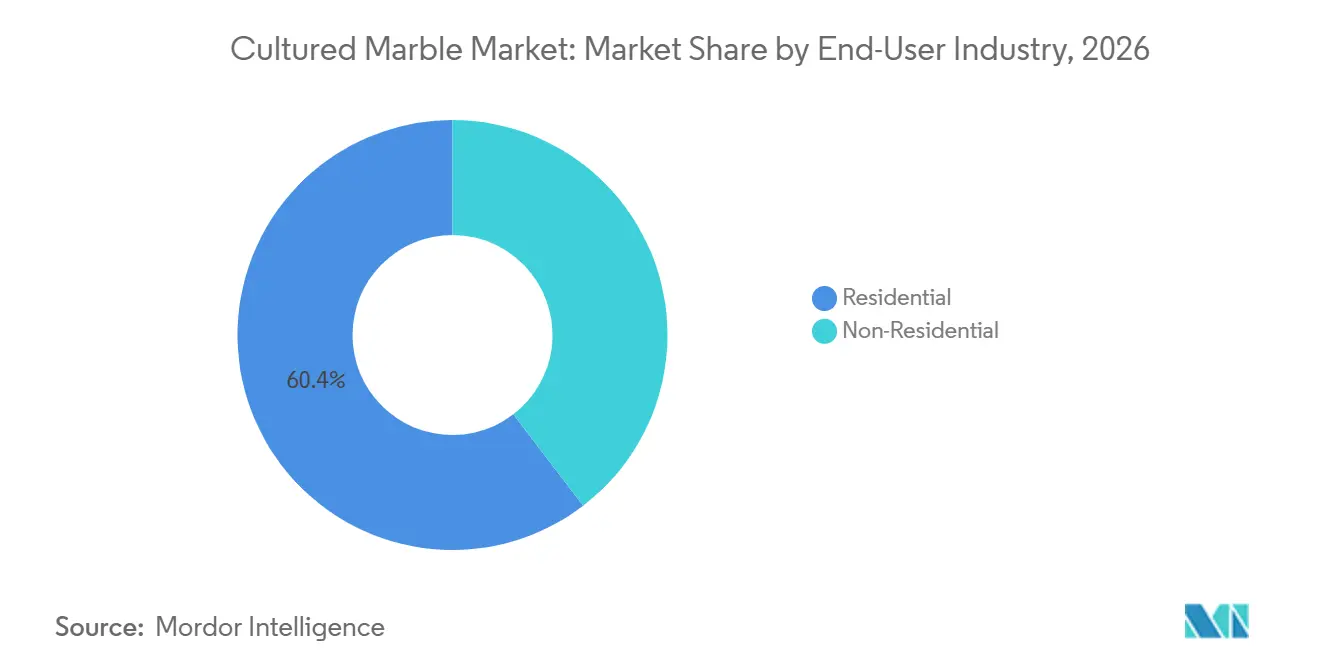
- Par secteur d'utilisation finale, le résidentiel détenait 60,41 % de la part du marché du marbre cultivé en 2026, tandis que le non résidentiel devrait se développer à un CAGR de 6,42 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,82 % de la part du marché du marbre cultivé en 2026 et devrait croître à un CAGR de 6,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la construction résidentielle et de la rénovation de salles de bains | +1.4% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de surfaces à aspect marbre économiques | +1.1% | Mondial, dominant en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion de la construction dans l'hôtellerie, la santé et les établissements institutionnels | +1.0% | Amérique du Nord, Asie-Pacifique, Moyen-Orient | Moyen terme (2-4 ans) |
| Adoption de composants de salles de bains préfabriqués et modulaires | +0.9% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Demande croissante de surfaces à faible entretien et hygiéniques | +0.8% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la construction résidentielle et de la rénovation de salles de bains
La rénovation de salles de bains constitue une source importante de demande pour le marché du marbre cultivé, le remplacement des surfaces étant au cœur d'une rénovation complète de salle de bains. La National Kitchen & Bath Association a projeté 235 milliards USD de dépenses résidentielles américaines en cuisines et salles de bains pour 2025. Le Joint Center for Housing Studies de l'Université Harvard a relevé son référentiel de rénovation 2025 à 509 milliards USD à la suite de la mise à jour des données de l'American Housing Survey. Cet environnement favorise les surfaces installées pouvant être fournies sous forme de systèmes de meubles-lavabos intégrés plutôt que sous forme de dalles et vasques séparées. Pour le marché du marbre cultivé, cette configuration produit maintient l'offre de rénovation étroitement alignée sur les travaux d'installation professionnels. Le format à vasque intégrée confère au marbre cultivé une position pratique dans les projets de remplacement, où les installateurs et les propriétaires apprécient un ajustement coordonné, moins de pièces séparées et une incertitude réduite lors de l'installation finale.
Demande de surfaces à aspect marbre économiques
Le marché du marbre cultivé bénéficie lorsque les acheteurs recherchent l'attrait visuel de la pierre naturelle sans les coûts et les exigences d'installation associés aux matériaux extraits en carrière. Les producteurs de marbre artificiel se concentrent de plus en plus sur des produits de marque à forte valeur design et des motifs visuels plus détaillés. Un entretien sectoriel de 2025 avec la China Stone Materials Association a décrit un glissement vers des produits en pierre artificielle à plus haute valeur ajoutée et l'utilisation d'outils de conception numérique. Cette évolution peut élargir la gamme visuelle disponible pour les fabricants tout en maintenant l'accessibilité des matériaux manufacturés pour les projets sensibles aux coûts, notamment les logements collectifs où les motifs reproductibles et les finitions contrôlées sont utiles. Le marché du marbre cultivé est donc en concurrence non seulement sur le coût des matériaux, mais aussi sur la précision et la cohérence du design visuel final. La baisse des coûts des intrants en polyester au premier semestre 2025 a également soutenu le positionnement en valeur des surfaces à base de résine. Il en résulte un éventail plus large de choix de couleurs et de veinages pour les projets nécessitant une finition homogène à aspect marbre à coût maîtrisé, tout en aidant les fabricants à répondre aux préférences de design sans dépendre de la variabilité des dalles de pierre naturelle.
Expansion de la construction dans l'hôtellerie, la santé et les établissements institutionnels
Le marché du marbre cultivé peut bénéficier de l'activité de construction dans les secteurs de la santé, de l'hôtellerie, de l'éducation et d'autres établissements institutionnels, ces projets privilégiant des surfaces durables et faciles à nettoyer. La construction de soins de santé aux États-Unis a atteint 69,78 milliards USD en février 2025, avec une activité de planification signalée plus élevée en fin d'année. L'American Institute of Architects prévoyait une hausse de 6,1 % des dépenses de construction institutionnelle en 2025. Les surfaces non poreuses et la réduction des joints de carrelage sont utiles là où les routines de nettoyage sont fréquentes, où le personnel a besoin de procédures d'entretien simples et où des finitions de surface homogènes sont requises dans plusieurs pièces. Ce moteur est également lié à la demande de finitions à faible entretien et hygiéniques dans les salles de bains des établissements de santé et à usage public, où le nettoyage répété et la cohérence visuelle peuvent faire partie du processus de sélection des matériaux. Les règles européennes relatives aux produits de construction et les exigences de test ISO 22196 augmentent encore la valeur des performances matérielles documentées lors de la prescription.
Adoption de composants de salles de bains préfabriqués et modulaires
Les systèmes de salles de bains préfabriqués en usine offrent une voie d'accès au marché utile pour les producteurs de marbre cultivé proposant des produits standardisés prêts à l'installation. Resia Manufacturing a lancé des services de salles de bains préfabriquées pour des tiers en octobre 2025 et a achevé un projet de 420 logements à Miami en 14 mois en utilisant des unités de salles de bains assemblées dans son usine de Géorgie[1]. Une étude de 2025 publiée dans Buildings a indiqué que la construction modulaire de salles de bains peut réduire les tâches sur site de 70 % et le délai de construction de 67 % par rapport à la construction conventionnelle en pièce humide. Les bacs de douche monoblocs, les plans de meubles-lavabos et les systèmes de parois en gel coat s'intègrent à ces flux de production car ils évitent les travaux de jointoiement sur site, les longs temps de séchage et les problèmes de planification pouvant survenir lorsque plusieurs corps de métier travaillent dans un espace confiné. La capacité de production de modules de salles de bains augmente également aux Émirats arabes unis, où Sobha Realty porte sa capacité à 18 000 modules par an. Les produits développés pour des dimensions de modules standard, des assemblages étanches et l'intégration de la plomberie peuvent aider les fournisseurs à participer à cette évolution. Le marché du marbre cultivé peut servir ce canal lorsque les fournisseurs coordonnent les composants moulés avec les exigences d'assemblage en usine.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence du quartz, de la céramique, de la pierre naturelle, de l'acrylique et des matériaux de surface solide | -1.7% | L'Amérique du Nord et l'Europe sont des marchés de rénovation matures | Court terme (≤ 2 ans) |
| Volatilité des coûts de la résine polyester, des pigments et des charges minérales | -0.6% | Mondial, particulièrement en Chine et en Europe | Court terme (≤ 2 ans) |
| Émissions de styrène et exigences de conformité des formulations de résine | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence du quartz, de la céramique, de la pierre naturelle, de l'acrylique et des matériaux de surface solide
Le marché du marbre cultivé fait face à une concurrence directe du quartz engineered, de la porcelaine, de la pierre frittée, de la pierre naturelle, de l'acrylique et des matériaux de surface solide. Le quartz et les dalles frittées sont privilégiés dans les cuisines haut de gamme en raison de leur résistance à la chaleur, de la dureté de leur surface et de leurs designs visuels grand format. La porcelaine est également en concurrence dans les applications où les surfaces à zéro porosité et les motifs audacieux sont au cœur du cahier des charges design. À mesure que les capacités de production se développent en Asie et que les produits concurrents deviennent plus largement disponibles via les distributeurs régionaux et les fournisseurs de projets, ces matériaux peuvent éroder l'avantage de coût traditionnel du marbre cultivé. Les préoccupations sanitaires liées à l'exposition à la silice cristalline pourraient détourner certains projets du quartz engineered, créant des opportunités pour des alternatives sans silice telles que les produits acryliques et le marbre cultivé, à mesure que les designers et les maîtres d'ouvrage réévaluent leurs choix de matériaux. Le marbre cultivé reste le plus compétitif là où les éviers intégrés, la rapidité d'installation en salle de bains et des coûts de remplacement maîtrisables sont prioritaires par rapport aux performances thermiques en cuisine.
Volatilité des coûts de la résine polyester, des pigments et des charges minérales
Les coûts des matières premières demeurent une contrainte pour le marché du marbre cultivé, car la résine polyester, les pigments et les charges minérales affectent directement son économie. Les prix des résines à usage général en Chine ont chuté à 7 600 à 8 400 CNY par tonne métrique en novembre 2025, les prix des matières premières s'étant affaiblis. La dépendance au styrène, à l'anhydride maléique et aux intrants liés au pétrole peut entraîner des hausses de coûts rapides lorsque les marchés de l'énergie évoluent. Les coûts des pigments de spécialité peuvent évoluer indépendamment des prix généraux des résines, car le dioxyde de titane et l'oxyde de fer suivent des cycles de matières premières distincts, ce qui complique la tarification des designs dépendant de coloris premium ou de veinages détaillés. Les fabricants desservant des applications premium font donc face à une pression pour protéger leurs marges tout en maintenant la qualité des finitions. Les exigences de conformité ajoutent des coûts supplémentaires, car les réglementations américaines sur les émissions de composés organiques volatils encouragent l'adoption de formulations à faible teneur en styrène et hybrides[2].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les formulations composites réduisent l'écart avec la domination du polyesterLe polyester représentait 42,64 % de la part du marché du marbre cultivé en 2026, soutenu par de faibles coûts de production et des pratiques de fabrication établies. Sa longue utilisation dans les plans de meubles-lavabos et les plans de travail de salles de bains donne aux fabricants accès à des processus familiers, des méthodes de finition, des chaînes d'approvisionnement établies et des installateurs qui en comprennent les exigences de manipulation. Cette position est particulièrement pertinente dans les travaux de remplacement, où les dimensions standardisées, une installation fiable, les compétences de fabrication disponibles et un système de matériaux familier restent importants pour les entrepreneurs gérant des projets de salles de bains à délais serrés. Les produits à base de polyester répondent également aux besoins des projets nécessitant une surface manufacturée abordable à l'aspect uniforme. Cependant, leur sensibilité thermique et les considérations de conformité liées au styrène peuvent limiter leur attrait dans certains environnements à plus hautes performances. Ces limitations soutiennent l'intérêt pour des matériaux améliorant la résistance aux chocs et réduisant les émissions sans sacrifier la flexibilité des produits moulés. Les fabricants peuvent conserver des pratiques de coulée et de finition familières tout en offrant une gamme de produits mieux adaptée aux spécifications de projets exigeants, notamment les salles de bains, les équipements publics et les intérieurs commerciaux où la résilience et l'apparence sont évaluées conjointement.
Les formulations composites devraient croître à un CAGR de 5,96 % jusqu'en 2032, ce qui en fait le type à la croissance la plus rapide sur le marché du marbre cultivé. Le segment combine le polyester avec de l'acrylique, du trihydrate d'alumine et d'autres systèmes de résine hybrides pour améliorer les performances de surface. Ces formulations peuvent offrir une moindre sensibilité thermique, une meilleure résistance aux chocs et une finition plus raffinée. Elles offrent également aux fabricants une voie pour réduire la teneur en styrène à mesure que les exigences réglementaires évoluent. Le marbre cultivé à base de ciment reste pertinent pour les travaux résidentiels à moindre coût en Asie du Sud et du Sud-Est. Les variantes frittées sont utilisées dans les applications commerciales où les acheteurs privilégient la résistance aux rayures et les performances thermiques. L'Agence de protection de l'environnement des États-Unis a finalisé des amendements aux normes sur les composés organiques volatils en janvier 2025, renforçant l'argument en faveur d'alternatives à plus faibles émissions. Le secteur du marbre cultivé peut utiliser cette transition pour offrir une gamme technique plus large plutôt que de s'appuyer uniquement sur des produits polyester conventionnels.

Par application :
le revêtement de sol gagne du terrain tandis que les plans de travail maintiennent leur avanceLes plans de travail représentaient 35,75 % de la part du marché du marbre cultivé en 2026. Leur avance reflète le design à vasque intégrée, qui fait du produit une solution de remplacement complète plutôt qu'un simple achat de surface. Ce design réduit la complexité de pose dans de nombreux projets de rénovation de salles de bains, notamment lorsque les entrepreneurs doivent coordonner une surface, un lavabo, l'emplacement du siphon et un dosseret dans un calendrier de construction limité et livrer une pièce finie avec un minimum de travaux de suivi. Il offre également un aspect propre et continu difficile à reproduire au même coût installé que certaines alternatives en dalles. Les meubles-lavabos et les baignoires restent des usages établis, notamment dans les projets de logements collectifs qui valorisent les dimensions standard et des délais d'installation plus courts. Ces applications maintiennent le marché du marbre cultivé étroitement lié au remplacement de salles de bains et à l'activité de construction de nouveaux logements.
Le revêtement de sol devrait croître à un CAGR de 6,17 % jusqu'en 2032 et représente l'application à la croissance la plus rapide. Les projets de rénovation commerciale et hôtelière soutiennent cette demande car les surfaces sans joint peuvent simplifier le nettoyage, réduire l'entretien des joints et aider les exploitants à maintenir un aspect homogène dans les espaces accessibles aux clients ou à usage public. Hyundai L&C a lancé son produit de sol et de mur en marbre artificiel Urban Shard en avril 2025, utilisant des chutes de production recyclées. Le produit vise une certification à contenu recyclé sur le marché européen, s'alignant sur la demande plus large d'attributs matériels documentés. Cet exemple illustre comment les références environnementales peuvent être combinées avec un format conçu pour les intérieurs à fort trafic, et comment les chutes de production peuvent être intégrées dans un système de produits répondant toujours aux exigences visuelles et fonctionnelles. Le marché du marbre cultivé peut donc s'étendre au-delà des applications traditionnelles de meubles-lavabos en répondant conjointement aux exigences de durabilité, d'entretien et de durabilité environnementale. L'adoption généralisée du revêtement de sol dépendra encore de performances techniques fiables dans les environnements commerciaux.
Par secteur d'utilisation finale :
le secteur non résidentiel accélère devant la base résidentielleLe résidentiel détenait 60,41 % de la part du marché du marbre cultivé en 2026. Les cycles de remplacement des salles de bains et des plans de travail dans les maisons individuelles et les logements collectifs constituent la base de revenus principale. Les propriétaires et les entrepreneurs choisissent souvent des surfaces manufacturées pour leur finition homogène, leurs composants intégrés, leur facilité de nettoyage et leur capacité à fournir une solution complète de surface de salle de bains au sein d'un seul système de matériaux. La demande de rénovation professionnelle renforce ce canal car les systèmes de meubles-lavabos installés nécessitent mesure, fabrication et pose. La National Kitchen & Bath Association a projeté une croissance de l'activité de rénovation professionnelle en 2025. Les besoins d'accessibilité soutiennent également les surfaces qui minimisent les joints et simplifient le nettoyage quotidien. La demande résidentielle reste large, bien que les acheteurs puissent choisir parmi plusieurs matériaux de surface en fonction du style, du budget et des besoins d'installation.
Le non résidentiel devrait croître à un CAGR de 6,42 % jusqu'en 2032, devançant la base résidentielle. Les mises en chantier de construction de soins de santé étaient en hausse de 27 % depuis le début de l'année au troisième trimestre 2025, soutenant la demande des hôpitaux et des établissements de soins. La rénovation hôtelière, les résidences étudiantes, les établissements d'enseignement et d'autres projets institutionnels offrent des opportunités supplémentaires. Ces acheteurs évaluent souvent le coût du cycle de vie parallèlement au prix d'achat, notamment les besoins de nettoyage, les options de réparation, la durabilité visuelle et l'impact opérationnel du remplacement des composants de surface endommagés. Le marbre cultivé peut soutenir cette évaluation grâce à la réparation par polissage, à la résistance aux produits de nettoyage courants et à moins de joints. La surface est particulièrement pertinente là où l'apparence doit être maintenue à travers des cycles de nettoyage répétés, une utilisation régulière et des calendriers de rénovation continus qui privilégient des méthodes de réparation et de remplacement prévisibles. Les fournisseurs qui fournissent des données de test, une documentation produit et un support de projet standardisé peuvent être mieux positionnés pour capter des travaux de prescription à plus haute valeur ajoutée dans ce segment. Les fournisseurs doivent présenter un argumentaire clair sur les performances de nettoyage, la réparabilité et la disponibilité des composants de remplacement.
Analyse géographique
Marché du Marbre Cultivé en APAC
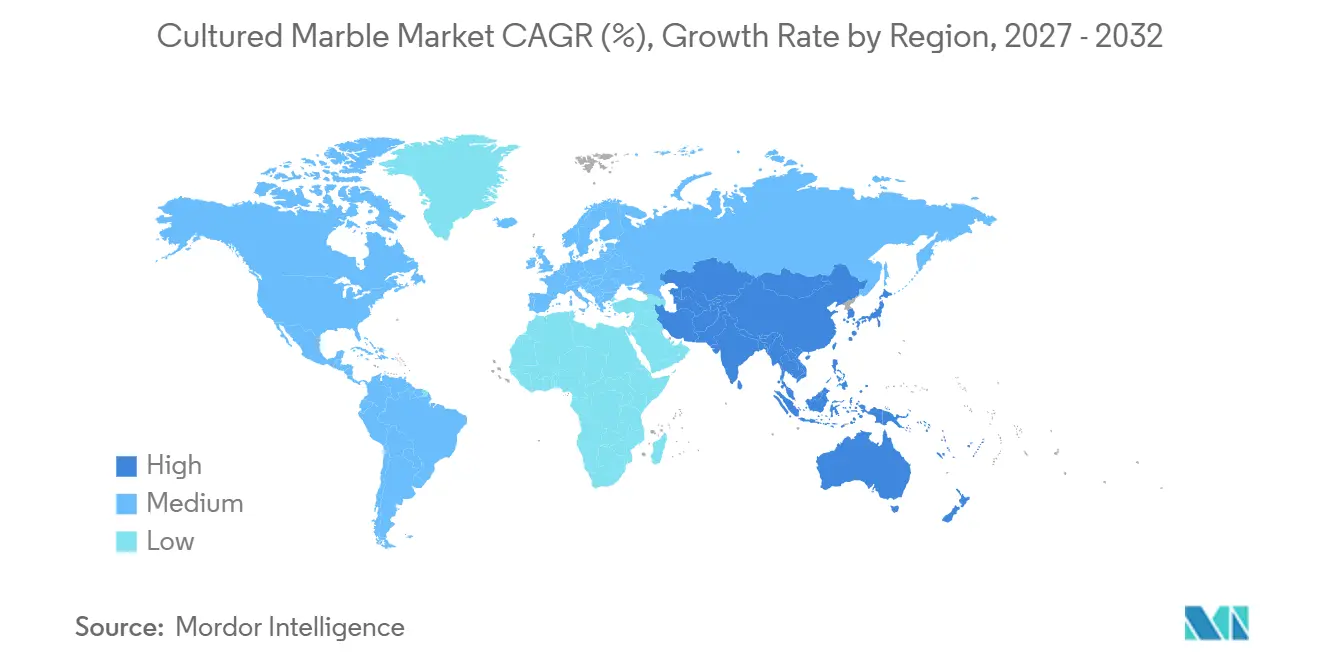
L'Asie-Pacifique détenait 37,82 % de la part de marché du marbre cultivé en 2026 et devrait croître à un CAGR de 6,33 % jusqu'en 2032. Cette croissance reflète la nouvelle activité de construction en Inde et en Asie du Sud-Est, ainsi que la demande de rénovation et d'aménagement en Chine. La région comprend à la fois des marchés immobiliers en expansion rapide et des centres de fabrication établis, offrant aux fournisseurs un accès à des conditions de demande variées, à des capacités de fabrication et à une large gamme de types de projets résidentiels et commerciaux. Un forum tenu à Xiamen en 2025 a identifié les surfaces autonettoyantes et les systèmes de production intelligents comme des domaines prioritaires pour les producteurs chinois de pierre artificielle.
Marché du Marbre Cultivé en Amérique du Nord et en APAC
La Corée du Sud reste une source importante de produits en marbre artificiel de marque, et le lancement en 2025 par Hyundai L&C d'un produit à contenu recyclé répond aux spécifications de construction écologique. L'Inde et l'Asie du Sud-Est contribuent à la production croissante grâce au logement pour les classes moyennes, au développement de l'hôtellerie et à la construction dans les villes secondaires, où les promoteurs privilégient souvent l'efficacité d'installation ainsi qu'un aspect fini attrayant. Dans ces zones, le marché du marbre cultivé bénéficie lorsque les promoteurs ont besoin de matériaux qui s'installent rapidement, respectent le budget et offrent un aspect homogène dans les projets résidentiels, hôteliers et à usage mixte. L'Amérique du Nord est le deuxième marché régional, soutenu par un secteur de rénovation de cuisines et de salles de bains d'une valeur de 235 milliards USD. Les producteurs américains font également face à des exigences en matière de composés organiques volatils qui augmentent la valeur des systèmes de résine conformes à faibles émissions. L'expansion des services de Resia Manufacturing en 2025 démontre comment les salles de bains préfabriquées en usine peuvent stimuler la demande d'assemblages de surfaces standardisés.
Marché du Marbre Cultivé en EMEA et en Amérique du Sud
L'Europe maintient sa demande grâce à l'activité de rénovation et à un marché mature pour les produits de salle de bains haut de gamme. La documentation des matériaux et les exigences de conformité restent importantes pour les producteurs desservant ces applications, en particulier lorsque les projets nécessitent des informations techniques cohérentes, des dossiers produits clairs et un soutien fiable tout au long de la spécification et de l'installation. L'Amérique du Sud est soutenue par la construction résidentielle et la demande de finitions de salle de bains améliorées au Brésil et en Argentine. Le Moyen-Orient et l'Afrique restent des contributeurs régionaux plus modestes, bien que les projets hôteliers et résidentiels de luxe présentent des opportunités ciblées.
Paysage concurrentiel
Le marché du marbre artificiel est fragmenté, avec des fabricants locaux et des spécialistes régionaux au service de projets de salle de bain et de rénovation. La concurrence par les prix est la plus intense dans les produits polyester conventionnels, où la différenciation est limitée, et les acheteurs comparent la disponibilité locale, les délais de livraison, l'aspect de surface, la qualité de fabrication et le coût total du projet installé. Les producteurs peuvent renforcer leurs positions grâce aux options de design, à une distribution fiable et à des produits répondant aux spécifications des projets.
Les entreprises leaders utilisent le design produit et la distribution pour dépasser la concurrence par les prix. LOTTE Chemical a lancé sa Collection Aria en août 2025, une gamme de marbre artificiel premium en 9 coloris sous la marque Staron. Le lancement a regroupé les produits en familles de couleurs Crème, Profond et Béton, et ciblait l'installation dans des maisons témoins. LX Hausys a élargi sa présence aux États-Unis en 2025 en ouvrant un site à Charlotte et en ajoutant une capacité de livraison en trois jours. Corian Design de DuPont a positionné les surfaces solides autour d'un design flexible et d'applications futures en 2025. Ces initiatives indiquent que les fournisseurs se sont différenciés sur la base des spécifications, de la disponibilité et de la visibilité du design.
La chaîne d'approvisionnement des salles de bain modulaires représente une opportunité émergente pour les fabricants de marbre artificiel. Les fabricants augmentent leur production de modules préfabriqués, et les fournisseurs de matériaux adaptent les formats de produits pour soutenir l'installation en usine, le contrôle qualité standardisé et les exigences de livraison répétables. Les surfaces compatibles avec les modules préfabriqués nécessitent des dimensions standard, des assemblages pré-scellés et une compatibilité avec les systèmes de plomberie. Les fabricants régionaux peuvent défendre leurs positions sur le marché intérieur grâce à des réseaux de revendeurs et à des préférences d'approvisionnement local. Le marché du marbre artificiel restera compétitif à mesure que les entreprises se développeront en offrant la compatibilité des produits, des gammes de design visibles, l'accès aux canaux de projets et un meilleur soutien aux fabricants, aux constructeurs, aux prescriptions commerciales, aux relations avec les distributeurs et à la disponibilité coordonnée des produits sur l'ensemble des sites de projets régionaux.
Leaders du secteur du marbre cultivé
-
LX Hausys
-
LOTTE Chemical Corporation
-
DuPont
-
CMC
-
Hangzhou Nabel China Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Marbre Artificiel Entreprises couvertes dans ce rapport
- Antolini Luigi & C. S.p.A.
- CMC
- Cultured Marble Products
- DuPont
- Gruber Systems, Inc.
- Hangzhou Nabel China Co., Ltd.
- Kerrico Corporation
- LOTTE Chemical Corporation
- LX Hausys
- Marblecraft Company, Inc.
- MarCraft, Inc.
- Nicos International Spa
- Patrician Marble Company
- RYNONE
- Swan Corporation
Développements industriels récents dans Marché du Marbre Artificiel
- Août 2026 : Swan Corporation a lancé la collection Swan Odile Accessories, une ligne comprenant des barres porte-serviettes et des étagères d'angle conçues pour s'intégrer aux systèmes de surfaces de salle de bains en marbre cultivé Swanstone. Le lancement étend la gamme de produits de Swan au-delà des surfaces vers des environnements de salle de bains complets, ciblant les constructeurs et les designers qui prescrivent des ensembles coordonnés pour les projets de logements collectifs et de rénovation.
- Août 2025 : LOTTE Chemical a lancé la collection Aria, une ligne de marbre cultivé premium en neuf couleurs sous sa marque Staron, organisée en groupes de couleurs Crème, Profond et Béton avec des motifs de marbre inspirés des vagues. La collection a été installée dans des maisons témoins des principales entreprises de construction sud-coréennes, avec des premières commandes à l'export sécurisées pour septembre et une revue de la gamme pour les marchés américain et européen en 2026 complétée.
Périmètre du rapport mondial sur le marché du marbre cultivé
Le marbre cultivé est un matériau composite engineered composé d'environ 75 % de poussière de marbre naturel concassé mélangée à de la résine polyester liquide et des pigments colorés, coulé dans des moules avec un revêtement de gel coat transparent protecteur. Le matériau combine des particules de marbre naturel avec des agents liants synthétiques pour produire un produit fini qui reproduit l'aspect du marbre naturel tout en offrant une plus grande flexibilité de design et des coûts de production inférieurs.
Le marché du marbre cultivé est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en polyester, ciment, composite et fritté. Par application, le marché est segmenté en plans de travail, meubles-lavabos, baignoires, revêtements de sol et autres applications. Par secteur d'utilisation finale, le marché est segmenté en résidentiel et non résidentiel. Le rapport couvre également les tailles de marché et les prévisions pour le marbre cultivé dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polyester |
| Ciment |
| Composite |
| Fritté |
| Plans de travail |
| Meubles-lavabos |
| Baignoires |
| Revêtements de sol |
| Autres applications |
| Résidentiel |
| Non résidentiel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Polyester | |
| Ciment | ||
| Composite | ||
| Fritté | ||
| Par application | Plans de travail | |
| Meubles-lavabos | ||
| Baignoires | ||
| Revêtements de sol | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Non résidentiel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du marbre cultivé ?
La taille du marché du marbre cultivé était évaluée à 4,76 milliards USD en 2026 et devrait croître de 5,02 milliards USD en 2027 à 6,60 milliards USD d'ici 2032, à un CAGR de 5,63 % durant la période de prévision (2027-2032).
Quel type de produit en marbre cultivé connaît la croissance la plus rapide ?
Les formulations composites devraient croître à un CAGR de 5,96 % jusqu'en 2032 car elles peuvent améliorer la résistance aux chocs, la finition de surface et les performances de la résine. Elles offrent également une voie vers des systèmes à plus faible teneur en styrène là où la conformité aux émissions est importante, tout en donnant aux fournisseurs plus d'options pour adapter les performances aux conditions spécifiques des projets.
Pourquoi les plans de travail sont-ils l'application principale du marbre cultivé ?
Les plans de travail détenaient une part de 35,75 % en 2026 car les vasques intégrées en font une solution de remplacement pratique pour les projets de rénovation de salles de bains. Le format moulé réduit la complexité de pose par rapport aux sélections séparées de lavabo et de surface, et peut aider les entrepreneurs à obtenir un aspect coordonné dans les salles de bains à espace limité.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide ?
La demande non résidentielle devrait se développer à un CAGR de 6,42 % jusqu'en 2032, soutenue par les projets de santé, d'hôtellerie, d'éducation et institutionnels. Les acheteurs dans ces environnements peuvent évaluer la maintenance sur le cycle de vie et le coût d'achat, faisant des exigences de nettoyage, de la réparation des surfaces et des spécifications standardisées une partie de la décision d'achat.