
Taille et part du marché des baignoires en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.30 Milliards de dollars |
| Taille du Marché (2026) | 3.44 Milliards de dollars |
| Taille du Marché (2031) | 4.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.20 % |
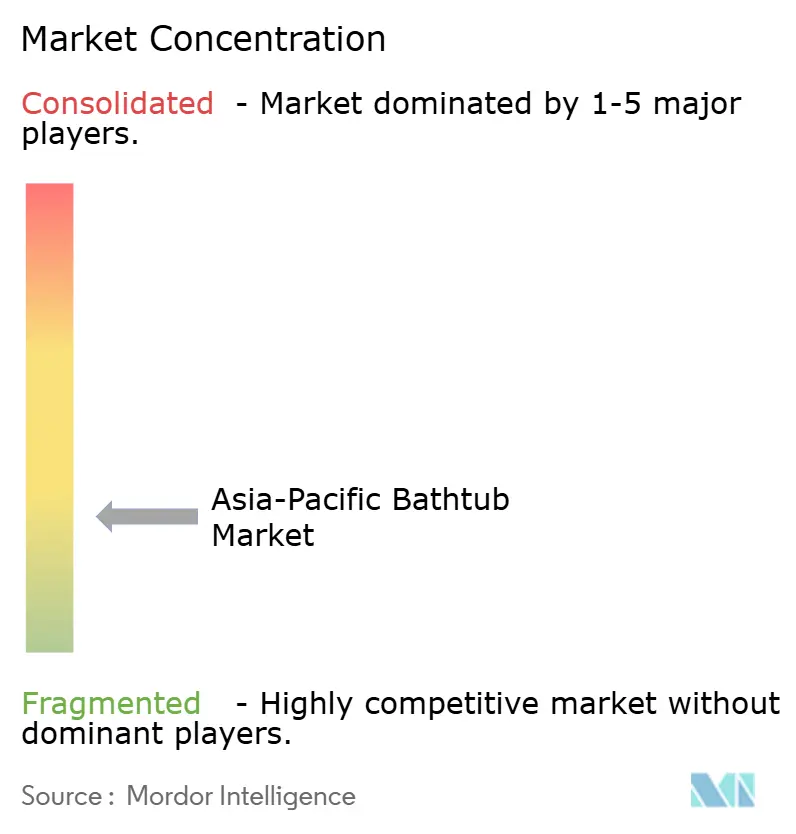
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des baignoires en Asie-Pacifique par Mordor Intelligence
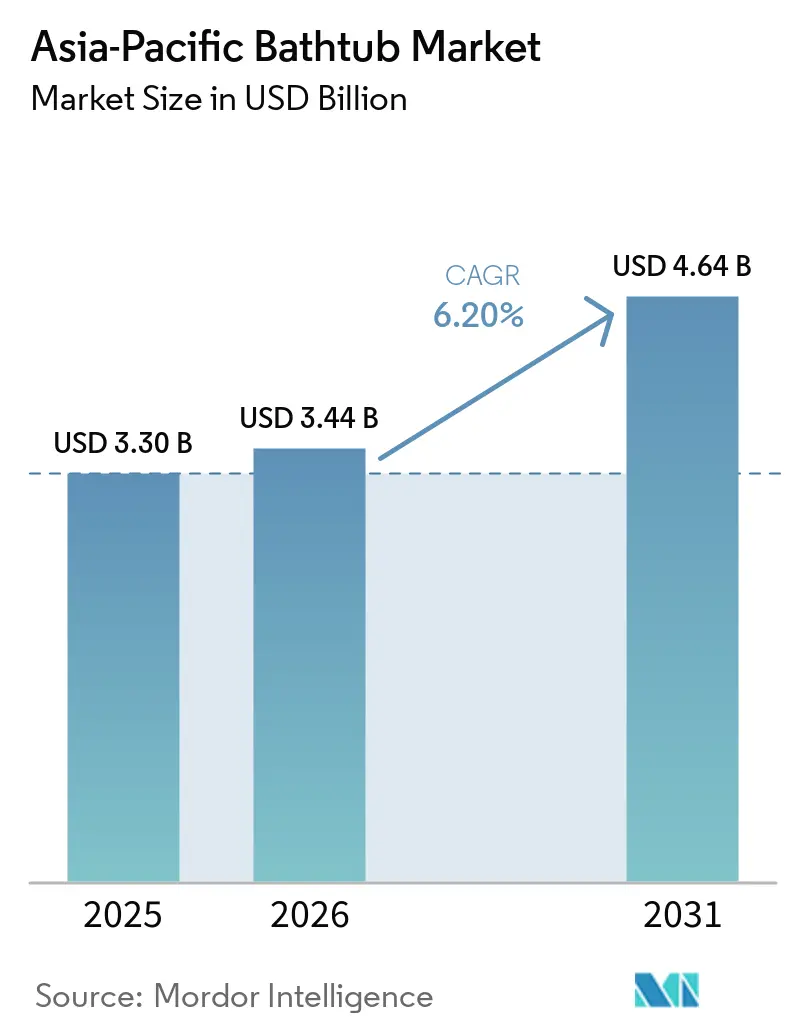
Le marché des baignoires en Asie-Pacifique devrait croître de 3,30 milliards USD en 2025 à 3,44 milliards USD en 2026 et est prévu d'atteindre 4,64 milliards USD d'ici 2031, avec un CAGR de 6,20 % de 2026 à 2031. L'activité de construction de logements de luxe en Inde, la demande de remplacement au Japon et en Corée du Sud, ainsi que les projets hôteliers axés sur le bien-être en Asie du Sud-Est soutiennent le marché des baignoires en Asie-Pacifique. La Chine reste le principal contributeur, bien que le ralentissement de l'activité immobilière déplace la demande des nouvelles installations vers des projets de rénovation à plus haute valeur ajoutée. Ce changement favorise les baignoires à entrée latérale, les produits d'hydrothérapie et les systèmes de bain connectés pouvant justifier un prix de vente plus élevé. La substitution par la douche dans les villes denses et le coût total de l'installation continuent de limiter l'adoption en dehors des ménages à revenus élevés.
Points clés du rapport
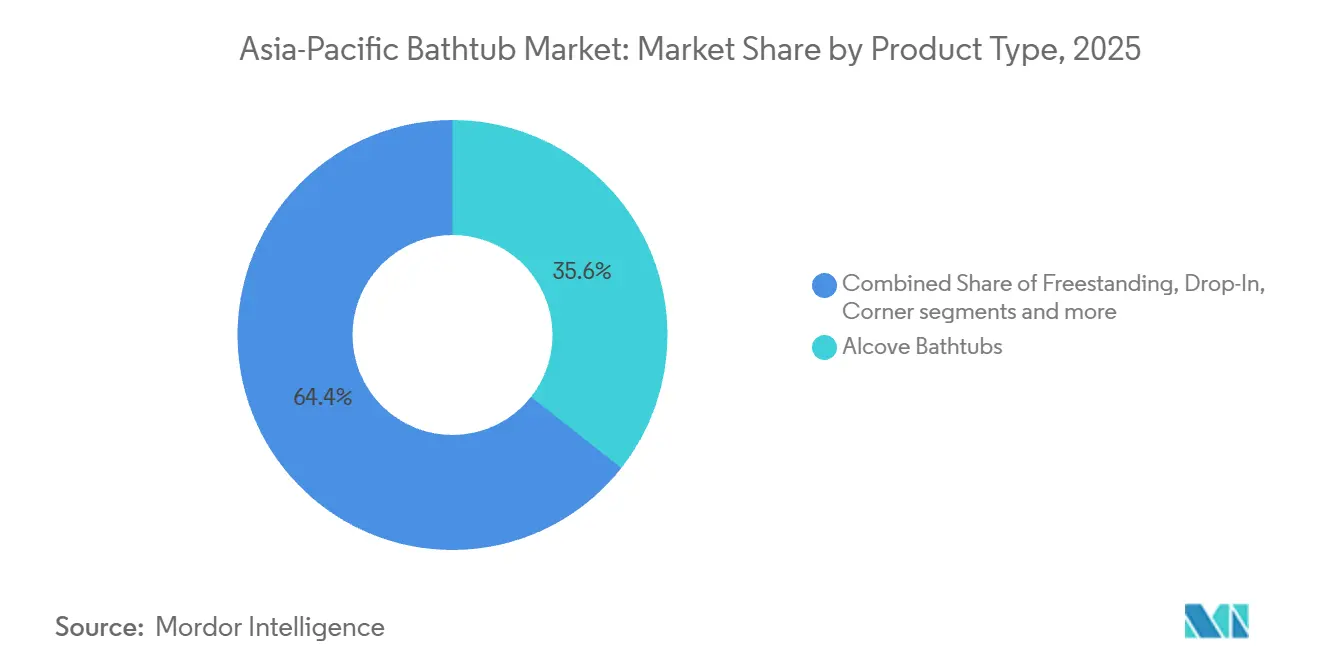
- Par type de produit, les baignoires en alcôve représentaient 35,6 % du marché des baignoires en Asie-Pacifique en 2025, tandis que les baignoires autoportantes devraient enregistrer un CAGR de 8,11 % jusqu'en 2031.
- Par matériau, l'acrylique représentait 41,8 % du marché des baignoires en Asie-Pacifique en 2025, tandis que les surfaces solides et la résine de pierre devraient enregistrer un CAGR de 7,62 % jusqu'en 2031.
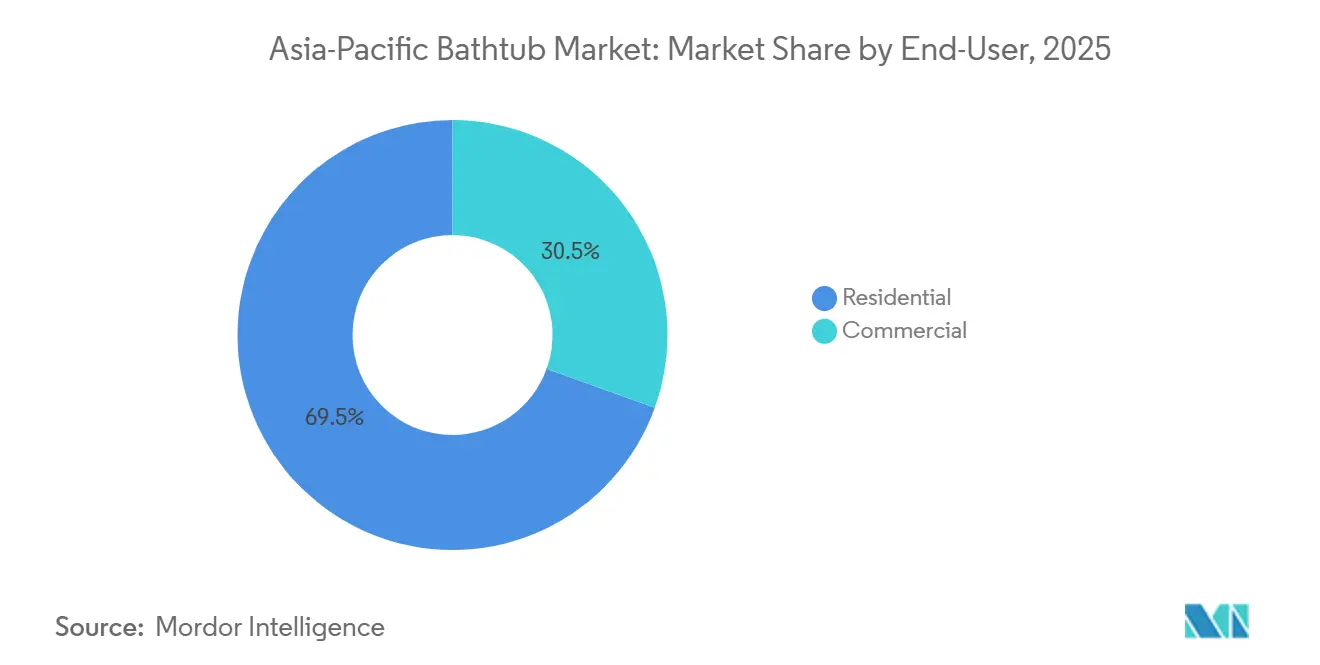
- Par utilisateur final, les applications résidentielles représentaient 69,5 % du marché des baignoires en Asie-Pacifique en 2025, tandis que les applications commerciales devraient atteindre un CAGR de 7,75 % jusqu'en 2031.
- Par canal de distribution, le B2C et la vente au détail représentaient 81,5 % des revenus régionaux en 2025, tandis que le B2B et les achats directs devraient afficher un CAGR de 7,36 % jusqu'en 2031.
- Par géographie, la Chine représentait 42,5 % des revenus régionaux en 2025, tandis que l'Inde devrait afficher un CAGR de 8,41 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de baignoires compactes et économes en espace | +0.8% | Ensemble de la région, plus forte en Inde, en Chine et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Rénovation et remplacement de salles de bains dans les marchés matures | +1.3% | Japon, Corée du Sud, Australie | Moyen terme (2-4 ans) |
| Premiumisation des intérieurs de salles de bains | +1.4% | Inde, villes de rang 1 en Chine, Corée du Sud | Moyen terme (2-4 ans) |
| Bien-être, hydrothérapie et bain orienté spa | +1.2% | Australie, Japon, Inde, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Contrôles intelligents de l'eau, de la température et de l'hygiène | +0.7% | Japon, Corée du Sud, Chine, Australie | Moyen terme (2-4 ans) |
| Demande de bain accessible et de maintien à domicile pour les personnes âgées | +0.9% | Japon, Chine, Corée du Sud, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de baignoires compactes et économes en espace
Le marché des baignoires bénéficie de la demande de solutions de bain économes en espace dans les centres urbains densément peuplés tels que Mumbai, Jakarta et Shenzhen, où les aménagements résidentiels compacts limitent l'espace disponible dans les salles de bains. Les baignoires compactes à immersion profonde offrent une alternative pratique aux modèles en alcôve conventionnels en procurant un confort de bain dans un espace réduit. La tradition japonaise établie du bain de style ofuro a influencé la conception des baignoires compactes, les fabricants adaptant des concepts similaires pour les consommateurs en Chine, en Corée du Sud et en Inde. Les modèles intégrant des fonctionnalités d'hydrothérapie dans des dimensions compactes, telles que 1 200 mm × 700 mm, peuvent séduire les ménages souhaitant améliorer leur expérience de bain sans entreprendre de rénovations importantes de la salle de bains. Parallèlement, les exigences d'accessibilité et les considérations relatives aux dégagements minimaux font de la planification efficace de la salle de bains un facteur important dans la sélection et l'installation des produits.
Rénovation et remplacement de salles de bains dans les marchés matures
La rénovation des salles de bains et le remplacement des équipements soutiennent la demande de baignoires sur les marchés matures de l'Asie-Pacifique, notamment au Japon, en Corée du Sud et en Australie. Au Japon, les commandes de contrats de rénovation et de renouvellement résidentiels ont atteint 4,13 billions JPY (26,4 milliards USD) au cours de l'exercice 2024, démontrant l'ampleur substantielle de l'activité de rénovation dans les logements existants [1]. En Australie, les modifications et extensions résidentielles représentent également une composante établie de l'investissement dans le logement aux côtés des nouvelles constructions. Ces projets de rénovation créent des opportunités pour les fabricants de baignoires, car les propriétaires remplacent les équipements vieillissants, modernisent les intérieurs de salles de bains et améliorent le confort sans entreprendre une reconstruction complète. La demande est donc soutenue par des dimensions adaptées au remplacement, des matériaux durables, des finitions contemporaines et des solutions d'installation adaptées à la plomberie et aux aménagements de salles de bains existants.
Premiumisation des intérieurs de salles de bains et bain bien-être
Les produits de salle de bains haut de gamme attirent l'attention en Inde, dans les grandes villes de Chine, en Corée du Sud et en Australie. Le marché des baignoires en Asie-Pacifique bénéficie lorsque les promoteurs utilisent des équipements distinctifs pour soutenir le positionnement de logements à prix plus élevés. Les fonctionnalités bien-être font également évoluer le bain d'un achat purement fonctionnel vers une décision de design et de soin de soi. Le Global Wellness Institute a rapporté en 2025 que les bains hydrothermaux communautaires sont repositionnés par les complexes hôteliers et les bains urbains comme une offre bien-être centrale[2]. Cette activité hôtelière accroît l'exposition des consommateurs à l'hydrothérapie, aux bains thermaux et aux environnements de type spa. Les fournisseurs peuvent étendre leur rôle au-delà de la baignoire elle-même grâce aux buses de remplacement, aux modules d'aromathérapie et aux mises à niveau de commandes intelligentes.
Commandes intelligentes et demande de bain accessible
Les commandes intelligentes de l'eau, de la température et de l'hygiène renforcent la différenciation au Japon, en Corée du Sud, en Chine et en Australie. Ces fonctions peuvent améliorer le confort et soutenir le positionnement haut de gamme des systèmes de salle de bains connectés. La demande de bain accessible est également en hausse, les ménages vieillissants recherchant un accès à seuil bas et une utilisation plus sûre. Le rapport de travail gouvernemental 2025 de la Chine incluait la conception adaptée aux personnes âgées dans sa direction de qualité du bon logement[3]. Les baignoires à entrée latérale peuvent combiner hydrothérapie, entrée simplifiée, connexions d'alerte d'urgence et drainage spécialisé. Le marché des baignoires en Asie-Pacifique offre une opportunité pratique lorsque les fonctionnalités d'accessibilité sont intégrées dans des produits attrayants plutôt que traitées comme des équipements institutionnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Surface de salle de bains limitée dans les logements asiatiques denses | -1.3% | Inde, Chine, Vietnam, Indonésie | Court terme (≤ 2 ans) |
| Coûts élevés d'installation, d'étanchéité et de maintenance | -0.8% | Ensemble de la région, plus aigu dans le marché de rénovation en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Examen de la consommation d'eau et d'énergie face à la substitution par la douche | -1.0% | Singapour, Malaisie, Australie, centres urbains indiens | Moyen terme (2-4 ans) |
| Volatilité des matières premières, du fret et des devises | -0.6% | Chaînes d'approvisionnement mondiales affectant les fabricants en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Surface de salle de bains limitée et coût d'installation
L'espace limité dans les salles de bains constitue une contrainte durable sur l'adoption des baignoires dans les villes asiatiques denses. Les salles de bains principales des appartements standard de 2 chambres à Mumbai, Jakarta, Hô Chi Minh-Ville et Shenzhen occupent couramment moins de 4 mètres carrés. Les modèles en alcôve conventionnels et autoportants peuvent nécessiter des modifications structurelles coûteuses dans ces logements. Dans le segment des appartements en volume en Inde, les cabines de douche l'emportent souvent car elles utilisent l'espace de manière plus efficace. L'Office de logement de Hong Kong inclut les conversions de baignoire en douche dans ses programmes de modification[4]. Les coûts d'installation peuvent ajouter l'étanchéité, les modifications de plomberie, le carrelage, la main-d'œuvre, le drainage et la maintenance au prix du produit. Ces obstacles combinés signifient que le marché des baignoires en Asie-Pacifique dépend davantage des projets à haute valeur ajoutée que d'une pénétration large des ménages.
Pressions liées à l'eau, à l'énergie et à la chaîne d'approvisionnement
Les douches restent un substitut puissant là où les ménages privilégient la consommation d'eau, la consommation d'énergie et les routines quotidiennes rapides. Cette pression est particulièrement pertinente dans les centres urbains de Singapour, de Malaisie, d'Australie et d'Inde. Les fabricants doivent expliquer la valeur bien-être, d'accessibilité et de design d'une baignoire plutôt que de s'appuyer uniquement sur la nécessité fonctionnelle. Les variations de matériaux, de fret et de devises affectent également les fournisseurs desservant les marchés régionaux à partir de réseaux de production transfrontaliers. Ces mouvements peuvent augmenter les coûts de l'acrylique, des métaux, de la résine, des accessoires et des produits finis. Ils peuvent également rendre les prix de détail et les budgets d'installation moins prévisibles pour les acheteurs. Le marché des baignoires en Asie-Pacifique favorise donc les entreprises capables de gérer l'approvisionnement, la distribution locale et la planification de projets avec une qualité constante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'alcôve reste la colonne vertébrale, l'autoportante redéfinit la valeurLes baignoires en alcôve détenaient 35,6 % de la taille du marché des baignoires en Asie-Pacifique en 2025, tandis que les baignoires autoportantes devraient se développer à un CAGR de 8,11 % jusqu'en 2031. Les modèles en alcôve restent le choix standard dans les projets résidentiels de milieu de gamme en Chine, au Japon, en Corée du Sud et en Australie. Leur format familier s'adapte aux aménagements de salles de bains planifiés et soutient la construction en grand volume. Les modèles autoportants commandent des prix plus élevés car ils servent d'équipements visibles dans les maisons de luxe et les suites hôtelières. Kohler a présenté des bains bien-être intégrés autoportants et des finitions haut de gamme lors de sa Conférence des distributeurs Asie-Pacifique 2025 à Bangkok. Ce format de produit permet aux promoteurs de créer un point focal sans modifier la catégorie de bain dans son ensemble.
Les baignoires encastrées restent pertinentes dans les unités témoins haut de gamme où un habillage carrelé offre une apparence personnalisée. Les modèles d'angle répondent aux aménagements de pièces angulaires ou difficiles. Les produits à remous sont de plus en plus spécifiés dans les hôtels de luxe et les établissements de bien-être indépendants en Asie du Sud-Est. Leur attrait réside dans la capacité à combiner un équipement de bain avec des buses et une proposition de bien-être plus forte. Les baignoires à entrée latérale constituent une catégorie plus petite mais importante pour les ménages vieillissants et les environnements de rééducation. Ces produits répondent à la sécurité d'accès, à l'accessibilité et au besoin d'un environnement de bain plus contrôlé. La province du Shanxi offre des subventions allant jusqu'à 18 000 CNY (~2 571 USD) pour les aménagements domiciliaires accessibles aux personnes âgées incluant des baignoires à entrée latérale. La subvention offre aux ménages une voie plus claire pour effectuer un achat lié à l'accessibilité. Les fabricants proposant des dimensions flexibles et des options de remplacement peu perturbateurs peuvent répondre au parc installé d'anciennes unités en alcôve. Cela est important lorsqu'un ménage souhaite moderniser un équipement sans modifier le plan de la pièce. Cela soutient la demande de rénovation sur les marchés matures où la reconstruction complète de la salle de bains est moins courante. Cela donne également aux fournisseurs une raison de maintenir des produits adaptés aux dimensions d'alcôve familières.

Par matériau :
l'acrylique ancre le volume, la résine de pierre redéfinit le plafond de prixL'acrylique détenait 41,8 % des revenus régionaux en 2025, tandis que les surfaces solides et la résine de pierre devraient enregistrer un CAGR de 7,62 % jusqu'en 2031. L'acrylique reste largement utilisé car il est plus léger que la fonte, plus simple à expédier et plus facile à installer. Son poids plus faible réduit les coûts de manutention pour les distributeurs et les installateurs sur les divers marchés régionaux. Les surfaces solides et la résine de pierre séduisent les propriétaires aisés et les promoteurs hôteliers à la recherche de rétention de chaleur, de résistance aux rayures et d'un toucher chaleureux. Ces matériaux sont les plus pertinents pour la demande haut de gamme en Inde, dans les plus grandes villes de Chine, en Corée du Sud et en Australie. Leur poids visuel contribue également à ce que les baignoires autoportantes communiquent une finition à plus haute valeur ajoutée.
La fonte conserve une clientèle haut de gamme dans les projets de rénovation japonais et australiens. Sa place établie dans ces projets reflète la préférence des acheteurs pour un équipement substantiel et durable. L'acier émaillé à la porcelaine continue de servir un segment intermédiaire qui équilibre prix et durabilité. Le marbre cultivé a un rôle dans les projets commerciaux et de résidences pour personnes âgées sur mesure qui nécessitent plus de flexibilité dimensionnelle. Le choix du matériau est donc lié à la pièce, au plan d'installation et au niveau de finition qu'un projet requiert. Kuraray a décidé en 2025 de transférer son activité de feuilles de résine méthacrylique coulée en Chine, citant la faiblesse des ventes de baignoires en acrylique dans un contexte d'incertitude du marché immobilier. Cela illustre l'exposition de l'acrylique à l'activité de construction en Chine. Cela montre également pourquoi le leadership en volume n'élimine pas la sensibilité au cycle immobilier. Alors que la rénovation remplace une partie de la demande de construction neuve, la sélection des produits peut s'orienter vers des matériaux à qualité perçue plus forte et à valeur de remplacement plus longue. Les fabricants peuvent répondre en faisant valoir les arguments fonctionnels des matériaux plus légers tout en proposant des finitions mieux adaptées aux projets de rénovation haut de gamme.
Par utilisateur final :
le résidentiel en tête, le commercial s'accélère grâce aux infrastructures de bien-êtreLes applications résidentielles représentaient 69,5 % de la taille du marché des baignoires en Asie-Pacifique en 2025, tandis que l'usage commercial devrait croître à un CAGR de 7,75 % jusqu'en 2031. La demande résidentielle reste la principale base de volume pour la région. Les projets de luxe en Inde spécifient de plus en plus des baignoires à hydrothérapie dans les logements à prix plus élevés. En Chine, les projets d'amélioration et de rénovation d'appartements créent un flux distinct de demande des ménages. Le Japon et la Corée du Sud offrent également une base croissante de projets de résidences pour personnes âgées où les baignoires sans barrière peuvent devenir une caractéristique standard. Ce mix expose le segment résidentiel à la fois à la construction de logements haut de gamme et à la construction adaptée aux personnes âgées.
La demande commerciale est soutenue par les hôtels, les complexes hôteliers, les spas, les établissements de santé et les résidences pour personnes âgées. L'activité des complexes hôteliers de luxe en Thaïlande, à Bali, à Singapour et aux Maldives soutient les spécifications au niveau des suites pour les baignoires autoportantes et à remous. Dans ces environnements, le produit fait partie de l'expérience de la chambre plutôt qu'un simple équipement de salle de bains. Le RXV Wellness Village en Thaïlande a ouvert un espace d'hydrothérapie dédié en 2025 avec des bassins de vitalité, des bains de soude et des installations de bain froid. Le hub Damai du Grand Hyatt Singapore positionne également l'hydrothérapie thermale comme une offre centrale. Ces projets exposent directement les clients à des expériences aquatiques axées sur le bien-être. Ils rendent également les opérateurs hôteliers plus attentifs à la qualité visuelle, aux besoins de maintenance et à la fiabilité de chaque installation. Ces projets créent une demande de produits offrant une expérience client claire et une maintenance fiable. Les acheteurs commerciaux exigent des fabricants qu'ils fournissent un soutien de projet, des finitions personnalisées et une documentation de qualité cohérente. Cela favorise les fournisseurs capables de travailler avec les designers et les opérateurs avant que la spécification finale de l'équipement ne soit arrêtée.
Par canal de distribution :
le commerce de détail domine le volume, les canaux B2B gagnent en pouvoir de prescriptionLes canaux B2C et de vente au détail détenaient 81,5 % des revenus régionaux en 2025, tandis que le B2B et les achats directs devraient croître à un CAGR de 7,36 % jusqu'en 2031. Le commerce de détail reste la principale voie car de nombreux acheteurs résidentiels préfèrent examiner un équipement de haute valeur avant l'achat. La taille, la surface, la profondeur et la finition d'une baignoire sont plus faciles à évaluer en personne qu'à travers une image de catalogue standard. Les showrooms spécialisés servent les clients à revenus élevés qui ont besoin d'aide pour sélectionner les finitions et coordonner un design de salle de bains. Les grandes surfaces de bricolage servent le segment de volume plus important. Ces magasins offrent aux acheteurs un cadre d'achat plus familier pour les produits standard et les besoins de remplacement. Les canaux en ligne sont également utiles en Chine et en Inde car des spécifications détaillées et des outils 3D peuvent réduire l'incertitude liée aux achats à distance. Le contenu numérique peut aider un acheteur à comprendre les dimensions avant une visite en showroom ou une commande finale. Le canal de vente au détail reste important là où le toucher physique et la finition d'un produit influencent les décisions d'achat.
Les achats directs gagnent du terrain auprès des groupes hôteliers, des promoteurs et des entreprises de conception-construction. Ces acheteurs ont besoin de tailles personnalisées, de tarifs de projet et de finitions que les canaux de vente au détail ne fournissent pas toujours. Ils peuvent également avoir besoin d'une livraison de produits alignée sur un calendrier de construction ou de rénovation. Les équipes de vente aux professionnels et le soutien à la prescription par les architectes peuvent aider les fabricants à remporter ces comptes. La contrepartie est un cycle de vente plus long et une plus grande concentration dans les revenus liés aux projets. Un seul projet hôtelier peut générer une commande significative, mais il peut également lier le fournisseur aux approbations de conception et au calendrier de construction. LIXIL a inauguré son Centre d'expérience de 1 000 mètres carrés à Hanoï en 2025, développant un format de showroom régional qui met en relation les professionnels du design et les consommateurs avec sa gamme de produits. Kohler a également ouvert un showroom à Bali en mai 2025 pour servir les clients résidentiels, hôteliers et de villas. Ces emplacements peuvent soutenir à la fois la considération au détail et la prescription professionnelle, ce qui relie plus étroitement les deux modèles de canaux.
Analyse géographique
La Chine détenait 42,5 % des revenus régionaux en 2025, ce qui en fait le plus grand marché national de la région. Reuters a rapporté en juin 2025 que Goldman Sachs prévoyait que la demande annuelle de nouveaux logements en Chine se stabiliserait autour de 5 millions d'unités, contre un pic de 20 millions d'unités en 2017. Cet environnement oriente la demande du pays vers l'amélioration des appartements, la rénovation, les produits accessibles et les modèles d'hydrothérapie. Ce changement est important car ces achats dépendent davantage des préférences des ménages et des logements existants que de la production globale de constructions neuves. Les fabricants sont plus susceptibles de créer de la valeur grâce au remplacement et aux fonctionnalités haut de gamme qu'en s'appuyant sur les volumes d'unités de construction neuve. Un produit qui s'adapte à une pièce existante et ajoute un confort visible peut avoir une position plus forte dans ce contexte. Les mises à niveau adaptées aux personnes âgées constituent une source supplémentaire de demande, car les subventions locales soutiennent les modifications domiciliaires accessibles dans certaines parties du pays. L'orientation de la demande rend les produits à entrée latérale et les fonctionnalités de bain contrôlé plus pertinents pour les fournisseurs desservant les acheteurs en rénovation.
L'Inde devrait croître à un CAGR de 8,41 % jusqu'en 2031, le taux le plus rapide du marché des baignoires en Asie-Pacifique. Hansgrohe a annoncé en septembre 2025 qu'il quadruplerait sa capacité de production en Inde alors que les ventes en Chine ralentissaient. Cette décision indique que les fournisseurs internationaux considèrent l'Inde comme un emplacement durable pour la demande de salles de bains haut de gamme et la production régionale. Elle signale également une réponse de la chaîne d'approvisionnement aux différences de croissance entre les deux pays. BRG Building Solutions a rapporté en novembre 2025 que les ventes de bains à hydromassage et de bains standard étaient en hausse dans l'Inde urbaine. La demande est concentrée à Delhi, Mumbai, Bengaluru et Hyderabad, où le logement de luxe et la consommation orientée spa ont une présence plus forte. Ces villes offrent aux fournisseurs un groupe de consommateurs et de projets plus défini qu'un marché national large. Elles donnent également aux réseaux de showrooms et de revendeurs une base pour une expansion ciblée. La disponibilité des produits, la production locale et les spécifications de projets haut de gamme peuvent se renforcer mutuellement dans ces zones métropolitaines.
Le Japon et la Corée du Sud forment un pôle rénovation et technologie pour le marché des baignoires en Asie-Pacifique. La forte activité de rénovation partielle au Japon soutient le remplacement des équipements, tandis que le parc d'appartements vieillissant de la Corée du Sud favorise les modernisations de salles de bains. Dans les deux pays, la décision de remplacement peut être liée au confort, au contrôle de l'eau, à la qualité de la finition et à la facilité d'utilisation d'un espace familier. L'Australie est un marché important pour le design et le bien-être, où les baignoires autoportantes et les fonctionnalités d'hydrothérapie sont courantes dans les projets côtiers haut de gamme autour de Melbourne, Sydney et Brisbane. Le pays illustre la valeur des produits axés sur le design dans les projets résidentiels à forte composante lifestyle. L'Asie du Sud-Est offre une opportunité hôtelière parallèle au Vietnam, en Indonésie, en Thaïlande, à Singapour et à Bali. LIXIL a ouvert son troisième Centre d'expérience indonésien dans le centre de Jakarta en 2025 et a annoncé d'autres emplacements à Medan, Surabaya et Bali. Ces emplacements contribuent à rapprocher les articles sanitaires haut de gamme d'un groupe croissant de clients résidentiels et hôteliers. La sous-région combine l'activité de logement urbain, le tourisme de luxe et un intérêt plus large pour les installations de bien-être. C'est donc un cadre significatif pour les ventes de projets et l'activité de showroom grand public.
Paysage concurrentiel
Le marché des baignoires en Asie-Pacifique est modérément fragmenté car les marques haut de gamme mondiales et les fournisseurs domestiques chinois servent différents niveaux de valeur. Kohler, TOTO, LIXIL, Duravit et Jacuzzi se concurrencent par la technologie, les finitions haut de gamme, les fonctionnalités bien-être et les expériences en showroom. JOMOO Group, Arrow Home Group, SSWW et Appollo Bathroom se concurrencent plus directement dans le segment intermédiaire par les prix et la disponibilité régionale. Un score de concentration du marché ne peut pas être attribué car le matériel fourni ne fournit pas de parts de marché vérifiées et comparables pour les principaux fournisseurs.
Kohler a utilisé sa Conférence des distributeurs Asie-Pacifique 2025 à Bangkok pour prioriser le bain bien-être intégré, l'hydrothérapie et les finitions haut de gamme. LIXIL a ouvert des Centres d'expérience à Hanoï et dans le centre de Jakarta en 2025, renforçant sa stratégie de vente au détail expérientielle. Ces centres rapprochent les produits des consommateurs, des designers et des décideurs de projets. LIXIL s'est également associé à American Bath Group en avril 2025, permettant à l'entreprise de concentrer son capital de développement sur sa feuille de route orientée APAC. Ces actions montrent que les entreprises leaders investissent dans les capacités produits ainsi que dans l'accès aux consommateurs.
Le bain accessible et pour personnes âgées reste un domaine concurrentiel ouvert sur le marché des baignoires en Asie-Pacifique. Haier Smart Health a introduit une baignoire à entrée latérale connectée en 2025 avec surveillance des occupants, alertes d'urgence et accès à seuil bas. Cette catégorie peut nécessiter un drainage spécialisé, une stérilisation à l'ozone, un câblage d'urgence et des portes à accès facile. Les commandes intelligentes augmentent également l'importance d'une gestion fiable de l'eau et de la température. Les fournisseurs disposant d'un soutien à l'installation crédible, de fonctionnalités bien-être et d'une expertise en accessibilité sont mieux placés pour servir cette catégorie en développement.
Leaders du secteur des baignoires en Asie-Pacifique
-
Kohler Co.
-
TOTO LTD.
-
LIXIL Corporation
-
Roca Sanitario, S.A.
-
Duravit AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des baignoires en Asie-Pacifique Entreprises couvertes dans ce rapport
- Kohler Co.
- TOTO LTD.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Jacuzzi Brands LLC
- Villeroy & Boch AG
- RAK Ceramics PJSC
- American Standard Brands
- Hansgrohe SE
- Huida Sanitary Ware Co., Ltd.
- Hindware Homes Limited
- Porcelanosa Group
- Appollo Bathroom Co., Ltd.
- T&W Sanitary Ware Co., Ltd.
- Arrow Home Group Co., Ltd.
- JOMOO Group
- SSWW Sanitary Ware Co., Ltd.
- CERA Sanitaryware Limited
- Jaquar and Company Private Limited
Développements industriels récents dans Marché des baignoires en Asie-Pacifique
- Septembre 2025 : Hansgrohe SE a annoncé des plans pour quadrupler sa production manufacturière en Inde, ciblant le segment résidentiel haut de gamme en expansion du pays comme alternative à un marché haut de gamme en ralentissement en Chine.
- Juin 2025 : Kohler a tenu sa Conférence des distributeurs Asie-Pacifique 2025 au Rosewood Bangkok, présentant des bains bien-être intégrés, l'hydrothérapie et des options de finitions haut de gamme incluant Vibrant Brushed Rose Gold et Vibrant Brushed Titanium
- Mai 2025 : Kohler a ouvert un nouveau showroom à Bali via son partenaire de distribution PT. Gastro Gizi Sarana sur Sunset Road, Kuta, ciblant les segments résidentiel, hôtelier et villa.
Périmètre du rapport sur le marché des baignoires en Asie-Pacifique
Aperçu de la segmentation
| Baignoires autoportantes |
| Baignoires en alcôve |
| Baignoires encastrées |
| Baignoires d'angle |
| Baignoires à entrée latérale |
| Baignoires à remous |
| Autres types de produits |
| Acrylique |
| Fibre de verre |
| Fonte |
| Acier émaillé à la porcelaine |
| Surfaces solides et résine de pierre |
| Marbre cultivé |
| Céramique et autres matériaux |
| Résidentiel | |
| Commercial | Hôtels et complexes hôteliers |
| Spas et centres de bien-être | |
| Établissements de santé et résidences pour personnes âgées | |
| Salles de sport et autres établissements commerciaux |
| B2C/Vente au détail | Grandes surfaces et magasins de bricolage |
| Magasins spécialisés | |
| En ligne | |
| Autres canaux de distribution | |
| B2B/Achat direct auprès des fabricants |
| Inde |
| Chine |
| Japon |
| Australie |
| Corée du Sud |
| Asie du Sud-Est |
| Reste de l'Asie-Pacifique |
| Par type de produit | Baignoires autoportantes | |
| Baignoires en alcôve | ||
| Baignoires encastrées | ||
| Baignoires d'angle | ||
| Baignoires à entrée latérale | ||
| Baignoires à remous | ||
| Autres types de produits | ||
| Par matériau | Acrylique | |
| Fibre de verre | ||
| Fonte | ||
| Acier émaillé à la porcelaine | ||
| Surfaces solides et résine de pierre | ||
| Marbre cultivé | ||
| Céramique et autres matériaux | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtels et complexes hôteliers | |
| Spas et centres de bien-être | ||
| Établissements de santé et résidences pour personnes âgées | ||
| Salles de sport et autres établissements commerciaux | ||
| Par canal de distribution | B2C/Vente au détail | Grandes surfaces et magasins de bricolage |
| Magasins spécialisés | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B/Achat direct auprès des fabricants | ||
| Par géographie | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des baignoires en Asie-Pacifique d'ici 2031 ?
Le marché des baignoires en Asie-Pacifique devrait atteindre 4,64 milliards USD d'ici 2031, avec un CAGR de 6,20 % de 2026 à 2031.
Quel type de baignoire connaît la croissance la plus rapide en Asie-Pacifique ?
Les baignoires autoportantes devraient croître à un CAGR de 8,11 % jusqu'en 2031, soutenues par la demande résidentielle de luxe et hôtelière.
Quel matériau de baignoire domine la demande régionale ?
L'acrylique était en tête en 2025 avec une part de 41,8 % car son poids plus faible contribue à réduire les coûts d'expédition et d'installation.
Pourquoi l'Inde est-elle importante pour les fournisseurs de baignoires ?
L'Inde devrait croître à un CAGR de 8,41 % jusqu'en 2031, et Hansgrohe a annoncé des plans en 2025 pour quadrupler sa capacité de production dans le pays.
Qu'est-ce qui stimule la demande commerciale de baignoires en Asie-Pacifique ?
Les hôtels, les complexes hôteliers, les spas, les établissements de santé et les projets de résidences pour personnes âgées soutiennent la demande commerciale, qui devrait croître à un CAGR de 7,75 % jusqu'en 2031.