
Taille et part du marché des équipements de formage des métaux en ASEAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
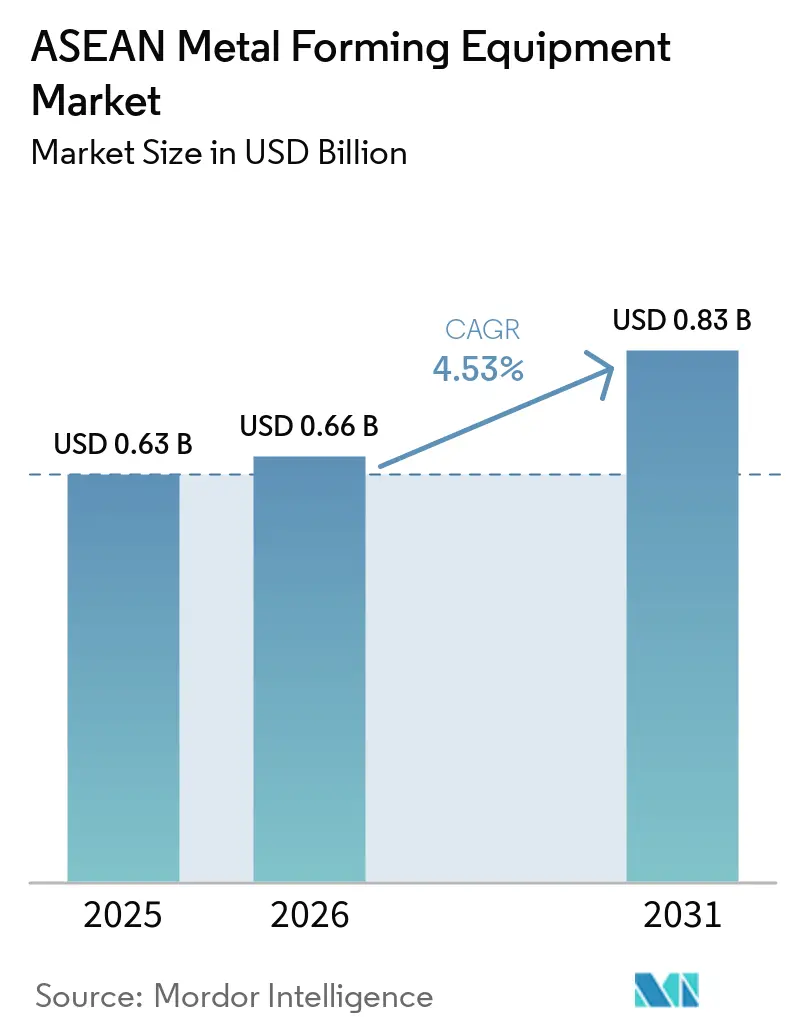
| Taille du marché de l'année de base (2025) | 0.63 Milliards de dollars |
| Taille du Marché (2026) | 0.66 Milliards de dollars |
| Taille du Marché (2031) | 0.83 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.53 % |
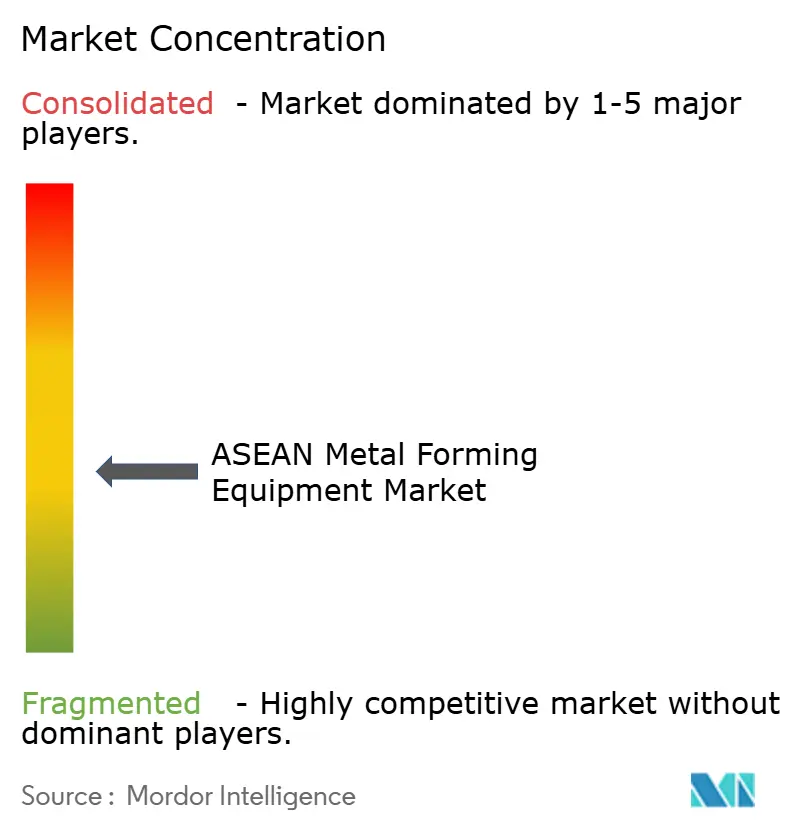
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de formage des métaux en ASEAN par Mordor Intelligence
La taille du marché des équipements de formage des métaux en ASEAN était de 0,63 milliard USD en 2025 et devrait croître de 0,66 milliard USD en 2026 pour atteindre 0,83 milliard USD d'ici 2031, à un CAGR de 4,53 % durant la période de prévision (2026-2031).
Les investissements manufacturiers se déplaçant vers l'Asie du Sud-Est élargissent la demande en nouveaux ateliers de presses, lignes d'emboutissage et cellules de forgeage de précision. Ce mouvement est visible dans les secteurs automobile, électronique, semi-conducteur et de la production liée aux batteries, qui nécessitent des capacités de formage différentes et une production plus régulière. Les fabricants modernisent également les lignes installées avec des commandes servo et de l'automatisation plutôt que de remplacer chaque machine. Cette approche peut soutenir le travail avec des aciers à haute résistance avancés et de l'aluminium tout en limitant les perturbations dans les usines en activité. La demande reste exposée aux contraintes de financement, aux coûts des équipements importés, aux cycles de production automobile et à une offre limitée de spécialistes en outillage, matrices et CNC.
Principaux enseignements du rapport
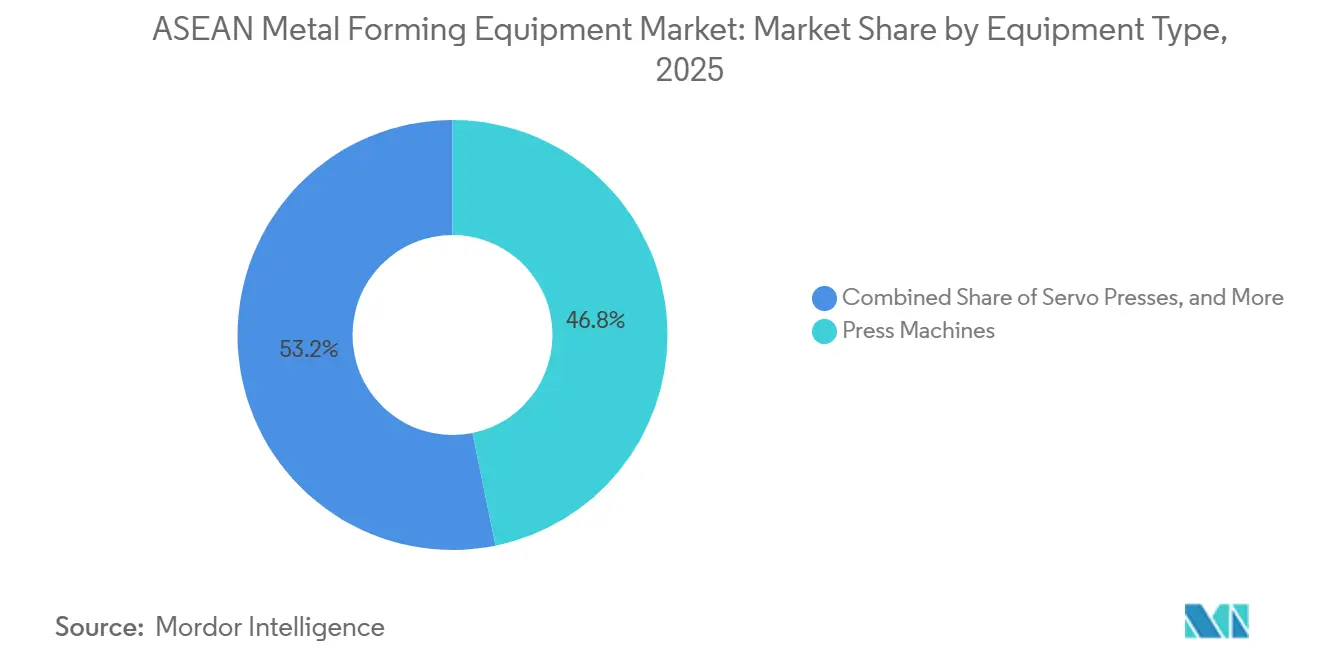
- Par type d'équipement, les presses ont représenté 46,8 % de la part du marché des équipements de formage des métaux en ASEAN en 2025, tandis que les presses servo devraient se développer à un CAGR de 6,21 % jusqu'en 2031.
- Par procédé de formage, l'emboutissage et le poinçonnage ont représenté 39,6 % de la taille du marché des équipements de formage des métaux en ASEAN en 2025, tandis que l'hydroformage devrait se développer à un CAGR de 5,72 % jusqu'en 2031.
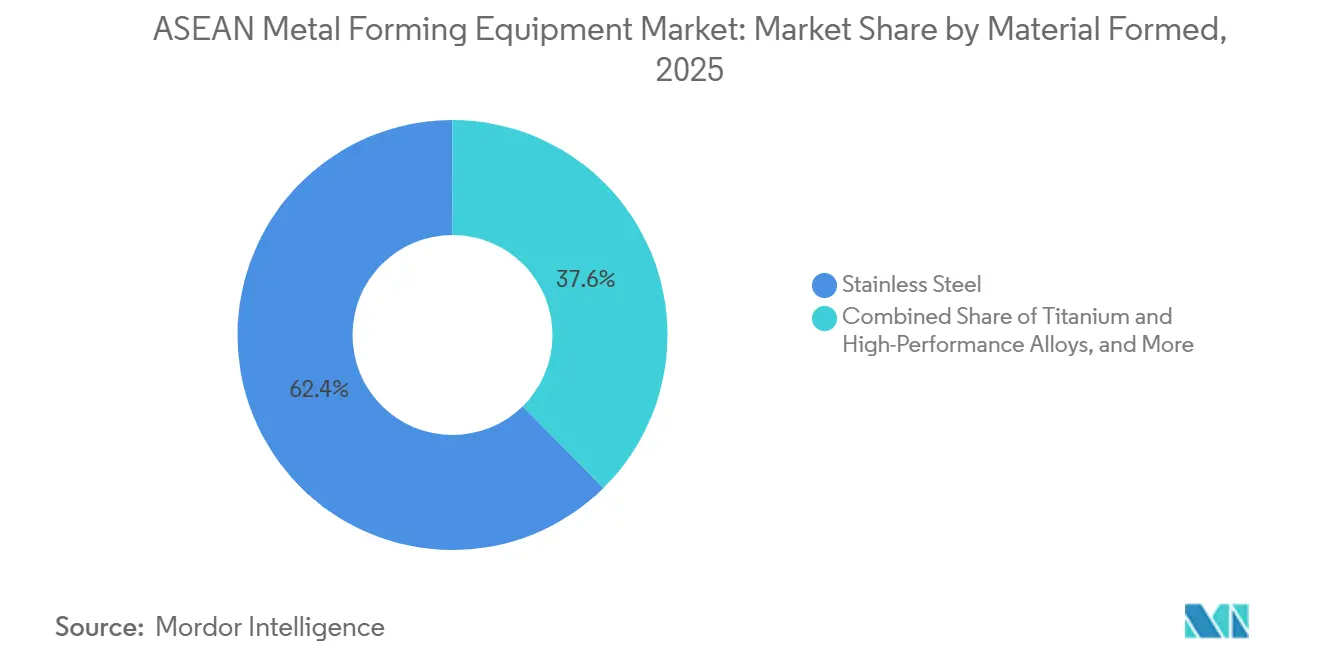
- Par matériau formé, l'acier inoxydable a représenté 62,4 % de la part du marché des équipements de formage des métaux en ASEAN en 2025, tandis que le titane et les alliages haute performance devraient se développer à un CAGR de 6,18 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports ont représenté 34,7 % de la taille du marché des équipements de formage des métaux en ASEAN en 2025, tandis que l'aérospatiale et la défense devraient progresser à un CAGR de 5,86 % jusqu'en 2031.
- Par géographie, la Thaïlande a capturé 28,6 % de la part du marché des équipements de formage des métaux en ASEAN en 2025, tandis que le Vietnam devrait se développer à un CAGR de 6,14 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de formage des métaux en ASEAN
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Diversification manufacturière Chine Plus Un et IDE | +1.2% | Thaïlande, Vietnam, Malaisie, Indonésie | Moyen terme (2-4 ans) |
| Localisation des composants pour véhicules électriques et hybrides | +0.9% | Thaïlande, Vietnam, Indonésie | Long terme (≥ 4 ans) |
| Expansion des capacités en électronique et semi-conducteurs | +0.7% | Malaisie, Singapour, Vietnam | Moyen terme (2-4 ans) |
| Automatisation pour compenser les contraintes de main-d'œuvre qualifiée | +0.5% | À l'échelle de l'ASEAN | Court terme (≤ 2 ans) |
| Demande de formage à grande vitesse et haute précision | +0.4% | Thaïlande, Malaisie, Singapour | Moyen terme (2-4 ans) |
| Développement de centres de services régionaux et de plateformes d'exportation | +0.3% | Thaïlande, Singapour, Malaisie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Diversification manufacturière Chine Plus Un et IDE
Les investissements manufacturiers se déplaçant de Chine continuent de créer une nouvelle demande d'équipements sur le marché des équipements de formage des métaux en ASEAN. La CNUCED a rapporté que les IDE manufacturiers en ASEAN ont augmenté de près de 150 % pour atteindre 44 milliards USD lors de la dernière période de référence.[1]Conférence des Nations Unies sur le commerce et le développement, « Rapport sur l'investissement en ASEAN 2025 », Commerce et développement des Nations Unies, unctad.org. Les nouveaux sites industriels nécessitent normalement des ateliers de presses, des lignes d'emboutissage et des cellules de forgeage avant que la production puisse commencer. La Malaisie, le Vietnam, la Thaïlande et l'Indonésie ont attiré différentes activités manufacturières, notamment dans les secteurs automobile, électronique, semi-conducteur et les projets liés aux véhicules électriques. Cette diversité répartit la demande d'équipements sur plusieurs activités de production au lieu de la lier à un seul secteur client. Elle offre également aux fournisseurs la possibilité d'adapter les spécifications des machines aux besoins de production propres à chaque pays et aux exigences de service localisées.
Localisation des composants pour véhicules électriques et hybrides
La production de véhicules électriques et hybrides crée une demande de boîtiers de batteries, de carters de moteurs et de pièces de carrosserie structurelles formés localement sur le marché des équipements de formage des métaux en ASEAN. Les programmes EV3.0 et EV3.5 de la Thaïlande exigent que les fabricants éligibles associent les volumes de véhicules importés à une production nationale. Cette exigence s'étend aux fournisseurs locaux d'emboutissage et de formage à mesure que les constructeurs automobiles développent leurs capacités de composants régionaux. La Thaïlande a approuvé la phase 2 de l'EEC en mars 2026, s'engageant à investir 15 milliards USD sur 5 ans, la plus grande allocation étant destinée à la fabrication de véhicules électriques et de batteries. Les presses servo à haute tonnage, les équipements d'hydroformage et les systèmes d'emboutissage profond en aluminium sont pertinents car les composants de véhicules électriques nécessitent une force programmable et un contrôle dimensionnel précis. Le pipeline de programmes soutient les investissements dans les nouveaux équipements et les mises à niveau des lignes automobiles existantes.
Expansion des capacités en électronique et semi-conducteurs
Les investissements dans l'électronique et les semi-conducteurs élargissent la base d'applications adressables pour le marché des équipements de formage des métaux en ASEAN. L'effet est direct à travers les équipements et les composants d'installations, et indirect à travers les entreprises de fabrication de précision qui soutiennent les nouveaux sites de semi-conducteurs. La MIDA a indiqué que X-FAB a annoncé une expansion de 3 milliards MYR (0,74 milliard USD) à Sarawak en septembre 2025, augmentant la capacité mensuelle de production de plaquettes de 30 000 à 40 000 unités.[2]Autorité malaisienne de développement des investissements, « L'expansion de pointe de 3 milliards RM de X-FAB à Sarawak renforce la position de la Malaisie en tant que pôle mondial des semi-conducteurs », Autorité malaisienne de développement des investissements, mida.gov.my. Les opérations de semi-conducteurs nécessitent des cadres de connexion formés avec précision, des boîtiers de dissipateurs thermiques, des composants de support et des fixations d'outillage. Ces applications soutiennent la demande d'équipements de découpe fine et de matrices progressives en Malaisie, à Singapour et au Vietnam. Les fournisseurs d'équipements capables d'offrir une répétabilité à grande vitesse et un support technique local sont mieux positionnés pour servir ces applications spécialisées.
Automatisation pour compenser les contraintes de main-d'œuvre qualifiée
Les pénuries de main-d'œuvre incitent les usines à envisager des équipements prêts pour l'automatisation sur le marché des équipements de formage des métaux en ASEAN. Le Secrétariat de l'ASEAN a identifié les lacunes en matière de compétences et la hausse des coûts de main-d'œuvre comme des facteurs affectant les décisions d'investissement manufacturier entrant dans la région.[3]Secrétariat de l'ASEAN, « Comprendre les moteurs numériques de l'investissement entrant dans les industries manufacturières et de services de l'ASEAN », Secrétariat de l'ASEAN, asean.org. Les presses servo avec commandes adaptatives, les alimentations automatiques de bobines et les systèmes de protection des matrices peuvent réduire la dépendance à l'égard d'opérateurs expérimentés rares. Ces fonctions peuvent améliorer la répétabilité et la disponibilité des équipements lorsque les équipes d'usine ont une profondeur technique limitée. Elles peuvent également réduire les retouches et les rebuts, ce qui modifie la façon dont les acheteurs évaluent le coût des équipements sur leur durée de vie opérationnelle. La demande de systèmes de précision à grande vitesse et de centres de services régionaux répond au même besoin de production stable et de délais de réponse technique plus courts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et longues périodes de retour sur investissement | -1% | À l'échelle de l'ASEAN, plus aigu en Indonésie et aux Philippines | Court terme (≤ 2 ans) |
| Dépendance aux importations et exposition logistique des équipements | -0.7% | Thaïlande, Vietnam, Indonésie | Moyen terme (2-4 ans) |
| Cycles volatils dans l'automobile et la construction | -0.5% | Thaïlande, Indonésie, Malaisie | Court terme (≤ 2 ans) |
| Manque de talents locaux en outillage, matrices et commandes | -0.3% | À l'échelle de l'ASEAN, plus aigu au Vietnam et aux Philippines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et longues périodes de retour sur investissement
Les presses servo avancées, les presses plieuses hydrauliques CNC et les lignes de forgeage de précision nécessitent des engagements initiaux importants pour les petits fabricants de la région. L'accès au crédit et les exigences en matière de garanties restent des obstacles importants pour les PME manufacturières en Asie du Sud-Est. Les conditions de prêt de 3 à 5 ans peuvent ne pas correspondre aux périodes de retour sur investissement plus longues associées aux systèmes de formage spécialisés. Les petites entreprises font également face à une pression plus forte sur l'immobilier et les services publics lorsque de grands projets greenfield se disputent les capacités industrielles. Les exemptions de droits sur les machines peuvent réduire les coûts pour les grands projets éligibles, mais elles ne suppriment pas les contraintes de financement conventionnelles pour de nombreux ateliers de taille moyenne. Cela laisse les fournisseurs liés aux équipementiers mieux à même de se moderniser, tandis que les entreprises indépendantes continuent d'utiliser des équipements au-delà des périodes de remplacement souhaitées.
Dépendance aux importations et exposition logistique des équipements
Les acheteurs sur le marché des équipements de formage des métaux en ASEAN restent dépendants des équipements importés du Japon, d'Allemagne, de Chine, de Taïwan et de Corée du Sud. Cette dépendance expose les budgets d'approvisionnement aux fluctuations des taux de change, aux régimes tarifaires, aux conditions d'expédition et aux longs délais de livraison. L'OCDE a identifié la dépendance aux importations d'équipements industriels comme une vulnérabilité persistante pour la modernisation manufacturière en Asie du Sud-Est.[4]Organisation de coopération et de développement économiques, « Chaînes d'approvisionnement en Asie du Sud-Est », Note de contexte du Forum des marchés émergents de l'OCDE, oecd.org. Les servomoteurs de haute précision, les commandes de presses et les bâtis de presses fabriqués ont une capacité de production locale limitée. La politique régionale s'est également davantage concentrée sur la fabrication de produits finis que sur les écosystèmes d'équipements d'investissement et d'outillage. Les cycles automobiles et de construction, associés aux pénuries de talents en outillage et en commandes, peuvent retarder davantage les décisions de remplacement lorsque la demande d'équipements s'affaiblit ou que la capacité de mise en service est limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les presses répondent aux exigences de production de base
Les presses ont représenté 46,8 % de la taille du marché des équipements de formage des métaux en ASEAN en 2025. Elles soutiennent le découpage à la presse, l'emboutissage progressif et le travail par presse transfert pour les carrosseries automobiles, les châssis électroniques et la fabrication générale. Les profils de course programmables peuvent réduire le retour élastique dans les composants en acier à haute résistance avancé et en aluminium. Cette capacité convient aux programmes de localisation des véhicules et aux exigences de qualité de l'électronique. Les presses mécaniques conservent une base installée substantielle en Thaïlande et en Indonésie car l'outillage automobile plus ancien était conçu pour des paramètres de course standard. Le resserrement des exigences de tolérance encourage le remplacement par des systèmes servo et à commande CNC. Les presses hydrauliques restent importantes pour le forgeage, le préformage, l'emboutissage profond et l'hydroformage. Leur contrôle de force programmable est précieux lorsque les conditions de formage importent plus que les cadences de cycle plus élevées des presses mécaniques.
Les presses servo sont la variante technologique à la croissance la plus rapide dans la catégorie des équipements, avec un CAGR de 6,21 % prévu jusqu'en 2031. Les presses plieuses et les machines à plier constituent la deuxième sous-catégorie d'équipements en importance. Les fabricants vietnamiens et malaisiens envisagent de plus en plus des variantes servo-électriques pour des coûts d'exploitation plus faibles et une maintenance plus simple que les systèmes hydrauliques. Les équipements de forgeage gagnent en pertinence à mesure que les programmes de défense cherchent une production nationale plus importante de composants structurels. Les équipements d'hydroformage et les presses d'extrusion ont des bases installées plus petites, mais les boîtiers de batteries pour véhicules électriques et les pièces structurelles légères soutiennent leurs perspectives de croissance plus solides. Le secteur des équipements de formage des métaux en ASEAN a également besoin de systèmes de formage de fils, de tubes et de profilés pour des applications spécialisées. AIDA a introduit sa série BEX pour les séparateurs de plaques bipolaires de piles à combustible en 2024, avec des capacités allant de 8 000 kN à 16 000 kN. Ce produit montre comment les fournisseurs adaptent leurs portefeuilles d'équipements pour les sous-systèmes de véhicules à hydrogène et électrifiés. Ces applications accordent plus de valeur au contrôle des procédés et à la cohérence des composants qu'au formage standard à grand volume seul.


Par procédé de formage : l'hydroformage bénéficie des exigences d'allègement des véhicules électriques
L'emboutissage et le poinçonnage ont représenté 39,6 % de la part du marché des équipements de formage des métaux en ASEAN en 2025. Son efficacité économique à grande échelle et son adéquation avec l'automatisation par matrices progressives en font un élément central de la production automobile, électronique et d'appareils électroménagers en ASEAN. Les programmes de véhicules électriques utilisent des éléments hydroformés pour les boîtiers de batteries, les rails de toit et les sous-cadres de bras de commande. Le procédé forme des formes complexes avec moins de soudures secondaires. Cela peut améliorer l'intégrité structurelle et réduire le nombre de pièces dans les applications appropriées. L'emboutissage profond reste pertinent pour les équipements alimentaires, les dispositifs médicaux et l'outillage pour semi-conducteurs. Ces applications bénéficient des exigences de traitement de l'acier inoxydable dans la région.
L'hydroformage est le procédé à la croissance la plus rapide, avec un CAGR de 5,72 % prévu jusqu'en 2031. Le pliage soutient une large demande provenant de la fabrication, du CVC et de la production de racks électroniques. Les presses plieuses CNC remplacent les machines à plier manuelles au Vietnam et en Indonésie à mesure que les avantages en termes de coûts de main-d'œuvre se réduisent et que les exigences de qualité à l'exportation augmentent. Le forgeage à chaud et le forgeage à froid de précision attirent l'attention dans les composants de groupes motopropulseurs automobiles et le matériel de défense. Les fournisseurs régionaux cherchent à produire des pièces qui étaient auparavant achetées au Japon, en Chine et en Europe. Le laminage et le profilage servent les infrastructures, les installations d'énergie renouvelable, l'acier de construction et les systèmes de montage solaire en Indonésie et en Malaisie. L'extrusion reste plus petite que les procédés dominants, mais les composants de châssis de véhicules en aluminium et les profilés de dissipateurs thermiques soutiennent une adoption accrue. Le choix du procédé sur le marché des équipements de formage des métaux en ASEAN suit donc à la fois la géométrie du produit final et le niveau de qualité requis. Il reflète également la disponibilité d'opérateurs expérimentés, de matrices et d'un support de service local.
Par matériau formé : l'acier inoxydable répond aux besoins de la fabrication de précision
L'acier inoxydable a représenté 62,4 % de la taille du marché des équipements de formage des métaux en ASEAN en 2025. Cette concentration reflète l'activité dans l'électronique, l'emballage de semi-conducteurs, les dispositifs médicaux et les équipements alimentaires. Ces applications nécessitent une résistance à la corrosion, des surfaces contrôlées et la conformité aux normes d'hygiène. Singapour et la Malaisie ont la plus forte intensité de formage d'acier inoxydable dans la région. Les normes de salle blanche et les exigences de sécurité alimentaire nécessitent des équipements capables de traiter les nuances austénitiques et duplex sans contamination de surface. L'acier au carbone et les aciers faiblement alliés sont restés le matériau le plus important en termes de tonnage traité. Les emboutissages structurels automobiles, les fixations de construction et la fabrication générale soutiennent cette position en Thaïlande, en Indonésie et au Vietnam. Le choix du matériau affecte directement les réglages de la presse, les performances des matrices et le niveau requis de contrôle des procédés.
Le titane et les alliages haute performance sont la catégorie de matériaux à la croissance la plus rapide, avec un CAGR de 6,18 % prévu jusqu'en 2031. Les pièces aérospatiales, les implants médicaux et les équipements de traitement pour semi-conducteurs soutiennent leur utilisation à Singapour et en Malaisie. L'aluminium et les alliages d'aluminium bénéficient également de l'allègement des véhicules électriques et de leur utilisation dans les boîtiers, les carters de batteries et les composants de gestion thermique. Le formage précis de l'aluminium nécessite un contrôle de pression plus strict que l'emboutissage conventionnel de l'acier. Les équipements servo-hydrauliques peuvent donc maintenir des prix premium là où les spécifications en aluminium exigent un contrôle plus précis. Le cuivre et les alliages de cuivre conservent une utilisation régulière dans les connecteurs électroniques, les barres omnibus et le matériel de distribution d'énergie. Le secteur des équipements de formage des métaux en ASEAN bénéficie lorsque les fournisseurs d'équipements haut de gamme peuvent traiter des alliages spécialisés. Ces applications distinguent les fabricants d'équipements de précision des concurrents à moindre coût axés sur les presses hydrauliques standard.
Par secteur d'utilisation finale : l'automobile conserve le volume tandis que l'aérospatiale et la défense croissent plus rapidement
L'automobile et les transports ont représenté 34,7 % de la demande d'équipements par utilisation finale en 2025. Les opérations d'assemblage établies en Thaïlande, en Indonésie et en Malaisie soutiennent les besoins continus en emboutissage et en forgeage. Le passage aux plateformes de véhicules électriques accroît la pression dans les ateliers de presses existants. Les emboutissages en acier à haute résistance avancé et les boîtiers de batteries en aluminium nécessitent des profils de force, un contrôle de course et des pratiques de changement de matrices différents de ceux des anciens programmes de véhicules. Les plans de production de défense nationale augmentent le besoin de formage de tôles de précision, de forgeage et de cintrage de tubes. Ces activités intègrent des capacités de formage dans les chaînes d'approvisionnement de défense régionales qui achetaient auparavant davantage de composants finis à l'étranger. Airbus a déclaré que la Marine royale thaïlandaise a acquis deux aéronefs C295 dans une configuration de transport améliorée en mai 2026.
L'aérospatiale et la défense sont les catégories d'utilisation finale à la croissance la plus rapide, avec un CAGR de 5,86 % prévu jusqu'en 2031. L'électrique et l'électronique est le deuxième domaine d'utilisation finale à la croissance la plus rapide. Les investissements dans les semi-conducteurs en Malaisie, à Singapour et au Vietnam nécessitent des cadres de connexion, des fixations d'outillage et des composants de racks fabriqués avec des tolérances étroites. Les machines industrielles et les équipements d'investissement ajoutent de la demande à mesure que l'activité de construction de machines nationales se développe autour des programmes régionaux d'équipementiers et de fournisseurs de rang 1. La construction et les infrastructures soutiennent le profilage et le laminage de plaques en Indonésie, en Malaisie et aux Philippines. Les projets d'énergie renouvelable soutiennent également la fabrication d'acier de construction et de systèmes de montage solaire. Les appareils électroménagers contribuent à maintenir une forte demande d'emboutissage à grand volume en Indonésie et au Vietnam. La fabrication médicale et de précision soutient les exigences de micro-formage et de presses plieuses à Singapour et en Malaisie. Cette diversité aide le marché des équipements de formage des métaux en ASEAN à éviter une dépendance totale à un seul secteur d'utilisation finale. Elle offre également aux fabricants d'équipements des opportunités d'équilibrer les applications à grand volume avec des travaux spécialisés à plus haute valeur ajoutée.
Analyse géographique
La Thaïlande a détenu une part nationale de 28,6 % en 2025, soutenue par l'activité automobile et électronique dans le Corridor économique de l'Est. L'EEC a signalé une utilisation quasi complète des zones industrielles en septembre 2026, les fabricants d'électronique, d'automobiles et de produits biochimiques continuant d'étendre leurs empreintes de production. La Thaïlande maintient sa capacité d'emboutissage liée aux moteurs à combustion interne tout en ajoutant des lignes de presses servo et d'hydroformage pour les programmes de véhicules électriques, créant un cycle d'investissement parallèle. La phase 2 de l'EEC a reçu son approbation en mars 2026, s'engageant à investir 15 milliards USD sur 5 ans, la plus grande allocation étant destinée à la fabrication de véhicules électriques et de batteries. Sa base de maintenance aérospatiale peut également créer une demande de travaux de formage de tôles de précision et de structures.
Le Vietnam est la géographie nationale à la croissance la plus rapide sur le marché des équipements de formage des métaux en ASEAN, avec un CAGR de 6,14 % prévu jusqu'en 2031. Les investissements dans l'électronique, la localisation automobile et les investissements dans l'acier élargissent leur base d'équipements. L'OCDE a identifié le Vietnam comme un important bénéficiaire des activités électroniques et automobiles relocalisées, qui nécessitent des presses plieuses, des lignes d'emboutissage et des cellules de formage intégrées à la soudure. La Malaisie et Singapour soutiennent les applications de plus haute précision de la région. La MIDA a rapporté que l'expansion de 3 milliards RM de X-FAB à Sarawak a ajouté des capacités de semi-conducteurs et renforcé le rôle de la Malaisie dans la chaîne d'approvisionnement mondiale des semi-conducteurs. Ces pôles électroniques créent une demande de composants formés avec précision et de capacités de service technique.
L'Indonésie soutient la demande de presses hydrauliques et de forgeage dans les pôles de fournisseurs de Java Ouest et Java Est, tandis que la base de fabrication aérospatiale de la Malaisie crée des exigences spécialisées. Spirit AeroSystems a divulgué la vente de son installation de Subang, en Malaisie, à CTRM pour 95,2 millions USD en août 2025. Les Philippines développent leur base d'équipements grâce à l'activité électronique et aux faisceaux de câbles automobiles à Laguna et Cavite. Singapour reste axée sur le formage de précision à haute valeur ajoutée et l'emboutissage de dispositifs médicaux, tandis que le Cambodge, le Myanmar, le Laos et le Brunei ont une demande en phase initiale pour des presses hydrauliques de base et des presses plieuses CNC.
Paysage concurrentiel
Le marché des équipements de formage des métaux en ASEAN est modérément fragmenté. Les fournisseurs japonais, notamment AIDA Engineering, AMADA, Komatsu Industries et Mitsubishi Heavy Industries, occupent des positions premium dans l'automobile et l'électronique grâce à l'ingénierie d'application, au service sur le cycle de vie et au support d'outillage. Les spécialistes européens, notamment ANDRITZ Schuler, TRUMPF, LVD, Bystronic, Salvagnini et Prima Industrie, se distinguent par une technologie numériquement intégrée et des performances de précision. Les fournisseurs chinois tels que JIER Machine-Tool Group, Yangli Group et Accurl se développent dans les presses hydrauliques de gamme intermédiaire et les presses plieuses CNC grâce à un positionnement tarifaire et des réseaux de services régionaux. Cette gamme de fournisseurs offre aux acheteurs des options à différents niveaux de prix et exigences de performance.
ANDRITZ Schuler a lancé sa série de presses de découpe fine HFA avec Feintool en janvier 2026, utilisant des entraînements de pompes hydrauliques à commande servo présentés comme améliorant l'efficacité énergétique et les cadences de course. Cette initiative renforce son offre pour les travaux automobiles et électroniques de précision. TRUMPF a étendu sa présence au centre technique malaisien en mai 2025 pour les clients régionaux de semi-conducteurs. AMADA s'est engagée à investir au moins 150 milliards JPY (0,96 milliard USD) dans des investissements de croissance jusqu'en 2030, couvrant les dépenses d'investissement, les acquisitions, la recherche et le développement et les activités de formage avancé. La série DPH d'AIDA pour les boîtiers de batteries rectangulaires montre comment le développement de produits spécialisés répond aux programmes de composants pour véhicules électriques.
Les modernisations servo abordables, les réseaux locaux de pièces détachées, la maintenance des matrices et les équipements pour boîtiers de batteries sont des opportunités potentielles pour les fournisseurs. Les intégrateurs régionaux peuvent associer du matériel de presse chinois à des commandes CNC japonaises ou européennes pour des applications non critiques appropriées. La vente de l'installation Spirit AeroSystems en Malaisie à CTRM indique une base de fabrication aérospatiale plus localisée susceptible d'attirer des fournisseurs déjà au service de clients aérospatiaux.
Leaders du secteur des équipements de formage des métaux en ASEAN
AIDA Engineering Ltd.
AMADA CO., LTD.
ANDRITZ Schuler Group
TRUMPF SE + Co. KG
Komatsu Industries (Thailand) Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mars 2026 : Le gouvernement thaïlandais a approuvé la deuxième phase du programme du Corridor économique de l'Est, s'engageant à investir 15 milliards USD sur cinq ans, la plus grande allocation unique ciblant la fabrication de véhicules électriques et de batteries. Cette approbation garantit un pipeline soutenu de dépenses d'investissement en ateliers de presses et équipements de formage dans les zones industrielles de l'EEC en Thaïlande jusqu'en 2031 au moins, selon le Bureau du Corridor économique de l'Est.
- Janvier 2026 : ANDRITZ Schuler a lancé la nouvelle série de presses de découpe fine HFA en coopération avec Feintool, dotée d'entraînements de pompes hydrauliques à commande servo offrant une amélioration à deux chiffres de l'efficacité énergétique tout en augmentant les cadences de course. Les machines sont fournies directement par ANDRITZ Schuler sous forme de lignes de découpe fine clés en main, élargissant le portefeuille de formage de précision de l'entreprise applicable aux clients de découpe fine électronique et automobile en ASEAN.
- Septembre 2025 : ANDRITZ Schuler a présenté son nouveau système de laminage de bagues dans son installation d'Erfurt, conçu pour des bagues jusqu'à 2 000 mm de diamètre et 400 mm de hauteur, avec une mise en service chez un fabricant de roues ferroviaires au Kazakhstan prévue pour le printemps 2026, démontrant une capacité de laminage grand format applicable aux programmes d'infrastructure et d'énergie en ASEAN.
- Mai 2025 : TRUMPF Electronics a ouvert un centre technique régional en Malaisie, coïncidant avec ses débuts à SEMICON SEA 2025 à Singapour. L'installation couvre les demandes de service des clients semi-conducteurs du Vietnam et de la Thaïlande en plus de la Malaisie, renforçant l'infrastructure de TRUMPF en Asie du Sud-Est dans les applications électroniques de précision nécessitant des capacités avancées de travail des métaux adjacentes au formage.


Périmètre du rapport sur le marché des équipements de formage des métaux en ASEAN
| Presses | Presses mécaniques |
| Presses hydrauliques | |
| Presses servo | |
| Autres presses à usage général | |
| Presses plieuses et machines à plier | Presses plieuses hydrauliques |
| Presses plieuses servo / électriques | |
| Presses plieuses mécaniques | |
| Autres machines à plier | |
| Équipements de forgeage | Presses de forgeage |
| Marteaux de forgeage | |
| Machines à refouler et à former les têtes | |
| Autres équipements de forgeage | |
| Équipements de profilage et de laminage de plaques/profilés | Machines de profilage |
| Machines à rouler les plaques | |
| Machines à rouler les profilés et sections | |
| Autres équipements secondaires de laminage/formage | |
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage/formage de fils et barres |
| Équipements de formage et de cintrage de tubes | |
| Équipements de formage de profilés | |
| Presses d'extrusion | |
| Équipements d'hydroformage | |
| Autres équipements de formage des métaux |
| Emboutissage et poinçonnage |
| Emboutissage profond |
| Pliage |
| Forgeage |
| Laminage et profilage |
| Extrusion |
| Hydroformage |
| Autres procédés de formage |
| Acier au carbone et acier faiblement allié |
| Acier inoxydable |
| Aluminium et alliages d'aluminium |
| Cuivre et alliages de cuivre |
| Titane, nickel et autres métaux non ferreux |
| Autres matériaux |
| Automobile et transports |
| Aérospatiale et défense |
| Machines industrielles et équipements d'investissement |
| Produits métalliques et fabrication |
| Électrique et électronique |
| Construction et infrastructures |
| Énergie et électricité |
| Appareils électroménagers et biens durables |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Thaïlande |
| Vietnam |
| Indonésie |
| Malaisie |
| Philippines |
| Singapour |
| Reste de l'ASEAN |
| Par type d'équipement | Presses | Presses mécaniques |
| Presses hydrauliques | ||
| Presses servo | ||
| Autres presses à usage général | ||
| Presses plieuses et machines à plier | Presses plieuses hydrauliques | |
| Presses plieuses servo / électriques | ||
| Presses plieuses mécaniques | ||
| Autres machines à plier | ||
| Équipements de forgeage | Presses de forgeage | |
| Marteaux de forgeage | ||
| Machines à refouler et à former les têtes | ||
| Autres équipements de forgeage | ||
| Équipements de profilage et de laminage de plaques/profilés | Machines de profilage | |
| Machines à rouler les plaques | ||
| Machines à rouler les profilés et sections | ||
| Autres équipements secondaires de laminage/formage | ||
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage/formage de fils et barres | |
| Équipements de formage et de cintrage de tubes | ||
| Équipements de formage de profilés | ||
| Presses d'extrusion | ||
| Équipements d'hydroformage | ||
| Autres équipements de formage des métaux | ||
| Par procédé de formage | Emboutissage et poinçonnage | |
| Emboutissage profond | ||
| Pliage | ||
| Forgeage | ||
| Laminage et profilage | ||
| Extrusion | ||
| Hydroformage | ||
| Autres procédés de formage | ||
| Par matériau formé | Acier au carbone et acier faiblement allié | |
| Acier inoxydable | ||
| Aluminium et alliages d'aluminium | ||
| Cuivre et alliages de cuivre | ||
| Titane, nickel et autres métaux non ferreux | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Automobile et transports | |
| Aérospatiale et défense | ||
| Machines industrielles et équipements d'investissement | ||
| Produits métalliques et fabrication | ||
| Électrique et électronique | ||
| Construction et infrastructures | ||
| Énergie et électricité | ||
| Appareils électroménagers et biens durables | ||
| Fabrication médicale et de précision | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Thaïlande | |
| Vietnam | ||
| Indonésie | ||
| Malaisie | ||
| Philippines | ||
| Singapour | ||
| Reste de l'ASEAN | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les équipements de formage des métaux en ASEAN ?
Le marché des équipements de formage des métaux en ASEAN devrait croître à un CAGR de 4,53 % de 2026 à 2031, pour atteindre 0,83 milliard USD.
Quelle catégorie d'équipements domine la demande régionale ?
Les presses ont dominé la demande avec une part de 46,8 % en 2025, car elles soutiennent la production automobile, électronique et de fabrication générale.
Quel procédé de formage connaît la croissance la plus rapide en Asie du Sud-Est ?
L'hydroformage devrait croître à un CAGR de 5,7 % jusqu'en 2031, soutenu par les boîtiers de batteries pour véhicules électriques et les composants structurels légers.
Pourquoi la Thaïlande est-elle importante pour les fournisseurs d'équipements ?
La Thaïlande a détenu une part de 28,6 % en 2025 et combine une capacité automobile établie avec une demande liée aux véhicules électriques, aux batteries, à l'électronique et à l'aérospatiale.
Quel secteur d'utilisation finale présente les meilleures perspectives de croissance ?
L'aérospatiale et la défense devraient se développer à un CAGR de 5,9 % jusqu'en 2031, soutenues par les besoins en capacités de défense et d'aérospatiale nationales.
Qu'est-ce qui limite les mises à niveau d'équipements chez les petits fabricants ?
Les coûts initiaux élevés, l'accès limité au crédit, l'exposition aux équipements importés et les pénuries de talents techniques peuvent retarder les décisions d'achat et de remplacement.
Dernière mise à jour de la page le:



