
Taille et part du marché des munitions d'artillerie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.70 Milliards de dollars |
| Taille du Marché (2031) | 7.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des munitions d'artillerie par Mordor Intelligence
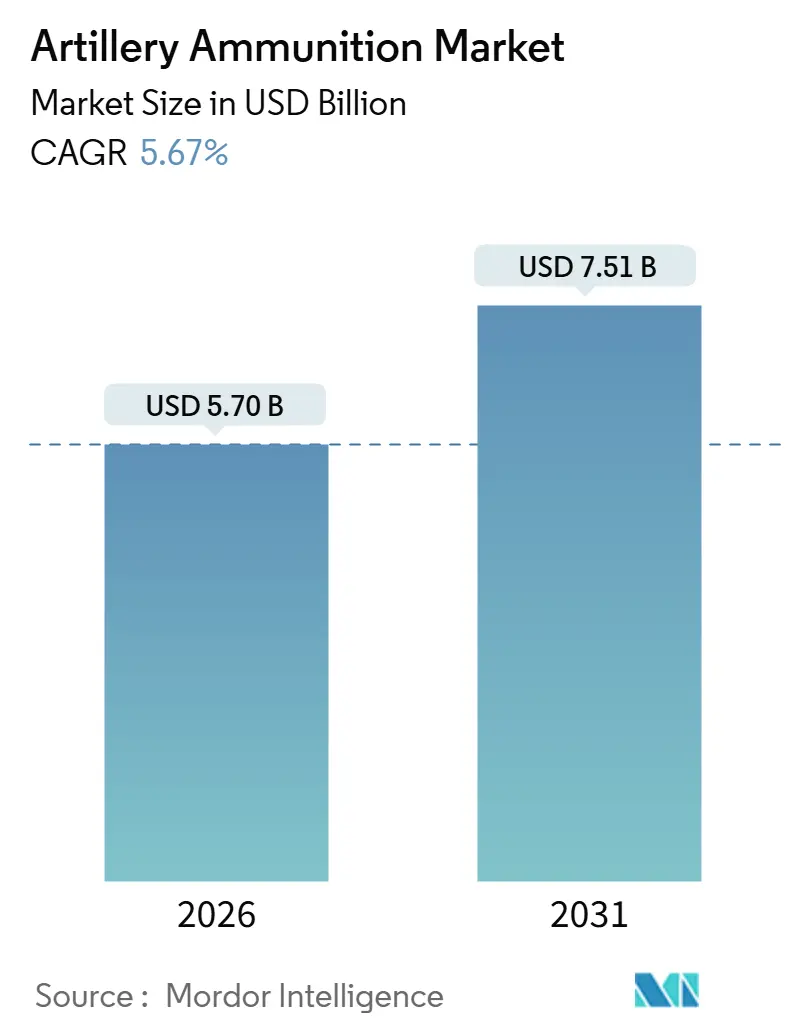
La taille du marché des munitions d'artillerie s'élevait à 5,70 milliards USD en 2026 et devrait atteindre 7,51 milliards USD d'ici 2031, progressant à un TCAC de 5,67 % durant la période de prévision. L'augmentation des taux de consommation en Ukraine, combinée aux programmes de réarmement pluriannuels des pays membres de l'OTAN et des principales nations indo-pacifiques, détourne les achats des mises à niveau de plateformes vers une production soutenue d'obus. Les accords-cadres, tels que le contrat de 10,1 milliards USD de Rheinmetall avec la Bundeswehr et le plan de l'armée américaine visant à produire 100 000 obus de 155 mm par mois d'ici fin 2025, ancrent la visibilité pour les fournisseurs, encourageant les investissements de nouvelle implantation dans les propergols, les fusées et l'usinage. Les programmes de guidage de précision remodèlent la demande vers des obus capables d'engager des cibles au-delà de 70 kilomètres, tandis que la standardisation OTAN autour du Système de charge d'artillerie modulaire (MACS) réduit l'empreinte logistique et améliore les marges de sécurité des canons. L'intensité concurrentielle s'accroît à mesure que les gouvernements invoquent les lois sur la production de défense pour relocaliser la fabrication, obligeant les acteurs établis à concéder des licences de savoir-faire localement et les nouveaux entrants à obtenir des formulations conformes aux munitions à sensibilité réduite pour se qualifier aux appels d'offres de l'alliance. La volatilité des matières premières dans la nitrocellulose et le cuivre, ainsi que les frictions liées aux contrôles à l'exportation sur les fusées avancées, demeurent des points de pression sur les marges, mais n'ont pas à ce jour freiné l'élan des commandes.
Principaux enseignements du rapport
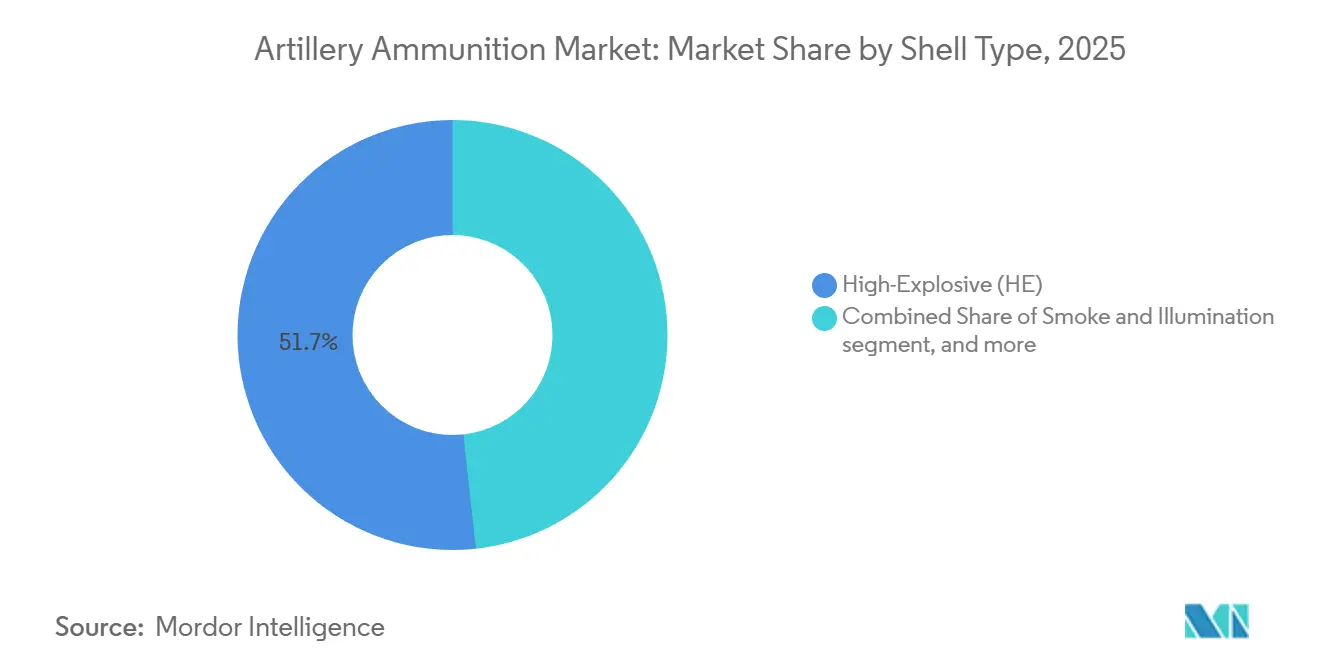
- Par type d'obus, les obus hautement explosifs (HE) ont dominé avec 51,74 % de la part du marché des munitions d'artillerie en 2025, tandis que les obus à guidage de précision devraient progresser à un TCAC de 5,58 % jusqu'en 2031.
- Par mécanisme de guidage, les projectiles non guidés ont représenté 59,05 % de la taille du marché des munitions d'artillerie en 2025, tandis que les variantes guidées par GPS devraient afficher un TCAC de 6,41 % entre 2026 et 2031.
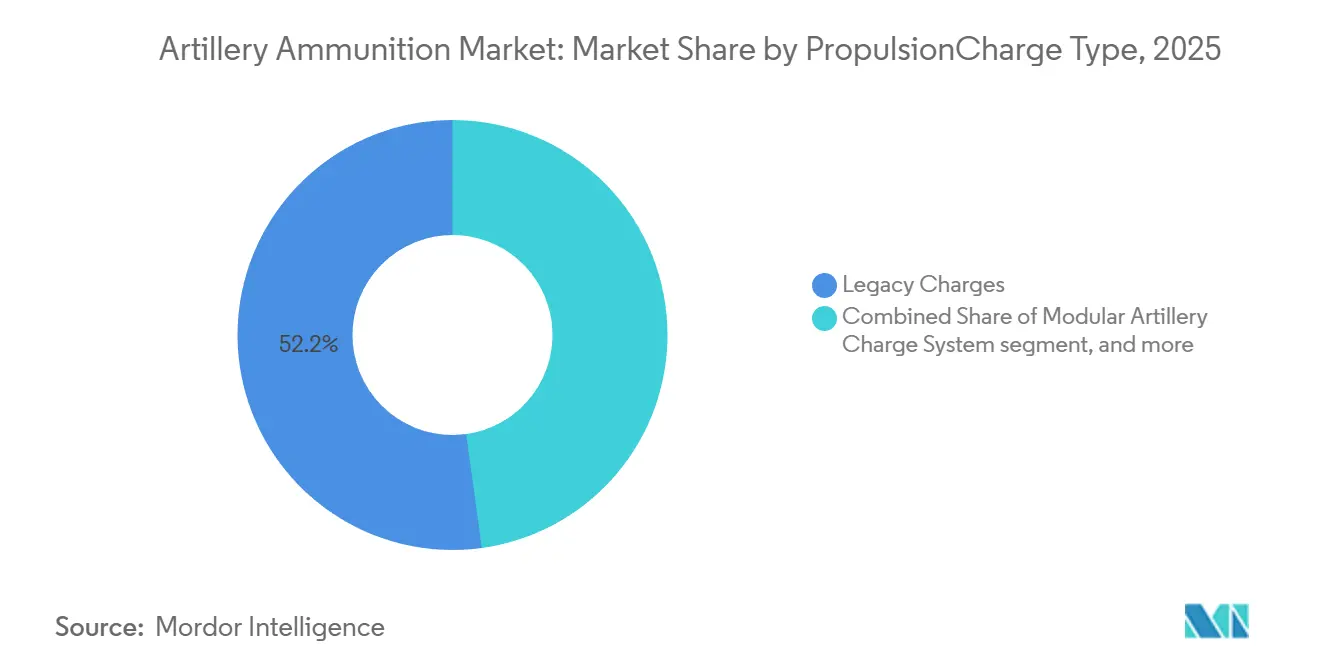
- Par propulsion, les charges classiques ont capturé 52,18 % de la part des revenus en 2025 ; les ensembles de propergols compatibles MACS devraient se développer à un TCAC de 5,68 % jusqu'en 2031.
- Par plateforme, les obusiers autopropulsés ont représenté 49,79 % de la demande de 2025, tandis que les munitions d'artillerie à roquettes devraient croître à un TCAC de 5,74 % durant la fenêtre de prévision.
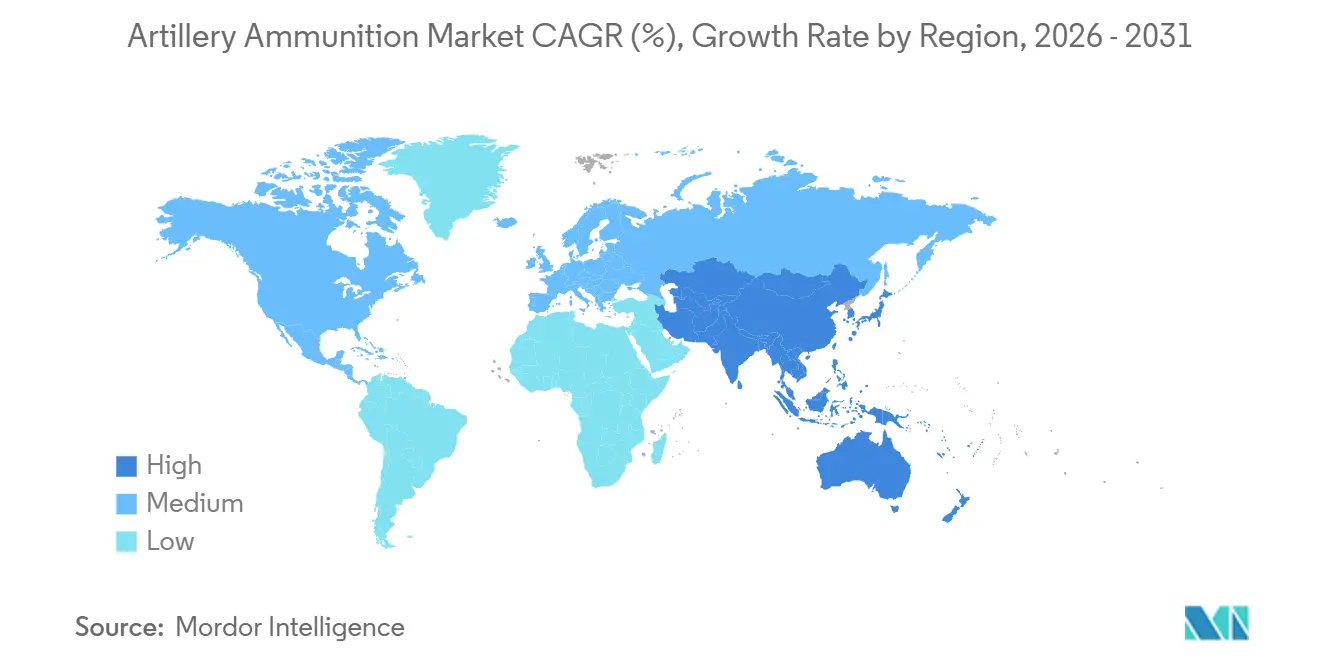
- Par géographie, l'Amérique du Nord a détenu 37,61 % de la part des revenus en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec une perspective de TCAC de 5,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade de la compétition entre grandes puissances et dépenses en munitions à tempo élevé | +1.2% | Mondial, avec points focaux en Europe et en Indo-Pacifique | Long terme (≥ 4 ans) |
| Essor des programmes de tir de précision à longue portée | +0.9% | Amérique du Nord et Europe, répercussion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation des chaînes logistiques des obus de 155 mm et des systèmes de charges modulaires | +0.8% | Mondial, nations alignées sur l'OTAN | Moyen terme (2-4 ans) |
| Hausse des budgets de défense en Asie-Pacifique et en Europe de l'Est | +1.1% | Cœur APAC, Europe de l'Est | Long terme (≥ 4 ans) |
| Qualification OTAN des propergols à munitions à sensibilité réduite ouvrant de nouveaux fournisseurs | +0.6% | États membres et candidats à l'OTAN | Moyen terme (2-4 ans) |
| Bandes de forçage fabriquées par fabrication additive réduisant l'usure des canons et le coût des obus | +0.5% | Mondial, adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade de la compétition entre grandes puissances et dépenses en munitions à tempo élevé
La production russe atteignant 250 000 obus par mois à la mi-2024 et l'engagement de l'OTAN à livrer 2 millions d'obus de 155 mm à l'Ukraine avant mars 2025 ont mis en évidence des lacunes historiques dans les stocks qui dictent désormais les priorités d'approvisionnement.[1]Institut international de recherche sur la paix de Stockholm, « Base de données des dépenses militaires du SIPRI 2024 », sipri.org Les États-Unis seuls ont alloué 3 milliards USD pour développer les installations de Scranton et Lake City, augmentant la production mensuelle de 28 000 obus début 2023 à un objectif de 100 000 obus d'ici fin 2025.[2]Armée américaine, « Justification des achats Excalibur pour l'exercice 2025 », defense.gov Les instruments de l'UE tels que le fonds ASAP de 117 millions USD cofinancent de nouvelles lignes dans les États membres, tandis que Taïwan et la Corée du Sud augmentent leurs budgets pour se prémunir contre les points de tension régionaux.[3]Commission européenne, « Loi à l'appui de la production de munitions (ASAP) », europa.eu Les contrats à long terme et pluriannuels garantissent désormais des investissements capitalistiques dans les propergols et les fusées qui auraient été commercialement non viables dans les schémas de consommation en temps de paix. Le marché des munitions d'artillerie bénéficie donc d'une certitude de demande sans précédent sur au moins un cycle de planification complet, ancrant la tendance actuelle de développement des capacités sur 5 ans.
Essor des programmes de tir de précision à longue portée
L'effort américain d'artillerie à portée étendue, rebaptisé en 2024, intègre les obus à assistance roquette XM1113 et les obus de précision XM1155-SC pour atteindre 70 kilomètres, avec une capacité opérationnelle initiale prévue pour 2027. BAE Systems a livré des lots d'Excalibur S dotés de chercheurs laser semi-actifs, tandis que la famille Vulcano de Leonardo a obtenu 235 millions USD de commandes nationales après la qualification OTAN. General Atomics a démontré un obus à assistance statoréacteur de 150 kilomètres coûtant moins de 100 000 USD, érodant l'avantage coût-par-cible des missiles tactiques. Ces programmes réduisent collectivement les ratios d'obus par effet, déplaçant la valeur des structures métalliques vers les sous-systèmes de guidage et stimulant la R&D sur le guidage hybride face au brouillage GPS. Les fournisseurs capables d'internaliser la production de fusées et de chercheurs capturent des marges plus élevées et sont moins exposés aux contrôles à l'exportation.
Modernisation des chaînes logistiques des obus de 155 mm et des systèmes de charges modulaires
L'adoption par l'OTAN du MACS M231/M232 rationalise les références de munitions et réduit les risques de manipulation des propergols, l'armée américaine ayant attribué un contrat d'expansion de 218 millions USD en 2023. L'Allemagne a ajouté 200 000 obus compatibles MACS en juin 2024 pour harmoniser la logistique du PzH 2000, et la Pologne a réduit de 40 % les variantes de propergols dans ses flottes de K9PL et Krab. La conformité aux munitions à sensibilité réduite abaisse en outre les primes d'assurance incendie des soutes et permet un empilement plus dense dans les dépôts, ce qui est essentiel pour les nations disposant de bunkers limités. La chaîne rationalisée renforce l'interopérabilité des coalitions, soutenant l'ambition plus large de l'OTAN d'atteindre une interchangeabilité plug-and-play des munitions d'ici 2030.
Hausse des budgets de défense en Asie-Pacifique et en Europe de l'Est
Les dépenses militaires dans la région Asie-Pacifique ont atteint 683 milliards USD en 2024, tandis que l'Europe de l'Est a enregistré une hausse budgétaire de 17 % en glissement annuel, dépassant toute augmentation régionale depuis 1990. L'Inde a alloué 7,4 milliards USD aux programmes d'artillerie pour l'exercice 2025, la Corée du Sud a approuvé 2,6 milliards USD pour les munitions du K9 Thunder, et la Pologne a dépassé l'OTAN à 4,2 % de son PIB en 2024, ce qui a conduit à l'établissement d'une usine nationale de 665 millions USD. Ces budgets sont structurels, guidés par des évaluations de menaces qui s'étendent au-delà des dotations annuelles. Par conséquent, le marché des munitions d'artillerie bénéficie d'une demande à longue traîne s'étendant bien au-delà de la prochaine décennie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôles stricts ITAR/Wassenaar sur les fusées et les assemblages à saignement de culot | -0.7% | Mondial, particulièrement aigu pour les acheteurs non membres de l'OTAN | Long terme (≥ 4 ans) |
| Volatilité des prix de la nitrocellulose et du cuivre pesant sur les marges | -0.6% | Mondial, affecte les petits producteurs | Court terme (≤ 2 ans) |
| Pénurie chronique de capacité de mélange de propergol triple-base (M31) | -0.8% | Foyer États-Unis et Europe | Moyen terme (2-4 ans) |
| Primes d'assurance sécurité incendie pour les soutes ECM vieillissantes | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôles stricts ITAR/Wassenaar sur les fusées et les assemblages à saignement de culot
Les contrôles de catégorie I allongent les cycles de licence jusqu'à 18 mois, retardant les exportations turques et sud-coréennes intégrant des fusées GPS d'origine américaine. Roketsan a reconfiguré son projectile HE-ERFB pour contourner les composants ITAR, sacrifiant la portée, tandis que Bharat Electronics a investi 85 millions USD à Pune pour localiser les fusées d'artillerie, prolongeant les tests de conformité OTAN jusqu'en 2027. Les frictions liées aux contrôles à l'exportation fragmentent la base d'approvisionnement et incitent les producteurs de second rang à proposer des alternatives moins performantes mais sans licence, limitant la hausse de la valeur unitaire pour les fournisseurs premium.
Volatilité des prix de la nitrocellulose et du cuivre pesant sur les marges
Les prix au comptant de la nitrocellulose ont bondi de 32 % entre janvier 2024 et mars 2025 après qu'un incendie en Pologne a supprimé 8 000 tonnes métriques de production annuelle.[4]ICIS Editorial, « Le marché de la nitrocellulose se resserre sous l'effet des restrictions réglementaires », icis.com Le cuivre s'est négocié au-dessus de 10 200 USD par tonne métrique en février 2024, augmentant le coût de la bande de forçage de 12 USD par obus. Les fournisseurs sans couverture ont subi une érosion de leurs marges de 200 à 300 points de base, entraînant des renégociations de contrats ou des sorties anticipées d'accords à prix fixe. La capacité mondiale de 180 000 tonnes métriques de nitrocellulose est inférieure d'au moins 40 000 tonnes à la demande d'artillerie projetée pour 2028, ce qui suggère une pression persistante sur les prix en l'absence de nouvelles installations de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'obus :
Dominance des obus hautement explosifs au milieu d'un pivot vers la précisionLes obus hautement explosifs (HE) ont représenté 51,74 % de la part du marché des munitions d'artillerie en 2025, car ils demeurent indispensables pour la suppression, le déni de zone et les missions de réaction rapide. Les obus à guidage de précision, bien qu'encore minoritaires, devraient croître à un TCAC de 5,58 % à mesure que les évolutions doctrinales mettent l'accent sur les effets au premier tir et la conservation des munitions. L'achat de 36 000 obus Excalibur par l'armée américaine pour 1,2 milliard USD entre 2024 et 2026 illustre le basculement budgétaire vers les options guidées par GPS qui remplacent plusieurs obus non guidés par cible. Les obus fumigènes, éclairants et d'entraînement continuent de soutenir les cycles d'entraînement interarmes, tandis que les ventes de DPICM diminuent en vertu de la Convention sur les armes à sous-munitions. Les projectiles à saignement de culot et à assistance roquette attirent les utilisateurs Asie-Pacifique, comme l'Inde, qui a autorisé son obus à saignement de culot de 48 kilomètres pour la production en série en 2027.
Les munitions guidées de précision (PGM) élargissent les marges des fabricants en raison de la haute valeur des capteurs intégrés, mais elles intensifient également l'exposition à l'ITAR et la complexité de la chaîne d'approvisionnement. Les armées aux budgets contraints en Afrique et en Amérique latine continuent de privilégier les commandes en vrac d'obus hautement explosifs, garantissant que les lignes de production classiques fonctionnent en parallèle avec l'assemblage de munitions intelligentes. La dynamique à double vitesse maintient le marché des munitions d'artillerie diversifié à travers les gammes de prix et les technologies, réduisant la volatilité totale de la demande.


Par mécanisme de guidage :
Les systèmes guidés par GPS gagnent du terrainLes projectiles non guidés représentaient 59,05 % du chiffre d'affaires 2025, reflétant la compatibilité avec les parcs existants et un coût unitaire inférieur à 1 200 USD par obus. Les obus guidés par GPS devraient croître à un CAGR de 6,41 % jusqu'en 2031, portés par l'expansion de la ligne Arizona de Raytheon et l'adoption du XM1155-SC. Les variantes à guidage laser permettent l'engagement de cibles mobiles, mais nécessitent un éclairage en visibilité directe (LOS), ce qui complique leur utilisation dans des environnements électromagnétiques contestés. Les solutions hybrides GPS-INS atténuent le brouillage, comme en témoigne le contrat SIGMA d'Elbit Systems Ltd. avec un membre européen de l'OTAN. La guerre électronique en Ukraine souligne la nécessité de la redondance, incitant les fournisseurs à adopter un guidage multimode malgré des coûts accrus.
Les munitions non guidées restent pertinentes pour les tirs de saturation et de suppression, notamment contre des cibles légères pour lesquelles la précision n'apporte qu'un bénéfice marginal. Sur le marché des munitions d'artillerie à guidage de précision, les avancées récentes en matière de technologies de guidage pour le segment de gros calibre comprennent le GPS amélioré, les systèmes de navigation inertielle et les mécanismes de guidage terminal. Néanmoins, les règles d'interopérabilité, telles que la STANAG 4425, poussent même les acheteurs du segment économique à se doter d'inventaires au moins partiellement compatibles GPS, assurant une érosion progressive de la part des munitions non guidées au fil du temps, malgré des achats en volume continus.
Par type de propulsion/charge :
Le MACS redessine la chaîne d'approvisionnementLes charges classiques représentaient encore 52,18 % de la consommation de 2025, mais le MACS devrait capturer la dominance dans la nouvelle production à un TCAC de 5,68 %, standardisant les incréments dans les inventaires de l'alliance. Les propriétés des munitions à sensibilité réduite réduisent les accidents de 60 %, tandis que la logistique palettisée réduit les besoins en convois de 30 % dans les zones avancées. Les charges étendues offrent un pont pour les canons classiques, comme en témoigne l'extension de portée du M46 130 mm indien à 38 kilomètres. Les règlements environnementaux tels que la législation REACH de l'UE accélèrent la transition, imposant des coûts de reformulation que les producteurs de charges classiques peinent à absorber sans garanties de volume.
L'écosystème MACS stimule également les revenus après-vente dans les tampons d'étanchéité aux gaz, les sacs d'allumeur et les emballages, créant une valeur incrémentale pour les fournisseurs capables de mettre à l'échelle des composants modulaires. Les nations en dehors de l'OTAN, en particulier en Afrique et en Amérique latine, continuent d'utiliser des charges en sachet en raison de leur coût initial plus faible. Cependant, les importations de plateformes d'occasion en provenance d'Europe introduiront progressivement la compatibilité MACS sur ces marchés.
Par type de plateforme :
L'élan des munitions d'artillerie à roquettes s'accélèreLes obusiers autopropulsés ont conservé une part de 49,79 % de la demande en 2025, soutenue par leurs avantages en matière de mobilité dans les environnements de contre-batterie. Cependant, les munitions d'artillerie à roquettes sont appelées à afficher un TCAC de 5,74 % jusqu'en 2031, comme l'illustre le contrat GMLRS de 1,1 milliard USD de Lockheed Martin. Les exportations du K239 Chunmoo de Corée du Sud devraient générer une demande dérivée de munitions dépassant 500 millions USD d'ici 2028. Les systèmes d'artillerie remorqués tels que le M777A2 maintiennent des rôles de niche pour les forces aéroportées, tandis que les mortiers et les canons navals continuent de s'imposer dans des niches de soutien rapproché et de tir maritime.
La taille du marché des munitions d'artillerie pour les obus d'artillerie à roquettes se développe le plus rapidement en Europe et dans la région Indo-Pacifique, où la doctrine de frappe en profondeur valorise une portée de 70 kilomètres ou plus. La spécificité des plateformes complique l'interchangeabilité : un obus conçu pour le canon de 52 calibres du PzH 2000 peut être moins performant dans le K9 Thunder à 39 calibres, ce qui nécessite des stocks multi-variantes et incite les fournisseurs à maintenir une expertise technique approfondie pour différentes longueurs de canon.
Analyse géographique
Marché des Munitions d'Artillerie en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a généré 37,61 % des revenus de 2025, principalement portée par l'initiative de 3 milliards USD du Département de la Défense américain (DoD) visant à porter la production mensuelle d'obus de 155 mm à 100 000 unités d'ici fin 2025. Les transferts dépassant 2 millions d'obus vers l'Ukraine d'ici fin 2024 génèrent des commandes de reconstitution qui maintiennent des cadences de production élevées même après la phase de conflit immédiate. La taille du marché des munitions d'artillerie au sein des stocks prépositionnés américains à Guam, au Japon et en Australie devrait croître à mesure que la planification de la défense dans le Pacifique se consolide. L'acquisition canadienne du M777A2 pour 850 millions CAD (621,83 millions USD) intègre un flux de munitions sur une décennie, tandis que le budget mexicain maintient ses parcs de M101 et M114 opérationnels mais sans évolution.
Marché des Munitions d'Artillerie en Asie-Pacifique, en Afrique et en Amérique Latine
L'Asie-Pacifique devrait croître à un CAGR de 5,17 %, soutenue par l'engagement de l'Inde à doubler sa capacité de production d'obus de 155 mm à 240 000 unités d'ici 2027 et par le portefeuille de contrats de munitions de la Corée du Sud d'une valeur de 1,2 billion KRW (836,50 millions USD) s'étendant jusqu'en 2030. L'augmentation budgétaire de 16 % du Japon finance les munitions pour obusier Type 19, et Norinco en Chine exploite six usines dédiées à l'artillerie-roquette alimentant des commandes à l'exportation qui, bien qu'opaques, intensifient la concurrence en Afrique et en Amérique latine. Les budgets axés sur la dissuasion à Taïwan et en Australie ancrent implicitement des réquisitions d'obus à long terme, renforçant la résilience de la demande régionale même dans un contexte de coalitions politiques mouvantes.
Marché des Munitions d'Artillerie en Europe
Le regain de dynamisme de l'Europe repose sur le prêt SAFE de 51,44 milliards USD et le cadre contractuel de Rheinmetall avec la Bundeswehr, positionnant le bloc pour rivaliser avec l'Amérique du Nord en volume de production d'ici 2028. L'usine partenariale polonaise vise 150 000 obus par an d'ici 2027, la commande allemande de 200 000 obus MACS stimule la sous-traitance à l'échelle régionale, et le Royaume-Uni investit 300 millions GBP (404,89 millions USD) à Glascoed pour des lignes de production de 152 mm. La France, la Suède et la Norvège associent chacune leur financement national au réapprovisionnement de l'Ukraine, créant des carnets de commandes pluriannuels prévisibles tout en répartissant les capacités afin de limiter le risque de dépendance à un site unique. La production russe se poursuit à grande échelle, ciblant un cercle restreint de clients à l'exportation qui limite les chevauchements avec les bassins d'acheteurs de l'OTAN.
Paysage réglementaire
L'environnement réglementaire des munitions d'artillerie est façonné par la normalisation au sein des alliances et les régimes de contrôle des exportations, qui influent sur l'interchangeabilité, la qualification en matière de sécurité et le transfert de sous-systèmes sensibles. Les accords de normalisation de l'OTAN, notamment le STANAG 4425 relatif à l'interchangeabilité des munitions de tir indirect et le STANAG 4224 relatif à la sécurité et à l'aptitude des munitions de gros calibre, fixent des bases de qualification qui influencent l'éligibilité aux marchés publics dans les États membres et pays partenaires. Parallèlement, les cadres américains de contrôle des exportations (ITAR et dispositions connexes de la U.S. Munitions List) continuent d'affecter les délais d'octroi de licences pour les fusées avancées et les ensembles d'extension de portée.
En Europe, le règlement (UE) 2023/1525 (ASAP) crée un cadre de politique industrielle visant à accroître les capacités de production de munitions sol-sol et d'artillerie, en complément des programmes nationaux de réarmement. Du côté de la demande, la demande de budget FY2026 du Département de la Défense des États-Unis inclut 3,73 milliards USD au titre de l'acquisition de munitions de l'Armée de terre, couvrant les projectiles d'artillerie, les fusées et les propulseurs, ce qui relève la barre pour les fournisseurs qualifiés. En mars 2026, l'Agence européenne de défense a annoncé qu'elle coordonnerait les essais de qualification des munitions dans le cadre d'un effort commun visant à harmoniser les essais du calibre 155 mm entre les États membres, dans le but de réduire les essais redondants et d'accélérer l'acceptation transfrontalière des munitions qualifiées.
Analyse de la chaîne de valeur
La chaîne de valeur des munitions d'artillerie s'étend des matières premières (forgeages en acier, cuivre pour les ceintures de guidage et produits chimiques énergétiques tels que la nitrocellulose et les explosifs) à la fabrication des composants (corps d'obus, fusées, modules à effet de culot/assistés par fusée et jeux de charges modulaires). Ensuite, les opérations de chargement, assemblage et emballage (LAP) débouchent sur les essais de réception gouvernementaux et la distribution au niveau des dépôts. Les points de friction les plus importants continuent de se concentrer autour des matières énergétiques, de l'électronique des fusées et du débit de qualification, les essais de réception de l'OTAN et nationaux constituant des jalons pour les nouvelles lignes de production. Les canaux d'approvisionnement américains s'appuient de plus en plus sur des études de marché structurées et des appels d'offres portant sur des articles spécifiques, notamment les familles de projectiles HE de 155 mm (par exemple, le M795 et ses variantes), avec un accent mis sur la capacité LAP démontrée et le respect des exigences d'approvisionnement national et de qualité.
La localisation s'accélère également grâce à de nouvelles implantations de production et à des accords de coproduction qui rapprochent le travail des métaux, les matières énergétiques et les sous-systèmes de précision des utilisateurs finaux. En Europe, des initiatives telles que le cadre visant à produire plus de 180 000 obus de 155 mm par an en Pologne, mentionné dans des rapports de 2026 relatifs aux chaînes d'approvisionnement alignées sur les États-Unis, ainsi que des contrats portant sur des dizaines de milliers de munitions d'artillerie et de mortier pour un client de l'OTAN d'Europe occidentale, traduisent une approche axée sur le réapprovisionnement et le chargement industriel en plusieurs lots. Dans le segment à plus forte valeur ajoutée, les programmes de précision et de portée étendue approfondissent les partenariats entre fournisseurs, notamment un protocole d'accord conclu en juin 2026 entre Rheinmetall et General Atomics pour explorer la coproduction de la munition guidée de précision Vektrex 155 mm, ainsi que la demande liée à l'OTAN pour des munitions guidées de 155 mm telles que la famille Vulcano de Diehl Defence.
Paysage concurrentiel
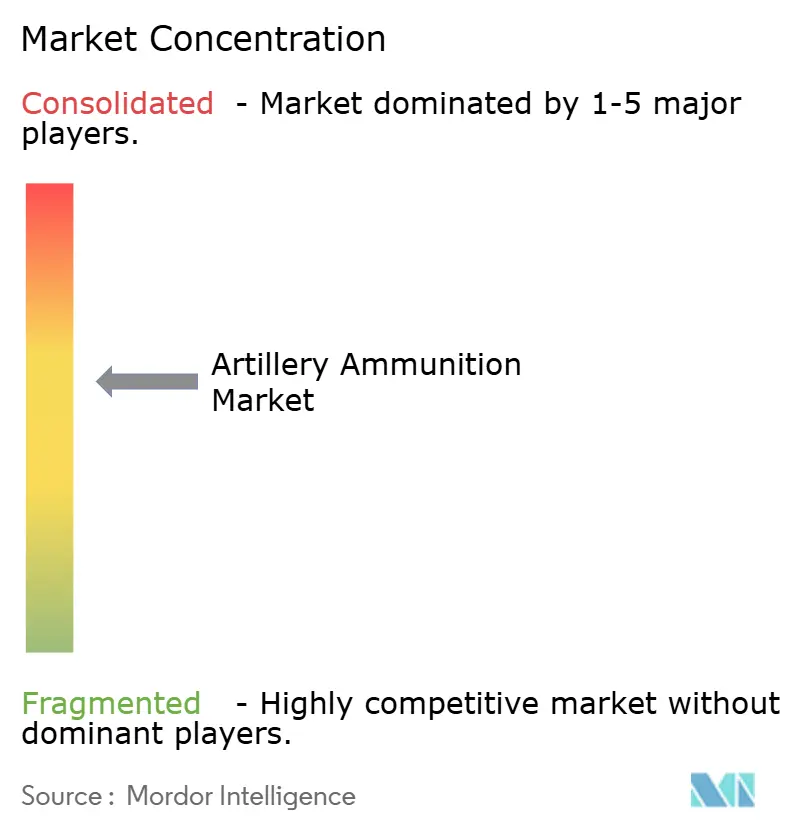
La capacité mondiale reste modérément concentrée, Rheinmetall AG, BAE Systems plc, General Dynamics Corporation, Nammo AS et Elbit Systems Ltd. contrôlant une majorité de la production d'obus installée. Cependant, les mandats de localisation favorisent l'arrivée de nouveaux entrants et de coentreprises. L'usine lituanienne de Rheinmetall et la coentreprise polonaise de BAE Systems signalent un pivot vers la fabrication distribuée qui réduit le risque politique et s'aligne sur les règles de contenu des pays hôtes. Nammo tire parti du soutien de l'État norvégien pour développer les propergols à munitions à sensibilité réduite. Dans le même temps, Elbit Systems obtient une part grâce à l'intégration verticale de l'électronique de guidage, comme en témoigne son contrat d'artillerie à roquettes de 270 millions USD en 2024. L'activité de brevets a augmenté de 34 % entre 2023 et 2025, Northrop Grumman étant en tête dans les algorithmes de précision et Rheinmetall dans les formulations, démontrant une différenciation en R&D au-delà de la simple échelle.
La pression sur les prix émane de Norinco, entreprise publique chinoise, dont les obus de 155 mm sont moins chers de 30 % que les unités occidentales dans les appels d'offres africains, bien que la qualité et la technologie de guidage refusée par l'ITAR limitent encore la pénétration dans les marchés de l'alliance. Les jeunes entreprises de fabrication additive s'attaquent aux bandes de forçage en cuivre et aux boîtiers de fusée en aluminium-lithium, offrant des économies de coûts de 10 à 18 % une fois que les volumes augmentent d'ici 2027, ce qui pourrait remodeler les barrières à l'entrée pour les fournisseurs de niche à faible volume. Les acteurs établis répondent par des licences à base de redevances, garantissant qu'ils capturent les marges même lorsque les compensations nationales imposent l'assemblage local.
Leaders du secteur des munitions d'artillerie
Rheinmetall AG
General Dynamics Corporation
BAE Systems plc
Elbit Systems Ltd.
Nammo AS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Munitions d'Artillerie
- Rheinmetall AG
- General Dynamics Corporation
- BAE Systems plc
- Nammo AS
- Elbit Systems Ltd.
- KNDS N.V.
- Saab AB
- Thales Group
- MESKO S.A.
- Hanwha Corporation
- Northrop Grumman Corporation
- Poongsan Corporation
- Singapore Technologies Engineering Ltd.
- JUNGHANS Microtec GmbH
- Kaman Corporation
- L3Harris Technologies, Inc.
- Directorate of Ordnance (Coordination & Services)
- Leonardo S.p.A.

Opportunités de marché et perspectives d'avenir
L'espace blanc le plus évident à court terme concerne le débit industriel, en particulier les étapes qualifiées qui limitent le volume livré, notamment les pièces métalliques des projectiles, le mélange des matières énergétiques, l'approvisionnement en fusées et la capacité d'essais de premier article ou d'acceptation de lot. Les déficits documentés dans la production mensuelle américaine de 155 mm par rapport aux objectifs annoncés mettent en évidence l'opportunité pour les fournisseurs capables de livrer des pièces métalliques qualifiées et des services LAP à grande échelle, ainsi que des technologies de procédé réduisant les temps de cycle tout en respectant les normes de sécurité et d'interopérabilité. Du côté de la demande, le financement des acquisitions FY2026 du DoD américain pour les projectiles d'artillerie, les fusées et les propulseurs, ainsi que les mesures de l'UE au titre du règlement 2023/1525 (ASAP), constituent des points d'appui tangibles pour des ajouts de capacité pouvant franchir les jalons de qualification et soutenir un réapprovisionnement pluriannuel.
Un second gisement d'opportunités concerne les munitions d'artillerie guidées de précision et à portée étendue, à plus forte valeur ajoutée, où l'attention des acheteurs s'est déplacée du travail des métaux de l'obus vers le guidage, la mise à feu et les sous-systèmes d'extension de portée, également soumis à un contrôle des exportations. Des actions récentes du secteur illustrent cette évolution : les travaux de General Dynamics Ordnance and Tactical Systems sur le projectile de 155 mm à portée étendue, basé sur le système Vulcano, et les commandes d'approvisionnement en munitions de 155 mm de Rheinmetall en 2026 liées à l'Ukraine, financées par des pays membres de l'OTAN, soutiennent tous deux la demande continue pour des familles de 155 mm interopérables et l'écosystème de charges propulsives associé. Les initiatives de coproduction et de localisation, notamment l'exploration de la coproduction transatlantique pour Vektrex et les programmes de production axés sur la Pologne, créent également de la place pour de nouvelles sources secondaires qualifiées dans des composants tels que les charges modulaires, les allumeurs, l'emballage et les matières énergétiques conformes aux normes de munitions insensibles, en particulier là où la normalisation de l'alliance simplifie l'acceptation transfrontalière une fois les essais harmonisés.
Recent Industry Developments in Marché des Munitions d'Artillerie
- Juillet 2026 : Rheinmetall a été chargé par un État membre de l'OTAN de fournir plusieurs milliers d'obus d'artillerie de 155 mm et de charges propulsives pour l'Ukraine, les livraisons étant prévues jusqu'en avril 2027. Ce contrat renforce le recours à des mécanismes de financement tiers pour accélérer le réapprovisionnement et génère une demande supplémentaire pour les charges modulaires et l'approvisionnement en propulseurs, en plus des corps d'obus.
- Septembre 2025 : BAE Systems a accepté d'aider la Pologne à établir une production nationale d'obus d'artillerie lourde en coopération avec des partenaires de l'industrie de défense polonaise. Cette démarche fait progresser les stratégies de localisation et de compensation alignées sur l'OTAN, répartissant géographiquement la capacité tout en renforçant la résilience régionale de l'approvisionnement en munitions de 155 mm.
- Juin 2024 : ST Engineering a obtenu des contrats dépassant 100 millions USD pour fournir des munitions de 155 mm aux normes de l'OTAN à des pays européens. Ces contrats ont ajouté un volume à court terme dans les chaînes d'approvisionnement européennes et souligné la prime accordée aux munitions déjà qualifiées, aux normes OTAN, dans un contexte de réapprovisionnement accéléré des stocks.


Marché des Munitions d'Artillerie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des munitions d'artillerie est défini comme la valeur des coups complets et des charges propulsives associées destinés à être tirés depuis des systèmes d'artillerie, et achetés à des fins d'entraînement militaire, de stockage et d'utilisation opérationnelle dans toutes les régions.
Exclusions du périmètre : nous excluons les munitions pour armes légères, les bombes aériennes et la plupart des missiles tactiques, ainsi que les plateformes d'artillerie elles-mêmes et les services de soutien hors munitions.
Présentation de la segmentation
- Par type d'obus
- Hautement explosif (HE)
- Fumigène et éclairant
- Munition classique améliorée à double usage (DPICM)
- Projectile à saignement de culot/à assistance roquette (RAP)
- À sous-munitions à capteur/en grappe
- À guidage de précision
- D'entraînement/à blanc
- Par mécanisme de guidage
- Non guidé
- Guidé par GPS
- Guidé par laser
- Inertiel/Hybride
- Par type de propulsion/charge
- Charges classiques
- Système de charge d'artillerie modulaire (MACS)
- Obus à longue portée et à sous-munitions
- Par type de plateforme
- Obusiers remorqués
- Obusiers autopropulsés
- Mortiers (supérieurs à 81 mm)
- Artillerie à roquettes (LRM)
- Canons navals
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le contexte de base de la demande et la base d'approvisionnement avant de tester les hypothèses lors d'entretiens. Nous commençons généralement par les documents publics relatifs aux budgets de défense et les avis de marchés publics, puis nous les alignons avec les signaux commerciaux et de production qui indiquent où les munitions sont produites, acheminées ou soumises à des contraintes.
Les sources auxquelles nous nous référons comprennent des documents accessibles au public tels que les bases de données du SIPRI, UN Comtrade, les résumés budgétaires des ministères de la défense nationaux et les témoignages parlementaires, les publications de l'OTAN le cas échéant, ainsi que les rapports du Government Accountability Office des États-Unis sur les munitions et la disponibilité de la base industrielle. Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les annonces de contrats et la couverture de presse spécialisée dans la défense pour comprendre les ajouts de capacité, les délais de livraison et l'évolution des prix. Si nécessaire, un abonnement à une base de données payante est utilisé pour les données financières et le renseignement sur les entreprises, les contrôles des importations-exportations au niveau des expéditions, les contrats et appels d'offres mondiaux, ainsi que les analyses de brevets liés aux fusées et aux matières énergétiques. Ces sources ne sont pas exhaustives, et de nombreuses autres références sont utilisées pour collecter des données, recouper les chiffres et clarifier les questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour valider ce que la recherche documentaire ne peut pas expliquer entièrement, notamment la répartition entre la demande d'entraînement et le réapprovisionnement des réserves de guerre, ainsi que l'impact des contraintes de capacité et des contrôles à l'exportation sur les livraisons. Nous nous entretenons avec des participants de l'ensemble de la chaîne de valeur, tels que les fabricants de munitions, les fournisseurs de composants, les organismes d'approvisionnement en matière de défense et les utilisateurs qui suivent les délais de consommation et de qualification. Nous réconcilions ensuite les points de vue divergents entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 15 % | APAC : 44 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 37 % |
| Acteurs de moindre envergure : 21 % | Responsables : 57 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante qui reconstitue la demande à partir des besoins d'approvisionnement et de réapprovisionnement en matière de défense, puis la cartographie en fonction des flottes d'unités d'artillerie, des cycles d'entraînement et des schémas de consommation opérationnelle. Une fois le bassin de demande de haut niveau constitué, il est vérifié à l'aide d'approximations ascendantes sélectives telles que des valeurs de contrats échantillonnées, des volumes de commandes observés et des discussions sur la capacité et les délais de livraison au niveau des fournisseurs, afin que les totaux restent réalistes.
Les principaux paramètres qui façonnent le modèle comprennent la modernisation de l'artillerie et les changements de structure des forces, les achats annuels de munitions et les déblocages budgétaires supplémentaires, les objectifs de reconstitution des stocks, la capacité de production déclarée pour les obus et les modules de propergol, ainsi que l'évolution du mix vers des obus à portée étendue et guidés qui modifie les prix de vente moyens au fil du temps. En pratique, lorsqu'un pays présente une divulgation limitée, nous comblons les lacunes à l'aide d'indicateurs de substitution tels que le comportement de dépenses des pays homologues, l'orientation des inventaires de plateformes et les accords-cadres pluriannuels confirmés, puis nous testons ces indicateurs lors d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter différents rythmes d'approvisionnement, suivie d'une vérification basée sur un modèle ARIMA de la série temporelle lorsqu'il existe suffisamment de valeurs historiques pour éviter de surréagir à des pics ponctuels. Les hypothèses sur l'évolution des prix et le mix guidé par rapport au non guidé sont actualisées grâce aux retours primaires, car ces deux éléments font généralement évoluer la valeur finale davantage que de petites variations de volume.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes, afin que les valeurs aberrantes ne s'infiltrent pas discrètement dans les chiffres finaux. Nous comparons les résultats avec des signaux indépendants tels que l'orientation des dépenses de défense, les totaux de contrats divulgués, les nouvelles d'expansion de la production régionale et les pénuries signalées, puis nous revérifions tout écart important au niveau du pays et de la région avant validation.
Un second examen par un analyste est effectué pour la logique du modèle, la cohérence des unités et les conversions de devises, suivi d'une vérification finale du bon sens sur les taux de croissance par rapport au cycle d'approvisionnement connu pour les munitions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs tels que des changements majeurs de la demande liés à des conflits, des modifications des règles d'exportation ou de grandes nouvelles annonces de capacité. Avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent une vue actualisée plutôt qu'un instantané plus ancien.
Estimation du marché des munitions d'artillerie par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché des munitions d'artillerie ne concordent souvent pas, même lorsque le nom du sujet semble identique. Dans la plupart des cas, l'écart provient de ce qui est comptabilisé comme munitions d'artillerie, de l'année retenue comme point de départ et de la manière dont les prix sont projetés lorsque les obus guidés et à portée étendue croissent plus vite que les obus standard.
Les munitions pour armes légères et les définitions larges de « toutes munitions » se situent en dehors du périmètre de Mordor Intelligence ici, ce qui explique pourquoi certains chiffres publics semblent beaucoup plus élevés même si le discours se concentre sur l'artillerie. Des différences apparaissent également lorsque certaines estimations s'appuient fortement sur la capacité de production déclarée sans vérifier les livraisons réelles, ou lorsque des scénarios d'approvisionnement agressifs sont présentés comme le cas central sans plage de sensibilité distincte. Le calendrier de conversion des devises et la fréquence d'actualisation comptent également, car les budgets de défense et les attributions de contrats peuvent évoluer rapidement sur une seule année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,70 milliards USD (2026) | |
| Cabinet de conseil mondial A | 8,57 milliards USD (2025) | Utilise un périmètre technologique et de munitions plus large ainsi qu'une année de base différente, et la hausse de valeur peut également refléter une part implicite plus élevée pour les obus de précision et à portée étendue dans l'année de départ. |
| Éditeur sectoriel B | 6,66 milliards USD (2024) | S'appuie sur une définition plus large des munitions et sur le reporting des revenus de ventes, ce qui peut intégrer des catégories adjacentes et générer un chiffre plus élevé avant même que les prévisions ne commencent. |
Le tableau montre que l'écart le plus important est lié à l'alignement du périmètre et de l'année de base plutôt qu'à une simple erreur de calcul. Lorsque la même année est alignée et que les catégories de munitions adjacentes sont filtrées, les différences restantes proviennent généralement de la manière dont les prix de vente moyens sont ajustés avec le mix guidé et de la façon dont les contraintes de livraison sont traitées, ce qui permet de garder la vue finale traçable à des variables claires et à des vérifications reproductibles.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des munitions d'artillerie ?
Le marché des munitions d'artillerie est valorisé à 5,70 milliards USD en 2026 et est en voie d'atteindre 7,51 milliards USD d'ici 2031, reflétant un TCAC de 5,67 %.
Quel type d'obus génère les revenus les plus élevés ?
Les obus hautement explosifs (HE) dominent avec 51,74 % de la part des revenus de 2025.
Qu'est-ce qui stimule le passage aux munitions guidées par GPS ?
Les programmes de tir de précision à longue portée et la nécessité de conserver les stocks favorisent l'adoption, se traduisant par un TCAC prévu de 6,41 % pour les obus guidés par GPS jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La croissance soutenue des budgets de défense en Inde, en Corée du Sud et au Japon, associée à la demande liée aux exportations des programmes K9 Thunder, propulse une perspective de TCAC de 5,17 %.
Comment les prix des matières premières affectent-ils les producteurs ?
Une hausse de 32 % de la nitrocellulose et des coûts élevés du cuivre ont réduit les marges jusqu'à 300 points de base pour les fournisseurs sans couvertures à long terme.
Quelles entreprises dominent l'offre actuelle ?
Rheinmetall AG, BAE Systems plc, General Dynamics Corporation, Nammo AS et Elbit Systems Ltd. contrôlent collectivement environ 55 % de la capacité installée.
Dernière mise à jour de la page le:


