
Taille et part du marché brésilien de la pêche et de l'aquaculture
Analyse du marché brésilien de la pêche et de l'aquaculture par Mordor Intelligence
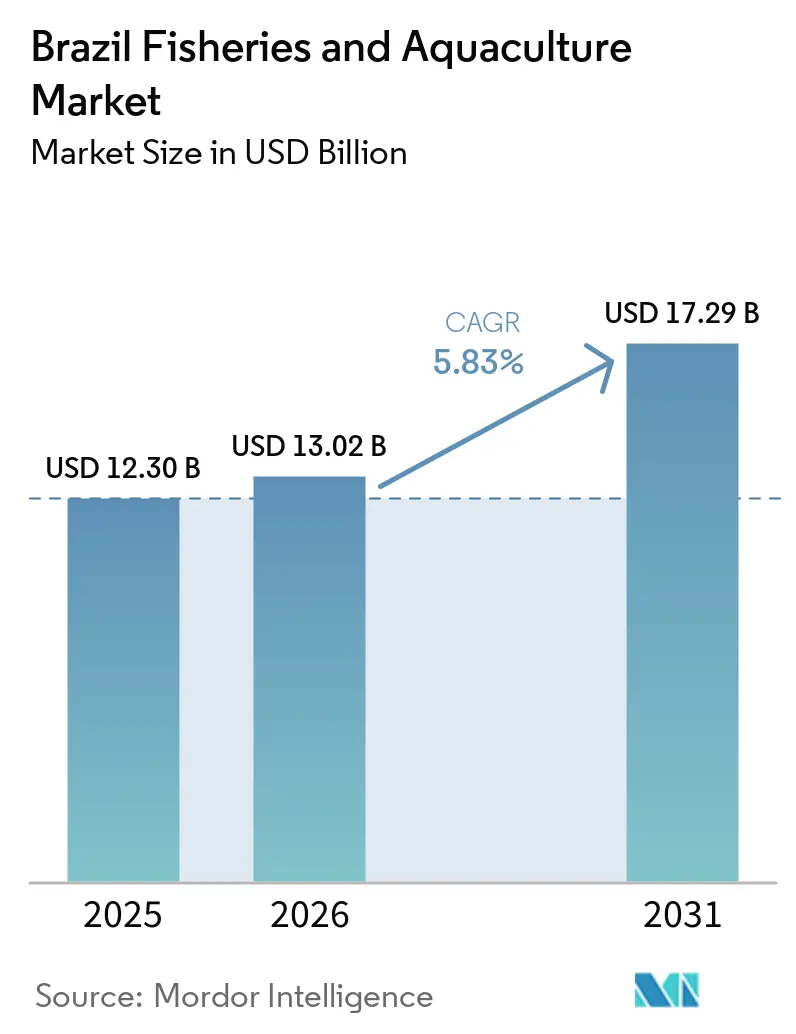
La taille du marché brésilien de la pêche et de l'aquaculture devrait passer de 12,3 milliards USD en 2025 à 13,02 milliards USD en 2026, et atteindre 17,29 milliards USD d'ici 2031, soit un TCAC de 5,83 % sur la période 2026-2031. L'élevage de tilapias axé sur l'exportation a gagné une traction significative à la suite de la suppression du certificat sanitaire d'importation par les États-Unis en octobre 2024. Ce changement de politique a entraîné une augmentation de 138 % des exportations de poissons d'élevage, atteignant 59 millions USD en l'espace d'un an, et a facilité l'accès aux circuits de vente au détail haut de gamme en Amérique du Nord pour les producteurs brésiliens [1]. Les subventions à la biosécurité soutenues par le gouvernement ont réduit les besoins en capital pour les systèmes d'aquaculture en circuit fermé, permettant aux coopératives de taille moyenne d'adopter des technologies avancées qui étaient auparavant inaccessibles. La hausse des salaires réels dans les centres urbains du Sud-Est et du Sud du Brésil a entraîné une augmentation de la consommation de poisson par habitant, qui est passée à 12 kilogrammes en 2025 contre 9 kilogrammes en 2020, les consommateurs soucieux de leur santé substituant de plus en plus la viande rouge par des protéines aquatiques. Le tilapia reste l'espèce dominante en production, principalement via l'élevage industriel en cages dans les réservoirs du Paraná. Parallèlement, la crevette Vannamei connaît la croissance la plus rapide, soutenue par des systèmes bioflocs qui recyclent les déchets azotés et réduisent les coûts alimentaires de 20 %. Malgré ces avancées, des défis tels que la volatilité des prix des aliments, les fluctuations monétaires et les lacunes dans la surveillance des maladies continuent d'entraver la croissance du marché. Les développements réglementaires, notamment le zonage fédéral en mer et les systèmes de traçabilité basés sur la chaîne de blocs, créent de nouvelles opportunités de revenus et devraient remodeler le marché brésilien de la pêche et de l'aquaculture d'ici 2030.
Principaux enseignements du rapport
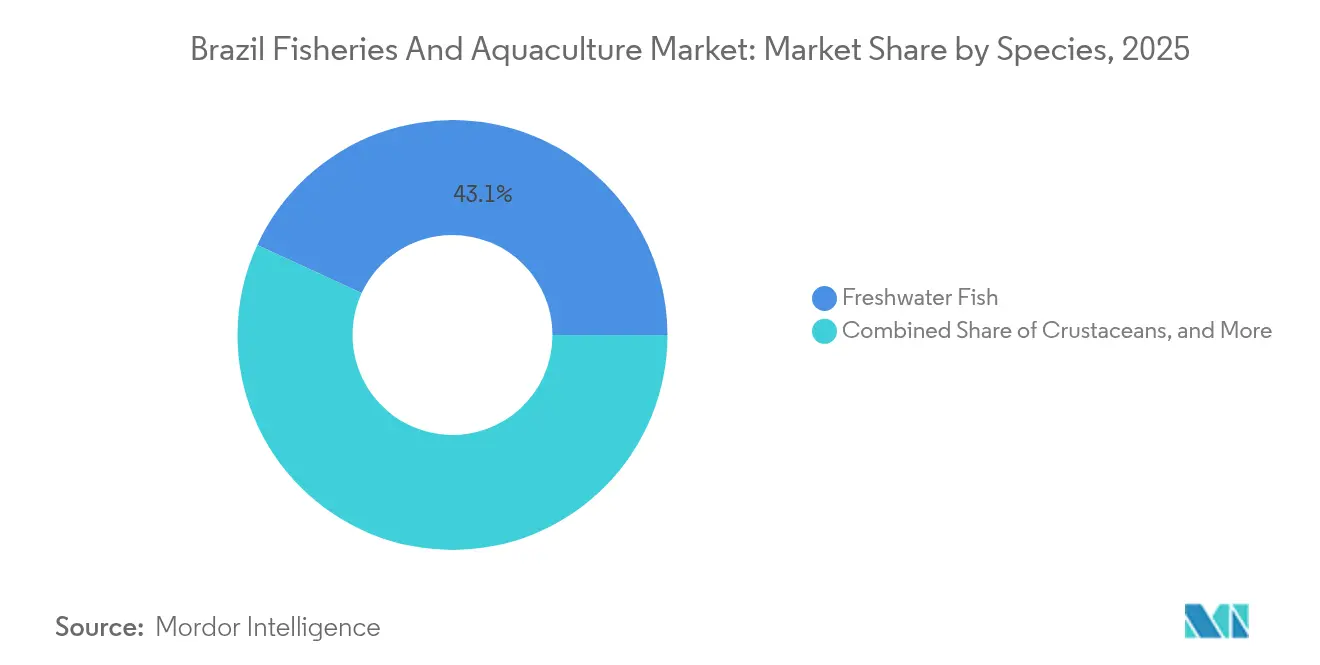
- Par espèce, les poissons d'eau douce ont représenté 43,12 % de la taille du marché brésilien de la pêche et de l'aquaculture en 2025, tandis que les crustacés devraient croître à un TCAC de 12,32 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la demande intérieure en produits de la mer | +1.5% | Nationale, plus forte dans les centres urbains du Sud-Est et du Sud | Long terme (≥ 4 ans) |
| Subventions à la biosécurité soutenues par le gouvernement | +1.2% | Nationale, avec une adoption plus élevée dans le Sud-Est, le Sud et le Centre-Ouest | Court terme (≤ 2 ans) |
| Élimination progressive des quotas de pêche sauvage | +1.0% | Nationale, plus prononcée dans les zones côtières du Sud-Est et du Sud | Moyen terme (2-4 ans) |
| Mises à niveau obligatoires des exploitations vers la technologie biofloc | +0.8% | Nationale, concentrée dans les zones de bassins à haute densité du Nord-Est et du Centre-Ouest | Moyen terme (2-4 ans) |
| Pilotes de traçabilité basés sur la chaîne de blocs | +0.4% | Centres urbains du Sud-Est (São Paulo, Rio de Janeiro) avec adoption précoce par la distribution | Long terme (≥ 4 ans) |
| Zonage des cages en mer autour des îles | +0.3% | Sud (côte de Santa Catarina) et Nord-Est (îles de Bahia) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande intérieure en produits de la mer
La hausse des salaires réels dans les centres urbains du Sud-Est et du Sud pousse la consommation de poisson par habitant vers 12 kilogrammes par an d'ici 2030, contre 9 kilogrammes en 2020, les ménages de classe moyenne soucieux de leur santé substituant la viande rouge par des espèces aquatiques riches en protéines. Ce changement alimentaire est soutenu par des programmes de nutrition gouvernementaux qui distribuent du poisson dans les écoles publiques des régions Nord et Nord-Est, normalisant les protéines aquatiques parmi les jeunes générations et créant une base de consommation qui persistera à l'âge adulte. Des enseignes telles que Carrefour et Pão de Açúcar ont élargi leur espace de rayonnage pour les produits de la mer réfrigérés de 20 % en 2024, en introduisant des produits à marque propre de tilapia et de crevettes qui sont 15 % moins chers que les offres de marque tout en maintenant une qualité comparable grâce à des contrats directs avec des coopératives d'élevage en cages. L'implication stratégique est que la demande intérieure passe d'un marché sensible aux prix et axé sur les produits de base vers un paysage segmenté où la commodité, les attributs santé et la traçabilité commandent une tarification différenciée, créant des opportunités pour les producteurs capables d'offrir une qualité constante et des chaînes d'approvisionnement transparentes.
Subventions à la biosécurité soutenues par le gouvernement
Le programme PescAgro du ministère de l'Agriculture a alloué 1,5 milliard BRL (300 millions USD) en prêts bonifiés pour 2024 et 2025, ciblant les dépenses d'investissement pour des écloseries biosécurisées, des systèmes d'aquaculture en circuit fermé et des équipements d'aération à haute efficacité énergétique. Les taux d'intérêt sont plafonnés à 6 % par an avec des échéanciers d'amortissement sur 10 ans, nettement inférieurs au taux de prêt commercial de 14 % prévalant sur les marchés du crédit agricole brésiliens. Cette subvention réduit la période de remboursement d'une installation en circuit fermé de 500 tonnes par an de 8 ans à 5 ans, rendant les systèmes terrestres intensifs économiquement viables pour les coopératives de taille moyenne qui s'appuyaient auparavant sur l'élevage extensif en bassins. L'implication stratégique est que le crédit gouvernemental catalyse une structure industrielle à deux niveaux, les opérateurs subventionnés adoptant des systèmes en boucle fermée qui minimisent les rejets environnementaux, tandis que les exploitations non subventionnées font face à une pression croissante pour se conformer à des normes d'effluents de plus en plus strictes.
Élimination progressive des quotas de pêche sauvage
Les agences fédérales de l'environnement mettent en œuvre des réductions progressives des quotas de pêche sauvage pour les espèces côtières telles que les sardines, le maquereau et le mérou, dans le but de restaurer des stocks surexploités qui ont diminué de 30 % entre 2010 et 2020. Ces réductions de quotas déplacent la demande vers le tilapia et les crevettes d'élevage, qui approvisionnent désormais plus de 70 % de la consommation intérieure de produits de la mer contre 55 % en 2020. La transition est la plus prononcée dans les zones côtières du Sud-Est et du Sud, où les pêcheurs artisanaux reçoivent des incitations gouvernementales pour se reconvertir en coopératives aquacoles, en tirant parti de leur connaissance écologique locale pour gérer des systèmes d'élevage en cages dans les estuaires et les réservoirs. L'analyse stratégique est que les réductions de quotas accélèrent le déplacement de la pêche sauvage par l'aquaculture, mais créent également des opportunités de niche pour les producteurs capables d'élever des espèces pélagiques dans des systèmes de cages en mer, une frontière technologique qui reste sous-développée au Brésil malgré des conditions océanographiques favorables le long des 7 400 kilomètres de littoral.
Mises à niveau obligatoires des exploitations vers la technologie biofloc
Le décret fédéral 10.987/25 impose des mises à niveau vers la technologie biofloc pour les opérations de bassins à haute densité dépassant 20 tonnes métriques par hectare, obligeant les producteurs à installer des systèmes d'aération, des filtres mécaniques et des inoculants microbiens qui recyclent les déchets azotés en flocons riches en protéines, consommés par les poissons et les crevettes. Les coûts de mise en conformité s'élèvent en moyenne à 50 000 USD par hectare, une barrière qui impacte de manière disproportionnée les petits opérateurs du Nord-Est et du Centre-Ouest qui n'ont pas accès au crédit subventionné [2]. Les systèmes bioflocs réduisent les coûts alimentaires de 20 % et permettent de doubler les densités de peuplement sans étendre la superficie des bassins, offrant des périodes de remboursement de 3 à 4 ans pour les producteurs qui atteignent une maîtrise opérationnelle. L'implication stratégique est que le décret consolide le secteur autour des opérateurs disposant d'une envergure et d'une expertise technique, tout en améliorant simultanément les performances environnementales et en réduisant la vulnérabilité du secteur à la volatilité des prix des aliments.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'exploitation élevés liés à la salinité | -0.8% | Nationale, plus aiguë dans les exploitations crevettières intérieures du Centre-Ouest et du Nord-Est | Court terme (≤ 2 ans) |
| Rareté des lignées de géniteurs en écloseries | -0.7% | Nationale, contraignant l'expansion de la crevette Vannamei et des espèces indigènes | Moyen terme (2-4 ans) |
| Dépendance aux aliments importés | -1.0% | Nationale, exposant tous les producteurs à la volatilité des devises étrangères | Court terme (≤ 2 ans) |
| Lacunes dans la surveillance des maladies en aquaculture | -0.9% | Nationale, plus sévère dans les zones d'élevage intensif en cages du Sud-Est et du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'exploitation élevés liés à la salinité
Les exploitations crevettières intérieures du Centre-Ouest et du Nord-Est nécessitent des systèmes de dessalement pour atteindre des niveaux de salinité de 15 à 25 parties par millier, consommant de 8 à 12 kilowattheures par mètre cube d'eau, ce qui augmente les charges d'exploitation de plus de 22 % par rapport aux bassins estuariens côtiers. Les tarifs d'électricité ont enregistré des augmentations annuelles moyennes de 12 % entre 2022 et 2024, les services publics brésiliens répercutant des coûts plus élevés liés au gaz naturel et aux coûts d'opportunité hydroélectriques, érodant les marges brutes en dessous de 10 % pour les petits et moyens opérateurs qui n'ont pas la taille suffisante pour négocier des contrats d'énergie industrielle. Les producteurs envisagent des installations photovoltaïques solaires pour compenser la demande d'électricité diurne, mais l'exigence de capital initial de 100 000 USD pour un réseau de 100 kilowatts décourage l'investissement à moins que des subventions supplémentaires ou des contrats d'achat d'énergie garantissant des tarifs de rachat soient mis en place. L'implication stratégique est que l'élevage de crevettes intérieur fait face à un plafond de coûts qui limitera l'expansion géographique, à moins que les subventions aux énergies renouvelables ou la technologie biofloc ne permettent de réduire l'intensité du dessalement.
Rareté des lignées de géniteurs en écloseries
Les importations limitées de géniteurs de crevettes Vannamei exempts de pathogènes spécifiques freinent les améliorations de la densité de peuplement, les écloseries brésiliennes ne disposant que de moins de 10 lignées génétiques certifiées contre plus de 40 disponibles en Équateur et en Thaïlande. Les restrictions à l'importation imposées en 2024 pour prévenir l'introduction du virus du lac Tilapia et du virus du syndrome des taches blanches ont par inadvertance limité la diversité génétique, réduisant les gains de résistance aux maladies et d'efficacité de conversion alimentaire qu'offrent les programmes de sélection internationaux. Les programmes de sélection nationaux d'Embrapa et de GeneSeas développent des lignées de géniteurs indigènes ; ces efforts nécessitent de 5 à 7 ans pour atteindre la parité de performance avec les génétiques importées, créant un goulot d'étranglement à court terme qui limite la croissance de la production crevettière à 12,5 % annuellement, malgré une forte demande à l'exportation. L'analyse stratégique est que les contraintes génétiques plafonnent les améliorations de productivité sur plusieurs espèces, soulignant la nécessité de partenariats public-privé qui accélèrent les programmes de sélection nationaux tout en gérant les risques biosécuritaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par espèce :
la domination du tilapia masque des gains de diversificationLe poisson d'eau douce a dominé avec 43,12 % de la taille du marché brésilien de la pêche et de l'aquaculture en 2025, ancré par des opérations d'élevage en cage à l'échelle industrielle dans les réservoirs du Paraná qui tirent parti de l'infrastructure hydroélectrique et de ratios de conversion alimentaire de 1:4:1 pour concurrencer les exportateurs asiatiques. Les programmes de sélection génétique d'Embrapa ont réduit les cycles d'élevage à 6 mois sous les climats tropicaux et amélioré la résistance aux maladies causées par Streptococcus agalactiae, permettant des densités de peuplement supérieures à 100 kilogrammes par mètre cube dans les systèmes en cage. Les espèces pélagiques, telles que les sardines, le maquereau, le thon et le barracuda, restent principalement capturées à l'état sauvage, mais elles font face à une inflation des prix dépassant 15 % par an, les réductions fédérales de quotas visant à restaurer les stocks surexploités.
Les crustacés devraient croître à un CAGR de 12,32 % jusqu'en 2031, portés par la technologie biofloc qui recycle les déchets azotés en protéines microbiennes et réduit les coûts d'alimentation de 20 %, permettant aux producteurs du Nordeste d'intensifier les densités de peuplement au-delà de 150 post-larves par mètre carré sans agrandir les surfaces de bassins. La crevette vannamei, notamment le homard, représente des segments de niche à haute rentabilité mais à volumes de production limités en raison de longs cycles d'élevage de 18 à 24 mois et d'exigences en écloseries à forte intensité de capital. L'implication stratégique est que le secteur aquacole brésilien est en transition d'une monoculture de tilapia vers un portefeuille diversifié qui équilibre des produits de base à volume élevé et à faible marge avec des espèces de niche à haute marge, une stratégie de gestion des risques qui protège les producteurs des chocs synchronisés sur une seule espèce.

Analyse géographique
La région Sud-Est, ancrée par les 180 000 tonnes métriques de production annuelle de tilapia du Paraná issues des systèmes d'élevage en cages dans les réservoirs hydroélectriques et par le rôle de São Paulo en tant que principal pôle de consommation tant pour les produits de la mer nationaux qu'importés. La domination du Paraná reflète une convergence de facteurs favorables, notamment la qualité stable de l'eau dans les réservoirs d'Itaipu et de Salto Caxias, la proximité des usines de fabrication d'aliments et des installations de transformation, et une structure coopérative illustrée par C.Vale, qui intègre l'écloserie, l'élevage et la logistique de la chaîne du froid sous un modèle de gouvernance unique. La zone métropolitaine de São Paulo, avec 22 millions d'habitants, stimule la demande de tilapia frais et de crevettes via des enseignes de supermarchés telles que Carrefour et Pão de Açúcar, qui ont élargi leur espace de rayonnage pour les produits de la mer réfrigérés de 20 % en 2024.
La croissance de la région est tempérée par des foyers récurrents de Streptococcus qui ont contraint à des récoltes d'urgence fin 2024, déprimant les prix à la ferme de 19 % et exposant la vulnérabilité des systèmes d'élevage en cages à haute densité aux chocs sanitaires synchronisés. Les pilotes de traçabilité par chaîne de blocs lancés par Carrefour à São Paulo et Rio de Janeiro captent des ménages aisés disposés à payer 15 % de prime pour un statut sans antibiotiques vérifié, créant un flux de revenus différencié qui compense la volatilité des prix des produits de base.
Les pilotes de mariculture en mer de Santa Catarina, lancés en 2024, testent la cobia et le saumon atlantique dans des enclos en filet en pleine mer positionnés à 5 kilomètres de la côte, une initiative stratégique pour diversifier au-delà des espèces d'eau douce et capter des prix premium pour les poissons marins à nageoires qui doivent actuellement être importés. Le décret fédéral 11.203/25 a débloqué 500 hectares de zonage de cages en mer autour des îles de Santa Catarina et de Bahia, permettant aux producteurs de contourner les conflits d'usage des terres avec le tourisme côtier et les restrictions de conservation des mangroves. La croissance prévue de 6,51 % de la région Sud jusqu'en 2031, la plus lente parmi toutes les géographies, reflète les contraintes d'usage des terres et les exigences en matière de permis environnementaux qui limitent l'expansion des bassins, poussant les producteurs vers des systèmes intensifs et technologiquement avancés nécessitant des investissements en capital plus élevés.
Paysage réglementaire
La réglementation brésilienne de la pêche et de l'aquaculture se durcit en ce qui concerne la documentation d'origine, la gestion des quotas et les cadres fédéraux qui réduisent les coûts de financement pour les producteurs conformes. En avril 2026, le ministère de la Pêche et de l'Aquaculture (MPA) et le ministère de l'Agriculture et de l'Élevage (MAPA) ont publié l'Ordonnance interministérielle n° 54/2026, définissant la Nota Fiscal do Pescado comme le document officiel d'origine du poisson, qui constitue désormais la base documentaire utilisée pour les inspections et la traçabilité tout au long de la chaîne.
La gestion des pêches continue d'être façonnée par la fixation interministérielle des quotas et le suivi. En février 2026, le MPA et le ministère de l'Environnement et du Changement climatique (MMA) ont établi les quotas de capture pour la saison 2026 de la tainha (Mugil liza) via une ordonnance interministérielle, renforçant les contrôles fondés sur les stocks aux côtés des panels de suivi officiels. Du côté de l'aquaculture, la période de juin à juillet 2026 a inclus un ensemble de mesures centré sur le Plano Nacional de Desenvolvimento Sustentavel da Aquicultura (PNDSA, 2026-2036) et les lignes de crédit du Plano Safra 2026/2027 pour le secteur, avec des taux de financement de la production annoncés à 2 % par an et un microcrédit aussi bas que 0,5 %, reliant les investissements de modernisation et d'expansion aux programmes fédéraux.
Analyse de la chaîne de valeur
La chaîne de valeur de la pêche et de l'aquaculture brésilienne couvre les géniteurs et écloseries, les intrants d'alimentation et de santé, le grossissement (bassins, cages en réservoirs et opérations émergentes en eaux offshore/de l'Union), la transformation, la logistique de la chaîne du froid, ainsi que les canaux de vente au détail et d'exportation. La chaîne se formalise de plus en plus par des contrôles numériques et documentaires, notamment le passage en 2026 à la reconnaissance de la Nota Fiscal do Pescado comme document officiel d'origine et les efforts du MPA pour développer les bases de données sectorielles et moderniser le suivi des captures et de la production (par exemple, l'application PesqBR lancée à Piauí en juillet 2026 pour la saisie des données de la pêche artisanale). Pour l'aquaculture, le crédit subventionné dans le cadre de programmes fédéraux (y compris le Plano Safra 2026/2027 et les précédentes lignes PescAgro) soutient les mises à niveau de biosécurité des écloseries, l'aération et les systèmes de recirculation, permettant aux producteurs de taille moyenne et aux coopératives d'investir dans une production à contrôle accru.
Les principaux goulets d'étranglement restent concentrés sur les intrants et la gestion sanitaire. L'alimentation est un facteur de coût dominant dans les systèmes intensifs, tandis que les lacunes en matière de surveillance des maladies et l'accès limité à des géniteurs exempts de pathogènes spécifiques limitent les améliorations de productivité dans les segments de la crevette et de certains poissons. Les activités publiques de R&D et de vulgarisation ciblent de plus en plus ces points de friction : en mai 2026, Embrapa Pesca e Aquicultura a publié un protocole technique pour la production de tilapia à Tocantins visant à réduire l'utilisation d'aliments sans compromettre la croissance, et en juin 2026, elle a validé un protocole de cartographie des risques sanitaires basé sur un SIG avec l'IZSVe italien pour gérer la propagation des maladies entre exploitations d'un même bassin versant. En aval, la transformation et la valorisation (filetage, distribution réfrigérée et programmes de vente au détail liés à la traçabilité) se développent parallèlement à la demande dans les grands centres urbains et les chaînes d'approvisionnement en tilapia orientées vers l'exportation.
Opportunités de marché et perspectives d'avenir
La formalisation portée par la politique publique et l'accès à des capitaux moins chers créent des opportunités pour les producteurs professionnalisés de documenter l'origine, de respecter les contrôles sanitaires et d'accroître la transformation et l'adoption technologique. Le PNDSA, lancé par le MPA en juin 2026, établit un cadre décennal (2026-2036) axé sur la durabilité et la modernisation du secteur, tandis que le Plano Safra 2026/2027 a réduit les taux de financement du secteur à 2 % par an (et jusqu'à 0,5 % pour le microcrédit), améliorant la justification économique de modernisations telles que les écloseries biosécurisées, l'aération et les systèmes RAS, là où l'octroi de licences et la conformité sont réalisables. Parallèlement, la reconnaissance de la Nota Fiscal do Pescado comme document officiel d'origine (Ordonnance interministérielle n° 54/2026) soutient les circuits de mise sur le marché fortement axés sur la traçabilité, notamment les programmes de vente au détail domestique premium et les achats à l'exportation qui exigent une documentation vérifiable.
Les opportunités s'étendent également au-delà des ventes de poisson entier vers la transformation, les sous-produits d'économie circulaire et la gestion des exploitations assistée par la technologie, qui améliore la survie et la conversion alimentaire dans un contexte de coûts d'intrants volatils. En mai 2026, Codevasf et l'UFMA ont inauguré une installation à São Luís, dans le Maranhão, soutenue par un investissement rapporté de 1 million de R$, pour convertir les déchets de poisson (peau, os, écailles) en intrants à plus forte valeur ajoutée tels que le collagène et les huiles pour la pharmacie et la cosmétique, illustrant comment les transformateurs peuvent valoriser les résidus. Sur les exploitations, l'évolution vers des outils numériques et la R&D appliquée, y compris les protocoles d'Embrapa sur l'efficacité alimentaire et la cartographie des risques sanitaires au niveau des bassins versants, favorise l'adoption de pratiques de précision qui réduisent les pertes dans les systèmes intensifs. Les producteurs orientés vers l'exportation ont également la possibilité d'ajuster leur exposition au marché à mesure que les conditions commerciales évoluent, avec une contribution plus élevée des formats transformés (par exemple, les filets) liée à une qualité constante et à une documentation de la chaîne de traçabilité.
Développements industriels récents dans Marché brésilien de la pêche et de l'aquaculture
- Juin 2026 : le ministère de la Pêche et de l'Aquaculture (MPA) a lancé le Plano Nacional de Desenvolvimento Sustentavel da Aquicultura (PNDSA) et le Rede PROAQUI, établissant un cadre national décennal (2026-2036) pour la modernisation du secteur. Le plan place la simplification réglementaire, la productivité et la durabilité au centre de la coordination fédérale, offrant aux producteurs un cadre programmatique plus clair pour aligner l'octroi de licences, l'assistance technique et les programmes d'investissement.
- Octobre 2025 : le MPA a publié son Bulletin de l'aquaculture 2024, indiquant que la production aquacole dans les eaux de l'Union a augmenté de 20 % par rapport à 2023, atteignant 148 564,71 tonnes avec une valeur brute de production (VBP) de 1,26 milliard de R$. Cette mise à jour renforce l'importance stratégique des eaux gérées au niveau fédéral en tant que voie de développement des volumes de poissons d'élevage et pour les projets qui dépendent d'un suivi et d'un octroi de licences normalisés.
- Octobre 2024 : le Département de l'Agriculture des États-Unis a supprimé l'exigence de certificat sanitaire d'importation pour le poisson brésilien, levant une barrière non tarifaire affectant les expéditions vers les circuits de distribution nord-américains. Les producteurs de tilapia orientés vers l'exportation ont bénéficié d'un accès facilité au marché, favorisant une forte augmentation de la valeur des exportations de poissons d'élevage au cours de l'année suivante.
Marché brésilien de la pêche et de l'aquaculture Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est mesuré comme la valeur générée par la production halieutique et aquacole du Brésil, couvrant les produits aquatiques élevés et capturés échangés à des fins d'usage domestique et de commerce extérieur. Les valeurs sont exprimées en USD afin de maintenir une vue cohérente sur l'ensemble des périodes.
Exclusions du périmètre : Nous excluons les intrants en amont tels que les équipements, les aliments pour animaux et les médicaments, ainsi que les marges de détail des produits de la mer sans lien avec le suivi de la valeur des producteurs et des échanges commerciaux.
Aperçu de la segmentation
- Par espèce (frais uniquement)
- Poissons pélagiques
- Sardines
- Maquereau
- Thon
- Barracuda
- Poissons démersaux
- Mérou
- Carangue
- Empereur
- Poisson-papillon (Pomfret)
- Poissons d'eau douce
- Tilapia
- Crustacés
- Crevette (Vannamei)
- Homard
- Mollusques
- Coquille Saint-Jacques
- Huître
- Autres espèces
- Poissons pélagiques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de la chaîne officielle d'approvisionnement et de commerce afin que le modèle dispose d'une base factuelle fiable. Nous nous sommes appuyés sur des sources publiques telles que FAO FishStat, UN Comtrade, les statistiques commerciales brésiliennes du MDIC, les séries de production et de prix de l'IBGE, ainsi que les publications du MAPA sur l'aquaculture et les règles sanitaires. Lorsqu'ils étaient disponibles, nous avons également utilisé des revues scientifiques à comité de lecture sur la pêche et l'aquaculture pour vérifier la cohérence des dynamiques au niveau des espèces et des évolutions des systèmes d'élevage.
Pour combler les lacunes que les tableaux publics ne couvrent pas bien, nous avons effectué des recoupements avec les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée sur les cycles de récolte, les mix d'exportation et les évolutions de prix. Des abonnements payants sélectifs ont été utilisés principalement pour les données financières structurées des entreprises et la veille presse, et une base de données d'import-export au niveau des expéditions a été utilisée de manière sélective pour valider la direction des échanges et les valeurs unitaires. Ces sources documentaires ne sont pas exhaustives, et de nombreux autres documents publics ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a permis d'ancrer le modèle documentaire dans le comportement opérationnel quotidien, notamment sur la tarification des espèces, la valeur au départ de l'exploitation par rapport à la valeur de première vente, et la façon dont la production est orientée vers les exportations ou les acheteurs domestiques. Nous avons échangé avec un ensemble de producteurs, transformateurs, négociants, associations, et participants à la logistique et à la chaîne du froid dans les principaux États producteurs, puis nous avons revérifié les hypothèses clés auprès d'interlocuteurs côté demande tels que les distributeurs et les acheteurs axés sur la restauration collective.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 15 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une reconstruction descendante, dans laquelle les volumes de production par groupes d'espèces clés et les flux commerciaux associés sont convertis en valeur à l'aide des tendances de prix observées et des valeurs unitaires. Étant donné que la pêche et l'aquaculture peuvent fluctuer selon les saisons et la biologie, le modèle utilise un ensemble d'indicateurs tels que les volumes récoltés (tonnes métriques), les valeurs et volumes d'exportation et d'importation, les valeurs unitaires moyennes par forme de produit, la direction des coûts d'alimentation comme pression sur les prix à la ferme, et la demande de consommation intérieure telle que reflétée dans la disponibilité de l'offre et les balances commerciales.
Les résultats sont ensuite vérifiés par des approximations ascendantes sélectives, notamment des calculs de prix de vente moyen multiplié par le volume pour les principales espèces, et des vérifications de canaux sur la façon dont les prix de première vente évoluent par rapport aux prix à l'exportation. Lorsque des lacunes locales existent, comme des prix manquants pour un groupe d'espèces plus restreint, nous utilisons des valeurs unitaires de substitution à partir de substituts proches, puis nous les ajustons après retour d'experts. Pour les prévisions, nous utilisons une analyse de scénarios soutenue par un lissage basé sur les tendances des principales séries d'entrée, puis nous alignons la trajectoire prospective sur ce que les acteurs du secteur anticipent en matière d'ajouts de capacité, de conditions sanitaires et de biosécurité, et de changements d'accès aux marchés d'exportation.
Validation des données et cycle de mise à jour
Avant que les chiffres ne soient finalisés, les résultats sont triangulés par rapport à des signaux indépendants tels que les mouvements de valeurs unitaires à l'exportation, la cohérence de la croissance de la production et la disponibilité intérieure implicite après le commerce net. Si un écart semble inhabituel, nous réexaminons la série source, revérifions les conversions et, dans certains cas, reprenons contact avec les répondants pour confirmer si le changement est structurel ou temporaire.
Une révision interne en plusieurs étapes suit afin que les hypothèses, les calculs et les évolutions d'une année sur l'autre soient faciles à retracer. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires affectant les autorisations d'élevage ou des évolutions soudaines de la demande à l'exportation. Juste avant la livraison, nous effectuons une nouvelle vérification des dernières publications publiques afin que les clients reçoivent la vue la plus actuelle que nous pouvons fournir.
Taille du marché brésilien de la pêche et de l'aquaculture selon l'analyse de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la pêche et l'aquaculture au Brésil ne correspondent souvent pas car le marché n'est pas défini de la même manière, et certaines études s'appuient davantage sur les dépenses de détail tandis que d'autres restent plus proches de la valeur de production et d'échange. Des différences apparaissent également lorsque le calendrier des taux de change, le choix de l'année de base et la façon dont les prix sont projetés sont traités différemment.
L'écart principal provient du mélange des ventes au détail de produits de la mer avec la valeur sectorielle, Mordor Intelligence traitant le marché comme une valeur de la pêche et de l'aquaculture liée à la production, à l'équilibre de la consommation et aux flux d'import-export, plutôt que de comptabiliser les couches de prix de vente au détail aux consommateurs et les taxes. Un autre facteur est la façon dont les espèces et les formes de produits sont traitées, certaines estimations utilisant de larges catégories de produits de la mer tandis que d'autres suivent plus étroitement les groupes d'espèces et les tendances de valeur unitaire. Enfin, la fréquence d'actualisation est importante car les volumes d'exportation, les valeurs unitaires et les conditions d'accès dictées par les politiques peuvent évoluer de manière significative au cours d'une année, ce qui modifie alors la base à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,3 milliards USD (2025) | |
| Cabinet de conseil mondial A | 12,8 milliards USD (2024) | Utilise une année de base différente et une trajectoire de croissance plus rapide, et le résumé public ne montre pas clairement comment les valeurs unitaires à l'exportation, la transmission des prix intérieurs et le mix au niveau des espèces sont validés d'année en année. |
| Éditeur de données commerciales B | 7,37 milliards USD (2022) | Valorise les produits de la mer au prix de vente au détail et inclut les taxes dans les catégories de détail, ce qui constitue une vision plus étroite du côté de la demande et n'est pas directement comparable à une valeur sectorielle de la pêche et de l'aquaculture construite à partir de signaux de production et d'échanges commerciaux. |
L'écart dans le tableau s'explique principalement par le fait que le chiffre est plus proche de la création de valeur sectorielle ou des dépenses de détail en produits de la mer, et par la façon dont les années de base et le calendrier des devises sont définis. Notre approche reste traçable par rapport à des variables mesurables telles que le volume de production, le commerce net et les tendances de valeur unitaire, ce qui rend le total final plus facile à reproduire et à expliquer lorsque les hypothèses sont remises en question.
Questions clés auxquelles répond le rapport
À quel rythme le marché brésilien de la pêche et de l'aquaculture va-t-il croître jusqu'en 2031 ?
Il devrait s'étendre à un TCAC de 5,83 %, passant de 13,02 milliards USD en 2026 à 17,29 milliards USD en 2031.
Quelle espèce présente le potentiel de croissance le plus élevé ?
La crevette Vannamei est en tête avec une prévision de croissance annuelle de 12,32 % grâce aux bassins bioflocs qui réduisent les coûts alimentaires de 20 %.
Quel rôle joue le financement PescAgro ?
Les prêts bonifiés, plafonnés à 6 % d'intérêt, réduisent la période de remboursement des systèmes intensifs à cinq ans et financent des écloseries biosécurisées et des systèmes d'aération à haute efficacité énergétique.
Pourquoi la traçabilité par chaîne de blocs est-elle importante ?
Les étiquettes avec code QR permettent aux consommateurs de vérifier la biosécurité de l'exploitation et le statut sans antibiotiques, obtenant des primes de prix de 15 % et facilitant l'accès aux marchés européens.