
Taille et part du marché des systèmes d'inspection pour l'emballage avancé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.67 Milliards de dollars |
| Taille du Marché (2031) | 6.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.13 % |
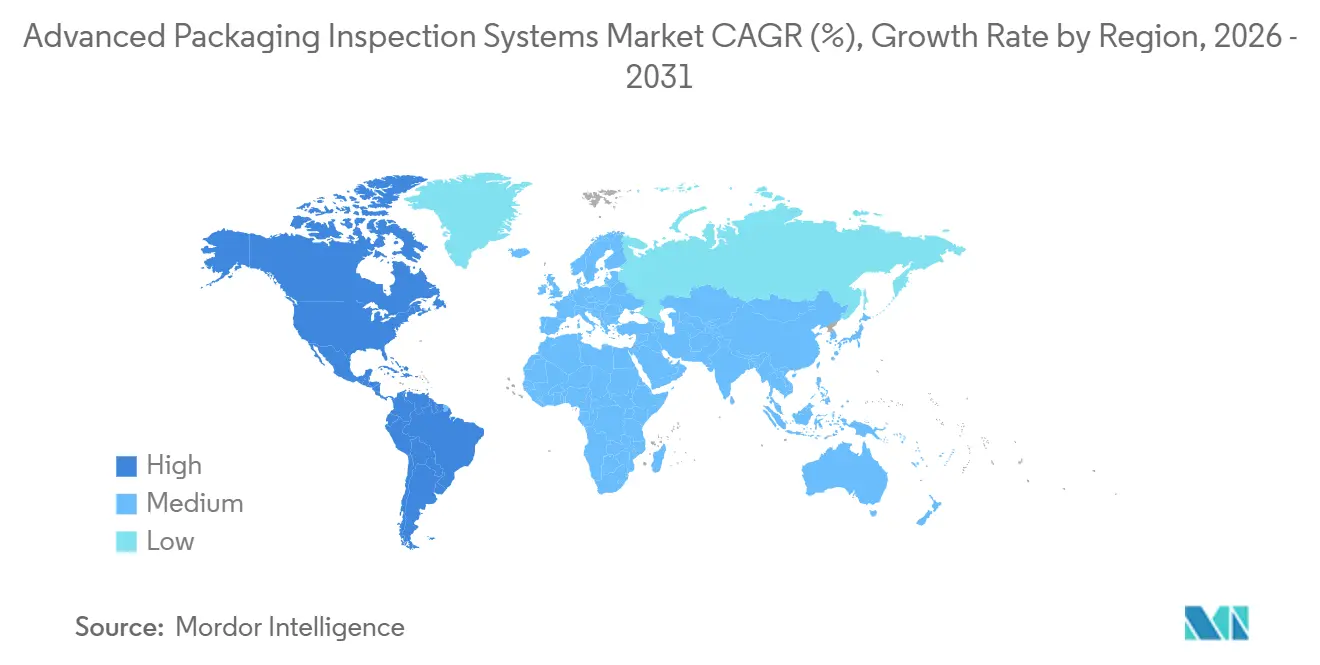
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
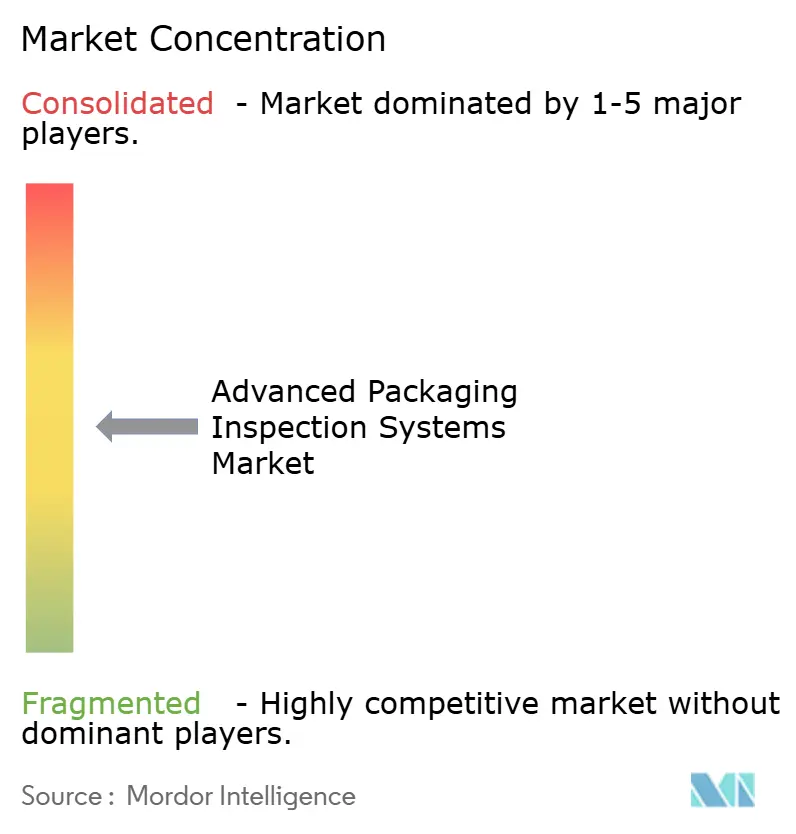
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes d'inspection pour l'emballage avancé par Mordor Intelligence
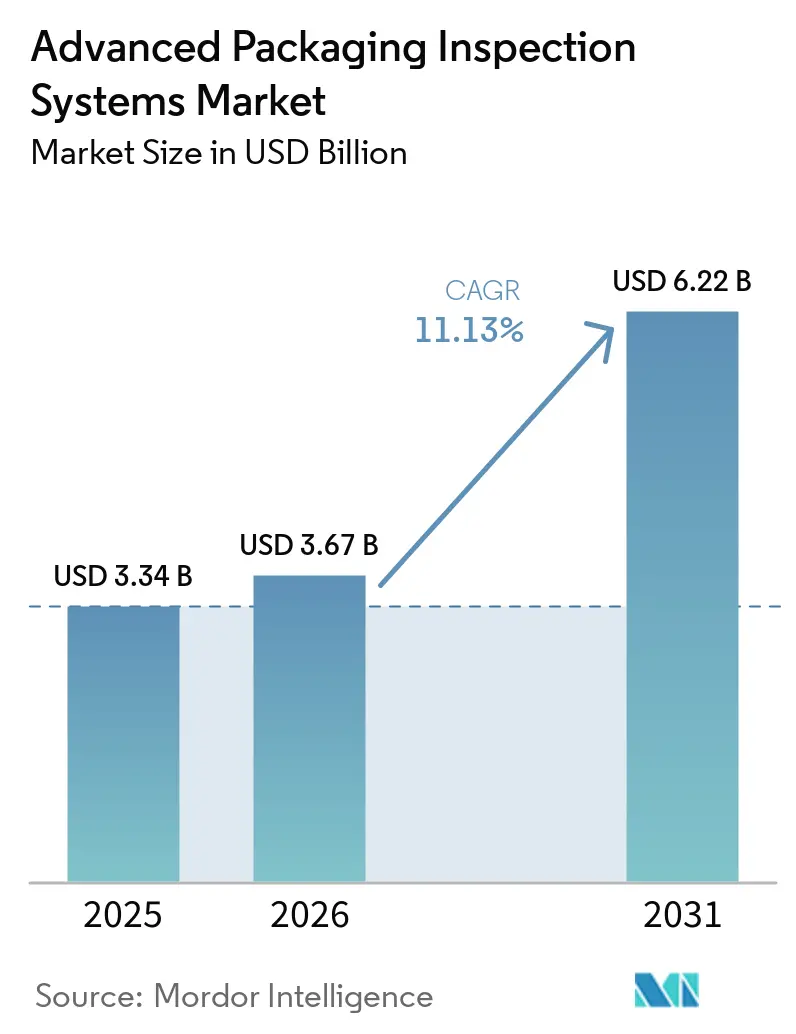
La taille du marché des systèmes d'inspection pour l'emballage avancé était de 3,34 milliards USD en 2025, et de 3,67 milliards USD en 2026, et devrait atteindre 6,22 milliards USD d'ici 2031, avec un CAGR de 11,13 % durant la période 2026-2031. La croissance du marché des systèmes d'inspection pour l'emballage avancé reflète le virage du secteur des semi-conducteurs vers l'intégration hétérogène, à mesure que la mise à l'échelle conventionnelle des nœuds devient moins économique en pointe de gamme. Des boîtiers plus complexes combinent des puces fabriquées sur différents nœuds de procédé, ce qui oblige les fabricants à exercer un contrôle plus strict des défauts tout au long de l'assemblage. La production d'accélérateurs d'IA dépend de plus en plus de la capacité d'emballage avancé, plutôt que de la seule capacité de fabrication de tranches. La valeur plus élevée des puces rend également une couverture d'inspection en ligne étendue plus attractive, car un défaut peut affecter un dispositif multi-puces achevé. L'inspection évolue au-delà du simple contrôle de conformité vers un contrôle de procédé qui soutient l'amélioration du rendement.
Principaux enseignements du rapport
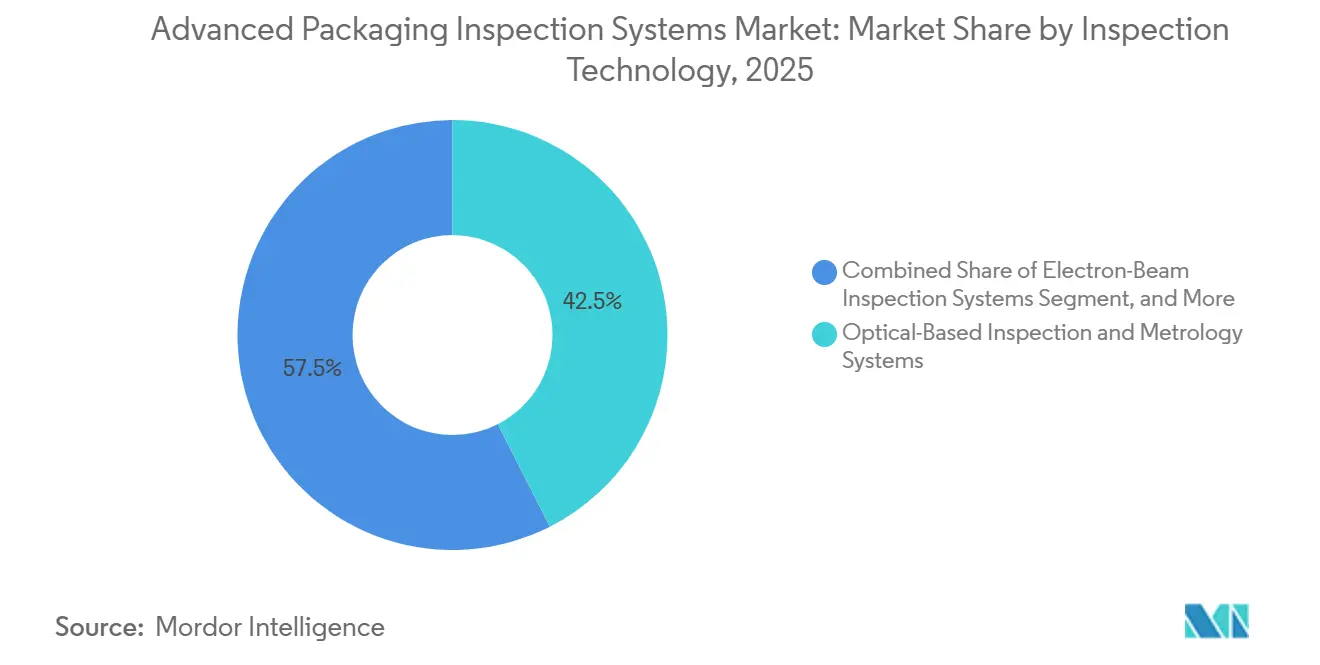
- Par technologie d'inspection, les systèmes d'inspection optique et de métrologie détenaient 42,51 % de la part du marché des systèmes d'inspection pour l'emballage avancé en 2025, tandis que les systèmes d'inspection par rayons X et tomographie calculée devraient progresser à un CAGR de 14,80 % jusqu'en 2031.
- Par stade d'inspection, l'inspection post-assemblage détenait une part de 34,26 % en 2025, tandis que l'inspection au niveau de la tranche devrait progresser à un CAGR de 14,29 % jusqu'en 2031.
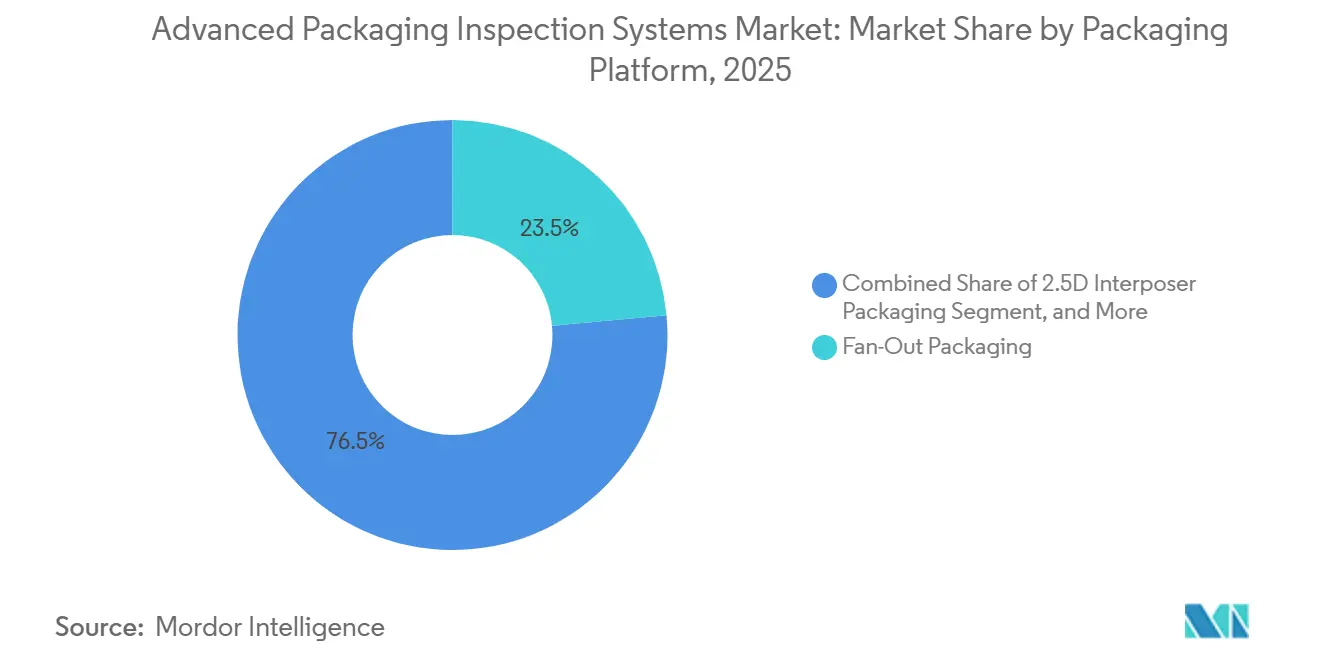
- Par plateforme d'emballage, l'emballage fan-out détenait une part de 23,54 % du marché des systèmes d'inspection pour l'emballage avancé en 2025, tandis que l'emballage à liaison hybride devrait progresser à un CAGR de 15,94 % jusqu'en 2031.
- Par secteur d'utilisation finale, les centres de données et l'informatique haute performance détenaient une part de 33,92 % en 2025 et devraient progresser à un CAGR de 15,66 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 59,81 % en 2025, tandis que l'Amérique du Nord sur le marché des systèmes d'inspection pour l'emballage avancé devrait progresser à un CAGR de 14,50 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| L'IA et l'informatique haute performance stimulent l'intégration hétérogène | +3.2% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante de la liaison hybride et des interconnexions à pas fin | +2.4% | Mondial, porté par Taïwan, la Corée du Sud, le Japon, les États-Unis et l'Europe | Moyen terme (2-4 ans) |
| Expansion de l'HBM et de l'empilement mémoire 3D | +1.8% | Asie-Pacifique, avec des retombées en Amérique du Nord | Court terme (≤ 2 ans) |
| Incitations gouvernementales en faveur des capacités nationales d'emballage avancé | +1.5% | Amérique du Nord et Europe, s'étendant à l'Inde et à l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Croissance de l'emballage au niveau panneau et des substrats à cœur de verre | +0.9% | Asie-Pacifique et Amérique du Nord, avec une activité européenne émergente | Long terme (≥ 4 ans) |
| Amélioration de l'économie du rendement grâce à l'inspection multimodale en ligne | +0.6% | Mondial, notamment dans les centres à fort volume CoWoS et HBM | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'IA et l'informatique haute performance stimulent l'intégration hétérogène
Les boîtiers d'accélérateurs d'IA comptent parmi les dispositifs les plus difficiles à inspecter, car ils combinent plusieurs puces, des structures d'interconnexion denses et des matériaux aux historiques de procédé différents. Chaque tranche d'emballage nécessite des contrôles de la qualité du substrat entrant, du motif de la couche de redistribution en cuivre, de la coplanarité des micro-billes, du placement des puces et de l'intégrité finale du boîtier avant de pouvoir prendre en charge un système à haute valeur ajoutée. KLA a indiqué que le chiffre d'affaires lié à l'emballage avancé dans son portefeuille de contrôle de procédé pour semi-conducteurs devrait passer de 635 millions USD en 2025 à 1 milliard USD en 2026.[1]KLA Corporation, "KLA Corporation Reports Fiscal 2026 Third Quarter Results," KLA Corporation, roic.ai Ce résultat d'entreprise lie les dépenses de contrôle de procédé à l'ajout de capacités d'emballage et au plus grand nombre d'étapes de mesure utilisées sur les boîtiers hétérogènes. Le marché des systèmes d'inspection pour l'emballage avancé bénéficie lorsque les ajouts de capacité nécessitent une inspection à plusieurs stades de fabrication plutôt que de s'appuyer sur un seul contrôle final. La demande en équipements sur le marché des systèmes d'inspection pour l'emballage avancé devient également moins dépendante des volumes de puces, car les boîtiers multi-puces coûteux nécessitent une couverture d'inspection plus étendue pour chaque unité finie.
Adoption croissante de la liaison hybride et des interconnexions à pas fin
La liaison hybride nécessite des méthodes d'inspection capables de traiter simultanément des caractéristiques très petites, des interfaces enfouies, des conditions de surface et un débit de production. Une étude de l'ASM Electronic Device Failure Analysis Society a conclu qu'aucune méthode unique ne fournit à la fois une résolution à l'échelle nanométrique, une couverture plein champ, une visibilité sous-surface et un débit compatible avec la fabrication à tous les stades de la liaison hybride. Les fabricants sur le marché des systèmes d'inspection pour l'emballage avancé utilisent donc des approches optiques, infrarouges, acoustiques et par rayons X à des points distincts du flux de liaison, plutôt que de traiter l'inspection de la liaison hybride comme un seul achat d'équipement. Onto Innovation a décrit des outils de liaison hybride en ligne combinant la métrologie 3D pour la mesure de la hauteur des particules avec une inspection infrarouge capable d'identifier les vides dans les couches diélectriques.[2]Onto Innovation Inc., "Enabling In-Line Process Control for Hybrid Bonding Applications," Onto Innovation, ontoinnovation.com Nova a annoncé en juillet 2026 qu'une fonderie mondiale de premier plan avait sélectionné sa plateforme WMC comme outil de référence pour les mesures d'emballage avancé à l'issue d'une évaluation concurrentielle. Ce changement élargit le marché des systèmes d'inspection pour l'emballage avancé, car la liaison hybride transforme un point d'inspection unique en une séquence de contrôle de procédé plus large avec de multiples exigences de mesure physique.
Expansion de l'HBM et de l'empilement mémoire 3D
L'HBM4 et les piles mémoire plus hautes introduisent des problèmes d'alignement, de gauchissement, de liaison et de continuité tout au long du flux d'emballage, et ces problèmes doivent être gérés à des étapes de liaison successives. SK Hynix a indiqué que son HBM4 à 12 couches était entré en production de masse en 2026 et que son produit à 16 couches était en cours de qualification. Samsung a repensé une puce factice HBM avec une structure étagée pour remédier au délaminage, à la microfissuration et au gauchissement dans les configurations à 16 couches. Cohu a relevé son estimation de chiffre d'affaires HBM 2025 à 10-11 millions USD après de nouvelles commandes Neon et a signalé son premier système configuré pour l'inspection HBM4. À mesure que les piles deviennent plus hautes, les puces individuelles deviennent plus minces et plus sujettes au gauchissement, ce qui accroît les exigences sur le marché des systèmes d'inspection pour l'emballage avancé en matière d'inspection à haute résolution et de métrologie de planéité. Le marché des systèmes d'inspection pour l'emballage avancé gagne en demande aux stades de liaison et d'inspection finale, les fabricants cherchant à limiter le risque de défauts dans les dispositifs empilés.
Incitations gouvernementales en faveur des capacités nationales d'emballage avancé
Le financement public élargit le marché des systèmes d'inspection pour l'emballage avancé dans les zones où des capacités d'emballage avancé peuvent être construites et où les fournisseurs d'équipements d'inspection ont besoin de capacités de soutien locales. Le Département du Commerce des États-Unis a finalisé 1,4 milliard USD d'attributions dans le cadre du Programme national de fabrication d'emballage avancé en janvier 2025. Les attributions comprenaient 100 millions USD chacune pour Absolics, Applied Materials et les activités de l'Université d'État de l'Arizona portant sur l'emballage à cœur de verre, les substrats à cœur de silicium et le traitement au niveau de la tranche fan-out. En juillet 2026, le département a annoncé des lettres d'intention totalisant 874 millions USD pour la recherche et le développement en matière d'emballage avancé, de substrats, de matériaux, de photonique intégrée et de mémoire. Les nouvelles installations créent une demande en équipements ainsi que le besoin d'un service sur site et d'un soutien applicatif dans des régions disposant d'une base de contrôle de procédé installée plus réduite. Le marché des systèmes d'inspection pour l'emballage avancé peut bénéficier de cette nouvelle capacité même là où l'écosystème d'emballage environnant est encore en développement.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coût en capital élevé et coût total de possession | -2.2% | Mondial, le plus aigu pour les OSAT émergents en Asie du Sud-Est et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie de talents en métrologie pour l'emballage avancé | -1.4% | Mondial, notamment à Taïwan, en Corée du Sud et dans les nouveaux pôles de fabrication américains | Moyen terme (2-4 ans) |
| Contraintes sur les composants spécialisés et la chaîne d'approvisionnement | -0.9% | Mondial, concentré dans l'optique de précision, les sources laser et les détecteurs haute pureté | Court terme (≤ 2 ans) |
| Risque d'intégration des données et de cybersécurité dans l'inspection connectée | -0.5% | Mondial, avec une plus grande sensibilité aux États-Unis, en Europe et au Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et coût total de possession
Les systèmes d'inspection pour l'emballage avancé nécessitent un investissement en capital significatif lorsqu'une ligne de production utilise plusieurs technologies d'inspection, et les équipements doivent également être intégrés aux opérations de salle blanche et aux pratiques de maintenance. Une ligne de liaison hybride peut nécessiter des outils optiques, infrarouges, acoustiques et à rayons X, chaque système répondant à une exigence de mesure physique différente. Cette charge de coût est particulièrement difficile à supporter pour les prestataires externalisés d'assemblage et de test de semi-conducteurs dont les budgets d'équipement sont plus restreints et qui disposent de moins de marge pour financer une couverture d'inspection en ligne complète. Onto Innovation a lancé le Dragonfly G5 en mars 2026 avec une conception optique et d'éclairage destinée à prendre en charge plusieurs applications liées à l'HBM4 sur une seule plateforme. La conception de la plateforme reflète la demande des clients pour des capacités plus larges sans ajouter un outil distinct pour chaque application, tout en préservant la sensibilité nécessaire aux flux de travail d'emballage avancé. Les participants plus modestes du marché des systèmes d'inspection pour l'emballage avancé peuvent continuer à recourir à l'échantillonnage là où une inspection en ligne complète est difficile à financer, même si l'échantillonnage peut laisser davantage de risques de rendement dans les produits multi-puces complexes.
Pénurie de talents en métrologie pour l'emballage avancé
La main-d'œuvre spécialisée nécessaire pour exploiter, entretenir et qualifier les outils d'inspection reste limitée à mesure que de nouvelles installations d'emballage se développent. Le secteur des semi-conducteurs de Taïwan a signalé une pénurie de 34 000 travailleurs en mai 2025, tandis que les postes vacants dans les opérations, le support technique et la maintenance avaient augmenté de 67 % depuis octobre 2023. La pénurie affecte les rôles de contrôle de procédé, car le travail requiert une connaissance des équipements, une compréhension de la structure des boîtiers et la capacité d'interpréter les données de rendement à chaque étape de fabrication. Des cycles de qualification plus longs sur les sites clients peuvent retarder l'acceptation des équipements, alourdir la charge des applications sur le terrain pour les fournisseurs et ralentir le délai entre l'expédition et la mise en production complète. Les nouveaux pôles nord-américains font face à un défi similaire, car la construction des installations et l'installation des équipements peuvent progresser plus vite que le développement de la main-d'œuvre locale. Cette contrainte peut limiter la rapidité avec laquelle le marché des systèmes d'inspection pour l'emballage avancé convertit les capacités annoncées en installations d'outils productives et en activités de service récurrentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'inspection :
les systèmes optiques conservent leur position dominante tandis que les rayons X gagnent du terrainLes systèmes d'inspection optique et de métrologie détenaient 42,51 % de la part du marché des systèmes d'inspection pour l'emballage avancé en 2025. Leur position de leader reflète un débit élevé, une utilisation étendue dans les flux au niveau de la tranche et post-assemblage, et une base installée établie dans les usines de fabrication de tranches et les sites d'assemblage externalisés. Ces systèmes prennent en charge la mesure des dimensions critiques de la couche de redistribution, les contrôles de coplanarité des billes, la détection du décalage des puces et le contrôle des macro-défauts sur plusieurs types de boîtiers. Leur utilisation dans la production fan-out et flip-chip s'aligne sur la nécessité de gérer la vitesse d'inspection et les coûts dans les flux à fort volume. Onto Innovation a lancé le Dragonfly G5 en mars 2026 avec une sensibilité aux défauts déclarée de 150 nm et un éclairage multimode pour les applications d'emballage avancé.
Les systèmes infrarouges et thermiques détectent les vides sous-surface et les délaminages dans les structures à puces empilées, tandis que les systèmes acoustiques identifient les problèmes de sous-remplissage et d'encapsulant au-delà de la portée des méthodes optiques de surface. L'inspection par faisceau d'électrons fournit une imagerie à contraste électrique pour les vias traversant le silicium et les interconnexions en face arrière, et un article de la SPIE a rapporté des taux de capture de puces défectueuses jusqu'à 4,3 fois plus élevés grâce à l'échantillonnage computationnel guidé par l'IA.[3]SPIE, "Computational Guided Dynamic Sampling E-Beam Inspection in High-Volume Manufacturing Automation With ASML's Virtual Computing Platform," SPIE Advanced Lithography and Patterning, spiedigitallibrary.org Les systèmes d'inspection par rayons X et tomographie calculée devraient croître à un CAGR de 14,80 % jusqu'en 2031, le taux le plus élevé de cette segmentation. Une recherche publiée dans Microelectronics Reliability a montré que la nano-CT haute résolution détectait des vides et des fissures inférieurs au micron dans des micro-billes de 20 µm lors d'un balayage de vue d'ensemble de 30 secondes. Cette capacité prend en charge l'inspection des joints enfouis, la continuité HBM et les interfaces de liaison hybride que les systèmes optiques ne peuvent pas évaluer directement.


Par stade d'inspection :
le post-assemblage conserve la base installée tandis que l'inspection au niveau de la tranche s'accélèreL'inspection post-assemblage détenait 34,26 % de la part du secteur des systèmes d'inspection pour l'emballage avancé en 2025. Sa position reflète la base installée de systèmes d'inspection optique automatisée et d'inspection 3D utilisés après le découpage et lors de l'assemblage des boîtiers. Ces outils évaluent l'aspect du boîtier, les caractéristiques liées à la soudure, l'alignement et d'autres conditions visibles avant l'expédition. La catégorie reste nécessaire pour chaque boîtier, y compris les dispositifs fabriqués selon des méthodes d'emballage matures. Elle sert également les opérations d'assemblage externalisées qui traitent des volumes élevés dans le cadre de plusieurs programmes clients.
L'inspection au niveau de la tranche sur le marché des systèmes d'inspection pour l'emballage avancé devrait progresser à un CAGR de 14,29 % jusqu'en 2031, car les défauts détectés avant la fixation des puces peuvent prévenir les pertes dans un boîtier multi-puces achevé. Une revue de décembre 2025 publiée dans le Journal of Manufacturing Science and Engineering a conclu que les vias traversant le silicium, les interfaces de liaison hybride et les réseaux de micro-billes accroissent les exigences en matière d'inspection de surface et sous-surface.[4]ASME, "A Review of Through-Silicon Via Inspection and Metrology Technology for Advanced Semiconductor Packaging," Journal of Manufacturing Science and Engineering, asmedigitalcollection.asme.org Nova a lancé le WMC en août 2025 en tant que plateforme de métrologie optique modulaire pour l'intégration 2,5D et 3D, la liaison hybride et différentes tailles de tranches. L'inspection au niveau de la puce empêche les puces défectueuses connues d'entrer dans les assemblages multi-puces, tandis que l'inspection finale et l'analyse des défaillances transmettent les résultats aux équipes de procédé en amont. Cohu a indiqué que sa plateforme Neon était en cours de qualification sur un site d'assemblage externalisé basé à Taïwan pour les applications HBM3, HBM4 et HBM4E en 2026.
Par plateforme d'emballage :
le fan-out détient la plus grande part tandis que la liaison hybride connaît la croissance la plus rapideL'emballage fan-out détenait 23,54 % de la part du secteur des systèmes d'inspection pour l'emballage avancé en 2025. Son importance sur le marché des systèmes d'inspection pour l'emballage avancé est liée à la compatibilité avec la fabrication au niveau de la tranche et à son utilisation dans les processeurs mobiles, les fronts d'extrémité RF et les puces de réseau. L'inspection prend en charge les contrôles de la couche de redistribution, la vérification du placement des puces et le contrôle des défauts dans la production à fort volume. La plateforme dispose de méthodes de fabrication matures, mais des exigences de pas plus serrées soutiennent les mises à niveau vers des outils optiques à plus haute résolution. L'emballage fan-in bénéficie également de ce cycle de renouvellement à mesure que ses couches de redistribution deviennent plus exigeantes.
L'emballage à liaison hybride devrait croître à un CAGR de 15,94 % jusqu'en 2031. La liaison directe cuivre-cuivre à un pas inférieur au micron permet une densité d'interconnexion plus élevée que les alternatives à base de billes. Le procédé nécessite un contrôle strict de la planéité de surface sur des tranches de 300 mm, car de légères variations de nanotopographie peuvent affecter la qualité de la liaison. Nova a décrit une scatterométrie à déplacement vertical avec apprentissage automatique pour surveiller le retrait du cuivre lors du polissage mécano-chimique de la liaison hybride avec une fidélité inférieure au nanomètre. Les systèmes d'interposeur 2,5D nécessitent des contrôles de la coplanarité des micro-billes, de l'intégrité de la couche de redistribution et de la qualité de l'interposeur, tandis que les boîtiers de circuits intégrés 3D et HBM nécessitent une vérification des puces bonnes connues, l'alignement des piles et des contrôles de continuité des vias traversant le silicium. Les configurations au niveau panneau, système en boîtier, puce enfouie et chiplet ajoutent des matériaux variés et des modes de défaut qui nécessitent des stratégies d'inspection adaptées.
Par secteurs d'utilisation finale :
les centres de données et l'informatique haute performance dominent tant par leur taille que par leur croissanceLes centres de données et l'informatique haute performance détenaient une part de 33,92 % du marché des systèmes d'inspection pour l'emballage avancé en 2025. Le segment devrait croître à un CAGR de 15,66 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'utilisation finale. Les processeurs d'IA utilisent l'HBM, les interposeurs 2,5D et d'autres architectures de boîtiers denses qui nécessitent plusieurs étapes d'inspection et de métrologie. Camtek a indiqué que l'emballage avancé représentait 75 % du chiffre d'affaires et 80 % des commandes depuis le début de l'année au deuxième trimestre 2026. La société a identifié l'HBM, le CoWoS et les applications similaires pour les centres de données d'IA comme ses principales sources de demande.
L'électronique grand public reste une base établie sur le marché des systèmes d'inspection pour l'emballage avancé pour l'inspection des boîtiers fan-out et flip-chip, mais des cycles de remplacement des appareils plus longs et une complexité des boîtiers plus stable tempèrent sa croissance. Les boîtiers automobiles et pour véhicules électriques nécessitent des pratiques de fiabilité strictes pour les systèmes de groupe motopropulseur et d'aide à la conduite avancée. Les boîtiers de télécommunications et de réseau doivent prendre en charge des performances haute fréquence et une impédance contrôlée. Les dispositifs médicaux et de santé nécessitent des dossiers d'inspection rigoureux, car les boîtiers implantables et de diagnostic font l'objet de tests de fiabilité approfondis. Les applications aérospatiales et de défense ont des volumes plus faibles mais peuvent soutenir des arrangements d'approvisionnement de longue durée, tandis que les institutions de recherche testent des approches térahertz, à faisceau d'électrons à base de GaN et de nano-CT corrélative avant une utilisation en production plus large.
Analyse géographique
Marché des systèmes d'inspection pour l'emballage avancé en Asie-Pacifique
L'Asie-Pacifique détenait 59,81 % de la part du secteur des systèmes d'inspection pour l'emballage avancé en 2025. Sa position découle de la concentration régionale des capacités d'emballage avancé, de la production de mémoires et des opérations d'assemblage de semi-conducteurs externalisées. Taïwan représentait près de 50 % de la production mondiale d'emballage et de test de circuits intégrés en 2024, selon les données de l'ITRI rapportées par le Taipei Times, et la Corée du Sud contribue à d'importantes activités d'emballage HBM. Le Japon apporte une optique de précision, des fournisseurs de faisceaux d'électrons, des opérations d'assemblage externalisées et des capacités d'emballage de mémoires. Ces centres de production font de la région un acteur incontournable pour les nouvelles installations d'équipements et les services sur site.
Marché des systèmes d'inspection pour l'emballage avancé en Chine et en ASEAN
La Chine dispose d'une large base d'emballage traditionnelle au sein du marché des systèmes d'inspection pour l'emballage avancé et manifeste un intérêt croissant pour les équipements d'inspection d'origine nationale. Camtek a indiqué que la Chine représentait 45 % de son chiffre d'affaires 2026. La Malaisie, le Vietnam et Singapour gagnent en importance à mesure que les capacités d'assemblage externalisées s'étendent au-delà de Taïwan. Leur capacité peut absorber une partie de la demande lorsque les délais de livraison des installations établies s'allongent.
Marché des systèmes d'inspection pour l'emballage avancé dans les Amériques et en EMEA
L'Amérique du Nord, sur le marché des systèmes d'inspection pour l'emballage avancé, devrait croître à un CAGR de 14,50 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide. SK Hynix a tenu une cérémonie de première pierre en août 2026 pour une installation d'emballage HBM dans l'Indiana, qui devait constituer une base de production HBM nord-américaine d'ici 2030. Les financements publics américains soutiennent la recherche en emballage, les capacités pilotes, le développement de substrats et les travaux sur les matériaux.[5]National Institute of Standards and Technology, "Le Département du Commerce annonce des lettres d'intention avec 7 entreprises pour 874 millions USD afin d'accélérer la R&D dans les semi-conducteurs," National Institute of Standards and Technology, nist.gov Le Canada soutient la recherche en emballage, et le Mexique joue un rôle dans l'assemblage en back-end et les tests. L'Europe occupe une position plus modeste, portée par des fournisseurs allemands et néerlandais spécialisés dans les applications de rayons X, de fluorescence X et de métrologie à force atomique. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés plus restreints où la demande suit les investissements dans l'assemblage sous contrat et les tests.

Paysage concurrentiel
Le marché des systèmes d'inspection pour l'emballage avancé présente un premier niveau concentré et un groupe diversifié de fournisseurs spécialisés. KLA dispose du portefeuille de contrôle de procédé le plus large parmi les entreprises citées. Elle a déclaré un chiffre d'affaires total pour l'exercice 2026 de 13,579 milliards USD, dont 12,245 milliards USD provenant de son segment de contrôle de procédé pour semi-conducteurs. Cette envergure soutient l'ingénierie des applications et le service sur site dans les principaux sites d'emballage. Camtek et Onto Innovation se font activement concurrence sur le marché des systèmes d'inspection pour l'emballage avancé pour l'inspection optique et la métrologie spécifiques à l'emballage.
Camtek a reçu des commandes combinées supérieures à 105 millions USD en juin 2026 d'un prestataire externalisé d'assemblage et de test de premier rang et d'un fabricant HBM de premier plan. Onto Innovation a lancé le Dragonfly G5 en mars 2026, avec une sensibilité aux défauts déclarée de 150 nm et une amélioration du débit cinq fois supérieure à celle des outils précédents. En avril 2026, Onto Innovation a annoncé la qualification du Dragonfly G5 pour les applications d'emballage d'IA 2,5D. Nova s'est concentrée sur la métrologie modulaire pour la liaison hybride, et sa sélection du WMC comme outil de référence fournit un point de référence pour l'emballage à fort volume. Cohu étend le Neon à l'inspection HBM et aux applications de processeurs pour centres de données d'IA.
Applied Materials a accepté en mai 2026 d'acquérir l'activité NEXX d'ASMPT, ajoutant une capacité de dépôt pour l'emballage grand format à ses actifs d'inspection et de métrologie existants. NVIDIA et TSMC ont annoncé une collaboration en juin 2026 exploitant NVIDIA Metropolis et le TAO Toolkit pour l'inspection des défauts par IA dans la fabrication de TSMC. TASMIT a lancé un système d'inspection de substrats en verre en février 2025 pour l'inspection double face et des défauts internes. Les spécialistes conservent des opportunités là où le débit, la sensibilité et les capacités spécifiques aux matériaux diffèrent de celles des principales plateformes optiques.
Leaders du secteur des systèmes d'inspection pour l'emballage avancé
-
KLA Corporation
-
Onto Innovation Inc.
-
Camtek Ltd.
-
Cohu, Inc.
-
Intekplus Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'inspection pour l'emballage avancé
- KLA Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Cohu, Inc.
- Intekplus Co., Ltd.
- Semiconductor Technologies and Instruments Pte. Ltd.
- Lasertec Corporation
- Unity Semiconductor SAS
- Shenzhen Skyverse Technology Co., Ltd.
- Cheng Mei Instrument Technology Co., Ltd.
- Chroma ATE Inc.
- Toray Engineering Co., Ltd.
- TASMIT, Inc.
- Confovis GmbH
- Nova Ltd.
- Bruker Corporation
- Nearfield Instruments B.V.
- Comet Yxlon GmbH
- Hitachi High-Tech Corporation
- Tokyo Electron Limited
- JEOL Ltd.

Recent Industry Developments in Marché des systèmes d'inspection pour l'emballage avancé
- Août 2026 : SK Hynix a tenu la cérémonie de première pierre de son installation d'emballage avancé HBM de 4 milliards USD à West Lafayette, Indiana. L'usine, soutenue par 458 millions USD de financement direct au titre du CHIPS Act et 712 millions USD d'incitations étatiques, est prévue pour ouvrir sa première salle blanche dédiée aux opérations d'emballage en octobre 2028 et est positionnée comme une base de production HBM clé en Amérique du Nord d'ici 2030.
- Juillet 2026 : Nova Ltd. a annoncé que sa plateforme Nova WMC avait été sélectionnée comme outil de référence par une fonderie mondiale de premier plan pour la mesure multicouche dans les procédés d'emballage les plus avancés, à l'issue d'une évaluation concurrentielle face aux principaux acteurs établis. Cette désignation signale l'émergence du WMC comme outil de référence pour la métrologie d'emballage avancé dans la fabrication à fort volume.
- Juillet 2026 : Le Département du Commerce des États-Unis a annoncé des lettres d'intention totalisant 874 millions USD avec 7 entreprises pour la R&D couvrant l'emballage avancé, les substrats, les matériaux, la photonique intégrée et la mémoire pour les systèmes d'IA de prochaine génération. Les bénéficiaires comprennent Multibeam Corporation, avec jusqu'à 140 millions USD pour la technologie d'empilement multi-puces pour l'emballage avancé, et Thintronics, avec jusqu'à 50 millions USD pour les diélectriques inter-couches.
- Juin 2026 : Camtek a reçu des commandes combinées dépassant 105 millions USD, dont 55 millions USD d'un OSAT de premier rang pour les applications d'emballage d'IA et plus de 50 millions USD en systèmes Hawk d'un fabricant HBM de premier plan, le tout pour livraison en 2027. Ce bloc de commandes a étendu la visibilité du carnet de commandes de Camtek et reflète l'accélération des calendriers de montée en cadence de la fabrication HBM4.


Périmètre du rapport mondial sur le marché des systèmes d'inspection pour l'emballage avancé
Le marché des systèmes d'inspection pour l'emballage avancé comprend les équipements d'inspection optique automatisée, par rayons X et multimodale utilisés pour détecter les défauts, mesurer les dimensions critiques et assurer le contrôle qualité dans les procédés d'emballage avancé de semi-conducteurs tels que l'intégration 2,5D/3D, l'emballage fan-out au niveau de la tranche (FOWLP), le système en boîtier (SiP) et les architectures à base de chiplets. Ces systèmes utilisent l'imagerie haute résolution, la vision artificielle, la classification des défauts par IA et la métrologie de précision pour identifier les vides, les désalignements, les défauts de joints de soudure, le gauchissement et les anomalies d'interconnexion tout au long de l'assemblage des boîtiers, permettant aux fabricants de maintenir les taux de rendement, de réduire les retouches et de répondre aux exigences de fiabilité strictes à mesure que les densités d'emballage augmentent et que les dimensions des caractéristiques diminuent pour prendre en charge l'informatique haute performance, les accélérateurs d'IA et les applications mobiles.
Le rapport sur le marché des systèmes d'inspection pour l'emballage avancé est segmenté par technologie d'inspection (systèmes d'inspection optique et de métrologie, systèmes d'inspection infrarouge et thermique, systèmes d'inspection par rayons X et tomographie calculée, systèmes d'inspection par faisceau d'électrons, et systèmes d'inspection acoustique et autres), stade d'inspection (inspection au niveau de la tranche, inspection au niveau de la puce et des composants, inspection post-assemblage, et inspection finale et analyse des défaillances), plateforme d'emballage (emballage sur interposeur 2,5D, emballage de circuits intégrés 3D et HBM, emballage fan-out, emballage fan-in, emballage au niveau panneau, système en boîtier, emballage à liaison hybride, et emballage à puce enfouie et chiplet), secteurs d'utilisation finale (électronique grand public, centres de données et informatique haute performance, automobile et véhicules électriques, télécommunications et réseau, dispositifs médicaux et de santé, aérospatiale et défense, institutions de recherche et académiques, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'inspection optique et de métrologie |
| Systèmes d'inspection infrarouge et thermique |
| Systèmes d'inspection par rayons X et tomographie calculée |
| Systèmes d'inspection par faisceau d'électrons |
| Systèmes d'inspection acoustique et autres |
| Inspection au niveau de la tranche |
| Inspection au niveau de la puce et des composants |
| Inspection post-assemblage |
| Inspection finale et analyse des défaillances |
| Emballage sur interposeur 2,5D |
| Emballage de circuits intégrés 3D et HBM |
| Emballage fan-out |
| Emballage fan-in |
| Emballage au niveau panneau |
| Système en boîtier |
| Emballage à liaison hybride |
| Emballage à puce enfouie et chiplet |
| Électronique grand public |
| Centres de données et informatique haute performance |
| Automobile et véhicules électriques |
| Télécommunications et réseau |
| Dispositifs médicaux et de santé |
| Aérospatiale et défense |
| Institutions de recherche et académiques |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par technologie d'inspection | Systèmes d'inspection optique et de métrologie | ||
| Systèmes d'inspection infrarouge et thermique | |||
| Systèmes d'inspection par rayons X et tomographie calculée | |||
| Systèmes d'inspection par faisceau d'électrons | |||
| Systèmes d'inspection acoustique et autres | |||
| Par stade d'inspection | Inspection au niveau de la tranche | ||
| Inspection au niveau de la puce et des composants | |||
| Inspection post-assemblage | |||
| Inspection finale et analyse des défaillances | |||
| Par plateforme d'emballage | Emballage sur interposeur 2,5D | ||
| Emballage de circuits intégrés 3D et HBM | |||
| Emballage fan-out | |||
| Emballage fan-in | |||
| Emballage au niveau panneau | |||
| Système en boîtier | |||
| Emballage à liaison hybride | |||
| Emballage à puce enfouie et chiplet | |||
| Par secteurs d'utilisation finale | Électronique grand public | ||
| Centres de données et informatique haute performance | |||
| Automobile et véhicules électriques | |||
| Télécommunications et réseau | |||
| Dispositifs médicaux et de santé | |||
| Aérospatiale et défense | |||
| Institutions de recherche et académiques | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection pour l'emballage avancé ?
La taille du marché des systèmes d'inspection pour l'emballage avancé était de 3,34 milliards USD en 2025, et de 3,67 milliards USD en 2026, et devrait atteindre 6,22 milliards USD d'ici 2031, avec un CAGR de 11,13 % durant la période 2026-2031.
Qu'est-ce qui stimule la demande de systèmes d'inspection pour l'emballage avancé ?
L'intégration hétérogène, les accélérateurs d'IA, la liaison hybride et l'empilement HBM accroissent les besoins d'inspection dans l'ensemble des flux de travail d'emballage.
Quelle technologie d'inspection est en tête sur le marché des systèmes d'inspection pour l'emballage avancé ?
Les systèmes d'inspection optique et de métrologie étaient en tête avec une part de 42,51 % en 2025, soutenus par un débit élevé et une large couverture des procédés.
Quelle plateforme d'emballage connaît la croissance la plus rapide ?
L'emballage à liaison hybride devrait croître à un CAGR de 15,94 % jusqu'en 2031, car il nécessite un contrôle strict de la liaison en cuivre à pas fin.
Quelle application d'utilisation finale présente la croissance la plus forte ?
Les centres de données et l'informatique haute performance détenaient une part de 33,92 % en 2025 et devraient croître à un CAGR de 15,66 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide ?
L'Amérique du Nord sur le marché des systèmes d'inspection pour l'emballage avancé devrait croître à un CAGR de 14,50 % jusqu'en 2031, les programmes publics et les nouvelles installations d'emballage soutenant les capacités nationales.
Dernière mise à jour de la page le:



