
Marktgröße und Marktanteile für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.67 Milliarden US-Dollar |
| Marktgröße (2031) | 6.22 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.13 % |
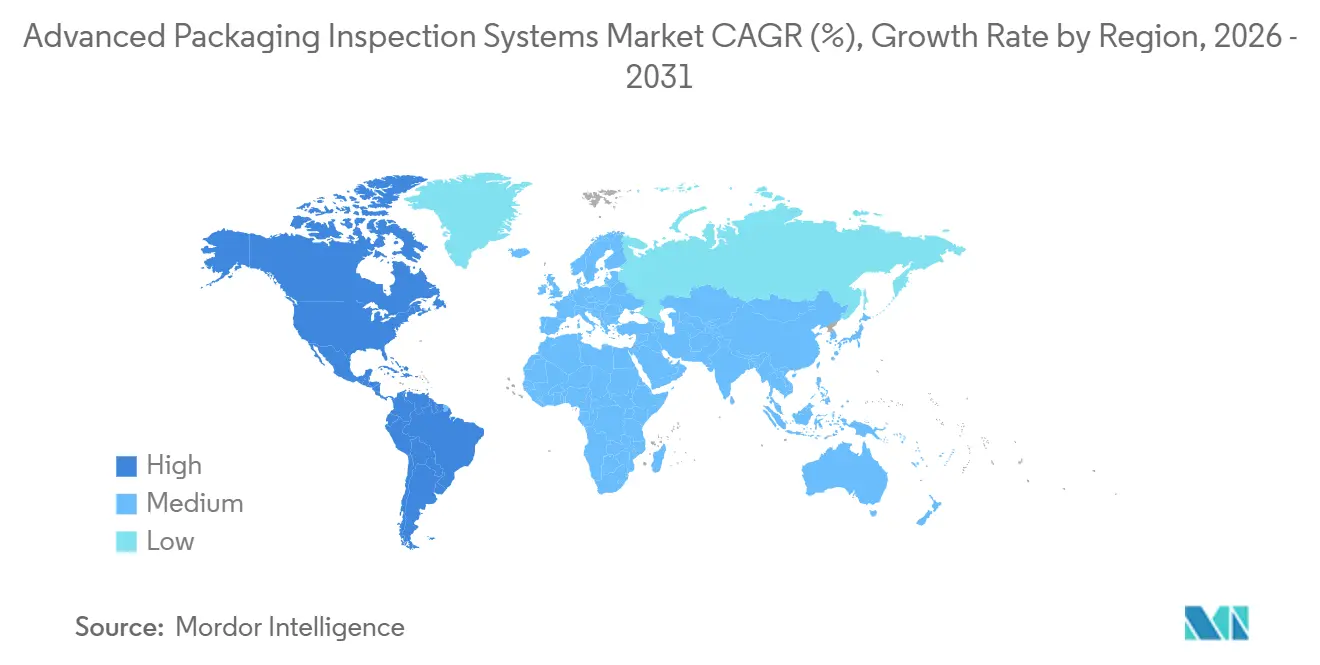
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
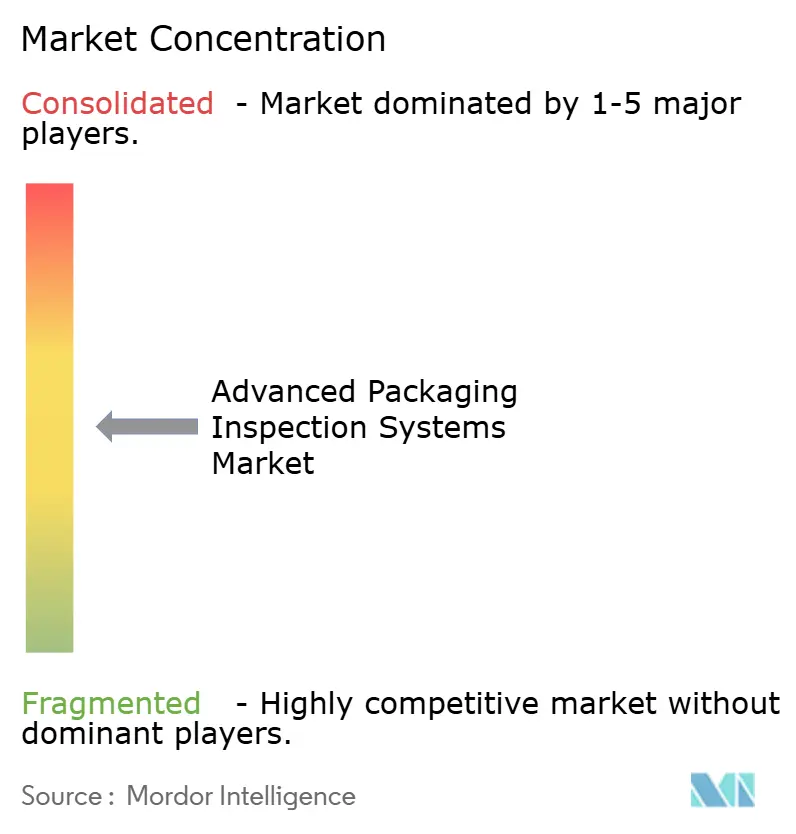
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse von Mordor Intelligence
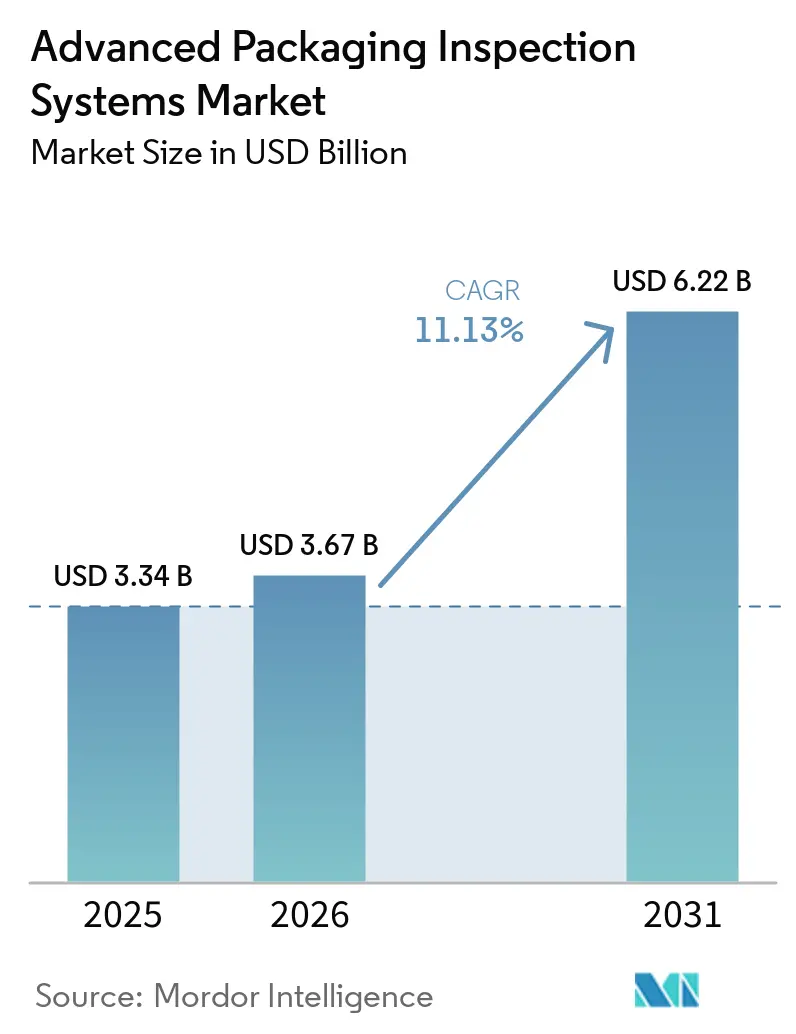
Die Marktgröße für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse betrug 2025 3,34 Milliarden USD und 2026 3,67 Milliarden USD und wird voraussichtlich bis 2031 6,22 Milliarden USD erreichen, mit einer CAGR von 11,13 % im Zeitraum 2026–2031. Das Wachstum im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse spiegelt den Wandel des Halbleitersektors hin zur heterogenen Integration wider, da die konventionelle Knotenskalierung an der Spitzentechnologie wirtschaftlich weniger rentabel wird. Komplexere Gehäuse kombinieren Dies, die auf unterschiedlichen Prozessknoten gefertigt werden, sodass Hersteller eine engere Kontrolle der Defekte während der gesamten Montage benötigen. Die Ausgabe von KI-Beschleunigern hängt zunehmend von der Kapazität für fortschrittliche Halbleitergehäuse ab, nicht allein von der Wafer-Fertigungskapazität. Höhere Die-Werte machen auch eine umfassende Inline-Inspektionsabdeckung attraktiver, da ein Defekt ein fertiggestelltes Multi-Die-Bauteil beeinträchtigen kann. Die Inspektion entwickelt sich über die reine Bestanden-Nicht-Bestanden-Prüfung hinaus hin zur Prozesskontrolle, die die Ausbeute verbessert.
Wichtigste Erkenntnisse des Berichts
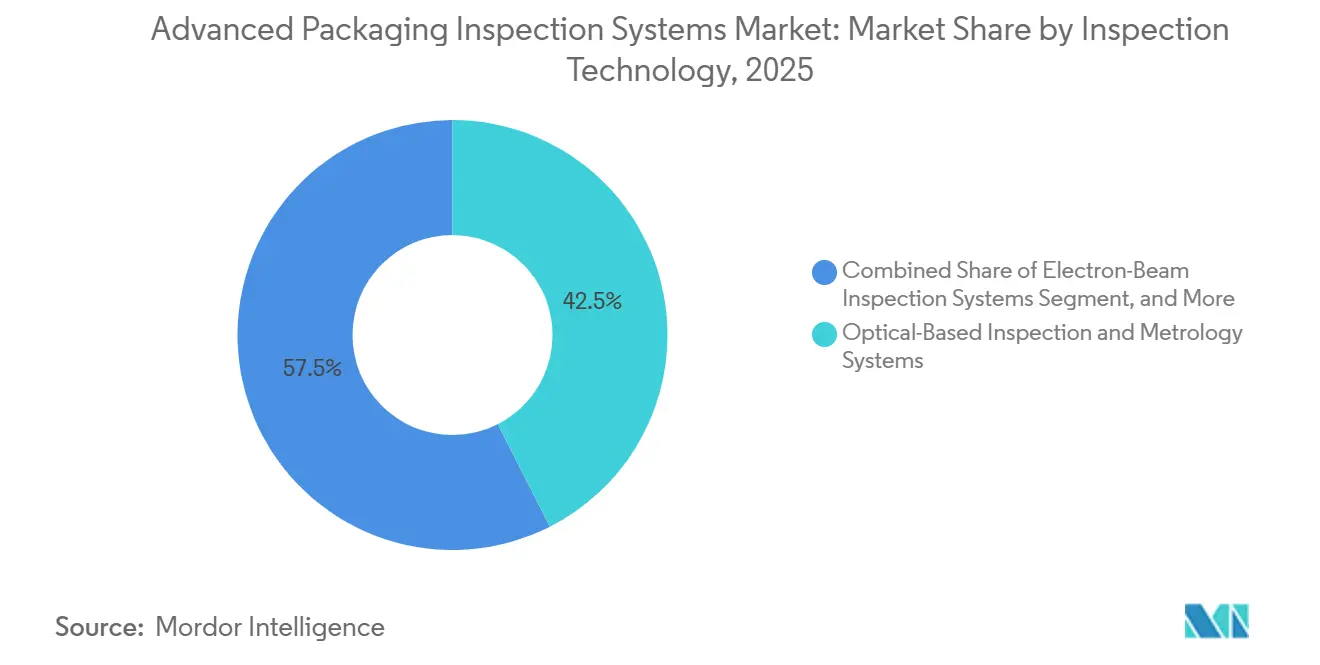
- Nach Inspektionstechnologie hielten optische Inspektions- und Messtechniksysteme im Jahr 2025 einen Marktanteil von 42,51 % am Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse, während Röntgen- und Computertomographie-Inspektionssysteme bis 2031 voraussichtlich mit einer CAGR von 14,80 % wachsen werden.
- Nach Inspektionsphase hielt die Inspektion nach der Montage im Jahr 2025 einen Anteil von 34,26 %, während die Inspektion auf Wafer-Ebene bis 2031 voraussichtlich mit einer CAGR von 14,29 % wachsen wird.
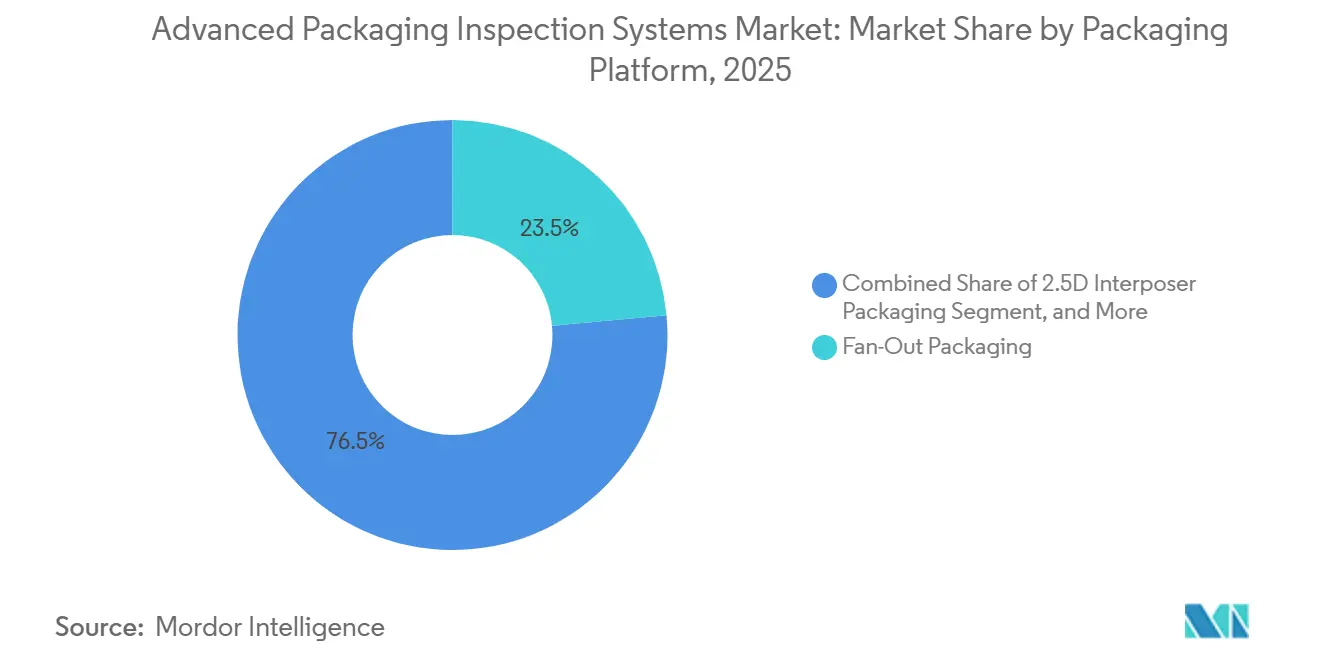
- Nach Verpackungsplattform hielt Fan-Out-Gehäuse im Jahr 2025 einen Anteil von 23,54 % am Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse, während Hybrid-Bond-Gehäuse bis 2031 voraussichtlich mit einer CAGR von 15,94 % wachsen werden.
- Nach Endverbraucherbranche hielten Rechenzentren und Hochleistungsrechnen im Jahr 2025 einen Anteil von 33,92 % und werden bis 2031 voraussichtlich mit einer CAGR von 15,66 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 59,81 %, während Nordamerika im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse bis 2031 voraussichtlich mit einer CAGR von 14,50 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI und Hochleistungsrechnen treiben die heterogene Integration voran | +3.2% | Global, konzentriert im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Hybrid-Bonding und Feinraster-Verbindungen | +2.4% | Global, angeführt von Taiwan, Südkorea, Japan, den Vereinigten Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Expansion von HBM und 3D-Speicher-Stacking | +1.8% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für inländische Kapazitäten im Bereich fortschrittlicher Halbleitergehäuse | +1.5% | Nordamerika und Europa, mit Ausweitung auf Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Wachstum von Panel-Level-Gehäusen und Glaskernsubstraten | +0.9% | Asiatisch-pazifischer Raum und Nordamerika, mit aufkommender europäischer Aktivität | Langfristig (≥ 4 Jahre) |
| Zunehmende Ausbeute-Wirtschaftlichkeit der Inline-Multimodal-Inspektion | +0.6% | Global, insbesondere in CoWoS- und HBM-Hochvolumenzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI und Hochleistungsrechnen treiben die heterogene Integration voran
KI-Beschleunigergehäuse gehören zu den schwierigsten zu inspizierenden Bauteilen, da sie mehrere Dies, dichte Verbindungsstrukturen und Materialien mit unterschiedlichen Prozesshistorien kombinieren. Jeder Verpackungswafer erfordert Prüfungen der eingehenden Substratqualität, der Kupfer-Umverteilungsschicht-Strukturierung, der Micro-Bump-Koplanarität, der Die-Platzierung und der endgültigen Gehäuseintegrität, bevor er ein hochwertiges System unterstützen kann. KLA gab an, dass der Umsatz mit fortschrittlichen Halbleitergehäusen in seinem Portfolio zur Halbleiterprozesssteuerung voraussichtlich von 635 Millionen USD im Jahr 2025 auf 1 Milliarde USD im Jahr 2026 steigen werde.[1]KLA Corporation, "KLA Corporation Reports Fiscal 2026 Third Quarter Results," KLA Corporation, roic.ai Dieses Unternehmensergebnis verknüpft die Ausgaben für die Prozesskontrolle mit zusätzlicher Verpackungskapazität und mit der größeren Anzahl von Messschritten, die bei heterogenen Gehäusen eingesetzt werden. Der Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse profitiert, wenn Kapazitätserweiterungen eine Inspektion in mehreren Fertigungsphasen erfordern, anstatt sich allein auf eine abschließende Prüfung zu verlassen. Die Werkzeugnachfrage im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse wird auch weniger abhängig von Chip-Volumina, da kostspielige Multi-Die-Gehäuse für jede fertige Einheit eine umfangreichere Inspektionsabdeckung erfordern.
Zunehmende Einführung von Hybrid-Bonding und Feinraster-Verbindungen
Hybrid-Bonding erfordert Inspektionsmethoden, die gleichzeitig sehr kleine Merkmale, vergrabene Grenzflächen, Oberflächenbedingungen und den Produktionsdurchsatz berücksichtigen können. Eine Studie der ASM Electronic Device Failure Analysis Society ergab, dass keine einzelne Methode Nanometer-Auflösung, vollständige Feldabdeckung, Subsurface-Sichtbarkeit und fertigungskompatiblen Durchsatz über alle Hybrid-Bonding-Phasen hinweg bietet. Hersteller im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse verwenden daher optische, Infrarot-, Akustik- und Röntgenansätze an unterschiedlichen Punkten im Bondingprozess, anstatt die Hybrid-Bond-Inspektion als einen einzigen Werkzeugkauf zu behandeln. Onto Innovation beschrieb Inline-Hybrid-Bonding-Werkzeuge, die 3D-Messtechnik zur Partikelhöhenmessung mit Infrarotinspektion kombinieren, die Hohlräume in dielektrischen Schichten identifizieren kann.[2]Onto Innovation Inc., "Enabling In-Line Process Control for Hybrid Bonding Applications," Onto Innovation, ontoinnovation.com Nova gab im Juli 2026 bekannt, dass eine führende globale Gießerei ihre WMC-Plattform nach einer Wettbewerbsevaluierung als bevorzugtes Werkzeug für fortschrittliche Verpackungsmessungen ausgewählt hatte. Diese Entwicklung erweitert den Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse, da Hybrid-Bonding einen einzelnen Inspektionspunkt in eine umfassendere Prozesskontrollsequenz mit mehreren physikalischen Messanforderungen verwandelt.
Expansion von HBM und 3D-Speicher-Stacking
HBM4 und höhere Speicherstapel führen zu Ausrichtungs-, Verwölbungs-, Bonding- und Kontinuitätsproblemen im gesamten Verpackungsprozess, die bei aufeinanderfolgenden Bonding-Schritten kontrolliert werden müssen. SK Hynix gab an, dass sein 12-lagiges HBM4 im Jahr 2026 in die Massenproduktion eingetreten sei und sein 16-lagiges Produkt sich in der Qualifizierung befinde. Samsung hat einen HBM-Dummy-Die mit einer gestuften Struktur neu gestaltet, um Delamination, Mikrorisse und Verwölbungen in 16-lagigen Konfigurationen zu beheben. Cohu erhöhte seine HBM-Umsatzschätzung für 2025 auf 10 bis 11 Millionen USD nach weiteren Neon-Bestellungen und meldete sein erstes für die HBM4-Inspektion konfiguriertes System. Da die Stapel höher werden, werden einzelne Dies dünner und anfälliger für Verwölbungen, was die Anforderungen im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse an hochauflösende Inspektion und Planizitätsmesstechnik erhöht. Der Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse gewinnt sowohl in der Bonding- als auch in der abschließenden Inspektionsphase an Nachfrage, da Hersteller das Risiko von Defekten in gestapelten Bauteilen begrenzen wollen.
Staatliche Anreize für inländische Kapazitäten im Bereich fortschrittlicher Halbleitergehäuse
Öffentliche Finanzierung erweitert den Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse an den Standorten, an denen Kapazitäten für fortschrittliche Halbleitergehäuse aufgebaut werden können und an denen Inspektionsgerätehersteller lokale Supportkapazitäten benötigen. Das US-Handelsministerium schloss im Januar 2025 Vergaben in Höhe von 1,4 Milliarden USD im Rahmen des National Advanced Packaging Manufacturing Program ab. Die Vergaben umfassten jeweils 100 Millionen USD für Absolics, Applied Materials und Aktivitäten der Arizona State University im Zusammenhang mit Glaskernsubstraten, Siliziumkernsubstraten und Fan-Out-Wafer-Level-Verarbeitung. Im Juli 2026 kündigte das Ministerium Absichtserklärungen in Höhe von insgesamt 874 Millionen USD für Forschung und Entwicklung in den Bereichen fortschrittliche Halbleitergehäuse, Substrate, Materialien, integrierte Photonik und Speicher an. Neue Anlagen schaffen Gerätebedarf sowie den Bedarf an Vor-Ort-Service und Anwendungsunterstützung in Regionen mit kleineren installierten Prozesskontrollbasen. Der Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse kann von dieser neuen Kapazität profitieren, auch wenn das umgebende Verpackungsökosystem noch im Aufbau ist.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapitalkosten und Gesamtbetriebskosten | -2.2% | Global, am stärksten ausgeprägt bei aufstrebenden OSATs in Südostasien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Messtechnik bei fortschrittlichen Halbleitergehäusen | -1.4% | Global, insbesondere Taiwan, Südkorea und neue US-amerikanische Fertigungscluster | Mittelfristig (2–4 Jahre) |
| Engpässe bei Spezialkomponenten und Lieferkette | -0.9% | Global, konzentriert auf Präzisionsoptik, Laserquellen und hochreine Detektoren | Kurzfristig (≤ 2 Jahre) |
| Datenintegrations- und Cybersicherheitsrisiken bei vernetzter Inspektion | -0.5% | Global, mit größerer Sensibilität in den Vereinigten Staaten, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Gesamtbetriebskosten
Systeme zur Inspektion fortschrittlicher Halbleitergehäuse erfordern erhebliche Kapitalaufwendungen, wenn eine Produktionslinie mehrere Inspektionstechnologien einsetzt, und die Geräte müssen zudem in Reinraumbetrieb und Wartungspraktiken integriert werden. Eine Hybrid-Bonding-Linie kann optische, Infrarot-, Akustik- und Röntgenwerkzeuge benötigen, wobei jedes System einer anderen physikalischen Messanforderung dient. Diese Kostenbelastung ist besonders schwierig für ausgelagerte Halbleitermontage- und Testanbieter mit engeren Gerätebudgets und weniger Spielraum für eine vollständige Inline-Abdeckung. Onto Innovation brachte im März 2026 den Dragonfly G5 mit einem Optik- und Beleuchtungsdesign auf den Markt, das mehrere HBM4-bezogene Anwendungen auf einer Plattform unterstützen soll. Das Design der Plattform spiegelt die Kundennachfrage nach breiteren Fähigkeiten wider, ohne für jede Anwendung ein separates Werkzeug hinzuzufügen, während die für fortschrittliche Verpackungsabläufe erforderliche Empfindlichkeit erhalten bleibt. Kleinere Teilnehmer im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse könnten weiterhin Stichprobenverfahren einsetzen, wo eine umfassende Inline-Inspektion schwer zu finanzieren ist, obwohl Stichproben bei komplexen Multi-Die-Produkten ein höheres Ausbeute-Risiko hinterlassen können.
Mangel an Fachkräften für Messtechnik bei fortschrittlichen Halbleitergehäusen
Die spezialisierte Belegschaft, die für den Betrieb, die Wartung und die Qualifizierung von Inspektionswerkzeugen benötigt wird, bleibt begrenzt, während neue Verpackungsanlagen expandieren. Taiwans Halbleitersektor meldete im Mai 2025 einen Mangel von 34.000 Arbeitskräften, während die offenen Stellen in Betrieb, technischem Support und Wartung seit Oktober 2023 um 67 % gestiegen waren. Der Mangel betrifft Prozesskontrollrollen, da die Arbeit Gerätekenntnisse, Verständnis der Gehäusestruktur und die Fähigkeit erfordert, Ausbeutedaten in jedem Fertigungsschritt zu interpretieren. Längere Qualifizierungszyklen bei Kundenstandorten können die Geräteabnahme verzögern, die Feldanwendungsbelastung für Anbieter erhöhen und die Zeit zwischen Lieferung und vollständigem Produktionseinsatz verlängern. Neue nordamerikanische Cluster stehen vor einer ähnlichen Herausforderung, da der Bau von Anlagen und die Installation von Geräten schneller voranschreiten können als die lokale Personalentwicklung. Diese Einschränkung kann begrenzen, wie schnell der Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse angekündigte Kapazitäten in produktive Werkzeuginstallationen und wiederkehrende Serviceaktivitäten umwandelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionstechnologie:
Optische Systeme behalten ihre Größenordnung, während Röntgen an Bedeutung gewinntOptische Inspektions- und Messtechniksysteme hielten im Jahr 2025 einen Marktanteil von 42,51 % am Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse. Ihre führende Position spiegelt hohen Durchsatz, breiten Einsatz in Wafer-Level- und Post-Montage-Abläufen sowie eine etablierte installierte Basis in Wafer-Fabs und ausgelagerten Montagestätten wider. Diese Systeme unterstützen die Messung kritischer Abmessungen der Umverteilungsschicht, Prüfungen der Bump-Koplanarität, Die-Verschiebungserkennung und Makrodefekt-Screening über mehrere Gehäusetypen hinweg. Ihr Einsatz in der Fan-Out- und Flip-Chip-Produktion entspricht der Notwendigkeit, Inspektionsgeschwindigkeit und -kosten in Hochvolumenabläufen zu steuern. Onto Innovation brachte im März 2026 den Dragonfly G5 mit einer angegebenen Defektempfindlichkeit von 150 nm und Multimode-Beleuchtung für fortschrittliche Verpackungsanwendungen auf den Markt.
Infrarot- und Thermalsysteme finden Subsurface-Hohlräume und Delamination in gestapelten Die-Strukturen, während Akustiksysteme Underfill- und Verkapselungsprobleme jenseits der Reichweite optischer Oberflächenmethoden identifizieren. Elektronenstrahl-Inspektion bietet elektrische Kontrastbildgebung für Durchkontaktierungen durch Silizium und Back-End-Verbindungen, und ein SPIE-Papier berichtete von Erfassungsraten defekter Dies, die durch KI-geführtes rechnerisches Sampling bis zu 4,3-mal höher waren.[3]SPIE, "Computational Guided Dynamic Sampling E-Beam Inspection in High-Volume Manufacturing Automation With ASML's Virtual Computing Platform," SPIE Advanced Lithography and Patterning, spiedigitallibrary.org Röntgen- und Computertomographie-Inspektionssysteme werden bis 2031 voraussichtlich mit einer CAGR von 14,80 % wachsen, dem höchsten Wert in dieser Segmentierung. Forschungen in Microelectronics Reliability zeigten, dass hochauflösende Nano-CT Submikrometer-Hohlräume und Risse in 20-µm-Micro-Bumps während eines 30-Sekunden-Übersichtsscans erkannte. Diese Fähigkeit unterstützt die Inspektion vergrabener Verbindungen, HBM-Kontinuität und Hybrid-Bond-Grenzflächen, die optische Systeme nicht direkt beurteilen können.


Nach Inspektionsphase:
Post-Montage hält die installierte Basis, während die Inspektion auf Wafer-Ebene beschleunigtDie Inspektion nach der Montage hielt im Jahr 2025 einen Anteil von 34,26 % im Sektor der Systeme zur Inspektion fortschrittlicher Halbleitergehäuse. Ihre Position spiegelt die installierte Basis automatisierter optischer Inspektions- und 3D-Inspektionssysteme wider, die nach dem Vereinzeln und während der Gehäusemontage eingesetzt werden. Diese Werkzeuge beurteilen das Erscheinungsbild des Gehäuses, lötbezogene Merkmale, Ausrichtung und andere sichtbare Zustände vor dem Versand. Die Kategorie bleibt für jedes Gehäuse notwendig, einschließlich Bauteilen, die durch ausgereifte Verpackungsmethoden hergestellt werden. Sie bedient auch ausgelagerte Montagebetriebe, die hohe Volumina über mehrere Kundenprogramme hinweg verarbeiten.
Die Inspektion auf Wafer-Ebene im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse wird bis 2031 voraussichtlich mit einer CAGR von 14,29 % wachsen, da Defekte, die vor der Die-Befestigung gefunden werden, Verluste in einem fertiggestellten Multi-Die-Gehäuse verhindern können. Eine Überprüfung vom Dezember 2025 im Journal of Manufacturing Science and Engineering ergab, dass Durchkontaktierungen durch Silizium, Hybrid-Bonding-Grenzflächen und Micro-Bump-Arrays die Anforderungen an die Oberflächen- und Subsurface-Inspektion erhöhen.[4]ASME, "A Review of Through-Silicon Via Inspection and Metrology Technology for Advanced Semiconductor Packaging," Journal of Manufacturing Science and Engineering, asmedigitalcollection.asme.org Nova veröffentlichte im August 2025 den WMC als modulare optische Messtechnikplattform für 2,5D- und 3D-Integration, Hybrid-Bonding und verschiedene Wafer-Größen. Die Inspektion auf Die-Ebene verhindert, dass bekannte defekte Dies in Multi-Die-Montagen eingehen, während abschließende Inspektion und Fehleranalyse Erkenntnisse an vorgelagerte Prozessteams zurückführen. Cohu gab an, dass seine Neon-Plattform im Jahr 2026 bei einem in Taiwan ansässigen ausgelagerten Montagebetrieb für HBM3-, HBM4- und HBM4E-Anwendungen qualifiziert wurde.
Nach Verpackungsplattform:
Fan-Out hält den größten Anteil, während Hybrid-Bonding am schnellsten wächstFan-Out-Gehäuse hielten im Jahr 2025 einen Anteil von 23,54 % im Sektor der Systeme zur Inspektion fortschrittlicher Halbleitergehäuse. Ihre Größenordnung im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse ist mit der Kompatibilität zur Wafer-Level-Fertigung und dem Einsatz in mobilen Prozessoren, HF-Frontends und Netzwerkchips verbunden. Die Inspektion unterstützt Prüfungen der Umverteilungsschicht, Verifizierung der Die-Platzierung und Defekt-Screening in der Hochvolumenproduktion. Die Plattform verfügt über ausgereifte Fertigungsmethoden, aber engere Rasteranforderungen unterstützen Upgrades auf optische Werkzeuge mit höherer Auflösung. Fan-In-Gehäuse profitieren ebenfalls von diesem Erneuerungszyklus, da ihre Umverteilungsschichten anspruchsvoller werden.
Hybrid-Bond-Gehäuse werden bis 2031 voraussichtlich mit einer CAGR von 15,94 % wachsen. Direktes Kupfer-zu-Kupfer-Bonding bei Submikrometer-Raster ermöglicht eine höhere Verbindungsdichte als Bump-basierte Alternativen. Der Prozess erfordert eine enge Kontrolle der Oberflächenplanizität über 300-mm-Wafer, da geringfügige Nanotopographieänderungen die Bondqualität beeinflussen können. Nova beschrieb vertikale Scatterometrie mit maschinellem Lernen zur Überwachung des Kupferrückzugs während des chemisch-mechanischen Polierens beim Hybrid-Bonding mit Subnanometer-Genauigkeit. 2,5D-Interposer-Systeme erfordern Prüfungen der Micro-Bump-Koplanarität, der Integrität der Umverteilungsschicht und der Interposer-Qualität, während 3D-integrierte Schaltkreis- und HBM-Gehäuse eine Verifizierung bekannter guter Dies, Stapelausrichtung und Kontinuitätsprüfungen der Durchkontaktierungen durch Silizium benötigen. Panel-Level-, System-in-Package-, Embedded-Die- und Chiplet-Konfigurationen fügen unterschiedliche Materialien und Defektmodi hinzu, die maßgeschneiderte Inspektionsstrategien erfordern.
Nach Endverbraucherbranchen:
Rechenzentren und Hochleistungsrechnen führen sowohl bei Größenordnung als auch bei WachstumRechenzentren und Hochleistungsrechnen hielten im Jahr 2025 einen Anteil von 33,92 % am Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse. Das Segment wird bis 2031 voraussichtlich mit einer CAGR von 15,66 % wachsen, dem höchsten Wert unter den Endverbraucherbranchen. KI-Prozessoren verwenden HBM, 2,5D-Interposer und andere dichte Gehäusearchitekturen, die mehrere Inspektions- und Messtechnikschritte erfordern. Camtek berichtete, dass fortschrittliche Halbleitergehäuse im zweiten Quartal 2026 75 % des Umsatzes und 80 % der Bestellungen seit Jahresbeginn ausmachten. Das Unternehmen identifizierte HBM, CoWoS und ähnliche KI-Rechenzentrumsanwendungen als seine wichtigsten Nachfragequellen.
Unterhaltungselektronik bleibt eine etablierte Basis im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse für die Inspektion von Fan-Out- und Flip-Chip-Gehäusen, aber längere Geräteersatzzyklen und stabilere Gehäusekomplexität dämpfen ihr Wachstum. Automobil- und Elektrofahrzeuggehäuse erfordern strenge Zuverlässigkeitspraktiken für Antriebsstrang- und Fahrerassistenzsysteme. Telekommunikations- und Netzwerkgehäuse müssen Hochfrequenzleistung und kontrollierte Impedanz unterstützen. Gesundheits- und Medizingeräte erfordern strenge Inspektionsaufzeichnungen, da implantierbare und diagnostische Gehäuse umfangreichen Zuverlässigkeitstests unterzogen werden. Luft- und Raumfahrt- sowie Verteidigungsanwendungen haben geringere Volumina, können aber langfristige Liefervereinbarungen unterstützen, während Forschungseinrichtungen Terahertz-, GaN-basierte Elektronenstrahl- und korrelative Nano-CT-Ansätze vor dem breiteren Produktionseinsatz testen.
Geografische Analyse
APAC-Markt für fortschrittliche Verpackungsinspektionssysteme
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 59,81 % am Sektor der fortschrittlichen Verpackungsinspektionssysteme. Seine Position spiegelt die Konzentration fortschrittlicher Verpackungskapazitäten, Speicherproduktion und ausgelagerter Halbleitermontageoperationen in der Region wider. Taiwan machte laut ITRI-Daten, die von der Taipei Times berichtet wurden, im Jahr 2024 fast 50 % der weltweiten IC-Verpackungs- und Testproduktion aus, und Südkorea trägt bedeutende HBM-Verpackungsaktivitäten bei. Japan liefert Präzisionsoptik, Elektronenstrahllieferanten, ausgelagerte Montageoperationen und Speicherverpackungskapazitäten. Diese Produktionszentren machen die Region wichtig für neue Geräteinstallationen und den Außendienst.
Markt für fortschrittliche Verpackungsinspektionssysteme in China und ASEAN
China verfügt über eine große Legacy-Verpackungsbasis im Markt für fortschrittliche Verpackungsinspektionssysteme und ein zunehmendes Interesse an inländisch beschafften Inspektionsgeräten. Camtek berichtete, dass China 45 % seines Umsatzes im Jahr 2026 ausmachte. Malaysia, Vietnam und Singapur gewinnen an Bedeutung, da die ausgelagerte Montagekapazität über Taiwan hinaus wächst. Ihre Kapazität kann einen Teil der Nachfrage aufnehmen, wenn sich die Lieferzeiten bei etablierten Einrichtungen verlängern.
Markt für fortschrittliche Verpackungsinspektionssysteme in Amerika und EMEA
Nordamerika im Markt für fortschrittliche Verpackungsinspektionssysteme wird voraussichtlich bis 2031 mit einer CAGR von 14,50 % wachsen, was es zur am schnellsten wachsenden Region macht. SK Hynix hielt im August 2026 eine Grundsteinlegung für eine HBM-Verpackungsanlage in Indiana ab, die bis 2030 als nordamerikanische HBM-Produktionsbasis erwartet wurde. Öffentliche Fördermittel der USA unterstützen Verpackungsforschung, Pilotkapazitäten, Substratentwicklung und Materialarbeiten.[5]Nationales Institut für Standards und Technologie, "Das Handelsministerium kündigt Absichtserklärungen mit 7 Unternehmen über 874 Millionen USD zur Beschleunigung der Halbleiter-Forschung und -Entwicklung an," Nationales Institut für Standards und Technologie, nist.gov Kanada unterstützt die Verpackungsforschung, und Mexiko spielt eine Rolle bei der Back-End-Montage und dem Test. Europa hat eine bescheidenere Position, angeführt von deutschen und niederländischen Lieferanten, die Röntgen-, Röntgenfluoreszenz- und Rasterkraftmikroskopie-Metrologie-Anwendungen bedienen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, in denen die Nachfrage der Investition in Auftragsmontage und -test folgt.

Wettbewerbslandschaft
Der Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse hat eine konzentrierte führende Ebene und eine vielfältige Gruppe spezialisierter Anbieter. KLA verfügt über das breiteste Prozesskontrollportfolio unter den genannten Unternehmen. Das Unternehmen meldete einen Gesamtumsatz für das Geschäftsjahr 2026 von 13,579 Milliarden USD, darunter 12,245 Milliarden USD aus seinem Segment Halbleiterprozesssteuerung. Diese Größenordnung unterstützt Anwendungstechnik und Vor-Ort-Service an wichtigen Verpackungsstandorten. Camtek und Onto Innovation konkurrieren aktiv im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse für verpackungsspezifische optische Inspektion und Messtechnik.
Camtek erhielt im Juni 2026 kombinierte Bestellungen über 105 Millionen USD von einem Tier-1-Anbieter für ausgelagerte Montage und Tests sowie einem führenden HBM-Hersteller. Onto Innovation brachte im März 2026 den Dragonfly G5 mit einer angegebenen Defektempfindlichkeit von 150 nm und einer fünffachen Durchsatzverbesserung gegenüber früheren Werkzeugen auf den Markt. Im April 2026 gab Onto Innovation die Qualifizierung des Dragonfly G5 für 2,5D-KI-Verpackungsanwendungen bekannt. Nova hat sich auf modulare Messtechnik für Hybrid-Bonding konzentriert, und die Auswahl des WMC als bevorzugtes Werkzeug bietet einen Referenzpunkt für die Hochvolumenverpackung. Cohu erweitert Neon auf HBM-Inspektion und KI-Rechenzentrum-Prozessoranwendungen.
Applied Materials vereinbarte im Mai 2026 die Übernahme des NEXX-Geschäfts von ASMPT und fügte damit Großflächen-Verpackungsabscheidungskapazitäten neben seinen bestehenden Inspektions- und Messtechnikaktiva hinzu. NVIDIA und TSMC kündigten im Juni 2026 eine Zusammenarbeit an, die NVIDIA Metropolis und das TAO Toolkit für KI-gestützte Defektinspektion in TSMCs Fertigung nutzt. TASMIT brachte im Februar 2025 ein Glassubstrat-Inspektionssystem für die doppelseitige und interne Defektinspektion auf den Markt. Spezialisten behalten Chancen, wo Durchsatz, Empfindlichkeit und materialspezifische Fähigkeiten von denen führender optischer Plattformen abweichen.
Marktführer im Bereich Systeme zur Inspektion fortschrittlicher Halbleitergehäuse
-
KLA Corporation
-
Onto Innovation Inc.
-
Camtek Ltd.
-
Cohu, Inc.
-
Intekplus Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für fortschrittliche Verpackungsinspektionssysteme
- KLA Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Cohu, Inc.
- Intekplus Co., Ltd.
- Semiconductor Technologies and Instruments Pte. Ltd.
- Lasertec Corporation
- Unity Semiconductor SAS
- Shenzhen Skyverse Technology Co., Ltd.
- Cheng Mei Instrument Technology Co., Ltd.
- Chroma ATE Inc.
- Toray Engineering Co., Ltd.
- TASMIT, Inc.
- Confovis GmbH
- Nova Ltd.
- Bruker Corporation
- Nearfield Instruments B.V.
- Comet Yxlon GmbH
- Hitachi High-Tech Corporation
- Tokyo Electron Limited
- JEOL Ltd.

Recent Industry Developments in Markt für fortschrittliche Verpackungsinspektionssysteme
- August 2026: SK Hynix hielt die Grundsteinlegungsfeier für seine 4 Milliarden USD teure HBM-Verpackungsanlage für fortschrittliche Halbleitergehäuse in West Lafayette, Indiana ab. Die Fabrik, die durch 458 Millionen USD an direkten CHIPS Act-Mitteln und 712 Millionen USD an staatlichen Anreizen unterstützt wird, soll im Oktober 2028 ihren ersten Reinraum für Verpackungsoperationen eröffnen und ist bis 2030 als wichtige HBM-Produktionsbasis in Nordamerika positioniert.
- Juli 2026: Nova Ltd. gab bekannt, dass ihre Nova WMC-Plattform von einer führenden globalen Gießerei nach einer Wettbewerbsevaluierung gegenüber wichtigen etablierten Anbietern als bevorzugtes Werkzeug für Mehrschichtmessungen in den fortschrittlichsten Verpackungsprozessen ausgewählt wurde. Diese Bezeichnung signalisiert die Entstehung des WMC als Referenzwerkzeug für Messtechnik bei fortschrittlichen Halbleitergehäusen in der Hochvolumenfertigung.
- Juli 2026: Das US-Handelsministerium gab Absichtserklärungen in Höhe von insgesamt 874 Millionen USD mit 7 Unternehmen für Forschung und Entwicklung bekannt, die fortschrittliche Halbleitergehäuse, Substrate, Materialien, integrierte Photonik und Speicher für KI-Systeme der nächsten Generation abdecken. Zu den Empfängern gehören Multibeam Corporation mit bis zu 140 Millionen USD für Technologie zur Multi-Chip-Stapelung bei fortschrittlichen Halbleitergehäusen sowie Thintronics mit bis zu 50 Millionen USD für Zwischenschicht-Dielektrika.
- Juni 2026: Camtek erhielt kombinierte Bestellungen von über 105 Millionen USD, davon 55 Millionen USD von einem Tier-1-OSAT für KI-Verpackungsanwendungen und über 50 Millionen USD in Hawk-Systemen von einem führenden HBM-Hersteller, alle zur Lieferung im Jahr 2027. Dieser Auftragsblock verlängerte Camteks Auftragsbestandssichtbarkeit und spiegelte die sich beschleunigenden HBM4-Fertigungsanlaufzeitpläne wider.


Berichtsumfang des globalen Marktes für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse
Der Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse umfasst automatisierte optische, Röntgen- und multimodale Inspektionsgeräte, die zur Erkennung von Defekten, Messung kritischer Abmessungen und Sicherstellung der Qualitätskontrolle in fortschrittlichen Halbleiterverpackungsprozessen wie 2,5D/3D-Integration, Fan-Out-Wafer-Level-Gehäuse (FOWLP), System-in-Package (SiP) und Chiplet-basierten Architekturen eingesetzt werden. Diese Systeme verwenden hochauflösende Bildgebung, maschinelles Sehen, KI-gestützte Defektklassifizierung und Präzisionsmesstechnik, um Hohlräume, Fehlausrichtungen, Lötverbindungsdefekte, Verwölbungen und Verbindungsanomalien während der gesamten Gehäusemontage zu identifizieren, sodass Hersteller Ausbeuten aufrechterhalten, Nacharbeit reduzieren und strenge Zuverlässigkeitsanforderungen erfüllen können, da die Verpackungsdichten zunehmen und die Merkmalsgrößen schrumpfen, um Hochleistungsrechnen, KI-Beschleuniger und mobile Anwendungen zu unterstützen.
Der Bericht über den Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse ist segmentiert nach Inspektionstechnologie (optische Inspektions- und Messtechniksysteme, Infrarot- und Thermoinspektionssysteme, Röntgen- und Computertomographie-Inspektionssysteme, Elektronenstrahl-Inspektionssysteme sowie Akustik- und sonstige Inspektionssysteme), Inspektionsphase (Inspektion auf Wafer-Ebene, Inspektion auf Die-Ebene und Komponenteninspektion, Inspektion nach der Montage sowie abschließende Inspektion und Fehleranalyse), Verpackungsplattform (2,5D-Interposer-Gehäuse, 3D-integrierte Schaltkreis- und HBM-Gehäuse, Fan-Out-Gehäuse, Fan-In-Gehäuse, Panel-Level-Gehäuse, System-in-Package, Hybrid-Bond-Gehäuse sowie Embedded-Die- und Chiplet-Gehäuse), Endverbraucherbranchen (Unterhaltungselektronik, Rechenzentren und Hochleistungsrechnen, Automobil und Elektrofahrzeuge, Telekommunikation und Netzwerke, Gesundheitswesen und Medizingeräte, Luft- und Raumfahrt sowie Verteidigung, Forschungs- und akademische Einrichtungen sowie sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Optische Inspektions- und Messtechniksysteme |
| Infrarot- und Thermoinspektionssysteme |
| Röntgen- und Computertomographie-Inspektionssysteme |
| Elektronenstrahl-Inspektionssysteme |
| Akustik- und sonstige Inspektionssysteme |
| Inspektion auf Wafer-Ebene |
| Inspektion auf Die-Ebene und Komponenteninspektion |
| Inspektion nach der Montage |
| Abschließende Inspektion und Fehleranalyse |
| 2,5D-Interposer-Gehäuse |
| 3D-integrierte Schaltkreis- und HBM-Gehäuse |
| Fan-Out-Gehäuse |
| Fan-In-Gehäuse |
| Panel-Level-Gehäuse |
| System-in-Package |
| Hybrid-Bond-Gehäuse |
| Embedded-Die- und Chiplet-Gehäuse |
| Unterhaltungselektronik |
| Rechenzentren und Hochleistungsrechnen |
| Automobil und Elektrofahrzeuge |
| Telekommunikation und Netzwerke |
| Gesundheitswesen und Medizingeräte |
| Luft- und Raumfahrt sowie Verteidigung |
| Forschungs- und akademische Einrichtungen |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Inspektionstechnologie | Optische Inspektions- und Messtechniksysteme | ||
| Infrarot- und Thermoinspektionssysteme | |||
| Röntgen- und Computertomographie-Inspektionssysteme | |||
| Elektronenstrahl-Inspektionssysteme | |||
| Akustik- und sonstige Inspektionssysteme | |||
| Nach Inspektionsphase | Inspektion auf Wafer-Ebene | ||
| Inspektion auf Die-Ebene und Komponenteninspektion | |||
| Inspektion nach der Montage | |||
| Abschließende Inspektion und Fehleranalyse | |||
| Nach Verpackungsplattform | 2,5D-Interposer-Gehäuse | ||
| 3D-integrierte Schaltkreis- und HBM-Gehäuse | |||
| Fan-Out-Gehäuse | |||
| Fan-In-Gehäuse | |||
| Panel-Level-Gehäuse | |||
| System-in-Package | |||
| Hybrid-Bond-Gehäuse | |||
| Embedded-Die- und Chiplet-Gehäuse | |||
| Nach Endverbraucherbranchen | Unterhaltungselektronik | ||
| Rechenzentren und Hochleistungsrechnen | |||
| Automobil und Elektrofahrzeuge | |||
| Telekommunikation und Netzwerke | |||
| Gesundheitswesen und Medizingeräte | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Forschungs- und akademische Einrichtungen | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse?
Die Marktgröße für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse betrug 2025 3,34 Milliarden USD und 2026 3,67 Milliarden USD und wird voraussichtlich bis 2031 6,22 Milliarden USD erreichen, mit einer CAGR von 11,13 % im Zeitraum 2026–2031.
Was treibt die Nachfrage nach Systemen zur Inspektion fortschrittlicher Halbleitergehäuse an?
Heterogene Integration, KI-Beschleuniger, Hybrid-Bonding und HBM-Stacking erhöhen den Inspektionsbedarf in Verpackungsabläufen.
Welche Inspektionstechnologie führt bei Systemen zur Inspektion fortschrittlicher Halbleitergehäuse?
Optische Inspektions- und Messtechniksysteme führten im Jahr 2025 mit einem Anteil von 42,51 %, unterstützt durch hohen Durchsatz und breite Prozessabdeckung.
Welche Verpackungsplattform wächst am schnellsten?
Hybrid-Bond-Gehäuse werden bis 2031 voraussichtlich mit einer CAGR von 15,94 % wachsen, da sie eine strenge Kontrolle des Feinraster-Kupferbondings erfordern.
Welche Endverbraucheranwendung hat das stärkste Wachstum?
Rechenzentren und Hochleistungsrechnen hielten im Jahr 2025 einen Anteil von 33,92 % und werden bis 2031 voraussichtlich mit einer CAGR von 15,66 % wachsen.
Welche Region expandiert am schnellsten?
Nordamerika im Markt für Systeme zur Inspektion fortschrittlicher Halbleitergehäuse wird bis 2031 voraussichtlich mit einer CAGR von 14,50 % wachsen, da öffentliche Programme und neue Verpackungsanlagen die inländische Kapazität unterstützen.
Seite zuletzt aktualisiert am:



