
先進パッケージング検査システム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.67 十億米ドル |
| 市場規模 (2031) | 6.22 十億米ドル |
| Growth Rate (2026 - 2031) | 11.13 % |
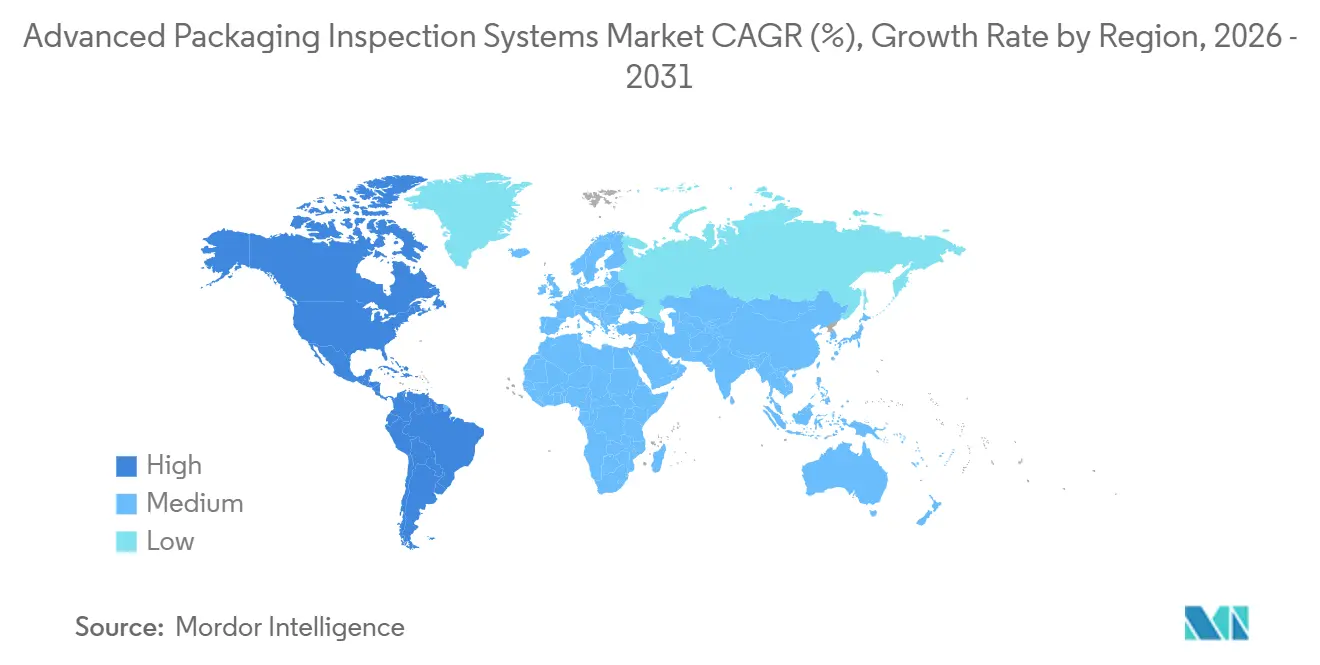
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
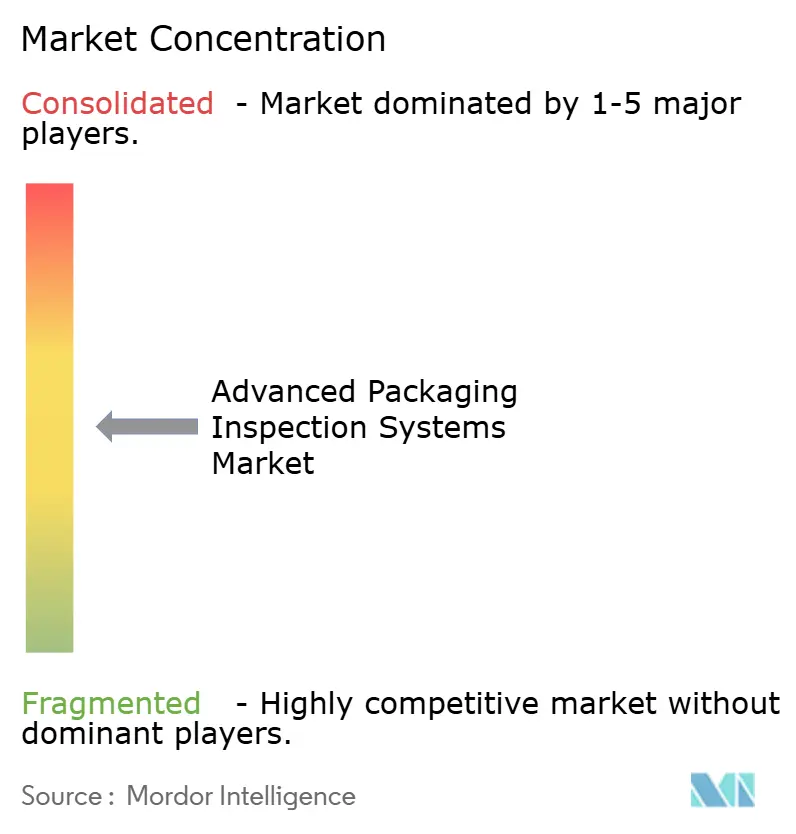
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる先進パッケージング検査システム市場分析
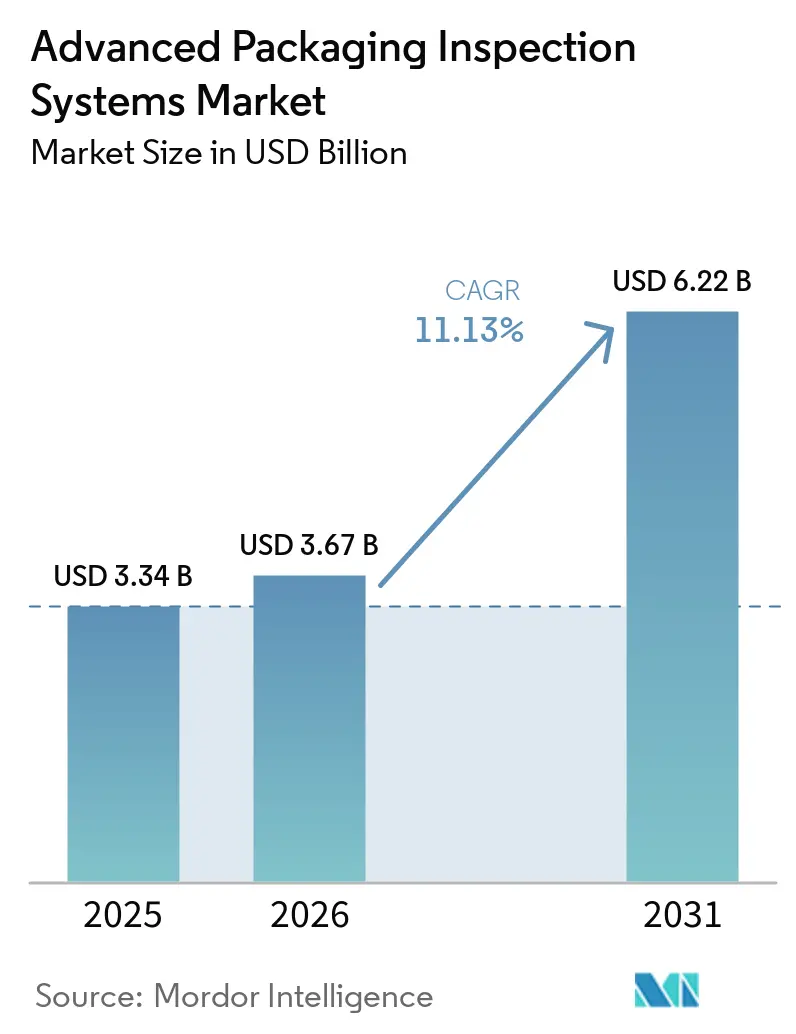
先進パッケージング検査システムの市場規模は2025年に33.4億米ドル、2026年に36.7億米ドルであり、2026年から2031年にかけてCAGR 11.13%で成長し、2031年までに62.2億米ドルに達する見込みです。先進パッケージング検査システム市場の成長は、従来のノードスケーリングが最先端において経済的に困難になるにつれ、半導体セクターがヘテロジニアスインテグレーションへとシフトしていることを反映しています。より複雑なパッケージは異なるプロセスノードで製造されたダイを組み合わせるため、メーカーはアセンブリ全体を通じて欠陥をより厳密に管理する必要があります。AIアクセラレーターの生産量は、ウェーハ製造能力だけでなく、先進パッケージング能力もますます依存するようになっています。ダイの価値が高まるにつれ、欠陥が完成したマルチダイデバイスに影響を与える可能性があるため、広範なインライン検査カバレッジがより魅力的になっています。検査は合否スクリーニングを超え、歩留まり改善を支援するプロセス制御へと移行しています。
主要レポートのポイント
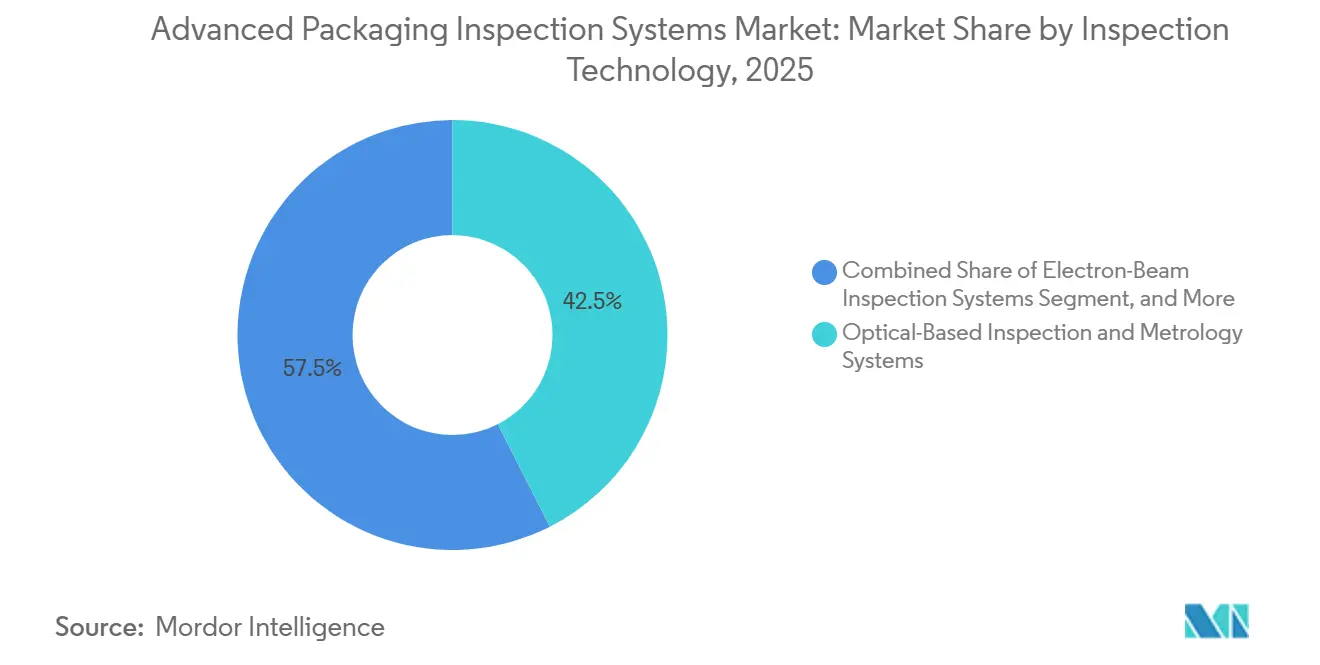
- 検査技術別では、光学ベース検査・計測システムが2025年の先進パッケージング検査システム市場シェアの42.51%を占め、X線およびコンピュータ断層撮影検査システムは2031年にかけてCAGR 14.80%で拡大する見込みです。
- 検査ステージ別では、ポストアセンブリ検査が2025年に34.26%のシェアを占め、ウェーハレベル検査は2031年にかけてCAGR 14.29%で拡大する見込みです。
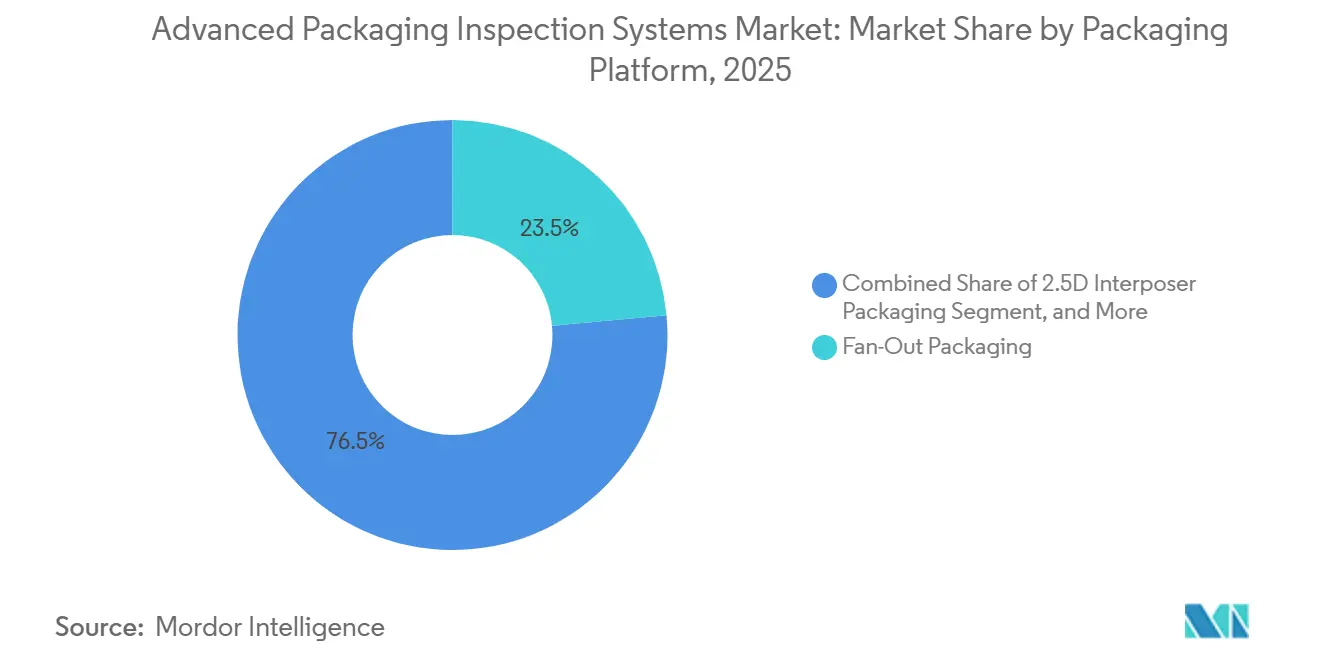
- パッケージングプラットフォーム別では、ファンアウトパッケージングが2025年の先進パッケージング検査システム市場において23.54%のシェアを占め、ハイブリッドボンディングパッケージングは2031年にかけてCAGR 15.94%で拡大する見込みです。
- エンドユーザー産業別では、データセンタおよびハイパフォーマンスコンピューティングが2025年に33.92%のシェアを占め、2031年にかけてCAGR 15.66%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に59.81%のシェアを占め、先進パッケージング検査システム市場における北米は2031年にかけてCAGR 14.50%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングがヘテロジニアスインテグレーションを牽引 | +3.2% | 世界全体、アジア太平洋および北米に集中 | 短期(2年以内) |
| ハイブリッドボンディングおよびファインピッチインターコネクト採用の増加 | +2.4% | 世界全体、台湾、韓国、日本、米国、欧州が主導 | 中期(2〜4年) |
| HBMおよび3Dメモリスタッキングの拡大 | +1.8% | アジア太平洋、北米への波及あり | 短期(2年以内) |
| 国内先進パッケージング能力に対する政府インセンティブ | +1.5% | 北米および欧州、インドおよび東南アジアへの拡大 | 中期(2〜4年) |
| パネルレベルパッケージングおよびガラスコア基板の成長 | +0.9% | アジア太平洋および北米、欧州での新興活動あり | 長期(4年以上) |
| インラインマルチモーダル検査の歩留まり経済性の向上 | +0.6% | 世界全体、特に大量生産のCoWoSおよびHBMハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングがヘテロジニアスインテグレーションを牽引
AIアクセラレーターパッケージは、複数のダイ、高密度インターコネクト構造、および異なるプロセス履歴を持つ材料を組み合わせるため、検査が最も困難なデバイスの一つです。すべてのパッケージングウェーハは、高価値システムをサポートする前に、入荷基板品質、銅再配線層パターニング、マイクロバンプの共面性、ダイ配置、および最終パッケージの完全性の確認が必要です。KLAは、半導体プロセス制御ポートフォリオにおける先進パッケージング収益が2025年の6.35億米ドルから2026年には10億米ドルに増加する見込みであると述べました。[1]KLA Corporation、「KLA Corporationが2026会計年度第3四半期の業績を発表」、KLA Corporation、roic.ai この企業業績は、プロセス制御支出をパッケージング能力の追加と、ヘテロジニアスパッケージで使用される測定ステップ数の増加に結びつけています。先進パッケージング検査システム市場は、能力追加が最終検査のみに依存するのではなく、複数の製造ステージでの検査を必要とする場合に恩恵を受けます。高コストのマルチダイパッケージは完成品ごとにより大きな検査カバレッジを必要とするため、先進パッケージング検査システム市場におけるツール需要はチップ量への依存度も低下します。
ハイブリッドボンディングおよびファインピッチインターコネクト採用の増加
ハイブリッドボンディングは、非常に小さなフィーチャー、埋め込みインターフェース、表面状態、および製造スループットを同時に対処できる検査方法を必要とします。ASM電子デバイス故障解析学会の研究では、ハイブリッドンディングのすべてのステージにわたってナノスケール分解能、全視野カバレッジ、表面下可視性、および製造互換スループットを提供できる単一の方法は存在しないことが明らかになりました。そのため、先進パッケージング検査システム市場のメーカーは、ハイブリッドボンド検査を単一のツール購入として扱うのではなく、ボンディングフローの異なるポイントで光学、赤外線、音響、およびX線アプローチを使用しています。Onto Innovationは、誘電体層のボイドを識別できる赤外線検査と粒子高さ測定のための3D計測を組み合わせたインラインハイブリッドボンディングツールについて説明しました。[2]Onto Innovation Inc.、「ハイブリッドボンディングアプリケーションのインラインプロセス制御の実現」、Onto Innovation、ontoinnovation.com Nova は2026年7月に、競合評価を経て、世界有数のファウンドリーが先進パッケージング測定のツールオブレコードとしてWMCプラットフォームを選定したと発表しました。このシフトは、ハイブリッドボンディングが単一の検査ポイントを複数の物理的測定要件を持つより広範なプロセス制御シーケンスに変換するため、先進パッケージング検査システム市場を拡大させます。
HBMおよび3Dメモリスタッキングの拡大
HBM4およびより高いメモリスタックは、パッケージングフロー全体にわたってアライメント、反り、ボンディング、および導通に関する懸念をもたらし、これらの懸念は連続するボンディングステップで管理される必要があります。SK Hynixは、12層HBM4が2026年に量産に入り、16層製品が認定中であると述べました。Samsungは、16層構成における剥離、マイクロクラッキング、および反りに対処するため、段差構造を持つHBMダミーダイを再設計しました。Cohuは、さらなるNeonの受注を受けてHBM収益の2025年見積もりを1,000万米ドルから1,100万米ドルに引き上げ、HBM4検査向けに構成された最初のシステムを報告しました。スタックが高くなるにつれ、個々のダイは薄なり反りが生じやすくなるため、先進パッケージング検査システム市場全体で高解像度検査および平面度計測の要件が高まっています。メーカーが積層デバイスの欠陥リスクを抑制しようとするため、先進パッケージング検査システム市場はボンディングと最終検査の両ステージで需要を獲得しています。
国内先進パッケージング能力に対する政府インセンティブ
公的資金は、先進パッケージング能力を構築できる場所や検査装置サプライヤーが現地サポート能力を必要とする場所にわたって、先進パッケージング検査システム市場を拡大しています。米国商務省は2025年1月に国家先進パッケージング製造プログラムの賞として14億米ドルを確定しました。この賞には、ガラスコアパッケージング、シリコンコア基板、およびファンアウトウェーハレベル処理に関わる活動に対してAbsolics、Applied Materials、およびアリゾナ州立大学それぞれに1億米ドルが含まれていました。2026年7月、同省は先進パッケージング、基板、材料、集積フォトニクス、およびメモリの研究開発に対して総額8.74億米ドルの意向書を発表しました。新施設は、プロセス制御の設置基盤が小さい地域においてもフィールドサービスおよびアプリケーションサポートの必要性とともに装置需要を生み出します。先進パッケージング検査システム市場は、周辺のパッケージングエコシステムがまだ発展途上であっても、この新たな能力から恩恵を受けることができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本コストおよび総所有コスト | -2.2% | 世界全体、東南アジアおよび南米の新興OSATにとって最も深刻 | 短期(2年以内) |
| 先進パッケージング計測人材の不足 | -1.4% | 世界全体、特に台湾、韓国、および米国の新興製造クラスター | 中期(2〜4年) |
| 特殊部品およびサプライチェーンの制約 | -0.9% | 世界全体、精密光学、レーザー光源、高純度検出器に集中 | 短期(2年以内) |
| 接続された検査におけるデータ統合およびサイバーセキュリティリスク | -0.5% | 世界全体、米国、欧州、日本でより高い感度 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび総所有コスト
先進パッケージン検査システムは、生産ラインが複数の検査技術を使用する場合に多大な資本支出を必要とし、装置はクリーンルーム運用および保守慣行とも統合される必要があります。ハイブリッドボンディングラインは、光学、赤外線、音響、およびX線ツールを必要とする場合があり、各システムは異なる物理的測定要件に対応します。このコスト負担は、装置予算が限られており、完全なインラインカバレッジを資金調達する余裕が少ない外部委託半導体アセンブリ・テストプロバイダーにとって特に困難です。Onto Innovationは2026年3月に、一つのプラットフォームでいくつかのHBM4関連アプリケーションをサポートすることを目的とした光学・照明設計を持つDragonfly G5を発売しました。このプラットフォームの設計は、先進パッケージングワークフローに必要な感度を維持しながら、アプリケーションごとに別のツールを追加することなく、より広い能力に対する顧客の需要を反映しています。先進パッケージング検査システム市場の小規模参加者は、包括的なインライン検査の資金調達が困難な場合、サンプリングを継続し使用する可能性があります。ただし、サンプリングは複雑なマルチダイ製品においてより多くの歩留まりリスクを残す可能性があります。
先進パッケージング計測人材の不足
新しいパッケージング施設が拡大するにつれ、検査ツールの操作、保守、および認定に必要な専門的な労働力は依然として限られています。台湾の半導体セクターは2025年5月に34,000人の労働者不足を報告し、一方で運用、技術サポート、および保守の求人は2023年10月から67%増加しました。この不足はプロセス制御の役割に影響を与えます。なぜなら、この業務には装置の知識、パッケージ構造の理解、および各製造ステップを通じた歩留まりデータを解釈する能力が必要だからです。顧客サイトでの認定サイクルが長くなると、装置の受け入れが遅れ、ベンダーのフィールドアプリケーション負担が増加し、出荷から完全な生産使用までの時間が長くなる可能性があります。北米の新興クラスターは、施設建設と装置設置が現地の労働力開発よりも速く進む可能性があるという関連する課題に直面しています。こ制約は、先進パッケージング検査システム市場が発表された能力を生産的なツール設置および継続的なサービス活動に転換する速度を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査技術別:
光学システムが規模を維持しながらX線が台頭光学ベース検査・計測システムは2025年の先進パッケージング検査システム市場シェアの42.51%を占めました。その主導的な地位は、高スループット、ウェーハレベルおよびポストアセンブリフロー全体での広範な使用、ならびにウェーハファブおよび外部委託アセンブリサイトでの確立した設置基盤を反映しています。これらのシステムは、再配線層の臨界寸法測定、バンプ共面性チェック、ダイシフト検出、および複数のパッケージタイプにわたるマクロ欠陥スクリーニングをサポートします。ファンアウトおよびフリップチップ生産での使用は、大量生産フローにおける検査速度とコストを管理する必要性と一致しています。Onto Innovationは2026年3月に、先進パッケージングアプリケーション向けに150nmの欠陥感度とマルチモード照明を備えたDragonfly G5を発売しました。
赤外線・熱システムは積層ダイ構造の表面下ボイドおよび剥離を検出し、音響システムは表面光学方法では届かないアンダーフィルおよびエンキャプシュラントの問題を識別します。電子ビーム検査はシリコン貫通ビアおよびバックエンドインターコネクトの電気コントラストイメージングを提供し、SPIEの論文はAIガイドによる計算サンプリングを通じて欠陥ダイの捕捉率が最大4.3倍高くなることを報告しました。[3]SPIE、「ASMLのバーチャルコンピューティングプラットフォームを使用した大量製造自動化における計算ガイドダイナミックサンプリング電子ビーム検査」、SPIE先進リソグラフィーおよびパターニング、spiedigitallibrary.org X線およびコンピュータ断層撮影検査システは2031年にかけてCAGR 14.80%で成長する見込みであり、このセグメンテーションにおける最高成長率です。マイクロエレクトロニクス信頼性の研究では、高解像度ナノCTが30秒の概要スキャンで20µmマイクロバンプのサブミクロンボイドおよびクラックを検出したことが示されました。この能力は、光学システムでは直接評価できない埋め込みジョイント、HBM導通、およびハイブリッドボンドインターフェースの検査をサポートします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


検査ステージ別:
ポストアセンブが設置基盤を維持しながらウェーハレベル検査が加速ポストアセンブリ検査は2025年の先進パッケージング検査システムセクターにおいて34.26%のシェアを占めました。その地位は、ダイシング後およびパッケージアセンブリ中に使用される自動光学検査および3D検査システムの設置基盤を反映しています。これらのツールは、出荷前にパッケージの外観、はんだ関連フィーチャー、アライメント、およびその他の可視状態を評価します。このカテゴリーは、成熟したパッケージング方法で製造されたデバイスを含む、すべてのパッケージに必要です。また、複数の顧客プログラムにわたって大量処理を行う外部委託アセンブリ業務にも対応しています。
先進パッケージング検査システム市場におけるウェーハレベル検査は、ダイアタッチ前に発見された欠陥が完成したマルチダイパッケージの損失を防ぐことができるため、2031年にかけてCAGR 14.29%で拡大する見込みです。2025年12月の製造科学・工学ジャーナルのレビューでは、シリコン貫通ビア、ハイブリッドボンディングインターフェース、およびマクロバンプアレイが表面および表面下検査の要件を高めていることが明らかになりました。[4]ASME、「先進半導体パッケージングのためのシリコン貫通ビア検査・計測技術のレビュー」、製造科学・工学ジャーナル、asmedigitalcollection.asme.org Novaは2025年8月に、2.5Dおよび3Dインテグレーション、ハイブリッドボンディング、および異なるウェーハサイズ向けのモジュール式光学計測プラットフォームとしてWMCをリリースしました。ダイレベル検査は既知の欠陥ダイがマルチダイアセンブリに入るのを防ぎ、最終検査および故障解析は上流のプロセスチームに知見をフィードバックします。Cohuは、2026年にHBM3、HBM4、およびHBM4Eアプリケーション向けに台湾の外部委託アセンブリサイトでNeonプラットフォームが認定中であると述べました。
パッケージングプラットフォーム別:
ファアウトが最大シェアを維持しながらハイブリッドボンディングが最速で拡大ファンアウトパッケージングは2025年の先進パッケージング検査システムセクターにおいて23.54%のシェアを占めました。先進パッケージング検査システム市場におけるその規模は、ウェーハレベル製造互換性と、モバイルプロセッサー、RFフロントエンド、およびネットワーキングチップでの使用に結びついています。検査は大量生産における再配線層チェック、ダイ配置確認、および欠陥スクリーニングをサポートします。このプラットフォームは成熟した製造方法を持っていますが、より厳しいピッチ要件が高解像度光学ツールへのアップグレードをサポートしています。ファンインパッケージングも、再配線層がより要求が高くなるにつれてこの更新サイクルの恩恵を受けています。
ハイブリッドボンディングパッケージングは2031年にかけてCAGR 15.94%で成長する見込みです。サブミクロンピッチでの銅対銅の直接ボンディングにより、バンプベースの代替手段よりも高いインターコネクト密度が実現します。このプロセは、わずかなナノトポグラフィーの変化がボンド品質に影響を与える可能性があるため、300mmウェーハ全体の表面平面度の厳密な制御を必要とします。Novaは、サブナノメートルの精度でハイブリッドボンディング化学機械研磨中の銅リセスを監視するための機械学習を用いた垂直走行散乱計測について説明しました。2.5Dインターポーザーシステムはマイクロバンプ共面性、再配線層の完全性、およびインターポーザー品質のチェックを必要とし、3D集積回路およびHBMパッケージングは既知良品ダイの確認、スタックアライメント、およびシリコン貫通ビア導通チェックを必要とします。パネルレベル、システムインパッケージ、埋め込みダイ、およびチップレット構成は、カスタマイズされた検査戦略を必要とする多様な材料と欠陥モードを追加します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
データセンターおよびハイパフォーマンスコンピューティングが規模と成長の両面でリードデータセンターおよびハイパフォーマンスコンピューティングは2025年の先進パッケージング検査システム市場において33.92%のシェアを占めました。このセグメントは2031年にかけてCAGR 15.66%で成長する見込みであり、エンドユーザー産業の中で最高の成長率です。AIプロセッサーは、複数の検査・計測ステップを必要とするHBM、2.5Dインターポーザー、およびその他の高密度パッケージアーキテクチャを使用しています。Camtekは、2026年第2四半期において先進パッケージングが収益の75%および年初来受注の80%を占めたと報告しました。同社はHBM、CoWoS、および類似のAIデータセンターアプリケーションを主要な需要源として特定しました。
コンシューマーエレクトロニクスは、ファンアウトおよびフリップチップパッケージング検査のための先進パッケージング検査システム市場における確立した基盤であり続けていますが、デバイスの交換サイクルが長くなり、パッケージの複雑さがより安定していることが成長を抑制しています。自動車および電気自動車パッケージは、パワートレインおよび先進運転支援システムに対して厳格な信頼性慣行を必要とします。通信およびネットワーキングパッケージは、高周波性能と制御されたインピーダンスをサポートする必要があります。医療・ヘルスケアデバイスは、植込み型および診断パッケージが広範な信頼性テストを受けるため、厳格な検査記録を必要とします。航空宇宙・防衛アプリケーションは量が少ないですが、長期供給契約をサポートできる一方、研究機関はより広い生産使用前にテラヘルツ、GaNベース電子ビーム、および相関ナノCTアプローチをテストしています。
地域分析
アジア太平洋地域の先進パッケージング検査システム市場
アジア太平洋地域は、2025年における先進パッケージング検査システム分野のシェアの59.81%を占めた。同地域の地位は、先進パッケージング能力、メモリ生産、および半導体組立・テストのアウトソーシング事業の集積を反映している。台湾は、台北タイムズが報じたITRIのデータによると、2024年における世界のICパッケージング・テスト生産高の約50%を占め、韓国は主要なHBMパッケージング活動を担っている。日本は精密光学機器、電子ビーム装置サプライヤー、アウトソーシング組立事業、およびメモリパッケージング能力を提供している。これらの生産拠点は、同地域を新規装置導入およびフィールドサービスにとって重要な存在にしている。
中国およびASEAN先進パッケージング検査システム市場
中国は、先進パッケージング検査シテム市場において大規模なレガシーパッケージング基盤を有しており、国内調達の検査装置への関心が高まっている。Camtekは、中国が2026年の売上高の45%を占めたと報告している。マレーシア、ベトナム、シンガポールは、台湾以外へのアウトソーシング組立能力の拡大に伴い、存在感を増している。既存施設のリードタイムが長期化した際には、これらの地域の能力が需要の一部を吸収できる。
南北アメリカおよびEMEA先進パッケージング検査システム市場
先進パッケージング検査システム市場における北米は、2031年までに14.50%のCAGRで成長すると予測されており、最も成長の速い地域となっている。SK Hynixは2026年8月、インディアナ州においてHBMパッケージング施設の起工式を執り行い、同施設は2030年までに北米のHBM生産拠点となることが期待されていた。米国の公的助成金は、パッケージング研究、パイロット能力、基板開発、および材料研究を支援している。[5]米国国立標準技術研究所、「商務省、半導体研究開発加速に向けた7社との8億7,400万米ドルの意向書を発表」、米国国立標準技術研究所、nist.gov カナダはパッケージング研究を支援しており、メキシコはバックエンド組立・テストにおいて役割を担っている。欧州はより控えめな地位にあり、X線、X線蛍光分析、および原子間力計測アプリケーション向けにドイツおよびオランダのサプライヤーが主導している。南米、中東、アフリカは引き続き小規模な市場であり、需要は契約組立・テスト投資に連動している。

競合環境
先進パッケージング検査システム市場は、集中した主要層と多様な専門サプライヤーグループを持っています。KLAは、名前の挙がった企業の中で最も広範なプロセス制御ポートフォリオを持っています。同社は2026会計年度の総収益として135.79億米ドルを報告し、そのうち122.45億米ドルが半導体ロセス制御セグメントからのものでした。この規模は、主要なパッケージング拠点全体でのアプリケーションエンジニアリングおよびフィールドサービスをサポートしています。CamtekおよびOnto Innovationは、パッケージング専用の光学検査・計測において先進パッケージング検査システム市場で積極的に競合しています。
Camtekは2026年6月に、ティア1の外部委託アセンブリ・テストプロバイダーおよび主要なHBMメーカーから合計1.05億米ドルを超える受注を受けました。Onto Innovationは2026年3月に、150nmの欠陥感度と従来ツールに対して5倍のスループット向上を謳ったDragonfly G5を発売しました。2026年4月、Onto Innovationは2.5D AIパッケージングアプリケーション向けのDragonfly G5の認定を発表しました。Novaはハイブリッドボンディング向けのモジュール式計測に注力しており、ツールオブレコードとしてのWMCの選定は大量パッケージングの参照ポイントを提供しています。CohuはHBM検査およびAIデータセンタープロセッサーアプリケーション全体にNeonを拡張しています。
Applied Materialsは2026年5月にASMPTからNEXXビジネスを買収することに合意し、既存の検査・計測資産に加えて大面積パッケージングデポジション能力を追加しました。NVIDIAとTSMCは2026年6月に、TSMCの製造におけるAI駆動欠陥検査のためにNVIDIA MetropolisおよびTAOツールキットを活用するコラボレーションを発表しました。TASMITは2025年2月に両面および内部欠陥検査のためのガラス基板検査システムを発売しました。スループット、感度、および材料固有の能力が主要な光学プラットフォームと異なる場合、専門企業は機会を維持しています。
先進パッケージング検査システム産業のリーダー
KLA Corporation
Onto Innovation Inc.
Camtek Ltd.
Cohu, Inc.
Intekplus Co., Ltd.
- *免責事項:主要選手の並び順不同
先進パッケージング検査システム市場
- KLA Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- Cohu, Inc.
- Intekplus Co., Ltd.
- Semiconductor Technologies and Instruments Pte. Ltd.
- Lasertec Corporation
- Unity Semiconductor SAS
- Shenzhen Skyverse Technology Co., Ltd.
- Cheng Mei Instrument Technology Co., Ltd.
- Chroma ATE Inc.
- Toray Engineering Co., Ltd.
- TASMIT, Inc.
- Confovis GmbH
- Nova Ltd.
- Bruker Corporation
- Nearfield Instruments B.V.
- Comet Yxlon GmbH
- Hitachi High-Tech Corporation
- Tokyo Electron Limited
- JEOL Ltd.

Recent Industry Developments in 先進パッケージング検査システム市場
- 2026年8月:SK Hynixは、インディアナ州ウェストラファイエットに40億米ドルのHBM先進パッケージング施設起工式を行いました。CHIPSアクト直接資金4.58億米ドルおよび州インセンティブ7.12億米ドルに支援されたこの工場は、2028年10月にパッケージング業務向けの最初のクリーンルームを開設する予定であり、2030年までに北米の主要なHBM生産拠点として位置付けられています。
- 2026年7月:Nova Ltd.は、主要な競合他社との競合評価を経て、最先端のパッケージングプロセスにおける多層測定のためのツールオブレコードとして、世界有数のファウンドリーによってNova WMCプラットフォームが選定されたと発表しました。この指定は、大量製造における先進パッケージング計測の参照ツールとしてのWMCの台頭を示しています。
- 2026年7月:米国商務省は、次世代AIシステム向けの先進パッケージング、基板、材料、集積フォトニクス、およびメモリをカバーする研究開発のために7社との総額8.74億米ドルの意向書を発表しました。受領者には、先進パッケージングマルチチップスタッキング技術に対して最大1.4億米ドルのMultibeam Corporationと、層間誘電体に対して最大5,000万米ドルのThintronicsが含まれます。
- 2026年6月:Camtekは、AIパッケージングアプリケーション向けのティア1 OSATから5,500万米ドル、主要なHBMメーカーからのHawkシステムで5,000万米ドルを超える合計1.05億米ドルを超える受注を受け、すべて2027年納入予定です。この受注ブロックはCamtekのバックログの視認性を拡大し、HBM4製造ランプのタイムラインの加速を反映しました。


世界の先進パッケージング検査システム市場レポートの範囲
先進パッケージング検査システム市場は、2.5D/3Dインテグレーション、ファンアウトウェーハレベルパッケージング(FOWLP)、システムインパッケージ(SiP)、およびチップレットベースアーキテクチャなどの先進半導体パッケージングプロセスにおける欠陥検出、臨界寸法測定、および品質管理のめに使用される自動光学、X線、およびマルチモーダル検査装置で構成されています。これらのシステムは、高解像度イメージング、マシンビジョン、AI駆動欠陥分類、および精密計測を採用して、パッケージングアセンブリ全体にわたるボイド、ミスアライメント、はんだジョイント欠陥、反り、およびインターコネクト異常を識別し、パッケージング密度が増加し、ハイパフォーマンスコンピューティング、AIアクセラレーター、およびモバイルアプリケーションをサポートするためにフィーチャーサイズが縮小するにつれて、メーカーが歩留まり率を維持し、手直しを削減し、厳格な信頼性要件を満たすことを可能にします。
先進パッケージング検査システム市場レポートは、検査技術(光学ベース検査・計測システム、赤外線・熱検査システム、X線およびコンピュータ断層撮影検査システム、電子ビーム検査システム、音響およびその他の検査システム)、検査ステージ(ウェーハレベル検査、ダイレベルおよびコンポーネント検査、ポストアセンブリ検査、最終検査および故障解析)、パッケージグプラットフォーム(2.5Dインターポーザーパッケージング、3D集積回路およびHBMパッケージング、ファンアウトパッケージング、ファンインパッケージング、パネルレベルパッケージング、システムインパッケージ、ハイブリッドボンディングパッケージング、埋め込みダイおよびチップレットパッケージング)、エンドユーザー産業(コンシューマーエレクトロニクス、データセンターおよびハイパフォーマンスコンピューティング、自動車および電気自動車、通信およびネットワーキング、医療・ヘルスケアデバイス、航空宇宙・防衛、研究・学術機関、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 光学ベース検査・計測システム |
| 赤外線・熱検査システム |
| X線およびコンピュータ断層撮影検査システム |
| 電子ビーム検査システム |
| 音響およびその他の検査システム |
| ウェーハレベル検査 |
| ダイレベルおよびコンポーネント検査 |
| ポストアセンブリ検査 |
| 最終検査および故障解析 |
| 2.5Dイターポーザーパッケージング |
| 3D集積回路およびHBMパッケージング |
| ファンアウトパッケージング |
| ファンインパッケージング |
| パネルレベルパッケージング |
| システムインパッケージ |
| ハイブリッドボンディングパッケージング |
| 埋め込みダイおよびチップレットパッケージング |
| コンシューマーエレクトロニクス |
| データセンターおよびハイパフォーマンスコンピューティング |
| 自動車および電気自動車 |
| 通信およびネットワーキング |
| 医療・ヘルスケアデバイス |
| 航空宇宙・防衛 |
| 研究・学術機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリ | ||
| 検査技術別 | 光学ベース検査・計測システム | ||
| 赤外線・熱検査システム | |||
| X線およびコンピュータ断層撮影検査システム | |||
| 電子ビーム検査システム | |||
| 音響およびその他の検査システム | |||
| 検査ステージ別 | ウェーハレベル検査 | ||
| ダイレベルおよびコンポーネント検査 | |||
| ポストアセンブリ検査 | |||
| 最終検査および故障解析 | |||
| パッケージングプラットフォーム別 | 2.5Dイターポーザーパッケージング | ||
| 3D集積回路およびHBMパッケージング | |||
| ファンアウトパッケージング | |||
| ファンインパッケージング | |||
| パネルレベルパッケージング | |||
| システムインパッケージ | |||
| ハイブリッドボンディングパッケージング | |||
| 埋め込みダイおよびチップレットパッケージング | |||
| エンドユーザー産業別 | コンシューマーエレクトロニクス | ||
| データセンターおよびハイパフォーマンスコンピューティング | |||
| 自動車および電気自動車 | |||
| 通信およびネットワーキング | |||
| 医療・ヘルスケアデバイス | |||
| 航空宇宙・防衛 | |||
| 研究・学術機関 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリ | |||


レポートで回答される主要な質問
先進パッケージング検査システム市場の規模はどのくらいですか?
先進パッケージング検査システムの市場規模は2025年に33.4億米ドル、2026年に36.7億米ドルであり、2026年から2031年にかけてCAGR 11.13%で成長し、2031年までに62.2億米ドルに達する見込みです。
先進パッケージグ検査システムの需要を牽引しているものは何ですか?
ヘテロジニアスインテグレーション、AIアクセラレーター、ハイブリッドボンディング、およびHBMスタッキングが、パッケージングワークフロー全体にわたる検査ニーズを高めています。
先進パッケージング検査システムをリードする検査技術はどれですか?
光学ベース検査・計測システムが2025年に42.51%のシェアでリードし、高スループットと広範なプロセスカバレッジに支えられています。
最も成長が速いパッケージングプラットフォームはどれですか?
ハイブリッドボンディングパッケージングは、ファインピッチ銅ボンディングの厳格な制御を必要とするため、2031年にかけてCAGR 15.94%で成長する見込みです。
最も強い成長を示すエンドユーザーアプリケーションはどれですか?
データセンターおよびハイパフォーマンスコンピューティングは2025年に33.92%のシェアを占め、2031年にかけてCAGR 15.66%で成長する見込みです。
最も速く拡大している地域はどこですか?
先進パッケージング検査システム市場における北米は、公プログラムと新しいパッケージング施設が国内能力をサポートするため、2031年にかけてCAGR 14.50%で成長する見込みです。
最終更新日:



