
Taille et part du marché des films revêtus acryliques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
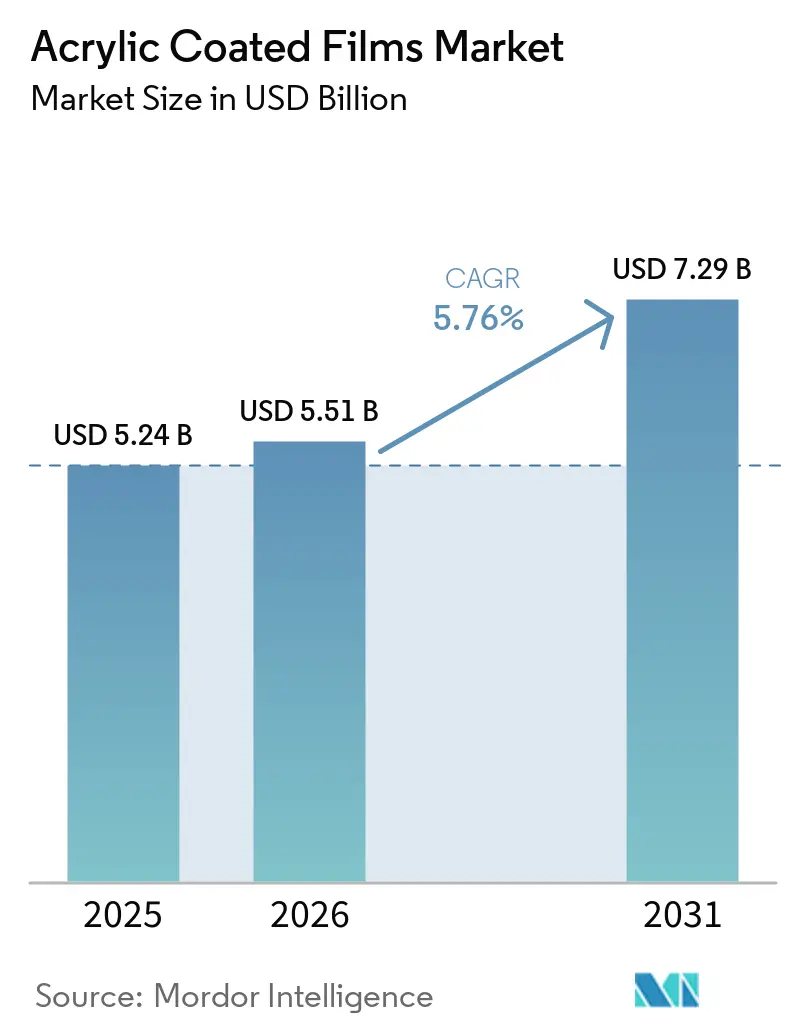
| Taille du Marché (2026) | 5.51 Milliards de dollars |
| Taille du Marché (2031) | 7.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.76 % |
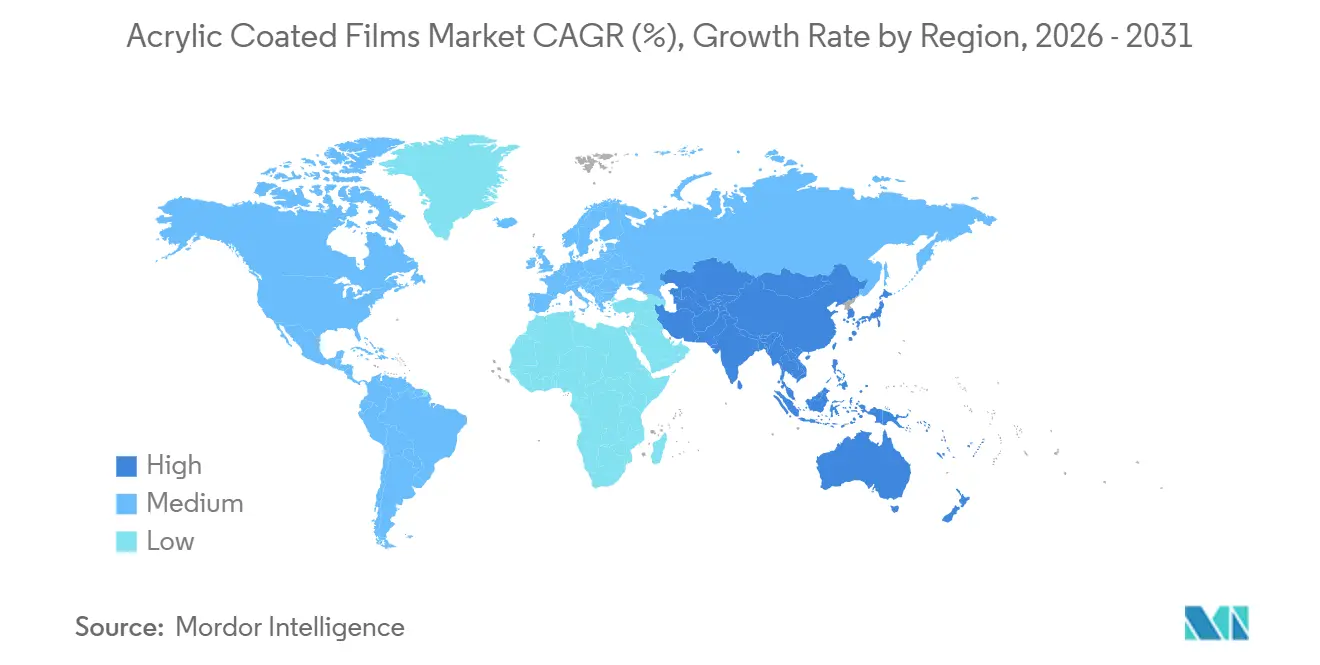
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des films revêtus acryliques par Mordor Intelligence
La taille du marché des films revêtus acryliques était évaluée à 5,24 milliards USD en 2025 et devrait croître de 5,51 milliards USD en 2026 pour atteindre 7,29 milliards USD d'ici 2031, à un CAGR de 5,76 % durant la période de prévision (2026-2031). Le marché des films revêtus acryliques bénéficie du passage des emballages rigides aux formats flexibles dans les applications alimentaires et de biens de consommation. Les exigences en matière de durée de conservation stimulent la demande de revêtements offrant des performances de barrière, l'intégrité du scellage, la clarté et l'imprimabilité en une seule couche. Les exigences de durabilité orientent les investissements vers des systèmes de revêtement à base d'eau, sans solvant et recyclables. Cette tendance soutient les fournisseurs qui respectent les spécifications de contact alimentaire, médical et d'étiquetage tout en simplifiant les structures d'emballage. Le marché des films revêtus acryliques offre également des opportunités dans l'emballage médical et les films de protection pour l'électronique, où les exigences de qualification soutiennent des offres de produits spécialisés.
Points clés du rapport
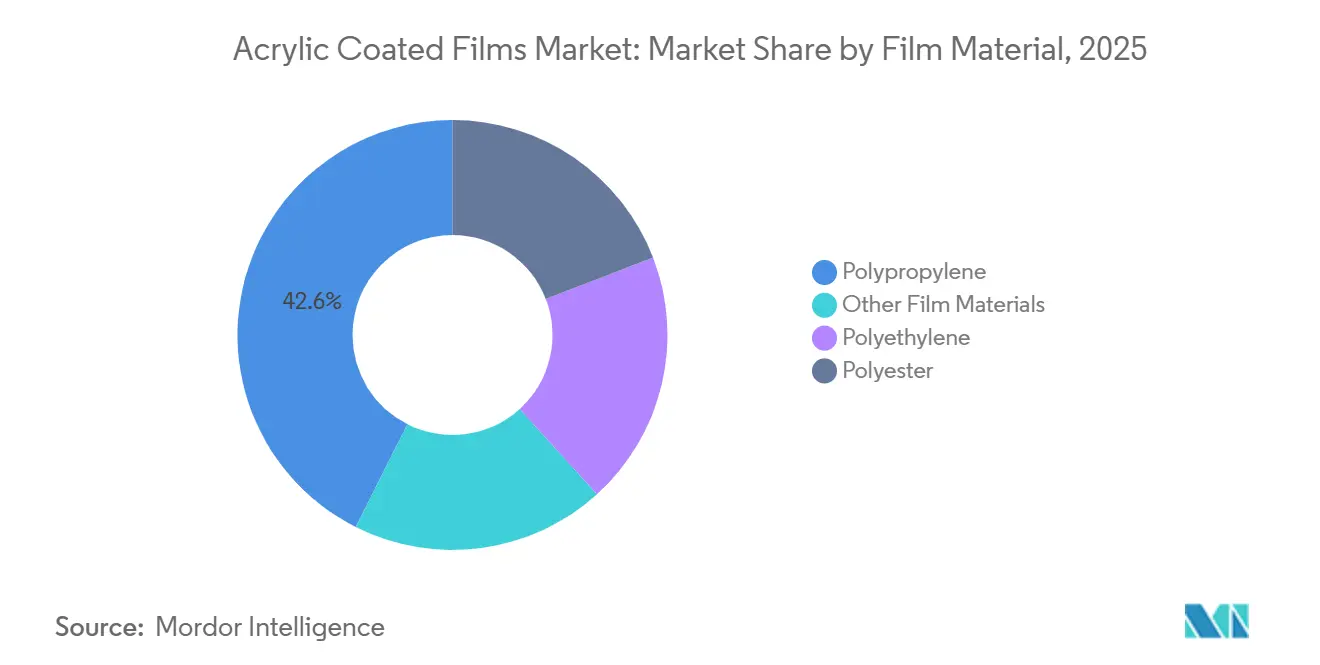
- Par matériau de film, le polypropylène détenait une part de revenus de 42,57 % en 2025, tandis que le polyéthylène devrait croître à un CAGR de 6,34 % jusqu'en 2031.
- Par technologie de revêtement, les revêtements à base d'eau détenaient une part de revenus de 35,34 % en 2025 et devraient croître à un CAGR de 6,51 % jusqu'en 2031.
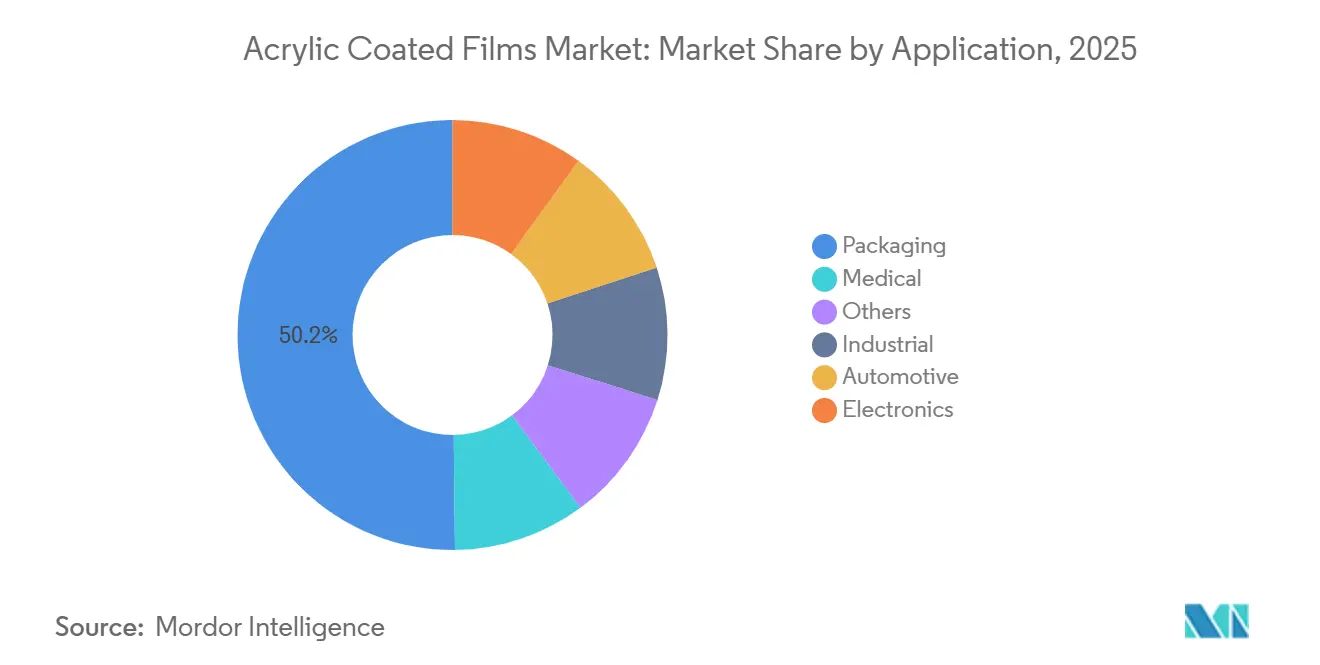
- Par application, l'emballage représentait 50,18 % des revenus en 2025, tandis que les applications médicales devraient croître à un CAGR de 6,72 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 36,62 % des revenus en 2025 et devrait croître à un CAGR de 6,47 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en emballages flexibles et en prolongation de la durée de conservation | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Croissance des applications d'étiquettes premium et logistiques | +1.2% | Mondial, concentré en Amérique du Nord, dans l'UE et en Asie-Pacifique (APAC) | Moyen terme (2-4 ans) |
| Expansion des structures d'emballage mono-matériau et sans chlore | +0.9% | Cœur de l'UE, avec répercussions en Amérique du Nord et en APAC | Moyen terme (2-4 ans) |
| Demande croissante de films transparents haute barrière | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Compatibilité du revêtement avec l'impression numérique et haute vitesse | +0.6% | Amérique du Nord, UE et APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en emballages flexibles et en prolongation de la durée de conservation
Le passage des contenants rigides aux formats flexibles continue de stimuler la demande sur le marché des films revêtus acryliques, car il modifie la consommation de matériaux, les exigences d'expédition et l'économie des lignes d'emballage. Les emballages flexibles peuvent réduire le poids des conditionnements de 60 à 90 % par rapport aux alternatives en verre ou en métal, réduisant ainsi les exigences logistiques dans les chaînes d'approvisionnement alimentaires et de biens de grande consommation et aidant les marques à gérer les charges de transport. Les films de polypropylène biorienté (BOPP) revêtus acryliques offrent des barrières à l'humidité et aux arômes, des performances de scellage et une imprimabilité pour les produits de boulangerie, de confiserie et de snacking qui nécessitent un aspect constant après la distribution. Leur utilisation sur des lignes de formage-remplissage-scellage horizontales et verticales à grande vitesse soutient l'adoption dans des applications où la régularité de production, la fiabilité du scellage et la stabilité des conditions de traitement sont importantes pour les transformateurs. L'emballage sous atmosphère modifiée nécessite également une transmission d'oxygène contrôlée, ce qui rend l'épaisseur et l'uniformité du revêtement importantes pour les applications de produits frais et les formats premium à faible tolérance de durée de conservation. Taghleef Industries a introduit une ligne de revêtement BOPP à base d'eau et sans halogène en Amérique du Nord, fonctionnant à des vitesses allant jusqu'à 450 m/min et disposant d'une capacité annuelle de 10 000 tonnes, indiquant un investissement dans cette approche de production sur le marché des films revêtus acryliques[1].
Croissance des applications d'étiquettes premium et logistiques
Les étiquettes premium pour les vins, spiritueux, cosmétiques et emballages pharmaceutiques exigent une clarté optique, une stabilité dimensionnelle et un repérage d'impression précis. Ces exigences dépassent celles de nombreuses applications d'emballage alimentaire de grande diffusion et soutiennent l'utilisation de films BOPP revêtus acryliques, où l'aspect et les performances en ligne sont importants pour les propriétaires de marques, les imprimeurs et les transformateurs. Dans les applications logistiques, les films de face revêtus doivent maintenir la lisibilité des codes-barres sous l'effet de l'abrasion, de l'humidité et des contraintes liées au transit, car le réétiquetage peut engendrer des coûts et des problèmes de service dans les opérations de traitement des commandes. Les exigences de sérialisation pharmaceutique soutiennent également la demande de faces anti-effraction avec des performances adhésives fiables sur les lignes de distribution automatisées et dans l'ensemble des systèmes de distribution. H.B. Fuller a déclaré en 2025 que les solutions d'étiquetage doivent soutenir le recyclage, fonctionner sur différents substrats et satisfaire aux exigences réglementaires et de sécurité, combinant plusieurs besoins de performance en une seule spécification. Le marché des films revêtus acryliques est soutenu par cette tendance, car la distribution logistique et pharmaceutique génère une demande liée au mouvement des produits, à la traçabilité et à la conformité plutôt qu'aux dépenses discrétionnaires des consommateurs.
Expansion des structures d'emballage mono-matériau et sans chlore
Les exigences de recyclabilité modifient la façon dont les transformateurs conçoivent les structures d'emballage flexible en Europe et dans les chaînes d'approvisionnement à l'exportation au service des propriétaires de marques européens. Les revêtements acryliques peuvent soutenir les conceptions mono-matériau en offrant des performances de thermoscellage, d'adhérence à l'impression et de barrière aux arômes sur un seul substrat polymère, réduisant ainsi le nombre de matériaux à gérer après utilisation. Cette approche réduit le besoin de couches adhésives inter-polymères, qui compliquent le tri et le recyclage mécanique, tout en permettant aux transformateurs de conserver les fonctions d'emballage établies. Flint Group a lancé sa gamme de revêtements thermoscellables sans chlore NexisCode pour les structures d'emballage mono-matériau et l'a positionnée comme un remplacement des alternatives contenant du chlorure de polyvinyle (PVC). Taghleef Industries a également commercialisé une solution de polypropylène orienté (OPP) revêtu acrylique sur deux faces pour les applications d'enveloppement de café et de confiserie, offrant une recyclabilité en polypropylène (PP) mono-matériau et une usinabilité commerciale sur les équipements d'enveloppement. Le marché des films revêtus acryliques met davantage l'accent sur la capacité de revêtement à base d'eau, les structures recyclables validées et les fournisseurs capables d'accompagner les transformateurs lors de la reformulation, notamment lorsque les performances de contact alimentaire, le comportement de scellage, l'aspect et les exigences de recyclage doivent être évalués ensemble. Les producteurs doivent également travailler en étroite collaboration avec les transformateurs, car les modifications de revêtement peuvent affecter l'impression, les réglages des machines, la construction des emballages et les procédures d'approbation des clients.
Demande croissante de films transparents haute barrière
Les films transparents haute barrière sont utilisés dans des applications où les marques recherchent la visibilité du produit sans recourir à des structures métallisées opaques ou à des structures en feuille qui peuvent limiter la présentation en rayon. Cette tendance est pertinente pour les produits frais découpés, les snacks premium et les fromages de spécialité, où l'emballage transparent soutient la présentation en commerce de détail et aide les consommateurs à évaluer les produits avant l'achat. Les films transparents revêtus acryliques peuvent offrir les propriétés de barrière et optiques requises pour ces applications tout en permettant aux transformateurs de conserver des conceptions d'emballage claires. L'électronique représente également un domaine d'application spécialisé, car les revêtements de protection et les circuits imprimés flexibles exigent une pureté optique, des propriétés antistatiques et une stabilité dimensionnelle dans des conditions de service exigeantes. Les films revêtus acryliques peuvent répondre à cette demande lorsque les producteurs satisfont aux exigences techniques des clients de l'électronique et soutiennent les activités de qualification. Ces exigences peuvent favoriser les fournisseurs disposant de capacités de développement de revêtements, de tests spécifiques aux applications et de la capacité à contrôler de manière constante les performances des films à l'échelle de la production, plutôt que les fournisseurs qui ne démontrent que des résultats en laboratoire. Par conséquent, le service technique, les tests de matériaux et la connaissance des processus de conversion des clients peuvent être aussi importants que les propriétés de barrière du revêtement.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des polymères, de l'acide acrylique et du méthacrylate de méthyle | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Complexité du recyclage dans les structures multicouches revêtues | -1.0% | Cœur de l'UE, avec répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Longs cycles de qualification dans les applications électroniques et automobiles | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des polymères, de l'acide acrylique et du méthacrylate de méthyle
La volatilité des coûts des intrants représente un défi pour les marges du marché des films revêtus acryliques, car les coûts des polymères de substrat et des produits chimiques de revêtement peuvent augmenter simultanément, limitant la capacité des fournisseurs à gérer les variations de prix dans la chaîne de valeur. Les fournisseurs de films font face à des pressions sur les coûts aussi bien lors des étapes de production du film de base que du revêtement, en particulier lorsque les conditions des matières premières affectent plusieurs intrants à la fois. Les producteurs sans intégration en amont ni accords d'approvisionnement indexés peuvent avoir une capacité limitée à absorber des augmentations soudaines des coûts des matières premières sans ajuster les prix clients. Les retards dans la répercussion des coûts plus élevés peuvent affecter les marges, les négociations contractuelles et le calendrier des investissements dans des capacités de revêtement supplémentaires. Les stratégies d'approvisionnement en produits chimiques et les structures contractuelles sont des considérations concurrentielles clés pour les fournisseurs de films revêtus acryliques au service des applications alimentaires, d'étiquetage, médicales et de spécialité. L'incertitude sur les coûts peut également limiter la capacité des petits producteurs à planifier des investissements de revêtement spécialisés et à maintenir des niveaux de stocks pour soutenir leurs clients.
Complexité du recyclage dans les structures multicouches revêtues
Les films revêtus utilisés dans les stratifiés multicouches peuvent être difficiles à trier et à retraiter dans les systèmes de recyclage mécanique conventionnels, car ces structures combinent plusieurs matériaux et couches de surface. Les couches de revêtement minces peuvent modifier les propriétés de surface et affecter la séparation des flocons et la régularité de la refusion, en particulier dans les systèmes de recyclage avec un contrôle de processus limité. Les propriétaires de marques évaluent les structures de stratifiés et réduisent les combinaisons de revêtements qui ne satisfont pas aux exigences des tests de recyclabilité ou aux critères des programmes de durabilité des clients. Les revêtements à base d'eau sur des structures mono-matériau peuvent être plus compatibles avec les systèmes de recyclage que les composites multicouches à base de solvant ; cependant, les fabricants doivent évaluer les performances pour chaque application finale. En dehors de l'Europe, l'infrastructure de collecte et de traitement reste inégale. Par conséquent, un emballage reformulé pour un système de recyclage peut ne pas fonctionner de manière similaire dans d'autres systèmes. Le marché des films revêtus acryliques supporte des coûts de qualification supplémentaires, des cycles de développement de produits plus longs et des portefeuilles de produits plus complexes lorsque les producteurs maintiennent plusieurs variantes d'emballage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de film :
le polypropylène soutient la demande, tandis que le polyéthylène mène la croissance mono-matériauLe polypropylène représentait 42,57 % de la part du marché des films revêtus acryliques en 2025, soutenu par l'utilisation du polypropylène biorienté (BOPP) sur les lignes de formage-remplissage-scellage à grande vitesse. Sa rigidité, sa stabilité dimensionnelle et sa clarté optique le rendent adapté à l'emballage dans les secteurs de la boulangerie, de la confiserie et des biens de grande consommation. La base installée pour le traitement du BOPP soutient la demande. Le polypropylène soutient également les pratiques établies des transformateurs en matière d'impression, de scellage et de performance de barrière. Le secteur des films revêtus acryliques continue d'utiliser ce matériau dans des applications où la vitesse de production et l'aspect de l'emballage sont importants. Son rôle établi peut limiter la substitution rapide des matériaux dans les formats d'emballage courants.
Le polyéthylène devrait croître à un CAGR de 6,34 % de 2026 à 2031, ce qui en fait le segment de matériau de film à la croissance la plus rapide. La demande est liée aux conceptions mono-matériau en polyéthylène (PE) pour les pochettes de protection pour le commerce électronique, les pochettes alimentaires à fond plat et les films agricoles. Ces applications se développent en Asie-Pacifique et en Amérique du Nord. Le contraste entre l'échelle du polypropylène et la croissance du polyéthylène reflète le passage vers des conceptions plus facilement recyclables. Le polyester conserve un rôle dans les plateaux thermoformés, les emballages pour stérilisation et les revêtements pour l'électronique en raison de sa résistance thermique. Le polypropylène cast et la cellulose régénérée continuent de servir certaines applications alimentaires et industrielles nécessitant des propriétés spécifiques de respirabilité ou de barrière.



Par technologie de revêtement :
les plateformes à base d'eau se consolident à la fois en termes d'échelle et de taux de croissanceLes revêtements à base d'eau détenaient 35,34 % de la taille du marché des films revêtus acryliques en 2025 et devraient croître à un CAGR de 6,51 % jusqu'en 2031. Le segment bénéficie de son alignement avec les exigences de production à faibles émissions et sans solvant. Les dispersions acryliques à base d'eau peuvent offrir des performances de thermoscellage, d'imprimabilité et de barrière à l'humidité pour les applications d'emballage alimentaire et d'étiquetage. La technologie devient une plateforme de production principale plutôt qu'une option de durabilité de niche. Ce changement bénéficie aux fournisseurs qui ont investi dans des lignes de revêtement à base d'eau et crée des exigences de modernisation pour les entreprises qui s'appuient sur des actifs plus anciens à base de solvant.
Taghleef Industries exploite une ligne de revêtement BOPP à base d'eau, sans halogène et à haute barrière à l'oxygène à des vitesses allant jusqu'à 450 m/min, démontrant le déploiement à l'échelle industrielle de la technologie. Les revêtements à base de solvant restent pertinents pour les applications nécessitant de très hautes performances de barrière, notamment les emballages d'exportation sensibles à l'humidité et les films industriels de spécialité. Les revêtements durcissables aux UV continuent de servir les applications de vernis de surimpression et d'étiquetage car ils durcissent rapidement à basse température de ligne et offrent une dureté de surface. Cependant, leur coût et leurs exigences énergétiques peuvent restreindre leur utilisation dans les emballages flexibles de grande diffusion. La plateforme NexisCode sans chlore de Flint Group démontre comment la chimie des revêtements thermoscellables évolue en réponse aux pressions de durabilité et réglementaires. Le marché des films revêtus acryliques devrait favoriser les systèmes de revêtement qui combinent efficacité de production et recyclabilité.
Par application :
l'emballage alimentaire ancre la demande tandis que le médical attire les investissements premiumL'emballage représentait 50,18 % du marché des films revêtus acryliques en 2025, ce qui en fait la plus grande catégorie d'application. L'emballage alimentaire représente la plus grande part de cette demande, porté par les films BOPP revêtus utilisés dans l'emballage de produits de boulangerie, de snacks, de produits laitiers et de soins personnels. Les équipements établis, l'expertise des transformateurs et les procédures de conformité au contact alimentaire soutiennent l'utilisation continue des films revêtus acryliques. Les spécifications d'emballage changent rarement sans un avantage technique ou économique clair. Les applications industrielles comprennent les films de protection pour les surfaces métalliques, en verre et en plastique lors de la fabrication et de la construction. Les applications automobiles et électroniques ont des volumes plus faibles mais nécessitent des spécifications plus strictes et des approbations de fournisseurs.
Les applications médicales devraient croître à un CAGR de 6,72 % jusqu'en 2031, le taux le plus élevé parmi les segments d'application. La compatibilité avec la stérilisation, les systèmes de barrière stérile flexible et l'expansion de l'emballage pharmaceutique en Asie du Sud et du Sud-Est soutiennent la demande. Les emballages flexibles pour dispositifs médicaux à usage unique peuvent également réduire les exigences de stockage et de logistique pour les établissements de santé. Amcor a ouvert une installation de revêtement pour emballages de santé avancés de 35 millions USD à Subang Jaya, en Malaisie, en avril 2026, introduisant la technologie de revêtement par couteau à air pour le papier médical revêtu utilisé dans l'emballage de dispositifs stériles. Les accords d'approvisionnement à long terme dans les marchés publics pharmaceutiques peuvent rendre les revenus de l'emballage médical plus prévisibles que les revenus de l'emballage alimentaire de grande diffusion. Le marché des films revêtus acryliques offre des opportunités dans les applications de santé qualifiées.

Analyse géographique
Marché des Films Revêtus Acryliques en Asie-Pacifique
L'Asie-Pacifique détenait une part de 36,62 % du marché des films revêtus acryliques en 2025 et devrait croître à un TCAC de 6,47 % jusqu'en 2031. La région bénéficie de sa base de production BOPP établie et du passage des emballages rigides et non revêtus vers des formats flexibles revêtus. La Chine est un contributeur majeur, soutenue par sa grande base de fabrication BOPP, tandis que l'Inde génère une demande supplémentaire dans les emballages pharmaceutiques et les biens de consommation à rotation rapide. En juin 2026, Amcor a étendu son installation d'emballage de soins de santé à Sira, dans le Karnataka, grâce à un investissement de plusieurs millions de dollars dans des emballages de délivrance de médicaments haute performance pour l'Asie du Sud. La Corée du Sud soutient la demande pour des applications à plus haute valeur ajoutée dans l'emballage électronique, tandis que le Japon maintient des exigences strictes en matière de sécurité alimentaire et d'emballage pharmaceutique.
Marché des Films Revêtus Acryliques en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent le deuxième niveau de demande sur le marché des films revêtus acryliques. Bien que leurs secteurs de l'emballage alimentaire et des étiquettes soient matures, les exigences en matière de qualité d'emballage, de durabilité et de conformité réglementaire demeurent strictes. Les transformateurs européens adoptent de plus en plus les revêtements à base d'eau et les structures mono-matériaux recyclables. En mars 2026, Amcor a investi dans une ligne de production de films haute barrière et prêts au recyclage dédiée dans son installation de Lugo di Vicenza, en Italie. L'installation d'environ 7 000 m² comprend des chambres de durcissement à température contrôlée. En Amérique du Nord, les étiquettes pharmaceutiques et les marques premium de produits alimentaires et de boissons soutiennent la demande de supports d'impression permettant un repérage précis de l'impression. Jindal Films Europe a annoncé un investissement sur son site de Brindisi, en Italie, en octobre 2025, témoignant de son engagement continu en faveur des capacités de films de spécialité[2].
Marché des Films Revêtus Acryliques au Moyen-Orient et en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique constituent des corridors de demande en développement pour le marché des films revêtus acryliques. Le Brésil et l'Argentine mènent l'adoption régionale à travers des applications d'emballage pour l'exportation alimentaire et agricole qui nécessitent des spécifications reconnues en matière de substrat et de barrière. L'Arabie Saoudite et l'Afrique du Sud soutiennent la demande grâce à la modernisation de la transformation alimentaire et aux initiatives de substitution aux importations pharmaceutiques. Ces régions représentent actuellement une part plus faible de la production mondiale. Leur contribution future dépendra des investissements dans les infrastructures d'emballage locales et du développement des exigences en matière de sécurité alimentaire et de recyclage. Les producteurs qui adaptent leurs produits aux conditions de transformation locales pourraient être bien positionnés pour répondre à la demande incrémentale.
Paysage concurrentiel
Concentration du Marché
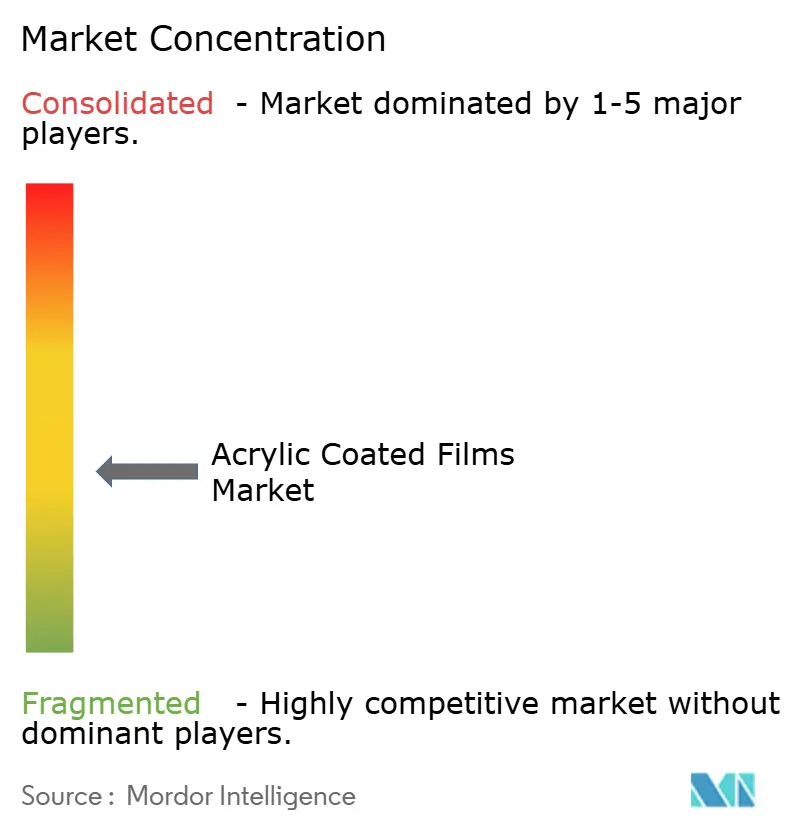
Le marché mondial des films revêtus acryliques est modérément fragmenté. Amcor, Mondi et Coveris sont en concurrence avec des producteurs spécialisés de films BOPP, notamment Cosmo Films, Taghleef Industries, Jindal Films, SRF Limited et UFlex Limited. Les groupes d'emballage intégrés développent leur capacité de revêtement haute barrière pour les applications médicales et de contact alimentaire. Les producteurs spécialisés proposent des revêtements barrières à base d'eau et sans halogène, des chimies de thermoscellage sans chlore et des revêtements multicouches de précision. Ces stratégies répondent aux applications d'emballage à grand volume et aux applications techniquement exigeantes. Le marché des films revêtus acryliques bénéficie aux fournisseurs qui combinent échelle de production, expertise en revêtement et soutien à la qualification des applications finales.
Cosmo First a mis en service une nouvelle ligne BOPP en juin 2025, avec des dépenses d'investissement dépassant 4 milliards INR (46 millions USD). La ligne a augmenté la capacité annuelle de BOPP de l'entreprise de 40 % pour atteindre 277 000 tonnes. L'entreprise a également indiqué qu'elle augmentait la part des films de spécialité dans son mix de revenus. Les fournisseurs de plus petite taille, tels que Vacmet India, Vibac Group et Perlen Packaging AG, se démarquent par leur proximité régionale et leur développement d'applications réactif. Leurs relations avec les transformateurs locaux peuvent améliorer la rapidité de service sur les marchés où les grandes plateformes mondiales offrent moins de flexibilité. La concurrence s'intensifie à mesure que les producteurs indiens et d'Asie du Sud-Est améliorent leurs technologies de revêtement et défient les fournisseurs européens établis sur le prix et les performances. L'emballage médical et les revêtements mono-matériau recyclables restent des domaines où des capacités techniques validées soutiennent le positionnement des fournisseurs.
Cosmo First a investi dans une machine d'étirage en laboratoire KARO IV en juillet 2025 pour soutenir le développement à l'échelle pilote de revêtements barrières et de structures de films recyclables. Cette capacité de développement interne peut réduire le temps nécessaire pour tester de nouveaux grades. SKC, Toray et Transcendia opèrent dans les films de spécialité PET, les structures composites polymères techniques et la distribution de films sur mesure. Aucun modèle commercial unique ne sert tous les substrats de films et toutes les applications finales. Les investissements d'Amcor en 2026 en Malaisie, en Inde et en Italie indiquent que les grands groupes d'emballage ajoutent des capacités à proximité des centres de demande en emballage de santé et recyclable. Le marché des films revêtus acryliques reste concurrentiel, car les clients évaluent les fournisseurs en fonction des performances des films, de la conformité réglementaire, de l'innovation en matière de revêtement, de la fiabilité de l'approvisionnement et des capacités de service régional.
Leaders du secteur des films revêtus acryliques
-
Cosmo Films
-
Jindal Films
-
Innovia Films
-
Taghleef Industries
-
Vibac Group S.p.a.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Films Revêtus Acryliques Entreprises couvertes dans ce rapport
- Amcor plc
- Cosmo Films
- Coveris
- Innovia Films
- Jindal Films
- Mondi
- Perlen Packaging AG
- SKC
- SRF Limited
- Taghleef Industries
- TORAY INDUSTRIES, INC.
- Transcendia
- UFlex Limited
- Vacmet India Limited
- Vibac Group S.p.a.
Développements industriels récents dans Marché des Films Revêtus Acryliques
- Juin 2026 : Amcor a étendu la production d'emballages de santé dans son installation de Sira, Karnataka, Inde, grâce à un investissement de plusieurs millions de dollars. L'expansion a augmenté la capacité pour les emballages de santé et de livraison de médicaments, y compris les applications de films revêtus acryliques, pour les clients pharmaceutiques en Asie du Sud.
- Octobre 2025 : Jindal Films Europe a investi dans son site de fabrication de Brindisi, en Italie, en développant la capacité de production de films de spécialité pour les films revêtus acryliques et d'autres produits de films revêtus utilisés par les transformateurs d'emballages flexibles.
Portée du rapport mondial sur le marché des films revêtus acryliques
Les films revêtus acryliques sont des films substrats à base plastique, le plus souvent en polyester (PET) ou en BOPP (polypropylène biorienté). Les fabricants appliquent un revêtement polymère acrylique mince et uniforme sur un ou les deux côtés du film pour répondre à des exigences spécifiques de performance de surface et d'application finale.
Le marché des films revêtus acryliques est segmenté par matériau de film, technologie de revêtement, application et géographie. Par matériau de film, le marché est segmenté en polypropylène, polyéthylène, polyester et autres matériaux de film. Par technologie de revêtement, le marché est segmenté en revêtements à base de solvant, à base d'eau, durcissables aux UV et autres. Par application, le marché est segmenté en emballage, industrie, automobile, électronique, médical et autres. Le rapport couvre également la taille du marché et les prévisions pour les films revêtus acryliques dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polypropylène |
| Polyéthylène |
| Polyester |
| Autres matériaux de film |
| À base de solvant |
| À base d'eau |
| Durcissable aux UV |
| Autres |
| Emballage |
| Industrie |
| Automobile |
| Électronique |
| Médical |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau de film | Polypropylène | |
| Polyéthylène | ||
| Polyester | ||
| Autres matériaux de film | ||
| Par technologie de revêtement | À base de solvant | |
| À base d'eau | ||
| Durcissable aux UV | ||
| Autres | ||
| Par application | Emballage | |
| Industrie | ||
| Automobile | ||
| Électronique | ||
| Médical | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des films revêtus acryliques ?
La taille du marché des films revêtus acryliques était évaluée à 5,24 milliards USD en 2025 et devrait croître de 5,51 milliards USD en 2026 pour atteindre 7,29 milliards USD d'ici 2031, à un CAGR de 5,76 % durant la période de prévision (2026-2031).
Quel matériau de film mène la demande pour les films revêtus acryliques ?
Le polypropylène était en tête avec une part de revenus de 42,57 % en 2025, soutenu par son utilisation dans les emballages BOPP pour les boulangeries, la confiserie et les biens de consommation. Sa rigidité, sa clarté et sa stabilité dimensionnelle lui permettent de fonctionner efficacement sur les équipements de formage-remplissage-scellage à grande vitesse.
Quelle technologie de revêtement se développe le plus rapidement ?
Les revêtements à base d'eau devraient se développer à un CAGR de 6,51 % jusqu'en 2031 et détenaient une part de revenus de 35,34 % en 2025. Leur position reflète la demande de procédés de revêtement à faibles émissions et de conceptions d'emballage mono-matériau recyclables.
Quelle application affiche la croissance projetée la plus rapide ?
Les applications médicales devraient croître à un CAGR de 6,72 % jusqu'en 2031, portées par la demande de barrières stériles et d'emballages pharmaceutiques. Les fournisseurs doivent satisfaire aux exigences de stérilisation, de contrôle qualité et de qualification à long terme pour soutenir des positions de produits spécialisés.