
アクリルコーティングフィルム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
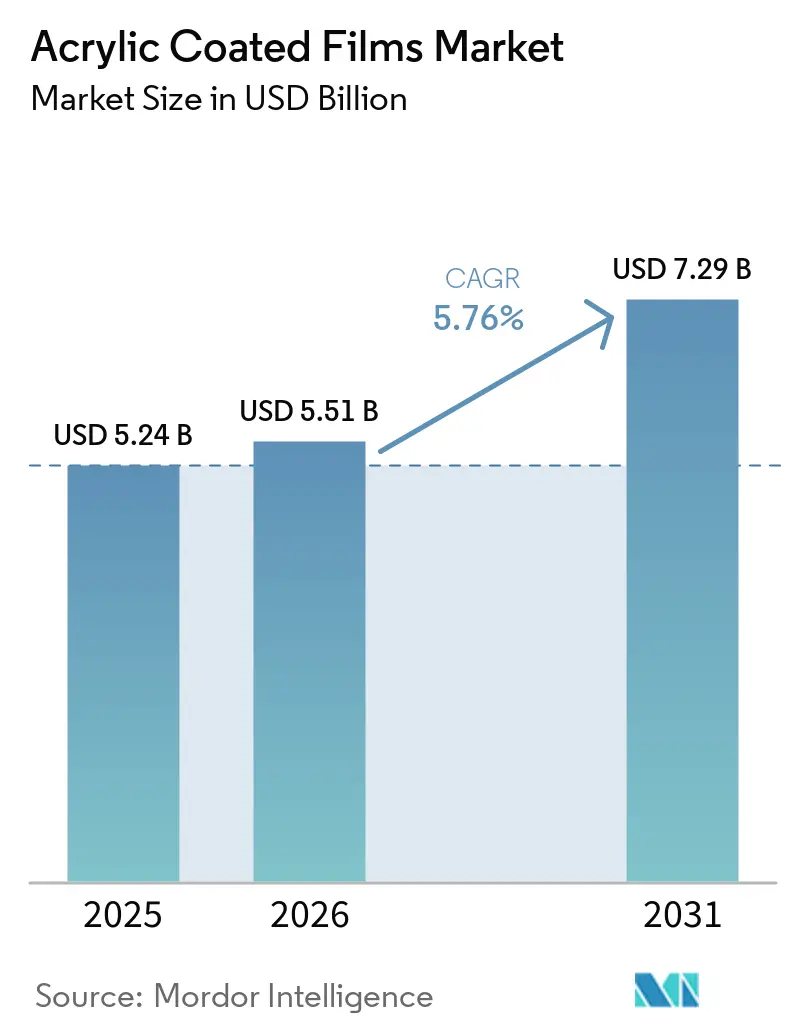
| 市場規模 (2026) | 5.51 十億米ドル |
| 市場規模 (2031) | 7.29 十億米ドル |
| 成長率 (2026 - 2031) | 5.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクリルコーティングフィルム市場分析
アクリルコーティングフィルム市場規模は2025年に52.4 ビリオン 米ドルと評価され、2026年の55.1 ビリオン 米ドルから2031年には72.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.76%です。アクリルコーティングフィルム市場は、食品および消費財用途における硬質包装から軟質フォーマットへの移行から恩恵を受けています。シェルフライフ要件が、単一層でバリア性能、シール完全性、透明性、印刷適性を提供するコーティングへの需要を牽引しています。サステナビリティ要件が、水系・無溶剤・リサイクル可能なコーティングシステムへの投資を促しています。このトレンドは、包装構造を簡素化しながら食品接触、医療、ラベリング仕様を満たすサプライヤーを支援しています。アクリルコーティングフィルム市場は、医療包装および電子機器保護フィルムにおいても機会を提供しており、これらの分野では認定要件が専門的な製品提供を支援しています。
レポートの主要ポイント
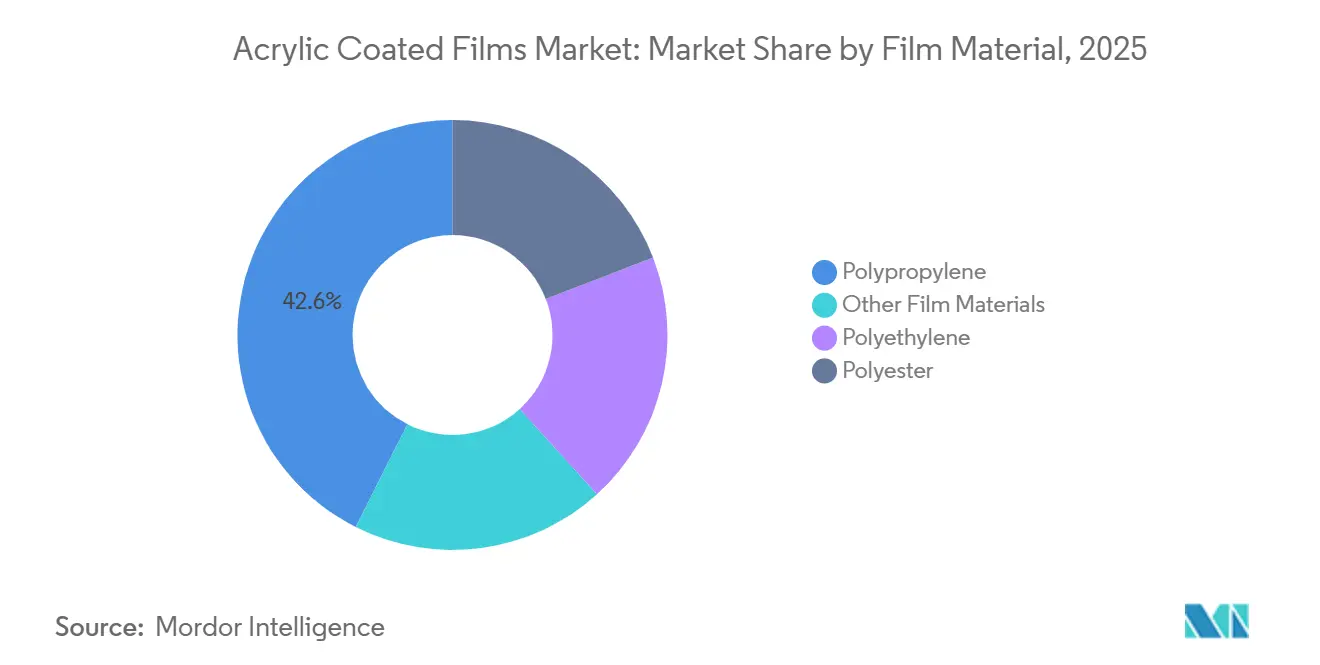
- フィルム素材別では、ポリプロピレンが2025年に42.57%の収益シェアを占め、ポリエチレンは2031年にかけてCAGR 6.34%で成長すると予測されています。
- コーティング技術別では、水系コーティングが2025年に35.34%の収益シェアを占め、2031年にかけてCAGR 6.51%で成長すると予測されています。
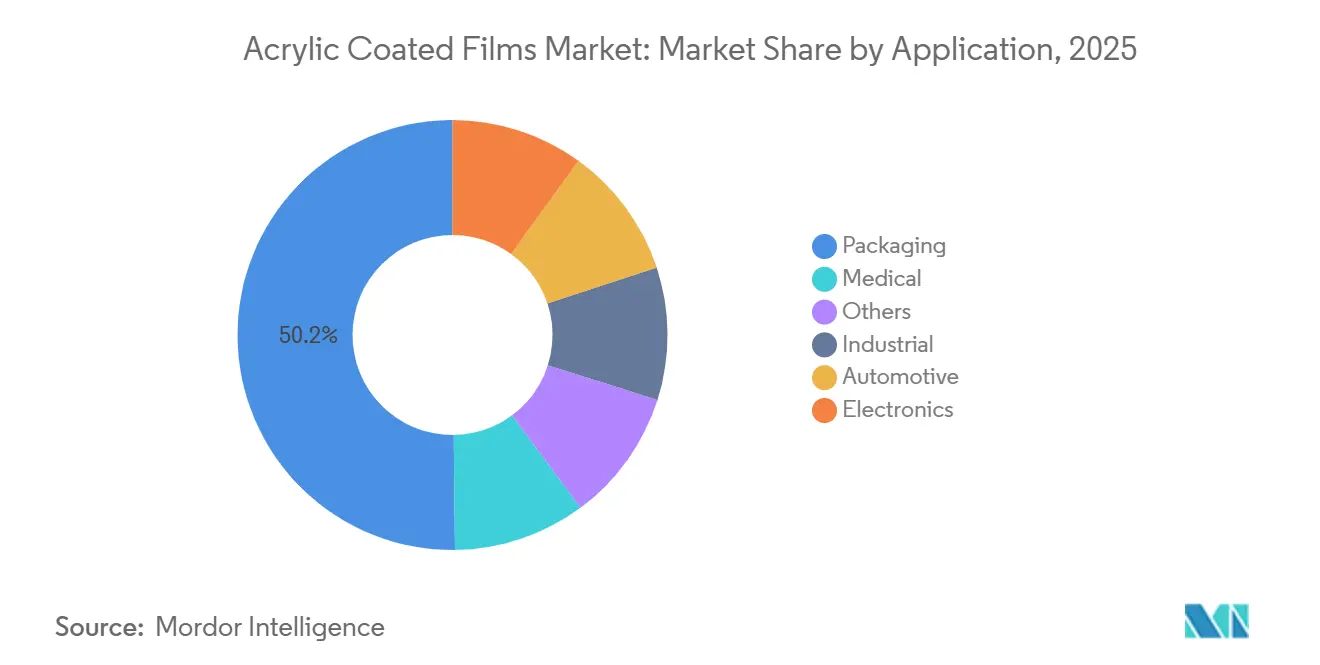
- 用途別では、包装が2025年の収益の50.18%を占め、医療用途は2031年にかけてCAGR 6.72%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の36.62%を占め、2031年にかけてCAGR 6.47%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルアクリルコーティングフィルム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軟質包装とシェルフライフ延長需要 | +1.8% | グローバル | 短期(2年以内) |
| プレミアムおよびロジスティクスラベル用途の成長 | +1.2% | グローバル、北米・EU・アジア太平洋(APAC)に集中 | 中期(2~4年) |
| モノマテリアルおよび塩素フリー包装構造の拡大 | +0.9% | EUが中心、北米およびAPACへの波及あり | 中期(2~4年) |
| 高バリア透明フィルムへの需要増加 | +0.8% | グローバル | 短期(2年内) |
| デジタルおよび高速印刷とのコーティング適合性 | +0.6% | 北米、EU、APAC | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軟質包装とシェルフライフ延長需要
硬質容器から軟質フォーマットへの移行は、材料消費、輸送要件、包装ライン経済性を変化させることで、アクリルコーティングフィルム市場における需要を引き続き牽引しています。軟質パックはガラスやスチール缶の代替品と比較してパッケージ重量を60〜90%削減でき、食品および日用消費財サプライチェーン全体の物流要件を低減し、ブランドが輸送負荷を管理するのに役立ちます。アクリルコーティング二軸延伸ポリプロピレン(BOPP)フィルムは、流通後も一貫した外観が求められるベーカリー、菓子、スナック製品に対して、水分・香気バリア、シール性能、印刷適性を提供します。高速横型および縦型フォームフィルシール機への使用は、出力の一貫性、シール信頼性、安定した加工条件がコンバーターにとって重要な用途での採用を支援しています。改ざん雰囲気包装も制御された酸素透過率を必要とするため、コーティングの厚みと均一性はシェルフライフ許容度が限られた生鮮食品用途やプレミアムフォーマットにとって重要です。Taghleef Industriesは北米において、毎分最大450メートルの速度で稼働し年間生産能力10,000トンの水系・非ハロゲン系BOPPコーティングラインを導入しており、アクリルコーティングフィルム市場におけるこの生産アプローチへの投資を示しています[1]。
プレミアムおよびロジスティクスラベル用途の成長
ワイン、スピリッツ、化粧品、医薬品包装向けのプレミアムラベルは、光学的透明性、寸法安定性、精密な印刷見当精度を必要とします。これらの要件は多くのコモディティ食品包装用途を超えており、外観とライン性能がブランドオーナー、印刷業者、コンバーターにとって重要なアクリルコーティングBOPPフィルムの使用を支援しています。ロジスティクス用途では、コーティングされた表面材フィルムが摩耗、湿気、輸送関連のストレス下でバーコードの判読性を維持する必要があります。再ラベリングはフルフィルメント業務においてコストとサービスの問題を生じさせる可能性があるためです。医薬品のシリアライゼーション要件も、自動調剤ラインおよび流通システム全体で信頼性の高い粘着性能を持つ改ざん防止表面材への需要を支援しています。H.B. Fullerは2025年に、ラベルソリューションはリサイクルをサポートし、異なる基材で機能し、規制および安全要件を満たす必要があると述べており、複数の性能ニーズを単一の仕様に統合しています。アクリルコーティングフィルム市場は、ロジスティクスおよび医薬品流通が裁量的な消費者支出ではなく、製品の移動、トレーサビリティ、コンプライアンスに連動した需要を生み出すことで、このトレンドに支えられています。
モノマテリアルおよび塩素フリー包装構造の拡大
リサイクル可能性要件は、欧州および欧州ブランドオーナーにサービスを提供する輸出サプライチェーン全体で、コンバーターが軟質包装構造を設計する方法を変えています。アクリルコーティングは、単一のポリマー基材上でヒートシール、印刷密着性、香気バリア性能を提供することでモノマテリアル設計を支援し、使用後に管理する材料の数を削減できます。このアプローチは、分別と機械的リサイクルを複雑にするクロスポリマー接着剤層の必要性を低減しながら、コンバーターが確立されたパッケージ機能を維持できるようにします。Flint Groupはモノマテリアル包装構造向けにNexisCodeという塩素フリーのヒートシール可能なコーティングレンジを発売し、ポリ塩化ビニル(PVC)含有代替品の代替品として位置付けました。Taghleef Industriesもコーヒーおよび菓子のオーバーラップ用途向けに両面アクリルコーティング延伸ポリプロピレン(OPP)ソリューションを商業化し、モノマテリアルポリプロピレン(PP)リサイクル可能性とオーバーラップ機器での商業的な機械加工性を提供しています。アクリルコーティングフィルム市場は、水系コーティング能力、検証済みリサイクル可構造、および食品接触性能、シール挙動、外観、リサイクル要件を同時に評価する必要がある際に、改質中のコンバーターをサポートできるサプライヤーへの重点を高めています。コーティングの変更は印刷、機械設定、パッケージ構造、顧客承認手続きに影響を与える可能性があるため、プロデューサーはコンバーターと緊密に連携する必要もあります。
高バリア透明フィルムへの需要増加
高バリア透明フィルムは、ブランドが棚での展示を制限する可能性のある不透明なメタライズドまたはフォイル構造を使用せずに製品の視認性を求める用途に使用されます。このトレンドは、透明包装が小売展示をサポートし、消費者が購入前に製品を評価するのに役立つカット野菜、プレミアムスナック、スペシャルティチーズに関連しています。アクリルコーティング透明フィルムは、コンバーターが透明なパッケージデザインを維持しながら、これらの用途に必要なバリアおよび光学特性を提供できます。電子機器も専門的な用途分野を代表しており、保護オーバーレおよびフレキシブルプリント回路は、過酷な使用条件下で光学的純度、帯電防止特性、寸法安定性を必要とします。アクリルコーティングフィルムは、プロデューサーが電子機器顧客の技術要件を満たし、認定活動をサポートする場合にこの需要に応えることができます。これらの要件は、実験室結果のみを示すサプライヤーよりも、コーティング開発能力、用途固有のテスト、生産規模でのフィルム性能を一貫して制御する能力を持つサプライヤーを優遇する可能性があります。その結果、技術サービス、材料テスト、顧客のコンバージョンプロセスに関する知識は、コーティングのバリア特性と同様に重要になり得ます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリマー、アクリル酸、メタクリル酸メチルコストの変動性 | -1.5% | グローバル | 短期(2年以内) |
| コーティング多層構造におけるリサイクルの複雑性 | -1.0% | EUが中心、北米への波及あり | 中期(2~4年) |
| 電子機器および自動車用途における長い認定サイクル | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマー、アクリル酸、メタクリル酸メチルコストの変動性
原材料コストの変動性は、アクリルコーティングフィルム市場にとってマージン上の課題をもたらします。基材ポリマーとコーティング化学品のコストが同時に上昇し、サプライヤーがバリューチェーン全体で価格変動を管理する能力を制限する可能性があるためです。フィルムサプライヤーは、特に原料条件が複数の投入物に同時に影響を与える場合、ベースフィルムとコーティングの両方の生産段階でコスト圧力に直面します。後方統合やインデックス連動型供給契約を持たないプロデューサーは、顧客価格を調整せずに原料コストの急激な上昇を吸収する能力が限られている可能性があります。より高いコストの転嫁の遅延は、マージン、契約交渉、追加コーティング能力への投資タイミングに影響を与える可能性があります。化学品調達戦略と契約構造は、食品、ラベル、医療、専門用途にサービスを提供するアクリルコーティングフィルムサプライヤーにとって重要な競争上の考慮事項です。コストの不確実性は、小規模プロデューサーが専門的なコーティング投資を計画し、顧客をサポートするための在庫レベルを維持する能力を制限する可能性もあります。
コーティング多層構造におけるリサイクルの複雑性
多層ラミネートに使用されるコーティングフィルムは、複数の材料と表面層を組み合わせているため、従来の機械的リサイクルシステムでの分別と再処理が困難な場合があります。薄いコーティング層は表面特性を変化させ、特にプロセス制御が限られたリサイクルシステムにおいて、フレーク分離と再溶融の一貫性に影響を与える可能性があります。ブランドオーナーはラミネート構造を評価し、リサイクル可能性テスト要件または顧客のサステナビリティプログラム基準を満たさないコーティングの組み合わせを削減しています。モノマテリアル構造上の水系コーティングは、溶剤系多層複合材よりもリサイクルシステムとの適合性が高い可能性がありますが、メーカーは各最終用途用途の性能を評価する必要があります。欧州以外では、回収・処理インフラが依然として不均一です。その結果、あるリサイクルシステム向けに改質された包装が他のシステムで同様に機能しない可能性があります。アクリルコーティングフィルム市場では、プロデューサーが複数の包装バリアントを維持する場合、追加の認定コスト、より長い製品開発サイクル、より複雑な製品ポートフォリオが発生します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フィルム素材別:ポリプロピレンが需要を支え、ポリエチレンがモノマテリアル成長をリード
ポリプロピレンは2025年のアクリルコーティングフィルム市場シェアの42.57%を占め、高速フォームフィルシール機での二軸延伸ポリプロピレン(BOPP)の使用に支えられています。その剛性、寸法安定性、光学的透明性は、ベーカリー、菓子、日用消費財セクターの包装に適しています。BOPP加工のインストールベースが需要を支えています。ポリプロピレンはまた、印刷、シール、バリア性能に関するコンバーターの確立された慣行を支援しています。アクリルコーティングフィルム産業は、生産速度とパック外観が重要な用途でこの材料を引き続き使用しています。その確立された役割は、定型的な包装フォーマットにおける材料の急速な代替を制限する可能性があります。
ポリエチレンは2026年から2031年にかけてCAGR 6.34%で成長すると予測されており、最も成長の速いフィルム素材セグメントとなっています。需要は、eコマース保護ポーチ、スタンドアップ食品ポーチ、農業用フィルム向けのモノマテリアルポリエチレン(PE)設計に関連しています。これらの用途はアジア太平洋および北米全体で拡大しています。ポリプロピレンの規模とポリエチレンの成長の対比は、より容易にリサイクル可能な設計への移行を反映しています。ポリエステルは、その耐熱性により、熱成形トレイ、レトルト包装、電子機器オーバーレイにおける役割を維持しています。キャストポリプロピレンと再生セルロースは、特定の通気性またはバリア特性を必要とする選択された食品および産業用途にサービスを提供し続けています。


コーティング技術別:水系プラットフォームが規模と成長率の両面で優位を確立
水系コーティングは2025年のアクリルコーティングフィルム市場規模の35.34%を占め、2031年にかけてCAGR 6.51%で成長すると予測されています。このセグメントは、低排出・無溶剤生産要件との整合性から恩恵を受けています。水系アクリル分散液は、食品包装およびラベル用途全体でヒートシール、印刷適性、水分バリア性能を提供できます。この技術は、ニッチなサステナビリティオプションではなく、主要な生産プラットフォームになりつつあります。この移行は、水系コーティングラインに投資したサプライヤーに利益をもたらし、旧式の溶剤系設備に依存する企業に改修要件を生じさせます。
Taghleef Industriesは毎分最大450メートルの速度で水系・非ハロゲン系・高酸素バアBOPPコーティングラインを稼働させており、この技術の産業規模での展開を実証しています。溶剤系コーティングは、湿度に敏感な輸出包装や特殊産業フィルムを含む非常に高いバリア性能を必要とする用途に引き続き関連しています。UV硬化型コーティングは、低いライン温度で急速に硬化し表面硬度を提供するため、オーバープリントワニスおよびラベル用途にサービスを提供し続けています。ただし、そのコストとエネルギー要件は、コモディティ軟質包装での使用を制限する可能性があります。Flint GroupのNexisCodeという塩素フリープラットフォームは、サステナビリティおよび規制上の圧力に応じてヒートシール可能なコーティング化学がどのように進化しているかを示しています。アクリルコーティングフィルム市場は、生産効率とリサイクル可能性を組み合わせたコーティングシステムを優遇する可能性が高いです。
用途別:食品包装が需要の基盤を形成し、医療がプレミアム投資を引き付ける
包装は2025年のアクリルコーティングフィルム市場の50.18%を占め、最大の用途カテゴリーとなっています。食品包装がこの需要の最大シェアを占めており、ベーカリー、スナック、乳製品、パーソナルケア製品包装に使用されるコーティングBOPPフィルムによって牽引されています。確立された設備、コンバーターの専門知識、食品接触コンプライアンス手続きが、アクリルコーティングフィルムの継続的な使用を支援しています。包装仕様は、明確な技術的またはコスト上の利点なしに変更されることはほとんどありません。産業用途には、製造および建設中の金属、ガラス、プラスチック表面の保護フィルムが含まれます。自動車および電子機器用途は量が少ないですが、より厳格な仕様とサプライヤー承認を必要とします。
医療用途は2031年にかけてCAGR 6.72%で成長すると予測されており、用途セグメントの中で最高の成長率です。滅菌適合性、軟質滅菌バリアシステム、南アジアおよび東南アジアにおける医薬品包装の拡大が需要を支援しています。単回使用医療機器向けの軟質パックは、医療施設の保管および物流要件を削減することもできます。Amcorは2026年4月にマレーシアのスバンジャヤに3,500万 米ドルの先進医療包装コーティング施設を開設し、滅菌デバイス包装に使用されるコーティング医療用紙向けのエアナイフコーティング技術を導入しました。医薬品調達における長期供給契約は、医療包装の収益をコモディティ食品包装の収益よりも予測可能にする可能性があります。アクリルコーティングフィルム市場は、認定された医療用途において機会を提供しています。
地域分析
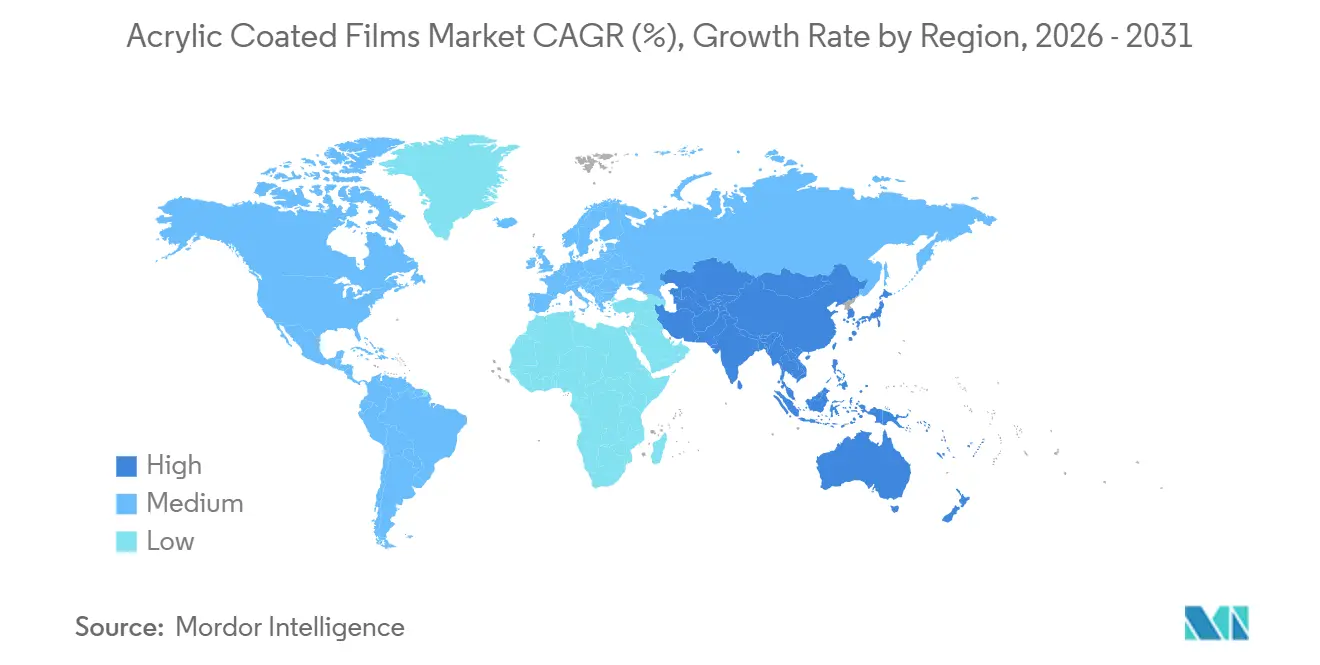
アジア太平洋は2025年のアクリルコーティングフィルム市場の36.62%のシェアを占め、2031年にかけてCAGR 6.47%で成長すると予測されています。同地域は、確立されたBOPP生産基盤と、硬質・未コーティング包装かコーティング軟質フォーマットへの移行から恩恵を受けています。中国は大規模なBOPP製造基盤に支えられた主要な貢献国であり、インドは医薬品および日用消費財包装からの追加需要を生み出しています。2026年6月、Amcorは南アジア向けの高性能医薬品デリバリー包装への数百万ドル規模の投資を通じて、インドのカルナータカ州シラにある医療包装施設を拡張しました。韓国は電子機器包装における高付加価値用途への需要を支援しており、日本は厳格な食品安全および医薬品包装要件を維持しています。
北米と欧州はアクリルコーティングフィルム市場における需要の第2層を代表しています。食品包装およびラベルセクターは成熟していますが、包装品質、サステナビリティ、規制コンプライアンス要件は依然として厳格です。欧州のコンバーターは水系コーティングとリサイクル可能なモノマテリアル構造をますます採用しています。2026年3月、Amcorはイタリアのルーゴ・ディ・ヴィチェンツァにある施設に専用の高バリア・リサイクル対応フィルム生産ラインへの投資を行いました。約7,000平方メートルの施設には温度制御された硬化チャンバーが含まれています。北米では、医薬品ラベルおよびプレミアム食品・飲料ブランドが、精密な印刷見当精度を可能にする表面材への需要を支援しています。Jindal Films Europeは2025年10月にイタリアのブリンディジサイトへの投資を発表し、スペシャルティフィルム能力への継続的なコミットメントを示しました[2]。
南米と中東・アフリカは、アクリルコーティングフィルム市場における発展途上の需要回廊です。ブラジルとアルゼンチンは、認定された基材とバリア仕様を必要とする食品および農業輸出包装用途を通じて地域での採用をリードしています。サウジアラビアと南アフリカは、食品加工の近代化と医薬品の輸入代替イニシアチブを通じて需要を支援しています。これらの地域は現在、グローバル生産量のより小さなシェアを占めています。将来の貢献は、地域の包装インフラへの投資と食品安全・リサイクル要件の発展に依存します。製品を地域のコンバージョン条件に適応させるプロデューサーは、増分需要に対応できる立場にある可能性があります。

競合環境
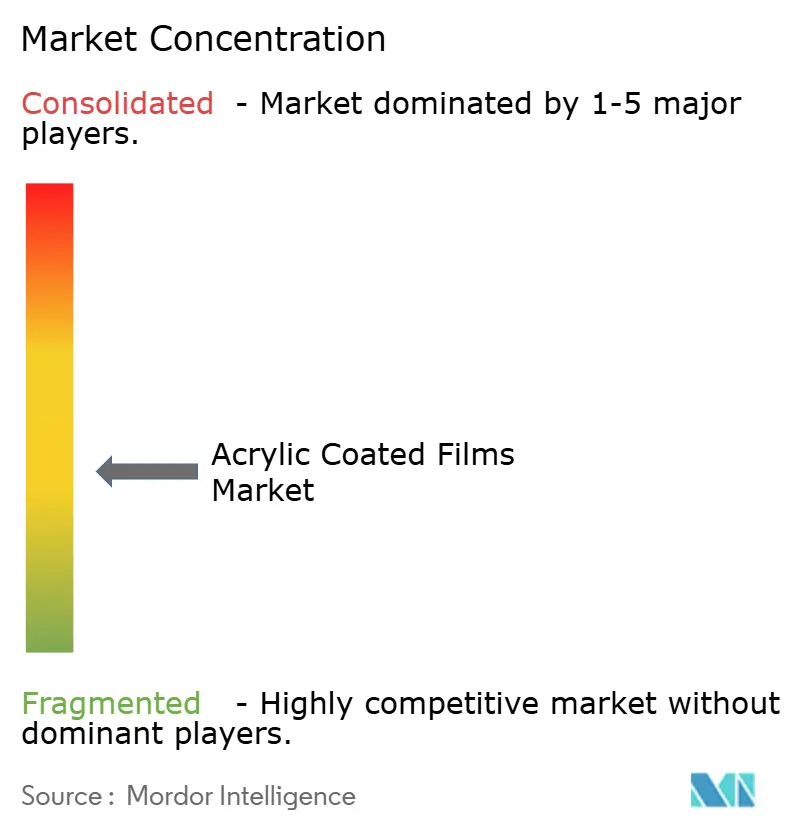
グローバルアクリルコーティングフィルム市場は適度に分散しています。Amcor、Mondi、Coverisは、Cosmo Films、Taghleef Industries、Jindal Films、SRF Limited、UFlex Limitedを含む専門BOPPフィルムプロデューサーと競合しています。統合型包装グループは、医療および食品接触用途向けの高バリアコーティング能力を拡大しています。専門プロューサーは、水系・非ハロゲン系バリアコーティング、塩素フリーヒートシール化学、精密多層コーティングを提供しています。これらの戦略は、大量包装と技術的に要求の高い用途に対応しています。アクリルコーティングフィルム市場は、生産規模、コーティング専門知識、最終用途認定サポートを組み合わせるサプライヤーに利益をもたらします。
Cosmo Firstは2025年6月に新しいBOPPラインを稼働させ、設備投資額は40 ビリオン インドルピー(4,600万 米ドル)を超えました。このラインにより、同社の年間BOPP能力は40%増加し、277,000トンになりました。同社はまた、収益ミックスにおけるスペシャルティフィルムのシェアを増加させていると述べました。Vacmet India、Vibac Group、Perlen Packaging AGなどの小規模サプライヤーは、地域的な近接性と迅速な用途開発を通じて競合しています。地域のコンバーターとの関係は、大規模なグローバルプラットフォームが柔軟性を提供しにくい市場でのサービス速度を向上させることができます。インドおよび東南アジアのプロデューサーがコーティング技術を強化し、価格と性能で確立された欧州サプライヤーに挑戦するにつれて、競争は激化しています。医療包装とリサイクル可能なモノマテリアルコーティングは、検証済みの技術能力がサプライヤーのポジショニングを支援する分野として残っています。
Cosmo Firstは2025年7月にバリアコーティングとリサイクル可能なフィルム構造のパイロット規模開発をサポートするためにKARO IV実験室延伸機に投資しました。この社内開発能力は、新グレードのテストに必要な時間を短縮できます。SKC、Toray、TranscendiaはPETスペシャルティフィルム、エンジニアードポリマー複合構造、カスタムエンジニアードフィルムの流通において事業を展開しています。すべてのフィルム基材と最終用途用途にサービスを提供する単一のビジネスモデルは存在しません。Amcorの2026年のマレーシア、インド、イタリアへの投資は、大規模な包装グループが医療およびリサイクル可能な包装需要の中心地近くに能力を追加していることを示しています。アクリルコーティングフィルム市場は、顧客がフィルム性能、規制コンプライアンス、コーティングイノベーション、供給信頼性、地域サービス能力に基づいてサプライヤーを評価するため、競争力を維持しています。
アクリルコーティングフィルム産業のリーダー企業
-
Cosmo Films
-
Jindal Films
-
Innovia Films
-
Taghleef Industries
-
Vibac Group S.p.a.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:Amcorはインドのカルナータカ州シラにある施設での医療包装生産を数百万ドル規模の投資を通じて拡大しました。この拡張により、南アジアの医薬品顧客向けのアクリルコーティングフィルム用途を含む医療および医薬品デリバリー包装の能力が増加しました。
- 2025年10月:Jindal Films Europeはイタリアのブリンディジにある製造サイトに投資し、軟質包装コンバーターが使用するアクリルコーティングフィルムおよびその他のコーティングフィルム製品のスペシャルティフィルム生産能力を拡大しました。


グローバルアクリルコーティングフィルム市場レポートの調査範囲
アクリルコーティングフィルムは、最も一般的にはポリエステル(PET)またはBOPP(二軸延伸ポリプロピレン)のプラスチック系基材フィルムです。メーカーは、特定の表面性能と最終用途要件を満たすために、フィルムの片面または両面に薄く均一なアクリルポリマーコーティングを施します。
アクリルコーティングフィルム市場は、フィルム素材、コーティング技術、用途、地域によって区分されています。フィルム素材別では、市場はポリプロピレン、ポリエチレン、ポリエステル、その他のフィルム素材に区分されています。コーティング技術別では、市場は溶剤系、水系、UV硬化型、その他に区分されています。用途別では、市場は包装、産業、自動車、電子機器、医療、その他に区分されています。レポートはまた、主要地域の15カ国におけるアクリルコーティングフィルムの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
| ポリプロピレン |
| ポリエチレン |
| ポリエステル |
| その他のフィルム素材 |
| 溶剤系 |
| 水系 |
| UV硬化型 |
| その他 |
| 包装 |
| 産業 |
| 自動車 |
| 電子機器 |
| 医療 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| フィルム素材別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリエステル | ||
| その他のフィルム素材 | ||
| コーティング技術別 | 溶剤系 | |
| 水系 | ||
| UV硬化型 | ||
| その他 | ||
| 用途別 | 包装 | |
| 産業 | ||
| 自動車 | ||
| 電子機器 | ||
| 医療 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
アクリルコーティングフィルム市場の現在の市場規模は?
アクリルコーティングフィルム市規模は2025年に52.4 ビリオン 米ドルと評価され、2026年の55.1 ビリオン 米ドルから2031年には72.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.76%です。
アクリルコーティングフィルムの需要をリードするフィルム素材は何ですか?
ポリプロピレンは2025年に42.57%の収益シェアでリードしており、ベーカリー、菓子、消費財向けのBOPP包装での使用に支えられています。その剛性、透明性、寸法安定性により、高速フォームフィルシール機での効果的な稼働が可能です。
最も急速に拡大しているコーティング技術はどれですか?
水系コーティングは2031年にかけてCAGR 6.51%で拡大すると予測されており、2025年に35.34%の収益シェアを占めていました。そのポジションは、低排出コーティングプロセスとリサイクル可能なモノマテリアル包装設計への需要を反映しています。
最も高い成長が予測されている用途はどれですか?
医療用途は2031年にかけてCAGR 6.72%で成長すると予測されており、滅菌バリアと医薬品包装への需要によって牽引されています。サプライヤーは、専門的な製品ポジションをサポートするために、滅菌、品質管理、長期認定要件を満たす必要があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

