
Marktgröße und Marktanteil für Acrylbeschichtete Folien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.51 Milliarden US-Dollar |
| Marktgröße (2031) | 7.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Acrylbeschichtete Folien von Mordor Intelligence
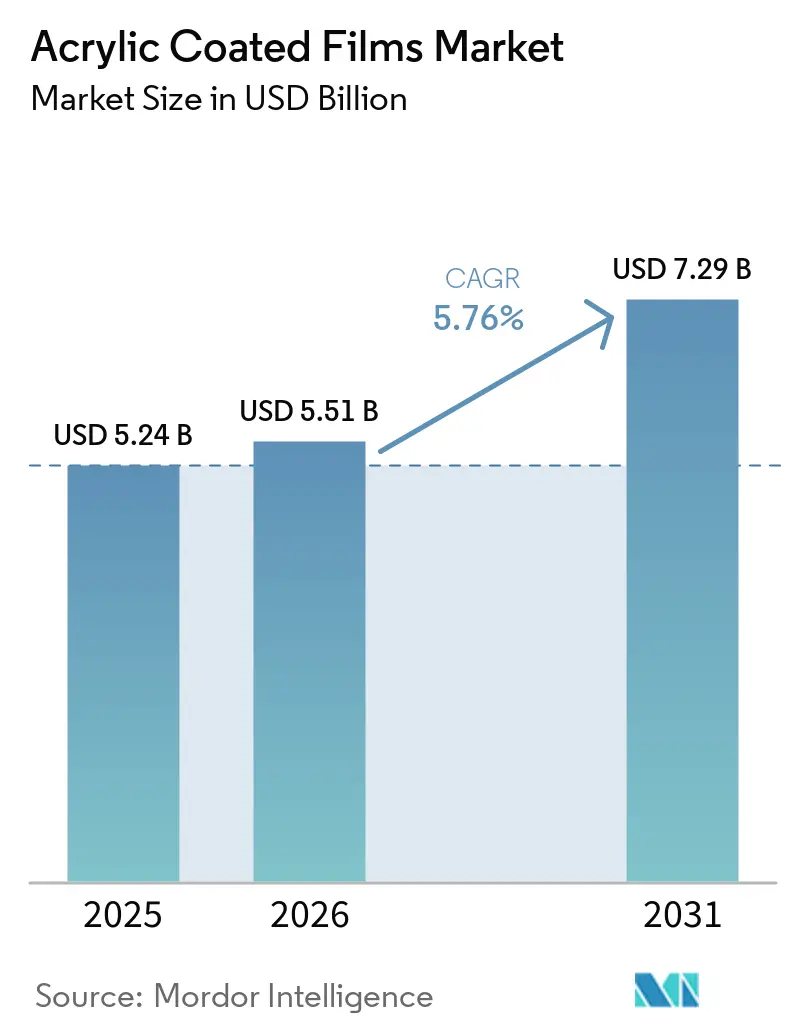
Die Marktgröße für Acrylbeschichtete Folien wurde im Jahr 2025 auf 5,24 Milliarden USD geschätzt und soll von 5,51 Milliarden USD im Jahr 2026 auf 7,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,76 % während des Prognosezeitraums (2026–2031). Der Markt für Acrylbeschichtete Folien profitiert vom Wandel von starren Verpackungen hin zu flexiblen Formaten in der Lebensmittel- und Konsumgüterbranche. Anforderungen an die Haltbarkeit treiben die Nachfrage nach Beschichtungen an, die Barriereleistung, Siegelintegrität, Klarheit und Bedruckbarkeit in einer einzigen Schicht bieten. Nachhaltigkeitsanforderungen lenken Investitionen in wasserbasierte, lösungsmittelfreie und recycelbare Beschichtungssysteme. Dieser Trend begünstigt Lieferanten, die Lebensmittelkontakt-, Medizin- und Etikettierungsspezifikationen erfüllen und gleichzeitig Verpackungsstrukturen vereinfachen. Der Markt für Acrylbeschichtete Folien bietet auch Chancen in der medizinischen Verpackung und bei Elektronikschutzfolien, wo Qualifizierungsanforderungen spezialisierte Produktangebote unterstützen.
Wichtigste Erkenntnisse des Berichts
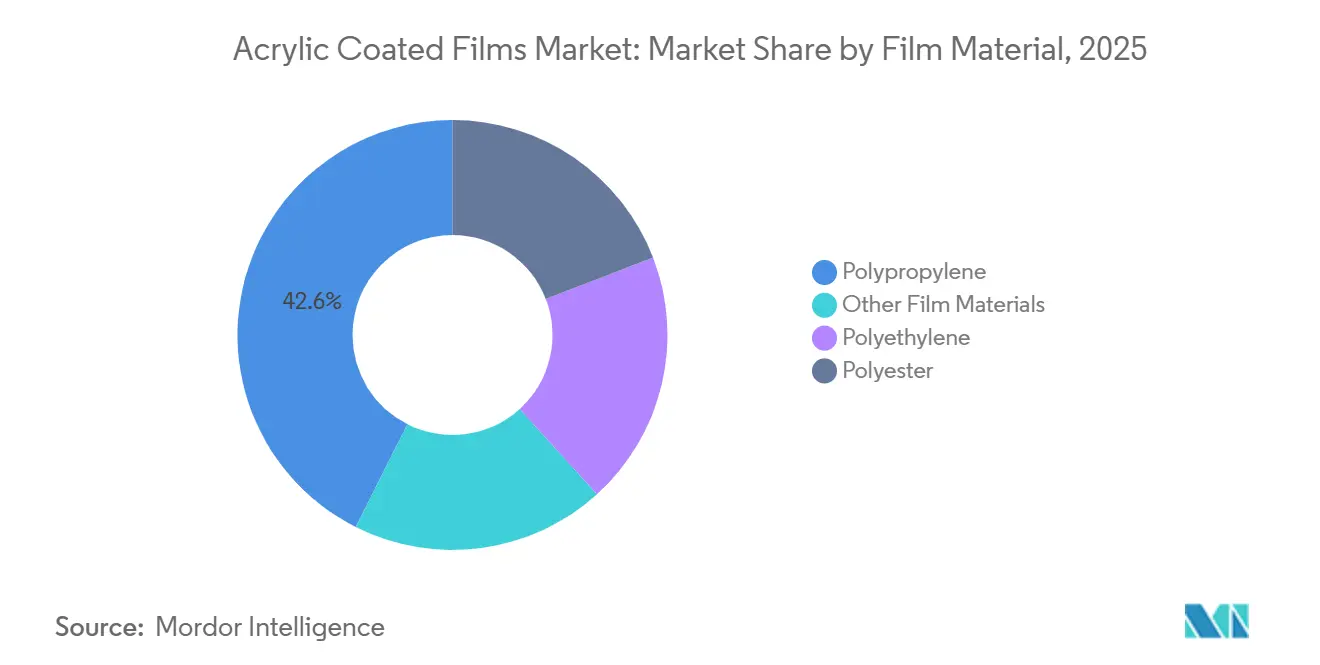
- Nach Folienmaterial hielt Polypropylen im Jahr 2025 einen Umsatzanteil von 42,57 %, während Polyethylen bis 2031 mit einer CAGR von 6,34 % wachsen soll.
- Nach Beschichtungstechnologie hielten wasserbasierte Beschichtungen im Jahr 2025 einen Umsatzanteil von 35,34 % und sollen bis 2031 mit einer CAGR von 6,51 % wachsen.
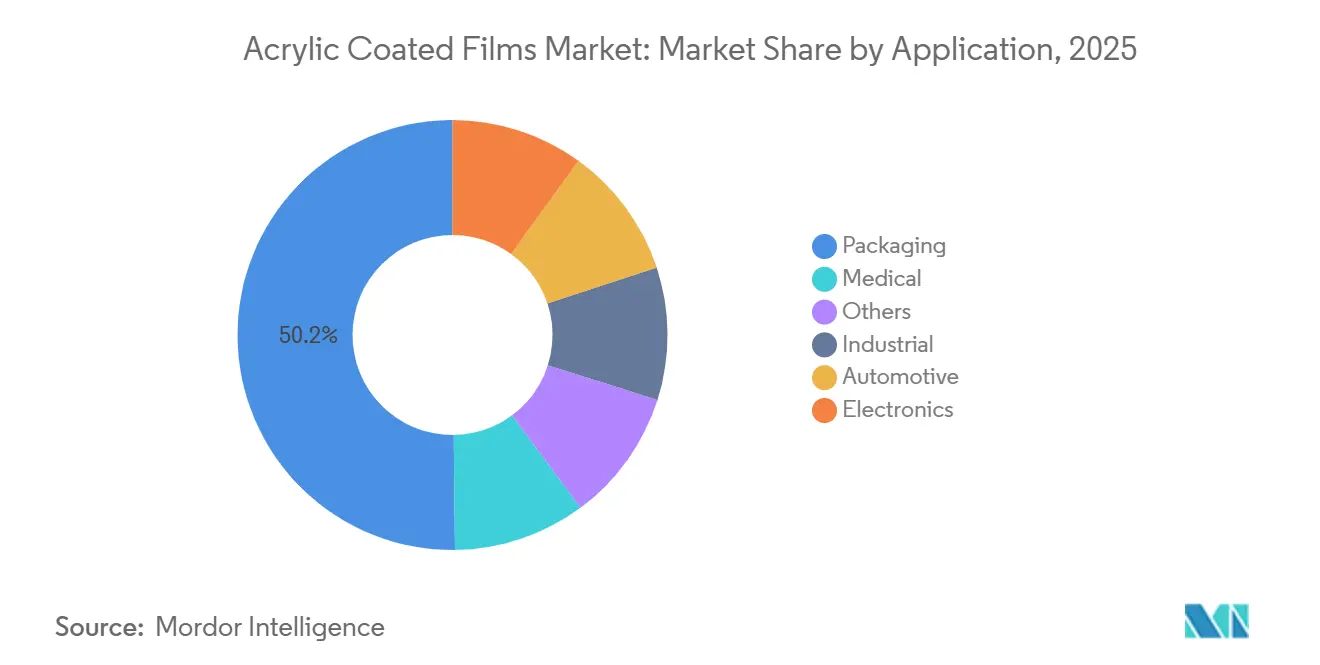
- Nach Anwendung entfielen im Jahr 2025 50,18 % des Umsatzes auf Verpackungen, während medizinische Anwendungen bis 2031 mit einer CAGR von 6,72 % wachsen sollen.
- Nach Geografie entfielen im Jahr 2025 36,62 % des Umsatzes auf Asien-Pazifik, das bis 2031 mit einer CAGR von 6,47 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Acrylbeschichtete Folien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach flexibler Verpackung und Verlängerung der Haltbarkeit | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Premium- und Logistiketikettierungsanwendungen | +1.2% | Global, konzentriert in Nordamerika, der EU und Asien-Pazifik (APAC) | Mittelfristig (2–4 Jahre) |
| Ausbau von Monomaterial- und chlorfreien Verpackungsstrukturen | +0.9% | EU-Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hochbarrierebildenden transparenten Folien | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Beschichtungskompatibilität mit digitalem und Hochgeschwindigkeitsdruck | +0.6% | Nordamerika, die EU und APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach flexibler Verpackung und Verlängerung der Haltbarkeit
Der Wandel von starren Behältern hin zu flexiblen Formaten treibt weiterhin die Nachfrage im Markt für Acrylbeschichtete Folien an, da er den Materialverbrauch, die Versandanforderungen und die Wirtschaftlichkeit von Verpackungslinien verändert. Flexible Verpackungen können das Verpackungsgewicht im Vergleich zu Glas- oder Blechalternativen um 60–90 % reduzieren, was die Logistikanforderungen in den Lieferketten für Lebensmittel und schnelldrehende Konsumgüter senkt und Marken hilft, Transportlasten zu bewältigen. Acrylbeschichtete biaxial orientierte Polypropylenfolien (BOPP) bieten Feuchtigkeits- und Aromabarrieren, Siegelleistung und Bedruckbarkeit für Backwaren, Süßwaren und Snackprodukte, die nach der Distribution ein gleichmäßiges Erscheinungsbild erfordern. Ihr Einsatz auf Hochgeschwindigkeits-Horizontal- und Vertikalform-Füll-Siegellinien unterstützt die Akzeptanz in Anwendungen, bei denen Ausgabekonsistenz, Siegelzuverlässigkeit und stabile Verarbeitungsbedingungen für Verarbeiter wichtig sind. Die Verpackung unter modifizierter Atmosphäre erfordert auch eine kontrollierte Sauerstoffdurchlässigkeit, was Beschichtungsdicke und -gleichmäßigkeit für Frischkostanwendungen und Premium-Formate mit begrenzter Haltbarkeitstoleranz wichtig macht. Taghleef Industries führte eine wasserbasierte, nicht halogenierte BOPP-Beschichtungslinie in Nordamerika ein, die mit Geschwindigkeiten von bis zu 450 m/min betrieben wird und eine Jahreskapazität von 10.000 Tonnen hat, was eine Investition in diesen Produktionsansatz im Markt für Acrylbeschichtete Folien signalisiert[1].
Wachstum von Premium- und Logistiketikettierungsanwendungen
Premium-Etiketten für Wein, Spirituosen, Kosmetik und pharmazeutische Verpackungen erfordern optische Klarheit, Dimensionsstabilität und präzise Druckregistrierung. Diese Anforderungen übersteigen jene vieler handelsüblicher Lebensmittelverpackungsanwendungen und unterstützen den Einsatz von acrylbeschichteten BOPP-Folien, bei denen Erscheinungsbild und Linienleistung für Markeninhaber, Drucker und Verarbeiter wichtig sind. In Logistikanwendungen müssen beschichtete Trägermaterialfolien die Lesbarkeit von Barcodes unter Abrieb, Feuchtigkeit und transportbedingten Belastungen aufrechterhalten, da eine Neubeschriftung in Fulfillment-Betrieben Kosten und Serviceprobleme verursachen kann. Pharmazeutische Serialisierungsanforderungen unterstützen auch die Nachfrage nach manipulationssicheren Trägermaterialien mit zuverlässiger Klebeleistung auf automatisierten Abgabelinien und in Vertriebssystemen. H.B. Fuller erklärte im Jahr 2025, dass Etikettenlösungen das Recycling unterstützen, auf verschiedenen Substraten funktionieren und regulatorische sowie Sicherheitsanforderungen erfüllen müssen, wobei mehrere Leistungsanforderungen in einer einzigen Spezifikation zusammengefasst werden. Der Markt für Acrylbeschichtete Folien wird durch diesen Trend unterstützt, da Logistik und pharmazeutischer Vertrieb eine Nachfrage erzeugen, die mit Produktbewegung, Rückverfolgbarkeit und Compliance zusammenhängt und nicht mit dem diskretionären Konsumausgaben.
Ausbau von Monomaterial- und chlorfreien Verpackungsstrukturen
Recyclingfähigkeitsanforderungen verändern die Art und Weise, wie Verarbeiter flexible Verpackungsstrukturen in Europa und in Exportlieferketten für europäische Markeninhaber gestalten. Acrylbeschichtungen können Monomaterial-Designs unterstützen, indem sie Heißsiegelung, Druckhaftung und Aromabarriereleistung auf einem einzigen Polymersubstrat bieten und so die Anzahl der nach der Verwendung zu verwaltenden Materialien reduzieren. Dieser Ansatz reduziert den Bedarf an polymerübergreifenden Klebeschichten, die das Sortieren und mechanische Recycling erschweren, und ermöglicht es Verarbeitern gleichzeitig, etablierte Verpackungsfunktionen beizubehalten. Flint Group brachte seine chlorfreie, heißsiegelbare Beschichtungsreihe NexisCode für Monomaterial-Verpackungsstrukturen auf den Markt und positionierte sie als Ersatz für Polyvinylchlorid (PVC)-haltige Alternativen. Taghleef Industries vermarktete auch eine beidseitig acrylbeschichtete orientierte Polypropylenlösung (OPP) für Kaffee- und Süßwareneinwickelanwendungen, die Monomaterial-Polypropylen (PP)-Recyclingfähigkeit und kommerzielle Maschinierbarkeit auf Einwickelgeräten bietet. Der Markt für Acrylbeschichtete Folien legt zunehmend Wert auf wasserbasierte Beschichtungskapazitäten, validierte recycelbare Strukturen und Lieferanten, die Verarbeiter bei der Neuformulierung unterstützen können, insbesondere wenn Lebensmittelkontaktleistung, Siegelverhalten, Erscheinungsbild und Recyclinganforderungen gemeinsam bewertet werden müssen. Hersteller müssen auch eng mit Verarbeitern zusammenarbeiten, da Beschichtungsänderungen Druck, Maschineneinstellungen, Verpackungskonstruktion und Kundengenehmigungsverfahren beeinflussen können.
Steigende Nachfrage nach hochbarrierebildenden transparenten Folien
Hochbarrierebildende transparente Folien werden in Anwendungen eingesetzt, bei denen Marken Produktsichtbarkeit anstreben, ohne opake metallisierte oder Folienstrukturen zu verwenden, die die Regalpräsentation einschränken können. Dieser Trend ist relevant für frisch geschnittenes Gemüse und Obst, Premium-Snacks und Spezialitätenkäse, bei denen transparente Verpackungen die Einzelhandelspräsentation unterstützen und Verbrauchern helfen, Produkte vor dem Kauf zu beurteilen. Acrylbeschichtete transparente Folien können die für diese Anwendungen erforderlichen Barriere- und optischen Eigenschaften bieten und gleichzeitig Verarbeitern ermöglichen, klare Verpackungsdesigns beizubehalten. Elektronik stellt auch einen spezialisierten Anwendungsbereich dar, da Schutzüberzüge und flexible Leiterplatten optische Reinheit, antistatische Eigenschaften und Dimensionsstabilität unter anspruchsvollen Betriebsbedingungen erfordern. Acrylbeschichtete Folien können diese Nachfrage erfüllen, wenn Hersteller die technischen Anforderungen der Elektronikkunden erfüllen und Qualifizierungsaktivitäten unterstützen. Diese Anforderungen können Lieferanten mit Beschichtungsentwicklungskapazitäten, anwendungsspezifischen Tests und der Fähigkeit begünstigen, die Folienleistung im Produktionsmaßstab konsistent zu kontrollieren, anstatt Lieferanten, die nur Laborergebnisse vorweisen. Infolgedessen können technischer Service, Materialtests und Kenntnisse der Kundenumsetzungsprozesse ebenso wichtig sein wie die Barriereeigenschaften der Beschichtung.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Polymer-, Acrylsäure- und Methylmethacrylatkosten | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Recyclingkomplexität in beschichteten Mehrschichtstrukturen | -1.0% | EU-Kernmarkt, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen in Elektronik- und Automobilanwendungen | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Polymer-, Acrylsäure- und Methylmethacrylatkosten
Die Volatilität der Inputkosten stellt eine Margenherausforderung für den Markt für Acrylbeschichtete Folien dar, da die Kosten für Substratpolymere und Beschichtungschemikalien gleichzeitig steigen können, was die Fähigkeit der Lieferanten einschränkt, Preisänderungen entlang der Wertschöpfungskette zu bewältigen. Folienhersteller stehen sowohl in der Basisfolien- als auch in der Beschichtungsphase der Produktion unter Kostendruck, insbesondere wenn Rohstoffbedingungen mehrere Inputs gleichzeitig beeinflussen. Hersteller ohne Rückwärtsintegration oder indexierte Liefervereinbarungen haben möglicherweise begrenzte Kapazitäten, um plötzliche Anstiege der Rohstoffkosten zu absorbieren, ohne die Kundenpreise anzupassen. Verzögerungen bei der Weitergabe höherer Kosten können Margen, Vertragsverhandlungen und den Zeitpunkt von Investitionen in zusätzliche Beschichtungskapazitäten beeinflussen. Chemische Beschaffungsstrategien und Vertragsstrukturen sind wichtige Wettbewerbsüberlegungen für Hersteller acrylbeschichteter Folien, die Lebensmittel-, Etikett-, Medizin- und Spezialanwendungen bedienen. Kostenungewissheit kann auch die Fähigkeit kleinerer Hersteller einschränken, spezialisierte Beschichtungsinvestitionen zu planen und Lagerbestände zur Unterstützung von Kunden aufrechtzuerhalten.
Recyclingkomplexität in beschichteten Mehrschichtstrukturen
Beschichtete Folien, die in Mehrschichtlaminaten verwendet werden, können durch herkömmliche mechanische Recyclingsysteme schwer zu sortieren und aufzubereiten sein, da diese Strukturen mehrere Materialien und Oberflächenschichten kombinieren. Dünne Beschichtungsschichten können Oberflächeneigenschaften verändern und die Flockentrennung sowie die Konsistenz des Wiederaufschmelzens beeinflussen, insbesondere in Recyclingsystemen mit begrenzter Prozesskontrolle. Markeninhaber bewerten Laminatstrukturen und reduzieren Beschichtungskombinationen, die keine Recyclingfähigkeitstestanforderungen oder Nachhaltigkeitsprogrammkriterien der Kunden erfüllen. Wasserbasierte Beschichtungen auf Monomaterialstrukturen können mit Recyclingsystemen kompatibler sein als lösungsmittelbasierte Mehrschichtverbundwerkstoffe; Hersteller müssen jedoch die Leistung für jede Endanwendung bewerten. Außerhalb Europas bleibt die Sammel- und Verarbeitungsinfrastruktur uneinheitlich. Infolgedessen kann eine für ein Recyclingsystem neu formulierte Verpackung in anderen Systemen möglicherweise nicht ähnlich funktionieren. Der Markt für Acrylbeschichtete Folien verursacht zusätzliche Qualifizierungskosten, längere Produktentwicklungszyklen und komplexere Produktportfolios, wenn Hersteller mehrere Verpackungsvarianten aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Folienmaterial: Polypropylen stützt die Nachfrage, während Polyethylen das Monomaterial-Wachstum anführt
Polypropylen entfiel im Jahr 2025 auf 42,57 % des Marktanteils für Acrylbeschichtete Folien, unterstützt durch den Einsatz von biaxial orientiertem Polypropylen (BOPP) auf Hochgeschwindigkeits-Form-Füll-Siegellinien. Seine Steifigkeit, Dimensionsstabilität und optische Klarheit machen es geeignet für Verpackungen in den Bereichen Backwaren, Süßwaren und schnelldrehende Konsumgüter. Die installierte Basis für die BOPP-Verarbeitung stützt die Nachfrage. Polypropylen unterstützt auch etablierte Verarbeiterpraktiken für Druck, Siegelung und Barriereleistung. Die Branche für Acrylbeschichtete Folien verwendet dieses Material weiterhin in Anwendungen, bei denen Produktionsgeschwindigkeit und Verpackungserscheinungsbild wichtig sind. Seine etablierte Rolle kann die schnelle Substitution von Materialien in routinemäßigen Verpackungsformaten einschränken.
Polyethylen soll von 2026 bis 2031 mit einer CAGR von 6,34 % wachsen und ist damit das am schnellsten wachsende Folienmaterialsegment. Die Nachfrage ist mit Monomaterial-Polyethylen (PE)-Designs für E-Commerce-Schutzbeutel, Standbeutel für Lebensmittel und Agrarfolien verbunden. Diese Anwendungen expandieren in Asien-Pazifik und Nordamerika. Der Kontrast zwischen dem Umfang von Polypropylen und dem Wachstum von Polyethylen spiegelt den Wandel hin zu leichter recycelbaren Designs wider. Polyester behält aufgrund seiner Wärmebeständigkeit eine Rolle bei thermogeformten Schalen, Retortenverpackungen und Elektroniküberzügen. Gegossenes Polypropylen und regenerierte Zellulose bedienen weiterhin ausgewählte Lebensmittel- und Industrieanwendungen, die spezifische Atmungsaktivitäts- oder Barriereeigenschaften erfordern.


Nach Beschichtungstechnologie: Wasserbasierte Plattformen konsolidieren sich sowohl im Umfang als auch in der Wachstumsrate
Wasserbasierte Beschichtungen hielten im Jahr 2025 35,34 % der Marktgröße für Acrylbeschichtete Folien und sollen bis 2031 mit einer CAGR von 6,51 % wachsen. Das Segment profitiert von seiner Ausrichtung auf emissionsärmere und lösungsmittelfreie Produktionsanforderungen. Wasserbasierte Acryl-Dispersionen können Heißsiegelung, Bedruckbarkeit und Feuchtigkeitsbarriereleistung für Lebensmittelverpackungs- und Etikettierungsanwendungen bieten. Die Technologie entwickelt sich zu einer primären Produktionsplattform und nicht mehr zu einer Nischen-Nachhaltigkeitsoption. Dieser Wandel begünstigt Lieferanten, die in wasserbasierte Beschichtungslinien investiert haben, und schafft Nachrüstanforderungen für Unternehmen, die auf ältere lösungsmittelbasierte Anlagen angewiesen sind.
Taghleef Industries betreibt eine wasserbasierte, nicht halogenierte BOPP-Beschichtungslinie mit hoher Sauerstoffbarriere bei Geschwindigkeiten von bis zu 450 m/min und demonstriert damit den industriellen Einsatz der Technologie. Lösungsmittelbasierte Beschichtungen bleiben für Anwendungen relevant, die sehr hohe Barriereleistung erfordern, einschließlich feuchtigkeitsempfindlicher Exportverpackungen und spezieller Industriefolien. UV-härtbare Beschichtungen bedienen weiterhin Überdrucklack- und Etikettierungsanwendungen, da sie bei niedrigen Linientemperaturen schnell aushärten und Oberflächenhärte bieten. Ihre Kosten und ihr Energiebedarf können jedoch ihre Verwendung in handelsüblichen flexiblen Verpackungen einschränken. Die chlorfreie NexisCode-Plattform von Flint Group zeigt, wie sich die Heißsiegelbeschichtungschemie als Reaktion auf Nachhaltigkeits- und regulatorische Anforderungen weiterentwickelt. Der Markt für Acrylbeschichtete Folien wird voraussichtlich Beschichtungssysteme bevorzugen, die Produktionseffizienz mit Recyclingfähigkeit verbinden.
Nach Anwendung: Lebensmittelverpackung verankert die Nachfrage, während Medizin Premium-Investitionen anzieht
Verpackungen entfielen im Jahr 2025 auf 50,18 % des Marktes für Acrylbeschichtete Folien und sind damit die größte Anwendungskategorie. Lebensmittelverpackungen entfallen auf den größten Anteil dieser Nachfrage, angetrieben durch beschichtete BOPP-Folien, die in Backwaren-, Snack-, Milchprodukt- und Körperpflegeverpackungen eingesetzt werden. Etablierte Geräte, Verarbeiterkompetenz und Lebensmittelkontakt-Compliance-Verfahren unterstützen die weitere Verwendung von Acrylbeschichteten Folien. Verpackungsspezifikationen ändern sich selten ohne einen klaren technischen oder Kostenvorteil. Industrielle Anwendungen umfassen Schutzfolien für Metall-, Glas- und Kunststoffoberflächen während der Fertigung und des Bauwesens. Automobil- und Elektroniканwendungen haben geringere Volumina, erfordern jedoch strengere Spezifikationen und Lieferantengenehmigungen.
Medizinische Anwendungen sollen bis 2031 mit einer CAGR von 6,72 % wachsen, der höchsten Rate unter den Anwendungssegmenten. Sterilisationskompatibilität, flexible sterile Barrieresysteme und die Expansion der pharmazeutischen Verpackung in Süd- und Südostasien stützen die Nachfrage. Flexible Verpackungen für Einweg-Medizinprodukte können auch Lager- und Logistikanforderungen für Gesundheitseinrichtungen reduzieren. Amcor eröffnete im April 2026 eine 35 Millionen USD teure fortschrittliche Beschichtungsanlage für Gesundheitsverpackungen in Subang Jaya, Malaysia, und führte Luftmesser-Beschichtungstechnologie für beschichtetes medizinisches Papier ein, das in sterilen Geräteverpackungen verwendet wird. Langfristige Liefervereinbarungen in der pharmazeutischen Beschaffung können medizinische Verpackungserlöse vorhersehbarer machen als handelsübliche Lebensmittelverpackungserlöse. Der Markt für Acrylbeschichtete Folien bietet Chancen in qualifizierten Gesundheitsanwendungen.
Geografische Analyse
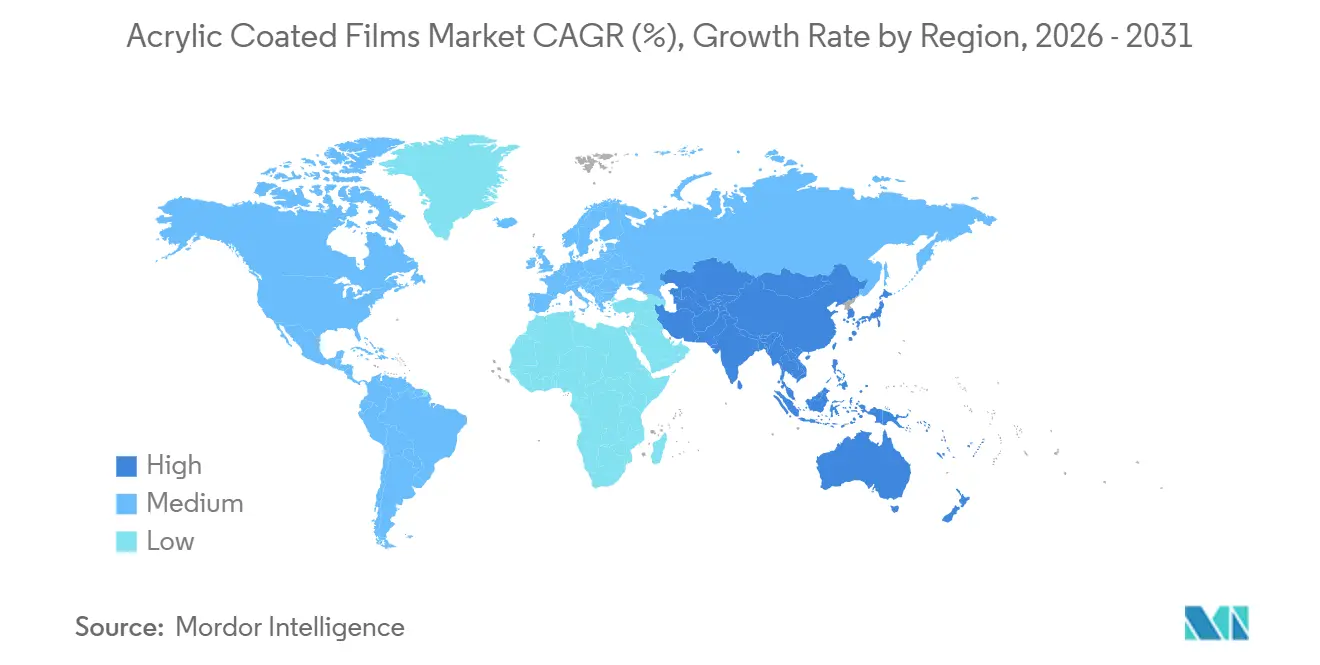
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,62 % am Markt für Acrylbeschichtete Folien und soll bis 2031 mit einer CAGR von 6,47 % wachsen. Die Region profitiert von ihrer etablierten BOPP-Produktionsbasis und dem Wandel von starren und unbeschichteten Verpackungen hin zu beschichteten flexiblen Formaten. China ist ein wichtiger Beitragender, unterstützt durch seine große BOPP-Fertigungsbasis, während Indien zusätzliche Nachfrage aus pharmazeutischen und schnelldrehenden Konsumgüterverpackungen generiert. Im Juni 2026 erweiterte Amcor seine Gesundheitsverpackungsanlage in Sira, Karnataka, durch eine Investition in Millionenhöhe in hochleistungsfähige Arzneimittelabgabeverpackungen für Südasien. Südkorea stützt die Nachfrage nach höherwertigen Anwendungen in der Elektronikverpackung, während Japan strenge Lebensmittelsicherheits- und pharmazeutische Verpackungsanforderungen aufrechterhält.
Nordamerika und Europa stellen die zweite Nachfrageebene im Markt für Acrylbeschichtete Folien dar. Obwohl ihre Lebensmittelverpackungs- und Etikettierungssektoren ausgereift sind, bleiben die Anforderungen an Verpackungsqualität, Nachhaltigkeit und regulatorische Compliance streng. Europäische Verarbeiter übernehmen zunehmend wasserbasierte Beschichtungen und recycelbare Monomaterialstrukturen. Im März 2026 investierte Amcor in eine dedizierte Hochbarriere-Recyclingfolien-Produktionslinie in seiner Anlage in Lugo di Vicenza, Italien. Die fast 7.000 m² große Anlage umfasst temperaturkontrollierte Aushärtekammern. In Nordamerika stützen pharmazeutische Etiketten und Premium-Lebensmittel- und Getränkemarken die Nachfrage nach Trägermaterialien, die eine präzise Druckregistrierung ermöglichen. Jindal Films Europe kündigte im Oktober 2025 eine Investition an seinem Standort in Brindisi, Italien, an, was sein anhaltendes Engagement für Spezialfolienkapazitäten widerspiegelt[2].
Südamerika sowie der Nahe Osten und Afrika sind aufstrebende Nachfragekorridore für den Markt für Acrylbeschichtete Folien. Brasilien und Argentinien führen die regionale Akzeptanz durch Lebensmittel- und Agrarexportverpackungsanwendungen an, die anerkannte Substrat- und Barrierespezifikationen erfordern. Saudi-Arabien und Südafrika stützen die Nachfrage durch Modernisierung der Lebensmittelverarbeitung und pharmazeutische Importsubstitutionsinitiativen. Diese Regionen entfallen derzeit auf einen kleineren Anteil der globalen Produktion. Ihr zukünftiger Beitrag wird von Investitionen in lokale Verpackungsinfrastruktur und der Entwicklung von Lebensmittelsicherheits- und Recyclinganforderungen abhängen. Hersteller, die ihre Produkte an lokale Umwandlungsbedingungen anpassen, können positioniert sein, um inkrementelle Nachfrage zu bedienen.

Wettbewerbslandschaft
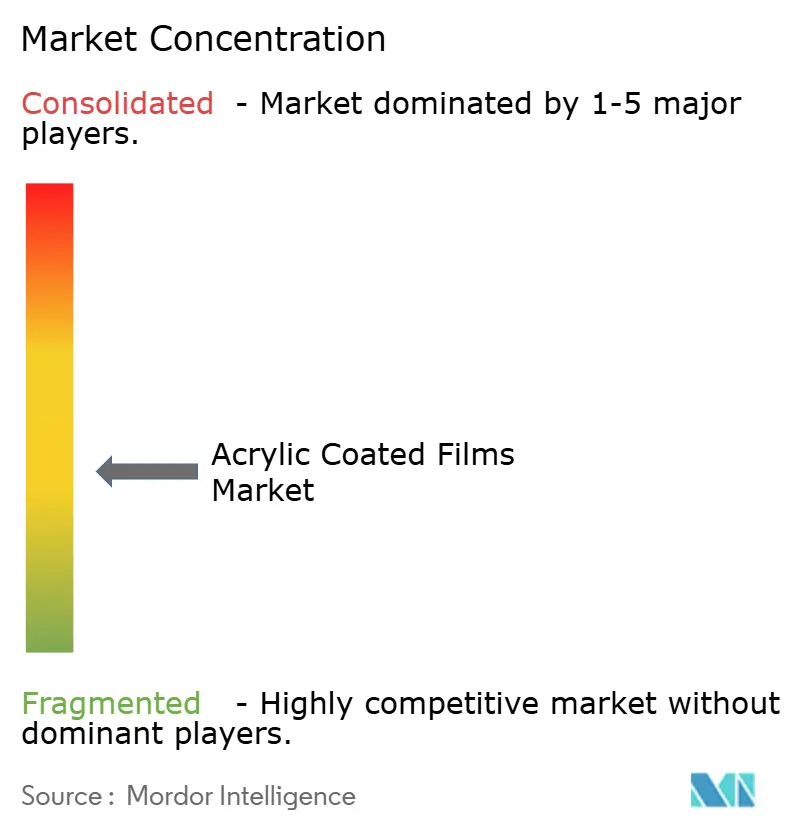
Der globale Markt für Acrylbeschichtete Folien ist mäßig fragmentiert. Amcor, Mondi und Coveris konkurrieren mit spezialisierten BOPP-Folienherstellern, darunter Cosmo Films, Taghleef Industries, Jindal Films, SRF Limited und UFlex Limited. Integrierte Verpackungsgruppen erweitern die Hochbarriere-Beschichtungskapazität für medizinische und lebensmittelkontaktgeeignete Anwendungen. Spezialisierte Hersteller bieten wasserbasierte, nicht halogenierte Barrierebeschichtungen, chlorfreie Heißsiegelchemien und präzise Mehrschichtbeschichtungen an. Diese Strategien adressieren Hochvolumenverpackungen und technisch anspruchsvolle Anwendungen. Der Markt für Acrylbeschichtete Folien begünstigt Lieferanten, die Produktionsumfang, Beschichtungsexpertise und Unterstützung bei der Endanwendungsqualifizierung kombinieren.
Cosmo First nahm im Juni 2025 eine neue BOPP-Linie in Betrieb, mit Investitionsausgaben von über 4 Milliarden INR (46 Millionen USD). Die Linie erhöhte die jährliche BOPP-Kapazität des Unternehmens um 40 % auf 277.000 Tonnen. Das Unternehmen erklärte auch, dass es den Anteil der Spezialfolien in seinem Umsatzmix erhöhe. Kleinere Lieferanten wie Vacmet India, Vibac Group und Perlen Packaging AG konkurrieren durch regionale Nähe und reaktionsschnelle Anwendungsentwicklung. Ihre Beziehungen zu lokalen Verarbeitern können die Servicegeschwindigkeit in Märkten verbessern, in denen große globale Plattformen weniger Flexibilität bieten. Der Wettbewerb nimmt zu, da indische und südostasiatische Hersteller Beschichtungstechnologien verbessern und etablierte europäische Lieferanten bei Preis und Leistung herausfordern. Medizinische Verpackungen und recycelbare Monomaterial-Beschichtungen bleiben Bereiche, in denen validierte technische Fähigkeiten die Lieferantenpositionierung unterstützen.
Cosmo First investierte im Juli 2025 in eine KARO IV Laborstreckmaschine zur Unterstützung der Pilotentwicklung von Barrierebeschichtungen und recycelbaren Folienstrukturen. Diese interne Entwicklungskapazität kann die Zeit für das Testen neuer Qualitäten reduzieren. SKC, Toray und Transcendia sind in PET-Spezialfolien, technischen Polymerverbundstrukturen und dem Vertrieb von kundenspezifisch entwickelten Folien tätig. Kein einzelnes Geschäftsmodell bedient alle Foliensubstrate und Endanwendungen. Amcors Investitionen im Jahr 2026 in Malaysia, Indien und Italien zeigen, dass große Verpackungsgruppen Kapazitäten in der Nähe von Zentren der Gesundheits- und recycelbaren Verpackungsnachfrage aufbauen. Der Markt für Acrylbeschichtete Folien bleibt wettbewerbsintensiv, da Kunden Lieferanten anhand von Folienleistung, regulatorischer Compliance, Beschichtungsinnovation, Versorgungszuverlässigkeit und regionalen Servicekapazitäten bewerten.
Marktführer für Acrylbeschichtete Folien
-
Cosmo Films
-
Jindal Films
-
Innovia Films
-
Taghleef Industries
-
Vibac Group S.p.a.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Amcor erweiterte die Produktion von Gesundheitsverpackungen in seiner Anlage in Sira, Karnataka, Indien, durch eine Investition in Millionenhöhe. Die Erweiterung erhöhte die Kapazität für Gesundheits- und Arzneimittelabgabeverpackungen, einschließlich Anwendungen mit Acrylbeschichteten Folien, für pharmazeutische Kunden in Südasien.
- Oktober 2025: Jindal Films Europe investierte in seinen Fertigungsstandort in Brindisi, Italien, und erweiterte die Spezialfolienproduktionskapazität für Acrylbeschichtete Folien und andere beschichtete Folienprodukte, die von Verarbeitern flexibler Verpackungen verwendet werden.


Globaler Berichtsumfang für den Markt für Acrylbeschichtete Folien
Acrylbeschichtete Folien sind kunststoffbasierte Substratfolien, am häufigsten aus Polyester (PET) oder BOPP (biaxial orientiertes Polypropylen). Hersteller tragen eine dünne, gleichmäßige Acrylpolymerbeschichtung auf eine oder beide Seiten der Folie auf, um spezifische Oberflächenleistungs- und Endanwendungsanforderungen zu erfüllen.
Der Markt für Acrylbeschichtete Folien ist nach Folienmaterial, Beschichtungstechnologie, Anwendung und Geografie segmentiert. Nach Folienmaterial ist der Markt in Polypropylen, Polyethylen, Polyester und andere Folienmaterialien segmentiert. Nach Beschichtungstechnologie ist der Markt in lösungsmittelbasiert, wasserbasiert, UV-härtbar und andere segmentiert. Nach Anwendung ist der Markt in Verpackung, Industrie, Automobil, Elektronik, Medizin und andere segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Acrylbeschichtete Folien in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Polypropylen |
| Polyethylen |
| Polyester |
| Andere Folienmaterialien |
| Lösungsmittelbasiert |
| Wasserbasiert |
| UV-härtbar |
| Sonstige |
| Verpackung |
| Industrie |
| Automobil |
| Elektronik |
| Medizin |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Folienmaterial | Polypropylen | |
| Polyethylen | ||
| Polyester | ||
| Andere Folienmaterialien | ||
| Nach Beschichtungstechnologie | Lösungsmittelbasiert | |
| Wasserbasiert | ||
| UV-härtbar | ||
| Sonstige | ||
| Nach Anwendung | Verpackung | |
| Industrie | ||
| Automobil | ||
| Elektronik | ||
| Medizin | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Acrylbeschichtete Folien?
Die Marktgröße für Acrylbeschichtete Folien wurde im Jahr 2025 auf 5,24 Milliarden USD geschätzt und soll von 5,51 Milliarden USD im Jahr 2026 auf 7,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,76 % während des Prognosezeitraums (2026–2031).
Welches Folienmaterial führt die Nachfrage nach Acrylbeschichteten Folien an?
Polypropylen führte im Jahr 2025 mit einem Umsatzanteil von 42,57 %, unterstützt durch seinen Einsatz in BOPP-Verpackungen für Backwaren, Süßwaren und Konsumgüter. Seine Steifigkeit, Klarheit und Dimensionsstabilität helfen ihm, effektiv auf Hochgeschwindigkeits-Form-Füll-Siegelgeräten zu laufen.
Welche Beschichtungstechnologie expandiert am schnellsten?
Wasserbasierte Beschichtungen sollen bis 2031 mit einer CAGR von 6,51 % expandieren und hielten im Jahr 2025 einen Umsatzanteil von 35,34 %. Ihre Position spiegelt die Nachfrage nach emissionsärmeren Beschichtungsverfahren und recycelbaren Monomaterial-Verpackungsdesigns wider.
Welche Anwendung hat das schnellste prognostizierte Wachstum?
Medizinische Anwendungen sollen bis 2031 mit einer CAGR von 6,72 % wachsen, angetrieben durch die Nachfrage nach sterilen Barrieren und pharmazeutischen Verpackungen. Lieferanten müssen Sterilisations-, Qualitätskontroll- und langfristige Qualifizierungsanforderungen erfüllen, um spezialisierte Produktpositionen zu unterstützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

