
Tamaño y Participación del Mercado de Películas con Recubrimiento Acrílico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas con Recubrimiento Acrílico por Mordor Intelligence
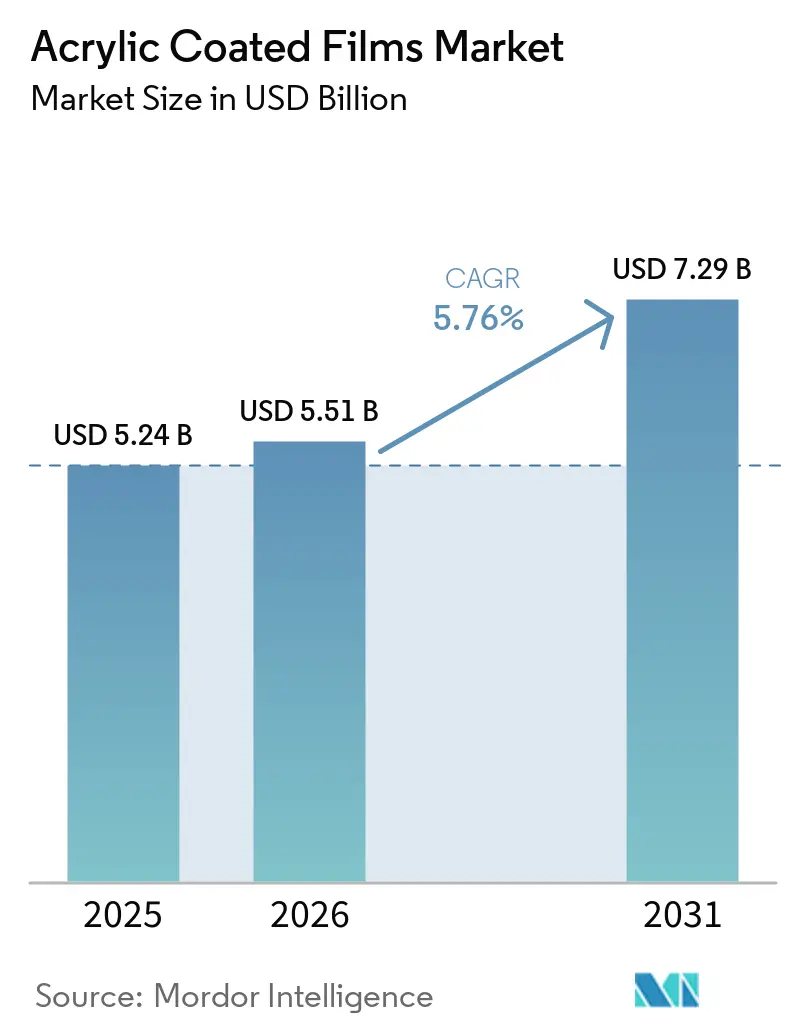
El tamaño del mercado de películas con recubrimiento acrílico fue valorado en 5,24 mil millones de USD en 2025 y se estima que crecerá desde 5,51 mil millones de USD en 2026 hasta alcanzar 7,29 mil millones de USD en 2031, a una CAGR del 5,76% durante el período de pronóstico (2026-2031). El mercado de películas con recubrimiento acrílico se está beneficiando del cambio del embalaje rígido a los formatos flexibles en aplicaciones de alimentos y bienes de consumo. Los requisitos de vida útil están impulsando la demanda de recubrimientos que proporcionan rendimiento de barrera, integridad de sellado, claridad e imprimibilidad en una sola capa. Los requisitos de sostenibilidad están dirigiendo la inversión hacia sistemas de recubrimiento a base de agua, sin solventes y reciclables. Esta tendencia favorece a los proveedores que cumplen con las especificaciones de contacto con alimentos, médicas y de etiquetado, al tiempo que simplifican las estructuras de embalaje. El mercado de películas con recubrimiento acrílico también ofrece oportunidades en embalaje médico y películas de protección para electrónica, donde los requisitos de calificación respaldan ofertas de productos especializados.
Conclusiones Clave del Informe
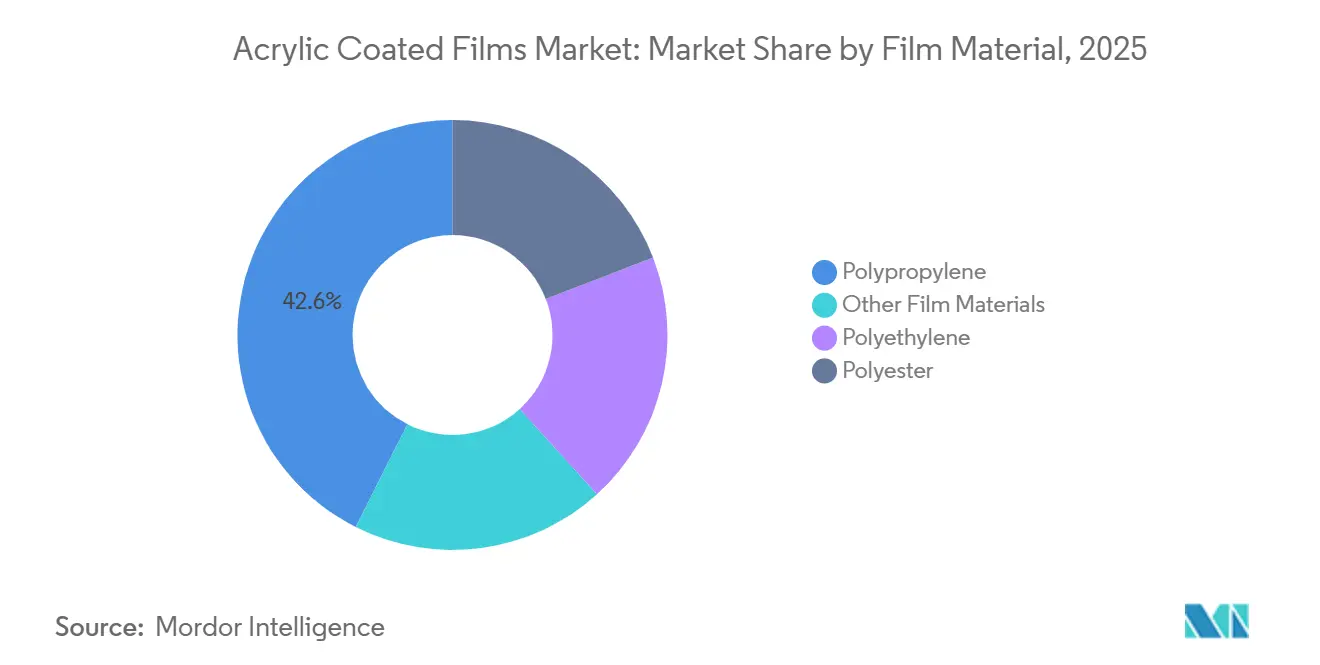
- Por material de película, el polipropileno tuvo una participación de ingresos del 42,57% en 2025, mientras que se pronostica que el polietileno crecerá a una CAGR del 6,34% hasta 2031.
- Por tecnología de recubrimiento, los recubrimientos a base de agua tuvieron una participación de ingresos del 35,34% en 2025 y se pronostica que crecerán a una CAGR del 6,51% hasta 2031.
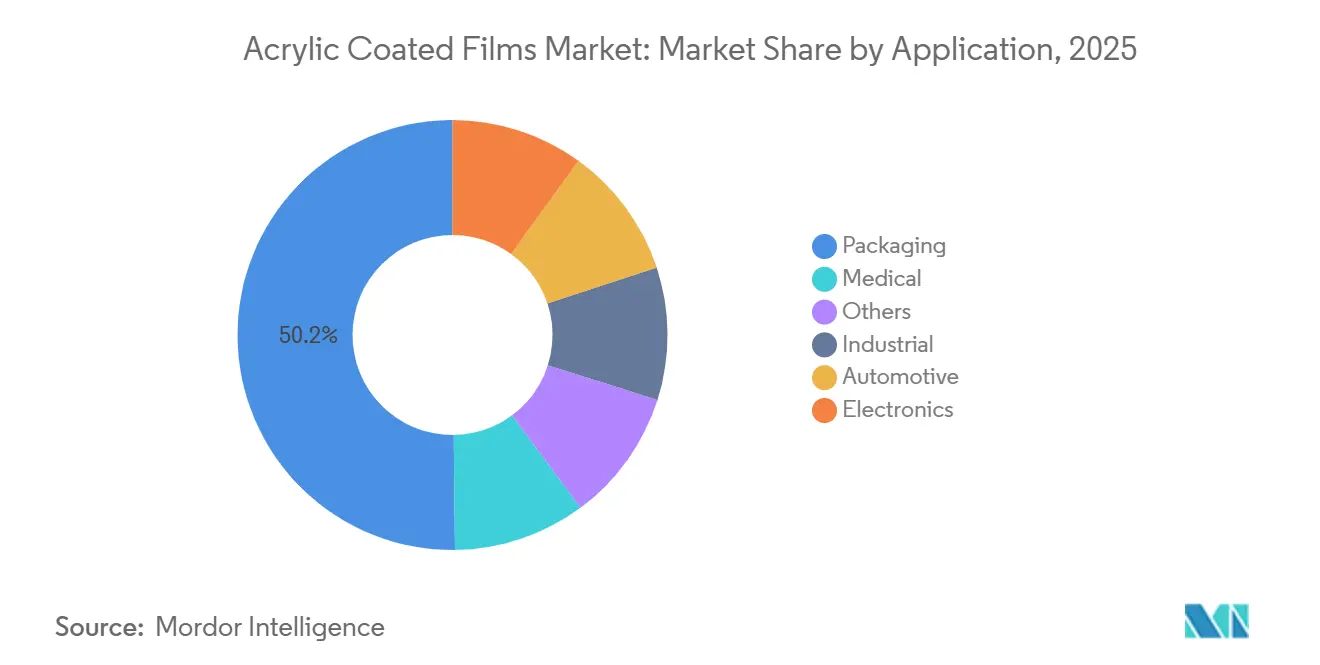
- Por aplicación, el embalaje representó el 50,18% de los ingresos en 2025, mientras que se pronostica que las aplicaciones médicas crecerán a una CAGR del 6,72% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,62% de los ingresos en 2025 y se pronostica que crecerá a una CAGR del 6,47% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Películas con Recubrimiento Acrílico
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Embalaje Flexible y Extensión de la Vida Útil | +1.8% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de Aplicaciones de Etiquetas Premium y Logísticas | +1.2% | Global, concentrado en América del Norte, la UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Estructuras de Embalaje Monomaterial y Libres de Cloro | +0.9% | Núcleo de la UE, con extensión a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Creciente de Películas Transparentes de Alta Barrera | +0.8% | Global | Corto plazo (≤ 2 años) |
| Compatibilidad del Recubrimiento con Impresión Digital y de Alta Velocidad | +0.6% | América del Norte, la UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Embalaje Flexible y Extensión de la Vida Útil
El cambio de envases rígidos a formatos flexibles continúa impulsando la demanda en el mercado de películas con recubrimiento acrílico, ya que altera el consumo de materiales, los requisitos de envío y la economía de las líneas de embalaje. Los envases flexibles pueden reducir el peso del embalaje entre un 60 y un 90% en comparación con las alternativas de vidrio o lata, reduciendo los requisitos logísticos en las cadenas de suministro de alimentos y bienes de consumo de rápida rotación y ayudando a las marcas a gestionar las cargas de transporte. Las películas de polipropileno biorientado (BOPP) con recubrimiento acrílico proporcionan barreras contra la humedad y el aroma, rendimiento de sellado e imprimibilidad para productos de panadería, confitería y aperitivos que requieren una apariencia consistente después de la distribución. Su uso en líneas de formado-llenado-sellado horizontal y vertical de alta velocidad respalda la adopción en aplicaciones donde la consistencia de producción, la fiabilidad del sellado y las condiciones de procesamiento estables son importantes para los convertidores. El embalaje en atmósfera modificada también requiere una transmisión de oxígeno controlada, lo que hace que el espesor y la uniformidad del recubrimiento sean importantes para las aplicaciones de alimentos frescos y los formatos premium con tolerancia limitada a la vida útil. Taghleef Industries introdujo una línea de recubrimiento BOPP a base de agua y sin halógenos en América del Norte que opera a velocidades de hasta 450 m/min y tiene una capacidad anual de 10.000 toneladas, lo que indica una inversión en este enfoque de producción en el mercado de películas con recubrimiento acrílico[1].
Crecimiento de Aplicaciones de Etiquetas Premium y Logísticas
Las etiquetas premium para vinos, licores, cosméticos y embalaje farmacéutico requieren claridad óptica, estabilidad dimensional y un registro de impresión preciso. Estos requisitos superan a los de muchas aplicaciones de embalaje de alimentos básicos y respaldan el uso de películas BOPP con recubrimiento acrílico, donde la apariencia y el rendimiento en línea son importantes para los propietarios de marcas, impresores y convertidores. En aplicaciones logísticas, las películas de cara recubiertas deben mantener la legibilidad del código de barras bajo abrasión, humedad y estrés relacionado con el tránsito, ya que el reetiquetado puede generar costos y problemas de servicio en las operaciones de cumplimiento. Los requisitos de serialización farmacéutica también respaldan la demanda de caras a prueba de manipulación con un rendimiento adhesivo fiable en líneas de dispensación automatizadas y a lo largo de los sistemas de distribución. H.B. Fuller declaró en 2025 que las soluciones de etiquetas deben respaldar el reciclaje, funcionar en diferentes sustratos y cumplir con los requisitos regulatorios y de seguridad, combinando múltiples necesidades de rendimiento en una sola especificación. El mercado de películas con recubrimiento acrílico se ve respaldado por esta tendencia, ya que la distribución logística y farmacéutica genera demanda vinculada al movimiento de productos, la trazabilidad y el cumplimiento normativo, en lugar del gasto discrecional del consumidor.
Expansión de Estructuras de Embalaje Monomaterial y Libres de Cloro
Los requisitos de reciclabilidad están cambiando la forma en que los convertidores diseñan estructuras de embalaje flexible en Europa y en las cadenas de suministro de exportación que sirven a propietarios de marcas europeos. Los recubrimientos acrílicos pueden respaldar diseños monomateriales al proporcionar sellado térmico, adhesión de impresión y rendimiento de barrera de aroma en un único sustrato polimérico, reduciendo el número de materiales a gestionar después del uso. Este enfoque reduce la necesidad de capas adhesivas entre polímeros, que complican la clasificación y el reciclaje mecánico, al tiempo que permite a los convertidores conservar las funciones de embalaje establecidas. Flint Group lanzó su gama de recubrimientos termosellables sin cloro NexisCode para estructuras de embalaje monomaterial y la posicionó como un reemplazo de las alternativas que contienen cloruro de polivinilo (PVC). Taghleef Industries también comercializó una solución de polipropileno orientado (OPP) con recubrimiento acrílico en ambas caras para aplicaciones de envoltura de café y confitería, ofreciendo reciclabilidad de polipropileno (PP) monomaterial y maquinabilidad comercial en equipos de envoltura. El mercado de películas con recubrimiento acrílico está poniendo un mayor énfasis en la capacidad de recubrimiento a base de agua, las estructuras reciclables validadas y los proveedores que pueden apoyar a los convertidores durante la reformulación, particularmente cuando el rendimiento de contacto con alimentos, el comportamiento de sellado, la apariencia y los requisitos de reciclaje deben evaluarse conjuntamente. Los productores también deben trabajar estrechamente con los convertidores, ya que los cambios en el recubrimiento pueden afectar la impresión, la configuración de la máquina, la construcción del embalaje y los procedimientos de aprobación del cliente.
Demanda Creciente de Películas Transparentes de Alta Barrera
Las películas transparentes de alta barrera se utilizan en aplicaciones donde las marcas buscan visibilidad del producto sin utilizar estructuras metalizadas opacas o de papel de aluminio que pueden limitar la presentación en estantería. Esta tendencia es relevante para productos frescos cortados, aperitivos premium y quesos especiales, donde el embalaje transparente respalda la presentación minorista y ayuda a los consumidores a evaluar los productos antes de la compra. Las películas transparentes con recubrimiento acrílico pueden proporcionar las propiedades de barrera y ópticas requeridas para estas aplicaciones, al tiempo que permiten a los convertidores conservar diseños de embalaje transparentes. La electrónica también representa un área de aplicación especializada, ya que las capas de protección y los circuitos impresos flexibles requieren pureza óptica, propiedades antiestáticas y estabilidad dimensional bajo condiciones de servicio exigentes. Las películas con recubrimiento acrílico pueden satisfacer esta demanda cuando los productores cumplen los requisitos técnicos de los clientes de electrónica y respaldan las actividades de calificación. Estos requisitos pueden favorecer a los proveedores con capacidades de desarrollo de recubrimientos, pruebas específicas para cada aplicación y la capacidad de controlar de manera consistente el rendimiento de la película a escala de producción, en lugar de proveedores que solo demuestran resultados de laboratorio. Como resultado, el servicio técnico, las pruebas de materiales y el conocimiento de los procesos de conversión del cliente pueden ser tan importantes como las propiedades de barrera del recubrimiento.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Polímeros, Ácido Acrílico y Metacrilato de Metilo | -1.5% | Global | Corto plazo (≤ 2 años) |
| Complejidad del Reciclaje en Estructuras Multicapa Recubiertas | -1.0% | Núcleo de la UE, con extensión a América del Norte | Mediano plazo (2-4 años) |
| Largos Ciclos de Calificación en Aplicaciones de Electrónica y Automotriz | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Polímeros, Ácido Acrílico y Metacrilato de Metilo
La volatilidad de los costos de los insumos representa un desafío de margen para el mercado de películas con recubrimiento acrílico, ya que los costos del polímero sustrato y los productos químicos de recubrimiento pueden aumentar simultáneamente, limitando la capacidad de los proveedores para gestionar los cambios de precios a lo largo de la cadena de valor. Los proveedores de películas enfrentan presiones de costos tanto en las etapas de película base como de recubrimiento de la producción, particularmente cuando las condiciones de las materias primas afectan a múltiples insumos a la vez. Los productores sin integración hacia atrás o acuerdos de suministro indexados pueden tener una capacidad limitada para absorber aumentos repentinos en los costos de materias primas sin ajustar los precios al cliente. Los retrasos en la transferencia de costos más altos pueden afectar los márgenes, las negociaciones de contratos y el momento de las inversiones en capacidad de recubrimiento adicional. Las estrategias de adquisición de productos químicos y las estructuras de contratos son consideraciones competitivas clave para los proveedores de películas con recubrimiento acrílico que sirven a aplicaciones de alimentos, etiquetas, médicas y especiales. La incertidumbre de costos también puede limitar la capacidad de los productores más pequeños para planificar inversiones en recubrimientos especializados y mantener niveles de inventario para apoyar a los clientes.
Complejidad del Reciclaje en Estructuras Multicapa Recubiertas
Las películas recubiertas utilizadas en laminados multicapa pueden ser difíciles de clasificar y reprocesar a través de sistemas convencionales de reciclaje mecánico porque estas estructuras combinan múltiples materiales y capas superficiales. Las capas de recubrimiento delgadas pueden alterar las propiedades superficiales y afectar la separación de escamas y la consistencia de la refusión, particularmente en sistemas de reciclaje con control de proceso limitado. Los propietarios de marcas evalúan las estructuras de laminado y reducen las combinaciones de recubrimiento que no cumplen con los requisitos de pruebas de reciclabilidad o los criterios del programa de sostenibilidad del cliente. Los recubrimientos a base de agua en estructuras monomateriales pueden ser más compatibles con los sistemas de reciclaje que los compuestos multicapa a base de solventes; sin embargo, los fabricantes deben evaluar el rendimiento para cada aplicación de uso final. Fuera de Europa, la infraestructura de recolección y procesamiento sigue siendo desigual. Como resultado, el embalaje reformulado para un sistema de reciclaje puede no funcionar de manera similar en otros sistemas. El mercado de películas con recubrimiento acrílico incurre en costos de calificación adicionales, ciclos de desarrollo de productos más largos y carteras de productos más complejas cuando los productores mantienen múltiples variantes de embalaje.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material de Película: El Polipropileno Respalda la Demanda, Mientras que el Polietileno Lidera el Crecimiento Monomaterial
El polipropileno representó el 42,57% de la participación del mercado de películas con recubrimiento acrílico en 2025, respaldado por el uso de polipropileno biorientado (BOPP) en líneas de formado-llenado-sellado de alta velocidad. Su rigidez, estabilidad dimensional y claridad óptica lo hacen adecuado para el embalaje en los sectores de panadería, confitería y bienes de consumo de rápida rotación. La base instalada para el procesamiento de BOPP respalda la demanda. El polipropileno también respalda las prácticas establecidas de los convertidores para impresión, sellado y rendimiento de barrera. La industria de películas con recubrimiento acrílico continúa utilizando este material en aplicaciones donde la velocidad de producción y la apariencia del embalaje son importantes. Su papel establecido puede limitar la sustitución rápida de materiales en formatos de embalaje rutinarios.
Se pronostica que el polietileno crecerá a una CAGR del 6,34% de 2026 a 2031, convirtiéndolo en el segmento de material de película de más rápido crecimiento. La demanda está vinculada a diseños monomateriales de polietileno (PE) para bolsas protectoras de comercio electrónico, bolsas de alimentos de pie y películas agrícolas. Estas aplicaciones se están expandiendo en Asia-Pacífico y América del Norte. El contraste entre la escala del polipropileno y el crecimiento del polietileno refleja el cambio hacia diseños más fácilmente reciclables. El poliéster conserva un papel en bandejas termoformadas, embalaje retortable y capas de protección para electrónica debido a su resistencia térmica. El polipropileno cast y la celulosa regenerada continúan sirviendo a aplicaciones seleccionadas de alimentos e industriales que requieren propiedades específicas de transpirabilidad o barrera.


Por Tecnología de Recubrimiento: Las Plataformas a Base de Agua se Consolidan tanto en Escala como en Tasa de Crecimiento
Los recubrimientos a base de agua representaron el 35,34% del tamaño del mercado de películas con recubrimiento acrílico en 2025 y se pronostica que crecerán a una CAGR del 6,51% hasta 2031. El segmento se beneficia de su alineación con los requisitos de producción de bajas emisiones y sin solventes. Las dispersiones acrílicas a base de agua pueden proporcionar rendimiento de termosellado, imprimibilidad y barrera contra la humedad en aplicaciones de embalaje de alimentos y etiquetas. La tecnología se está convirtiendo en una plataforma de producción principal en lugar de una opción de sostenibilidad de nicho. Este cambio beneficia a los proveedores que han invertido en líneas de recubrimiento a base de agua y crea requisitos de modernización para las empresas que dependen de activos más antiguos a base de solventes.
Taghleef Industries opera una línea de recubrimiento BOPP a base de agua, sin halógenos y de alta barrera de oxígeno a velocidades de hasta 450 m/min, demostrando el despliegue a escala industrial de la tecnología. Los recubrimientos a base de solventes siguen siendo relevantes para aplicaciones que requieren un rendimiento de barrera muy alto, incluido el embalaje de exportación sensible a la humedad y las películas industriales especiales. Los recubrimientos curables por UV continúan sirviendo a aplicaciones de barniz de sobreimpresión y etiquetas porque se curan rápidamente a bajas temperaturas de línea y proporcionan dureza superficial. Sin embargo, su costo y requisitos de energía pueden restringir su uso en embalaje flexible básico. La plataforma NexisCode sin cloro de Flint Group demuestra cómo la química de recubrimiento termosellable está evolucionando en respuesta a las presiones de sostenibilidad y regulatorias. Es probable que el mercado de películas con recubrimiento acrílico favorezca los sistemas de recubrimiento que combinan eficiencia de producción con reciclabilidad.
Por Aplicación: El Embalaje de Alimentos Ancla la Demanda Mientras que el Sector Médico Atrae Inversión Premium
El embalaje representó el 50,18% del mercado de películas con recubrimiento acrílico en 2025, convirtiéndolo en la categoría de aplicación más grande. El embalaje de alimentos representa la mayor parte de esta demanda, impulsado por películas BOPP recubiertas utilizadas en el embalaje de productos de panadería, aperitivos, lácteos y cuidado personal. Los equipos establecidos, la experiencia de los convertidores y los procedimientos de cumplimiento de contacto con alimentos respaldan el uso continuo de películas con recubrimiento acrílico. Las especificaciones de embalaje rara vez cambian sin un beneficio técnico o de costo claro. Las aplicaciones industriales incluyen películas protectoras para superficies de metal, vidrio y plástico durante la fabricación y la construcción. Las aplicaciones automotrices y de electrónica tienen volúmenes más bajos pero requieren especificaciones más estrictas y aprobaciones de proveedores.
Se pronostica que las aplicaciones médicas crecerán a una CAGR del 6,72% hasta 2031, la tasa más alta entre los segmentos de aplicación. La compatibilidad con la esterilización, los sistemas de barrera estéril flexible y la expansión del embalaje farmacéutico en el sur y el sudeste de Asia respaldan la demanda. Los envases flexibles para dispositivos médicos de un solo uso también pueden reducir los requisitos de almacenamiento y logística para las instalaciones de atención médica. Amcor abrió una instalación de recubrimiento de embalaje sanitario avanzado de 35 millones de USD en Subang Jaya, Malasia, en abril de 2026, introduciendo tecnología de recubrimiento por cuchilla de aire para papel médico recubierto utilizado en el embalaje de dispositivos estériles. Los acuerdos de suministro a largo plazo en la adquisición farmacéutica pueden hacer que los ingresos del embalaje médico sean más predecibles que los ingresos del embalaje básico de alimentos. El mercado de películas con recubrimiento acrílico ofrece oportunidades en aplicaciones sanitarias calificadas.
Análisis Geográfico
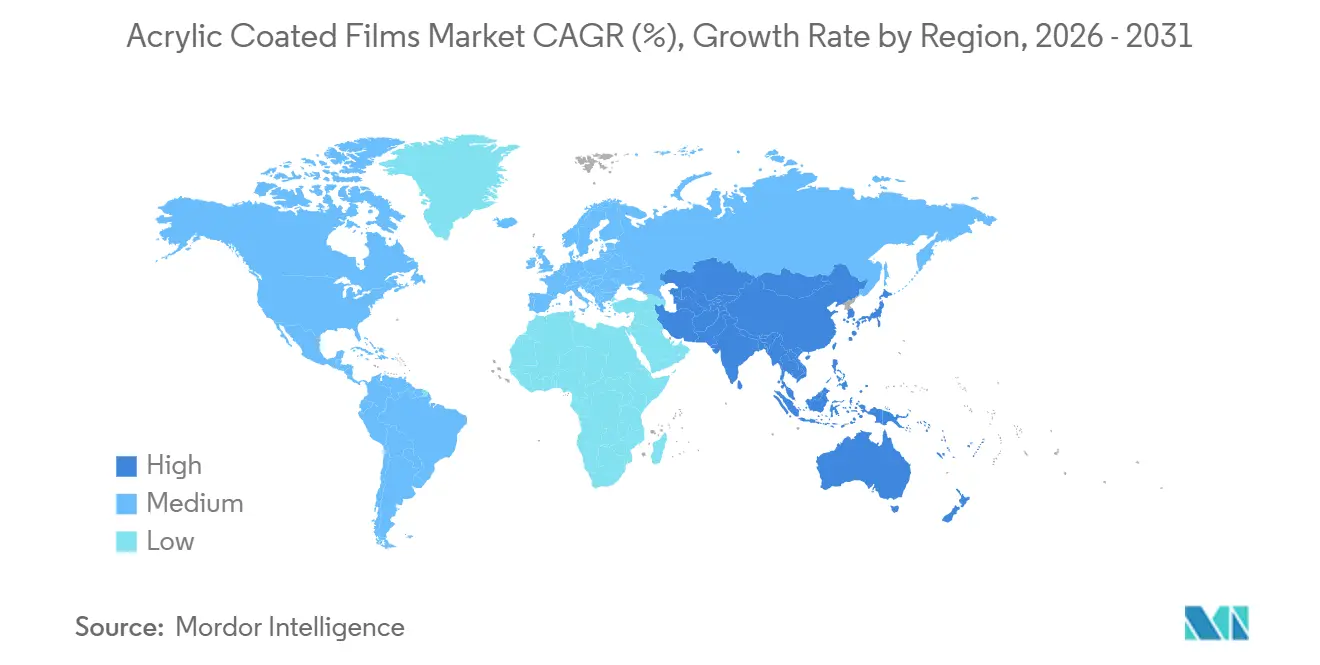
Asia-Pacífico tuvo una participación del 36,62% en el mercado de películas con recubrimiento acrílico en 2025 y se pronostica que crecerá a una CAGR del 6,47% hasta 2031. La región se beneficia de su base de producción de BOPP establecida y del cambio del embalaje rígido y sin recubrimiento a formatos flexibles recubiertos. China es un contribuyente importante, respaldado por su gran base de fabricación de BOPP, mientras que India está generando demanda adicional del embalaje farmacéutico y de bienes de consumo de rápida rotación. En junio de 2026, Amcor amplió su instalación de embalaje sanitario en Sira, Karnataka, a través de una inversión multimillonaria en embalaje de administración de medicamentos de alto rendimiento para el sur de Asia. Corea del Sur respalda la demanda de aplicaciones de mayor valor en el embalaje de electrónica, mientras que Japón mantiene estrictos requisitos de seguridad alimentaria y embalaje farmacéutico.
América del Norte y Europa representan el segundo nivel de demanda en el mercado de películas con recubrimiento acrílico. Aunque sus sectores de embalaje de alimentos y etiquetas son maduros, los requisitos de calidad del embalaje, sostenibilidad y cumplimiento normativo siguen siendo estrictos. Los convertidores europeos están adoptando cada vez más recubrimientos a base de agua y estructuras monomateriales reciclables. En marzo de 2026, Amcor invirtió en una línea de producción de películas de alta barrera y listas para reciclar dedicada en su instalación de Lugo di Vicenza, Italia. La instalación de casi 7.000 m² incluye cámaras de curado con control de temperatura. En América del Norte, las etiquetas farmacéuticas y las marcas premium de alimentos y bebidas respaldan la demanda de caras que permiten un registro de impresión preciso. Jindal Films Europe anunció una inversión en su sitio de Brindisi, Italia, en octubre de 2025, reflejando su compromiso continuo con la capacidad de películas especiales[2].
América del Sur y Oriente Medio y África son corredores de demanda en desarrollo para el mercado de películas con recubrimiento acrílico. Brasil y Argentina lideran la adopción regional a través de aplicaciones de embalaje de exportación de alimentos y productos agrícolas que requieren especificaciones reconocidas de sustrato y barrera. Arabia Saudita y Sudáfrica respaldan la demanda a través de la modernización del procesamiento de alimentos e iniciativas de sustitución de importaciones farmacéuticas. Estas regiones actualmente representan una menor participación de la producción global. Su contribución futura dependerá de las inversiones en infraestructura de embalaje local y el desarrollo de requisitos de seguridad alimentaria y reciclaje. Los productores que adapten sus productos a las condiciones de conversión locales pueden estar posicionados para atender la demanda incremental.

Panorama Competitivo
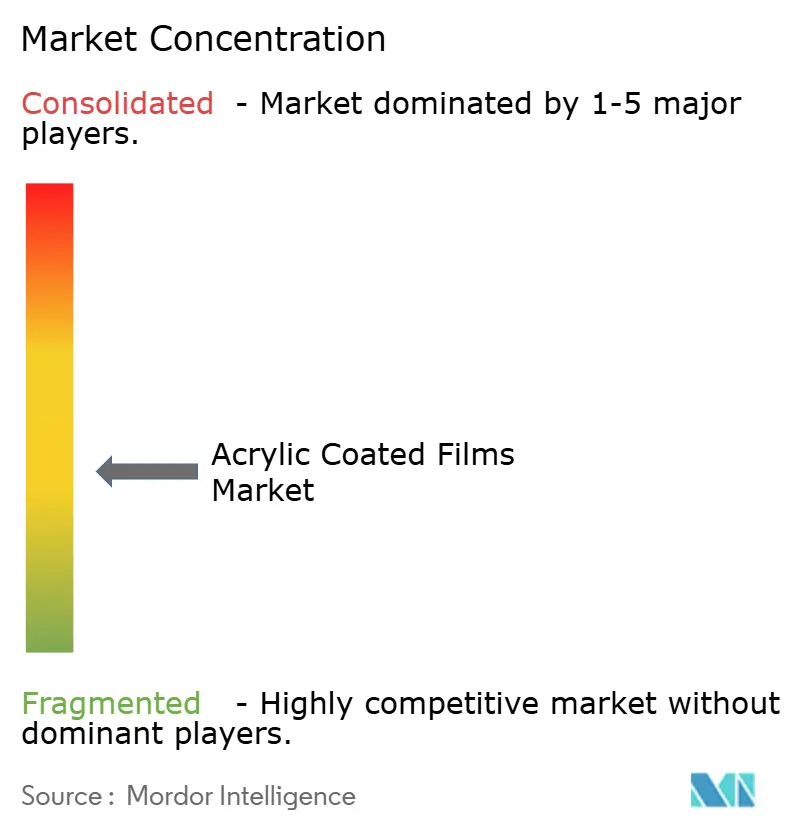
El mercado global de películas con recubrimiento acrílico está moderadamente fragmentado. Amcor, Mondi y Coveris compiten con productores especializados de películas BOPP, incluidos Cosmo Films, Taghleef Industries, Jindal Films, SRF Limited y UFlex Limited. Los grupos de embalaje integrados están ampliando la capacidad de recubrimiento de alta barrera para aplicaciones médicas y de contacto con alimentos. Los productores especializados ofrecen recubrimientos de barrera a base de agua y sin halógenos, químicas de termosellado sin cloro y recubrimientos multicapa de precisión. Estas estrategias abordan el embalaje de alto volumen y las aplicaciones técnicamente exigentes. El mercado de películas con recubrimiento acrílico beneficia a los proveedores que combinan escala de producción, experiencia en recubrimiento y soporte de calificación para uso final.
Cosmo First puso en marcha una nueva línea de BOPP en junio de 2025, con un gasto de capital superior a 4 mil millones de INR (46 millones de USD). La línea aumentó la capacidad anual de BOPP de la empresa en un 40% hasta 277.000 toneladas. La empresa también declaró que estaba aumentando la participación de películas especiales en su combinación de ingresos. Los proveedores más pequeños, como Vacmet India, Vibac Group y Perlen Packaging AG, compiten a través de la proximidad regional y el desarrollo de aplicaciones receptivo. Sus relaciones con los convertidores locales pueden mejorar la velocidad del servicio en mercados donde las grandes plataformas globales ofrecen menos flexibilidad. La competencia está aumentando a medida que los productores indios y del sudeste asiático mejoran las tecnologías de recubrimiento y desafían a los proveedores europeos establecidos en precio y rendimiento. El embalaje médico y los recubrimientos monomateriales reciclables siguen siendo áreas donde las capacidades técnicas validadas respaldan el posicionamiento de los proveedores.
Cosmo First invirtió en una máquina de estiramiento de laboratorio KARO IV en julio de 2025 para respaldar el desarrollo a escala piloto de recubrimientos de barrera y estructuras de películas reciclables. Esta capacidad de desarrollo interno puede reducir el tiempo necesario para probar nuevos grados. SKC, Toray y Transcendia operan en películas especiales de PET, estructuras compuestas de polímeros de ingeniería y la distribución de películas de ingeniería personalizada. Ningún modelo de negocio único sirve a todos los sustratos de película y aplicaciones de uso final. Las inversiones de Amcor en 2026 en Malasia, India e Italia indican que los grandes grupos de embalaje están añadiendo capacidad cerca de los centros de demanda de embalaje sanitario y reciclable. El mercado de películas con recubrimiento acrílico sigue siendo competitivo, ya que los clientes evalúan a los proveedores en función del rendimiento de la película, el cumplimiento normativo, la innovación en recubrimiento, la fiabilidad del suministro y las capacidades de servicio regional.
Líderes de la Industria de Películas con Recubrimiento Acrílico
-
Cosmo Films
-
Jindal Films
-
Innovia Films
-
Taghleef Industries
-
Vibac Group S.p.a.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Amcor amplió la producción de embalaje sanitario en su instalación en Sira, Karnataka, India, a través de una inversión multimillonaria. La expansión aumentó la capacidad para el embalaje sanitario y de administración de medicamentos, incluidas las aplicaciones de películas con recubrimiento acrílico, para clientes farmacéuticos en el sur de Asia.
- Octubre de 2025: Jindal Films Europe invirtió en su sitio de fabricación en Brindisi, Italia, ampliando la capacidad de producción de películas especiales para películas con recubrimiento acrílico y otros productos de películas recubiertas utilizados por los convertidores de embalaje flexible.


Alcance del Informe Global del Mercado de Películas con Recubrimiento Acrílico
Las películas con recubrimiento acrílico son películas de sustrato a base de plástico, más comúnmente de poliéster (PET) o BOPP (polipropileno biorientado). Los fabricantes aplican un recubrimiento de polímero acrílico delgado y uniforme en uno o ambos lados de la película para cumplir con los requisitos específicos de rendimiento superficial y uso final.
El mercado de películas con recubrimiento acrílico está segmentado por material de película, tecnología de recubrimiento, aplicación y geografía. Por material de película, el mercado está segmentado en polipropileno, polietileno, poliéster y otros materiales de película. Por tecnología de recubrimiento, el mercado está segmentado en base solvente, base agua, curable por UV y otros. Por aplicación, el mercado está segmentado en embalaje, industrial, automotriz, electrónica, médico y otros. El informe también cubre el tamaño del mercado y los pronósticos para películas con recubrimiento acrílico en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Polipropileno |
| Polietileno |
| Poliéster |
| Otros Materiales de Película |
| Base Solvente |
| Base Agua |
| Curable por UV |
| Otros |
| Embalaje |
| Industrial |
| Automotriz |
| Electrónica |
| Médico |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material de Película | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Otros Materiales de Película | ||
| Por Tecnología de Recubrimiento | Base Solvente | |
| Base Agua | ||
| Curable por UV | ||
| Otros | ||
| Por Aplicación | Embalaje | |
| Industrial | ||
| Automotriz | ||
| Electrónica | ||
| Médico | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Películas con Recubrimiento Acrílico?
El tamaño del mercado de películas con recubrimiento acrílico fue valorado en 5,24 mil millones de USD en 2025 y se estima que crecerá desde 5,51 mil millones de USD en 2026 hasta alcanzar 7,29 mil millones de USD en 2031, a una CAGR del 5,76% durante el período de pronóstico (2026-2031).
¿Qué material de película lidera la demanda de películas con recubrimiento acrílico?
El polipropileno lideró con una participación de ingresos del 42,57% en 2025, respaldado por su uso en el embalaje BOPP para panaderías, confitería y bienes de consumo. Su rigidez, claridad y estabilidad dimensional le ayudan a funcionar eficazmente en equipos de formado-llenado-sellado de alta velocidad.
¿Qué tecnología de recubrimiento se está expandiendo más rápidamente?
Se pronostica que los recubrimientos a base de agua se expandirán a una CAGR del 6,51% hasta 2031 y tuvieron una participación de ingresos del 35,34% en 2025. Su posición refleja la demanda de procesos de recubrimiento de menores emisiones y diseños de embalaje monomaterial reciclable.
¿Qué aplicación tiene el crecimiento proyectado más rápido?
Se pronostica que las aplicaciones médicas crecerán a una CAGR del 6,72% hasta 2031, impulsadas por la demanda de barreras estériles y embalaje farmacéutico. Los proveedores deben cumplir con los requisitos de esterilización, control de calidad y calificación a largo plazo para respaldar posiciones de productos especializados.


 Sus datos están seguros y nunca se venden ni se comparten.

