
Tamaño y Participación del Mercado de Carga Menor que Camión Completo (LTL) de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
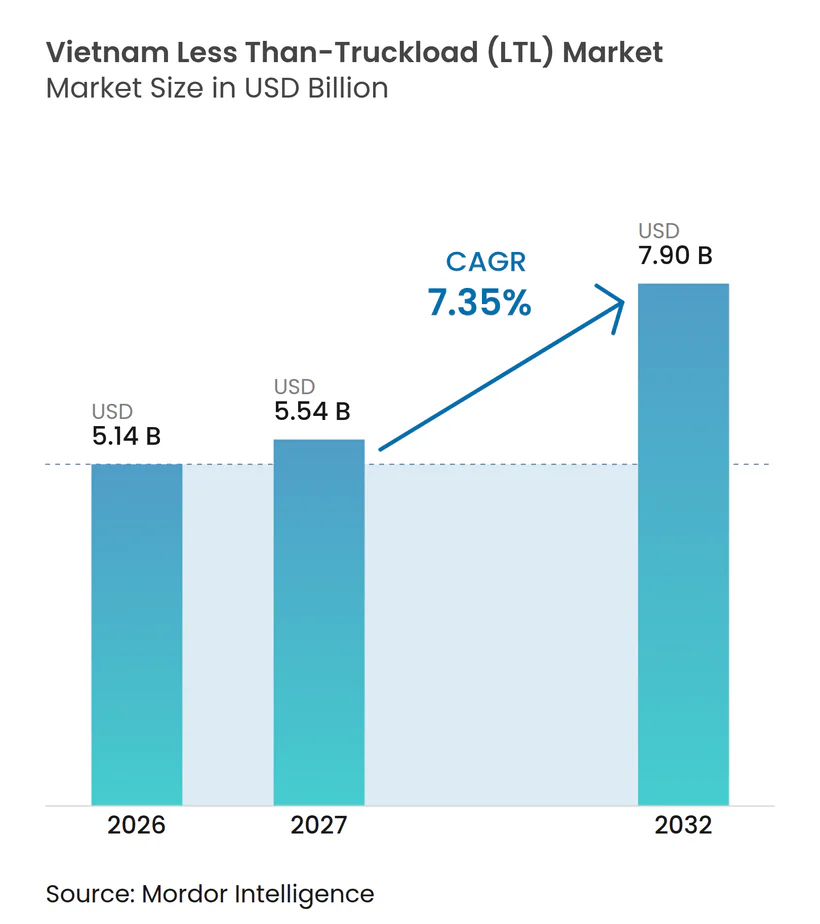
| Tamaño del mercado en el año base (2026) | 5.14 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.35 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Menor que Camión Completo (LTL) de Vietnam por Mordor Intelligence
El tamaño del mercado de carga menor que camión completo (LTL) de Vietnam se valúa en 5,14 mil millones de USD en 2026 y se estima que crecerá de 5,54 mil millones de USD en 2027 hasta alcanzar 7,90 mil millones de USD para 2032, a una CAGR del 7,35% durante el período de pronóstico (2027-2032).
El abastecimiento manufacturero, la fragmentación de pedidos del comercio electrónico y la expansión del comercio moderno están incrementando la necesidad de consolidar envíos más pequeños a lo largo de los grandes corredores nacionales. El volumen de importaciones y exportaciones de Vietnam superó los 930 mil millones de USD en 2025, lo que respaldó los flujos de flete entre fábricas, centros de distribución y puertos. El mercado de carga menor que camión completo (LTL) de Vietnam también avanza hacia modelos de servicio más formales, ya que los remitentes requieren visibilidad, manejo documentado y ventanas de entrega predecibles. Los grandes operadores están respondiendo mediante inversión en centros de distribución, incorporación de flota, empresas conjuntas y capacidad de almacenamiento, mientras que los transportistas más pequeños enfrentan mayores requisitos de cumplimiento y operación. El mercado de carga menor que camión completo (LTL) de Vietnam ofrece, por tanto, espacio para proveedores que puedan combinar densidad de rutas, capacidad de cross-docking y despacho digital sin depender de cargas completas en un solo sentido.
Conclusiones Clave del Informe
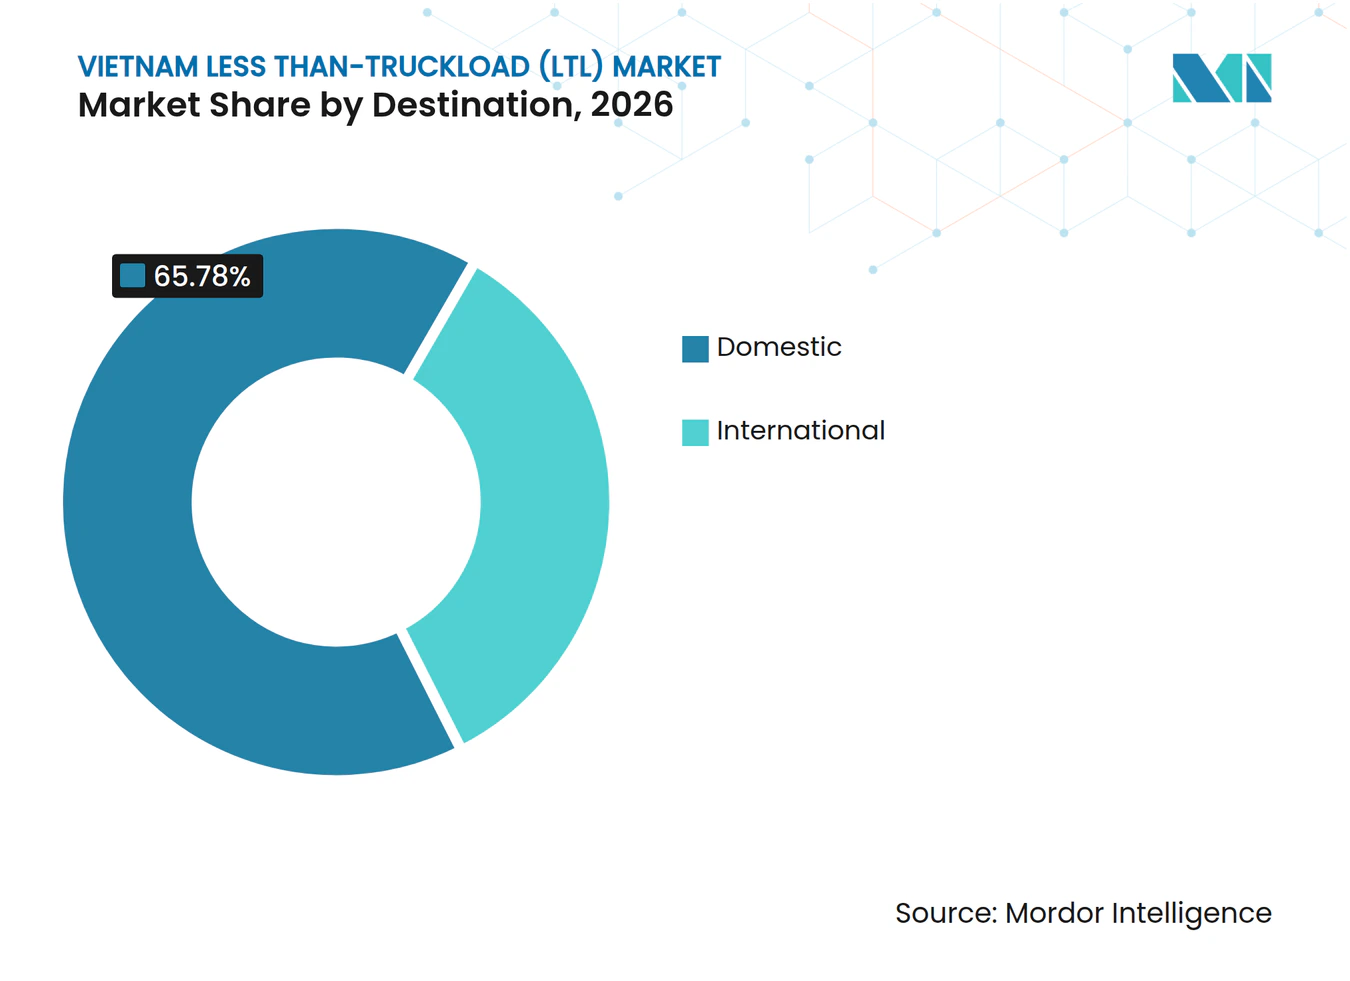
- Por destino, los envíos nacionales representan el 65,78% de la participación del mercado de carga menor que camión completo (LTL) de Vietnam en 2026, mientras que se pronostica que el LTL internacional registrará una CAGR del 9,39% hasta 2032.
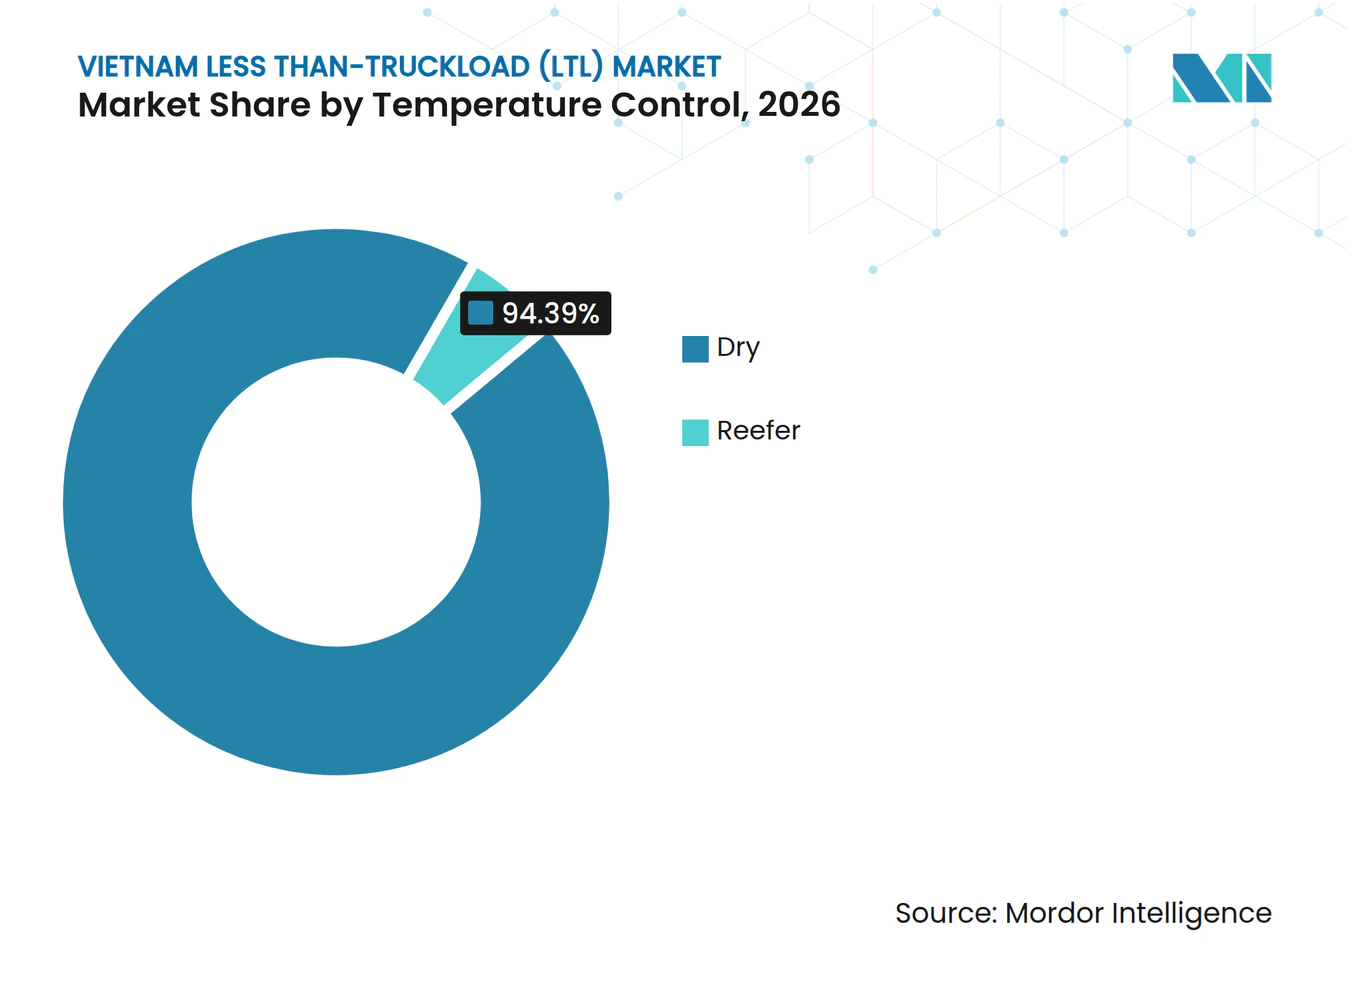
- Por control de temperatura, el flete seco representa el 94,39% del tamaño del mercado de carga menor que camión completo (LTL) de Vietnam en 2026, mientras que se pronostica que el refrigerado crecerá a una CAGR del 10,56% hasta 2032.
- Por industria de usuario final, la manufactura representa el 35,83% de la participación del mercado de carga menor que camión completo (LTL) de Vietnam en 2026, mientras que se pronostica que el comercio mayorista y minorista registrará una CAGR del 8,97% hasta 2032.
- Por región, el Sur de Vietnam representa el 43,62% del tamaño del mercado de carga menor que camión completo (LTL) de Vietnam en 2026, mientras que se pronostica que el Centro de Vietnam registrará una CAGR del 9,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Carga Menor que Camión Completo (LTL) de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico y Consolidación de Envíos | +1.8% | Nacional, concentrado en Hanói, Ciudad Ho Chi Minh y Da Nang | Mediano plazo (2-4 años) |
| Expansión de Zonas Industriales y Demanda de Distribución | +1.5% | Norte de Vietnam y Sur de Vietnam | Largo plazo (≥ 4 años) |
| Comercio Moderno y Demanda de Reabastecimiento | +1.2% | Sur y Norte de Vietnam, extendiéndose hacia las zonas Central y rural | Mediano plazo (2-4 años) |
| Exportación Agrícola y Demanda de Flete Consolidado | +0.9% | Centro y Sur de Vietnam | Mediano plazo (2-4 años) |
| Correspondencia Digital de Flete y Utilización del Viaje de Retorno | +0.8% | Nacional, liderado por el corredor Ciudad Ho Chi Minh-Hanói | Corto plazo (≤ 2 años) |
| Profesionalización de la Red y Confiabilidad del Servicio | +0.6% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento del Comercio Electrónico Incrementa la Demanda de Consolidación de Envíos Fragmentados
El mercado de carga menor que camión completo (LTL) de Vietnam se beneficia a medida que el comercio en vivo y el comercio minorista en línea generan pedidos pequeños y frecuentes que necesitan recolección y consolidación desde ubicaciones de cumplimiento regionales. Las cargas más pequeñas son menos adecuadas para rutas de camión dedicadas porque los patrones de tiempo y destino de los envíos varían a lo largo del día. Las normas de comercio electrónico de Vietnam para 2026 están elevando los requisitos de cumplimiento de plataformas y transparencia fiscal, lo que favorece a los proveedores de logística capaces de cumplir con estándares de servicio documentados. Los grandes mercados en línea también pueden establecer requisitos de entrega más consistentes para sus socios de logística tercerizada. Esta combinación respalda una mayor formalización de los servicios LTL en los corredores de comercio electrónico.
La Expansión de Zonas Industriales Fortalece la Demanda de Distribución Regional
El mercado de carga menor que camión completo (LTL) de Vietnam se beneficia del movimiento de componentes, embalajes, productos terminados y suministros de mantenimiento entre fábricas y almacenes. La empresa conjunta VSIP recibió aprobación para 5 parques industriales en Hai Phong, Nghe An, Hue, Ha Nam y Ciudad Ho Chi Minh en 2026. Vietnam registró 38,4 mil millones de USD en inversión extranjera directa registrada en 2025, con la manufactura recibiendo la mayor participación. Estas instalaciones crean flujos de flete multidireccionales que a menudo no justifican la capacidad de camión completo. Los clústeres industriales también crean una base más clara para que los operadores de terminales construyan densidad de rutas y servicios de recolección programados.
La Expansión del Comercio Moderno Incrementa los Envíos de Reabastecimiento Frecuente
Los ingresos del comercio minorista y los servicios al consumidor de Vietnam alcanzaron 269 mil millones de USD en 2025, incluidos 57 mil millones de USD en comercio moderno. El mercado de carga menor que camión completo (LTL) de Vietnam se ve respaldado cuando los supermercados, minimercados y tiendas de conveniencia necesitan reabastecimiento frecuente en cantidades más pequeñas. Masan planeó expandir la red WinMart y WiN a 6.100 tiendas para finales de 2026, con el 70% de las incorporaciones orientadas a ubicaciones rurales y periurbanas. Central Retail comprometió 1,4 mil millones de USD hasta 2027, mientras que Aeon Vietnam comprometió 1,5 mil millones de USD durante 10 años para las redes de distribución vietnamitas. Las redes de tiendas fuera de las ciudades más grandes a menudo necesitan entre 3 y 5 entregas por semana en volúmenes inferiores a un palet. Estos patrones favorecen los servicios planificados con múltiples paradas en lugar de entregas dedicadas de camión completo.
El Crecimiento de las Exportaciones Agrícolas Incrementa la Demanda de Flete Consolidado
Las exportaciones de agricultura, silvicultura y pesca superaron los 70 mil millones de USD por primera vez en 2025, con el gobierno estableciendo un objetivo de 100 mil millones de USD para 2030. El mercado de carga menor que camión completo (LTL) de Vietnam es relevante para la recolección en origen, la agregación y el transporte a instalaciones de procesamiento o puertos. Los productores en el Delta del Mekong, las Tierras Altas Centrales y las provincias costeras generan comúnmente volúmenes por debajo de una carga de camión completo. Los costos logísticos consumieron entre el 20% y el 25% del valor de los productos agrícolas, lo que crea un fuerte incentivo para mejorar la consolidación. La Decisión N.° 5223/QĐ-BNNMT exige la expansión de centros logísticos de almacenamiento en frío en zonas de producción importantes. Esta orientación política respalda una mayor capacidad de recolección y distribución con control de temperatura[1].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Propietarios-Operadores Fragmentados y Consistencia del Servicio | -1.0% | Nacional, más agudo en las rutas de larga distancia Norte-Sur | Mediano plazo (2-4 años) |
| Desequilibrios en el Viaje de Retorno y Eficiencia de la Red | -0.8% | Nacional, más agudo en las rutas en dirección norte Ciudad Ho Chi Minh-Hanói | Largo plazo (≥ 4 años) |
| Congestión Urbana y Confiabilidad de la Entrega | -0.6% | Ciudad Ho Chi Minh, Hanói y Da Nang | Corto plazo (≤ 2 años) |
| Cumplimiento de la Cadena de Frío y Costos Operativos | -0.5% | Nacional, concentrado en corredores de exportación agrícola y centros farmacéuticos. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Propietarios-Operadores Fragmentados que Limitan la Capacidad y la Consistencia del Servicio
En 2025, el 84% de los camiones vietnamitas pertenecían supuestamente a propietarios-operadores con flotas de menos de 10 vehículos[2]. Esta estructura limita la capacidad del mercado de carga menor que camión completo (LTL) de Vietnam para estandarizar la tecnología de flota y las prácticas de despacho a escala. El Decreto 168/2024/ND-CP aumentó los requisitos de cumplimiento bajo la Ley de Tráfico Vial de 2025. Los transportistas más pequeños pueden encontrar difícil planificar períodos de descanso y cumplir con las ventanas de entrega sin sistemas de despacho formales. La brecha crea una apertura para estructuras de uso compartido de flota y de concentrador y radio que permiten a los pequeños propietarios acceder a capacidad compartida. También aumenta el valor de los operadores que pueden ofrecer un servicio documentado y predecible a los remitentes institucionales.
Desequilibrios en el Viaje de Retorno que Reducen la Eficiencia de la Red de Larga Distancia
Una parte significativa de los viajes en dirección norte en la ruta Ciudad Ho Chi Minh–Hanói regresan vacíos, lo que pone de manifiesto los persistentes desequilibrios en el viaje de retorno. El desequilibrio reduce la utilización de activos y puede presionar los precios en los tramos en dirección sur con mayor carga. El mercado de carga menor que camión completo (LTL) de Vietnam aborda parte de este problema combinando envíos de retorno más pequeños en una ruta compartida. Sin embargo, la consolidación de rutas necesita suficiente densidad de terminales y participación constante de los remitentes. La correspondencia digital de puntos de venta por sí sola puede no crear suficiente volumen regular en las rutas del norte con menor densidad. Seino-ITL Logistics y DHL Supply Chain han buscado capacidad de concentrador en Hung Yen, lo que podría respaldar una consolidación en dirección norte más estructurada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino: El Eje Nacional Domina Mientras los Flujos Transfronterizos se Aceleran
Los envíos nacionales representan el 65,78% de la participación del mercado de carga menor que camión completo (LTL) de Vietnam en 2026. La red nacional sirve los vínculos manufactureros Norte-Centro-Sur y las rutas de reabastecimiento del comercio moderno en todo el país. La geografía administrativa y productiva de Vietnam crea flujos interprovinciales regulares de componentes, bienes de consumo y embalajes. Estos movimientos de carga a menudo permanecen por debajo de una carga de camión completo. La industria LTL de Vietnam puede mejorar el uso de camiones combinando cargas compatibles en concentradores regionales. La densidad de rutas nacionales también proporciona a los operadores una base para horarios fijos, recolecciones repetidas y compromisos de entrega. Una mayor consistencia de rutas puede hacer que los envíos más pequeños sean más prácticos para fábricas y minoristas.
Se pronostica que el LTL internacional registrará una CAGR del 9,39% de 2027 a 2032. Camboya, Laos y el suroeste de China son las principales áreas transfronterizas. El Sistema de Tránsito Aduanero de la ASEAN está simplificando progresivamente los procedimientos en 6 estados miembros de la ASEAN. El flete transfronterizo requiere controles más sólidos de aduanas, documentación y servicio que las rutas nacionales. Seino-ITL Logistics planeó desarrollar servicios nacionales interregionales utilizando la presencia nacional de ITL. Este enfoque vincula la densidad de recolección nacional con las oportunidades de consolidación hacia el exterior. El crecimiento internacional depende, por tanto, de operaciones disciplinadas en los concentradores nacionales, así como de la conectividad fronteriza.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura: El Flete Seco Ancla el Mercado, Mientras el Refrigerado Atrae Inversión
El flete seco representa el 94,39% del tamaño del mercado de carga menor que camión completo (LTL) de Vietnam en 2026. Los bienes manufacturados, las prendas de vestir y los componentes electrónicos constituyen gran parte de este tráfico y generalmente no necesitan control de temperatura en el tránsito nacional. La escala del flete seco proporciona la base de volumen central para las rutas regulares de recolección y transporte de línea LTL. También brinda a los operadores amplias oportunidades para combinar mercancías de varios remitentes. El tamaño del mercado de carga menor que camión completo (LTL) de Vietnam para el flete seco fue respaldado por los movimientos de fábrica a puerto e interplanta en las principales áreas industriales. La calidad del servicio depende de un manejo confiable, la planificación de cargas y la documentación de entregas. El flete seco sigue siendo esencial incluso a medida que el tráfico de mayor valor con control de temperatura crece más rápido.
Se pronostica que el transporte refrigerado registrará una CAGR del 10,56% de 2027 a 2032. Los requisitos de exportación agrícola y las necesidades de manejo farmacéutico están incrementando la demanda de rutas monitoreadas con control de temperatura. Solo entre el 20% y el 21% de los productos agrícolas vietnamitas se almacenaban en condiciones de temperatura controlada. Esa brecha respalda la inversión en capacidad compartida de cadena de frío. LOTTE Global Logistics inició la construcción de una instalación de cadena de frío en Dong Nai a principios de 2025, con una inversión de 34 millones de USD. Las cargas refrigeradas con múltiples paradas requieren un monitoreo cuidadoso de la temperatura y los tiempos. Los proveedores que mantienen estos controles pueden atender a remitentes más pequeños que no necesitan un vehículo refrigerado dedicado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Manufactura Ancla la Demanda Mientras el Comercio Moderno Impulsa el Crecimiento Incremental
La manufactura representa el 35,83% de la participación del mercado de carga menor que camión completo (LTL) de Vietnam en 2026. El sector crea flujos entrantes de componentes y embalajes y movimientos salientes de productos terminados. Sus fábricas a menudo requieren servicio repetido entre proveedores, plantas de ensamblaje, almacenes y puertos. El mercado de carga menor que camión completo (LTL) de Vietnam está estrechamente vinculado a esta red de producción porque muchas cargas están por debajo del volumen de camión completo. La inversión extranjera directa registrada alcanzó 38,4 mil millones de USD en 2025, y la manufactura recibió la mayor participación. Esta base de inversión sostiene la demanda de servicios de flete recurrentes y programados. También eleva la importancia de la visibilidad de los envíos y las ventanas de recepción predecibles.
Se pronostica que el comercio mayorista y minorista registrará una CAGR del 8,97% de 2027 a 2032. Las cadenas de supermercados y otros formatos modernos necesitan entregas de alta frecuencia en ubicaciones suburbanas y rurales. La industria LTL de Vietnam atiende esta necesidad combinando pedidos inferiores a un palet en múltiples puntos de venta. La agricultura, la pesca y la silvicultura añaden flete de origen agrícola a punto de agregación que generalmente es demasiado pequeño para cargas de camión completo de un solo consignador. La construcción, el petróleo y gas, la minería y las canteras crean flujos más basados en proyectos hacia sitios dispersos. La categoría de otros incluye la distribución farmacéutica, el flete de posventa de electrónica y las devoluciones del comercio electrónico. Estos casos de uso refuerzan el papel de la consolidación en el servicio a perfiles de envío diversos.
Análisis Geográfico
El Sur de Vietnam representa el 43,62% de la participación del mercado de carga menor que camión completo (LTL) de Vietnam en 2026. La demanda se centra en el triángulo manufacturero Ciudad Ho Chi Minh-Binh Duong-Dong Nai. La zona combina densa actividad minorista, producción fabril, almacenamiento y acceso portuario. Esta combinación la convierte en la principal área de alimentación para el flete destinado a la exportación. Gemadept está desarrollando la Fase 2 del Puerto de Aguas Profundas Gemalink en Cai Mep-Thi Vai con CMA CGM, una inversión de 250 millones de USD que se espera añada 1,25 millones de TEU de capacidad anual para el cuarto trimestre de 2027. La expansión de la red minorista por parte de Masan, Central Retail y Aeon Vietnam también respalda las cargas frecuentes de reabastecimiento. El mercado de carga menor que camión completo (LTL) de Vietnam en el Sur debe equilibrar esta densidad frente a la congestión y las restricciones de entrega en Ciudad Ho Chi Minh.
El Norte de Vietnam es una ubicación importante para la nueva inversión logística e industrial. Se espera que el Norte de Vietnam añada 5.050 hectáreas de suelo industrial y más de 1 millón de m² de espacio de fábrica prefabricado entre 2026 y 2029. Las plantas de electrónica, los almacenes aduaneros y el puerto de Lach Huyen crean flujos recurrentes que se adaptan al transporte consolidado. DHL Supply Chain inició la construcción de su Campus Logístico Norte por 63 millones de EUR (73,88 millones de USD) en Hung Yen en julio de 2026. El mercado de carga menor que camión completo (LTL) de Vietnam se beneficia de tales instalaciones porque pueden actuar como nodos predecibles de recolección y distribución. El Concentrador de Hung Yen de Seino-ITL añade un sitio de transbordo de propósito específico con cross-docking y acceso de camiones pesados las 24 horas del día, los 7 días de la semana. Las rutas del norte también pueden respaldar el flete por carretera transfronterizo hacia China cuando la documentación de servicio y la coordinación aduanera estén en vigor.
Se pronostica que el Centro de Vietnam registrará la CAGR regional más rápida del 9,24% hasta 2032. Da Nang, Nghe An, Hue y Ha Tinh están recibiendo proyectos industriales y relacionados con la logística[3]. El desarrollo propuesto de libre comercio en Da Nang incluye un área de 276 hectáreas respaldada por los planes de VSIP. Las mejoras portuarias en Cua Lo y Dong Hoi podrían proporcionar opciones alternativas de acceso con el tiempo. La región sigue siendo menos densa que el Sur de Vietnam, por lo que los operadores necesitan una colocación disciplinada de terminales y compromisos de los remitentes antes de expandir las rutas. El mercado de carga menor que camión completo (LTL) de Vietnam tiene la oportunidad de establecer servicios de consolidación antes de que la región se vuelva más competitiva. El crecimiento del flete en centros secundarios puede ayudar a mejorar la economía de las recolecciones regulares y los servicios de transporte de línea.
Panorama Competitivo
Concentración del Mercado
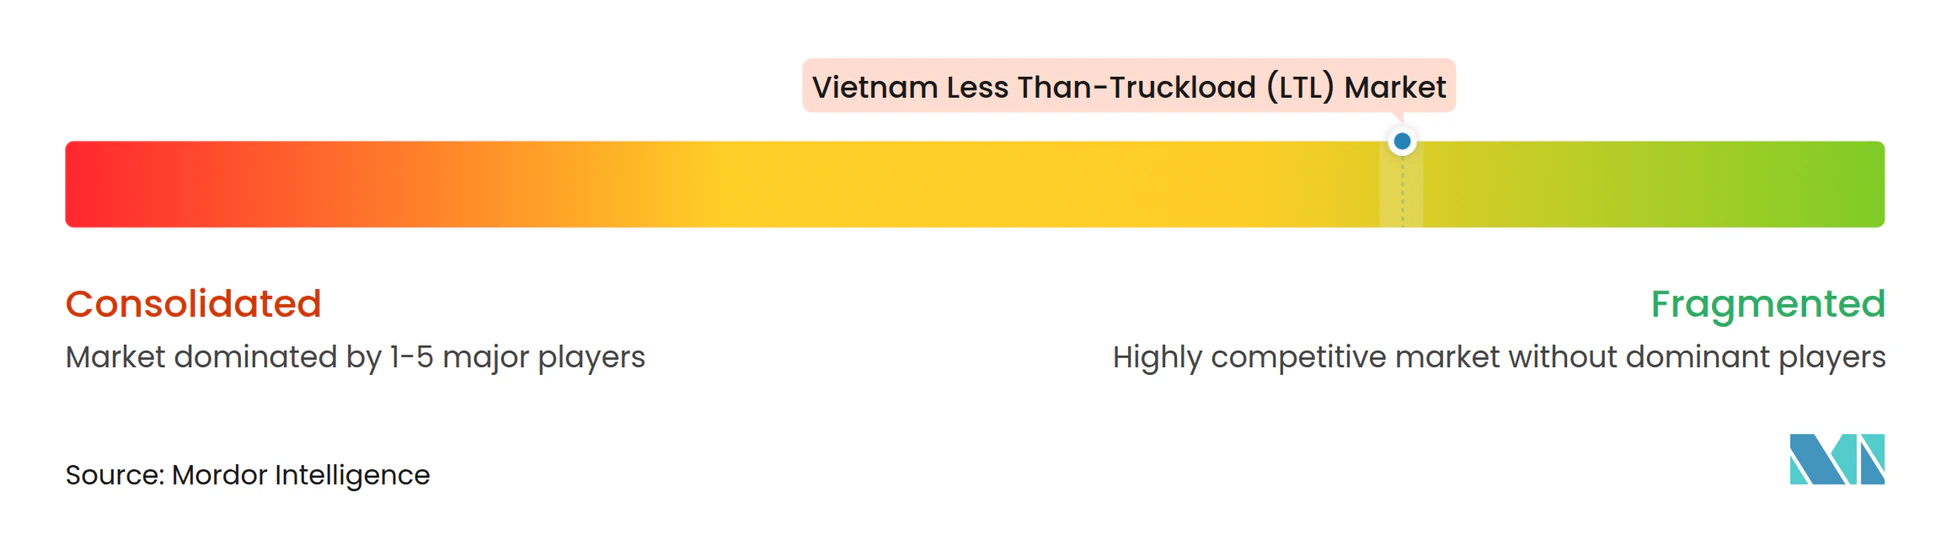
El mercado de carga menor que camión completo (LTL) de Vietnam sigue siendo fragmentado. Esta estructura limita la concentración de activos de los transportistas incluso a medida que los grandes operadores logísticos terciarizados formalizan los estándares de servicio. ITL Corporation y Transimex tienen redes logísticas nacionales, mientras que Seino-ITL aporta un modelo operativo LTL más específico a Vietnam. ITL Corporation y Seino Holdings lanzaron su empresa conjunta en agosto de 2025, combinando una red nacional de 40 sucursales con los 90 años de experiencia en LTL de Seino. Seino-ITL inauguró su Concentrador de Hung Yen en agosto de 2026 para respaldar el cross-docking, el acceso a zonas industriales y las conexiones de larga distancia. La empresa también planeó expandir la capacidad de camiones de larga distancia en más del 35%. Estos movimientos muestran cómo la estandarización del servicio y la inversión en terminales pueden crear una posición más sólida en el flete institucional.
Los proveedores multinacionales están fortaleciendo sus redes físicas en Vietnam. DHL Supply Chain está invirtiendo 63 millones de EUR (73,88 millones de USD) en su campus de Hung Yen, que cubrirá 82.500 m² en 4 bloques de edificios Grado A[4]. Maersk inauguró su primer almacén aduanero en el Parque Industrial Nam Dinh Vu. DSV completó su adquisición de DB Schenker el 30 de abril de 2025, por 14,3 mil millones de EUR (16,77 mil millones de USD), añadiendo las relaciones con clientes de Schenker y la cobertura de logística por carretera a su plataforma. Estos compromisos de activos elevan el umbral competitivo para los operadores que dependen únicamente de capacidad informal.
CJ Logistics adquirió el 49,1% restante de participación en CJ Gemadept Logistics Holding en abril de 2026, tomando la propiedad total de la empresa conjunta de logística terciarizada vietnamita. Gemadept y CJ Logistics formalizaron luego un acuerdo de cooperación estratégica en marzo de 2026, en virtud del cual Gemadept se concentra en puertos y transporte marítimo mientras CJ Logistics gestiona las actividades de logística terciarizada. El mercado de carga menor que camión completo (LTL) de Vietnam todavía tiene espacio abierto en el Centro de Vietnam porque ningún proveedor importante ha establecido un sistema completo de concentrador y radio allí. La Decisión N.° 2229/QĐ-TTg favorece los servicios logísticos documentados y habilitados por tecnología en los principales concentradores. Los operadores con capacidades de seguimiento, informes, controles de flota y cross-docking están posicionados para competir por contratos de flete más formales. La estructura competitiva sigue siendo dispersa a nivel de transportista a pesar de la creciente inversión de los grandes grupos logísticos.
Líderes de la Industria de Carga Menor que Camión Completo (LTL) de Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Seino-ITL Logistics inauguró el Concentrador de Hung Yen en la Aldea Dao Khe, Comuna Yen My, Provincia de Hung Yen, una instalación de transbordo LTL de propósito específico con acceso de camiones pesados las 24 horas del día, los 7 días de la semana, capacidad de cross-docking y conectividad directa con la Carretera Nacional 39A, sirviendo a las zonas industriales de Yen My y Pho Noi A.
- Julio de 2026: Vietnam Post Logistics y DSV Contract Logistics (Vietnam) firmaron una renovación de contrato principal de 3 años, formalizando una asociación continua de cadena de suministro B2B. El acuerdo combina el alcance de distribución nacional de Vietnam Post Logistics con la red global de DSV que abarca más de 90 países para ofrecer soluciones integradas de cadena de suministro para clientes B2B.
- Abril de 2026: CJ Logistics (Corea del Sur) adquirió el 49,1% restante de participación en CJ Gemadept Logistics Holding, logrando el 100% de propiedad de su empresa conjunta de logística terciarizada en Vietnam, anteriormente copropiedad con Gemadept Corporation. Simultáneamente, Gemadept adquirió el 49% de participación de CJ en la empresa conjunta de transporte marítimo, permitiendo a cada parte centrarse en su negocio principal y acelerando la inversión de CJ Logistics en centros logísticos en Vietnam utilizando la tecnología del Instituto de Investigación Logística TES.
- Marzo de 2026: Gemadept Corporation y CJ Logistics formalizaron un nuevo Acuerdo de Cooperación Estratégica, con Gemadept concentrándose en operaciones portuarias y transporte marítimo mientras CJ Logistics gestiona todas las actividades de logística terciarizada.
Alcance del Informe del Mercado de Carga Menor que Camión Completo (LTL) de Vietnam
| Nacional |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por Destino | Nacional |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Norte de Vietnam |
| Centro de Vietnam | |
| Sur de Vietnam |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector LTL de Vietnam para 2032?
Se pronostica que el sector LTL de Vietnam alcanzará 7,90 mil millones de USD para 2032, creciendo a una CAGR del 7,35%.
¿Qué destino de envío lidera la demanda en Vietnam?
Los envíos nacionales lideraron la demanda con una participación del 65,78% en 2026, respaldados por corredores manufactureros y reabastecimiento minorista.
¿Qué servicio con control de temperatura está creciendo más rápido?
Se pronostica que los servicios refrigerados registrarán una CAGR del 10,56% hasta 2032 a medida que aumentan los requisitos de manejo agrícola y farmacéutico.
¿Qué grupo de usuarios finales genera la mayor demanda LTL en Vietnam?
La manufactura representa el 35,83% de la demanda en 2026 porque las fábricas requieren movimientos recurrentes de componentes y productos terminados.
¿Qué región vietnamita tiene el crecimiento LTL esperado más rápido?
Se pronostica que el Centro de Vietnam registrará una CAGR del 9,24% hasta 2032 a medida que se expande la inversión industrial y logística.
¿Qué tan fragmentados están los proveedores de transporte por camión en Vietnam?
En 2025, el 84% de los camiones vietnamitas eran propiedad de operadores con menos de 10 vehículos, lo que limitó la estandarización de la red.